
Можно ли перечислить аванс вместе с отпускными
Да, перечислить аванс и отпускные в один день можно: трудовое законодательство не требует отправлять их отдельными платежами. Но к отпускным применяется отдельный срок — выплатить их нужно не позднее чем за три календарных дня до начала отпуска. Совпадение с датой аванса не продлевает этот срок. Ниже — порядок проверки дат, учета двух начислений и действий при поздней выплате.
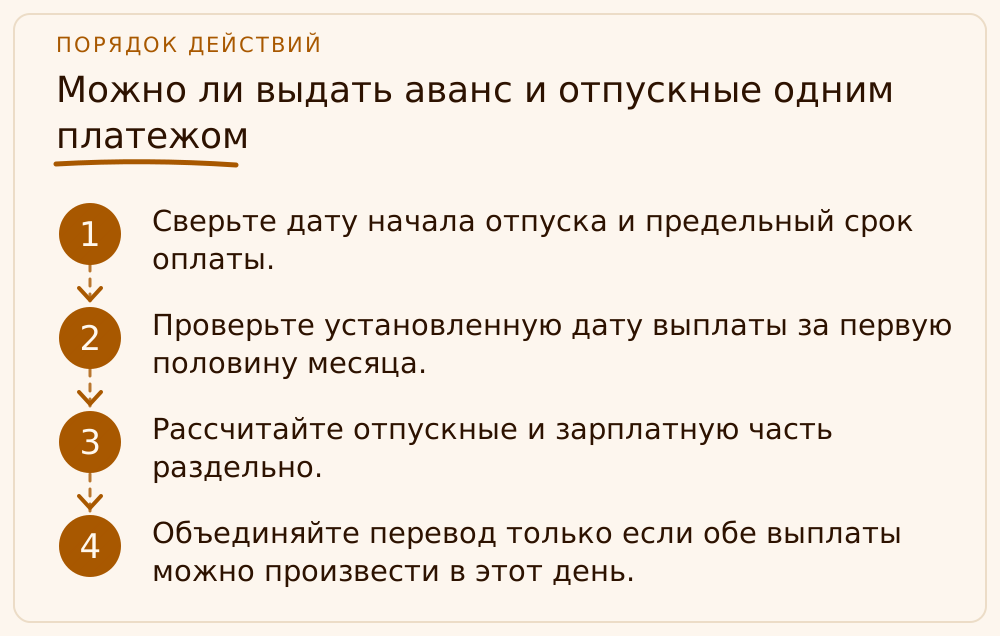
Можно ли выдать аванс и отпускные одним платежом
Да, сами по себе совпадение дат и общий перевод не запрещены. В статье 136 ТК РФ отдельно названы периодичность выплаты заработной платы и срок оплаты отпуска, но требования оформлять для них две разные банковские операции там нет. Поэтому работодатель может перечислить работнику одной суммой причитающуюся оплату за первую половину месяца и отпускные. Это ответ на вопрос о форме платежа; он не отменяет обязанность рассчитать обе суммы правильно и вовремя.
Под «авансом» обычно понимают зарплату за первую половину месяца. Это часть заработной платы, а не свободный платеж, который можно перенести на удобную дату. Работодатель устанавливает конкретные даты выплаты в правилах внутреннего трудового распорядка, коллективном или трудовом договоре, соблюдая периодичность по ТК РФ. Если планируемая общая выплата приходится на день раньше установленной даты аванса, проверьте, не нарушает ли такой перенос порядок регулярной выплаты. Для оплаты отпуска действует самостоятельный предельный срок, даже если в тот же день по графику выплачивается зарплата.
На практике удобнее сначала определить две суммы и основания: заработок за фактически отработанную первую половину месяца и отпускные по записке-расчету или принятому у работодателя документу. Затем их можно перечислить вместе либо отдельными переводами. В платежном документе полезно ясно указать, что перевод включает обе выплаты, а в расчетных данных сохранить их раздельный расчет. Так сотрудник понимает состав денег, а бухгалтер может объяснить каждую часть по начислениям. Само наличие одного перевода не превращает отпускные в зарплату и не меняет расчетный период.
Я советую не строить решение вокруг банковского удобства. Сначала сверяются дата начала отпуска и крайняя дата выплаты; затем — обычный график аванса; после этого выбирают формат перевода. Если крайний срок отпускных раньше даты аванса, отпускные выплачивают отдельно в срок, а зарплату — в установленную дату. Одна платежка возможна только когда обе выплаты законно приходятся на один день. Иначе объединение не решает проблему срока, а просто маскирует ее в банковской выписке.
Если человек уходит в отпуск в середине месяца, не следует автоматически считать обычный аванс второй частью отпускных. Это разные начисления и разные основания. Сумма за первую половину месяца определяется с учетом фактически отработанного времени и действующей у работодателя системы оплаты труда; отпускные считают по среднему заработку. Даже при одном переводе в расчетном листке работнику должны быть понятны составные части зарплаты и другие начисленные суммы. Отдельная строка в учете — это не лишняя бюрократия, а способ не потерять смысл выплаты.
- Сверьте дату начала отпуска и предельный срок оплаты.
- Проверьте установленную дату выплаты за первую половину месяца.
- Рассчитайте отпускные и зарплатную часть раздельно.
- Объединяйте перевод только если обе выплаты можно произвести в этот день.
Как посчитать крайний срок отпускных
Часть девятая статьи 136 ТК РФ требует оплатить отпуск не позднее чем за три дня до его начала. Закон говорит о днях, а не о рабочих днях. В календарном расчете от даты начала отпуска отсчитывают три предшествующих календарных дня. Например, если отпуск начинается 15 октября, последняя дата выплаты по этому правилу — 12 октября. В этот пример не заложено праздничное перенесение: перед реальной выплатой отдельно проверьте производственный календарь и то, как день выплаты соотносится с выходным или праздником.
Если установленная крайняя дата выплаты совпадает с выходным или нерабочим праздничным днем, безопасный порядок — перечислить деньги накануне. ТК РФ прямо предписывает перенести накануне выплату заработной платы, если ее установленный день совпал с таким днем; в отношении срока отпускных применяют правило о выплате не позднее чем за три дня и планируют перечисление заранее, чтобы крайняя дата не оказалась нерабочей. Не переносите выплату на следующий рабочий день: так можно выйти за предел срока. При сложном календаре лучше назначить платеж раньше, а не пытаться спорить о пограничном подсчете.
Для контроля внесите в календарь не одну дату аванса, а дату начала каждого отпуска и дедлайн выплаты отпускных. Сопоставьте их заранее, когда согласуете график отпусков и кадровые документы. Если даты уже близко, уточните у ответственного за платежи, когда деньги будут доступны работнику, и оставьте время на обычную обработку перевода. Платеж, подготовленный в последний момент, не дает дополнительного срока работодателю, если банк проводит операцию дольше ожидаемого.
Формула «три дня до отпуска» легко обманывает, когда отпуск начинается сразу после выходных или праздника. Проверьте последовательность конкретных календарных дат, включая субботы, воскресенья и официальные праздничные дни. Не заменяйте это правило подсчетом трех рабочих смен. Для отпуска, который начинается в понедельник, например, пятничная выплата может оказаться слишком поздней: между выплатой и началом отдыха должно оставаться требуемое законом время. При сомнении не подгоняйте график задним числом — назначьте выплату раньше.
Совместная дата с авансом не создает исключения. Если аванс у компании по графику выплачивается 15-го, а отпуск начинается в день, из-за которого крайний срок отпускных наступает раньше, перечислите отпускные в этот более ранний срок. В дату аванса работник получит зарплатную часть по обычному графику. Если дедлайн отпускных и дата аванса совпали, допускается один перевод при готовом расчете обеих выплат. Именно срок отпускных, а не удобство общего платежного дня, определяет решение.
Как разделить суммы в расчете и документах
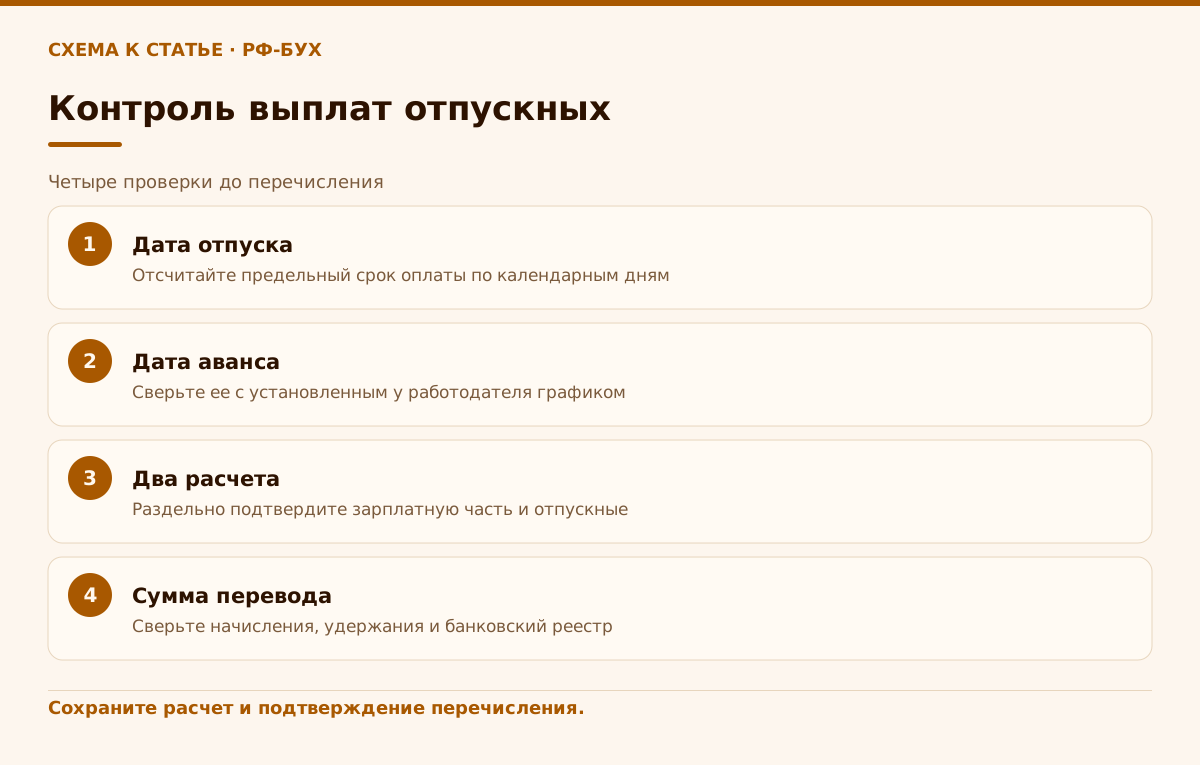
До перечисления получите исходные данные для двух расчетов. Для аванса проверьте табель или иной учет рабочего времени, установленный способ определения выплаты и дату, закрепленную во внутренних документах. Для отпускных — даты отпуска, расчетный период, начисления, которые учитываются при среднем заработке, и исключаемое время. Подробный алгоритм расчета разобран в статье о расчете отпускных в 2026 году. Средний заработок считают по статье 139 ТК РФ и действующему Положению, утвержденному постановлением Правительства РФ от 24 апреля 2025 года № 540, которое действует с 1 сентября 2025 года. Ссылаться на прежнее постановление № 922 для текущего расчета уже неправильно.
Учитывайте выплаты по системе оплаты труда по правилам действующего положения: не всякая выплата сотруднику автоматически становится частью среднего заработка, и нельзя механически включать или исключать премию лишь по названию. Проверьте, за что она начислена, как закреплена система оплаты и какие требования положения применимы к ее виду и периоду. Если в расчетном периоде были больничный, командировка, отпуск или неполный месяц, алгоритм может отличаться от простого деления начислений на число дней. В сомнительной ситуации расчёт нужно проверить по первичным данным, а не исправлять итоговую сумму «на глаз».
Затем зафиксируйте раздельные начисления в расчетных регистрах и отразите их в документах, которыми пользуется работодатель. Статья 136 ТК РФ обязывает сообщать сотруднику о составных частях заработной платы, иных начисленных суммах, удержаниях и общей сумме к выплате. Поэтому общий перевод должен иметь расшифровку в расчетном листке или другой принятой форме уведомления. Указывать в назначении платежа точные ссылки на статьи закона не требуется: важнее, чтобы внутренний расчет позволял однозначно подтвердить основание и размер каждой части.
НДФЛ и страховые взносы также проверяются по каждой выплате и соответствующим правилам, а не по количеству банковских поручений. Для денежного дохода дата фактического получения в целях НДФЛ обычно определяется как день выплаты; отпускные не следует задним числом относить к дате начисления только потому, что они переведены вместе с авансом. Для страховых взносов НК РФ устанавливает для работодателя дату осуществления выплаты как день ее начисления. При расчете обязательств применяйте актуальные нормы НК РФ и срок перечисления, действующий для конкретного периода. В статье мы не приводим календарь налоговых платежей: он зависит от периода и меняющихся правил.
Сумму в платежном поручении проверьте арифметически: зарплатная часть плюс начисленные отпускные за вычетом предусмотренных удержаний дают сумму к переводу. Не смешивайте начисленную сумму и сумму «на руки». Сверьте данные с расчетным листком, ведомостью или реестром на перечисление, а после исполнения — с банковской выпиской. При отдельном переводе отпускных и аванса сотруднику проще видеть, что поступило; при общем переводе особенно нужна понятная расшифровка. Ни один из этих форматов не исправит ошибочный средний заработок или пропущенный срок.
Если после формирования платежа изменились даты отпуска, кадровый документ или табель, пересмотрите обе суммы до отправки денег. Изменение продолжительности отпуска может повлиять на отпускные, а отсутствие части отработанного времени — на аванс. Храните расчет и подтверждения исполнения платежа вместе с документами по выплатам за соответствующий период. Это позволяет быстро ответить на вопрос работника, восстановить расчет при корректировке и подтвердить, когда и на каком основании выплачена каждая сумма. Электронная таблица без исходных данных такой защитой не становится.
Что делать, если срок совпал с авансом или уже пропущен
Когда даты совпадают и обе суммы рассчитаны, проверьте, что к установленному сроку сотруднику будет выплачена полная причитающаяся сумма. Подготовьте подтверждение раздельного расчета, сверку удержаний и документ о перечислении. Если аванс на эту дату не приходится, не добавляйте его ради «одной платежки»: выплачивайте отпускные своевременно, а зарплату — по графику. Такой порядок сохраняет регулярность заработной платы и выполняет отдельное требование к оплате отпуска.
Если обнаружили, что отпускные не успевают к крайней дате, немедленно передайте информацию руководителю и ответственному за платежи. Проверьте правильность расчета и перечислите причитающуюся сумму как можно скорее. Не меняйте дату отпуска в документах задним числом и не оформляйте задним числом решение, которого фактически не было. Если отпуск действительно переносится, кадровое решение должно быть оформлено по реальным обстоятельствам и в установленном порядке; одна лишь задержка платежа не превращает отпуск в перенесенный.
При задержке работодатель обязан выплатить денежную компенсацию по статье 236 ТК РФ. Это самостоятельная материальная ответственность: ее размер определяют по норме закона и фактическому периоду задержки; обязанность не зависит от наличия вины работодателя. Кроме того, за нарушение трудового законодательства может наступить административная ответственность по статье 5.27 КоАП РФ. Вид и размер санкции зависят от состава нарушения и обстоятельств, поэтому обещать «автоматический штраф» за любое опоздание некорректно. Мы не подменяем оценку конкретной ситуации универсальной суммой.
Сохраните документы, позволяющие восстановить хронологию: расчет отпускных, сведения о согласованных датах, платежное поручение, банковское подтверждение, расчетную ведомость и переписку по исправлению ошибки. Уточните, какой период затронут и какие суммы уже фактически перечислены. Если была выплачена только часть, компенсацию и дальнейшие действия оценивают по непогашенному остатку и срокам. Вопрос об удержании переплаты или корректировке среднего заработка тоже требует отдельной правовой проверки: нельзя просто удержать любую найденную разницу из следующей зарплаты.
Я требую от своих бухгалтеров сообщать о риске до наступления срока, а не объяснять его после. Для владельца малого бизнеса рабочий алгоритм простой: один ответственный ведет календарь отпусков, другой или тот же ответственный подтверждает расчет и платеж, а директор заранее обеспечивает деньги на счете. Если сотрудник сообщил о переносе, бухгалтер фиксирует новое согласованное основание и пересчитывает даты. Если в компании нет ясного процесса, я сначала составляю короткий календарь контрольных дат и перечень подтверждающих документов, а уже потом обсуждаю автоматизацию.
Мы в «РФ-БУХ» проверяем сроки и расчеты отпускных, а также помогаем настроить понятный контроль выплат. Я хочу, чтобы директор видел риск до платежа, а не узнавал о нем из претензии.
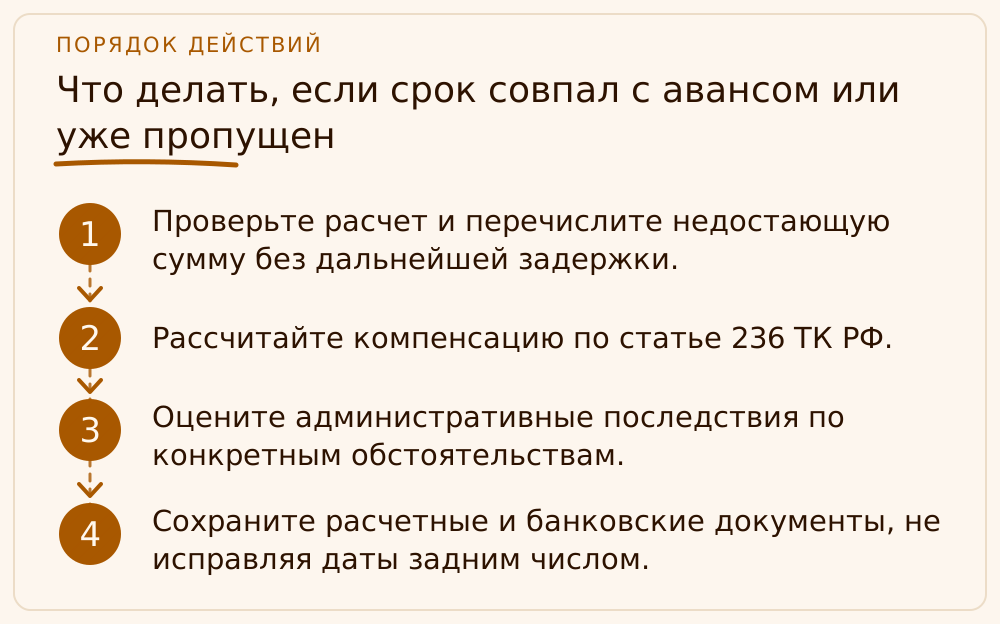
- Проверьте расчет и перечислите недостающую сумму без дальнейшей задержки.
- Рассчитайте компенсацию по статье 236 ТК РФ.
- Оцените административные последствия по конкретным обстоятельствам.
- Сохраните расчетные и банковские документы, не исправляя даты задним числом.
Как настроить простой контроль на каждый отпуск
Начните с списка ближайших отпусков: работник, дата начала, планируемая дата выплаты, сумма и ответственный за проверку. Добавьте в календарь контрольную дату заранее, а не только последний разрешенный день. Такой запас нужен для сверки начислений и устранения расхождений до платежа. Обновляйте список, когда отпуск согласован или его даты реально изменились. Контроль на одном листе помогает увидеть пересечение с датой зарплаты за первую половину месяца и заранее понять, нужна ли отдельная выплата.
Перед отправкой перевода ответственный сверяет дату отпуска с календарем, а расчет — с табелем и данными о заработке. Руководитель подтверждает, что средств достаточно и платеж включен в банковский реестр. После исполнения бухгалтер сравнивает ожидаемую сумму с фактически перечисленной и сохраняет подтверждение. Если расчет выполняет один специалист, полезна короткая вторая проверка дат и итоговой суммы. Это не формальность: в этой задаче ошибка бывает не только в арифметике, но и в календаре.
Раз в месяц сопоставляйте план отпусков, фактические выплаты и расчетные листки. Если находите повторяющуюся проблему — поздно передают кадровый документ, не обновляют табель или забывают проверить выходной, — исправьте процесс, а не только конкретную платежку. Установите внутренний срок передачи данных, назовите ответственного за календарь и сохраните инструкцию для замены сотрудника. У малого бизнеса часто нет отдельного кадрового отдела, но ответственность работодателя за соблюдение срока от этого не исчезает.
Не полагайтесь на устную договоренность, что «в этот раз выплатим позже». Законный порядок должен быть виден из документов и фактических дат. Если сотрудник просит перенести отпуск, сначала оформите согласование в предусмотренном порядке, затем пересчитайте сроки и отпускные. Не обещайте работнику, что более поздняя выплата допустима просто потому, что он не возражает: срок оплаты установлен законом. Если возникают нестандартные обстоятельства, проверьте их с кадровым специалистом до изменения документов.
Мы в «РФ-БУХ» проверяем календарь выплат, расчетные данные и подтверждения перечисления, чтобы владелец видел, где сходятся аванс и отпускные и что нужно оплатить раньше. Мои бухгалтеры сообщают о расхождениях до платежной даты, а не после жалобы работника.
Учебный пример: ИП Шубин С. И общая дата выплаты
Это учебный пример: условный ИП Шубин С. Выплачивает зарплату за первую половину месяца 12 октября 2026 года. Сотрудник уходит в ежегодный отпуск с 15 октября. По правилу статьи 136 ТК РФ отпускные должны быть выплачены не позднее чем за три календарных дня до начала отпуска. В этом календарном примере последняя дата — 12 октября, и она совпала с датой аванса. Значит, обе выплаты можно перечислить в этот день, если расчет готов и перевод включает всю причитающуюся сумму.
Допустим, начисленные отпускные по проверенному расчету составили 35 000 рублей, а зарплатная часть за первую половину месяца — 10 000 рублей до удержаний. Эти суммы здесь заданы только для учебного примера: фактический аванс зависит от отработанного времени и системы оплаты, а отпускные — от среднего заработка конкретного работника. Если никаких удержаний в примере не учитывать, арифметическая сумма двух начислений равна 45 000 рублей. В реальной выплате бухгалтер отдельно проверит НДФЛ и сумму к перечислению.
ИП может сделать один перевод или два. В расчетных документах он сохраняет отпускные отдельно от оплаты за первую половину месяца и выдает работнику понятную расшифровку начислений. Если бы перевод отпускных был назначен на 13 октября при начале отпуска 15 октября, это вышло бы за установленный срок. Совпадение с авансом на следующий день не устранило бы задержку: отпускные нужно было перечислить не позднее 12 октября.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Можно ли перечислить аванс и отпускные одним платежом?
Да, если на этот день обе выплаты уже рассчитаны и срок отпускных соблюден. В учете и расчетном листке суммы следует различать.
За сколько дней нужно выплатить отпускные?
Не позднее чем за три календарных дня до начала отпуска — часть девятая статьи 136 ТК РФ.
Можно ли выплатить отпускные позже, если работник согласен?
Согласие работника не отменяет установленный законом срок оплаты отпуска.
Что обязан сделать работодатель при задержке?
Выплатить причитающуюся сумму и денежную компенсацию по статье 236 ТК РФ; административная ответственность оценивается отдельно по обстоятельствам.
Обязательно ли разделять аванс и отпускные в платежке?
Нет требования делать два банковских перевода. Но начисления и их основания нужно раздельно отражать в расчетных документах и раскрывать работнику.
На что опираемся
- Трудовой кодекс РФ, статья 136 — Порядок, место и сроки выплаты заработной платы; срок оплаты отпуска. https://www.consultant.ru/document/cons_doc_law_34683/a0a891ee650687026ef53d5d1194983419be6793/
- Трудовой кодекс РФ, статья 236 — Материальная ответственность работодателя за задержку выплаты заработной платы и других причитающихся работнику выплат. https://www.consultant.ru/document/cons_doc_law_34683/7c8d2fe49f0c8b8d13723803f2e82228f99b6d7e/
- Налоговый кодекс РФ, статьи 223 и 424 — Дата фактического получения денежного дохода для НДФЛ и дата осуществления выплат для страховых взносов. https://www.consultant.ru/document/cons_doc_law_28165/7343a74dd3a6181387030c0bfcf71007254b4f5c/ ; https://www.consultant.ru/document/cons_doc_law_28165/b43f0a402b75bd6ec6bd56ba71c4b75d4e045801/
- Постановление Правительства РФ от 24.04.2025 № 540 — Действующее Положение об особенностях порядка исчисления средней заработной платы, применяется с 1 сентября 2025 года. https://www.consultant.ru/document/cons_doc_LAW_504093/92d969e26a4326c5d02fa79b8f9cf4994ee5633b/
- КоАП РФ, статья 5.27 — Административная ответственность за нарушение трудового законодательства; конкретную часть и санкцию определяют по обстоятельствам. https://www.consultant.ru/document/cons_doc_LAW_34661/7ff50b874c8cbce814266fd45eb5fff8b30449b6/