
Премия сотруднику: как оформить и учесть налоги без лишних начислений
Премия за результаты труда обычно входит в систему оплаты труда. Поэтому одного названия «бонус» или отсутствия выплаты в трудовом договоре недостаточно, чтобы исключить налоги и взносы. Разберём, какие документы нужны, как проверить налоговый режим и почему единой процентной надбавки для каждой выплаты нет.
Когда премия становится частью оплаты труда
Трудовой кодекс относит премии и другие поощрительные выплаты к стимулирующей части заработной платы. Правила системы оплаты труда устанавливаются в коллективном договоре, соглашении или локальном нормативном акте работодателя. В системе премирования следует описать виды выплат, условия, показатели, сроки и порядок определения размера. Конкретный набор зависит от того, как устроена оплата труда в компании; закон не требует одинакового для всех работодателей положения с единственным набором KPI. Если нужно проверить расчёт и документы, можно заказать расчёт зарплаты.
Связь выплаты с трудом оценивают по обстоятельствам: за что она начислена, как это связано с обязанностями сотрудника, предусмотрена ли система оплаты труда и как оформлено решение. Если деньги выдают за выполнение плана, качество работы, завершение проекта или иные трудовые результаты, это обычно вознаграждение в рамках трудовых отношений. Само название «подарок», «материальная помощь» или «бонус» не меняет природу выплаты, если фактически она является оплатой труда.
Не всякая передача денег работнику автоматически является премией. Например, социальная выплата или возмещение подтверждённых расходов может иметь иной правовой режим, но для него нужны реальные основания и документы. Нельзя превратить трудовую выплату в освобождённую от взносов компенсацию одним переименованием. Перед выплатой полезно письменно зафиксировать её назначение и проверить, соответствует ли фактическая ситуация выбранному виду выплаты.
Я прошу руководителя не ограничиваться словами «хорошо поработал»: заранее определите, какой результат считается основанием, кто его подтверждает и как рассчитывается выплата. Это снимает споры и позволяет объяснить сотруднику решение понятными критериями. Если премия зависит от усмотрения работодателя, условия такого решения тоже должны быть согласованы с действующими документами и трудовым законодательством.
НДФЛ и страховые взносы: два отдельных расчёта
Сумма премии, выплачиваемой работнику, как правило, включается в его доход. Работодатель, выступающий налоговым агентом, исчисляет и удерживает НДФЛ по правилам Налогового кодекса. Не следует автоматически применять к любой премии одну ставку: размер удержания зависит от применимых правил расчёта налоговой базы конкретного работника и периода. В практической статье безопаснее не обещать фиксированный процент, а проверить расчёт на дату начисления и выплаты. См. Также материал о том, как учитывать премии после увольнения.
Для страховых взносов отправная точка другая: объектом являются выплаты физическим лицам в рамках трудовых отношений, а база определяется с учётом предусмотренных Кодексом исключений. Поэтому производственная премия обычно облагается взносами. Но слово «любая» здесь неточно: закон отдельно устанавливает выплаты, которые не входят в базу или освобождены в предусмотренных случаях. Основание для исключения нужно сопоставлять с фактическим содержанием выплаты и подтверждать документами.
НДФЛ и страховые взносы нельзя объединять в одну условную надбавку «около тридцати процентов». Для взносов могут иметь значение тариф, предельная база, право на пониженный тариф и другие обстоятельства. НДФЛ рассчитывается по собственным правилам. Бухгалтеру следует проверить статус работодателя и сотрудника, общую базу выплат с начала расчётного периода и действующие для компании условия, а затем отразить каждый налог отдельно в учёте и отчётности.
В своей работе я отдельно проверяю начисления по каждому человеку и не вывожу налоговую нагрузку из усреднённой цифры в коммерческом предложении. Тарифы могут различаться в зависимости от обстоятельств работодателя, а база считается с начала расчётного периода. Поэтому сумму для бюджета можно оценить только после проверки действующих правил и данных по сотрудникам. Сотрудникам важно показать начисленную сумму и удержания в понятном расчёте, чтобы они могли сверить выплату.
Какие документы оформить до выплаты
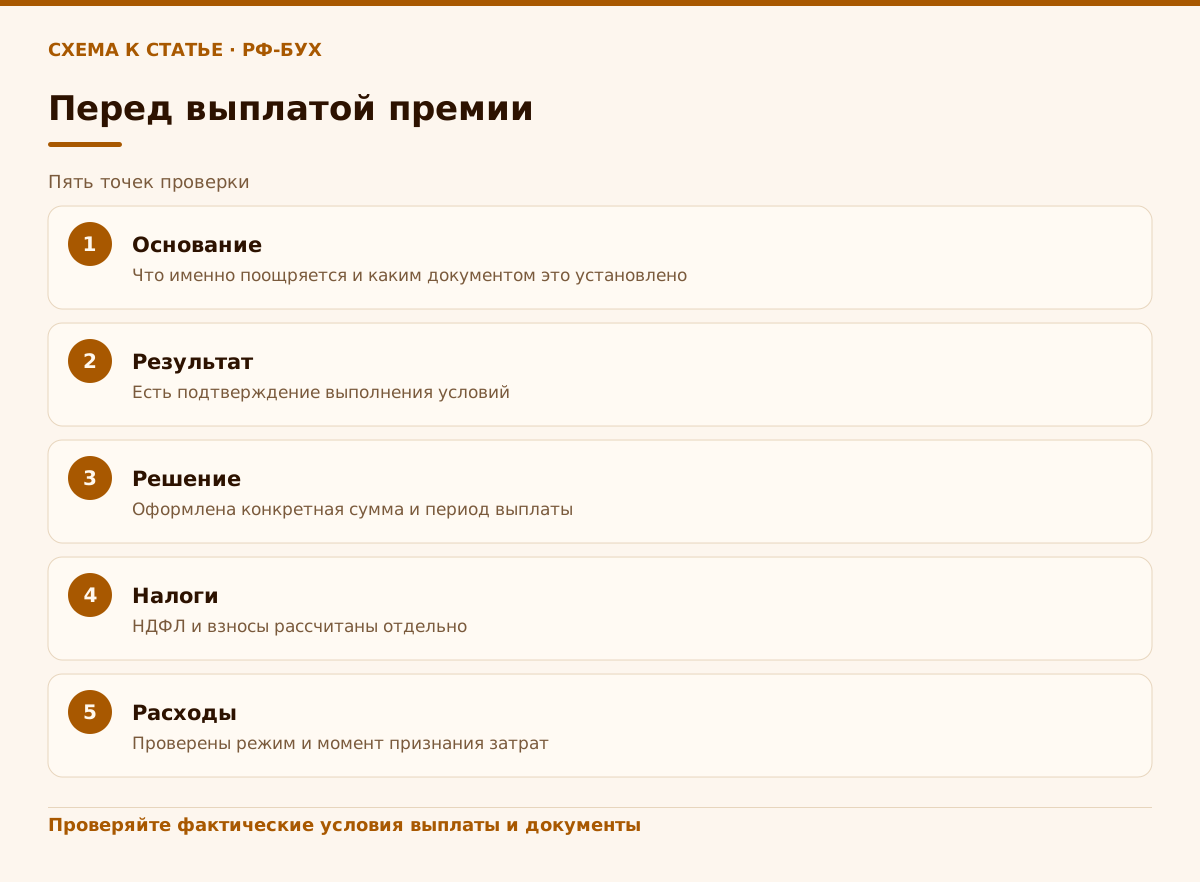
Начните с трудового договора и действующих правил оплаты труда. Если премиальная система постоянная, в локальном акте опишите виды премий и условия, по которым работник может на них претендовать. Укажите измеримые или проверяемые основания, период оценки, ответственных за подтверждение результата и способ определения суммы. Условия должны быть понятны сотрудникам и применяться последовательно. Для разовой выплаты проверьте, позволяют ли действующие документы принять отдельное решение и какой порядок оформления установлен внутри организации.
После проверки основания оформите документ о конкретном начислении: например, приказ или иной утверждённый работодателем документ с сотрудником, видом выплаты, периодом и основанием. Подтверждением результата могут быть отчёт подразделения, данные о выполнении показателей, акт завершения проекта либо другой первичный документ, который реально используется в работе. Не нужно собирать формальные бумаги, не отражающие фактическую причину премирования; важна прослеживаемая связь между правилами, результатом и суммой.
Премию включают в расчёт заработной платы, отражают в расчётных документах и учитывают при исполнении обязанностей налогового агента и плательщика взносов. Проверьте, что расчётная ведомость, регистр учёта и платёжные данные согласованы. Если выплата предусмотрена системой оплаты труда, не откладывайте оформление на момент проверки и не датируйте документы задним числом: корректировка должна показывать реальную дату принятия решения и причины исправления.
Документы должны образовывать понятную последовательность, а не папку из шаблонов. Например, положение задаёт критерии, отчёт показывает, что они выполнены, распорядительный документ фиксирует решение, а расчётные документы отражают начисление и выплату. Если в разных документах названы разные периоды или основания, бухгалтеру придётся выяснять, какая версия соответствует фактам. Я требую от своих бухгалтеров проверять именно эту связку до расчёта, а не после вопроса от сотрудника или инспекции.
Можно ли учесть премию в налоговых расходах
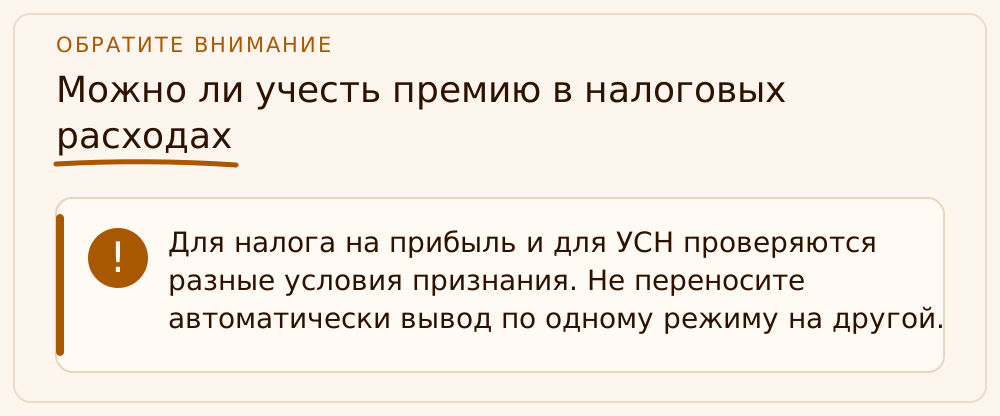
Для налога на прибыль премиальные выплаты могут относиться к расходам на оплату труда, если они предусмотрены трудовым или коллективным договором либо системой оплаты труда, соответствуют требованиям налогового законодательства и документально подтверждены. Одного приказа может быть недостаточно, если из документов не видно, почему выплата произведена и как связана с трудовыми отношениями. Одновременно нельзя обещать автоматическое признание расхода: проверяются условия конкретной выплаты, документы и применяемый метод налогового учёта.
Упрощённая система с объектом «доходы минус расходы» требует отдельной проверки. Расходы принимаются только в рамках предусмотренного Налоговым кодексом перечня; расходы на оплату труда в него включены. При этом порядок признания имеет значение: для оплаты труда действует кассовый принцип, и сумму учитывают после погашения задолженности в предусмотренном законом порядке. Наличие приказа само по себе не заменяет ни соответствие расхода перечню, ни факт оплаты.
Для объекта «доходы» расходы базу не уменьшают. Если организация или предприниматель совмещает режимы, применяет специальные тарифы либо выплачивает сотруднику не зарплатную компенсацию, нужны отдельные расчёты. Поэтому фраза «оформите премию, и она войдёт в расходы» некорректна без оговорок. Перед закрытием периода сверьте режим налогообложения, основание выплаты, документы, дату фактической оплаты и правила признания затрат.
Прибыльный режим и УСН нельзя сводить к одной фразе о «включении в расходы». По налогу на прибыль учитывают общие требования к экономической обоснованности и документальному подтверждению вместе с правилами для расходов на оплату труда. Для УСН перечень расходов установлен отдельно, а признание выплаты зависит от правил главы об упрощённой системе. При расхождении между договором, локальным актом и фактическими действиями не делайте вывод только по названию бухгалтерской проводки.
Если нужно проверить действующее положение о премировании и порядок расчётов, специалисты «РФ-БУХ» помогут сопоставить кадровые документы, начисления и налоговый учёт по вашей ситуации.
Исключения и типичные ошибки
В Налоговом кодексе перечислены суммы, которые при соблюдении условий не облагаются страховыми взносами. Это не означает, что работодатель вправе выбрать любую выплату и назвать её социальной. Для применения исключения нужно установить, что именно выплачено, на каком основании и выполнены ли предусмотренные законом требования. Материальная помощь, компенсация расходов, государственное пособие и премия за труд — разные виды выплат, и правила для одного вида нельзя без проверки применять к другому. Особые правила есть и для оплаты обучения сотрудника; их нужно проверять отдельно.
Распространённая ошибка — считать, что отсутствие премии в индивидуальном трудовом договоре освобождает её от взносов или НДФЛ. Это не так: важны основание и содержание выплаты. Другая ошибка — начислить вознаграждение за результат, но отразить его как не связанную с трудом помощь. Такая несогласованность между приказом, локальным актом, расчётом и фактическими обстоятельствами создаёт налоговый и трудовой риск. Сходный вопрос возникает при выплатах, похожих на подарки сотрудникам.
Не следует также заявлять, что любая плохо оформленная премия автоматически исключается из расходов либо что при проверке непременно назначат конкретный штраф. Последствия зависят от выявленного нарушения, его периода, расчётов и обстоятельств дела. Если обнаружена ошибка, сначала установите, что именно неверно: база, удержание, начисление, срок, отчётность или подтверждение расходов. Затем оформите исправления по применимым правилам и оцените необходимость уточнённой отчётности.
Если руководитель уже выплатил сумму без ясного основания, сначала соберите существующие документы и восстановите фактическую хронологию: когда принято решение, за какой период поощрение и что подтверждает результат. Не создавайте бумаги задним числом, чтобы придать выплате желаемый вид. По итогам проверки можно определить, нужно ли исправить начисления, отчётность или налоговый учёт; решение зависит от установленной ошибки и периода.
Рабочий порядок для бухгалтера и руководителя
До объявления премии руководитель и бухгалтер согласуют назначение выплаты, период и бюджет. Затем проверяют, что действующие документы описывают подходящий вид премирования и понятные условия. Если для разового поощрения требуется изменить локальный акт или трудовые условия, это делают установленным порядком до применения новых правил. Для регулярно выплачиваемой премии заранее закрепляют способ подтверждения результатов, чтобы решение не зависело от субъективного впечатления после завершения периода.
После выполнения условий ответственный руководитель фиксирует результат. Бухгалтер проверяет право сотрудника на выплату, сумму и документы, определяет налоговый режим премии, рассчитывает НДФЛ и страховые взносы отдельно, отражает начисление и выплату. Для налоговых расходов дополнительно проверяются налоговый режим работодателя, правовое основание выплаты и момент признания расхода. Если закон предусматривает исключение, в расчёте должна быть ссылка на конкретное основание и подтверждение фактов.
Перед сдачей отчётности полезна короткая сверка: начисления по сотрудникам сопоставлены с первичными документами; доходы и удержанный налог отражены в регистрах; база взносов рассчитана с учётом применимых правил; суммы выплаты совпадают с платёжными документами; расходы признаны в подходящем периоде. Эта последовательность помогает обнаружить расхождения до сдачи отчётов и не строить планирование фонда оплаты труда на условном проценте без проверки тарифов и базы.
Такой порядок не заменяет проверку конкретной ситуации: например, у компании могут быть пониженные тарифы, несколько налоговых режимов или локальные условия, которые влияют на расчёт. Если у выплаты нет понятного назначения либо локальный акт допускает несколько прочтений, разумнее проверить документы до начисления. Я предпочитаю выяснить это до выплаты, когда исправить процедуру проще и можно объяснить решение сотруднику без спора.
Учебный пример: как ИП Жуков П. Оформляет премию
Это учебный пример: ИП Жуков П. Планирует выплатить сотруднику премию за завершённый проект. В положении об оплате труда предусмотрено поощрение за результат проекта, а руководитель подготовил отчёт с описанием результата. Бухгалтер сверяет условия положения, период, сотрудника и способ расчёта; после утверждения выплаты оформляется распорядительный документ. Это условная ситуация, а не история реального клиента, проверки или решения налогового органа.
Затем бухгалтер включает выплату в расчёт заработной платы и отдельно определяет обязанности по НДФЛ и страховым взносам с учётом действующих правил и обстоятельств работодателя. Для налогового учёта проверяется режим ИП: при объекте УСН «доходы минус расходы» оцениваются перечень допустимых затрат, основание выплаты и фактическая оплата; при объекте «доходы» премия налоговую базу не уменьшает. Если применяется иной налоговый режим, условия признания проверяются по его правилам.
Итог проверки — не заранее обещанная экономия, а последовательная цепочка документов: правило премирования, подтверждение результата, решение о выплате, расчёт налогов и отражение оплаты. Если выяснится, что выплата не соответствует установленным условиям или подтверждений недостаточно, бухгалтер до выплаты уточнит основание и порядок оформления. Суммы налогов в примере не приводятся: они зависят от фактов, режима и параметров расчёта конкретного работодателя.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Облагается ли страховыми взносами премия, которой нет в трудовом договоре?
Отсутствие отдельной строки в трудовом договоре само по себе не освобождает выплату от взносов. Если по содержанию это вознаграждение в рамках трудовых отношений, оно обычно входит в объект обложения. Проверьте основание выплаты и предусмотренные законом исключения.
Можно ли назвать премию материальной помощью и не начислять взносы?
Одного названия недостаточно. Нужно, чтобы выплата действительно отвечала условиям соответствующего вида материальной помощи или другого исключения. Поощрение за трудовой результат нельзя вывести из базы простым переименованием.
Можно ли учесть премию при УСН?
При объекте «доходы минус расходы» расходы на оплату труда предусмотрены в перечне, но нужно подтвердить основание и соблюсти порядок признания, включая фактическую оплату. При объекте «доходы» такая выплата налоговую базу не уменьшает.
Нужен ли приказ на каждую премию?
Оформите решение о конкретной выплате документом, предусмотренным у работодателя, и подтвердите выполнение условий премирования. Требования к документу и процедуре проверьте по локальным актам и действующей системе оплаты труда.
Какую ставку заложить в бюджет на страховые взносы с премии?
Не используйте одну универсальную ставку без расчёта. Учитываются действующий тариф, предельная база, возможное право на пониженный тариф и другие обстоятельства работодателя. НДФЛ рассчитывается отдельно по правилам для доходов конкретного работника.
На что опираемся
- Трудовой кодекс РФ, статьи 129 и 135 — Состав заработной платы, стимулирующие выплаты и правила установления системы премирования. https://www.consultant.ru/document/cons_doc_LAW_34683/2daf98fda536fce2a991a111c7dded9267900baf/ и https://www.consultant.ru/document/cons_doc_LAW_34683/ec0a7a4cf2bbf1f8f89970fd480c3fc9ed860f82/
- Налоговый кодекс РФ, статьи 420–422 — Объект, база и исключения по страховым взносам. https://www.consultant.ru/document/cons_doc_LAW_28165/fa098053c64474d0bce6fdf7cf266b087965a092/ и https://www.consultant.ru/document/cons_doc_LAW_28165/db3283ea67466d62925205583461cb655f5662e8/ и https://www.consultant.ru/document/cons_doc_LAW_28165/30e4690deae106140c96017db18054a3175e14f6/
- Налоговый кодекс РФ, статья 226 — Обязанности налогового агента по НДФЛ. https://www.consultant.ru/document/cons_doc_LAW_28165/ecfd690acbabfd266e9d5c4ac0275726d4d0a7c1/
- Налоговый кодекс РФ, статьи 255 и 252 — Расходы на оплату труда и общие критерии признания расходов. https://www.consultant.ru/document/cons_doc_LAW_28165/7b1ea255e5f4f1ac2bb055d2d61a28b4a03f6856/ и https://www.consultant.ru/document/cons_doc_LAW_28165/ef9b3e2f8e3046127b2ef57fccf5141b694e2138/
- Налоговый кодекс РФ, статьи 346.16 и 346.17 — Расходы при УСН и момент их признания. https://www.consultant.ru/document/cons_doc_LAW_28165/2428f19fbea7040de2388dd179c39e787cc0d07d/ и https://www.consultant.ru/document/cons_doc_LAW_28165/ba2cbb06adca96da48ed323cea2d4d85a24fafcc/