
Как сдать ЕФС-1 в 2026 году и не перепутать сроки
У ЕФС-1 нет одного срока для всех сведений: дата зависит от раздела и кадрового события. В 2026 году действует обновлённая форма, утверждённая СФР. Ниже — как определить свой срок, сверить данные и исправить ошибку, а также чем отличаются финансовые санкции за сведения о работниках и взносы на травматизм.
Почему у ЕФС-1 нет одного срока сдачи
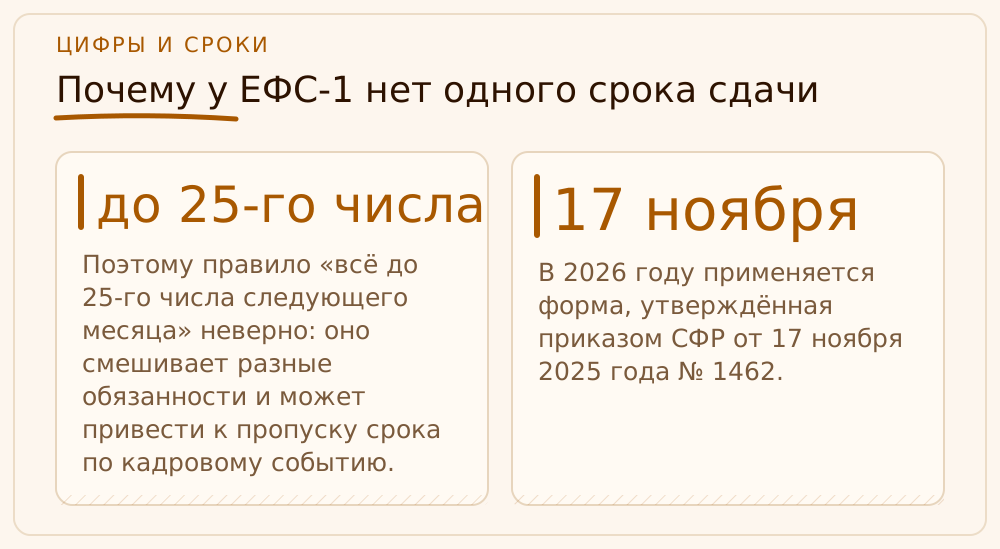
ЕФС-1 объединяет сведения персонифицированного учёта и данные о взносах на страхование от несчастных случаев. Разделы и подразделы можно представлять отдельно, в разные даты. Поэтому правило «всё до 25-го числа следующего месяца» неверно: оно смешивает разные обязанности и может привести к пропуску срока по кадровому событию. В 2026 году применяется форма, утверждённая приказом СФР от 17 ноября 2025 года № 1462. Перед отправкой проверьте, что используете саму действующую форму и порядок её заполнения, а не старый шаблон из сохранённой папки.
Сначала определите, что именно произошло: приём, увольнение или заключение договора ГПХ; кадровый перевод; окончание отчётного периода по взносам; либо случай, требующий сведений о стаже. Для каждого основания свой подраздел и срок. На сайте СФР опубликованы форма и отдельные разъяснения по её подразделам. Внутренний календарь удобен, но не заменяет проверку конкретного события и действующего порядка. Если нужен общий обзор изменений ЕФС-1 в 2026 году, он уже опубликован в материале об изменениях формы ЕФС-1; здесь оставлен только практический вопрос сроков и ответственности.
Я начинаю проверку с первичных кадровых документов и расчётов, а не с вопроса «какой отчёт сегодня сдаём». Так обнаруживается разница между датой приказа, заключения договора и датой окончания периода. Затем сверяю, какие данные уже были приняты фондом, чтобы не отправить исходные сведения повторно. Помощь с отчётностью нужна особенно там, где одновременно происходят кадровые изменения и начисления.
Какие сроки проверить по каждому подразделу
Для подраздела 1.1 срок привязан к кадровому событию. Сведения о приёме, увольнении, приостановлении или возобновлении трудового договора, а также о начале и окончании договора ГПХ подают не позднее следующего рабочего дня после соответствующего документа или события, установленного порядком. Для перевода, переименования и ряда других кадровых мероприятий действует срок до 25-го числа месяца, следующего за месяцем оформления события. Это не ежемесячный отчёт обо всех работниках: отправляют сведения о тех событиях, для которых возникла обязанность.
Подраздел 1.2 обычно представляют по итогам календарного года не позднее 25 января следующего года, но он требуется не по каждому сотруднику и не для любого работодателя в одинаковом составе. Есть предусмотренные правилами ситуации, когда сведения нужны раньше — например, для назначения пенсии или отдельных выплат. Раздел 2 с данными о взносах на травматизм сдают по итогам отчётного периода; его срок и способ представления сверяйте отдельно с правилами СФР и календарём страхователя. Нельзя переносить срок одного подраздела на другой только потому, что оба находятся внутри одной формы.
Если крайняя дата приходится на выходной или нерабочий праздничный день, проверьте перенос по официальному календарю и правилу для соответствующей обязанности. Например, СФР указывает для сведений за 2025 год срок подраздела 1.2 — 26 января 2026 года. Для другого года дата может сдвинуться иначе. Я не советую собирать годовой календарь из случайных публикаций: сверяйте дату на странице СФР непосредственно перед отправкой.
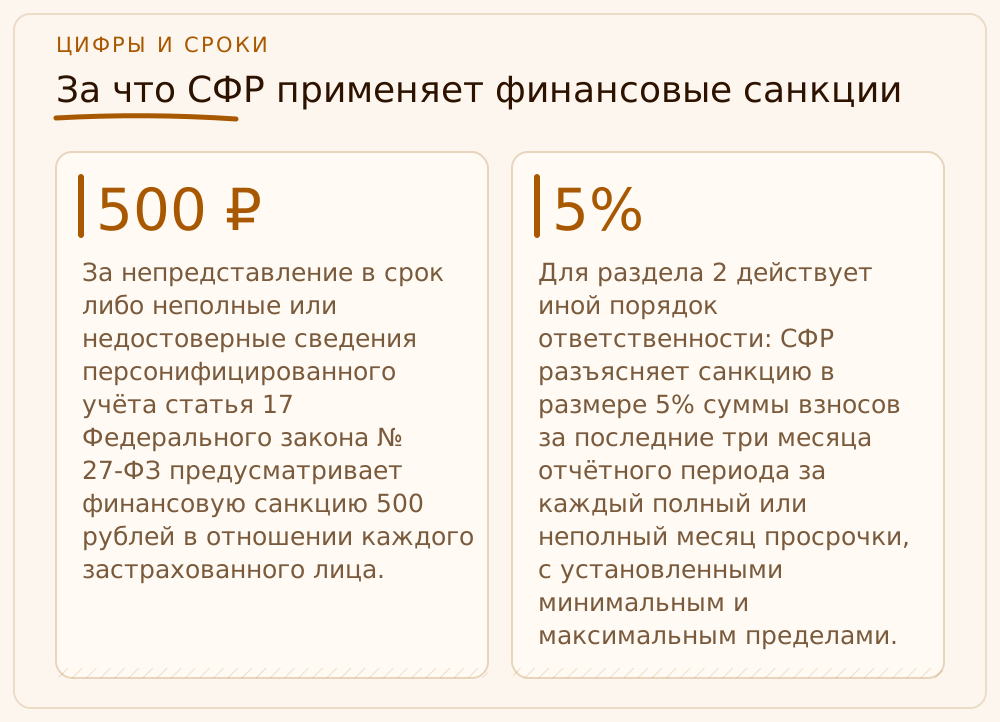
В рабочей таблице удобно хранить не одну колонку «ЕФС-1», а четыре поля: событие или период, нужный подраздел, крайний срок и подтверждение приёма. Отдельно назначьте ответственного за передачу кадровых документов бухгалтеру. Если приказ пришёл позже даты оформления или договор ГПХ зарегистрирован с задержкой, именно эта цепочка помогает быстро восстановить фактическую хронологию. Условное напоминание в календаре полезно только тогда, когда понятно, какое событие его запускает.
За что СФР применяет финансовые санкции
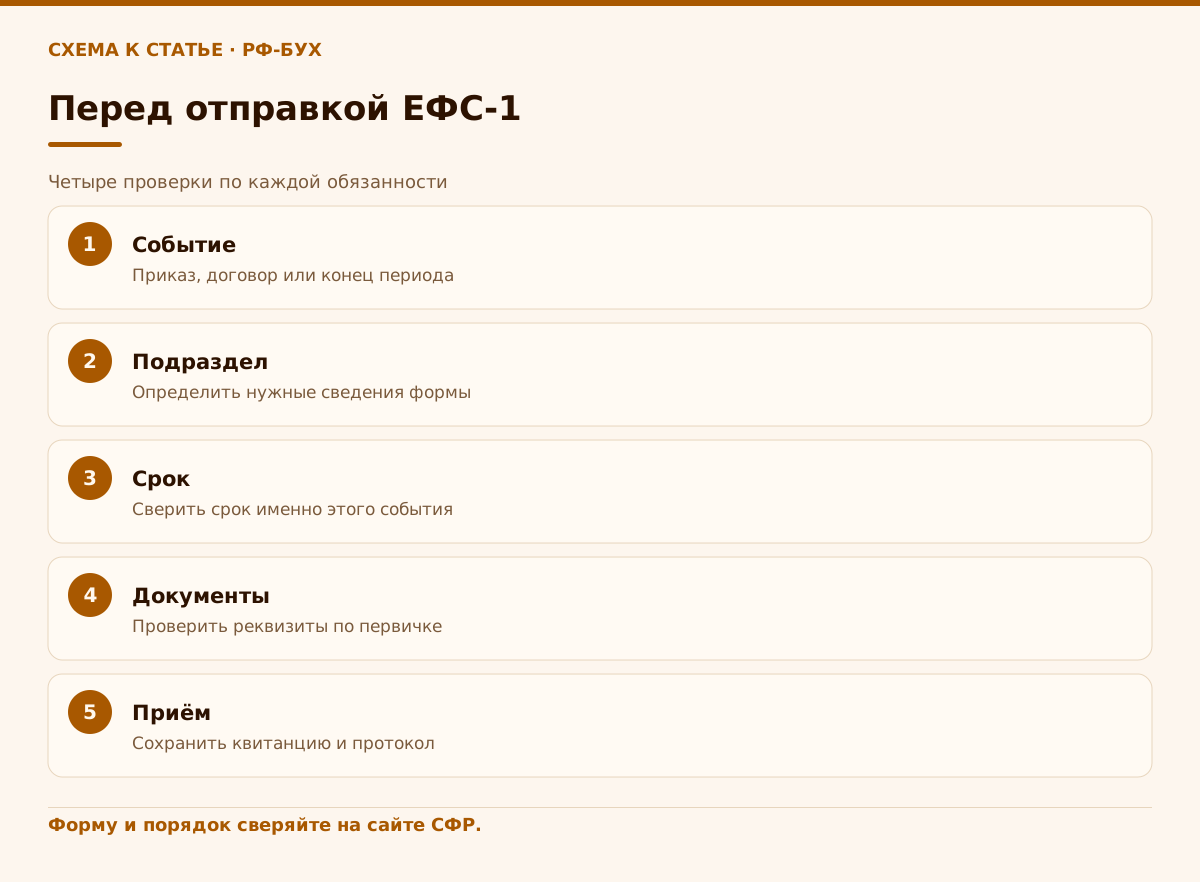
Нельзя объединять все санкции за ЕФС-1 в одну формулу. За непредставление в срок либо неполные или недостоверные сведения персонифицированного учёта статья 17 Федерального закона № 27-ФЗ предусматривает финансовую санкцию 500 рублей в отношении каждого застрахованного лица. За нарушение порядка представления сведений в электронном виде предусмотрена отдельная санкция. Эти правила относятся к соответствующим сведениям о застрахованных лицах, а не к любому разделу формы без разбора.
Для раздела 2 действует иной порядок ответственности: СФР разъясняет санкцию в размере 5 % суммы взносов за последние три месяца отчётного периода за каждый полный или неполный месяц просрочки, с установленными минимальным и максимальным пределами. Это отдельная ответственность за сведения о взносах на травматизм. Именно к ней относилась формула «5 % за месяц», ошибочно распространённая в исходном тексте на всю ЕФС-1. Сумму нельзя рассчитать, не зная состава нарушения и показателей отчёта.
В отношении должностного лица могут применяться положения КоАП; это самостоятельный вопрос и отдельное производство. Нельзя обещать, что любая ошибка автоматически приведёт к блокировке счёта или выездной проверке: такого универсального последствия для каждой ошибки в ЕФС-1 официальные разъяснения не устанавливают. Пени также не следует считать как санкцию за сам факт опоздания с формой. Они связаны с просрочкой уплаты взносов, а не заменяют финансовую ответственность за непредставление сведений.
Если фонд направил решение или требование, сначала установите, за какое именно нарушение оно вынесено: поздняя подача сведений о работниках, недостоверность, нарушение электронного порядка либо задержка раздела 2. Сохраните уведомление, квитанции, протоколы проверки, исходный документ и подтверждение исправления. Не рассчитывайте сумму по общему примеру из интернета: проверьте редакцию нормы, период, число застрахованных лиц и фактические данные о взносах. Общие правила по другим видам отчётности и последствиям опоздания собраны в отдельной статье о штрафах за несданную отчётность.
Что делать, если нашли ошибку или получили отказ
Если ошибку заметили сами, определите, какой подраздел содержит неверные сведения, и направьте исправленный вариант по правилам заполнения. Для сведений о трудовой деятельности исправление может требовать отменить прежнюю запись и передать правильную; для раздела 2 используется корректирующая форма с предусмотренным составом листов. Не отправляйте повторно весь отчёт наугад: исходная, отменяющая и корректирующая формы имеют разное назначение.
Если о неточности сообщил СФР, внимательно прочитайте код и текст уведомления. СФР разъясняет, что на устранение ошибок, обнаруженных фондом в подразделе 1.1 и отражённых в уведомлении, даётся пять рабочих дней. В отдельных случаях своевременное исправление в этот срок служит основанием для неприменения финансовых санкций. Проверьте дату получения уведомления и сохраните доказательства исправления и отправки. Это правило нельзя без проверки распространять на любые нарушения и любые подразделы.
При отказе в приёме сначала изучите протокол: он показывает, какие сведения не приняты и почему. Затем сверяйте ошибочное поле с первичным документом, исправляйте данные и отправляйте отчёт в требуемом типе. Если сведения приняты частично, уточните статус каждой записи: исправить нужно именно непринятые или неверные данные, а не механически повторить пакет. Квитанция об отправке подтверждает передачу файла, но сама по себе не всегда подтверждает, что сведения приняты к учёту.
Я требую от бухгалтеров сохранять не только итоговый файл, но и подтверждение приёма, протокол контроля и источник каждого спорного реквизита. Если данные о кадровом событии и расчёте не совпадают, остановитесь и восстановите последовательность документов до повторной отправки. Это быстрее, чем многократно менять файл и потом выяснять, какая версия попала в фонд. Мы в «РФ-БУХ» сверяем состав сведений, документы и протоколы СФР; такой разбор особенно полезен, когда срок уже близко.
Как организовать подготовку без аврала
Ведите реестр кадровых событий с датой документа, ответственным и датой передачи в бухгалтерию. Кадровый специалист или руководитель должен оперативно сообщать бухгалтеру о приёме, увольнении, переводе и договорах ГПХ. Для подраздела 1.2 заранее выделяйте сотрудников, по которым сведения действительно требуются, а для раздела 2 готовьте данные по начислениям взносов на травматизм и проводите сверку с расчётами за период.
Перед отправкой проверьте идентификаторы работников, реквизиты организации, даты, вид мероприятия, периоды и соответствие первичным документам. Используйте официальный порядок заполнения и актуальный формат, а также проверяйте результат обработки в системе СФР. Не считайте техническую проверку полной правовой проверкой: программа может найти форматную ошибку, но не подтвердит, что дата приказа и содержание события верны.
Сделайте контроль двух этапов. Сначала ответственный готовит сведения и прикладывает основание; затем другой сотрудник проверяет ключевые поля и срок. После отправки ответственный отслеживает квитанцию и статус приёма. Если система недоступна или пришёл протокол с ошибками, зафиксируйте время, сохраните сообщения и сразу используйте предусмотренный канал связи с фондом. Не ждите последнего дня, чтобы впервые выяснить, кто обладает полномочиями на подписание и отправку. После закрытия каждого периода ответственный подтверждает, что отправлены именно те сведения, обязанность по которым возникла, и что в реестре осталась отметка о результате проверки. Такой контроль помогает отличить отсутствие обязанности от забытого отчёта и не создавать лишние корректировки.
Я смотрю на отчётность как на продолжение кадрового и расчётного процесса. Когда документы передают вовремя, а роли и контроль определены заранее, ЕФС-1 перестаёт быть внезапным проектом в последний вечер. Мои бухгалтеры сверяют календарь обязанностей, исходные документы и результат приёма; если у бизнеса нет внутреннего ресурса для этой работы, проще передать нам учёт и отчётность целиком.
Учебный пример: проверка обязанности перед отправкой
Это учебный пример: у условного ИП Фролов М. В течение месяца оформлены приём сотрудника и договор ГПХ с другим исполнителем. Бухгалтер не ставит обе записи в календарь на 25-е число, а разделяет события и определяет срок подраздела 1.1 по каждому основанию на официальной странице СФР.
Перед отправкой бухгалтер сверяет приказ о приёме и договор ГПХ, проверяет персональные данные и формирует сведения отдельно по соответствующим событиям. После передачи файла он сохраняет подтверждение приёма и проверяет, что статус относится к обеим записям. Сумму санкции здесь не рассчитываем: для неё потребовались бы конкретное нарушение, применимая норма и фактические данные.
Если СФР сообщает об ошибке в одной записи, бухгалтер изучает протокол, исправляет только нужные сведения по правилам формы и фиксирует дату повторной отправки. Этот порядок не обещает автоматического освобождения от ответственности: применимость срока исправления и последствия зависят от вида ошибки и уведомления.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Нужно ли сдавать всю ЕФС-1 до 25-го числа?
Нет. Срок зависит от подраздела и события: например, отдельные кадровые сведения подают на следующий рабочий день, а другие — до 25-го числа следующего месяца.
Какая форма действует в 2026 году?
Форма и порядок заполнения утверждены приказом СФР от 17.11.2025 № 1462.
Какой штраф за просрочку сведений о работниках?
Статья 17 Закона № 27-ФЗ предусматривает 500 рублей за каждое застрахованное лицо за непредставление в срок либо неполные или недостоверные сведения.
Ко всей ЕФС-1 применяется штраф 5 %?
Нет. Эта формула относится к нарушению срока представления сведений раздела 2 о взносах на травматизм и рассчитывается по специальным правилам.
Сколько времени даётся на исправление ошибки после уведомления СФР?
Для ошибок в подразделе 1.1 СФР указывает пять рабочих дней. Проверьте вид ошибки, текст уведомления и дату получения.
На что опираемся
- СФР: сроки и представление отчётности — Состав формы, сроки по подразделам 1.1 и 1.2, раздельная подача: https://sfr.gov.ru/employers/general_information/reporting/
- Приказ СФР от 17.11.2025 № 1462 — Официальная страница приказа, утвердившего форму ЕФС-1 и порядок заполнения: https://sfr.gov.ru/order/individual_records/~12288
- СФР: финансовые санкции по ЕФС-1 — Размеры санкций по статье 17 Федерального закона № 27-ФЗ, включая сведения о работниках и раздел 2: https://sfr.gov.ru/employers/lk_insurer/baza_znanij/finsankcii_efs1_27fz
- СФР: ответы по подразделу 1.1 — Порядок исправления сведений и срок устранения ошибок по уведомлению: https://sfr.gov.ru/files/id/press_center/pr/liflet/2026/20_Rabotodatelyam_o_edinoy_forme_otchetnosti_2026.pdf
- СФР: ответы по подразделу 1.2 — Периодичность и отдельные случаи подачи сведений о страховом стаже: https://sfr.gov.ru/employers/general_information/reporting/faq_sub_2/