
Налоговая выставила инкассо на счёт: как проверить решение о взыскании и разблокировать деньги
Если ФНС списывает деньги со счёта, значит, на едином налоговом счёте висит отрицательное сальдо, а инспекция вынесла решение о взыскании и отправила банку поручение. Сначала проверьте в личном кабинете, на какую сумму и когда вынесено решение, потом погасите именно текущее сальдо. Ниже порядок действий, сроки и случаи, когда решение можно оспорить.
Что такое решение о взыскании и чем оно отличается от «инкассо»
Начну с терминов, потому что на них спотыкаются даже опытные директора. «Инкассо» — это бытовое название. Юридически у вас два разных документа. Первый — решение о взыскании задолженности за счёт денежных средств на счетах, его выносит налоговая инспекция по статье 46 Налогового кодекса. Второй — поручение на перечисление, которое инспекция на основании этого решения отправляет в ваш банк. Банк деньги не выдумывает и не спорит с налоговой: он получает поручение и исполняет его. Поэтому разговаривать с банком про «почему списали» бессмысленно, вопрос нужно адресовать инспекции.
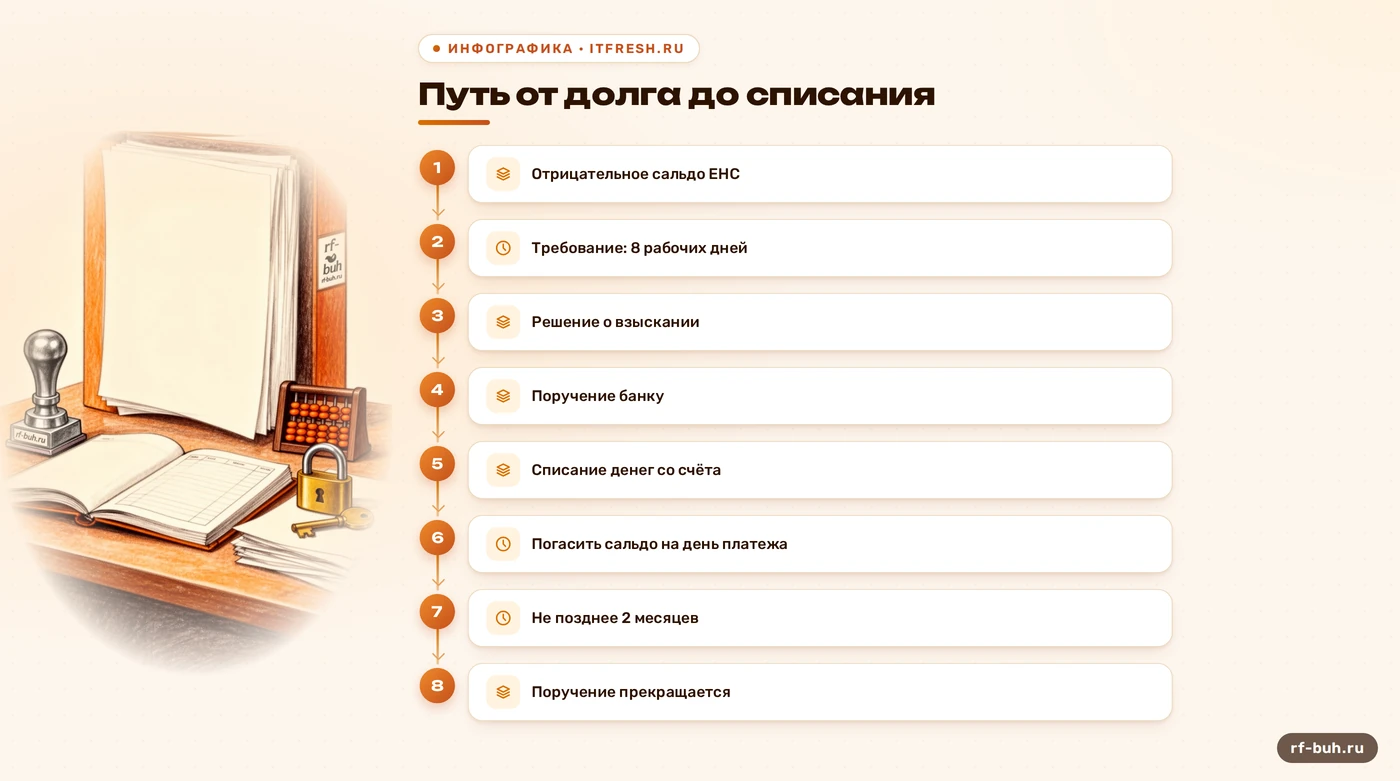
Откуда вообще берётся решение. С 2023 года все расчёты с бюджетом идут через единый налоговый счёт. Когда обязанность больше внесённых денег, возникает отрицательное сальдо. Затем налоговая направляет требование об уплате задолженности (статьи 69 и 70 НК РФ). Срок на исполнение требования — восемь рабочих дней с даты получения, если в самом требовании не указан более длинный. Требование формируется один раз на сумму отрицательного сальдо и действует, пока сальдо не станет нулевым или положительным. Если за этот срок денег на счёте не прибавилось, инспекция получает право принять решение о взыскании.
Вот вся цепочка в одной таблице. Держите её перед глазами, когда будете разбираться, на каком этапе вы оказались. | Этап | Что происходит | Что видно вам | |---|---|---| | Отрицательное сальдо | Обязанность больше суммы на ЕНС | Минус в личном кабинете | | Требование | Срок на уплату, как правило, 8 рабочих дней | Документ в кабинете или по почте | | Решение о взыскании | Инспекция принимает решение по статье 46 НК РФ | Документ в кабинете, в течение шести дней после вынесения | | Поручение банку | Банк списывает деньги со счетов | Списания и отказы платежей | Главное, что надо усвоить: к моменту списания вы должны были получить минимум два документа, требование и решение. Если вы про них слышите впервые, значит, они, скорее всего, лежали в личном кабинете, который никто не открывал.
Часто просто не знают, что личный кабинет юрлица или ИП в ФНС — основной канал связи с инспекцией. Решение о взыскании доводится до сведения организации или предпринимателя по телекоммуникационным каналам связи или через личный кабинет в течение шести дней после вынесения. Если передать так не получилось, его отправляют заказным письмом, и оно считается полученным по истечении шести дней со дня отправки. Отсутствие вашей привычки заходить в кабинет в этой схеме никого не смущает. Ситуация, когда директор «ничего не получал», на практике чаще означает, что письмо пришло на электронную подпись, к которой доступ имеет бывший бухгалтер, а не он сам. Когда нужно просто навести порядок с кабинетом, подключением и отчётностью, мы берём это в рамках ведения бухгалтерского учёта: настраиваем уведомления и доступы, чтобы такие документы не пропадали.
Как проверить, какая задолженность и по какому решению взыскивается
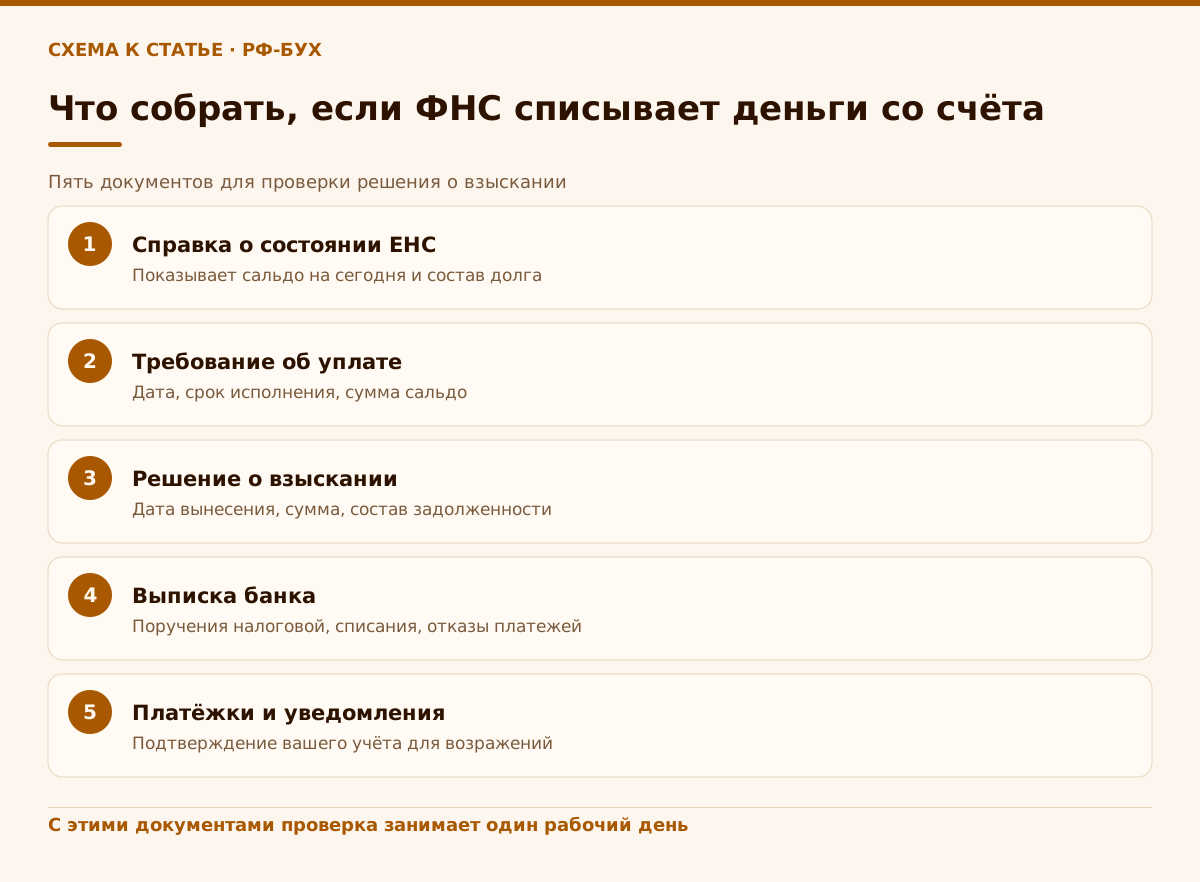
Первое действие в такой ситуации не звонок и не паника, а ревизия. Нужно ответить на три вопроса: какая сумма в минусе, откуда она взялась и есть ли на неё законное решение. Заходите в личный кабинет налогоплательщика на сайте nalog.gov.ru и смотрите раздел с состоянием единого налогового счёта. Закажите справку о состоянии расчётов, это быстрее, чем гадать. Рядом лежат требование и решение о взыскании: у них есть дата, и именно с этих дат считаются сроки, которые мы разберём в следующем разделе.
Сумму долга сравните со своим учётом. Расхождений бывает три вида. Первый: налоговая начислила то, что вы считали уплаченным, например, потому что деньги по очередности ушли в другое место. Если деньги на ЕНС были, но вы хотели направить их в счёт будущих платежей или за другую компанию, я отдельно писала, как зачесть деньги и когда зачёт срабатывает. Второй: сумма включает пени, а пени растут каждый день, пока сальдо отрицательное. Третий: вы подали уточнённую декларацию или уведомление, и обязанность пересчиталась, а в кабинете вы смотрите старый срез.
Теперь сам документ. На решении посмотрите четыре вещи: дату вынесения, дату требования, на основании которого оно принято, сумму и состав задолженности (налог, пени, штраф). Если дата решения позже двух месяцев после истечения срока исполнения требования, это уже повод для возражений, но об этом ниже. Если сумма в решении сильно отличается от того, что вы видите в кабинете сейчас, не пугайтесь: сальдо живое, оно меняется при каждом платеже и каждом начислении. Банк при этом списывает в пределах актуального отрицательного сальдо, а не механически сумму из старого документа.
Последний шаг проверки: посмотрите, что фактически делает банк. Запросите выписку по всем счетам, найдите списания по поручениям налогового органа и отказы в платежах «из-за недостатка средств или очередности». Списано всё уже сейчас, и сальдо после этого ушло в ноль? Тогда поручение прекращает действие: оно действует до тех пор, пока на ЕНС сальдо отрицательное. Не ушло и деньги продолжают уходить по мере поступлений? Значит, поручение исполняется частями, и каждый приход на счёт будет подчищаться до полного погашения.
- Личный кабинет ФНС: состояние ЕНС и справка о сальдо на сегодняшнюю дату.
- Требование об уплате: дата, срок исполнения, сумма отрицательного сальдо.
- Решение о взыскании: дата вынесения, сумма, состав (налог, пени, штраф).
- Выписка банка: какие поручения налоговой получены, сколько уже списано, что в очереди.
- Собственный учёт: платежи, уведомления, декларации, то есть откуда должна была быть другая цифра.
Когда решение о взыскании можно оспорить: сроки и ошибки инспекции
Теперь о самом больном. Многие владельцы с порога решают «буду воевать» или, наоборот, «всё законно, платим». Оба подхода плохие, нужно смотреть, соблюдена ли процедура. Налоговая ограничена сроками. Решение о взыскании принимается после истечения срока исполнения требования, но не позднее двух месяцев после этого срока. Решение, принятое позже, считается недействительным и исполнению не подлежит. Только сама инспекция такое решение обычно не отзывает: о пропуске срока придётся заявить вам, жалобой. Инспекция в таком случае не теряет право взыскать долг, но идти ей придётся в суд, а не в банк. Для суда у неё тоже есть срок, шесть месяцев после истечения срока исполнения требования.
В интернете до сих пор пишут, что решение о взыскании можно принять в течение шести месяцев. Это путаница: шесть месяцев относятся к обращению в суд, а не к решению о взыскании со счёта. Проверяйте, какую именно процедуру применила инспекция. Если вынесено решение по статье 46, смотрите двухмесячный срок. Если инспекция идёт в суд, считайте шесть месяцев. Путать эти сроки в споре дорого, поэтому привыкайте к привычке смотреть даты на самих документах.
Что ещё стоит искать. Первое: было ли вообще требование, и получили ли вы его. По статье 70 НК РФ (в редакции закона № 259-ФЗ от 08.08.2024) требование направляется не позднее трёх месяцев со дня, когда отрицательное сальдо превысило 3 000 рублей, а если минус не больше 3 000, но больше 500 рублей, — не позднее года с момента, когда он превысил 500 рублей. Второе: не погашена ли уже задолженность к моменту решения, например, вы заплатили, а ФНС не успела отразить платёж. Третье: корректна ли сумма сальдо: ошибка в начислении по декларации или по уведомлению тянет за собой пени и всю цепочку. Четвёртое: нет ли ошибки в реквизитах и КБК, из-за которой деньги легли «не туда».
Особый случай: инкассо на фоне камеральной проверки или спора по акту. Если задолженность появилась по итогам проверки, у вас должны были быть возражения и шанс обжаловать решение до его вступления в силу. Как этим пользоваться, я описывала в материале про возражения на акт проверки. А если вы только ждёте результатов проверки и боитесь, чем всё закончится, полезно понимать, как устроена камеральная налоговая проверка: почти все решения, по которым потом списывают деньги, рождаются там.
Теперь честно. Если процедура соблюдена, сроки не нарушены, сумма верна, оспаривать нечего, и самое разумное, что вы можете сделать, закрыть сальдо и остановить пени. Борьба «из принципа» стоит дороже самой задолженности: пока вы спорите, пени идут, а счёт остаётся под ударом. Я прямо говорю клиентам: сначала погашаем бесспорную часть, а спорную оформляем возражениями и жалобой.
Если вы сомневаетесь, где здесь ошибка, а где законная процедура, просто принесите нам документы. Мы в «РФ-БУХ» проверяем даты, суммы и основание за один рабочий день, после чего вы знаете, платить или оспаривать, а мои бухгалтеры готовят расчёт и жалобу. Первая консультация бесплатная.
Что делать сегодня: остановить списания и вернуть счёту работоспособность
Задача номер один не победа в споре, а работающий счёт. Налоговое поручение стоит в очереди, а у вас зарплата, поставщики и аренда. По статье 855 Гражданского кодекса бесспорные поручения налоговых органов на списание налогов относятся к третьей очереди. В ней же стоят платёжки по зарплате. Внутри очереди банк идёт по календарной очерёдности: если поручение налоговой пришло раньше, ваша зарплатная платёжка встанет за ним. Вот почему при зависшем инкассо «не проходят платежи»: картотека банка забита, а деньги, которые приходят, сразу уходят на погашение долга.
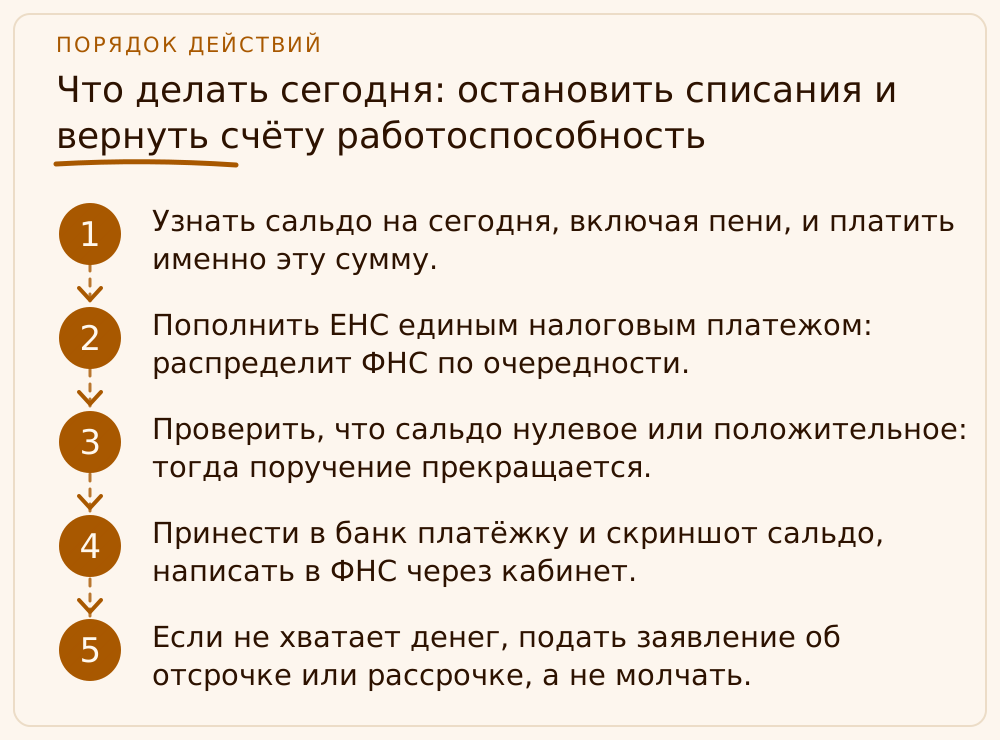
Порядок действий такой. Первое: узнайте точную сумму отрицательного сальдо на сегодня, вместе с пенями. Платить нужно именно её, а не цифру из старого требования, потому что исполнением требования считается уплата в размере сальдо на дату исполнения. Второе: пополните ЕНС одним платежом (единый налоговый платёж) на эту сумму. Платить отдельно «по реквизитам» конкретного налога не нужно: деньги встанут на общий счёт, и налоговая сама разнесёт их по очередности из статьи 45 НК РФ. Третье: убедитесь, что сальдо стало нулевым или положительным. Как только оно такое, поручение в банке прекращает действие, и банк его больше не исполняет.
Четвёртое: идите в банк с подтверждением. Приложите платёжное поручение, скриншот сальдо из личного кабинета и попросите зафиксировать, что поручение снято или прекращено. Если ограничения не сняли, пишите в налоговую: через личный кабинет можно направить обращение об отмене приостановления операций, а на сайте ФНС есть сервис «Оперативная помощь: разблокировка счета и вопросы по ЕНС», по которому о статусе блокировки перезванивают в течение суток. Не поленитесь приложить документы, которые показывают погашение, чтобы не получить формальный ответ.
Пятое, и об этом забывают: не путайте две разные блокировки. Есть блокировка по статье 46, то есть взыскание долга. Есть приостановление операций по счёту по статье 76 НК РФ, которое применяют, например, когда декларация или расчёт опоздали больше чем на 20 дней. Причём при долге инспекция обычно тоже приостанавливает операции по статье 76, но только в пределах отрицательного сальдо ЕНС, и снимает это после погашения всего долга, а блокировку за отчётность — не позднее следующего рабочего дня после её сдачи. Лечатся они по-разному: в первом случае гасят сальдо, во втором сдают отчётность. Если вы увидели «счёт заблокирован» и не разобрались, какой именно случай ваш, вы начнёте платить деньги, а нужно было сдать декларацию, или наоборот.
Шестое: если денег на ЕНС объективно нет, а закрыть минус сегодня невозможно, не молчите. Уточняйте с инспекцией варианты отсрочки или рассрочки, это отдельная процедура с заявлением и обоснованием. Но она не отменяет то, что уже решено, и не гарантирует результат. Рабочий минимум: закройте то, что можете, и по остатку подайте заявление, а не ждите, что налоговая «забудет».
- Узнать сальдо на сегодня, включая пени, и платить именно эту сумму.
- Пополнить ЕНС единым налоговым платежом: распределит ФНС по очередности.
- Проверить, что сальдо нулевое или положительное: тогда поручение прекращается.
- Принести в банк платёжку и скриншот сальдо, написать в ФНС через кабинет.
- Если не хватает денег, подать заявление об отсрочке или рассрочке, а не молчать.
Жалоба и суд: как оспорить решение о взыскании, если вы правы
Допустим, вы нашли нарушение: пропущены сроки, сумма завышена, платёж не учтён. Дальше идём по лестнице. Сначала жалоба в вышестоящий налоговый орган, то есть в управление ФНС по региону. Подаётся она через инспекцию, которая вынесла решение, а та обязана переслать её наверх вместе с материалами. Общий срок подачи по статье 139 НК РФ составляет один год с того дня, как вы узнали или должны были узнать о нарушении ваших прав. Не затягивайте: чем позже вы пишете, тем больше пеней набежало и тем меньше шансов на понятный диалог. Жалоба пишется по делу: какая норма нарушена, какие даты, какая сумма, приложены копии.
Дальше важная вещь, о которой владельцы узнают поздно. Сама по себе подача жалобы не останавливает взыскание. Деньги продолжат уходить. Чтобы приостановить исполнение, нужно отдельное заявление, и решать вопрос будет вышестоящий орган или суд. Иногда для этого запрашивают обеспечение, например, банковскую гарантию, и этот порядок меняется, поэтому точные условия я рекомендую сверять на дату подачи с действующей редакцией Налогового кодекса. Если ваш бизнес не выдержит двух месяцев замороженного счёта, ставьте задачу иначе: сначала гасите бесспорную часть, а спорную сумму оспаривайте отдельно.
Если управление отказало или промолчало, следующий уровень арбитражный суд. После решения управления по жалобе (или после истечения срока на её рассмотрение) на обращение в суд у вас три месяца (статья 138 НК РФ, часть 4 статьи 198 АПК РФ), и этот срок не ждёт, пока вы подготовите документы. Я советую готовить заявление в суд параллельно с жалобой, особенно когда спор о сумме большой, а срок уже подпирает. Суд — это отдельные расходы, время и юрист, и не всегда они оправданы: оценивайте цену ошибки инспекции против цены процесса.
Что приложить к любой жалобе. Копию решения о взыскании и требования с отметками о получении. Платёжные документы, которые доказывают погашение. Расчёт вашей позиции с цифрами. Справку о состоянии ЕНС на дату решения. Выписку банка о списаниях. Практический лайфхак: ведите хронологию на одном листе, с датами, от формирования сальдо до списания. Когда мы в «РФ-БУХ» готовим жалобу, такая таблица занимает первый лист, и инспектор сразу видит, какой срок нарушен.
Отдельно предупрежу про главную ловушку: решение, вынесенное по итогам проверки, и решение о взыскании по ЕНС — разные документы с разным порядком обжалования. Для первого есть апелляционная жалоба и свои сроки, для второго общий порядок. Если вы перепутаете, вы потеряете время, а сроки пойдут против вас. Поэтому первый вопрос к документу: что это такое и откуда оно взялось.
Как не получить решение о взыскании в следующий раз
Решение о взыскании не падает с неба. Оно приходит через несколько недель после того, как сальдо ушло в минус, и всё это время система предупреждает вас: сообщения в кабинете, требование, рост пеней. Просто их никто не читает. Первое, что я делаю у новых клиентов, настраиваю мониторинг ЕНС: проверка сальдо не реже раза в неделю и сразу после каждого срока уплаты. Это занимает пять минут, и она стоит всех нервов, которые вы потратите на разблокировку счёта.
Второе: держите календарь по ЕНС. Единый срок уплаты большинства налогов и взносов — 28-е число, уведомление об исчисленных суммах подаётся не позднее 25-го числа. Не подали уведомление вовремя — деньги на ЕНС не закрепляются за налогом и могут уйти на погашение других долгов, а когда налог всплывёт в декларации, на дату срока уплаты образуется минус с пенями, потом требование, потом решение. Плюс отдельный штраф за неподанное уведомление. Я требую от своих бухгалтеров подтверждать подачу уведомления скриншотом принятого документа, а не словами «отправила». Для директора правило ещё проще: деньги должны быть на ЕНС за день до срока, а не в последний день.
Третье: не откладывайте мелкий минус. Пени идут на всю сумму отрицательного сальдо, а не на отдельный налог, и маленький забытый долг тихо растёт и тащит за собой требование. Четвёртое: назначьте одного человека, который читает кабинет ФНС. Не «бухгалтер, если не уволилась», а конкретный сотрудник или аутсорсер с зафиксированными обязанностями. Без этого вся система держится на удаче.
И честный вывод. Если вы дошли до решения о взыскании, это не катастрофа, а сигнал, что процесс уплаты налогов у вас не налажен. Одни исправляют его сами, внедрив календарь и контроль сальдо, другие передают на сопровождение. Выбирайте, что реально будете соблюдать. Мы берём ЕНС на себя от 3 000 рублей в месяц в составе ведения учёта и отчётности, и для большинства малых бизнесов это дешевле, чем одна заблокированная неделя.
Учебный пример: ООО «Лесная артель» и списание 180 000 рублей
Это учебный пример: ООО «Лесная артель» (производство мебели) в конце июля не доплатило до срока 268 400 рублей, и на ЕНС образовалось отрицательное сальдо. Уведомление об исчисленных суммах директор считал делом бухгалтера, а бухгалтер ушла в отпуск. Требование об уплате пришло в личный кабинет, но кабинет открывали только по квартальным срокам. Восьмидневный срок прошёл, а в октябре инспекция вынесла решение о взыскании и отправила поручение в банк. В день поступления оплаты от покупателя на 180 000 рублей банк списал всю сумму по поручению налоговой, а платёж поставщику древесины не прошёл.
Директор позвонил нам с формулировкой «налоговая украла выручку». Мы запросили справку о сальдо и сверили даты. Сумма была корректной, требование направлено в срок, решение вынесено в пределах двух месяцев после его истечения. Оспаривать было нечего. После списания 180 000 рублей остаток долга составил 268 400 минус 180 000, то есть 88 400 рублей плюс пени, начисленные на отрицательное сальдо. Мы получили точную сумму на день платежа из кабинета, пополнили ЕНС одним платежом, убедились, что сальдо стало нулевым, и отправили в банк подтверждение с запросом о снятии поручения.
Платёж поставщику ушёл на следующий рабочий день, а в зарплатную очередь поручение налоговой больше не вставало. Руководитель получил от нас календарь: уведомление до 25-го, деньги на ЕНС до 28-го и еженедельная проверка сальдо. Выручка вернулась в оборот, а стоимость урока составила пени и три дня заблокированных платежей, а не недели простоя.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
В какой срок налоговая может вынести решение о взыскании со счёта?
Решение принимается после истечения срока исполнения требования об уплате, но не позднее двух месяцев после этого срока (статья 46 НК РФ). Решение, принятое позже, считается недействительным и исполнению не подлежит, тогда инспекция вправе обратиться в суд.
Как быстро я узнаю о решении о взыскании?
Решение доводится до налогоплательщика в течение шести дней после вынесения через личный кабинет или по телекоммуникационным каналам связи. Если так не получилось, его присылают заказным письмом, оно считается полученным по истечении шести дней со дня отправки.
Сколько платить, чтобы банк перестал списывать деньги?
Сумму отрицательного сальдо ЕНС на дату платежа вместе с пенями, а не цифру из старого требования. Когда сальдо становится нулевым или положительным, поручение налогового органа прекращает действие. Точную сумму смотрите в личном кабинете в день оплаты.
Почему не проходят платежи поставщикам и зарплата?
Поручения налоговой на списание налогов и зарплатные платёжки находятся в одной, третьей очереди по статье 855 ГК РФ, и банк исполняет их по календарной очерёдности. Если поручение налоговой пришло раньше, ваши платежи встают за ним, пока долг не погашен.
Останавливает ли жалоба списание денег?
Нет. Подача жалобы в вышестоящий налоговый орган сама по себе взыскание не приостанавливает. Для приостановки нужно отдельное заявление, условия которого лучше уточнять на дату подачи. Бесспорную часть долга разумно погасить сразу.
Чем блокировка за долг отличается от блокировки за несданную декларацию?
Взыскание по статье 46 НК РФ связано с долгом и снимается погашением отрицательного сальдо. Приостановление операций по статье 76 НК РФ за несданную декларацию снимают только после сдачи отчётности. При долге операции тоже приостанавливают, но в пределах отрицательного сальдо, и снимают после погашения. Сначала выясните, какой случай у вас.
На что опираемся
- НК РФ, статья 46 — Взыскание задолженности за счёт денежных средств на счетах организации и ИП: срок решения (не позднее двух месяцев после срока исполнения требования), доведение решения за шесть дней, поручение банку. https://base.garant.ru/10900200/363aa18e6c32ff15fa5ec3b09cbefbf6/
- НК РФ, статьи 69 и 70 — Требование об уплате задолженности: исполнение в размере отрицательного сальдо на дату уплаты, срок исполнения (8 дней с даты получения), сроки направления требования (3 месяца при сальдо более 3 000 руб., год при сальдо от 500 до 3 000 руб., ред. 259-ФЗ от 08.08.2024). https://www.consultant.ru/document/cons_doc_LAW_19671/67cc8c7a75f69991558cf92b6a9d1bfdf3ee342a/
- НК РФ, статья 139 — Порядок и сроки подачи жалобы в вышестоящий налоговый орган (один год со дня, когда стало известно о нарушении прав). https://www.consultant.ru/document/cons_doc_LAW_19671/
- ГК РФ, статья 855 — Очередность списания денежных средств со счёта при недостаточности средств, третья очередь для бесспорных поручений налоговых органов. https://base.garant.ru/10164072/70c6b9a67adbeef6faad63f5596e7cf9/
- ФНС России: требование и поручение при ЕНС — Требование формируется один раз на сумму отрицательного сальдо и действует до нулевого или положительного сальдо; поручение банку прекращает действие с момента формирования такого сальдо. https://www.nalog.gov.ru/rn10/news/activities_fts/14750299/
- ФНС России: разблокировка счёта — Обращение об отмене приостановления через личный кабинет и сервис «Оперативная помощь: разблокировка счета и вопросы по ЕНС». https://www.nalog.gov.ru/rn86/news/activities_fts/16608829/