
Решение о взыскании по ЕНС: что делать, пока налоговая не списала деньги со счёта
Решение о взыскании за счёт денег на счетах нельзя переждать: банк исполняет поручение налоговой без вашего согласия, обычно в течение одного операционного дня. Шесть дней из статьи 46 НК РФ — срок, за который инспекция обязана довести решение до вас, а не отсрочка. Ниже порядок действий: проверка суммы, очерёдность списаний, оплата и снятие блокировки.
Что значит решение о взыскании по ЕНС и откуда берутся шесть дней
Решение о взыскании — это не письмо в духе «подумайте и заплатите». Это решение налогового органа по статье 46 НК РФ, которое размещается в реестре решений о взыскании вместе с поручениями банкам на списание задолженности. Сумма взыскания не может превышать отрицательное сальдо единого налогового счёта. Поручение подлежит безусловному исполнению банком: ему не нужны ваша подпись, согласие директора или звонок из инспекции. Банк просто смотрит в реестр.
Шесть дней — самая живучая путаница в этой теме. По пункту 4 статьи 46 НК РФ решение доводится до налогоплательщика в течение шести дней после вынесения: через личный кабинет или по телекоммуникационным каналам, а если так нельзя — заказным письмом, которое считается полученным по истечении шести дней. Это срок, который есть у налоговой, чтобы вас уведомить. Это не срок, который есть у вас. Банк же по пункту 9 той же статьи исполняет поручение с рублёвых счетов в течение одного операционного дня с момента получения, а при нехватке денег списывает по мере поступлений. Поэтому рабочее правило такое: если решение появилось в кабинете, деньги могут уйти сегодня. Фраза «у меня ещё шесть дней» стоит директору самых дорогих часов в его месяце. И на будущее: с 1 января 2027 года статья 46 действует в новой редакции по Федеральному закону от 28.11.2025 № 425-ФЗ — вместо отдельных поручений банкам налоговая будет направлять единое поручение на взыскание. Механику на 2027 год уточняйте на дату решения, но расслабиться она точно не позволит.
Откуда вообще берётся решение. Сначала налоговая направляет требование об уплате задолженности: срок исполнения по пункту 3 статьи 69 НК РФ — восемь дней с даты получения, если в самом требовании не указан более длинный. Требование выставляется на сумму отрицательного сальдо и по статье 70 НК РФ направляется не позднее трёх месяцев со дня образования сальдо свыше 3 000 рублей. Решение о взыскании принимается после окончания срока из требования, но не позднее двух месяцев после него; решение, вынесенное позже, недействительно (п. 4 ст. 46 НК РФ). Значит, если решение уже у вас, требование было. Чаще всего оно лежало в кабинете или приходило по электронному каналу, и его никто не открыл.
Первый час: как проверить решение и убедиться, что сумма верна
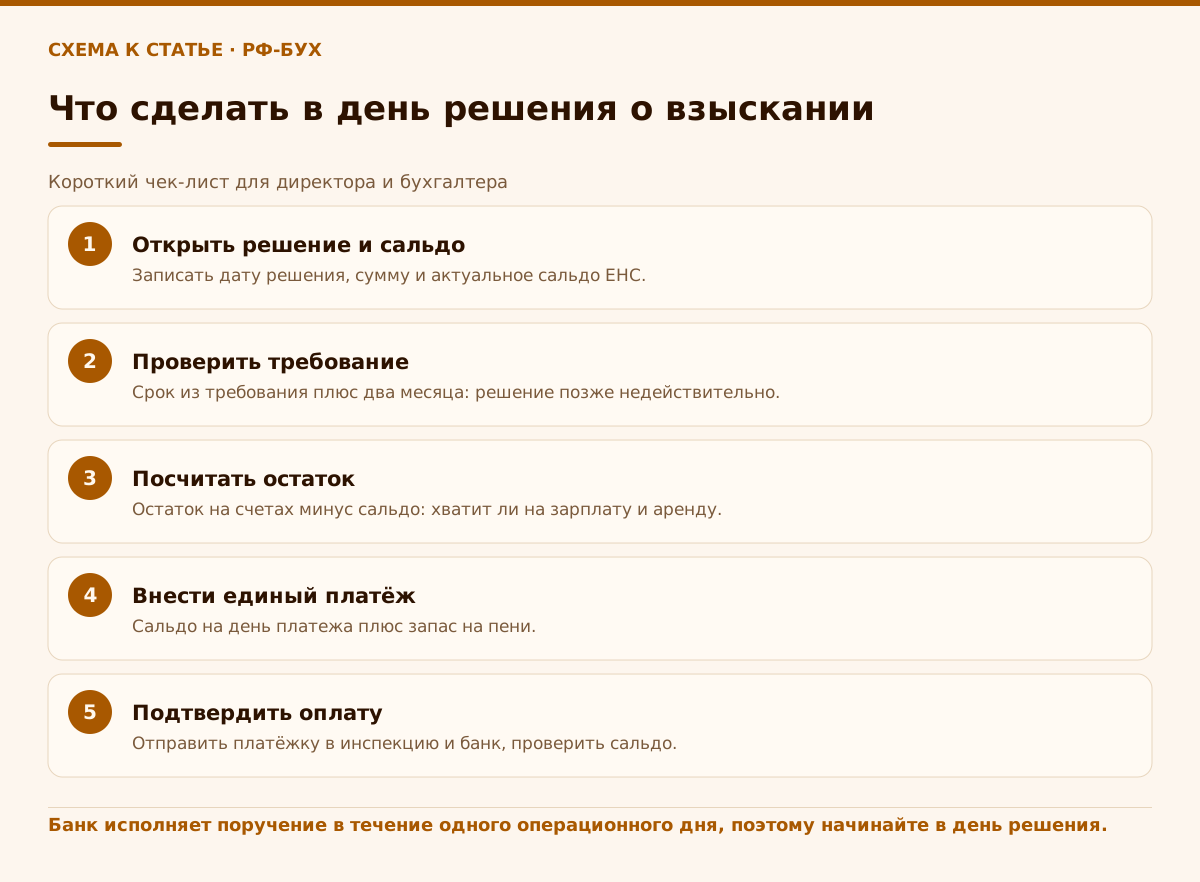
Первое, что я прошу у клиента, — не оплату, а три вещи из личного кабинета: само решение, актуальное сальдо ЕНС и справку о состоянии расчётов с бюджетом. Платить вслепую нельзя: я регулярно вижу, что в сальдо сидят пени по давно закрытому налогу, платёж, ушедший не туда, или начисление по декларации, которую уточнили. Разбираться в этом после списания дороже и дольше.
Сверяю по порядку. Дата решения: прошло ли больше двух месяцев после срока из требования — если да, решение недействительно по пункту 4 статьи 46 НК РФ. Сумма решения: она не вправе превышать отрицательное сальдо на момент вынесения. Состав долга: какие налоги, какие периоды, сколько пени. Расхождение с вашим учётом ищется по списку причин минуса: не подано или неверно подано уведомление, платёж ушёл на НДФЛ по очерёдности, задвоенное начисление. Подробно о том, как проверить решение о взыскании и когда его можно оспорить, мы писали отдельно, здесь не повторяюсь.
Теперь честно про границы самостоятельной работы. Если сальдо сходится с вашим учётом, всё просто: платите. Если не сходится, а вы не уверены, где ошибка, то именно здесь нужен бухгалтер: сверка с ФНС, уточнённая декларация или уведомление делаются за часы, но делать их нужно параллельно с платежом, а не вместо него. Нашу работу в таких случаях описывает страница про бухгалтерское сопровождение: ведение учёта и отчётности для ООО и ИП у нас начинается от 3 000 рублей в месяц, а первая консультация бесплатная.
- Открыть решение о взыскании и записать дату и сумму.
- Сверить дату с датой требования: не прошло ли больше двух месяцев после его срока.
- Сравнить сумму решения с сальдо ЕНС на сегодняшний день.
- Разложить долг на налоги, периоды и пени, найти строки, которых вы не ждали.
- Выяснить, какие счета и в каких банках у компании, и сколько на них денег.
Зарплата и аренда: в каком порядке банк списывает деньги
Теперь о том, ради чего директор и читает эту статью. Банк списывает деньги по очерёдности статьи 855 Гражданского кодекса, но только когда средств на счёте не хватает на всё сразу. Если хватает, платежи идут в календарном порядке, и очерёдность никого не волнует. Налоговое поручение на взыскание относится к третьей очереди, платёжка на заработную плату по трудовым договорам — тоже к третьей, а аренда, поставщики и ваши собственные налоговые платежи — к пятой. Внутри одной очереди банк идёт по порядку поступления документов.
| Очередь | Что списывается |
|---|---|
| 1 | Возмещение вреда жизни и здоровью, алименты |
| 2 | Исполнительные документы по выходным пособиям и оплате труда |
| 3 | Зарплата по платёжным документам и поручения налоговых органов |
| 4 | Прочие исполнительные документы |
| 5 | Прочие платежи: аренда, поставщики, добровольные налоговые платежи |
Из таблицы следует три практических вывода. Первый: зарплата и налоговое поручение конкурируют на равных, и побеждает тот, чей документ пришёл в банк раньше. Если вы знаете, что завтра выплата, отправляйте зарплатные платёжки сегодня, не откладывайте на вечер. Второй: аренда в пятой очереди, и при нехватке денег она проиграет и налогу, и зарплате, значит, с арендодателем надо говорить заранее. Третий: блокировка по статье 76 НК РФ касается не всего счёта, а суммы отрицательного сальдо, причём платежи, у которых приоритет перед налогами установлен Гражданским кодексом, остаются разрешёнными. Я видела компании, которые парализовали себе работу от страха: деньги вне суммы долга оставались доступны, просто никто не проверил.
Из практики: директор приходит за час до выплаты аванса и просит «как-нибудь отложить». Отложить нельзя, а вот рассчитать можно: сколько уйдёт по поручению, сколько останется свободно, чего не хватает и откуда деньги придут. Мы делаем такой расчёт на одном листе за полчаса. Вся помощь здесь в том, чтобы вы увидели картину раньше банка. Если нужна эта работа руками, мы берём на себя сверку сальдо, расчёт платежа и подачу документов в инспекцию в день обращения.
Как закрыть долг, чтобы поручение прекратилось и счёт разблокировали
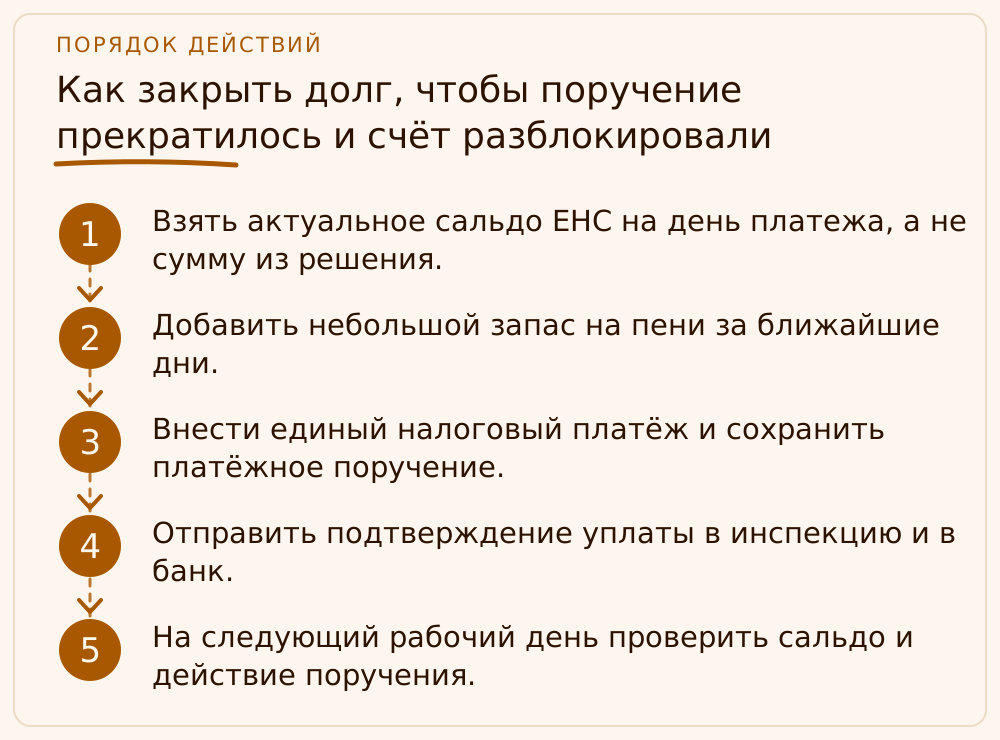
Поручение банку не висит вечно. По пункту 7 статьи 46 НК РФ оно прекращает действие с момента, когда по ЕНС формируется положительное или нулевое сальдо. То есть закрывается не «решение», а сальдо: внесли деньги на ЕНС в размере долга, сальдо стало нулевым, поручение перестало действовать. Пока минус остаётся хотя бы частично, поручение работает на остаток, а при изменении суммы в реестре размещается новая информация (п. 3 ст. 46 НК РФ).
Сумму берите не из решения, а из сальдо на день платежа: пени начисляются ежедневно, поэтому к вчерашней цифре добавляется ещё сумма за каждый прошедший день. Я советую вносить с небольшим запасом и затем смотреть сальдо: если запас остался, он ляжет на ЕНС как положительное сальдо и пригодится на следующий платёж. Платите единым налоговым платежом на счёт казначейства по реквизитам ЕНС, а не по КБК отдельных налогов: так деньги попадают на единый счёт и закрывают общую сумму.
Теперь снятие блокировки. По пункту 8 статьи 76 НК РФ банк возобновляет расходные операции не позднее одного дня, следующего за днём размещения в реестре информации о нулевом или положительном сальдо. Отдельного решения инспекции для этого не нужно, но реестр обновляется не мгновенно. Поэтому, если вы погасили долг сами, передайте в инспекцию подтверждение уплаты: ФНС в своих разъяснениях отдельно называет этот путь к возобновлению операций. Мы всегда отправляем платёжку в инспекцию и в банк сразу, не надеясь на автоматику. Результат проверяем так же, как в любом деле с ЕНС: заказываем свежее сальдо и смотрим на цифру, а не на ощущения.
Когда долг закрыт, отдельная задача — найти причину. Если минус возник из-за неподанного или неверного уведомления, то как исправить уведомление об исчисленных суммах, лучше узнать сразу: тогда в следующем месяце ситуация не повторится.
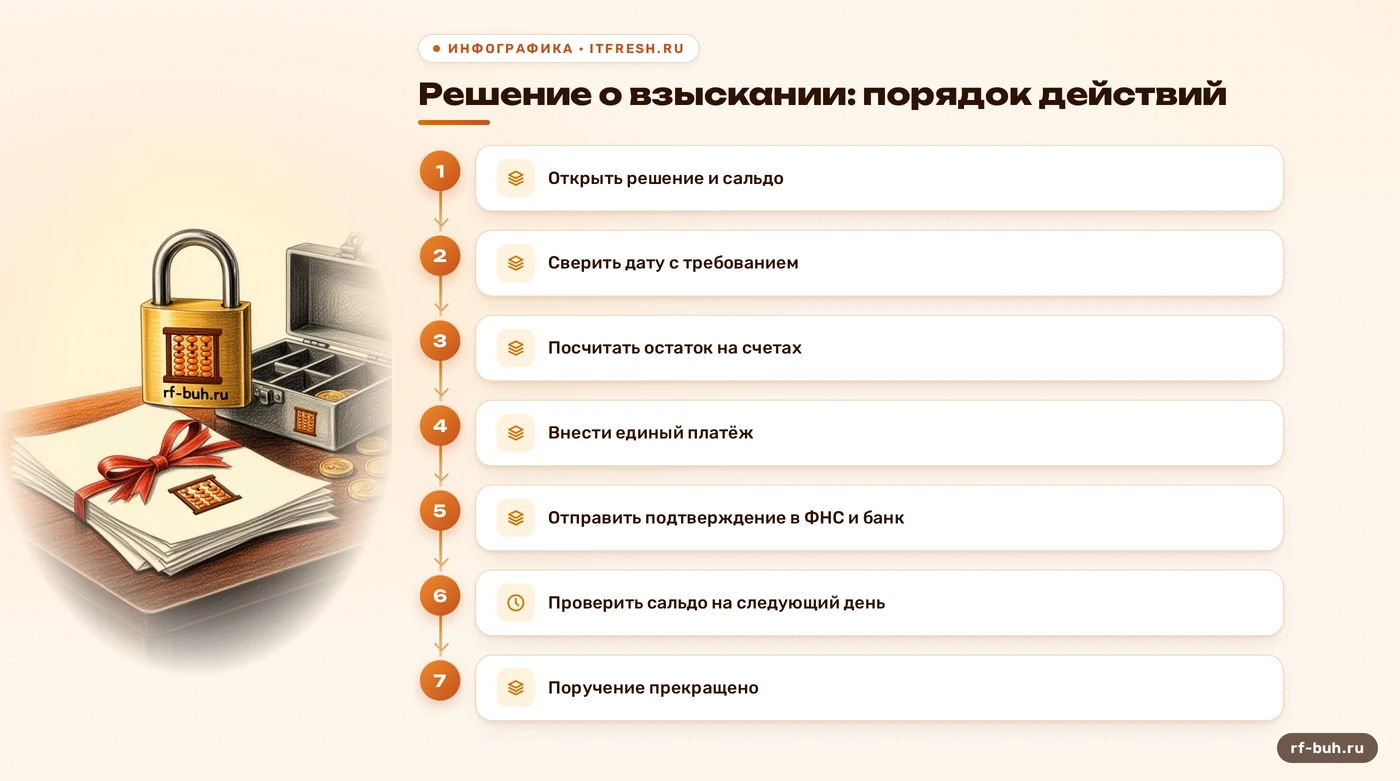
- Взять актуальное сальдо ЕНС на день платежа, а не сумму из решения.
- Добавить небольшой запас на пени за ближайшие дни.
- Внести единый налоговый платёж и сохранить платёжное поручение.
- Отправить подтверждение уплаты в инспекцию и в банк.
- На следующий рабочий день проверить сальдо и действие поручения.
Если денег не хватает на всё сразу: что реально работает, а что нет
Бывает, что остаток на счёте меньше долга или не покрывает долг вместе с зарплатой. Первое, что отпадает, — расчёт на жалобу. По пункту 5 статьи 138 НК РФ подача жалобы в вышестоящий налоговый орган не приостанавливает исполнение обжалуемого акта. Банковская гарантия из пункта 5.1 той же статьи здесь не поможет: она приостанавливает только вступившее в силу решение о привлечении к ответственности по итогам проверки, а не решение о взыскании по ЕНС. Я регулярно слышу от новых клиентов «нам сказали, что можно дать гарантию и всё остановить» — к взысканию по сальдо это не относится. Досудебное обжалование при этом обязательно (п. 2 ст. 138 НК РФ), а срок жалобы по статье 139 НК РФ — год со дня, когда вы узнали о нарушении прав. Жалоба — инструмент для случаев, когда инспекция неправа, а не способ купить время.
Что работает. Частичная оплата: пока вы закрываете долг по частям, сумма, на которую банк исполняет поручение, уменьшается вместе с сальдо. Поступления от покупателей: банк исполняет поручение по мере поступления средств, так что счёт нужно вести по дням и знать, когда придут деньги. Разговор с арендодателем и поставщиками: аренда в пятой очереди, поэтому предупреждение за пару дней стоит дешевле, чем просрочка. И разговор с инспекцией: если сальдо вызвано её ошибкой, акт сверки с разногласиями и уточнение сальдо часто возвращают деньги быстрее, чем суд.
Что не работает и вредит. Не пытайтесь «спрятать» деньги переводом на другой счёт. Поручение исполняется по всем счетам: сначала рублёвым, потом валютным и счетам в драгоценных металлах (п. 8 ст. 46 НК РФ). Если денег на счетах не хватает, налоговая вправе взыскивать за счёт иного имущества (п. 11 ст. 46 НК РФ), то есть вы получите не экономию, а следующий этап. Это касается и предпринимателей: если вы ИП, решение о взыскании приходит и на личные счета, и об этом у нас есть отдельный разбор — ИП с долгом по ЕНС и защита личных денег.
Как не получить следующее решение о взыскании
Решения о взыскании почти никогда не приходят из ниоткуда. Перед ними всегда стоят три события: образовался минус, пришло требование, истёк срок на его исполнение. Каждое можно поймать. Минус ловится еженедельной проверкой сальдо в кабинете: пять минут, и ни один «сюрприз» не доживёт до требования. Требование ловится включёнными уведомлениями и назначенным человеком, который открывает кабинет каждый рабочий день. А срок на исполнение ловится дисциплиной: восемь дней — это немного.
Чаще всего минус появляется там, где совпали недоплаченный аванс и не поданное вовремя уведомление. Осенью, когда подходят сроки по налогам за девять месяцев, эта пара срабатывает особенно часто. Сверьте календарь налогов 2026 со своим остатком на ЕНС заранее и учтите, что деньги должны лежать на счёте к сроку, а не появиться на следующий день после него.
Мои требования к своим бухгалтерам по клиентам на ЕНС простые: сальдо смотрим каждую неделю, уведомления подаём заранее, а не в последний день, требования из ФНС открываются в день появления. Если у вас нет человека, который делает это каждую неделю, вы живёте с риском очередного решения. Передать эту рутину можно, и это стоит меньше, чем один день блокировки счёта у компании с зарплатой и арендой.
Учебный пример: ООО «Талисман-Логистик» и решение о взыскании на 352 400 рублей
Это учебный пример: цифры условные, механика соответствует статьям 46 НК РФ и 855 ГК РФ. Утром директор ООО «Талисман-Логистик» увидел в кабинете решение о взыскании. Отрицательное сальдо ЕНС — 352 400 рублей: 331 000 рублей налогов и 21 400 рублей пени. На расчётном счёте 520 000 рублей. В ближайшие дни нужно выплатить зарплату 260 000 рублей и заплатить аренду 85 000 рублей. Директор рассчитывал, что у него «есть шесть дней».
Бухгалтер сверил сальдо с учётом, убедился, что сумма верна, и в тот же день внёс на ЕНС 354 000 рублей: 352 400 рублей долга и 1 600 рублей запаса на пени за ближайшие дни. Сальдо стало положительным, поручение прекратилось по пункту 7 статьи 46 НК РФ. Остаток на счёте составил 166 000 рублей: 520 000 минус 354 000. Подтверждение оплаты ушло в инспекцию и в банк. Честно: по деньгам ожидание дало бы почти тот же итог — банк списал бы 352 400 рублей в течение одного операционного дня, и осталось бы 167 600 рублей, тоже меньше, чем нужно на зарплату и аренду вместе (345 000 рублей). Разница в другом: директор сам выбрал момент платежа, зарплатные платёжки не встали в одну третью очередь с поручением, и счёт не жил под блокировкой в ожидании, когда банк и реестр всё закроют.
Дальше расчёт по дням. Покупатель, как и ожидалось, перечислил 300 000 рублей: 166 000 плюс 300 000 даёт 466 000. Зарплата 260 000 рублей выплачена вовремя, остаётся 206 000. Аренда 85 000 рублей оплачена, остаётся 121 000 рублей. Компания не потеряла управление счётом и не просрочила выплаты. Деньги на налоги всё равно ушли, но не стихийно и не вперемешку с зарплатой.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Сколько у меня времени с момента решения о взыскании до списания денег?
Гарантированного времени нет. Шесть дней в пункте 4 статьи 46 НК РФ — срок, за который налоговая обязана довести решение до вас. Банк исполняет поручение с рублёвых счетов в течение одного операционного дня с получения (п. 9 ст. 46 НК РФ), поэтому платить надо в день, когда вы увидели решение.
Банк заблокирует весь счёт или только сумму долга?
При приостановлении операций по статье 76 НК РФ расходные операции прекращаются в размере отрицательного сальдо ЕНС, а не на весь остаток. Платежи, приоритет которых перед налогами установлен Гражданским кодексом, остаются возможными. Сумма определяется банком ежедневно по реестру решений о взыскании.
Что спишут раньше, зарплату или налог?
При нехватке денег по статье 855 ГК РФ зарплата по платёжным документам и налоговое поручение стоят в одной, третьей очереди, внутри неё действует календарный порядок поступления документов. Аренда относится к пятой очереди и уступает обоим. Если денег хватает на всё, очерёдность не применяется.
Остановит ли списание жалоба на решение о взыскании?
Нет. По пункту 5 статьи 138 НК РФ подача жалобы в вышестоящий орган не приостанавливает исполнение акта. Банковская гарантия по пункту 5.1 касается только решений о привлечении к ответственности по итогам проверки, на решение о взыскании по ЕНС она не распространяется. Срок жалобы по статье 139 НК РФ — один год со дня, когда вы узнали о нарушении прав.
Когда прекращается поручение налоговой и снимается блокировка?
Поручение прекращает действие с момента формирования положительного или нулевого сальдо ЕНС (п. 7 ст. 46 НК РФ). Банк возобновляет расходные операции не позднее одного дня, следующего за днём размещения в реестре информации о нулевом или положительном сальдо (п. 8 ст. 76 НК РФ).
Решение пришло, но я не получал требование. Решение законно?
Решению должно предшествовать требование об уплате: срок его исполнения по пункту 3 статьи 69 НК РФ — восемь дней с получения, а решение принимается не позднее двух месяцев после этого срока. Проверьте дату в личном кабинете и в электронном канале. Если требования не было вовсе или срок пропущен, это основание для жалобы, но платёж до разбирательства лучше внести.
На что опираемся
- НК РФ, статья 46 — п. 3, 4, 7, 8, 9, 11 — решение о взыскании, сроки, прекращение поручения, исполнение банком (ред. от 04.08.2026): https://www.consultant.ru/document/cons_doc_LAW_19671/12564fbb603133d5a2f10f35d5eeff9673cb1a51/
- НК РФ, статьи 69 и 70 — требование об уплате и сроки его направления: https://www.consultant.ru/document/cons_doc_LAW_19671/6fd8a3b5057377d8775c27dc08d7b3dd759a73bb/ и https://www.consultant.ru/document/cons_doc_LAW_19671/67cc8c7a75f69991558cf92b6a9d1bfdf3ee342a/
- НК РФ, статья 76 — приостановление операций по счетам: https://www.consultant.ru/document/cons_doc_LAW_19671/b34620a176b02a652a43343fb33498958a11a2dd/ ; разъяснения ФНС о блокировке: https://www.nalog.gov.ru/rn14/news/smi/13772703/
- НК РФ, статьи 138 и 139 — порядок и сроки обжалования: https://www.consultant.ru/document/cons_doc_LAW_19671/ada4cf920c053f3ddcbd19a0fa8770b5bdf73b02/ и https://www.consultant.ru/document/cons_doc_LAW_19671/a7b3457778a7593b6aea342244d140cb69034d9e/
- ГК РФ, статья 855 — очерёдность списания денежных средств со счёта: https://www.consultant.ru/document/cons_doc_LAW_9027/04773c69503b27588ace9c3e2c7eda3904ec7282/