
Вызвали в налоговую на комиссию из-за низких зарплат: как ответить и что подготовить
Приглашение на комиссию по низким зарплатам — это не штраф и не проверка, а разговор по итогам анализа ваших НДФЛ и взносов. Налоговая не вправе приказать «поднять оклады»: жёсткая планка одна — МРОТ, 27 093 ₽ в месяц за полную норму. Всё остальное — предмет пояснений. Ниже: на чём держится вызов, какие документы нести, как посчитать зарплату честно и в каких случаях без бухгалтера не обойтись.
На каком основании вас зовут и что такое «комиссия по легализации»
Начну с терминов, потому что от них зависит спокойствие. В Налоговом кодексе нет слова «комиссия по легализации». Это рабочее название формата, в котором инспекция или управление ФНС приглашает руководителей, чьи показатели по НДФЛ и страховым взносам выглядят подозрительно, и разговаривает с ними лично, иногда вместе с представителями региональной власти и других ведомств. Юридическая основа у приглашения другая: подпункт 4 пункта 1 статьи 31 НК РФ разрешает налоговым органам вызывать налогоплательщиков и налоговых агентов на основании уведомления для дачи пояснений в связи с уплатой (удержанием и перечислением) налогов или налоговой проверкой. Работодатель по НДФЛ — налоговый агент, поэтому вызов по зарплатам вполне укладывается в эту норму.
Почему зовут именно вас. Налоговая сравнивает среднюю зарплату на одного работника в вашей организации с данными Росстата по виду деятельности в вашем регионе. Критерий «выплата среднемесячной заработной платы на одного работника ниже среднего уровня по виду экономической деятельности в субъекте РФ» входит в общедоступные критерии самооценки рисков, утверждённые приказом ФНС от 30.05.2007 № ММ-3-06/333@. Он считается признаком возможной «конвертной» схемы. Слово «возможной» здесь ключевое: это сигнал для отбора, а не доказательство нарушения и не норматив, который вы обязаны выполнить.
Теперь о том, чего у налоговой нет. Она не вправе потребовать «повысить зарплату до средней по отрасли»: средняя по отрасли — статистика, а не обязательный размер оплаты. Обязательные границы установлены трудовым законодательством: месячная зарплата работника, полностью отработавшего норму времени, не может быть ниже МРОТ (статья 133 ТК РФ), а в регионах, где действует региональный минимум по соглашению, — не ниже него (статья 133.1 ТК РФ). С 1 января 2026 года федеральный МРОТ равен 27 093 ₽ (Федеральный закон от 28.11.2025 № 429-ФЗ). Но в письме-приглашении формулировка часто звучит мягко-настойчиво: «рекомендуем привести в соответствие». Рекомендация — не обязанность, но и не повод отмахнуться.
Явиться, ответить письменно или прислать представителя
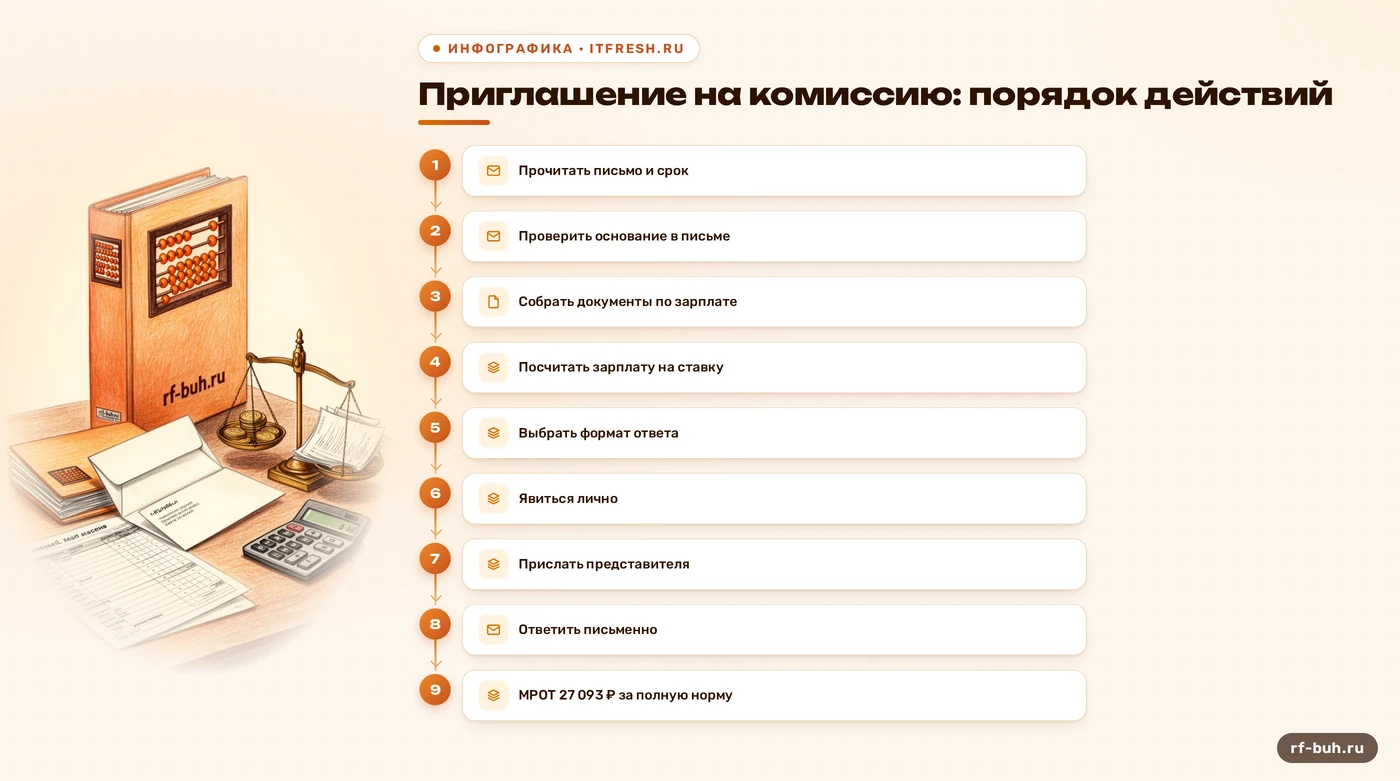
Первое, что я делаю с каждым таким письмом, — читаю его целиком и выписываю три вещи: кто подписал, какую норму НК РФ называет и какой срок даёт. Бывает, что приглашение — это стандартный вызов по статье 31, и тогда у вас есть выбор формата. Бывает, что это запрос документов или пояснений, и тогда срок исполнения указан в самом тексте. Если в письме нет ссылки на норму, это не повод его игнорировать, но повод задать инспекции вопрос в ответном письме: на каком основании, в рамках какой процедуры, по какому периоду.
Форматов три. Явиться лично директору — оправдано, когда вопросы к нему: почему такой штат, как организован труд, откуда решение платить мало. Направить представителя по доверенности — хороший вариант, когда директору проще не участвовать в разговоре эмоционально; бухгалтер или мы в «РФ-БУХ» приходим с цифрами и документами. Третий путь — письменные пояснения, которые часто закрывают вопрос без личной встречи. Я предпочитаю комбинацию: пояснения готовим заранее, на комиссию идём с их копией и стопкой подтверждающих документов. Тогда разговор строится по вашим бумагам, а не по импровизации.
Чем рискует тот, кто не отвечает совсем. Размер штрафа по КоАП или НК зависит от конкретного состава и от того, в рамках какой процедуры пришёл запрос, — это нужно смотреть по тексту вашего письма на дату получения. За неявку по вызову на основании статьи 31 НК РФ Минфин допускает ответственность должностного лица по части 1 статьи 19.4 КоАП РФ (неповиновение законному распоряжению), за непредставление запрошенных документов — по статье 126 НК РФ. Но главный риск не в штрафе. Организация, которая молчит, автоматически переходит из категории «разберёмся словами» в категорию «давайте приглядимся внимательнее»: камеральная по 6-НДФЛ, запросы по конкретным сделкам, включение в план выездных. Со своей стороны я требую от своих бухгалтеров одного: любое письмо ФНС регистрируется в день получения, на ответ ставится внутренний срок на два дня раньше официального. Так делает и любая дисциплинированная бухгалтерия, и вам советую.
- Выпишите из письма: отправитель, ссылку на норму НК РФ, дату и время, срок ответа.
- Проверьте подлинность: письмо пришло по ТКС, в личный кабинет или заказным письмом, а не в мессенджер.
- Если дата неудобна, напишите о переносе заранее и приложите причину.
- Решите формат: лично, представитель по доверенности или письменные пояснения.
- Зафиксируйте результат встречи протоколом или своей служебной запиской.
Какие документы подготовить и что в них должно быть
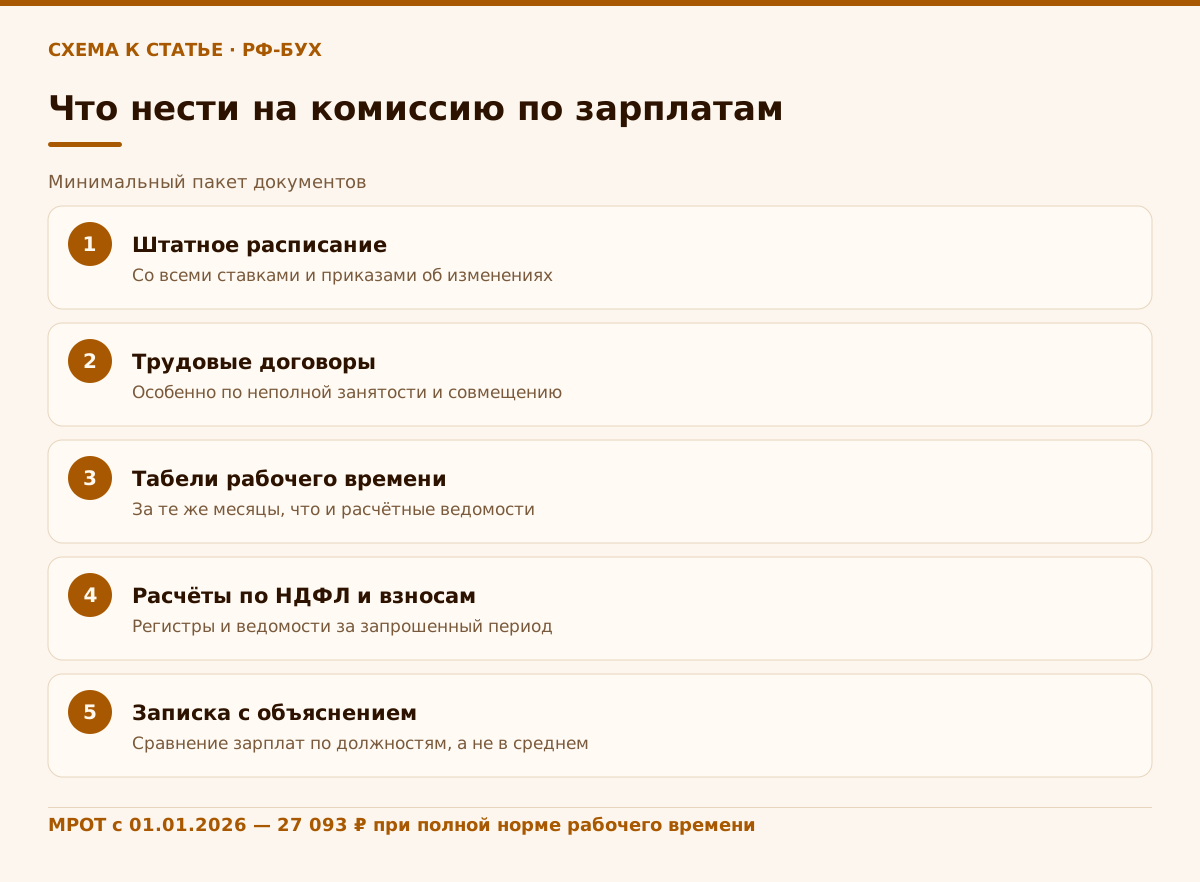
Список документов инспекция, как правило, называет сама, но если нет, я собираю стандартный набор. Он не про то, чтобы доказать невиновность, а про то, чтобы за пять минут показать: каждый рубль зарплаты, каждая ставка и каждый человек в штате объяснимы. Этот набор годится и для приглашения, и для запроса пояснений.
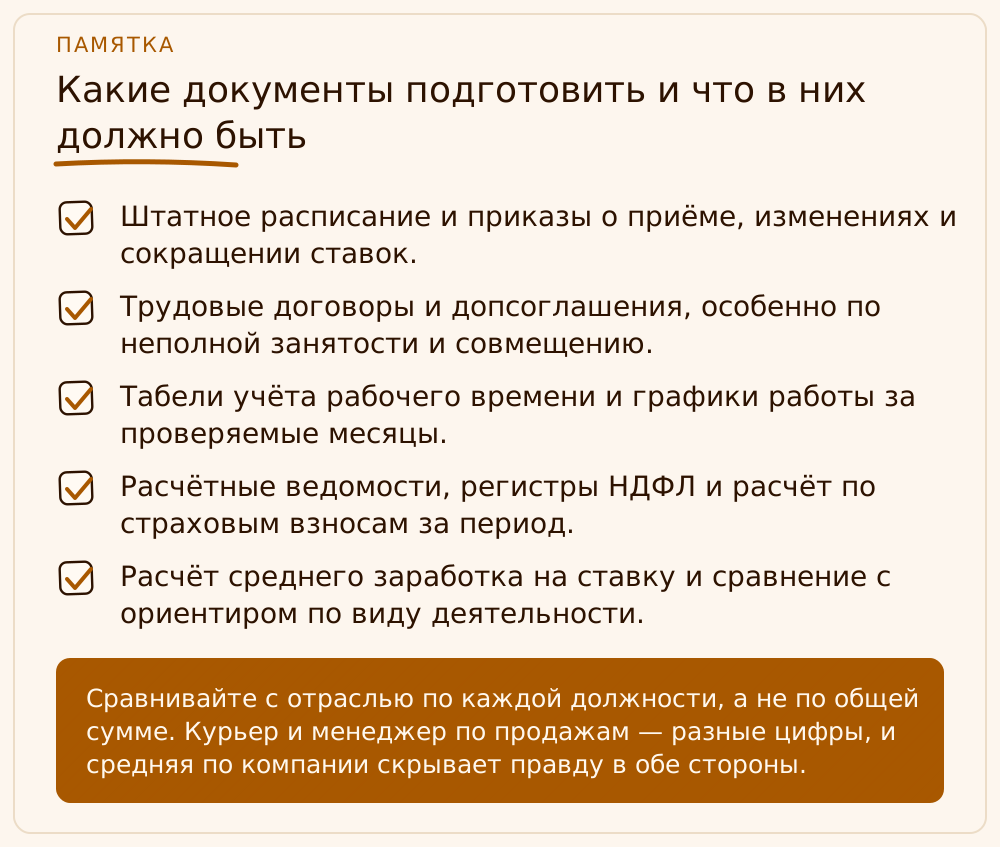
Теперь про расчёты, которые решают исход разговора. Самая частая ошибка директоров: считать среднюю зарплату как «ФОТ делить на число людей в списке». У вас в штате четыре человека на 0,5 ставки, а статистика учитывает неполную занятость пропорционально отработанному времени, и ваша цифра оказывается заметно ниже реальной. Правильно показывать данные в двух разрезах: по списочной численности и в пересчёте на полные ставки, плюс отдельно — по каждой должности. А сравнивать надо с ориентиром именно по вашему виду деятельности и вашему региону, а не со средней по стране и не с цифрой из новостей.
И про МРОТ. 27 093 ₽ — это минимум для работника, который отработал норму рабочего времени за месяц. Если человек работает на 0,5 ставки, его оклад может быть меньше МРОТ пропорционально отработанному времени, но в документах это должно быть оформлено: трудовой договор с условием о неполной занятости, табель, приказ. Если же он фактически работает полный день, а оформлен на полставки, вы получаете не вопрос про среднюю по отрасли, а нарушение трудового законодательства. Вот здесь мы находим проблемы у новых клиентов чаще всего: ставка в договоре одна, а реально человек выходит каждый день. И смотрите на шаг вперёд: на 2027 год Правительство внесло в Госдуму законопроект о МРОТ 28 935 ₽, на 21.10.2026 он ещё не принят, но если пересматриваете оклады с января, закладывайте этот рост заранее.
- Штатное расписание и приказы о приёме, изменениях и сокращении ставок.
- Трудовые договоры и допсоглашения, особенно по неполной занятости и совмещению.
- Табели учёта рабочего времени и графики работы за проверяемые месяцы.
- Расчётные ведомости, регистры НДФЛ и расчёт по страховым взносам за период.
- Расчёт среднего заработка на ставку и сравнение с ориентиром по виду деятельности.
- Короткая пояснительная записка: почему именно такие оклады.
Как объяснить низкие зарплаты, не раскрывая лишнего
Объяснение должно быть конкретным и проверяемым. Работают причины, которые можно подтвердить документами: неполная занятость, сезонность, стартовая стадия бизнеса, структура штата, где много ставок на 0,25–0,5, начало работы в середине периода, длительные отпуска без сохранения заработной платы, больничные, декрет. Не работают расплывчатые формулы вроде «у нас такой рынок» или «люди довольны». На комиссии вас спросят про цифры, поэтому и ответ должен быть цифрами.
Теперь о том, чего говорить нельзя ни при каких условиях. Нельзя придумывать причины, которые вы не можете подтвердить: любое утверждение инспектор вправе проверить, и несовпадение с документами хуже, чем скромная зарплата. Нельзя говорить «часть выдаём наличными» или «остальное закрываем премиями из другого источника»: это признание схемы. Нельзя подгонять документы задним числом. И нельзя обещать «с первого числа повысим всем» без расчёта: повысить легко, отменить нельзя. Мы заранее считаем, сколько обойдётся любой вариант, и только потом решаем, что обещать.
Если зарплата у отдельных сотрудников действительно ниже разумной, честнее признать это и показать план. Фраза «у двух специалистов оклад ниже среднего по виду деятельности, мы их пересмотрим по итогам квартала, вот приказ» работает лучше, чем попытка доказать, что всё в порядке. Налоговая видит такие случаи каждый день и в них ищет не «наказать», а убедиться, что вы не занижаете базу для НДФЛ и взносов. Покажите обоснованную логику оплаты труда, и разговор закончится. О том, как писать пояснение так, чтобы оно не превратилось в лишнее признание, я подробно рассказывала в материале про вызов в налоговую комиссию с пояснениями, здесь не буду повторяться: сосредоточусь именно на зарплатах.
Сколько стоит повышение зарплат и когда оно оправдано
Директору всегда хочется спросить: «а может, просто повысить и отстать?» Иногда да, иногда нет. Для принятия решения нужен расчёт, а не эмоции. Повышение оклада — это не только плюс к ФОТ: сверху ложатся страховые взносы. На 2026 год основной тариф — 30 % в пределах предельной базы 2 979 000 ₽ на человека в год и 15,1 % с суммы сверх неё. Пониженный тариф 15 % на часть выплат, превышающую 1,5 МРОТ в месяц (40 639,50 ₽), с 2026 года сохранился только у субъектов МСП, чей основной вид деятельности входит в перечень Правительства (распоряжение от 27.12.2025 № 4125-р), при условии, что доходы от льготных видов деятельности составляют не менее 70 % (с учётом поправок Федерального закона от 25.04.2026 № 104-ФЗ). Если вы не уверены, что подходите, не закладывайте льготу в расчёт, пока не проверите.
Что повышение даёт. Во-первых, спокойствие: по критерию отклонения вы уходите из зоны риска. Во-вторых, удерживает людей. В-третьих, избавляет от повторных приглашений. Что отнимает: деньги и свободу манёвра. Поэтому я никогда не рекомендую повышать «для вида» всем сразу. Разумнее перестроить систему: оклады приводятся к уровню, который вы можете объяснить, а переменная часть закрепляется в положении об оплате труда и премировании, чтобы она была частью начислений, а не «разговором на словах».
Есть и то, что повышать нельзя ни в коем случае, — это выплата в обход бухгалтерии. Если вы повысите «серым» способом, вы создаёте ровно ту ситуацию, которую пытаетесь опровергнуть. Каждый рубль, который вы платите сотруднику, должен быть в расчётной ведомости, с НДФЛ и взносами. И последнее: в компании, где оформление кадров и зарплаты ведётся из рук вон плохо, комиссия — лишь верхушка. Корень обычно в штатном расписании, табелях и трудовых договорах. Если вам нужно привести их в порядок, мы берём расчёт зарплаты и кадровое сопровождение на себя целиком.
Что делать после комиссии и когда нужен бухгалтер
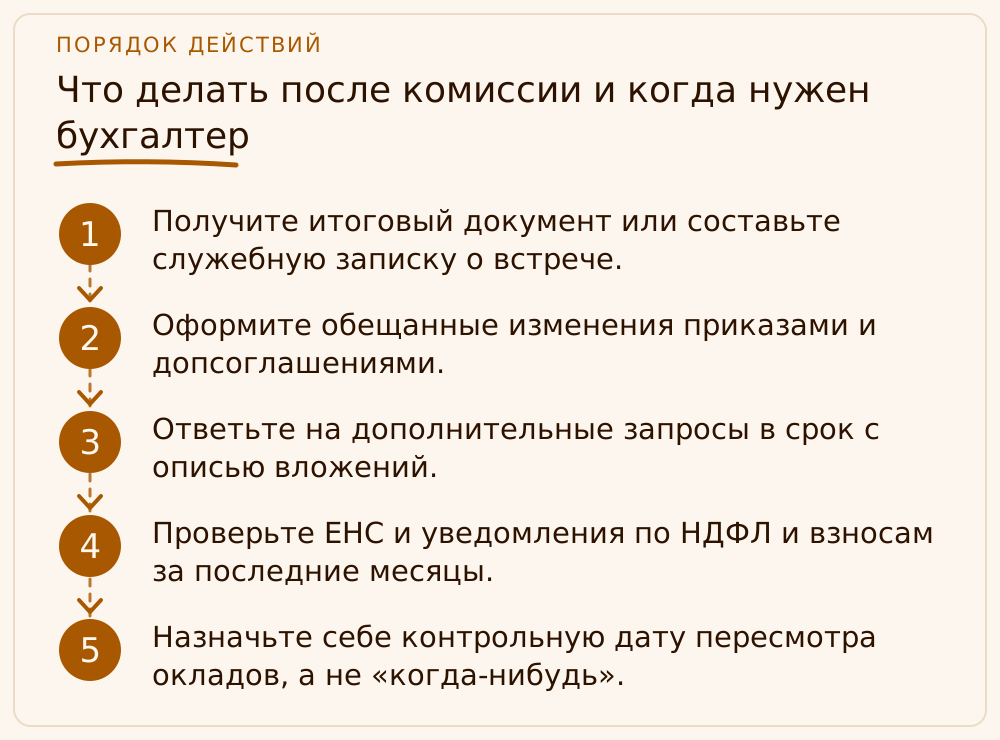
После встречи не расслабляйтесь: именно сейчас формируется ваш «след» в системе. Попросите копию протокола или итогового документа, если он составляется; если нет, напишите свою служебную записку о том, что обсуждалось и какие сроки вам назвали. Запишите, кто присутствовал. Если инспекция просит дополнительные документы, ответьте в срок и приложите опись. Любые обещания, которые вы дали, переведите в приказы и внутренние документы: пересмотр окладов, оформление ставок, исправление табелей.
Дальше наблюдайте за тем, что приходит из налоговой. Если после комиссии появилось требование пояснений по декларации или расчёту, действуйте по обычному порядку; я разбирала его отдельно в статье о том, как ответить на требование из налоговой, и повторять не буду. Следите за ЕНС и за сроками уплаты: если инспекция найдёт реальную недоимку по НДФЛ или взносам, вам понадобится быстрая реакция.
Теперь честно о границе. Если у вас два-три работника, нет споров по ставкам и вы легко подтверждаете каждый рубль — письменные пояснения можно подготовить и самому. Если у вас есть неполная занятость, подработки, совместители, выплаты через ГПХ, непонятные премии, кассовые операции, либо инспекция уже называет суммы доначислений, — без бухгалтера не обойтись. Один неверный абзац в пояснении может превратиться в камеральную проверку, а исправлять придётся уже не словами, а деньгами. Тут моя практика проста: мои бухгалтеры сначала считают, потом пишут, а на встречу идут с готовым пакетом документов.
- Получите итоговый документ или составьте служебную записку о встрече.
- Оформите обещанные изменения приказами и допсоглашениями.
- Ответьте на дополнительные запросы в срок с описью вложений.
- Проверьте ЕНС и уведомления по НДФЛ и взносам за последние месяцы.
- Назначьте себе контрольную дату пересмотра окладов, а не «когда-нибудь».
Учебный пример: ООО «Новый ритм» и приглашение на зарплатную комиссию
Это учебный пример: цифры условные, ориентир по отрасли взят для иллюстрации, механика расчёта настоящая. ООО «Новый ритм» — небольшая компания с десятью сотрудниками. Шесть человек работают на полной ставке по 42 000 ₽ в месяц, четверо — на 0,5 ставки с окладом 16 000 ₽ (при полной ставке это 32 000 ₽, выше МРОТ 27 093 ₽). Ежемесячный ФОТ: 6 × 42 000 + 4 × 16 000 = 252 000 + 64 000 = 316 000 ₽. По списку получается 31 600 ₽ на человека, в пересчёте на полные ставки (6 + 2 = 8 ставок) — 39 500 ₽. Условный ориентир по виду деятельности в регионе — 58 000 ₽: отклонение составляет 39 500 / 58 000 = 68 %, то есть ниже ориентира почти на треть. Налоговая прислала приглашение.
Что сделали. Подняли штатное расписание, трудовые договоры и табели и проверили: четверо на полставки подтвердили график, обе ставки документально обоснованы. Объяснили, что структура штата включает сборщиков заказов с неполной занятостью, и показали сравнение по должностям, а не общую цифру. Одновременно посчитали альтернативу: если поднять оклад шести сотрудникам на полной ставке до 50 000 ₽, прирост ФОТ составит 6 × 8 000 = 48 000 ₽, взносы 30 % — ещё 14 400 ₽, итого дополнительные расходы 62 400 ₽ в месяц, или 748 800 ₽ в год. Директор решил не повышать сразу всем, а пересмотреть оклады по итогам квартала двум ключевым специалистам.
Итог: на комиссию пришли с пакетом документов и записью о плане пересмотра окладов. Вопросов по вынужденным доплатам не возникло, инспектор зафиксировал, что нарушений МРОТ нет, а разница с ориентиром объясняется структурой штата. Директор получил три вещи: спокойствие, понятный расчёт стоимости повышения и порядок в кадровых документах на будущее.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Обязана ли налоговая приглашать на комиссию именно по зарплатам?
Вызов оформляется уведомлением на основании подпункта 4 пункта 1 статьи 31 НК РФ: для пояснений по уплате налогов или в связи с проверкой. Слово «комиссия» в НК не закреплено, это формат разговора. Важно, что письмо назвало основание и срок.
Может ли ФНС требовать поднять зарплату до средней по отрасли?
Нет. Средняя по виду деятельности — статистический ориентир и критерий отбора для анализа рисков. Обязательная планка одна — МРОТ (статья 133 ТК РФ), а где есть региональный минимум — он (статья 133.1 ТК РФ). С 1 января 2026 года федеральный МРОТ — 27 093 ₽.
Чем грозит игнорирование приглашения?
Санкция зависит от процедуры: за неявку по вызову Минфин допускает штраф директору по ч. 1 ст. 19.4 КоАП РФ, за непредставление документов — ст. 126 НК РФ. Главный практический риск другой: организация, которая молчит, чаще попадает в камеральные и выездные проверки. Отвечайте письменно и в срок.
Можно ли получать зарплату ниже МРОТ при неполной занятости?
Да, пропорционально отработанному времени, если это оформлено: трудовой договор с условием о неполной занятости, приказ, табель. Если человек фактически работает полный день, оплата ниже МРОТ — нарушение трудового законодательства.
Что принести на комиссию в первую очередь?
Штатное расписание, трудовые договоры, табели, расчётные ведомости, расчёты по НДФЛ и взносам, а также короткую записку с объяснением и сравнением по должностям. Всё подкрепляется документами, ничего не пересказывается устно.
Если я повышу оклады, налоговая отстанет?
Не обязательно, но риск попасть в критерий отбора снижается. Повышение нужно считать вместе со страховыми взносами (основной тариф 30 % в пределах предельной базы) и оформлять через расчётные ведомости, а не «серыми» выплатами.
На что опираемся
- НК РФ, статья 31 — Подпункт 4 пункта 1: вызов налогоплательщиков и налоговых агентов на основании уведомления для пояснений. https://www.consultant.ru/document/cons_doc_LAW_19671/5333d9d33f91de47d506daa4f98dbdc88edc3015/
- Письмо ФНС России от 17.03.2026 № БС-36-11/1995@ — Пониженный тариф взносов 15 % для МСП с выплат сверх 1,5 МРОТ, перечень по распоряжению № 4125-р, условие о 70 % доходов. https://www.nalog.gov.ru/rn74/taxation/insprem/16610777/
- Приказ ФНС России от 30.05.2007 № ММ-3-06/333@ — Концепция системы планирования выездных проверок и общедоступные критерии самооценки рисков, в том числе зарплата ниже среднего уровня по виду деятельности. https://www.nalog.gov.ru/html/sites/www.new.nalog.ru/docs/prikaz/fns333_300515.docx
- Трудовой кодекс РФ, статьи 133 и 133.1 — Минимальный размер оплаты труда и региональная минимальная заработная плата. http://www.consultant.ru/document/cons_doc_LAW_34683/
- Федеральный закон от 28.11.2025 № 429-ФЗ — Федеральный МРОТ с 1 января 2026 года — 27 093 ₽ в месяц. Официальный портал правовой информации: http://publication.pravo.gov.ru/
- ФНС России: страховые взносы с 2026 года — Тарифы взносов и предельная база на 2026 год, пониженный тариф для МСП. https://www.nalog.gov.ru/rn28/news/activities_fts/16614940/