
Повестка в налоговую директору: идти ли на допрос свидетелем и как подготовиться
Короткий ответ: если вас вызывают свидетелем по проверке другого лица, идти нужно, неявка без уважительной причины стоит 1 000 рублей штрафа. Если выездная проверка идёт в отношении вас лично, Конституционный Суд в 2026 году запретил делать вас свидетелем по собственной деятельности. Если проверяют вашу компанию, вопрос спорный, и решать его надо до визита, а не в кабинете инспектора. Ниже порядок действий, подготовка и поведение на допросе.
Обязан ли директор идти по повестке в налоговую
Начну с того, что вызов свидетеля в налоговой не самодеятельность инспектора. Пункт 1 статьи 90 НК РФ позволяет вызвать в качестве свидетеля любое физическое лицо, которому могут быть известны обстоятельства, имеющие значение для налогового контроля. Директор, который подписывал договоры с поставщиком, принимал товар или просто общался с его представителем, подходит под это определение идеально. Показания заносятся в протокол, и этот протокол потом ложится в материалы проверки как доказательство.
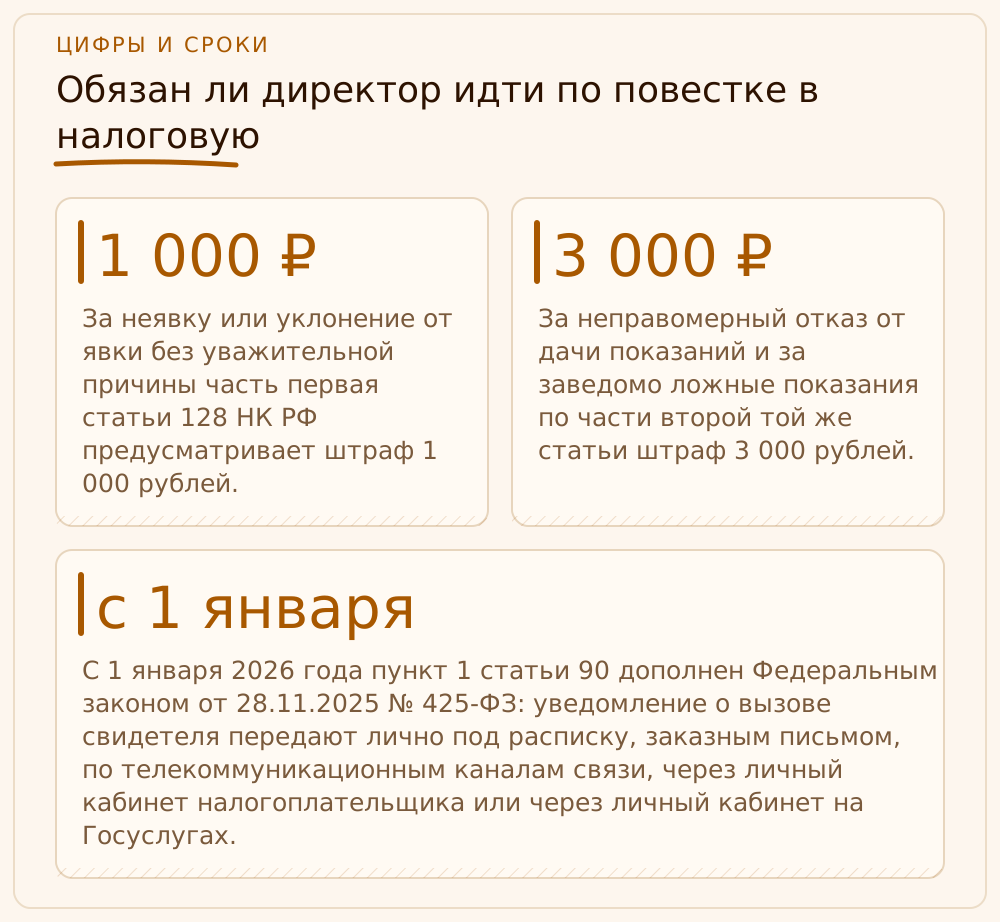
Отсюда базовое правило: если вы действительно только свидетель, то есть проверяют не вас и не вашу компанию, а вашего контрагента или третье лицо, явиться нужно. За неявку или уклонение от явки без уважительной причины часть первая статьи 128 НК РФ предусматривает штраф 1 000 рублей. За неправомерный отказ от дачи показаний и за заведомо ложные показания по части второй той же статьи штраф 3 000 рублей. Суммы смешные, и именно поэтому директора их недооценивают: настоящая цена вопроса не штраф, а то, что вы скажете в кабинете.
Теперь про сам вызов. С 1 января 2026 года пункт 1 статьи 90 дополнен Федеральным законом от 28.11.2025 № 425-ФЗ: уведомление о вызове свидетеля передают лично под расписку, заказным письмом, по телекоммуникационным каналам связи, через личный кабинет налогоплательщика или через личный кабинет на Госуслугах. Значит, повестка может прийти в кабинет, а не в почтовый ящик. По пункту 4 статьи 31 НК РФ документ из личного кабинета считается полученным на следующий день после размещения, а заказное письмо на шестой день после отправки, даже если вы его не открыли. Я заставляю своих бухгалтеров смотреть кабинет клиента каждый рабочий день, потому что пропущенный вызов это отдельная неприятность, о которой ниже.
Если вам просто позвонили и сказали «подъезжайте завтра, поговорим», это ещё не повестка. Что делать с такими звонками и почему устные договорённости с инспекцией не работают в вашу пользу, я разбирала в статье про телефонограмму налоговой как доказательство.
Свидетель, проверяемый или представитель: почему качество вызова решает всё
Первое, что я делаю с любой повесткой клиента, ищу в ней три вещи: по какой проверке вызывают, в каком статусе и на каком основании. Свидетеля вызывают по статье 90 НК РФ. Налогоплательщика приглашают дать пояснения по подпункту 4 пункта 1 статьи 31 на основании уведомления о вызове. Это два разных процессуальных мира с разными правами и разной ответственностью, и инспекторы иногда путают их намеренно, а иногда по привычке. Разобраться быстрее, когда декларации и расчёты компании сданы без хвостов: у клиентов, которым мы ведём сдачу налоговой отчётности, я по первой же повестке вижу, какой период и какие сделки интересуют инспекцию.
Здесь важно постановление Конституционного Суда от 05.03.2026 № 12-П. Дело касалось гражданина, в отношении которого шла выездная проверка: его вызвали на допрос свидетелем об обстоятельствах его же деятельности и оштрафовали за неявку. Суд проверил пункт 1 статьи 90 и часть первую статьи 128 и пришёл к выводу, который в пересказах звучит так: проверяемый налогоплательщик не может быть привлечён к ответственности за неявку на допрос в качестве свидетеля о собственной деятельности, потому что у него есть право не свидетельствовать против себя по статье 51 Конституции. Вопрос пояснений при этом никуда не делся: вызвать проверяемого для пояснений по статье 31 можно. Суд отдельно отметил, что специальной ответственности за неявку на такие пояснения в рамках выездной проверки сейчас нет, но законодатель вправе её установить, так что этот пробел может закрыться.
Что это значит для директора. Если проверяют ваше ООО, а вас зовут «свидетелем» по сделкам вашей же компании, это повод остановиться и разобраться, а не бежать с папкой. Но будьте осторожны с выводами: постановление говорит о налогоплательщике, в отношении которого проводится выездная проверка, а прямой ответ про руководителя проверяемой организации в нём я не нашла. Директор не равен налогоплательщику, и как суды будут применять эту позицию к руководителям, покажет практика. Поэтому правило такое: статус вызова вы определяете вместе с юристом до визита, а самовольно не являться на основании одной новости из бухгалтерской прессы нельзя.
Отдельно скажу про круг свидетелей. Нельзя допрашивать людей, которые не способны правильно воспринимать обстоятельства дела, и лиц, получивших информацию в связи с профессиональными обязанностями, если они обязаны хранить такую тайну, например адвокатов и аудиторов. Директор к ним, как правило, не относится, так что рассчитывать на этот пункт не стоит.
- Свидетель по чужой проверке: явиться нужно, неявка без причины ведёт к штрафу 1 000 рублей (ст. 128, ч. 1).
- Проверяемый налогоплательщик, которого зовут свидетелем о своей деятельности: действует позиция КС РФ № 12-П от 05.03.2026, определять статус надо до визита.
- Руководитель проверяемой организации: прямого ответа в постановлении нет, вопрос для юриста.
- Вызов на пояснения по пп. 4 п. 1 ст. 31 НК РФ: другой режим, штраф по ст. 128 за неявку на него не применяется, но игнорировать вызов всё равно не стоит.
Что делать в первые три дня после получения повестки
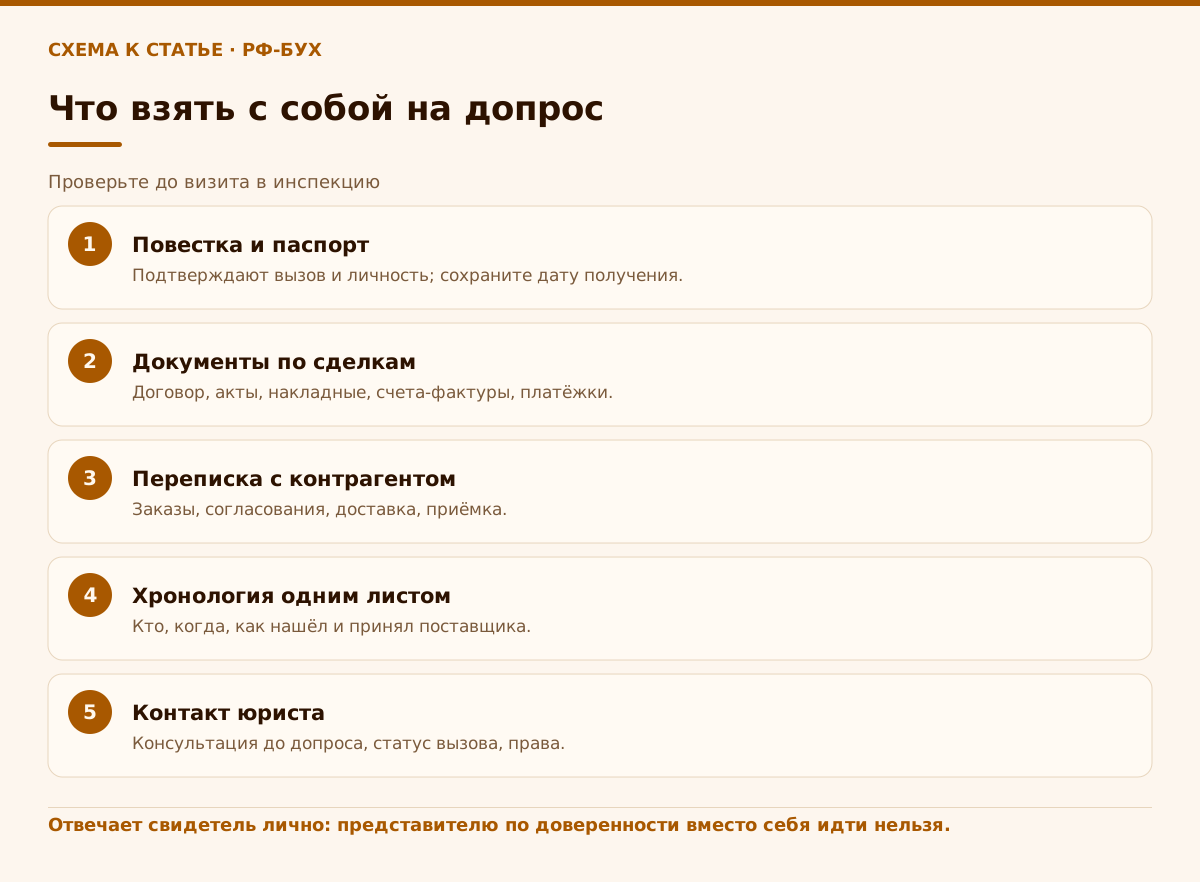
Первое, что нужно сделать, это не паниковать и не звонить инспектору с оправданиями. Зафиксируйте, когда и как повестка к вам попала: дата в личном кабинете, штамп на конверте, подпись в получении. От этой даты зависит, были ли вы уведомлены вовремя, а значит, была ли неявка именно уклонением. Штрафовать за неявку можно только при надлежащем уведомлении, но учтите правило пункта 4 статьи 31 НК РФ: письмо и документ в личном кабинете считаются полученными в определённый день, даже если вы их не открывали, так что «я не видел» само по себе не защита.
Второе, прочитайте повестку целиком. Нужны орган и ФИО инспектора, дата, время и место, а ещё сведения о проверке, в связи с которой вызывают. Если указано лишь «для дачи показаний» без названия лица и проверки, это повод уточнить письменно. Третье, поймите масштаб: какого контрагента касаются вопросы и какой период. Для этого сопоставьте повестку с вашим учётом: когда были сделки, на какие суммы, какие первичные документы по ним составлены.
Четвёртое, если вы не можете прийти в назначенный день, например в командировке или на больничном, не молчите. Направьте в инспекцию письменное обращение с подтверждающим документом и просьбой назначить другую дату. Неявка с уважительной причиной не наказуема, а вот молчание выглядит как уклонение. Если директор физически недоступен надолго, у компании должны быть налажены доверенности и электронный документооборот, об этом я писала в материале про директора, который уехал и недоступен. Но представлять вас на допросе по доверенности нельзя: свидетель отвечает лично.
Пятое, найдите юриста, который работает с налоговыми спорами, и покажите ему повестку до допроса. Я не юрист и не буду делать вид, что заменю его, зато моя часть работы такая: собрать для него хронологию сделок, документы и расчёт возможной суммы претензий. Юрист с бухгалтером в связке экономят директору недели нервов.
Как подготовиться к допросу по сделкам с контрагентом
Инспектору на допросе нужно одно из двух: подтверждение, что сделка реальна и вы знаете контрагента, либо зацепка, что вы его не знаете и подписывали документы не глядя. Директор, который заранее проговорил хронологию, отвечает спокойно и коротко. Директор, который идёт «по ощущениям», путается в датах и подставляет сам себя, хотя сделка была настоящей.
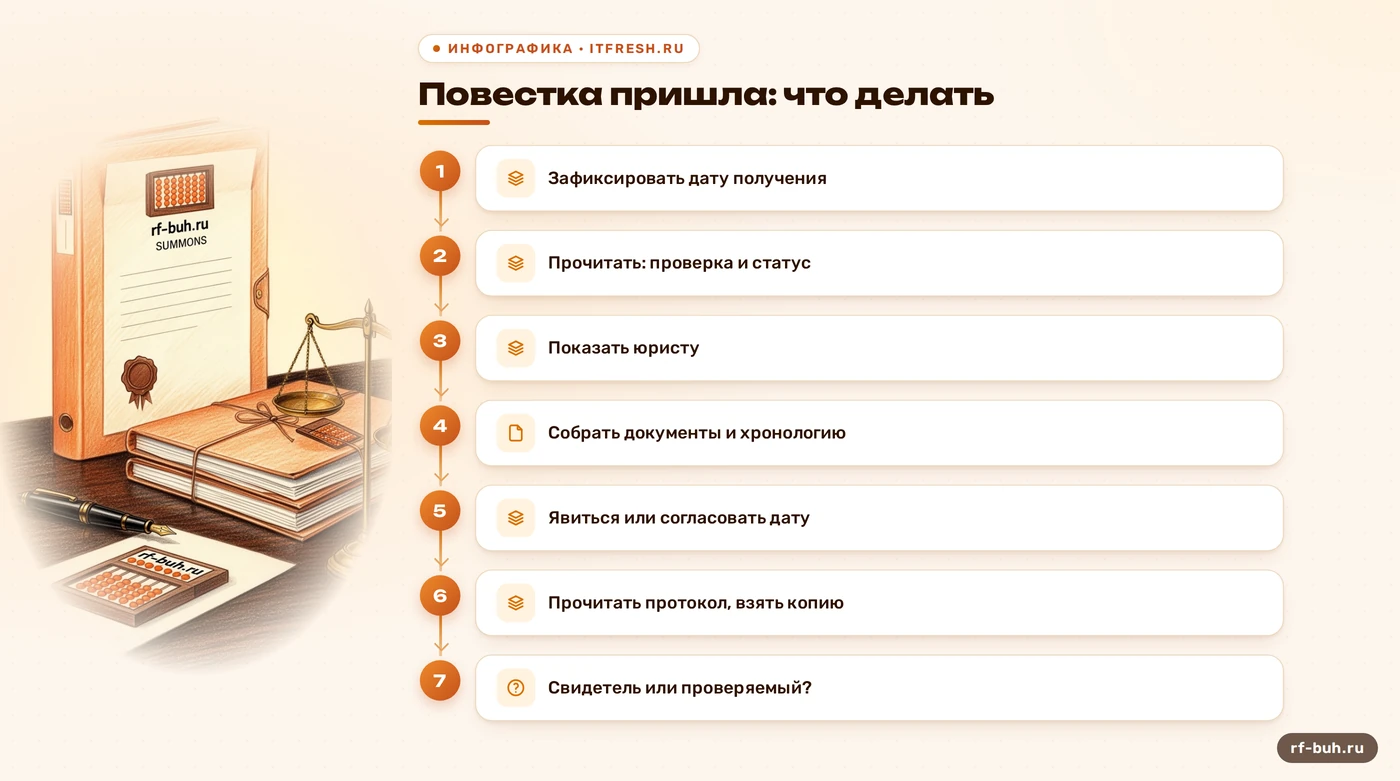
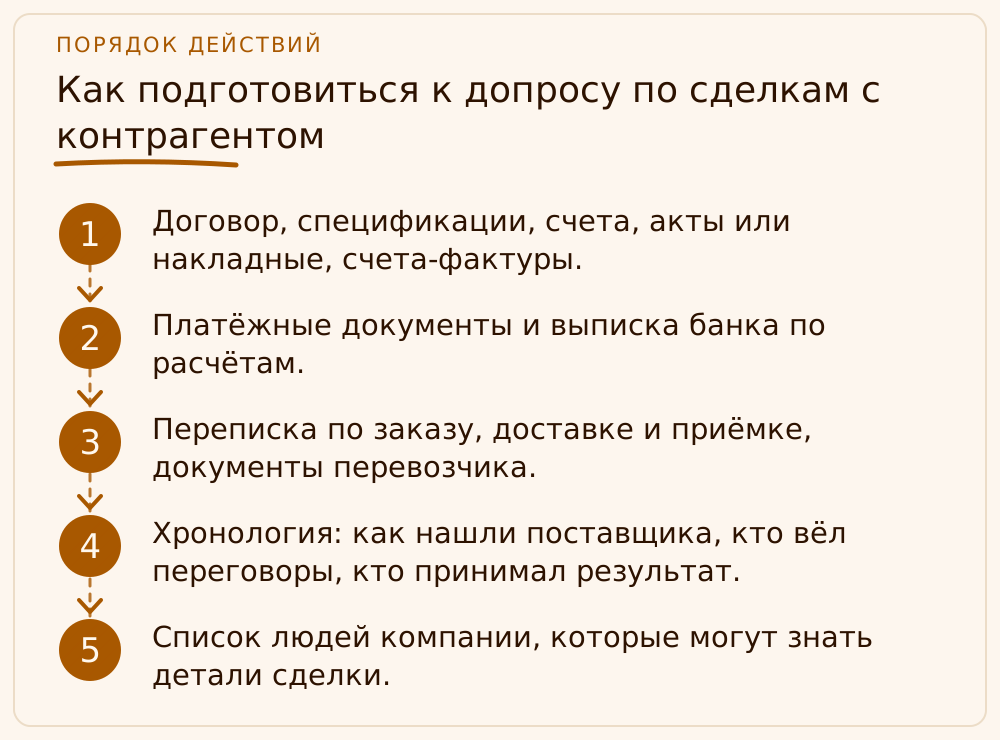
Поэтому подготовка строится вокруг документов, а не вокруг красноречия. Возьмите по каждой спорной сделке полный комплект: договор, счёт, акт или накладную, счёт-фактуру, платёжку, переписку о заказе и доставке, документы по доставке и приёмке. Выпишите одним листом, как вы нашли контрагента, кто с ним общался, кто принимал товар или работу и как проходила оплата. Если документы лежат разрозненно или вообще не вёлся учёт, это отдельная проблема: в такой ситуации сначала нужно восстановить бухгалтерский и налоговый учёт, а уже потом думать о показаниях.
Что обычно спрашивают. Как познакомились с поставщиком и кто его рекомендовал. Кто подписывал договор и в каком месте. Видели ли вы склад, офис, сотрудников контрагента. Как доставляли товар и кто его принимал. Почему выбрали именно эту компанию, а не другую. На эти вопросы нет «правильных» ответов, есть правдивые, и ваша задача вспомнить всё так, как было, а не придумать удобную версию. Заведомо ложные показания подпадают под часть вторую статьи 128 НК РФ, а расхождение между вашими словами и документами инспекция использует лучше любого свидетеля.
Теперь про то, чего требовать от своих сотрудников. Если на допрос могут вызвать менеджера или кладовщика, их тоже нужно предупредить, что вопросы будут по тем же сделкам, и сверить факты заранее. Не диктовать ответы, а свериться, чтобы люди не вспоминали разное. Я на таких разборах всегда прошу клиента принести не только договоры, но и переписку в мессенджере: именно она показывает, что сделка жила.
- Договор, спецификации, счета, акты или накладные, счета-фактуры.
- Платёжные документы и выписка банка по расчётам.
- Переписка по заказу, доставке и приёмке, документы перевозчика.
- Хронология: как нашли поставщика, кто вёл переговоры, кто принимал результат.
- Список людей компании, которые могут знать детали сделки.
Как вести себя на допросе и что подписывать
Сам допрос чаще всего не страшнее его ожидания, но ошибки на нём стоят дороже всего. Берите документ, удостоверяющий личность, сохраняйте спокойный тон и отвечайте только на заданный вопрос. Длинный рассказ «для ясности» это не защита, а источник новых вопросов. Если не помните или не знаете, так и говорите, не додумывайте. «Не помню» честнее и безопаснее выдуманной подробности.
Отдельная тема это статья 51 Конституции: никто не обязан свидетельствовать против себя, своего супруга и близких родственников. Права отказаться от ответа на вопрос, ответ на который может навредить вам или близким, никто не отменял. Но пользоваться им надо выборочно, по конкретному вопросу, а не отказываться от всех показаний разом: массовый отказ инспекторы квалифицируют как неправомерный, а это уже часть вторая статьи 128 НК РФ со штрафом 3 000 рублей. Определить, где проходит граница, помогает юрист, и это ещё один довод идти к нему до допроса.
Протокол. Перед тем как подписывать, прочитайте его целиком, каждую страницу. Ответы нередко записывают сокращённо, вырывая из контекста. Если формулировка вас не устраивает, потребуйте исправить или впишите замечания в протокол собственной рукой. Проверьте, что в нём есть предупреждение об ответственности и что записано именно то, что вы сказали. Подписанный протокол имеет силу доказательства, и оспорить потом собственные слова гораздо сложнее.
И последнее: копию протокола. С 3 сентября 2018 года, как закреплено в пункте 6 статьи 90 НК РФ, инспекция обязана вручить копию свидетелю лично под расписку. Получите её и проверьте, что она совпадает с тем, что вы подписывали. Копия нужна и вам, и нам: по ней мы сверяем показания с первичкой и готовим позицию компании.
Если после такого разговора компания остаётся без понятной картины по сделкам и налоговым рискам, мы в «РФ-БУХ» сверим ваши документы по спорному контрагенту, соберём хронологию и подготовим расчёт возможных доначислений, чтобы юристу было с чем работать.
Что бывает после допроса и чем это грозит компании
Допрос не конец истории, а её середина. Показания директора инспекция сравнивает с документами, банковскими данными и показаниями других людей. Если всё сходится, вы просто закрыли эпизод. Если нет, к документам добавятся запросы, а в акте проверки может появиться вывод об отсутствии реальной сделки с контрагентом. Для вашей компании это означает отказ в вычете НДС и исключение расходов из базы по налогу на прибыль.
Хорошо, что у вас остаются процессуальные права. Нужно внимательно читать акт проверки, подавать возражения в установленный срок и приобщать документы, которые инспекция не учла. С 1 сентября 2026 года по поправкам закона № 425-ФЗ в статьи 101 и 101.4 НК РФ материалы проверки можно рассматривать по видео-конференц-связи, а с 30 сентября 2026 года действует утверждённый ФНС электронный формат возражений на акт (приказ от 11.08.2026 № ЕД-1-2/568@): организации и ИП направляют их по ТКС или через личный кабинет. Перед подачей всё равно уточняйте в инспекции актуальный порядок.
Почему я так настойчиво говорю про подготовку. В моей практике налоговая претензия по контрагенту чаще всего возникает не там, где сделка мнимая, а там, где у честного директора нет документов, пояснений и системы. Если на каждом контрагенте у вас лежит досье (договор, акты, переписка, подтверждение полномочий подписанта и проверка по открытым источникам), то допрос превращается в формальность. Если досье нет, оно появляется под давлением и с дырами.
Учебный пример: директор ООО «Балтийский Прибой» получил повестку по сделкам с поставщиком
Это учебный пример: цифры и имена условные. ООО «Балтийский Прибой» на общей системе налогообложения в 2025 году закупало упаковочные материалы у поставщика на сумму 4 800 000 рублей, включая НДС 20 % (это ставка 2025 года; с 1 января 2026 года основная ставка 22 % по закону № 425-ФЗ). Выделенный в счетах-фактурах НДС составил 4 800 000 × 20 / 120 = 800 000 рублей, расходы без НДС 4 000 000 рублей. Инспекция проверяла самого поставщика и обнаружила, что у него нет работников и складов. Директору «Балтийского Прибоя» пришла повестка в личный кабинет: явиться свидетелем через пять рабочих дней.
Директор сначала хотел идти с пустыми руками: «Я же всё знаю». Мы определили статус вызова (свидетель по проверке поставщика, не по проверке собственной компании), показали повестку юристу и за три дня собрали досье: договор, спецификации, акты приёмки, транспортные накладные, платёжки, переписку с менеджером поставщика и фото паллет на собственном складе. В хронологии записали, как нашли поставщика, кто вёл переговоры, кто принимал груз. Директор прочитал протокол на всех страницах, поправил одну формулировку и получил копию под расписку.
Итог: показания совпали с документами, а риск по сделке стал понятен и измерим. Если бы инспекция всё-таки отказала в вычете, под угрозой оказался бы НДС 800 000 рублей и расходы 4 000 000 рублей, с которых платится налог на прибыль. Компания пришла на допрос подготовленной и заранее знала, чем будет защищаться, а не выясняла это в кабинете.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Обязан ли директор идти в налоговую по повестке свидетелем?
Если вас вызывают свидетелем по проверке другого лица, да: неявка без уважительной причины влечёт штраф 1 000 рублей по части первой статьи 128 НК РФ. Если проверяют вас или вашу компанию, статус вызова нужно определять с юристом заранее, с учётом постановления КС РФ от 05.03.2026 № 12-П.
Можно ли отправить вместо себя представителя или юриста?
Нет, свидетель даёт показания лично. Юрист может консультировать вас до допроса и помогать с позицией, но отвечать на вопросы инспектора должны вы сами.
Что будет, если отказаться отвечать на вопросы?
Неправомерный отказ от дачи показаний влечёт штраф 3 000 рублей по части второй статьи 128 НК РФ. Но право не свидетельствовать против себя, супруга и близких родственников гарантирует статья 51 Конституции, и пользоваться им нужно по конкретным вопросам, а не отказываться от допроса целиком.
Повестка пришла в личный кабинет, а я его не открывал. Это считается?
Да. С 1 января 2026 года по пункту 1 статьи 90 НК РФ (в ред. закона № 425-ФЗ) уведомление о вызове можно направить через личный кабинет, и по пункту 4 статьи 31 оно считается полученным на следующий день после размещения. Поэтому кабинет проверяйте каждый рабочий день.
Дадут ли мне копию протокола допроса?
Да. Инспекция обязана вручить копию протокола допроса свидетелю лично под расписку (п. 6 ст. 90 НК РФ, с 3 сентября 2018 года). Сравните копию с тем, что вы подписывали.
На что опираемся
- НК РФ, ст. 90 и 128 — ст. 90 — вызов и допрос свидетеля, протокол, копия протокола (п. 6); ст. 128 — штраф 1 000 руб. за неявку и 3 000 руб. за отказ от показаний или заведомо ложные показания: https://www.consultant.ru/document/cons_doc_LAW_19671/8fdc9c86006fd3400f8e163c1dbbac71729af0a4/ и https://www.consultant.ru/document/cons_doc_LAW_19671/0551efbabb2312b71b889158e5389047f4569fae/
- НК РФ, ст. 31 — подпункт 4 пункта 1 — вызов налогоплательщиков по уведомлению для дачи пояснений; пункт 4 — дата получения документов из личного кабинета и по почте: https://www.consultant.ru/document/cons_doc_LAW_19671/5333d9d33f91de47d506daa4f98dbdc88edc3015/
- Постановление Конституционного Суда РФ от 05.03.2026 № 12-П — по делу о проверке конституционности пункта 1 статьи 90 и части первой статьи 128 НК РФ: https://www.garant.ru/products/ipo/prime/doc/413705350/
- Конституция РФ, ст. 51 — право не свидетельствовать против себя, супруга и близких родственников: https://www.consultant.ru/document/cons_doc_LAW_28399/
- Федеральный закон от 28.11.2025 № 425-ФЗ — изменения НК РФ: абзац 2 пункта 1 статьи 90 о способах передачи уведомления о вызове (с 01.01.2026), видео-конференц-связь при рассмотрении материалов проверки (с 01.09.2026); редакция статьи 90 с этими изменениями: https://www.consultant.ru/document/cons_doc_LAW_19671/8fdc9c86006fd3400f8e163c1dbbac71729af0a4/