
Когда доход закрывает ООО переход с ОСНО на УСН
ООО сможет перейти с ОСНО на УСН с 1 января 2027 года, если его учитываемые доходы за январь–сентябрь 2026 года не превысили 367,875 млн рублей. Девятимесячный порог установлен именно для организаций: ИП это ограничение не касается. Ниже объясняю, как определить свой случай, какие документы свести и что делать, если цифра выше.
Кого касается лимит и какая сумма действует для перехода в 2027 году
Порог для перехода на УСН с нового календарного года — не универсальный лимит для каждого предпринимателя. Пункт 2 статьи 346.12 НК РФ говорит об организациях: ООО вправе перейти на упрощённую систему, если доходы за девять месяцев года подачи уведомления не превысили предельную величину. Поэтому сначала отделите ООО от ИП. Если вы ведёте бизнес как индивидуальный предприниматель, этот девятимесячный порог не служит основанием отказать вам в переходе. Для ИП остаются другие условия главы об УСН, но переносить на него этот конкретный тест нельзя.
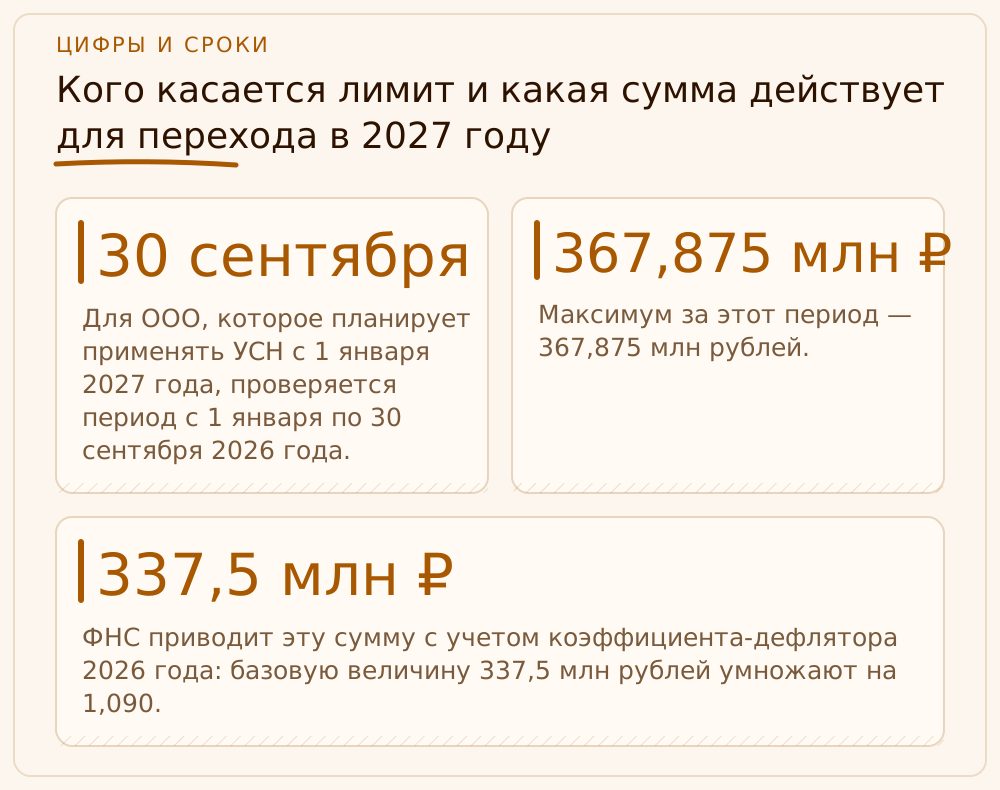
Для ООО, которое планирует применять УСН с 1 января 2027 года, проверяется период с 1 января по 30 сентября 2026 года. Максимум за этот период — 367,875 млн рублей. ФНС приводит эту сумму с учетом коэффициента-дефлятора 2026 года: базовую величину 337,5 млн рублей умножают на 1,090. Не путайте ее с 337,5 млн рублей: эта сумма относилась к переходу с 1 января 2026 года по доходам за девять месяцев 2025-го. Дата перехода определяет нужный период проверки, а не дата, когда вы читаете статью.
Равенство лимиту само по себе не означает превышения: закон говорит, что доходы не должны превысить установленную границу. Но оставлять расчет на глаз нельзя. Ошибка в классификации поступления или пропущенный документ способна изменить итог. Я прошу клиента и бухгалтера зафиксировать три вещи: организационно-правовую форму, даты периода и сумму доходов, включаемых именно в проверку для перехода. Если хотя бы один пункт не согласован, итоговую цифру пока нельзя считать готовой.
На сайте уже есть материал с общим порядком смены режима — пошаговый переход с ОСНО на УСН. Здесь я разбираю узкий вопрос: кому считать девятимесячный доход и что означает результат сравнения с лимитом. Это не способ сократить налог задним числом, а контроль перед выбором режима. Налоговый режим выбирают по фактическим данным и условиям деятельности, а не подгоняют под удобную цифру.
Как собрать доход ООО для сравнения с порогом
Закон связывает проверку с доходами, учитываемыми при определении налоговой базы по налогу на прибыль организаций, и прямо называет исключения. Поэтому нельзя подменить расчет одной строкой «выручка» из управленческого отчета, оборотом по расчетному счету или суммой поступивших оплат. Сначала соберите документы и регистры за точный период, затем определите налоговую природу каждой суммы по правилам, на которые отсылает статья 346.12 НК РФ. В сомнительном случае лучше отдельно описать операцию и подтвердить вывод документами, чем молча включать или исключать её по бытовой логике.
Практический старт — выгрузить данные за январь–сентябрь, сверить их с декларациями и регистрами налогового учета, а затем пройтись по существенным операциям: реализация, авансы, продажа имущества, внереализационные поступления, возвраты и корректировки. Это список направлений для проверки, не утверждение, что каждая сумма из него автоматически входит в лимит. У каждой операции есть основание и дата признания; применимые нормы могут требовать разного подхода. Отдельно проверьте, не включили ли в одну сумму НДС, который не является доходом для этой цели, и не пропустили ли поступление, которое отражено не в том регистре.
Статья 346.12 содержит специальные исключения для отдельных видов доходов при расчете переходного порога. В частности, в тексте нормы отдельно упомянуты определённые положительные курсовые разницы и субсидии при безвозмездной передаче имущества в государственную или муниципальную собственность. Это узкие формулировки, их нельзя расширять до правила «любая курсовая разница или любая субсидия не считается». Сверьте конкретную операцию с действующей редакцией закона, налоговым учетом и подтверждающими бумагами. Я не советую вычеркивать поступление из расчета только потому, что оно не похоже на обычную оплату покупателя.
Для надежной сверки полезно вести рабочую таблицу: дата операции, контрагент, документ, сумма без ошибочного округления, отражение в налоговом учете, правовое основание включения или исключения и комментарий бухгалтера. Сложные случаи не прячьте в общей строке «прочие доходы». Если руководство видит только общий итог, оно не сможет проверить, почему сумма отличается от бухгалтерской отчетности или банковских поступлений. Расчет должен быть воспроизводимым: другой специалист по тем же документам приходит к той же сумме и понимает каждое исключение.
Особенно внимательно смотрите на корректировки после закрытия периода. Возврат, исправительный документ или изменение цены могут повлиять на учет, но сам факт позднего оформления не переносит операцию автоматически в удобный период для лимита. Сохраните первоначальный документ, основание корректировки и дату ее отражения. Если спорная сумма способна изменить результат сравнения, запросите разбор до подачи уведомления. Я требую от команды не обещать «точный переход» до завершения такой сверки.
- Определите форму бизнеса и период: для перехода ООО в 2027 году это январь–сентябрь 2026-го.
- Сведите налоговые регистры, декларации и первичные документы, не заменяя ими банковскую выписку.
- Разберите отдельно каждую существенную корректировку и нестандартное поступление.
- Зафиксируйте основания включения и исключения, затем повторно сверьте итог с лимитом.
Что означает превышение: не путайте два разных правила
Если доход ООО за проверяемые девять месяцев выше порога, организация не проходит условие перехода на УСН с планируемой даты. Это не «автоматический возврат» с УСН на ОСНО: компания пока находится на ОСНО и пытается сменить режим. Она продолжает применять действующий режим и планирует следующий шаг с учетом закона. Нельзя описывать эту ситуацию как уже состоявшуюся утрату права на УСН, потому что право не возникало. Последствия превышения лимита у действующего упрощенца — отдельная правовая ситуация со своими правилами и датой утраты права.
Черновики часто переносят сюда правила, действующие для тех, кто уже применяет УСН: квартал перехода, автоматическую смену режима, доначисления налога на прибыль и НДС, блокировку счета или внеплановую проверку. Само превышение девятимесячного порога при попытке перейти с ОСНО не доказывает ни одно из этих последствий. Нельзя обещать отказ инспекции в уведомлении как неизбежный результат: применение УСН имеет уведомительный порядок. Но подача уведомления не отменяет требований закона. Если условия не соблюдены, считать себя плательщиком УСН лишь на основании отправленного документа опасно; сначала нужно получить профессиональную оценку всей ситуации и действовать в рамках НК РФ.
Не пытайтесь «уложить» доход в лимит переносом актов, искусственным изменением даты или сокрытием поступлений. Корректировать учет можно, когда для этого есть реальная хозяйственная операция, документальное основание и правильный порядок отражения. Переписывание фактов ради желаемого режима не превращает неподходящую организацию в подходящую. Если результат выше порога, зафиксируйте расчет, сохраните документы и оцените следующий допустимый период перехода. Время на исправление учета — до уведомления, а не после того, как отчетность и договоры начали жить в разных версиях реальности.
Кроме дохода, глава об УСН содержит другие ограничения. Они зависят от деятельности, структуры организации, наличия филиалов, численности и основных средств; конкретное условие проверяют по действующей редакции статьи 346.12 НК РФ. Не делайте вывод, что соблюдение доходного порога автоматически открывает переход. Для ООО также имеет значение балансовая стоимость основных средств, а для проверки прочих ограничений нужны актуальные данные и правильная методика. В этой статье я не привожу универсальный набор чисел по всем критериям: сумма или порядок индексации могут зависеть от календарного года и редакции нормы.
Я вижу, как бизнес принимает решение по одной цифре из заголовка, а потом обнаруживает другое ограничение уже после подготовки уведомления. Сравнение дохода с лимитом — только один этап предварительной проверки. Перед решением проверьте, подходит ли деятельность, кто участвует в организации, как оформлены подразделения, как рассчитывается средняя численность и какой показатель основных средств применяется. Мы в «РФ-БУХ» проводим предварительную сверку доходов и условий режима, чтобы дать руководителю понятный вывод и перечень оставшихся вопросов.
Уведомление о переходе и документы для защиты расчета
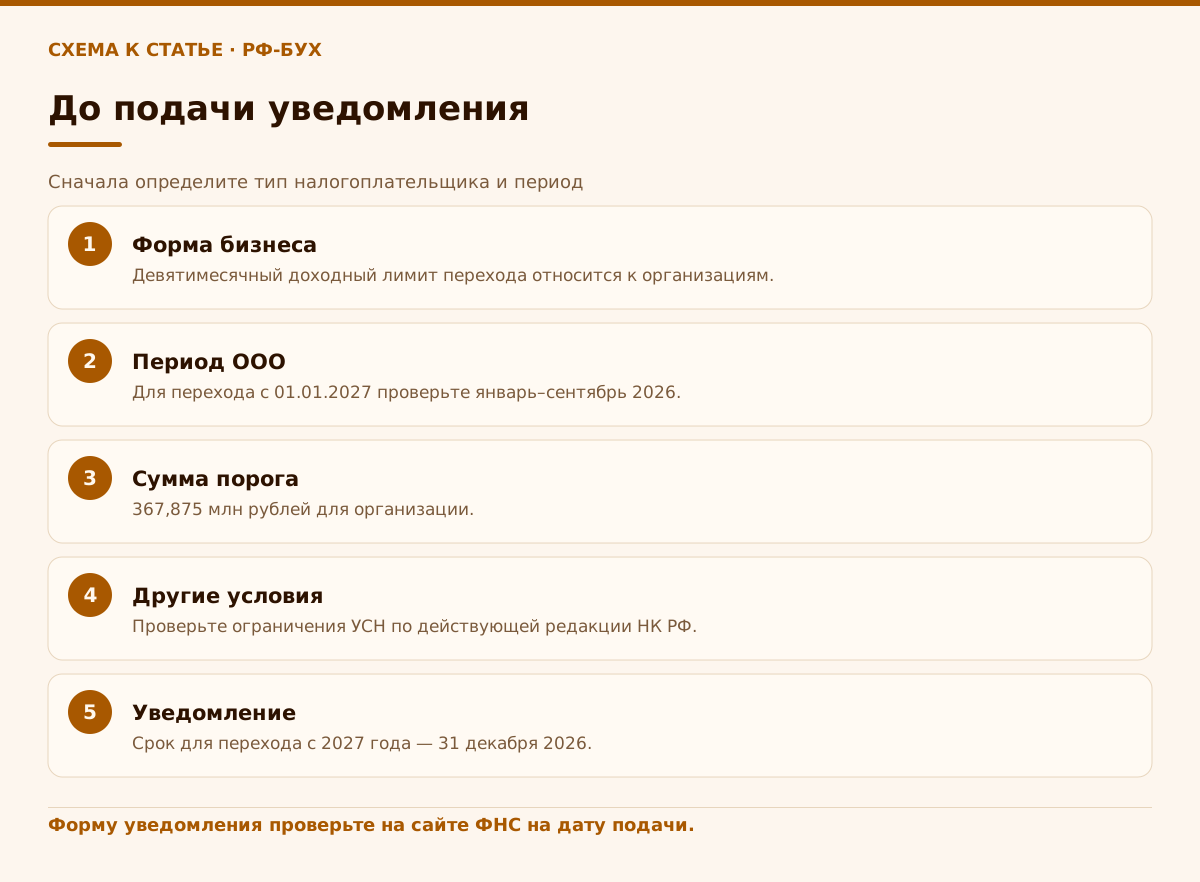
Переход на УСН с другого режима возможен с начала следующего календарного года. Организация или ИП, планирующие перейти с 1 января 2027 года, должны уведомить налоговый орган не позднее 31 декабря 2026 года. Для ООО срок и порядок уведомления не заменяют проверку доходного условия: к дате подачи нужно понимать, что именно отражено в расчете за девять месяцев и почему. Срок указан в пункте 1 статьи 346.13 НК РФ. Не откладывайте сбор документов до последнего рабочего дня: на исправление расхождений и проверку ограничений тоже требуется время.
В 2026 году ФНС ввела единую форму уведомления (сообщения) по УСН, КНД 1154004; она применяется с 31 июля 2026 года. Старое обозначение формы 26.2-1 относится к прежнему бланку и не должно механически копироваться в актуальную инструкцию на дату подачи. Используйте действующую форму, порядок заполнения и канал подачи, доступные на сайте ФНС. В уведомлении указывают сведения о выбранном объекте налогообложения, а организации — также предусмотренные законом данные о доходах и основных средствах. Поскольку бланки и процедуры меняются, перед отправкой сверяйте актуальную страницу налоговой службы.
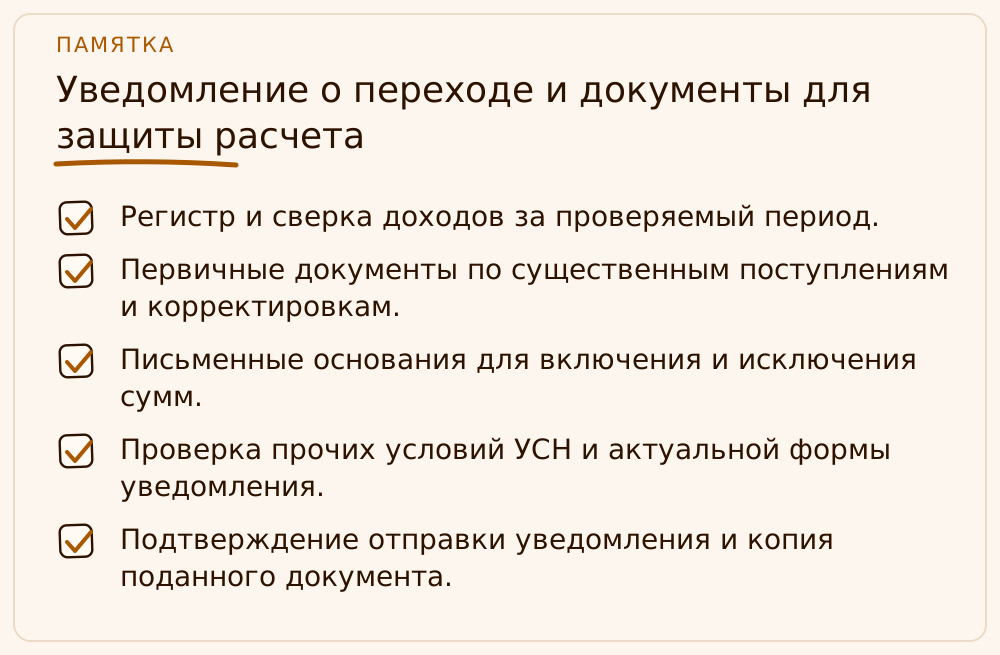
Подготовьте папку, в которой расчет можно проверить без устных пояснений директора. Положите туда регистр доходов за девять месяцев, сверку с отчетностью, перечень исключений с правовым основанием, подтверждающие документы по существенным операциям и итоговую записку о проверке остальных условий. Сохраните доказательство отправки уведомления и его приема. Если инспекция задаст вопрос или компания обнаружит расхождение, у вас будет последовательная история: какой показатель проверяли, из чего он сложился и кто согласовал решение.
Перед отправкой я прохожу с клиентом короткий контрольный маршрут: совпадает ли лицо в расчетах с заявителем; выбран ли правильный календарный год перехода; не перепутаны ли девять месяцев 2025 и 2026 годов; подтверждены ли исключения; проверены ли прочие критерии; соответствует ли бланк текущей форме. Только после этого имеет смысл обсуждать налоговый эффект выбранного объекта УСН, НДС и договорные последствия для клиентов компании. У этих вопросов отдельные правила, и ответ на один из них нельзя автоматически переносить на остальные.
Не считайте уведомление формальным письмом, которое можно отправить «на всякий случай», а учет исправить потом. Это заявление о намерении применять специальный режим при наличии установленных условий. Если доходный расчет спорный или документы не сходятся, сначала разберите расхождение. Налоговый консультант может помочь определить квалификацию операции, но исходные документы и полная информация о деятельности должны быть у самого бизнеса. Хороший расчет не гарантирует, что никогда не возникнет вопроса; он позволяет спокойно объяснить принятое решение и не создавать проблему собственными неподтвержденными выводами.
- Регистр и сверка доходов за проверяемый период.
- Первичные документы по существенным поступлениям и корректировкам.
- Письменные основания для включения и исключения сумм.
- Проверка прочих условий УСН и актуальной формы уведомления.
- Подтверждение отправки уведомления и копия поданного документа.
Как принять решение, если до лимита близко или он уже превышен
Когда сумма подходит к пределу, не делайте прогноз по остатку на банковском счете. Составьте реестр доходов за весь проверяемый период и отдельно обозначьте операции, по которым еще нет окончательной квалификации. Проверьте первичные документы и учетные записи, а затем оцените чувствительность результата: изменится ли вывод, если спорную сумму включить или исключить. Если в любом разумном варианте итог больше лимита, планируйте работу на действующем режиме и не стройте бюджет на переходе, который пока не подтверждается расчетом.
Если итог ниже предела, это еще не финальное «да». Сверьте остальные критерии и срок уведомления, уточните налоговую нагрузку на УСН для конкретной организации, а также порядок перехода на УСН в 2027 году и последствия по НДС и договорам. Сравнивать режимы надо на прогнозе выручки, расходов, состава клиентов и условий закупок, а не только по размеру ставки. Я прошу владельца бизнеса отдельно утвердить сам выбор режима: бухгалтер показывает расчет и риски, но решение должно учитывать коммерческие планы компании.
Если учет за период неполный, восстановите последовательность по договорам, актам, накладным, банковским документам и корректировкам. Не заполняйте пробел предположением «обычно поступление не учитывается». Вопросы по конкретной операции фиксируйте письменно: что произошло, какие документы подтверждают факт, какое правило применили и как это повлияло на итог. Такой подход особенно нужен при продаже имущества, расчетах через посредников и исправлениях прошлых записей. Рискованна не сама сложная операция, а решение, для которого никто не может показать основание.
При превышении лимита у ООО не нужно паниковать и искать способ «обнулить» доход. Нужно зафиксировать корректный результат, не переходить на УСН на основании неподтвержденного предположения и оценить возможность перехода в дальнейшем по правилам соответствующего года. Для ИП отдельно проверьте, не переносите ли на себя ограничение, адресованное организациям, и пройдите прочие условия. Если компания уже отправила уведомление или успела вести учет как на УСН, передайте специалисту документы и календарь действий: дальнейшая оценка зависит от фактов, а не от одной фразы в уведомлении.
Я не обещаю универсальную экономию до проверки цифр. Иногда переход действительно возможен и помогает упростить учет; иногда дополнительные налоги, цена закупок или требования заказчиков меняют вывод. Смысл предварительной работы — получить своевременный ответ, обосновать его и оставить руководителю понятные следующие шаги. Если цифра лимита не сходится, исправляем конкретное расхождение документально. Если критерий не выполнен, строим планы на реально применимом режиме, а не на надежде, что инспекция не заметит.
Учебный пример: ИП Шубин М. Проверяет условие перехода
Это учебный пример: ИП Шубин М. Работает на ОСНО и планирует перейти на УСН с начала следующего года. Владелец слышал про порог за девять месяцев и просит бухгалтера сравнить с ним поступления ИП. Бухгалтер сначала проверяет, кому адресовано правило. Пункт 2 статьи 346.12 НК РФ устанавливает девятимесячное ограничение для организаций, поэтому применять эту конкретную границу к ИП Шубину как основание невозможности перехода нельзя.
Далее ИП Шубин М. Проверяет остальные условия применения УСН, срок уведомления и ожидаемую нагрузку по обоим режимам. Если в его деятельности есть нестандартные поступления или операции, они анализируются по применимым нормам и документам; порог ООО не подменяет эту проверку. В примере нет расчета выдуманной выручки или обещания, что переход автоматически разрешен: данных о конкретной деятельности недостаточно для такого вывода.
Вывод: сначала определяют форму бизнеса, затем применяют соответствующее правило. Владелец сохранил расчет с пояснением, почему девятимесячный лимит организации к нему не относится, и отдельно поручил проверить остальные требования. Это учебный пример, а не описание клиента «РФ-БУХ».
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Какой лимит дохода для перехода ООО на УСН с 2027 года?
367,875 млн рублей за январь–сентябрь 2026 года. Сумма учитывает коэффициент-дефлятор 2026 года.
Нужно ли ИП соблюдать девятимесячный лимит перехода?
Нет. Ограничение пункта 2 статьи 346.12 НК РФ относится к организациям. ИП проверяет остальные условия перехода.
Что проверять, если доход ООО превысил порог?
ООО не проходит доходное условие перехода на планируемую дату. Оно остается на действующем режиме и оценивает дальнейшие действия по НК РФ.
До какого срока подать уведомление для перехода с 1 января 2027 года?
Не позднее 31 декабря 2026 года. Перед отправкой проверьте действующую форму на сайте ФНС.
Достаточно ли уложиться в лимит дохода?
Нет. Нужно также проверить другие ограничения УСН, применимые к конкретной организации или ИП.
На что опираемся
- НК РФ, статья 346.12 — Условия применения УСН; девятимесячный лимит при переходе организации и правила индексации. https://www.consultant.ru/document/cons_doc_LAW_28165/a1d86f7078e645869b02fde85e8c972193557dee/
- ФНС России: изменения УСН с 2026 года — Официальное разъяснение: для перехода ООО с 01.01.2027 доход за 9 месяцев 2026 года — не более 367,875 млн рублей; коэффициент-дефлятор 1,090. https://www.nalog.gov.ru/rn32/news/activities_fts/16609554/
- НК РФ, статья 346.13 — Порядок перехода на УСН с нового календарного года и срок уведомления до 31 декабря. https://www.consultant.ru/document/cons_doc_LAW_28165/d4ddf64a8dd3e5ca9a2357aabbf32bcf7abcc5f8/
- ФНС России: порядок подачи уведомления — Порядок уведомления о переходе и актуальная форма по УСН, КНД 1154004. https://www.nalog.gov.ru/create_business/ip/in_progress/usn/step5/
- ФНС России: лимиты перехода на УСН — Официальное разъяснение по порогу доходов организации и условиям перехода на 2027 год. https://www.nalog.gov.ru/rn25/news/activities_fts/16589434/