
Переход с ОСНО на УСН: что сгорит, если сделать это наспех
Переход с ОСНО на УСН в головах многих директоров выглядит как одна бумажка. Написали уведомление, отнесли в инспекцию, выдохнули. А потом в марте приходит требование: где восстановленный НДС по остаткам склада? Где налог с основного средства, которое купили в ноябре и вычет по которому бодро заявили? И вот уже «простой переход» стоит компании доначисления, пеней и нервов на полгода вперёд.
Я Ольга Семенова, главбух РФ-БУХ. Переходы на упрощёнку видела в двух вариантах: когда к нам приходят в октябре с запасом времени и когда прибегают 28 декабря с вопросом «а ещё можно?». Можно. Но цена этих двух историй отличается в разы. Ниже — что именно нужно сделать до 31 декабря 2026 года, в какой последовательности и на чём чаще всего ловят.
Кто вообще имеет право уйти на упрощёнку
Действующая компания переходит на УСН только с 1 января. Ни с июля, ни с нового квартала, ни «по решению собственника». Единственное исключение — свежезарегистрированные ООО и ИП: у них есть месяц (точнее, 30 дней) после постановки на учёт, чтобы заявить упрощёнку с первого дня жизни. Все остальные ждут Нового года.
Что проверяем перед подачей уведомления:
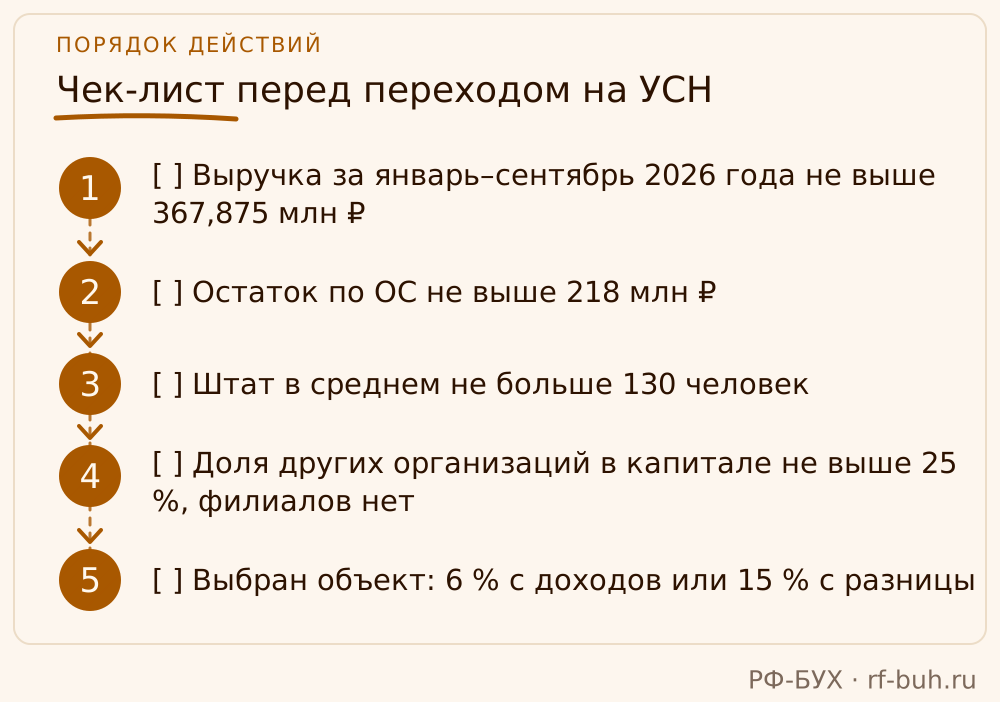
- выручка за январь–сентябрь 2026-го — не выше 367,875 млн рублей (базовые 337,5 млн, умноженные на дефлятор 1,090);
- остаток по ОС — не выше 218 млн рублей (200 млн с той же индексацией);
- штат — до 130 человек в среднем за период;
- доля других организаций в уставном капитале — не более 25 %;
- нет филиалов (представительства не мешают);
- вид деятельности не из запретного списка: банки, страховщики, НПФ, ломбарды, подакцизное производство и ещё несколько категорий, которым упрощёнка закрыта в принципе.
Пять минут на проверку. Серьёзно. Но я регулярно встречаю компании, которые узнают о доле участия 30 % у материнской структуры уже после того, как уведомление ушло.
Лимиты 2026 года: цифры, по которым живём
| Показатель | Значение на 2026 год | Что будет при превышении |
|---|---|---|
| Выручка за январь–сентябрь для перехода | 367,875 млн ₽ | Уведомление подавать бессмысленно |
| Годовой доход на УСН | 490,5 млн ₽ | Слёт с упрощёнки с первого дня квартала, где случился перебор |
| Остаток по ОС | 218 млн ₽ | Слёт с упрощёнки |
| Штат в среднем | 130 человек | Слёт с упрощёнки |
| НДС-порог на упрощёнке | 20 млн ₽ | Становитесь плательщиком НДС, оставаясь на УСН |
| Граница ставки НДС 5 % | 272,5 млн ₽ | Переход на 7 % |
| Граница ставки НДС 7 % | 490,5 млн ₽ | Общие ставки НДС с правом на вычет |
Все пороги индексируются на коэффициент-дефлятор, поэтому цифра из статьи 2024 года вам не поможет. Прошлогодний лимит — это как прошлогодний прогноз погоды: читать можно, одеваться по нему нельзя.
Главная новость: УСН больше не значит «без НДС»
Вот где ломается привычная логика. До 2025 года упрощёнка автоматически означала отсутствие НДС. Сейчас нет. С 2026 года НДС-порог на упрощёнке — 20 млн выручки за год. Перешагнули — и вы плательщик НДС, хотя по-прежнему сдаёте декларацию по упрощёнке.
Дальше развилка. Либо специальные ставки 5 % (доход до 272,5 млн) и 7 % (до 490,5 млн) без права на вычет входного налога, либо общая ставка с вычетами. Выбрали специальную — применяете её 12 кварталов подряд, то есть три года. Передумать на следующий год нельзя.
Что это значит для перехода с ОСНО? Считать нужно честно и заранее. Бизнес с выручкой 60 млн, который уходит на УСН «чтобы не платить НДС», будет его платить. Просто по другой ставке и без вычетов. Выгодно ли это — зависит от структуры закупок, и ответ у каждого бизнеса свой.
Уведомление по форме 26.2-1: один день — и год потерян
Срок — не позднее 31 декабря года, предшествующего переходу. Формально, если дата попадает на выходной, срок сдвигается на ближайший рабочий день, но строить на этом планы — плохая идея: подавайте в середине декабря, когда в инспекции ещё отвечают на звонки.
Подать можно четырьмя способами: через ЛК на сайте ФНС, через оператора ЭДО, лично в инспекцию или почтой с описью вложения. Для почты датой подачи считается дата на штемпеле.
Опоздали на день? Поздравляю, вы на ОСНО ещё на год. Никаких «уважительных причин» здесь не существует: срок пресекательный, и инспекция не станет входить в положение, даже если директор лежал в больнице, а бухгалтер уехал к родственникам. Я видела, как компании с идеально посчитанной экономикой упрощёнки сидели лишний год на общей системе из-за уведомления, отправленного 9 января.
И ещё момент. В уведомлении указывается объект: «доходы» со ставкой 6 % или «расходный» объект со ставкой 15 %. Регион вправе ставки понизить, но базовые такие. Ошиблись с объектом — поменять его получится опять лишь с января.
Восстановление НДС: самая дорогая строка перехода
Здесь компании теряют реальные деньги, и здесь же сыплется большинство переходов. Логика закона простая. Пока вы были на ОСНО, вы брали НДС к вычету по купленным товарам, материалам, основным средствам. Уходите на УСН — значит, эти активы будут использоваться в деятельности без НДС. Вычет надо вернуть. Это подп. 2 п. 3 ст. 170 НК.
Что восстанавливаем и как:
- По товарам, сырью, выданным авансам и имущественным правам — весь налог, который раньше приняли к вычету.
- По ОС и НМА — пропорционально остаточной стоимости, переоценку не учитываем.
- По недвижимости — тоже сразу, единовременно. Растянутый на десять лет механизм, который работает в других ситуациях, при переходе на УСН не применяется — на это прямо указывал Минфин.
- Отражаем в декларации по НДС за IV квартал последнего года на ОСНО. Не в январе, не в первой декларации по УСН. В четвёртом квартале.
- В бухучёте восстановленный налог по ОС уходит на счёт 91, в прочие расходы.
Классическая ошибка выглядит так. Декларацию за IV квартал сдали чистенькую, без восстановления. В феврале бухгалтер вспоминает. Единственный законный выход — уточнёнка. А уточнённая декларация по НДС с увеличением налога к уплате сразу после смены режима — это красный флажок для камерального отдела. Проверять будут всё.
Порядок восстановления пропишите в учётной политике. Нет пункта — будут дополнительные вопросы. Это дёшево сделать заранее и дорого объяснять потом.
Авансы на стыке режимов: ловушка, в которую попадают аккуратные
Получили аванс в декабре на ОСНО, отгрузка в январе уже на УСН. НДС с аванса начислен и уплачен. Что дальше? Реализация на упрощёнке налогом не облагается, а НДС с предоплаты в бюджете уже лежит.
Вернуть его к вычету можно в последнем квартале перед переходом, но при условии: сумма налога возвращена покупателю либо договор скорректирован так, что цена уменьшена на НДС. Просто «перенести аванс в доходы нового года» нельзя — это выглядит как задвоение базы, и инспекция трактует разницу не в вашу пользу.
Поэтому в ноябре-декабре мы пересматриваем договоры с переходящими авансами. Допсоглашение, письмо покупателю, возврат разницы — скучная работа. Но она сохраняет вычет, который иначе просто сгорает.
Что сделать до 31 декабря: порядок, а не хаос
| Шаг | Что делаем | Когда |
|---|---|---|
| 1 | Проверяем критерии: доход за 9 месяцев, ОС, численность, доля участия | Октябрь |
| 2 | Считаем экономику обоих объектов и трёх вариантов НДС (освобождение, 5/7 %, общая ставка) | Октябрь — ноябрь |
| 3 | Инвентаризация остатков ТМЦ, авансов, ОС, НМА с суммами НДС к восстановлению | Ноябрь |
| 4 | Пересмотр договоров с переходящими авансами | Ноябрь — декабрь |
| 5 | Подача уведомления 26.2-1 | До 31 декабря |
| 6 | Восстановление НДС в учёте и в декларации за IV квартал | До срока сдачи декларации |
| 7 | Новая учётная политика под УСН | До 1 января |
| 8 | Перенастройка 1С, перенос остатков | Первые рабочие дни января |
Обратите внимание: уведомление — пятый пункт, а не первый. Бумага в налоговую — это финал подготовки, а не её начало.
Почему «переключить галочку в 1С» не работает
Руководителям кажется, что смена режима — это настройка в программе. Поменяли систему налогообложения в учётной политике, и дальше всё само. Нет. Если переключить режим до того, как в старой базе проведено восстановление НДС и закрыт декабрь, программа либо не увидит остатки, по которым нужно восстановить налог, либо задвоит их при вводе начальных данных. Потом отчётность за первый квартал на УСН сверяется вручную по каждой строке.
Правильный порядок: закрываем декабрь на ОСНО полностью, проводим восстановление, формируем декларацию по НДС, и только после этого меняем режим с 1 января. Скучно? Да. Зато работает.
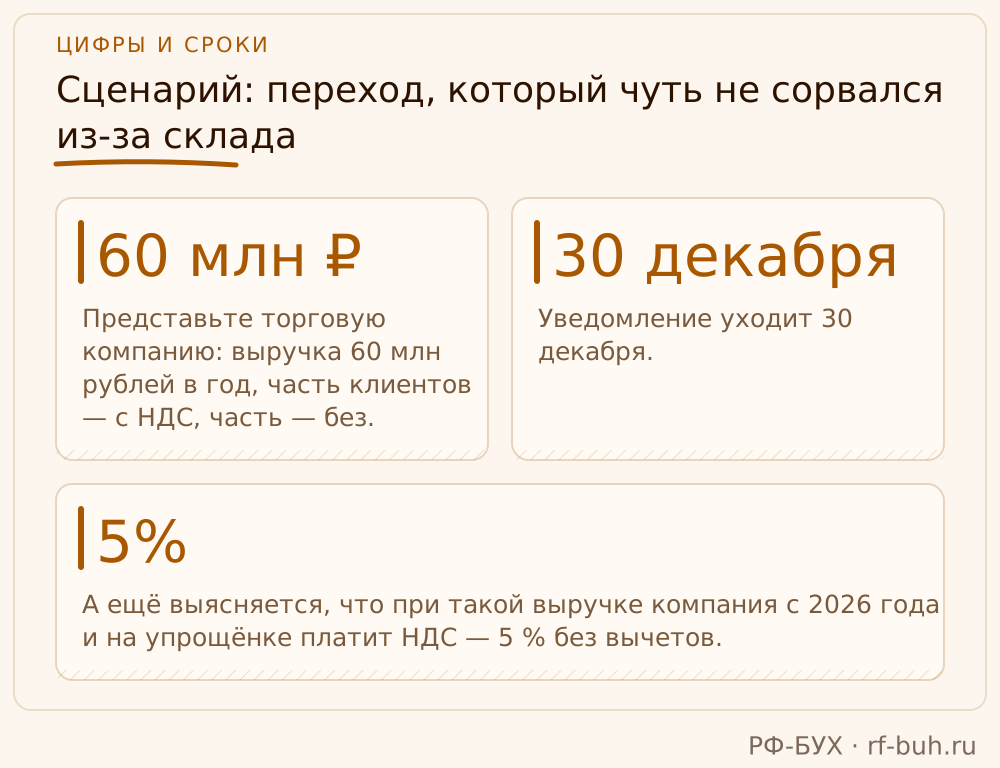
Сценарий: переход, который чуть не сорвался из-за склада
Представьте торговую компанию: выручка 60 млн рублей в год, часть клиентов — с НДС, часть — без. В середине декабря директор решает: с нового года на упрощёнку, объект «расходный». Бухгалтер готовит уведомление. Склад при этом не закрыт, отгрузки идут до 30 декабря, инвентаризацию никто не проводил.
Уведомление уходит 30 декабря. Формально в срок. Декларация по НДС за IV квартал сдаётся в январе без восстановления: ни по остаткам на складе, ни по станку, купленному в ноябре. Через два месяца — требование о расхождениях: вычеты по ОС заявлены, режим сменён, восстановления нет. Камеральная проверка, доначисление НДС, пени, штраф за неуплату.
А ещё выясняется, что при такой выручке компания с 2026 года и на упрощёнке платит НДС — 5 % без вычетов. Экономику этого варианта никто не считал. Директор был уверен, что «на упрощёнке НДС нет».
Если бы инвентаризация прошла в ноябре, а экономику посчитали в октябре, обе проблемы просто не возникли бы. Вся разница — два месяца и одна таблица.
Что делаем мы и чем это отличается
Бухгалтер в штате маленькой фирмы переживает переход на УСН раз в несколько лет. Каждый раз он заново гуглит актуальные лимиты, форму уведомления и порядок восстановления — и каждый раз рискует наткнуться на статью позапрошлого года с лимитом в 150 млн по основным средствам. Дешёвый онлайн-сервис сформирует уведомление по шаблону. Инвентаризацию остатков он не проведёт, договоры с авансами не перечитает и экономику трёх вариантов НДС не посчитает.
В РФ-БУХ переход ведётся как проект с дедлайном 31 декабря и обратным планом от него:
- считаем сумму НДС к восстановлению по каждой группе остатков в ноябре, а не в последний день квартала;
- сверяем критерии по цифрам 2026 года с индексацией, а не по памяти;
- просчитываем три сценария НДС на УСН и показываем директору, что реально выгоднее;
- пишем учётную политику под новый режим вместе с уведомлением, а не после первого требования;
- если после перехода приходит требование по НДС — отвечаем на него сами, директор узнаёт об этом из нашего отчёта.
Штрафы за ошибки в восстановлении НДС, допущенные по нашей вине, оплачиваем сами — это условие договора. Цены на треть ниже, чем у федеральных аутсорсеров; дела принимаем за три рабочих дня, даже если переход нужно закрыть до конца декабря.
Чек-лист перед переходом на УСН
- [ ] Выручка за январь–сентябрь 2026 года не выше 367,875 млн ₽
- [ ] Остаток по ОС не выше 218 млн ₽
- [ ] Штат в среднем не больше 130 человек
- [ ] Доля других организаций в капитале не выше 25 %, филиалов нет
- [ ] Выбран объект: 6 % с доходов или 15 % с разницы
- [ ] Посчитана экономика НДС на УСН: освобождение до 20 млн, ставки 5/7 % или общая ставка
- [ ] Проведена инвентаризация ТМЦ, авансов, ОС, НМА с суммами НДС к восстановлению
- [ ] Договоры с переходящими авансами пересмотрены
- [ ] Восстановленный НДС попал в декларацию за IV квартал
- [ ] Уведомление 26.2-1 подано не позднее 31 декабря
- [ ] Учётная политика под УСН утверждена
- [ ] 1С перенастроена после закрытия декабря, а не до
Напишите сейчас, а не в декабре
Если планируете переход на упрощёнку с 2027 года, октябрь — идеальное время начать. Мы посчитаем НДС к восстановлению, проверим компанию по лимитам 2026 года, сравним три сценария НДС на УСН и подготовим уведомление с учётной политикой. Чтобы первое требование после перехода было вопросом, на который уже есть готовый ответ. А лучше — чтобы его не было вовсе.
Частые вопросы
Можно ли перейти на УСН в середине года?
Нет. Действующая организация переходит только с 1 января, уведомление — до 31 декабря. Исключение — новые компании и ИП в первый месяц после регистрации.
Что будет, если не восстановить НДС при переходе?
Расхождение всплывёт на камеральной проверке декларации по НДС или по прибыли. Итог — доначисление, пени и штраф за неуплату. При крупной сумме компания надолго попадает в зону повышенного внимания инспекции.
Нужно ли восстанавливать НДС по недвижимости частями?
Нет. При переходе на УСН налог по объектам недвижимости восстанавливается единовременно в квартале, предшествующем переходу. Растянутый механизм здесь не действует.
Что выгоднее — 6 % с доходов или 15 % с разницы?
Если подтверждённые документами затраты съедают больше 60–65 % выручки, обычно выгоднее второй объект. Но считать нужно на фактических цифрах вашей компании, а не по общему правилу — и обязательно с учётом НДС, если доход выше 20 млн.
Я перехожу на УСН с доходом 40 млн. НДС платить буду?
Да. Освобождение заканчивается на 20 млн в год. При 40 млн вы плательщик НДС на УСН: либо 5 % без вычетов, либо общая ставка с вычетами. Выбор специальной ставки действует 12 кварталов подряд.
Что будет, если доход превысит 490,5 млн после перехода?
Право на УСН теряется с первого дня квартала, где случился перебор. Компания оказывается на ОСНО и пересчитывает налоги за этот квартал по общей системе.
Можно ли потом вернуться на ОСНО?
Добровольно — лишь со следующего января, по уведомлению. Принудительно — с начала квартала превышения лимитов, без права выбирать дату.