
Поставщик прислал счёт-фактуру позже квартала: когда брать вычет НДС
Поставщик прислал счёт-фактуру уже после конца квартала — и бухгалтер сразу смотрит на календарь деклараций. Понимаю эту привычку: хочется не потерять вычет и не получить вопрос от ИФНС. Я, Семёнова Ольга Владимировна, в таких случаях не начинаю с уточнённой декларации. Сначала отделяю позднее получение документа от ошибки в самом вычете. Ниже — мой рабочий алгоритм, ситуации, где можно спокойно заявить НДС позже, и два разбора с цифрами.
Поздний документ — это не автоматически уточнёнка
Моя позиция простая: если право на вычет уже возникло, но счёт-фактура пришёл позже, не надо рефлекторно переделывать прошлый квартал. Пункт 1.1 статьи 172 НК РФ разрешает принять НДС к вычету в квартале, когда товары, работы, услуги или имущественные права приняты на учёт, даже если счёт-фактура поступил после окончания квартала, но до срока представления декларации за него. Декларацию по НДС сдают не позднее 25-го числа месяца после квартала — пункт 5 статьи 174 НК РФ.
Но в этой норме есть деталь, о которую регулярно спотыкаются. Она работает не до 25-го числа «вообще», а до срока декларации именно за квартал принятия на учёт. Если документ пришёл после этого срока, я не пытаюсь задним числом сделать из него вычет прошлого периода. Беру его в квартале получения или позднее — при соблюдении остальных условий. Общий запас времени у покупателя — три года после принятия покупки на учёт: это тоже пункт 1.1 статьи 172 НК РФ.
Норма сформулирована не безупречно, поэтому в ней часто ищут скрытую ловушку. На деле есть два правила. Первое — специальное: счёт-фактура пришёл после конца квартала, но до срока декларации, значит вычет допустим в завершившемся квартале. Второе — общее: вычет по обычной покупке можно реализовать в одном из следующих кварталов в пределах трёх лет. Не заявить вычет сразу — не значит ошибиться.
- Покупка предназначена для облагаемых НДС операций — подп. 1 п. 2 ст. 171 НК РФ.
- Товары, работы, услуги или права приняты на учёт — п. 1 ст. 172 НК РФ.
- Есть счёт-фактура и первичные документы — п. 1 ст. 172 НК РФ.
- Для переноса на будущий период не истекли три года с даты принятия на учёт — п. 1.1 ст. 172 НК РФ.
Четыре даты, которые снимают вопрос за десять минут
Когда мне показывают «запоздавший» счёт-фактуру, я не начинаю с проводок. Я записываю четыре даты: принятие на учёт, дата самого счёта-фактуры, фактическое получение и предельный срок декларации. Затем проверяю назначение покупки и реквизиты документа. Это быстрее и надёжнее, чем одна ненужная уточнёнка.
Если счёт-фактура получен в первом месяце следующего квартала, но до срока декларации, выбор есть. Можно заявить вычет за окончившийся квартал и зарегистрировать документ в книге покупок этого квартала. Можно не усложнять закрытие и отложить вычет. Я обычно выбираю прошлый квартал, если декларация ещё не сдана или вычет существенно влияет на сумму к уплате. Если отчётность уже ушла, а сумма не критична, спокойно переношу вычет. НДС не любит суеты, а бухгалтерия — «красивых» правок без деловой причины.
Если декларация уже представлена, а счёт-фактура поступил до её предельного срока, включить вычет в прошлый квартал можно через дополнительный лист книги покупок и уточнённую декларацию. Но это право, а не обязанность: покупатель вправе заявить вычет в следующем квартале в рамках трёхлетнего периода. Если документ пришёл после срока декларации, специальное правило о прошлом квартале уже не применяется; вычет ставьте не раньше квартала получения.
Отдельно напоминаю про поставщика. По общему правилу он обязан выставить счёт-фактуру не позднее пяти календарных дней со дня отгрузки, выполнения работ или оказания услуг — пункт 3 статьи 168 НК РФ. Это его обязанность. Но покупателю важнее иметь документ и выполнить свои условия вычета, чем бесконечно спорить, кто первым испортил календарь.
- Сверьте принятие на учёт и использование в облагаемых операциях.
- Проверьте обязательные реквизиты по п. 5, 5.1 или 5.2 ст. 169 НК РФ — в зависимости от вида документа.
- Выберите период: прошлый возможен при получении до срока декларации; текущий и будущий — в пределах трёх лет.
- Зарегистрируйте счёт-фактуру в книге покупок выбранного квартала и сохраните подтверждение даты получения.
Разбор: ООО «Вектор» получает документ до срока декларации
Допустим, ООО «Вектор» на ОСНО купило материалы 28 марта 2026 года за 600 000 руб., в том числе НДС 100 000 руб. Материалы приняты на учёт в день поставки и используются в производстве, облагаемом НДС. Поставщик составил счёт-фактуру 31 марта, но через ЭДО покупатель получил его 14 апреля. Март закрыт, декларация почти собрана — очень узнаваемая ситуация.
Срок декларации по НДС за I квартал — не позднее 25 апреля. В 2026 году этот день приходится на субботу, поэтому срок переносится на 27 апреля по пункту 7 статьи 6.1 НК РФ. На 14 апреля срок не истёк. Значит, ООО «Вектор» вправе отразить счёт-фактуру в книге покупок за I квартал и заявить вычет 100 000 руб. в декларации за I квартал. Это точное применение пункта 1.1 статьи 172 НК РФ.
Если декларация уже была отправлена 10 апреля, я не советую автоматически подавать уточнёнку только ради этих 100 000 руб. Компания вправе заявить их во II квартале: трёхлетний срок никуда не исчез. Если же руководителю принципиально уменьшить НДС именно за I квартал, компания может зарегистрировать документ в дополнительном листе книги покупок и представить уточнённую декларацию. Это решение о сроке вычета, а не исправление обязательной ошибки.
Здесь обычно ошибаются в двух местах. Один бухгалтер ставит вычет за март просто по дате счёта-фактуры и не сохраняет подтверждение поступления через ЭДО. Другой пугается апреля и отказывается от вычета за I квартал, хотя документ пришёл вовремя. Оба создают себе лишнюю работу; второй ещё и ухудшает денежный поток без причины.
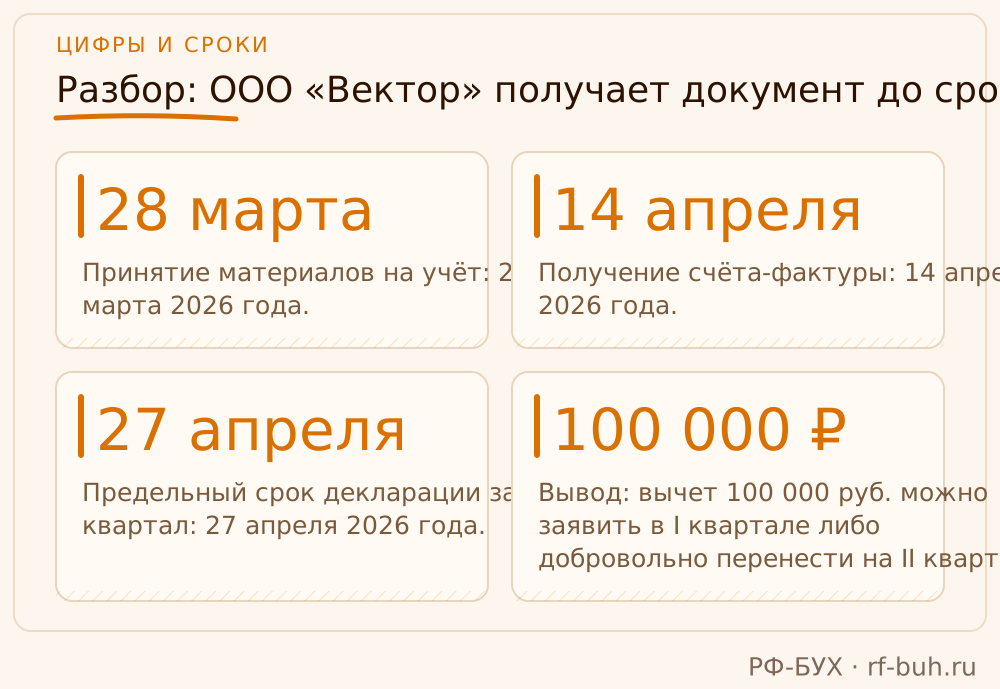
- Принятие материалов на учёт: 28 марта 2026 года.
- Получение счёта-фактуры: 14 апреля 2026 года.
- Предельный срок декларации за I квартал: 27 апреля 2026 года.
- Вывод: вычет 100 000 руб. можно заявить в I квартале либо добровольно перенести на II квартал.
Разбор: ООО «Тёплый дом» не обязано возвращаться в прошлый квартал
ООО «Тёплый дом» приняло на учёт услуги подрядчика 19 июня 2026 года на 240 000 руб., включая НДС 40 000 руб. Счёт-фактура датирован 20 июня, но поставщик прислал его только 3 августа. Декларация за II квартал уже сдана. Типичная первая мысль: «Надо подать уточнёнку, иначе вычет пропадёт». Нет. Именно эта мысль создаёт лишние сверки и переписки.
Документ получен после срока декларации за II квартал. Специальное правило о включении в прошлый период уже не работает. Но услуги приняты на учёт, счёт-фактура теперь есть, и ООО «Тёплый дом» может заявить 40 000 руб. в III квартале, зарегистрировав документ в книге покупок III квартала. Никакой ошибки во II квартале не было: компания не заявила вычет раньше, чем получила подтверждающий документ.
Самый неприятный вариант — бухгалтер уже включил 40 000 руб. во II квартал по обещанию поставщика, а счёт-фактура пришёл в августе. Тогда вычет заявлен без полного документального основания. Я бы не ждала требования: оценила декларацию и при необходимости представила уточнённую декларацию по статье 81 НК РФ, убрав преждевременный вычет, а затем заявила бы его в III квартале. Чем раньше это заметить, тем меньше бессмысленного героизма.
Не ждите все три года «на всякий случай». Закон разрешает этот срок, но позднее вычет — это потерянная первичка, недоступный архив ЭДО и всё более слабая связь покупки с облагаемой деятельностью. Законный срок не всегда означает удобный срок.
- Принятие услуг на учёт: 19 июня 2026 года.
- Получение счёта-фактуры: 3 августа 2026 года.
- Вычет: III квартал 2026 года, 40 000 руб.
- Уточнёнка за II квартал не нужна, если вычет там не заявляли.
Где правило не стоит применять автоматически: авансы, ОС и ошибки в документах
Я не люблю применять одну удобную фразу ко всем счетам-фактурам. Правило из пункта 1.1 статьи 172 НК РФ привязано к приобретениям, принятым на учёт. С авансовым НДС другая конструкция: право на вычет связано с перечислением предоплаты, счётом-фактурой продавца, документами об оплате и договором, предусматривающим предоплату. Это пункт 12 статьи 171 и пункт 9 статьи 172 НК РФ. Поэтому автоматом переносить на аванс логику «приняли на учёт в квартале X» я не советую.
По товарам, работам, услугам и имущественным правам НДС можно заявлять частями в разных кварталах в течение трёх лет — это прямо следует из пункта 1.1 статьи 172 НК РФ. Но для основных средств, оборудования к установке и нематериальных активов работает другое предписание пункта 1 статьи 172: вычет производят в полном объёме после принятия на учёт. Здесь попытка «удобно раздробить» НДС превращается в ненужный риск.
Исправленный и корректировочный счёт-фактура — не одно и то же. Исправленный документ заменяет счёт-фактуру с ошибкой; корректировочный отражает изменение стоимости после отгрузки. Не подменяйте ими обычный поздно полученный исходный счёт-фактуру: порядок регистрации у них иной.
И ещё одно спокойное правило. Несущественные ошибки, которые не мешают идентифицировать продавца, покупателя, наименование и стоимость покупки, ставку и сумму налога, не лишают вычета — пункт 2 статьи 169 НК РФ. Но если реквизит спорный, я не строю защиту на смелости: прошу поставщика исправить документ. Одно письмо почти всегда дешевле объяснений.
- Обычная покупка после принятия на учёт: вычет можно перенести в пределах трёх лет.
- ОС, оборудование к установке, НМА: не дробите вычет по кварталам.
- Аванс: проверяйте отдельные условия подп. 12 ст. 171 и п. 9 ст. 172 НК РФ.
- Корректировочный и исправленный счёт-фактура: применяйте специальные правила регистрации.
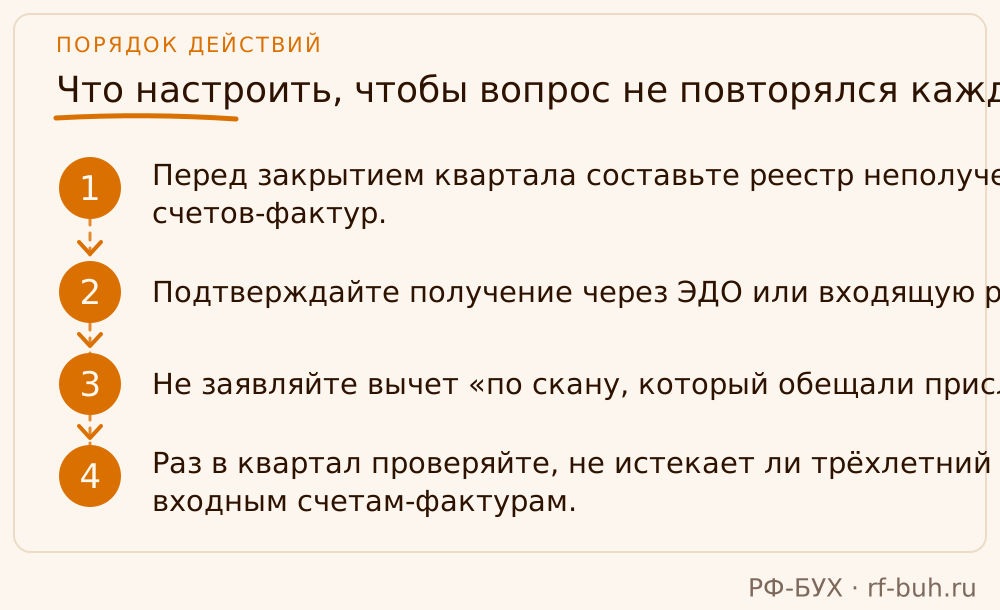
Что настроить, чтобы вопрос не повторялся каждый квартал
Самая частая причина нервов — не закон, а отсутствие статуса документа. В конце квартала команда видит поставку, но не понимает: счёт-фактура уже получен, обещан или потерялся в чужой почте. Я бы завела короткий реестр ожидания: поставщик, первичный документ, сумма НДС, дата принятия на учёт, способ получения счёта-фактуры и крайний срок решения. Не героическую таблицу на двадцать вкладок — одну, которую реально открывают перед декларацией.
За несколько рабочих дней до срока декларации полезно сверить реестр с ЭДО и поставщиками. Поставщик по общему правилу должен выставить счёт-фактуру в пятидневный срок, и спокойное напоминание обычно эффективнее, чем спор о том, кто виноват. Если документ приходит в последний день, я отдельно фиксирую время получения и не оставляю его судьбу на память бухгалтера.
И последнее, что я говорю команде: не подавайте уточнёнку, чтобы выглядеть идеальными. Подавайте её, когда есть ошибка, которую нужно исправить, либо когда сознательно выбираете пересчёт прошлого периода и можете его подтвердить. Пропущенный, но ещё доступный вычет — не авария. А вот вычет без счёта-фактуры, без принятия на учёт или без понятной связи с облагаемой деятельностью — уже повод остановиться.
- Перед закрытием квартала составьте реестр неполученных счетов-фактур.
- Подтверждайте получение через ЭДО или входящую регистрацию.
- Не заявляйте вычет «по скану, который обещали прислать».
- Раз в квартал проверяйте, не истекает ли трёхлетний срок по старым входным счетам-фактурам.
Как это было у моего клиента: счёт-фактура нашёлся после квартала, но до декларации
Мы взяли на обслуживание ООО «Северный склад», компанию из сферы оптовой торговли, в апреле 2026 года. Среди документов за I квартал директор нашёл поставку упаковки от 24 марта на 354 000 рублей, в том числе НДС 54 000 рублей. Товар был принят на склад вовремя, накладная и УПД были, а вот счёт-фактуру поставщик прислал только 15 апреля.
Первое, что я проверила, — дату отгрузки, дату принятия товара к учёту, дату самого счёта-фактуры и дату, когда документ действительно поступил клиенту. Товар приняли 24 марта, счёт-фактура был датирован тем же числом, а декларацию по НДС за I квартал мы ещё не сдали: срок был 27 апреля 2026 года, потому что обычный срок пришёлся на выходной.
Мы не стали автоматически переносить вычет на II квартал и тем более не стали готовить уточнённую декларацию. Счёт-фактура поступил до срока сдачи декларации за I квартал, поэтому 54 000 рублей НДС включили в книгу покупок за I квартал. До этого я отдельно сверила обязательные реквизиты: ИНН и КПП поставщика, номер и дату документа, сумму, ставку НДС, наименование товара и данные нашей компании.
Поставщику я попросила подтвердить отправку документа письмом и сохранить переписку в папке к сделке. Это не заменяет счёт-фактуру, но помогает быстро восстановить картину, если позже возникнет вопрос, когда именно документ был получен. Заодно мы настроили для клиента еженедельную сверку неполученных закрывающих документов с поставщиками.
В итоге декларацию сдали в срок, вычет заявили в I квартале, уточнёнка не понадобилась. Директор сначала хотел «не рисковать» и отложить НДС на следующий квартал, но после проверки документов мы спокойно оставили вычет там, где ему и место.
Названия компаний в разборе условные: данные клиентов я не раскрываю.
Частые вопросы
Счёт-фактура за март пришёл 20 апреля. Можно ли заявить вычет за I квартал?
Да, если покупка принята на учёт в I квартале и выполнены остальные условия вычета. Документ получен до срока декларации за I квартал — 25-го числа следующего месяца, с переносом срока по п. 7 ст. 6.1 НК РФ, если это выходной или праздник. Можно также добровольно заявить вычет во II квартале.
Нужно ли подавать уточнённую декларацию, если поздний счёт-фактура не попал в прошлый квартал?
Обычно нет. Если вычет в прошлой декларации не заявляли, его можно поставить в текущем или следующем квартале в пределах трёх лет после принятия покупки на учёт. Уточнёнка нужна при ошибке либо если вы сами решили отразить вычет в уже сданной декларации за прошлый период.
Можно ли разделить вычет по одному счёту-фактуре?
По товарам, работам, услугам и имущественным правам — да, в течение трёх лет по п. 1.1 ст. 172 НК РФ. По основным средствам, оборудованию к установке и НМА такой перенос частями не применяется: вычет заявляют полностью после принятия на учёт.
Что делать, если поставщик прислал счёт-фактуру после трёх лет?
Проверьте точную дату принятия покупки на учёт. Если трёхлетний срок из п. 1.1 ст. 172 НК РФ истёк, заявлять обычный вычет в текущей декларации рискованно. Рассчитывать на позднюю дату счёта-фактуры не стоит: нужен отдельный анализ документов и последствий.
На что опираемся
- Налоговый кодекс Российской Федерации, часть вторая — ст. 168 п. 3; ст. 169 п. 2, 5, 5.1, 5.2; ст. 171 п. 2 подп. 1, п. 12; ст. 172 п. 1, п. 1.1, п. 9; ст. 174 п. 5; ст. 81 — актуальная редакция на 2026 год.
- Налоговый кодекс Российской Федерации, часть первая — ст. 6.1 п. 7 — перенос срока, если последний день приходится на выходной или нерабочий праздничный день; актуальная редакция на 2026 год.
- Постановление Правительства РФ от 26.12.2011 № 1137 — Правила ведения книги покупок и формы документов по НДС; актуальная редакция на 2026 год.
- Приказ ФНС России от 05.11.2024 № ЕД-7-3/989@ — Форма налоговой декларации по НДС и порядок её заполнения; с учётом изменений, внесённых приказом ФНС России от 18.12.2025 № ЕД-7-3/1227@ для налоговых периодов 2026 года.