
Нулевая декларация УСН: когда обязанности действительно нет
Если вы применяли УСН в течение налогового периода, отсутствие продаж и движений по счету само по себе не отменяет годовую декларацию. Не сдавать ее можно, когда обязанности по УСН за этот период у вас не было. Прекращение деятельности или смена режима обычно меняют срок либо период отчета, но не стирают уже возникшую обязанность. Ниже — как проверить свой статус, не перепутать нулевой налог с отсутствием отчета и учесть правило о штрафе, действующее с 2026 года.
Когда нулевая декларация по УСН обязательна
Если организация или ИП применяли УСН в течение налогового периода, отсутствие продаж и поступлений само по себе не отменяет годовую декларацию. Статья 346.23 НК РФ устанавливает обязанность отчитаться по итогам периода для налогоплательщика на этом режиме. Нулевая декларация — это обычная декларация с нулевой суммой налога к уплате, а не специальное заявление о «спящем» бизнесе. Отсутствие работников, кассовых операций или движения по расчетному счету не заменяет отчет и не прекращает налоговый статус.
Я начинаю проверку не с бланка, а с даты применения режима. Поднимите уведомление о переходе на УСН, сведения личного кабинета и документы о возможной смене системы. Затем сверьте банковские счета, кассу, договоры, поступления через посредников и первичные документы. Деньги могли поступить на счет не напрямую от покупателя, а перевод собственных средств не всегда является доходом. Слова «не было выручки» еще не доказывают, что показатели декларации нулевые: сначала нужно установить природу операций и сверить их с КУДиР.
Я требую от бухгалтеров не ставить нули по умолчанию. Если статус УСН сохранялся, а отчетный период завершился, подготовьте декларацию в актуальной форме, даже когда деятельность фактически не велась. Декларация не подтверждает право на режим и не служит уведомлением о прекращении бизнеса; это отчет о налоговых показателях. Не подменяйте ее письмом в инспекцию, отсутствием движения по счету или надеждой, что ФНС сама увидит, что работы не было. В РФ-БУХ мы помогаем сдать отчетность по УСН, сверив режим и операции до отправки.
Для обычного годового отчета организация подает декларацию не позднее 25 марта следующего года, ИП — не позднее 25 апреля. Сроки установлены статьей 346.23 НК РФ. Если крайний день приходится на выходной или нерабочий праздничный день, применяют общее правило переноса на ближайший рабочий день, поэтому календарную дату конкретного года проверяйте отдельно. Электронный канал подачи сам по себе срок не продлевает. Сохраните не только заполненный файл, но и подтверждение, что налоговая приняла его.
Нулевая декларация не закрывает остальные обязанности. У ООО могут оставаться бухгалтерская отчетность и обязанности по работникам или имуществу; у ИП — страховые и иные налоговые обязательства. По каждой форме проверяйте отдельное основание. КУДиР также не нужно ежегодно прикладывать к декларации автоматически: ее ведут и хранят, а представляют в предусмотренном порядке, например по требованию. Статья 346.24 НК РФ закрепляет обязанность вести налоговый учет доходов и расходов в книге. Не путайте регистр учета с самой декларацией.
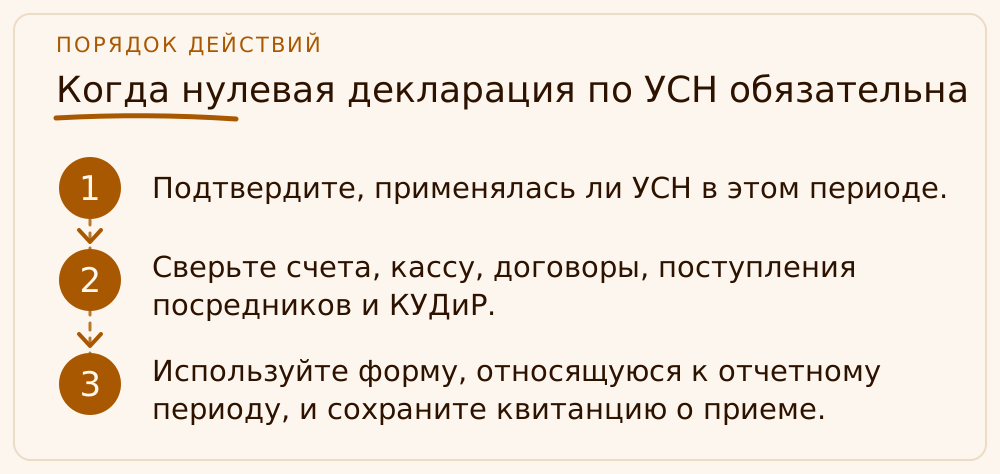
- Подтвердите, применялась ли УСН в этом периоде.
- Сверьте счета, кассу, договоры, поступления посредников и КУДиР.
- Используйте форму, относящуюся к отчетному периоду, и сохраните квитанцию о приеме.
Когда декларацию действительно можно не подавать
Не подавать декларацию по УСН можно, если обязанности по этому режиму за соответствующий период у вас не возникло. Например, вы не применяли УСН в этом периоде и работали на ином режиме. Это нужно подтвердить документами о налоговом статусе, а не только отсутствием продаж. Если предприниматель планировал перейти на УСН, но уведомление не было подано или режим фактически не применялся, не следует автоматически отправлять нулевую декларацию. Сначала выясните, какая система налогообложения действовала и какие отчеты она требует.
Прекращение деятельности, закрытие ИП, ликвидация ООО и смена режима — не универсальные освобождения от отчетности. Они могут изменить отчетный период или крайний срок. Статья 346.23 отдельно описывает декларацию при прекращении деятельности на УСН и при утрате права на режим. При прекращении деятельности срок связан с месяцем, в котором она прекращена согласно уведомлению, а при утрате права — с кварталом утраты. Не заменяйте эти случаи общим годовым календарем и не предполагайте, что закрытие автоматически отменило уже возникшую обязанность.
Я прошу клиента собрать уведомления о переходе или прекращении режима, выписку из реестра и подтверждения отправки документов. Для ИП прекращение статуса в ЕГРИП и прекращение деятельности, облагаемой по УСН, могут иметь разные юридические последствия. Для ООО ликвидация идет по отдельной процедуре и сама по себе не означает, что налоговая отчетность исчезла. Сначала установите точное событие и дату, затем примените соответствующий пункт статьи 346.23. Если даты в документах расходятся, не выбирайте удобную без проверки.
При переходе на другой режим проверьте, когда он начал применяться и как закрывается период на УСН. Декларация за время применения прежнего режима обычно не исчезает из-за того, что сейчас организация или ИП работают иначе. Сам факт подачи уведомления без подтверждения приема также не доказывает, что переход состоялся. Сохраните документы о статусе и расчетах на дату перехода. Непредставление декларации не переводит автоматически на ОСНО и не является способом отказаться от УСН: смена режима и нарушение срока — разные вопросы.
Если вы решили не подавать декларацию, зафиксируйте основание в папке налогового периода: какой режим применялся, когда он прекратился и какой документ это подтверждает. Не сдавайте форму «для перестраховки», если обязанности нет, но и не полагайтесь на то, что ФНС не напомнила о сроке. При требовании инспекции ответьте по существу и приложите подтверждение статуса. В статье о несданной отчетности разобраны общие последствия нарушений; здесь ключевой вопрос — возникла ли обязанность именно по УСН за конкретный период.
Штраф за просрочку нулевой декларации: правила 2026 года
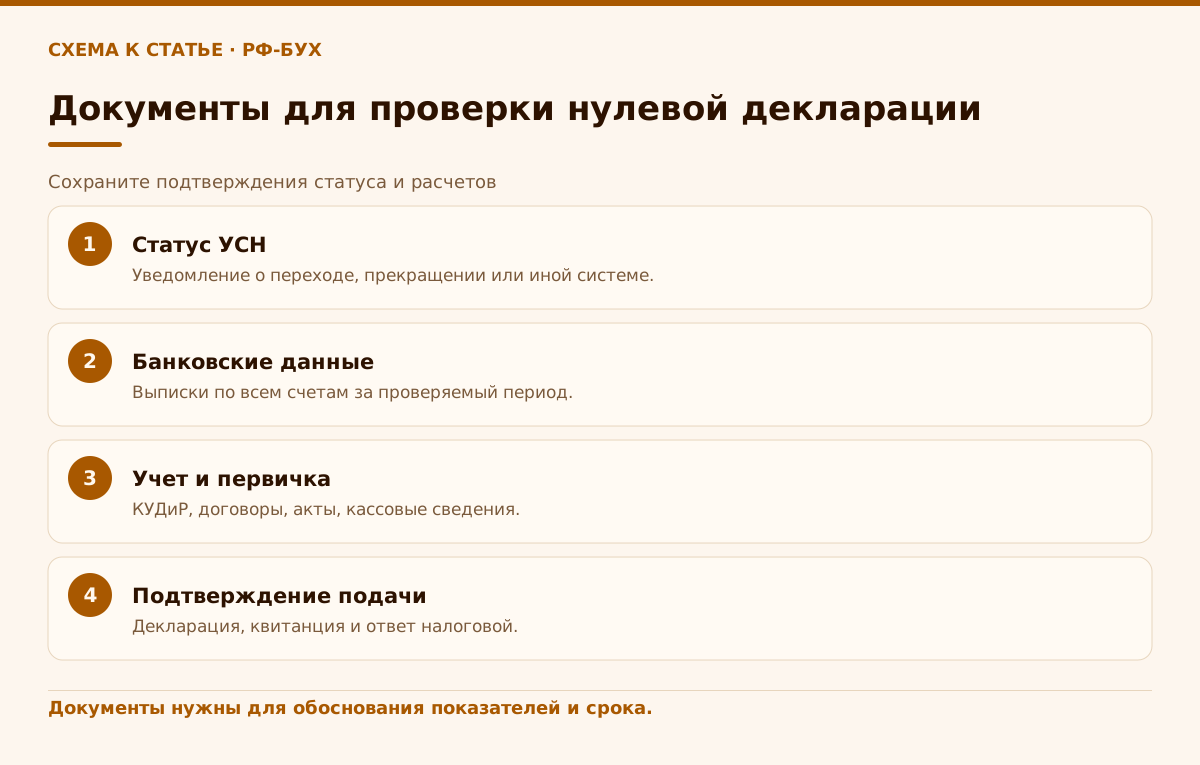
С 26 июня 2026 года изменилось правило об ответственности за просрочку налоговой отчетности. Согласно новой редакции статьи 119 НК РФ налогоплательщик освобождается от штрафа за непредставление декларации в срок, если по поданной с опозданием декларации отсутствует сумма налога к уплате. Поэтому прежнее категоричное утверждение «за нулевую декларацию всегда минимум 1 000 рублей» устарело. Дата вступления изменения и условие об отсутствии суммы к уплате подтверждены официальными разъяснениями ФНС.
Это освобождение не отменяет саму обязанность отчитаться и не дает права намеренно указывать нули. Если в декларации отражено отсутствие налога к уплате, но налоговая установит, что сумма фактически была, условие освобождения не выполнено. При ненулевой сумме последствия оценивают по действующей редакции статьи 119 и обстоятельствам периода. Поэтому я сначала проверяю выписки, КУДиР, расчет налога и состояние единого налогового счета, а потом отвечаю на вопрос о штрафе. Нулевая цифра должна следовать из учета, а не из желания избежать санкции.
Если срок уже пропущен, не ждите письма от инспекции: подтвердите, что декларация нужна, восстановите показатели и представьте ее. Получите квитанцию о приеме и сохраните расчет, который подтверждает отсутствие налога к уплате, если отчет действительно нулевой. Если сумма налога есть, проверьте платежи и сальдо ЕНС отдельно. Не рассчитывайте последствия по старой статье или поисковой заметке без даты: нормы менялись. При получении акта или решения ФНС анализируйте конкретное основание и срок ответа, а не ограничивайтесь телефонным разговором.
Не следует также обещать автоматическую блокировку счета, внеплановую проверку или штраф сразу после дедлайна. Такие последствия зависят от отдельных правил и условий, а не наступают от одного факта, что предприниматель опоздал с нулевым отчетом. В исходном тексте эти угрозы были изложены как неизбежные; подтверждения такому выводу нет. Если получено решение о приостановлении операций или требование, прочитайте его правовое основание и срок исполнения. Отвечайте на конкретный документ, сохраняя квитанции, переписку и первичные данные.
Если срок уже пропущен, не ждите письма от инспекции: подтвердите, что декларация нужна, восстановите показатели и представьте ее. Получите квитанцию о приеме и сохраните расчет, который подтверждает отсутствие налога к уплате, если отчет действительно нулевой. Если сумма налога есть, проверьте платежи и сальдо ЕНС отдельно. Не рассчитывайте последствия по старой статье или поисковой заметке без даты: нормы менялись. В материале о поздней нулевой декларации рассматривается именно просрочка. Мы в РФ-БУХ проверим расчет, подготовим просроченную декларацию и поможем ответить на требование ФНС по документам.
Что проверить перед заполнением нулевой декларации
Сначала установите объект налогообложения и период, за который отчитываетесь. Не переносите цифры из прошлогоднего шаблона: форма и порядок заполнения могут обновляться. Скачайте действующий бланк и инструкцию с официального ресурса ФНС, проверьте, какие разделы относятся к вашему объекту и периоду. Правильно заполненная нулевая декларация не всегда означает, что в каждой строке ставят ноль; следуйте правилам заполнения. Если операция была, но вы не знаете, куда ее отнести, сначала выясните ее налоговую природу.
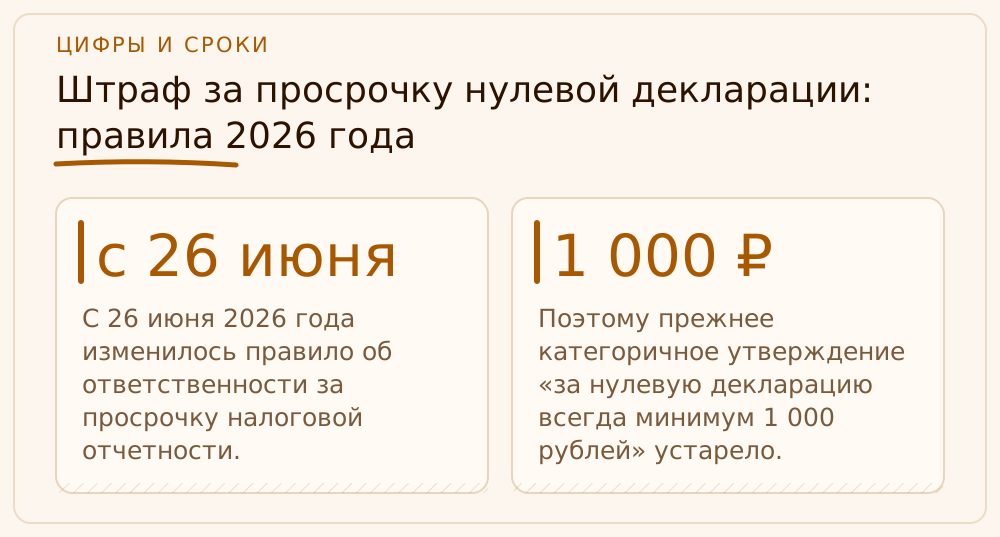
Сверьте все каналы поступлений: банковские счета, кассу, эквайринг и расчеты через агентов или маркетплейсы. Проверьте займы, возвраты, переводы собственных средств, взаимозачеты и платежи, полученные после прекращения работы. Не каждое поступление является доходом УСН, но каждое нужно объяснить документом. Я прошу не ограничиваться фразой «по банку ноль»: могли быть наличные расчеты или удержания посредника. Итоговая декларация должна опираться на выписки, договоры, акты и налоговый регистр.
КУДиР ведут даже тогда, когда деятельность фактически не велась; обязанность установлена статьей 346.24 НК РФ. Книгу не прикладывают автоматически к каждой декларации, но ее данные помогают проверить показатели и подтвердить расчет. Если учет не велся, не создавайте книгу задним числом по случайному образцу: восстановите записи по документам и сохраните подтверждения. Для ООО и ИП состав иных обязательных форм может отличаться, поэтому отдельно пройдите календарь налогов, работников и имущества. Нулевая декларация не означает нулевой отчетности по всем направлениям.
Перед отправкой сравните декларацию с КУДиР, платежами и расчетом авансов. Проверьте реквизиты, подпись и полномочия представителя, если отчет отправляет бухгалтер. Передача файла не равна его приему: дождитесь квитанции и исправьте отказ, если он поступил. При электронной отправке сохраните подтверждение оператора, извещение о приеме и окончательную версию формы. При бумажной — доказательство подачи. Эта привычка особенно полезна при смене бухгалтера или закрытии бизнеса, когда доступ к старым перепискам может потеряться.
Если в учете есть сомнительное поступление, не отправляйте отчет с нулями ради простоты. Запросите договор и назначение платежа, уточните у контрагента первичный документ и определите, относится ли сумма к налоговой базе. Если в результате расчета налог к уплате отсутствует, декларация может быть нулевой по итоговой сумме, даже когда в ней есть другие показатели. Это важно и для применения освобождения от штрафа за просрочку: условие связано с отсутствием суммы к уплате, а не с тем, что каждый раздел пустой. Подтверждайте вывод фактическими данными.
Как действовать, если бизнес остановлен или закрывается
Если бизнес остановился, но ИП или ООО продолжают существовать и режим УСН сохраняется, внесите отчет в календарь и подготовьте годовую декларацию. Остановка продаж не равна прекращению налогового статуса. Проверьте, не оставались ли незакрытые договоры, возвраты, комиссии и платежи после фактической остановки. Если вы решили прекратить УСН или закрыть бизнес, оформите необходимые действия и проверьте, какой срок относится к вашему случаю. Не используйте «мы больше не работаем» как дату прекращения без документов.
При закрытии ИП проверьте запись в ЕГРИП, уведомление о прекращении деятельности на УСН и подтверждение приема уведомления. При ликвидации ООО дополнительно учитывайте этапы ликвидационной процедуры и другие налоговые обязательства. Специальный срок декларации по УСН зависит от основания, поэтому не переносите на ООО порядок, предназначенный для ИП, и наоборот. Если при прекращении деятельности или утрате права отчет нужен за неполный период, определите его по статье 346.23, а не по привычному годовому календарю.
Это учебный пример: company — условная организация, которая весь год применяла УСН и не получала доходов. Бухгалтер проверил уведомление о режиме, счета, кассу и КУДиР, подтвердил отсутствие налога к уплате и подготовил декларацию. Директор опоздал с отправкой, но отчет все равно представили и сохранили квитанцию. Поскольку по достоверной декларации нет суммы налога к уплате, применили действующее с 2026 года освобождение от штрафа за просрочку. Это не реальный клиентский случай и не отменяет обязанности сдать отчет.
Если бы в сверке company нашелся незадекларированный доход, вывод был бы другим: нужно было бы уточнить показатели, пересчитать налог и проверить последствия просрочки. Практический порядок одинаков: установить режим и период, проверить операции, определить срок, подать правильную форму и сохранить доказательства. При закрытии бизнеса добавьте к этому документы о прекращении и расчеты с работниками, контрагентами и бюджетом. Я не обещаю, что любой случай закончится одной нулевой декларацией; объем восстановления учета оценивают по документам.
Передайте бухгалтеру уведомления о режиме, выписки по всем счетам, данные кассы, договоры, КУДиР и документы о закрытии или переходе. Если отчет уже опоздал, добавьте отправленную форму, квитанции, сведения ЕНС и письма ФНС. В РФ-БУХ мы проверим обязанность, определим срок, подготовим декларацию и проследим за приемом. Если документов не хватает, обозначим, что нужно восстановить, и оценим объем работ после проверки. Так собственник получает понятный план, а не предположение о том, что отчет можно не сдавать.
Учебный пример: нулевой год company на УСН
Это учебный пример: company — условная организация, которая весь налоговый период применяла УСН, не продавала товары и не получала доходов. Владелец видит пустую банковскую выписку и спрашивает, нужна ли декларация. Бухгалтер сначала проверяет уведомление о применении режима, выписки по всем счетам, документы по кассе и КУДиР. По результатам сверки подтверждается, что обязанность отчитаться за период есть, а сумма налога к уплате отсутствует. Поэтому company готовит декларацию с показателями по правилам формы и представляет ее в установленный для организации срок.
В этой учебной ситуации директор пропускает дату подачи и вспоминает об отчете позже. Бухгалтер не начисляет автоматически старый «минимальный штраф»: проверяет действующую редакцию статьи 119 НК РФ и дату подачи. Поскольку по достоверной декларации суммы налога к уплате нет, применяется предусмотренное с 2026 года освобождение от ответственности за просрочку нулевой отчетности. При этом декларацию все равно нужно представить. Бухгалтер сохраняет расчет, подтверждение отсутствия налога и квитанцию о приеме.
Если бы при проверке обнаружился доход, который ошибочно не попал в учет, вывод изменился бы: company пришлось бы пересчитать показатели и проверить сумму налога. Учебный пример не описывает реального клиента и не обещает, что любая поздняя декларация не повлечет последствий. Он показывает порядок: установить статус, сверить операции, подать отчет и только затем оценивать ответственность по актуальной норме.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Нужно ли сдавать декларацию УСН, если весь год не было доходов?
Если вы применяли УСН в этом налоговом периоде, отсутствие доходов само по себе не отменяет годовую декларацию.
Когда декларацию по УСН можно не подавать?
Когда за соответствующий период у вас не возникла обязанность по УСН. Основание проверьте по статусу и документам о режиме.
Какой срок годовой декларации для ООО и ИП?
Обычно организация подает ее не позднее 25 марта, ИП — не позднее 25 апреля следующего года. Проверьте перенос даты и специальные случаи.
Штрафуют ли в 2026 году за просрочку нулевой декларации?
С 26 июня 2026 года освобождение от штрафа по статье 119 НК РФ действует, если в просроченной отчетности действительно нет суммы налога к уплате. Отчет все равно нужно сдать.
Нужно ли сдавать КУДиР вместе с декларацией?
КУДиР нужно вести и хранить, но автоматически прикладывать к декларации не требуется. Представьте книгу, если она запрошена в установленном порядке.
На что опираемся
- Налоговый кодекс РФ, статья 346.23 — Сроки представления декларации по УСН, в том числе при прекращении деятельности и утрате права: https://www.consultant.ru/document/cons_doc_LAW_28165/051edffc72ec0bb6fb9c14a883b2ec4de75cfe8c/
- Налоговый кодекс РФ, статья 119 — Ответственность за несвоевременное представление декларации и освобождение при отсутствии суммы налога к уплате: https://www.consultant.ru/document/cons_doc_LAW_19671/d9beb5691273fac122dfc8c6257fedd2b31116ca/
- Налоговый кодекс РФ, статья 346.24 — Обязанность вести налоговый учет доходов и расходов в КУДиР: https://www.consultant.ru/document/cons_doc_LAW_28165/c162be057d180c36b4db06e71ad376bd0a160898/
- ФНС России — Упрощенная система налогообложения — Официальные ответы ФНС о сроках декларации при обычном применении УСН и прекращении деятельности: https://www.nalog.gov.ru/rn77/taxation/taxes/usn/
- ФНС России — изменения ответственности за нулевую отчетность — Разъяснение изменений, вступивших в силу в 2026 году, и условия освобождения от штрафа: https://www.nalog.gov.ru/rn54/news/activities_fts/16650494/
- Налоговый кодекс РФ, статья 6.1 — Перенос окончания налогового срока, выпавшего на выходной или нерабочий праздничный день: https://www.consultant.ru/document/cons_doc_LAW_19671/14139b16d4f3091c91b334a13073c34237f8e4c4/