
ООО два года без бухгалтера: пришло требование ФНС — как восстановить учёт и отчётность
Если ООО два года не вело учёт и получило требование ФНС, порядок такой: не пропустить срок ответа (его можно продлить уведомлением), не допустить блокировки счёта из-за несданных деклараций, затем восстановить учёт по банку и первичке и сдать всю отчётность. Штрафы здесь считаются по формулам, а не гадаются. Ниже нормы, сроки, порядок работ и учебный пример с цифрами.
Что значит «два года без бухгалтера»: три разные ситуации
Первое, что я спрашиваю у директора на бесплатной консультации: что именно не делалось? Фраза «бухгалтера не было» скрывает три разные истории, и цена исправления у них отличается в разы. В первой отчётность сдавали, пусть и кое-как, а вот первичка валялась в ящике и банк не сверяли. Во второй декларации не сдавались вовсе, но деньги по счёту ходили. В третьей компания почти не работала, а директор решил, что раз выручки нет, то и отчитываться не о чем. Требование от ФНС приходит в любом из трёх случаев, но поводы разные: расхождения в данных, несданные декларации или отсутствие операций при открытом счёте.
Исходная точка одна: ООО обязано вести бухгалтерский учёт с даты регистрации и до ликвидации или реорганизации. Закон о бухучёте (402-ФЗ) освобождает от него только индивидуальных предпринимателей, юридические лица такой льготы не имеют. Упрощённая система налогообложения освобождает от налога на прибыль и НДС, но не от бухучёта и не от годовой бухгалтерской отчётности. Организовать учёт и хранение документов по статье 7 закона обязан руководитель. То есть спрашивать будут с вас, а не с «ушедшего бухгалтера», фрилансера или родственника, который обещал «просто помочь».
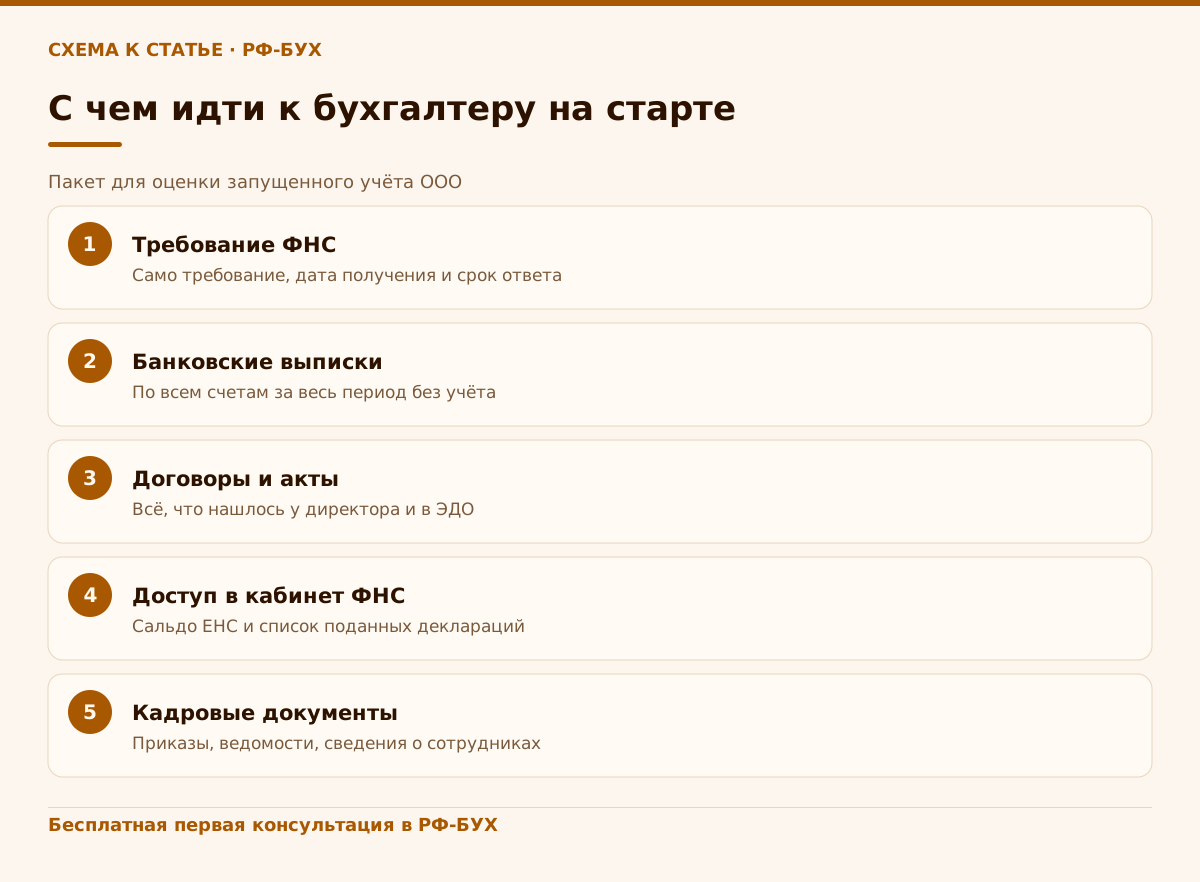
Я всегда прошу директора честно ответить на три вопроса: сдавались ли декларации, сдавалась ли годовая бухотчётность и где лежат первичные документы за эти два года. От ответов зависит всё остальное: есть ли риск блокировки счёта, нужен ли расчёт налогов «с нуля» и можно ли обойтись разбором ошибок или придётся восстанавливать учёт с нуля. Скрывать от бухгалтера правду бессмысленно: выписки по счетам и данные налоговой я всё равно вижу, а вот потерянные дни вы уже не вернёте.
Что именно требует ФНС и в какие сроки нужно ответить
Первое действие после получения требования: прочитать, что за документ перед вами, и записать срок. Требования бывают разные. Если идёт камеральная проверка и инспекция нашла ошибки или противоречия, она просит пояснения по пункту 3 статьи 88 НК РФ, срок на них пять рабочих дней со дня получения требования. Если инспекция запрашивает документы в рамках проверки (статья 93) или по сделке (статья 93.1), срок на документы по статье 93 составляет десять рабочих дней, а по запросу о конкретной сделке (статья 93.1) — пять рабочих дней. Это сроки из разных статей, и путать их нельзя. Не надейтесь, что за молчание на запрос пояснений ничего не будет: инспекции штрафуют за непредставление пояснений по пункту 3 статьи 88 по пункту 1 статьи 129.1 НК РФ (5 000 рублей, при повторе в течение календарного года 20 000 рублей). И ещё одна ловушка: если компания обязана сдавать отчётность электронно, получение требования нужно подтвердить квитанцией в течение шести рабочих дней (пункт 5.1 статьи 23 НК РФ), иначе по статье 76 инспекция вправе заблокировать счёт.
Если уложиться в срок невозможно (а при запущенном учёте так и бывает), не молчите. Статья 93 позволяет направить письменное уведомление на следующий день после получения требования: в нём указываете причины и срок, в который документы будут представлены. Руководитель инспекции или его заместитель в течение двух дней решает, продлить срок или отказать. Уведомление можно подать через личный кабинет налогоплательщика. Я требую от своих бухгалтеров делать это в день получения требования, до того, как кто-то начнёт искать документы: молчание инспекция расценивает как отказ, а письмо с обоснованием и реальным сроком читается совсем иначе.
Штраф за непредставление документов в срок установлен статьёй 126 НК РФ: 200 рублей за каждый непредставленный документ. Если же вашу компанию просят представить документы или сведения о контрагенте в рамках встречной проверки (статья 93.1), отказ или непредставление обойдётся организации в 10 000 рублей по пункту 2 статьи 126. На практике по запущенному учёту запрашивают сразу много документов, и суммы по 200 рублей набегают. Если требование не удаётся прочитать сразу, потому что оно лежит в кабинете, а директор туда не заходил, у нас есть отдельный материал о том, как считается срок по требованию в личном кабинете.
Чем рискует ООО: штрафы, блокировка счёта и исключение из ЕГРЮЛ
Теперь о неприятном: что реально может прилететь. Ниже таблица с нормами, которые я проверяла по тексту Налогового кодекса и КоАП. Суммы указаны для организации и должностного лица, как они записаны в законе. Это потолки и формулы, а не прогноз по вашей компании: инспекция применяет их по обстоятельствам дела, и смягчающие обстоятельства (например, тяжёлое финансовое положение, ошибочное, но добросовестное поведение) уменьшают штраф как минимум вдвое по пункту 3 статьи 114 НК РФ. | Норма | За что | Сколько | |---|---|---| | ст. 119 НК РФ | не сдана налоговая декларация | 5 % от суммы налога к уплате по декларации за каждый месяц просрочки, но не более 30 % и не менее 1 000 ₽ | | ст. 120 НК РФ | грубое нарушение правил учёта доходов и расходов | 10 000 ₽ в течение одного налогового периода; 30 000 ₽, если больше одного периода; при занижении базы 20 % от неуплаченного налога, но не менее 40 000 ₽ | | ст. 126 НК РФ | документы по требованию не представлены | 200 ₽ за каждый документ; 10 000 ₽ за отказ представить сведения о контрагенте по ст. 93.1 | | п. 1 ст. 129.1 НК РФ | не представлены пояснения по требованию | 5 000 ₽, при повторе в течение календарного года 20 000 ₽ | | ст. 15.11 КоАП РФ | грубое нарушение требований к бухучёту и отчётности | должностному лицу 5 000–10 000 ₽, при повторном 10 000–20 000 ₽ или дисквалификация на 1–2 года | | ст. 15.6 КоАП РФ | бухгалтерская отчётность не представлена в срок | должностному лицу 300–500 ₽ |
Самый чувствительный риск не штраф, а блокировка расчётного счёта. По статье 76 НК РФ инспекция вправе приостановить операции по счетам, если декларация не представлена в течение 20 рабочих дней после установленного срока (сроки в днях Налоговый кодекс считает в рабочих днях, пункт 6 статьи 6.1). То же грозит за несданные 6-НДФЛ и расчёт по страховым взносам; за несданную бухгалтерскую отчётность счёт не блокируют. Инспекция вправе, но не обязана предупредить о предстоящей блокировке не позднее чем за 14 рабочих дней до решения. Решение отменяют не позднее следующего дня после того, как декларация поступила. Блокируют счёт и за несданную нулевую декларацию. Для компании с поставщиками и зарплатой это остановка бизнеса, и без бухгалтера её снимают только быстрой сдачей отчётности, а для этого нужны хотя бы черновые данные по налогу.
Есть и третий слой: исключение из ЕГРЮЛ. По статье 21.1 закона 129-ФЗ юридическое лицо могут признать фактически прекратившим деятельность, если за последние двенадцать месяцев оно не представляло отчётность и не проводило операций по банковскому счёту. Пока по счёту идут деньги, это не про вас. Но «спящее» ООО, которое решили «потом закрыть» и забыли, именно так и теряет статус. После исключения компания перестаёт существовать как юридическое лицо, а долги и вопросы к директору и участникам никуда не исчезают, поэтому перед концом года я всегда советую проверить статус компании в реестре. Срок давности по налоговым нарушениям три года (статья 113 НК РФ), так что «подождать, пока забудут» не работает: за два года как раз ничего не списывается.
Если вы поняли, что сами не вытянете, мы в «РФ-БУХ» берём такие компании на восстановление: за первую консультацию ничего не берём, оцениваем объём по выпискам и данным ФНС и называем стоимость после оценки, а не «от фонаря» на входе.
С чего начать в первые десять дней
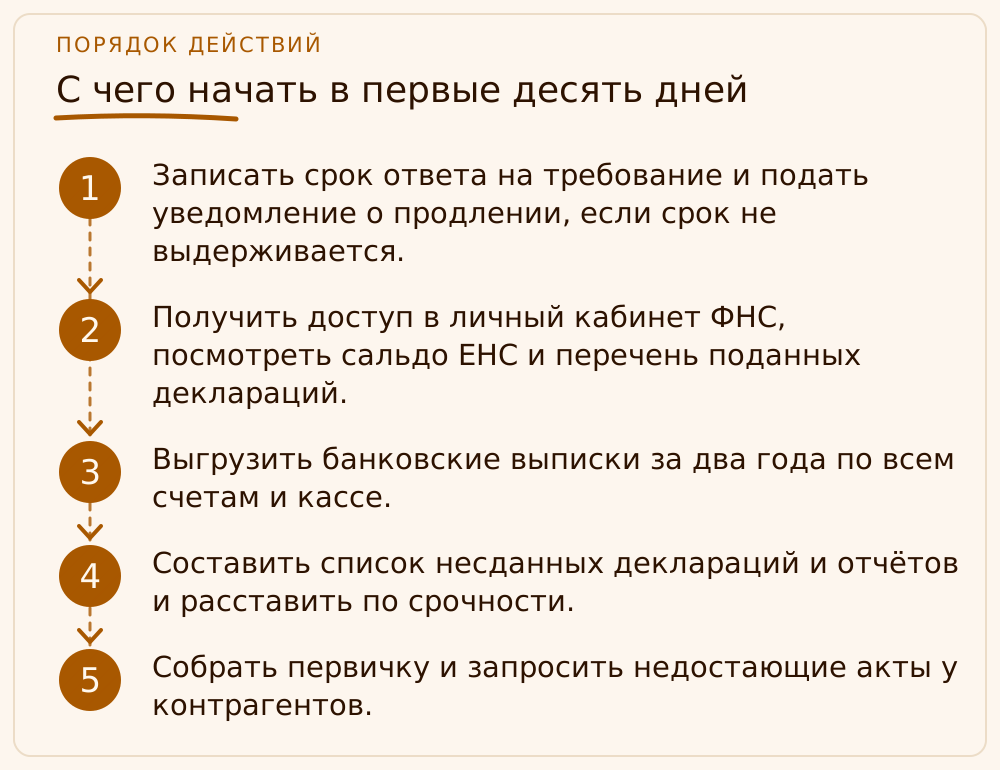
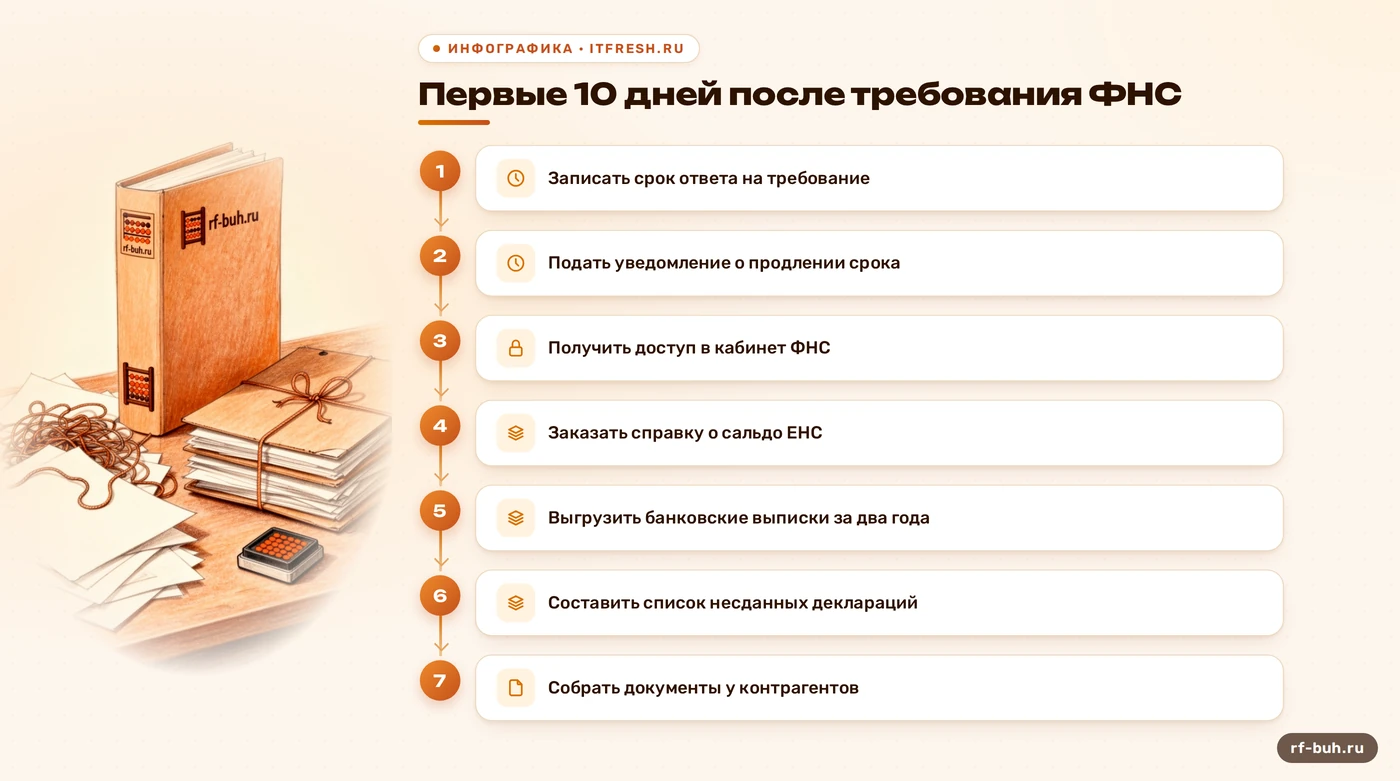
Порядок первых действий я отработала на десятках компаний, и он всегда один. День первый: фиксируем срок ответа на требование и подаём уведомление о продлении, если документов собрать не успеваем. Параллельно получаем доступ к личному кабинету ФНС, если его нет или он потерян вместе с ушедшим бухгалтером. Без кабинета вы слепы: видите только то, что инспекция решила прислать. Если же электронных каналов связи с налоговой у компании нет вовсе, разобраться поможет порядок ответа на требование без ЭДО.
Дни со второго по пятый уходят на картину происходящего. Запрашиваем справку о состоянии расчётов, смотрим сальдо единого налогового счёта и перечень поданных деклараций за два года. Выгружаем банковские выписки по всем счетам за весь период: по ним можно восстановить почти всё, потому что каждая сделка где-то оставила денежный след. Затем делаем список несданных деклараций и отчётов: УСН или налог на прибыль, НДС при наличии, страховые взносы, 6-НДФЛ, если были сотрудники, и годовая бухгалтерская отчётность. Именно они определяют, нужно ли срочно что-то сдавать, чтобы не получить блокировку.
Остальные дни я трачу на документы. Договоры, акты, накладные, счета-фактуры, УПД собираются в три потока: то, что лежит у директора, то, что есть в электронном документообороте, и то, что нужно запросить у контрагентов. Закон о бухучёте требует хранить первичные документы не менее пяти лет после отчётного года, поэтому у ваших партнёров копии с высокой вероятностью есть. Я прошу клиентов не писать контрагентам сами в панике, а передать мне список: мы формулируем запрос так, чтобы получить подписанные акты, а не обещание «найдём на неделе». К концу десятого дня у вас должна быть карта: что сдано, что нет, какие документы есть и каких не хватает.
- Записать срок ответа на требование и подать уведомление о продлении, если срок не выдерживается.
- Получить доступ в личный кабинет ФНС, посмотреть сальдо ЕНС и перечень поданных деклараций.
- Выгрузить банковские выписки за два года по всем счетам и кассе.
- Составить список несданных деклараций и отчётов и расставить по срочности.
- Собрать первичку и запросить недостающие акты у контрагентов.
Как восстанавливают учёт и сдают отчётность за два года
Порядок работ в восстановлении всегда идёт от денег к документам. Сначала банк и касса: каждое поступление и списание получает назначение и контрагента. Затем первичка: договоры и акты привязываются к платежам, а расхождения собираются в отдельный список вопросов. После этого восстанавливаются остатки и расчёты с поставщиками и покупателями, зарплата и взносы, основные средства. Только потом считаются налоги. Подробную методику по шагам, включая сверку с ЕНС и корректировку отчётности, мы разобрали в статье о восстановлении бухгалтерского и налогового учёта. Здесь важно другое: что делать, если документов не хватает.
Если документов не хватает, это не тупик. Когда у налогоплательщика нет учёта доходов и расходов, инспекция вправе определять налоги расчётным путём (подпункт 7 пункта 1 статьи 31 НК РФ), причём по данным о других, аналогичных налогоплательщиках, и обычно это выходит дороже реального. Поэтому в ваших интересах восстановить учёт самому: выписки, акты сверки с контрагентами, копии у партнёров и данные из систем маркетплейсов или онлайн-касс превращаются в доказательную базу расходов. Налоговая не обязана верить вам на слово, но подтверждённые расходы принимает.
С бухгалтерской отчётностью проще, чем кажется, но есть нюанс. Годовую бухгалтерскую отчётность организации подают в налоговый орган в течение трёх месяцев после окончания года, то есть до 31 марта (для отчётности за 2025 год это было 31 марта 2026 года, за 2026 год срок истекает 31 марта 2027 года). Отчётность за прошлые годы сдаётся с опозданием, и штраф для должностного лица по статье 15.6 КоАП невелик, но молчание дорого стоит в других отношениях: банки, тендеры и лизинг смотрят на публичную отчётность. Декларации по налогам сдаются в порядке, который определит состав недостающих периодов: сначала те, что грозят блокировкой, затем остальные.
Что это стоит и где без бухгалтера не обойтись
Стоимость восстановления я заранее не назову и вам не советую верить тем, кто называет её по телефону. Она складывается из числа банковских операций за два года, количества счетов и контрагентов, наличия сотрудников, ОСНО или УСН, состояния первички и того, какие периоды уже оказались под требованием. У нас восстановление считается после оценки: смотрим выписки и данные ФНС, называем объём и срок. Первая консультация бесплатно. Когда учёт восстановлен, дальнейшее ведение учёта и отчётности для ООО стоит от 3 000 рублей в месяц, расчёт зарплаты от 4 730 рублей в месяц за сотрудника, кадры от 7 150 рублей в месяц. Наши тарифы на 30 % ниже, чем у федеральных аутсорсеров.
Что можно сделать самому: найти документы, получить доступ к кабинету, подать уведомление о продлении срока, выгрузить выписки. Что самому не стоит: считать налоги за периоды с недостающей первичкой, готовить уточнённые декларации, писать пояснения по существу и решать, что можно показывать инспекции, а что нет. Ошибка в пояснении превращается в доначисление по статье 122 НК РФ, а правка после неё стоит дороже самой работы. Особенно это касается компаний на общей системе с НДС: вычеты расчётным путём не определяются, и каждый неподтверждённый счёт-фактурой рубль превращается в налог.
И последнее, что я говорю всем директорам. Запущенный учёт не наказание, а сигнал, что процесс не выстроен: бухгалтер ушёл, а замены не было. Мы регулярно видим, что собственники хотят «разобраться и забыть», а через год ситуация повторяется. Поэтому после восстановления я требую от своих бухгалтеров настроить календарь отчётности, график передачи документов и ежемесячную сверку банка. Тогда следующее требование ФНС превращается в рутинное письмо на один день.
Учебный пример: ООО «Новая верфь-Сервис» после двух лет без учёта
Это учебный пример: цифры условные, механика реальная. ООО «Новая верфь-Сервис» ремонтирует судовое оборудование, находится на УСН «доходы» со ставкой 6 %, бухгалтер уволился два года назад. За 2024 год выручка составила 4 200 000 рублей, за 2025 год 5 000 000 рублей. Зарплату двум сотрудникам считал внешний расчётчик, поэтому страховые взносы начислялись и уплачивались вовремя. А вот декларации по УСН и бухгалтерская отчётность за оба года не сдавались, налог по УСН не платился. В октябре 2026 года пришло требование с просьбой пояснить расхождения и представить договоры, а в личном кабинете появилось сальдо ЕНС с минусом.
Считаем потенциальные штрафы по статье 119 НК РФ. Налог за 2024 год: 4 200 000 × 6 % = 252 000 рублей, уплаченные в 2024 году взносы за сотрудников 120 000 рублей уменьшают налог (предел 50 %, то есть 126 000 рублей, поэтому вычет полный), итого к уплате 132 000 рублей. Штраф 5 % в месяц, то есть 6 600 рублей, выходит на потолок 30 % за шесть месяцев: 39 600 рублей. За 2025 год: 5 000 000 × 6 % = 300 000 рублей, уплаченные взносы 140 000 рублей укладываются в предел 150 000, итого 160 000 рублей. Срок сдачи прошёл 25 марта 2026 года, месяцев просрочки уже больше шести, значит потолок 30 %: 48 000 рублей. В сумме 87 600 рублей, и ещё до 30 000 рублей по статье 120 НК РФ, если инспекция признает нарушение правил учёта за несколько периодов. Максимум 117 600 рублей плюс пени, которые считаются отдельно по справке о сальдо.
Что сделали. В день получения требования директор подал уведомление о продлении срока и передал нам выписки. За десять дней собрали первичку и запросили недостающие акты у контрагентов, сдали обе декларации по УСН и бухгалтерскую отчётность. Блокировку счёта это сняло с повестки. Затем заявили смягчающие обстоятельства: по пункту 3 статьи 114 НК РФ штраф при их наличии снижается не менее чем вдвое, то есть 87 600 рублей превращаются минимум в 43 800 рублей. Основной налог 292 000 рублей (132 000 + 160 000) компания всё равно платит, это не штраф, а обязанность, зато пени перестают расти после погашения.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Что будет, если ООО два года не вело бухгалтерский учёт?
Грозит налоговый штраф за грубое нарушение правил учёта (ст. 120 НК РФ: 10 000 или 30 000 рублей, при занижении налога 20 % и не менее 40 000 рублей), штрафы за несданные декларации (ст. 119) и административная ответственность должностного лица по ст. 15.11 КоАП РФ в размере 5 000–10 000 рублей, если нарушение признано грубым. Срок давности по налоговым нарушениям три года.
Можно ли просто сдать нулевую отчётность за два года?
Только если у компании действительно не было ни операций по счетам, ни доходов, ни расходов, и это видно по выписке. Если деньги по счёту ходили, нулевая декларация будет недостоверной и вызовет уточнения и доначисления. Сначала нужны банковские выписки и расчёт.
Сколько времени даётся на ответ на требование ФНС?
Пояснения по камеральной проверке (п. 3 ст. 88 НК РФ) нужно представить в течение пяти рабочих дней со дня получения требования. Документы по ст. 93 НК РФ представляются в течение десяти рабочих дней, по запросу о сделке (ст. 93.1) — пяти рабочих дней. Получение электронного требования подтверждают квитанцией в течение шести рабочих дней. Если срок не выдержать, на следующий день после получения требования подают письменное уведомление о продлении.
Могут ли заблокировать счёт, если декларации не сданы?
Да. По ст. 76 НК РФ инспекция вправе приостановить операции по счетам, если декларация (а также 6-НДФЛ или расчёт по страховым взносам) не представлена в течение 20 рабочих дней после срока сдачи. Решение отменяют не позднее следующего дня после поступления декларации.
Что делать, если часть документов потеряна?
Запросить копии у контрагентов (первичка хранится не менее пяти лет после отчётного года), поднять банковские выписки и данные онлайн-касс или электронного документооборота. Расходы, которые нечем подтвердить, налоговая вправе определить расчётным путём (пп. 7 п. 1 ст. 31 НК РФ), обычно это невыгодно, поэтому восстанавливать документы нужно самому.
Могут ли исключить ООО из ЕГРЮЛ за несданную отчётность?
Могут, если одновременно в течение двенадцати месяцев нет отчётности и нет операций хотя бы по одному банковскому счёту (ст. 21.1 закона № 129-ФЗ). Если по счёту идут платежи, такое основание не возникает, но отчётность всё равно нужно сдавать.
На что опираемся
- НК РФ — ст. 119, 120, 126, 114 — штрафы за несданную декларацию, грубое нарушение правил учёта, непредставление документов; смягчающие обстоятельства. https://www.consultant.ru/document/cons_doc_LAW_19671/
- НК РФ — ст. 76 — приостановление операций по счетам; ст. 88 п. 3 и ст. 93 — пояснения и документы по требованию, сроки. https://www.consultant.ru/document/cons_doc_LAW_19671/70037e941c811139ea6a204471e1fbdcee8c13f6/
- НК РФ — ст. 113 — срок давности привлечения к ответственности; пп. 7 п. 1 ст. 31 — расчётный метод. https://base.garant.ru/10900200/ae742973025e8dd281503080d4be43e3/
- Федеральный закон от 06.12.2011 № 402-ФЗ — ст. 7 — организация учёта руководителем, ст. 18 — ГИРБО, срок представления отчётности, ст. 29 — хранение документов. https://www.consultant.ru/document/cons_doc_LAW_122855/
- Федеральный закон от 08.08.2001 № 129-ФЗ — ст. 21.1 — исключение недействующего юридического лица из ЕГРЮЛ. https://base.garant.ru/12123875/81baf971a6153f148e790c1f0cecbd56/
- Кодекс РФ об административных правонарушениях — ст. 15.11 — грубое нарушение требований к бухучёту и отчётности; ст. 15.6 — непредставление сведений для налогового контроля. https://www.consultant.ru/document/cons_doc_LAW_34661/