
Банк требует пояснить переводы от физлиц на счёт ИП: что отвечать и какие документы приложить
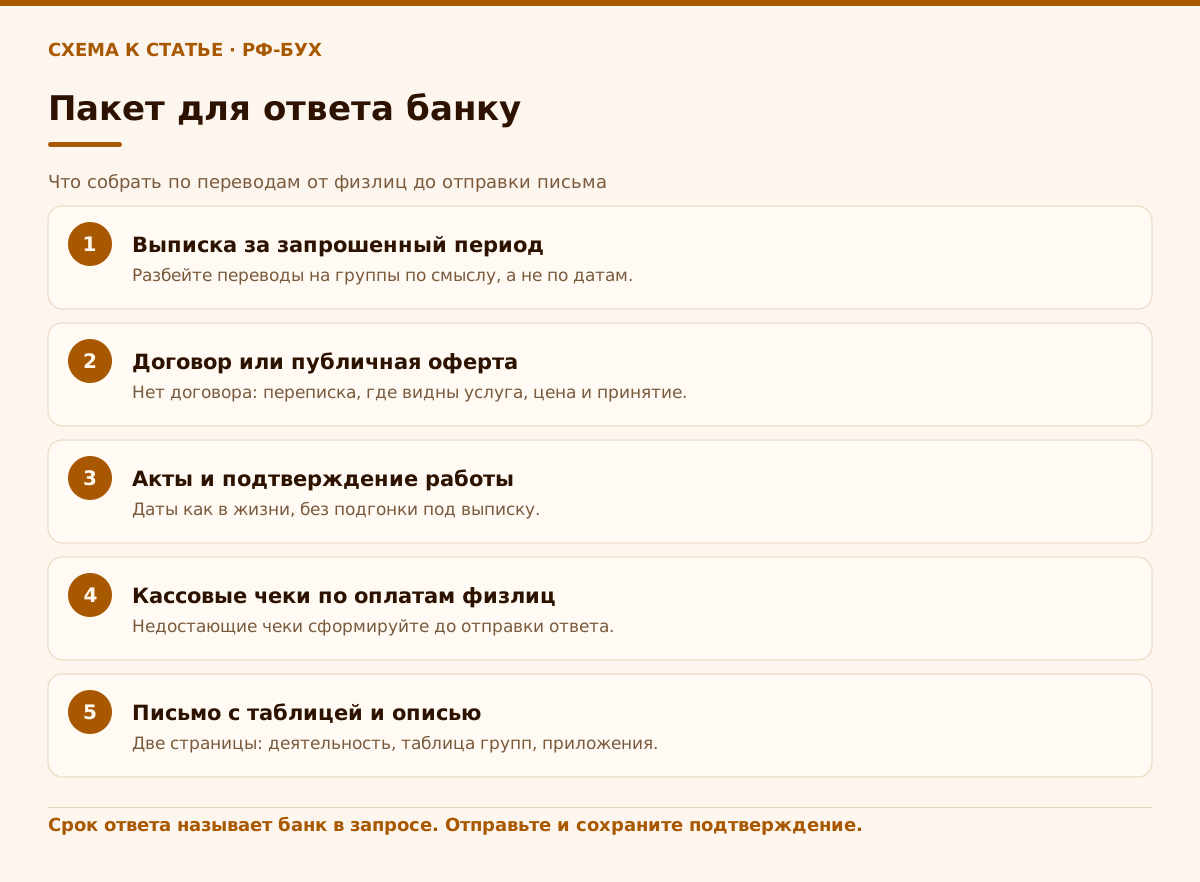
Отвечать нужно письменно и в срок, указанный в запросе: по каждой группе переводов покажите, за что клиенты платили, и приложите договор или оферту, акт, чек и переписку. Перевод не равен доходу, а ответ банку не оправдание, а сверка с вашим учётом. Ниже: на что опирается банк, какие документы собрать, как составить письмо и что делать, если вам не поверили.
Почему банк спрашивает про переводы от физлиц и что он вправе требовать
Банк не придирается лично к вам. Он обязан работать по Федеральному закону от 07.08.2001 № 115-ФЗ, а переводы от десятков разных физлиц на счёт предпринимателя для автоматической системы контроля выглядят как классическая картинка: много мелких поступлений от разных людей, потом быстрый вывод. Для ИП, который продаёт услуги населению, это обычный день. Для программы, которая не видит ваших договоров, это повод задать вопрос. Поэтому запрос по сути не обвинение, а просьба показать, что за деньгами стоит реальная работа.
Правовая основа простая. Пункт 14 статьи 7 закона № 115-ФЗ обязывает клиентов предоставлять банку сведения, необходимые для исполнения требований этого закона. Пункт 11 той же статьи позволяет банку отказать в проведении операции по распоряжению клиента, если у сотрудников возникли подозрения, что операция связана с отмыванием доходов или финансированием терроризма. Закрытого перечня документов, которые банк вправе запросить, я в законе не нашла: объём определяет сам банк в рамках своих правил внутреннего контроля. Поэтому первое, что я делаю с любым запросом, читаю его построчно: что именно просят, за какой период и в какой срок.
Если у вас сейчас идут переводы от клиентов на личную карту или счёт ИП и вы не уверены, что учёт сходится с выпиской, начинайте с порядка в бумагах, а не с письма. Для этого и нужно регулярное ведение учёта и отчётности для ИП: когда у каждой строки выписки есть договор, акт и чек, ответ банку собирается за вечер, а не за неделю нервов. Мои бухгалтеры сверяют поступления с учётом ежемесячно, поэтому на запрос банка у наших клиентов всегда есть чем ответить.
Что написано в запросе и в какой срок отвечать
Запросы банков отличаются, но обычно в них четыре части: какой период проверяется, какие операции вызвали вопросы, какие документы и пояснения нужны, до какого числа ответить. Срок ответа в законе для запроса пояснений не прописан, его называет банк в самом запросе и в договоре банковского обслуживания. Чаще всего это несколько рабочих дней. Значит, срок из письма и есть ваш срок. Если не успеваете собрать всё, пишите в банк сразу и просите продлить, а не молчите: молчание банк читает хуже любого неполного ответа.
Отдельно различайте три ситуации. Первая: банк просто просит пояснения, операции идут. Вторая: банк уже отказал в проведении конкретной операции или ограничил обслуживание. Третья: вам присвоили высокий уровень риска. В первой ситуации вы отвечаете на запрос. Во второй и третьей вы дополнительно можете пользоваться процедурой пересмотра решения, о ней я пишу в последнем разделе. Из моей практики: новые клиенты чаще всего приходят с первой ситуацией, но тянут с ответом так долго, что она превращается во вторую.
Про формат. Отвечайте письменно, через тот канал, который указан в запросе: личный кабинет интернет-банка, электронная почта, бумажное письмо в отделение. Сохраняйте подтверждение, что ответ ушёл. Не отправляйте фото документов вперемешку без описи: сотрудник комплаенса читает десятки таких ответов в день и не будет угадывать, какой файл к какому переводу относится. Если ваш случай похож на ситуацию ООО, посмотрите, как строится ответ юрлица в статье про документы по операциям и экономический смысл платежей: логика та же, меняется только набор бумаг.
Что в переводах от физлиц доход, а что нет, и почему без чека опасно
Теперь о самом больном. Банк спрашивает про переводы, а настоящая проблема часто лежит в налоговом учёте. Если вы на УСН, доходом по пункту 1 статьи 346.17 Налогового кодекса считается день поступления денег на счёт в банке или в кассу. То есть каждый перевод от клиента за услугу или товар попадает в доход в день зачисления, даже если акт вы подписали позже. Выписка банка и книга доходов должны сойтись, иначе вопрос про «странные переводы» придёт не только от банка, но и от налоговой.
Теперь о том, что доходом не является. Это личные деньги: перевод от родственника, возврат вам долга, возврат от поставщика ошибочно уплаченной суммы. Но банк и налоговая не обязаны верить вам на слово. Каждый такой перевод вам придётся пояснить отдельно: кто, за что, есть ли расписка или хотя бы переписка. Я прошу клиентов не оставлять личные переводы на рабочем счёте, а если они уже там, подписывать назначение платежа в приложении банка. Мелочь, которая экономит часы переписки.
Чек. Когда физлицо платит вам на расчётный счёт или карту за товар или услугу, это расчёт с физлицом, а освобождение от кассы по пункту 9 статьи 2 Закона № 54-ФЗ касается безналичных расчётов только между организациями и ИП. По пунктам 5.3 и 5.4 статьи 1.2 при безналичной оплате без личного взаимодействия с покупателем чек формируется не позднее рабочего дня, следующего за днём расчёта, но не позднее момента передачи товара. За неприменение кассы по части 2 статьи 14.5 КоАП на ИП положен штраф от одной четвёртой до одной второй суммы расчёта, но не менее 10 000 рублей. Подробный разбор, когда чек нужен, а когда нет, есть в нашей статье про перевод от физлица на расчётный счёт и кассовый чек. Здесь важно другое: когда банк просит документы, чеки в вашем ответе показывают, что вы работаете открыто, а их отсутствие банк видит так же, как налоговая.
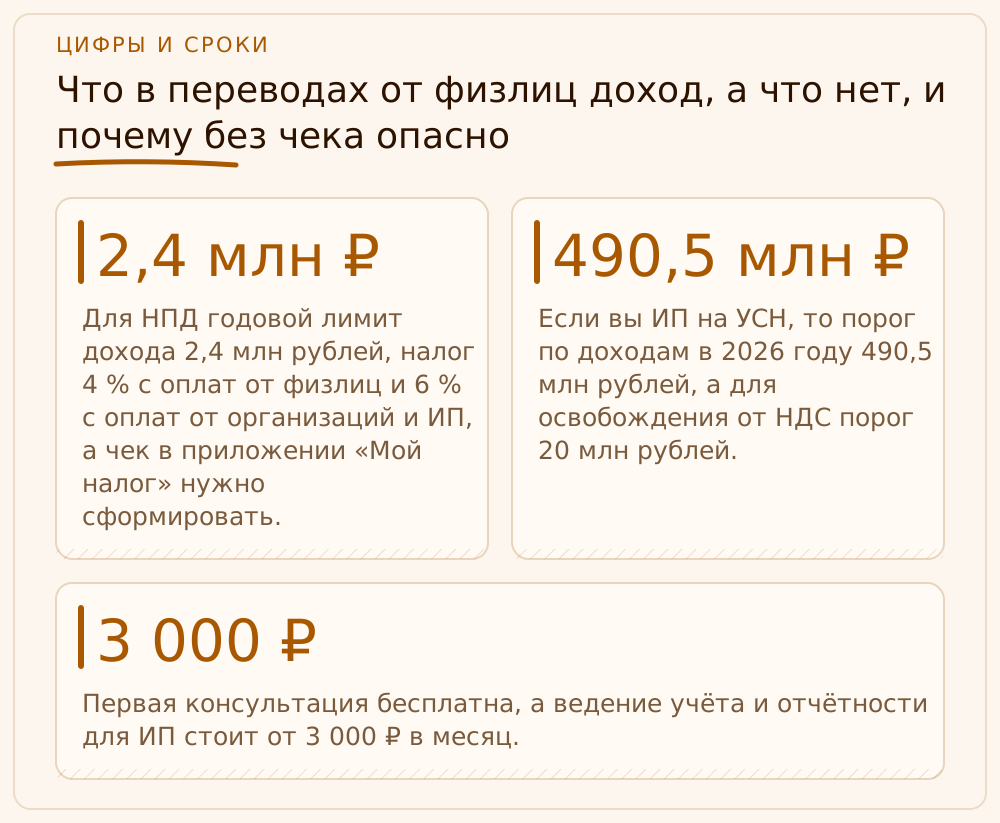
Самозанятый статус не спасает от вопросов автоматически. Для НПД годовой лимит дохода 2,4 млн рублей, налог 4 % с оплат от физлиц и 6 % с оплат от организаций и ИП, а чек в приложении «Мой налог» нужно сформировать. Если вы ИП на УСН, то порог по доходам в 2026 году 490,5 млн рублей, а для освобождения от НДС порог 20 млн рублей. Для малой практики это далёкие цифры, но банк сопоставляет обороты с вашим статусом: оборот, который не бьётся с заявленным видом деятельности, вызывает те самые вопросы.
Мы в «РФ-БУХ» берём такие истории на себя целиком: сверяем выписку с учётом, закрываем пропущенные чеки корректировками, готовим пакет и письмо банку и сопровождаем ответ до закрытия вопроса. Первая консультация бесплатна, а ведение учёта и отчётности для ИП стоит от 3 000 ₽ в месяц.
- Оплата клиента за услугу или товар: доход, нужен чек и подтверждающие документы.
- Предоплата от клиента: тоже поступление в доход на УСН в день зачисления, нужен договор и чек.
- Перевод от родственника или друга: не доход, нужно пояснение и назначение платежа.
- Возврат долга или ошибочный платёж: не доход, нужна расписка, переписка или возврат отправителю.
- Возврат вам денег от поставщика: не доход, нужен документ о возврате.
Как собрать пакет и написать ответ: порядок действий
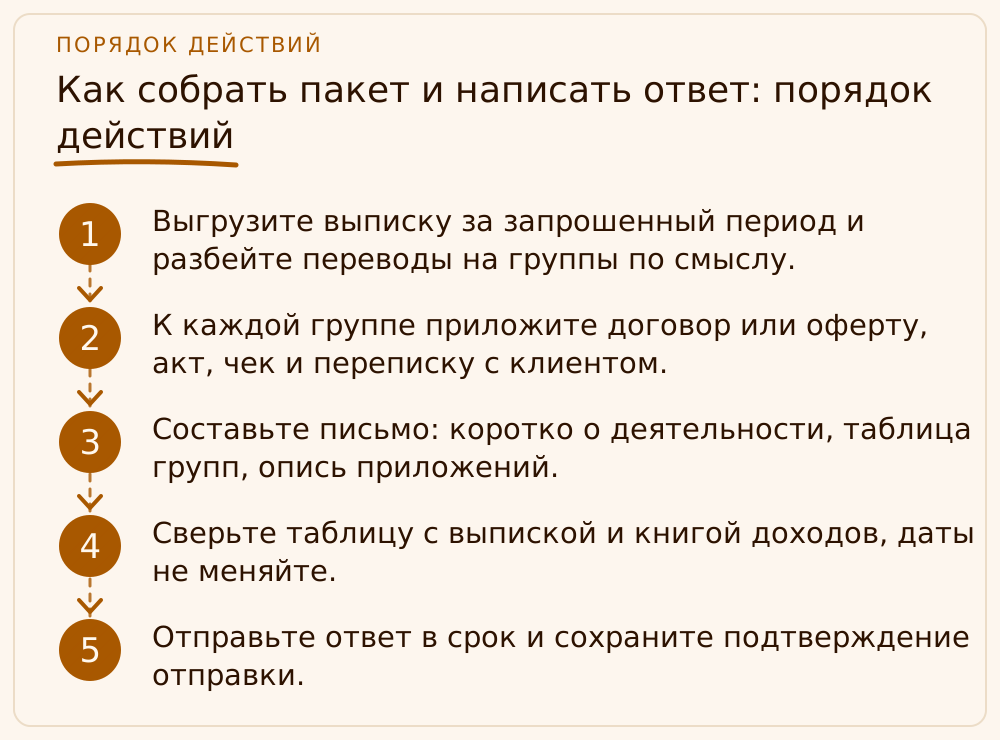
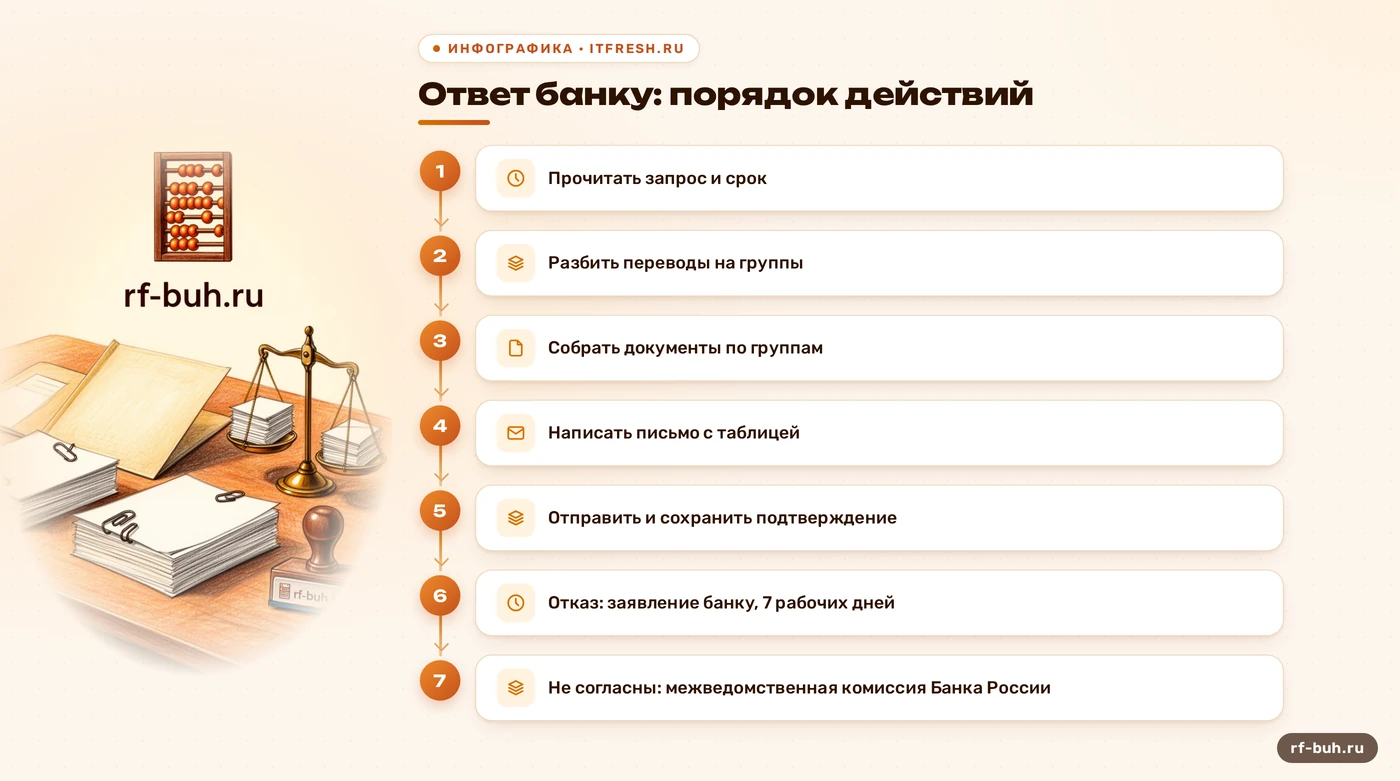
Порядок у меня одинаковый для всех клиентов. Шаг первый: выгрузите выписку за запрошенный период и разбейте переводы на группы. Не по датам, а по смыслу: оплата услуг, оплата товаров, предоплаты, возвраты клиентам, личные переводы, прочее. Обычно после этого от сотни разрозненных строк остаётся пять-шесть групп, и каждую можно объяснить одним абзацем. Шаг второй: для каждой группы подберите документы, подтверждающие реальность: договор или публичную оферту, акт или переписку с принятием работы, чек, переписку с клиентом.
Шаг третий: составьте письмо. Структура такая. В первой строке ссылка на номер и дату запроса. Затем два-три предложения о том, чем вы занимаетесь: вид деятельности по ЕГРИП, как находите клиентов, как принимаете оплату. Дальше таблица: группа переводов, количество, сумма, основание, какие документы приложены. И в конце опись приложений и контакты. Образец таблицы для ответа ниже. Объём письма не более двух страниц, вся доказательная база в приложениях.
| Группа переводов | Сколько | Сумма | Основание | Документы |
|---|---|---|---|---|
| Оплата услуг клиентами | 51 | 936 000 ₽ | договор-оферта, акты | чеки, акты |
| Предоплата | 9 | 159 000 ₽ | договор, график съёмок | чеки, переписка |
| Личные переводы | 1 | 45 000 ₽ | не доход | пояснение, расписка |
Шаг четвёртый: проверьте, что цифры в таблице сходятся с выпиской и книгой доходов, а даты в актах не придуманы. Пятый: отправьте и сохраните подтверждение отправки. Помните, документы должны храниться: пунктом 8 части 1 статьи 23 НК РФ налогоплательщик обязан в течение пяти лет обеспечивать сохранность данных учёта и документов, необходимых для исчисления налогов. Мне важно, чтобы клиент вернулся к этой папке через год и понял, что в ней лежит. Я требую от своих бухгалтеров прикладывать к каждому ответу банку таблицу соответствий, и мы храним её рядом с учётом.
Отдельный совет про тон. Пишите сухо и по делу, без слов «мы честные предприниматели» и без обид. Не доказывайте, что банк неправ, и не угрожайте жалобой. Одна и та же информация, поданная как «вот таблица и бумаги», работает лучше, чем эмоции. Если у вас нет договора как такового, а работа шла по переписке в мессенджере, так и пишите, и прикладывайте переписку, где видны услуга, цена и принятие работы.
- Выгрузите выписку за запрошенный период и разбейте переводы на группы по смыслу.
- К каждой группе приложите договор или оферту, акт, чек и переписку с клиентом.
- Составьте письмо: коротко о деятельности, таблица групп, опись приложений.
- Сверьте таблицу с выпиской и книгой доходов, даты не меняйте.
- Отправьте ответ в срок и сохраните подтверждение отправки.
Пять ошибок в ответе банку, из-за которых вопросы приходят снова
Первая ошибка: ответить «это деньги от знакомых». Если переводов много, а доходов в учёте нет, вы одновременно признали банку нарушение налоговое. А вопросы по книге доходов потом придут уже от налоговой. Вторая ошибка: приложить договор, подписанный сегодня, но датированный прошлым годом. Подделка документов обходится дороже любого налога. Я сразу говорю клиентам: нет бумаги, оформляем честно сегодня и объясняем почему, например, работали по переписке.
Третья ошибка: ответить на часть вопросов. Банк прислал три пункта, вы ответили на два. Для комплаенса это не частичный успех, а незакрытый запрос. Четвёртая ошибка: прислать выписки из других банков и чужие данные без запроса. Лишнее вы раскрываете без необходимости. Отвечайте только на то, что просят, но полно. Пятая ошибка: уйти в споры о том, имеет ли банк право спрашивать. Правом он обладает, и спор лишь затянет время.
Ещё одна частая история: клиенты, которые принимают оплату на личную карту физлица, а не на счёт ИП, и потом удивляются, что банк спрашивает про «предпринимательскую деятельность на личной карте». Отдельно этот сценарий и учёт по нему мы разобрали в статье про личную карту ИП для расчётов с клиентами. Здесь же скажу коротко: если клиенты платят вам за работу, лучше сделать так, чтобы деньги приходили на расчётный счёт ИП, а не на личную карту. Спрашивать будут меньше, а доказывать проще.
И последнее наблюдение у новых клиентов: они копят вопросы банка в папке «потом». Один запрос без ответа превращается в ограничение, ограничение в просрочку по налогам и зарплате. Не нужно героизма: отвечайте на первый запрос, а не на третий.
Если банк отказал или не поверил: пересмотр и межведомственная комиссия
Бывает, что ответ не помог: банк отказал в проведении операции. Закон даёт процедуру. По пункту 13.4 статьи 7 закона № 115-ФЗ клиент вправе представить банку документы и сведения об отсутствии оснований для отказа, а банк обязан рассмотреть их не позднее семи рабочих дней со дня представления. Здесь пригодится ваш пакет: просто приложите его и добавьте заявление о пересмотре.
Если банк подтвердил отказ, можно обратиться в межведомственную комиссию при Банке России. Это пункт 13.5 той же статьи: срок рассмотрения не может превышать двадцать рабочих дней со дня обращения, а решение, по пункту 13.6, сообщают заявителю не позднее трёх рабочих дней со дня его принятия. По разъяснению Банка России на cbr.ru, сначала нужно пройти пересмотр в самом банке, затем подать обращение через Интернет-приёмную Банка России или письмом в Москву. После отказа банка на этапе реабилитации обратиться в комиссию можно в любое время, а если банк присвоил высокий уровень риска и применил меры, срок обращения 6 месяцев после получения сообщения банка.
Что я рекомендую. Не уходите из банка в первый же день: перенос оборота в другой банк с тем же набором переводов даст тот же запрос через несколько месяцев. Сначала разберитесь с причиной, соберите пакет и пройдите процедуру. Если после этого банк всё равно не удовлетворён, открывайте второй расчётный счёт параллельно, пока основной не заблокирован полностью, и переводите на него клиентов. Но учтите: если Банк России через платформу «Знай своего клиента» отнёс вас к высокому уровню риска, этот статус видят и другие банки, и сначала его нужно оспорить. Мы в «РФ-БУХ» готовим такие обращения, а если вопрос в учёте, сначала приводим его в порядок.
И важная оговорка: порядок и сроки на cbr.ru Банк России обновляет, а банк в каждом случае выбирает свой формат. Перед подачей откройте актуальную страницу Банка России и сверьтесь с договором банковского обслуживания. Если запрос уже получен и срок поджимает, лучше позвонить нам до того, как вы отправите письмо, чем исправлять его после.
Учебный пример: ИП Рахимова Диана и 61 перевод за квартал
Это учебный пример: ИП Рахимова Диана, фотограф на УСН «доходы» со ставкой 6 %, принимает оплату съёмок переводами по номеру телефона и на карту. За третий квартал 2026 года на счёт пришло 61 перевод на 1 140 000 рублей. Банк прислал запрос: пояснить характер переводов от физлиц, приложить договоры и подтверждающие документы, срок ответа несколько рабочих дней.
Диана разбила выписку на группы. 60 переводов на 1 095 000 рублей это оплата съёмок и предоплаты клиентов, по ним есть оферта на сайте, переписка и акты. Один перевод на 45 000 рублей прислала сестра как возврат долга, он не доход. Налог по доходам: 1 095 000 × 6 % = 65 700 рублей до уменьшения на страховые взносы. При сверке выяснилось, что чеки пробиты по 53 оплатам из 60, а по 7 нет, на сумму 117 000 рублей. Допустимый штраф за непробитые чеки для ИП: от 117 000 × 1/4 = 29 250 рублей до 117 000 × 1/2 = 58 500 рублей, поэтому Диана сначала сформировала недостающие чеки с корректировкой, а потом отвечала банку.
В ответе была таблица по трём группам, опись приложений и короткое пояснение про возврат долга от сестры с перепиской. Банк закрыл запрос, ограничений не было. Без сверки Диана отправила бы банку выписку и объяснение «клиенты платят за фото», а вместе с ним и семь непробитых чеков, которые теперь видели бы и банк, и налоговая.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
В какой срок нужно ответить на запрос банка по переводам?
Срок указан в самом запросе и в договоре банковского обслуживания. Закон его для запроса пояснений не устанавливает. Если не успеваете, письменно попросите банк продлить срок до того, как он истечёт.
Обязан ли я отвечать на запрос банка?
Да. Пункт 14 статьи 7 закона № 115-ФЗ обязывает клиентов предоставлять банку сведения, необходимые для исполнения этого закона. Если не отвечать, банк вправе отказать в операции (п. 11 ст. 7).
Какие документы приложить к ответу?
Договор или публичную оферту, акты или переписку о принятии работы, кассовые чеки, а для личных переводов пояснение и расписку. Таблицу групп переводов и опись приложений составьте сами.
Банк отказал после ответа. Что дальше?
Подайте документы на пересмотр: банк обязан рассмотреть их не позднее семи рабочих дней. Если отказ подтвердили, обратитесь в межведомственную комиссию при Банке России, она рассматривает обращение до 20 рабочих дней.
Нужен ли чек, если клиент перевёл деньги на счёт ИП?
Да, если платит физлицо за товар или услугу. Освобождение от кассы действует для расчётов между организациями и ИП. Чек формируют не позднее рабочего дня, следующего за днём расчёта.
На что опираемся
- Федеральный закон от 07.08.2001 № 115-ФЗ — ст. 7: п. 11 (отказ в операции), п. 13.4 (документы клиента, 7 рабочих дней), п. 13.5 и 13.6 (межведомственная комиссия, 20 и 3 рабочих дня), п. 14 (обязанность клиентов предоставлять сведения). https://www.consultant.ru/document/cons_doc_LAW_32834/
- Банк России: рекомендации предпринимателю — порядок пересмотра решения банка и обращения в межведомственную комиссию, сроки. http://www.cbr.ru/protection_rights/recomendation/
- НК РФ, ст. 346.17 и ст. 23 — п. 1 ст. 346.17: дата получения дохода на УСН (кассовый метод); пп. 8 п. 1 ст. 23: хранение документов 5 лет. https://www.consultant.ru/document/cons_doc_LAW_28165/ba2cbb06adca96da48ed323cea2d4d85a24fafcc/
- Федеральный закон от 22.05.2003 № 54-ФЗ — ст. 1.2, п. 5.3 и 5.4: срок формирования чека при безналичной оплате без взаимодействия с покупателем; ст. 2, п. 9: исключение для безналичных расчётов между организациями и ИП. https://www.consultant.ru/document/cons_doc_LAW_42359/
- КоАП РФ, ст. 14.5 — ответственность за неприменение ККТ, ч. 2: для ИП от 1/4 до 1/2 суммы расчёта, не менее 10 000 руб. https://www.consultant.ru/document/cons_doc_LAW_34661/
- ФНС России: налоги 2026 — лимит УСН 490,5 млн руб. и порог НДС 20 млн руб. в 2026 году. https://www.nalog.gov.ru/new2026/