
Счёт заблокирован за несданную декларацию: как снять приостановку за один день
Снять приостановление операций по счёту за несданную декларацию можно только одним способом: сдать отчёт и получить подтверждение, что инспекция его приняла. После этого ФНС обязана отменить решение не позднее следующего дня, а банк разблокирует расходные операции. Ниже порядок действий по часам, что налоговая не блокирует, сколько стоит опоздание в 2026 году и где нужен бухгалтер.
Почему банк остановил платежи: что за решение и когда оно появляется
Банк сам ничего не блокирует: он исполняет решение налоговой инспекции о приостановлении операций по счетам. Основание — статья 76 Налогового кодекса. Для организаций пункт 3 этой статьи разрешает инспекции принять такое решение, если налоговая декларация не представлена в течение 20 дней после установленного срока. Для налоговых агентов то же правило действует в отношении расчёта 6-НДФЛ (пункт 3.2), а блокировать счёт могут и за несданный расчёт по страховым взносам. Предприниматели и ряд других плательщиков приравнены к организациям пунктом 11 той же статьи, так что «я же ИП, мне не грозит» — не работает.
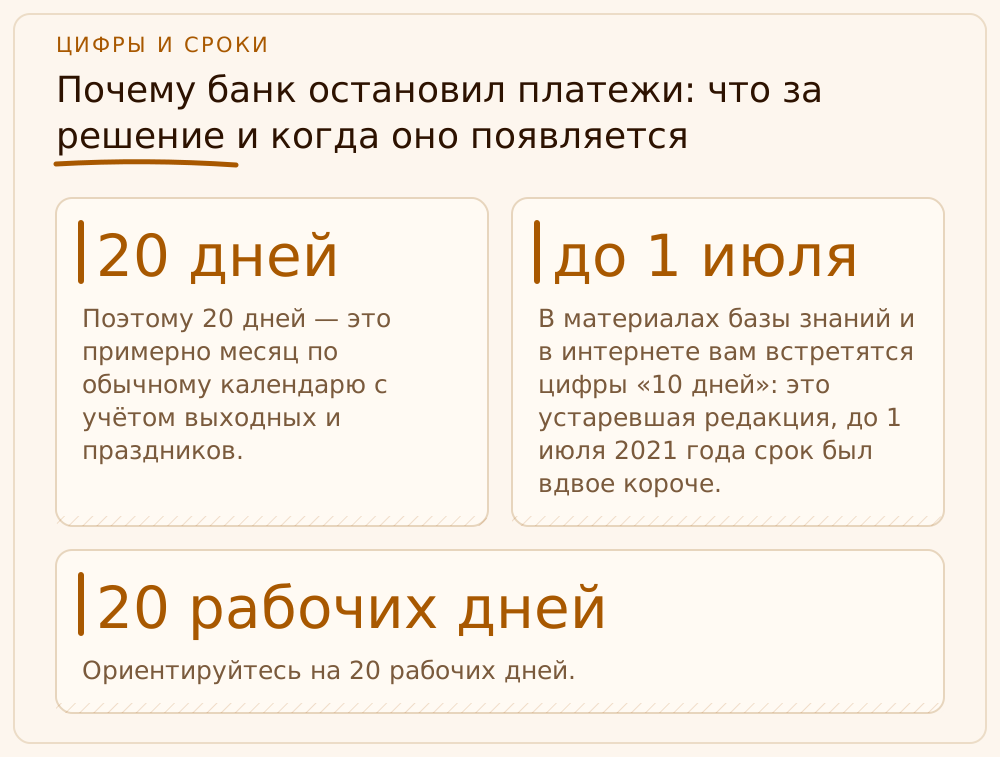
Главная ловушка — слово «дней». В налоговом законодательстве срок, определённый днями, считается в рабочих днях, если в норме прямо не сказано «календарных» (пункт 6 статьи 6.1 НК РФ). Поэтому 20 дней — это примерно месяц по обычному календарю с учётом выходных и праздников. Если последний день сдачи выпал на выходной, он переносится на ближайший рабочий (пункт 7 той же статьи). В материалах базы знаний и в интернете вам встретятся цифры «10 дней»: это устаревшая редакция, до 1 июля 2021 года срок был вдвое короче. Ориентируйтесь на 20 рабочих дней.
Заранее инспекция может прислать предупреждение: по пункту 3.3 статьи 76 она может не позднее чем за 14 дней до решения уведомить, что отчёт не представлен и счёт могут заблокировать. Но закон говорит «может», а не «обязана», так что рассчитывать на предупреждение как на страховку не стоит. Письма приходят в личный кабинет или по ТКС, а директор их не читает. Я требую от своих бухгалтеров смотреть кабинет налогоплательщика каждый рабочий день в сезон отчётности и в день сдачи фиксировать квитанции в отдельной папке. Если у вас нет человека, который это делает, подключите сдачу налоговой отчётности под ключ: пропущенный срок обходится дороже месяца обслуживания.
Что именно остановлено и что банк обязан пропускать
Приостановление означает прекращение расходных операций по счетам. Деньги на счёт принимать можно, платить с него нельзя. Закон оговаривает исключения в пункте 1 статьи 76: банк обязан проводить списания в счёт уплаты налогов, сборов, страховых взносов, пеней и штрафов, а также платежи, которые по гражданскому законодательству стоят в очереди раньше налогов. Иными словами, заплатить налог, когда счёт заблокирован за декларацию, можно. А вот оплатить поставщику, арендодателю или перевести себе деньги — нельзя. Обойти блокировку новым счётом тоже не выйдет: пока действует решение, банк не вправе открывать вам новые счета и подключать новые корпоративные средства платежа (пункт 12 статьи 76), а инспекция может приостановить операции и в другом банке.
Самый частый вопрос: можно ли выплатить зарплату. Зарплата и налоги стоят в одной, третьей очереди списания (статья 855 ГК РФ), и есть позиция, что банк вправе провести зарплатные платежи, но банки подходят к этому по-разному. Но на практике банк смотрит на назначение платежа, на документы и на время поступления поручений. Подробный разбор, какие бумаги нести и как не нарваться на отказ, я сделала отдельно: как выплатить зарплату, когда ФНС заблокировала счёт. Здесь только главное: не рассчитывайте на «авось пропустят», а сразу занимайтесь причиной блокировки.
Ещё одно различие, которое сэкономит нервы. Блокировка за несданную отчётность и блокировка по долгу (отрицательное сальдо ЕНС) — это разные решения с разными условиями отмены. В первом случае снимает ограничение только сданный отчёт, и платить налоги для этого не нужно. Во втором наоборот. Банк в обоих случаях пишет в выписке почти одно и то же — «по решению налогового органа». Если вы не уверены, по какому основанию стоит ограничение, не гадайте, а запросите причину: у ФНС для этого есть отдельный сервис, о нём ниже. Не путайте с блокировкой по 115-ФЗ, это совсем другая история, и там порядок действий иной: пошаговый план действий на первые сутки при блокировке по 115-ФЗ.
- Пропускается: уплата налогов, взносов, пеней и штрафов в бюджет.
- Пропускается: платежи, которые по ГК РФ идут в очереди раньше налогов (условия смотрит банк).
- Останавливается: оплата поставщикам, аренда, переводы себе и подотчёт.
- Не получится: открыть новый счёт, пока действует решение.
- Приходящие деньги на счёт поступают без ограничений.
Как снять блокировку: порядок действий по часам
Правило одно: отмена решения возможна после представления декларации (расчёта). Пункты 3.1 и 3.2 статьи 76 НК РФ обязывают инспекцию отменить решение не позднее одного дня, следующего за днём представления. Решение об отмене инспекция направляет в банк в электронной форме не позднее дня, следующего за днём его принятия (пункт 4 статьи 76). На практике между отправкой отчёта и разблокировкой проходит от нескольких часов до двух рабочих дней. «Один день» в заголовке — это реальный результат, если отчёт принят с первого раза и вы не теряли время.
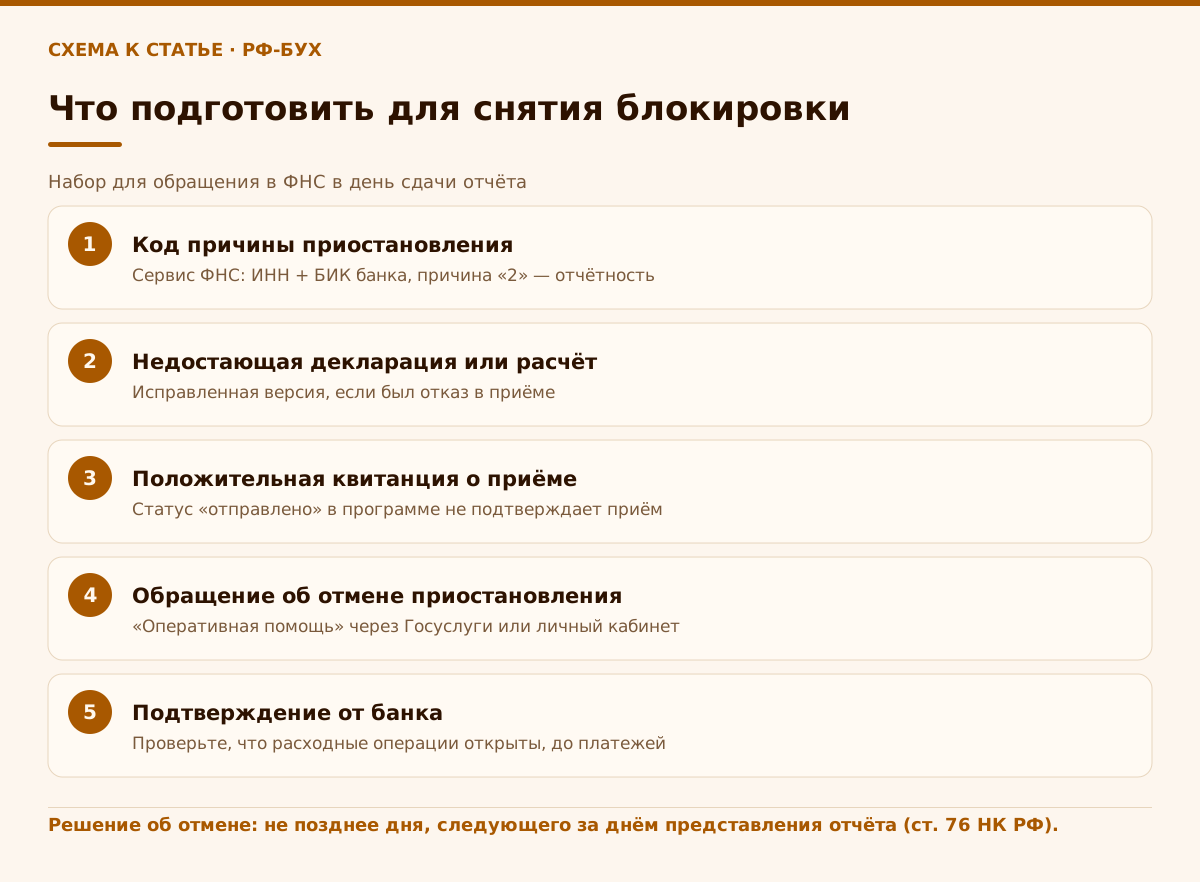
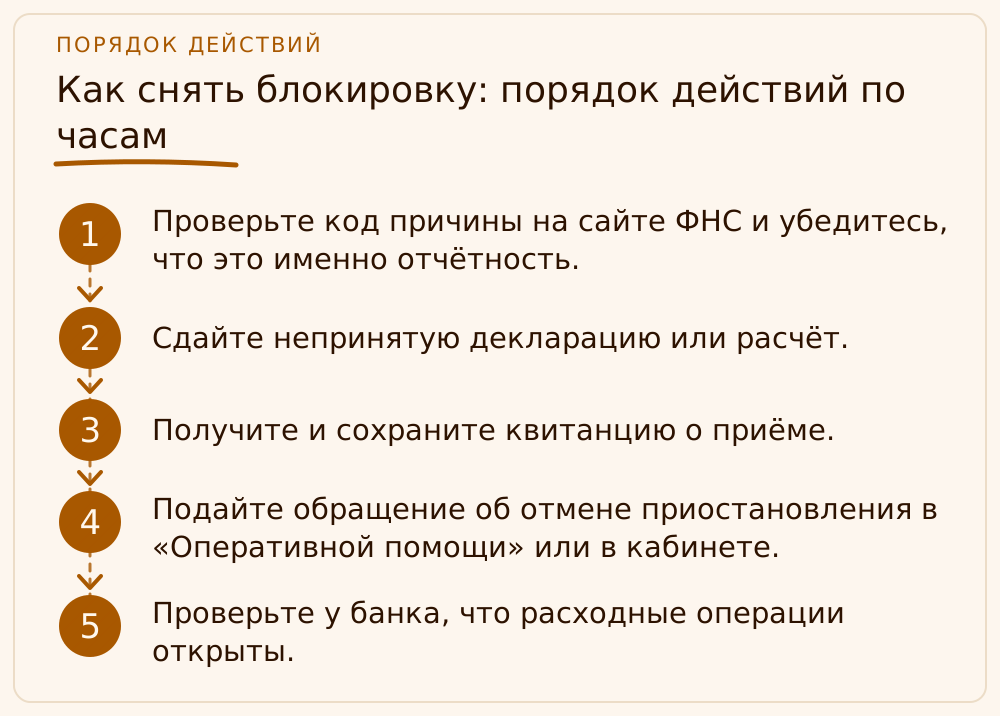
Порядок такой. Первое: выясните причину ограничения. На сайте ФНС есть сервис «Информирование банков о состоянии обработки электронных документов»: выбираете запрос о действующих приостановлениях, вводите ИНН и БИК банка и смотрите действующие решения. Код причины «2» означает приостановление за непредставление декларации или расчёта, код «1» — за задолженность по ЕНС. Второе: сдайте недостающий отчёт. Не уточнённый, не «потом доработаем», а именно тот, который не принят. Третье: дождитесь квитанции о приёме и сохраните её. Четвёртое: подайте обращение об отмене приостановления через сервис ФНС «Оперативная помощь: разблокировка счёта и вопросы по ЕНС» (вход через Госуслуги) или через личный кабинет, приложив квитанцию. Обращение не заменяет сданный отчёт, но помогает ускорить отмену, если что-то застряло.
Звонить в банк и просить «снять блокировку» бессмысленно. Банк исполняет решение и не вправе его отменить, пока не получит решение ФНС об отмене. Пятое: убедитесь, что банк получил решение и открыл расходные операции, и только потом платите. Я прошу клиентов после отмены сразу проверить любой небольшой платёж, а потом уже отправлять основной пакет. Если отмена задерживается больше двух рабочих дней после сданного отчёта, звоните на единый номер контакт-центра ФНС 8-800-222-22-22 и пишите обращение с приложенной квитанцией, а в запасе держите жалобу в вышестоящий налоговый орган.
- Проверьте код причины на сайте ФНС и убедитесь, что это именно отчётность.
- Сдайте непринятую декларацию или расчёт.
- Получите и сохраните квитанцию о приёме.
- Подайте обращение об отмене приостановления в «Оперативной помощи» или в кабинете.
- Проверьте у банка, что расходные операции открыты.
Отчёт «ушёл», но блокировка осталась: когда он не считается сданным
Самая обидная ситуация: директор уверен, что отчёт сдан, а бухгалтер подтверждает, что отправил. Но в инспекции он не принят. Отправка и приём — это разные события. Если оператор электронной отчётности вернул отрицательную квитанцию или инспекция прислала уведомление об отказе в приёме, отчёта для налоговой нет, а срок продолжает идти. Есть и случаи, когда отчёт формально дошёл, но по пункту 4.1 статьи 80 НК РФ считается непредставленным: например, декларация по НДС с нарушением контрольных соотношений — об этом инспекция присылает уведомление. Типичные причины отказа: ошибки форматно-логического контроля, несоответствие данных в титульном листе, просроченная подпись, электронная подпись другого лица без машиночитаемой доверенности, некорректные коды. Подпись директора с истёкшим сроком — отдельный классический случай: отчёт собран за десять минут, а потом полдня идёт перевыпуск сертификата.
Смотреть нужно две вещи: квитанцию о приёме и, если приёма нет, протокол контроля. Если протокола вы не получили, это тоже сигнал: либо отчёт завис у оператора, либо ушёл не в тот орган. Я у новых клиентов регулярно вижу, что отчётность «сдана» по статусу в программе («отправлено»), а факт приёма никто не проверял. Мои бухгалтеры не закрывают задачу по отчёту, пока в папке нет положительной квитанции. Отправляйте отчёт за день до срока, а не в 23:50: тогда на исправление отказа остаётся время.
Если инспекция отказала в приёме, исправляйте и отправляйте снова сразу же, не дожидаясь звонка инспектору. Каждый день отказа — день в копилку 20 рабочих. Если вы вышли в зону блокировки из-за отказа, который выдан по ошибке инспекции, сохраните все квитанции и протокол: они нужны для обращения о неправомерном приостановлении. За неправомерное решение о приостановлении (пункт 10 статьи 76) и за нарушение срока его отмены (пункт 9.2 статьи 76) на заблокированную сумму начисляются проценты в пользу налогоплательщика, но получить их без документов не удастся.
Сколько стоит опоздание в 2026 году: штраф, пени и ответственность директора
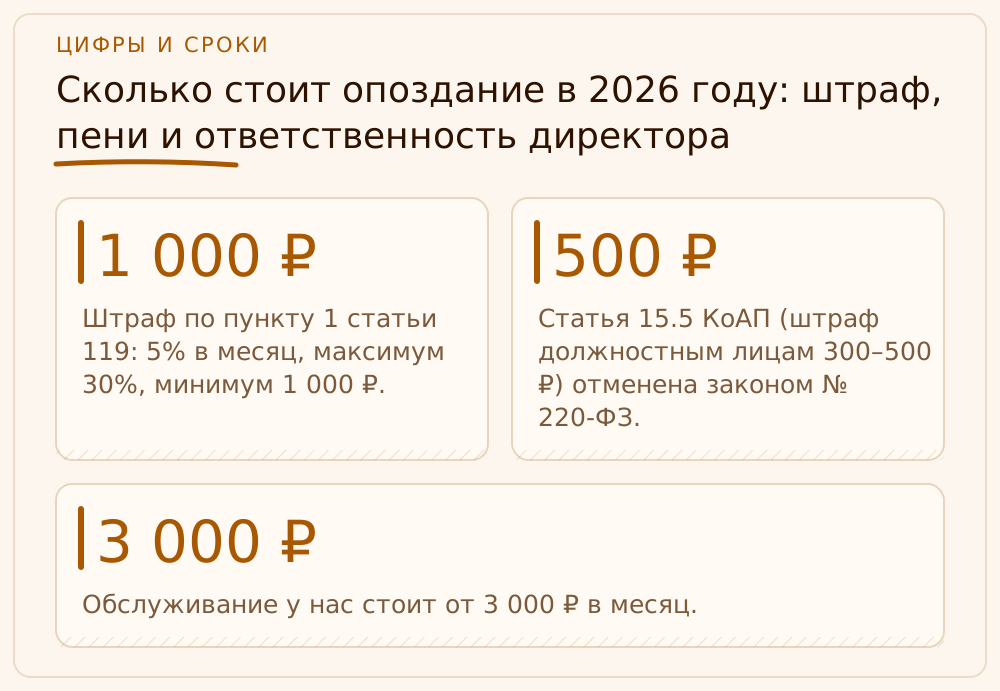
Блокировка — мера обеспечения, а не наказание. Наказание отдельное: штраф по статье 119 НК РФ. По пункту 1 он составляет 5 % от неуплаченной в срок суммы налога по декларации за каждый полный или неполный месяц просрочки, но не более 30 % этой суммы и не менее 1 000 рублей. В 2026 году появилась важная поправка: Федеральным законом от 26.06.2026 № 201-ФЗ в статью 119 добавлен пункт 3: налогоплательщика (плательщика страховых взносов) освобождают от штрафа по пункту 1, если по декларации или расчёту по взносам, поданным с опозданием, нет суммы к уплате. Норма действует со дня опубликования закона, с 26.06.2026. Если же налог начислен и уплачен не вовремя, штраф остаётся. Налоговых агентов с расчётом 6-НДФЛ это освобождение не касается: у них своя статья ответственности. Подробности про опоздание с нулевой отчётностью я разбирала отдельно: штрафы за несданную отчётность.
Вторая новость: должностных лиц больше не штрафуют по статье 15.5 КоАП РФ. Она предусматривала предупреждение или штраф 300–500 рублей для руководителя за нарушение срока сдачи, но Федеральным законом от 04.07.2026 № 220-ФЗ эта статья признана утратившей силу (норма действует со дня опубликования закона). То есть личная административная ответственность директора за опоздание с декларацией исчезла. Но бизнесу от этого не легче: блокировка по статье 76 осталась, и она бьёт по оборотам сильнее любого штрафа. Пени же начисляются на неуплаченный в срок налог в обычном порядке, и их никто не отменял.
Считайте стоимость опоздания так: штраф по статье 119 (если есть налог), пени на неуплаченную сумму, простой в платежах, сорванные расчёты с поставщиками, риск задержки зарплаты. Последнее болезненнее всего, потому что за задержку зарплаты есть отдельная ответственность работодателя. Поэтому вопрос «стоит ли тратить деньги на бухгалтера, чтобы он следил за сроками» — вопрос арифметики. Обслуживание у нас стоит от 3 000 ₽ в месяц. Один день простоя у компании с двумя десятками сотрудников обходится дороже.
- Блокировка по статье 76 НК РФ — мера обеспечения, снимается сдачей отчёта.
- Штраф по пункту 1 статьи 119: 5 % в месяц, максимум 30 %, минимум 1 000 ₽.
- С 26.06.2026 по пункту 3 статьи 119 штраф не назначают, если суммы к уплате нет.
- Статья 15.5 КоАП (штраф должностным лицам 300–500 ₽) отменена законом № 220-ФЗ.
- Пени на неуплаченный в срок налог начисляются в обычном порядке.
Как не попасть в блокировку в следующий сезон отчётности
Профилактика скучная и работает безотказно. Первое: календарь отчётности с датами внутри компании на 3 рабочих дня раньше официальных сроков. Срок по закону — это крайний срок, а не плановая дата. Второе: у ответственного за отчётность должна быть замена. Бухгалтер ушёл в отпуск, заболел или уволился, а срок идёт. Третье: электронная подпись и доверенности проверяются заранее, до конца квартала, а не в день сдачи. Четвёртое: еженедельный просмотр личного кабинета, где лежат требования, уведомления и отказы.
Пятое правило касается нулевой отчётности. Её тоже нужно сдавать, потому что блокировка возможна даже за «пустой» отчёт. Если организация не ведёт деятельность, это не освобождает от обязанности подавать расчёты и декларации. Про особенности опоздания с нулевой декларацией и штрафы у меня есть отдельная статья, но суть простая: штраф по статье 119 за нулевую декларацию или нулевой расчёт по взносам теперь не назначают, а блокировку никто не отменял. Шестое: если вы сомневаетесь, что отчёт принят, проверяйте приём в личном кабинете в тот же день.
Когда лучше отдать это на аутсорс. Если у вас нет штатного бухгалтера или он один, если директор сам «подписывает и отправляет» вечером, если отчётность идёт в нескольких формах (НДС, 6-НДФЛ, РСВ, прибыль) — риск пропустить срок равен риску заболеть одному человеку. Мы в «РФ-БУХ» ведём календарь по каждому клиенту, готовим и отправляем отчёты заранее, проверяем квитанции и отвечаем на требования. Это не магия, а процесс, и он стоит меньше, чем один неудачный сезон.
Учебный пример: ООО «Гелиос-Клининг» и декларация по НДС за 3 квартал
Это учебный пример: ООО «Гелиос-Клининг» на общей системе налогообложения, 12 сотрудников, выручка 4,2 млн рублей в квартал. Бухгалтер ушёл в отпуск, директор собрал декларацию по НДС за 3 квартал сам и «отправил» её в последний день срока вечером. Система показала статус «отправлено». Через пару дней пришло уведомление, что декларация считается непредставленной из-за нарушения контрольных соотношений, но в кабинет никто не заглянул. Налог к уплате по декларации составил 144 000 ₽, и в срок его тоже не заплатили.
Через 20 рабочих дней после срока банк прислал уведомление о приостановлении операций. Директор узнал об этом, когда не прошёл платёж арендодателю, а до зарплаты для 12 человек (фонд 780 000 ₽) оставалось два дня. Мы сверили код причины на сайте ФНС (причина «2»), исправили ошибку, отправили декларацию и получили положительную квитанцию во вторник в 11:00. Обращение об отмене приостановления подали в тот же час через «Оперативную помощь» с приложенной квитанцией. Отмена решения оформлена в среду, платежи у банка заработали в четверг утром. Итого около полутора суток от сданного отчёта до платежей.
Расчёт стоимости. Штраф по пункту 1 статьи 119 НК РФ. Блокировка возможна только после 20 рабочих дней, а это около месяца, поэтому к моменту сдачи просрочка составила один полный и один неполный месяц: 144 000 ₽ × 5 % × 2 = 14 400 ₽ (минимум 1 000 ₽ превышен, максимум 30 % — 43 200 ₽ не достигнут). Если бы к уплате по декларации не было налога, штраф по пункту 3 статьи 119 не назначили бы, но блокировка всё равно была бы возможна. Пени на неуплаченные в срок 144 000 ₽ начисляются отдельно за каждый день просрочки. Для компании в этой истории главная потеря — не 14 400 ₽, а срыв платежей поставщикам и риск сорвать выдачу зарплаты.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Через сколько дней после срока ФНС может заблокировать счёт за несданную декларацию?
Если декларация или расчёт не представлены в течение 20 рабочих дней по истечении срока, инспекция вправе принять решение о приостановлении операций (пункт 3 и пункт 3.2 статьи 76 НК РФ). Сроки в днях считаются в рабочих днях (пункт 6 статьи 6.1 НК РФ). Старый срок «10 дней» не применяется.
За сколько времени ФНС отменяет блокировку после сдачи отчёта?
Решение об отмене должно быть принято не позднее одного дня, следующего за днём представления декларации или расчёта (пункты 3.1 и 3.2 статьи 76 НК РФ). Решение направляется в банк в электронной форме, и после его получения расходные операции возобновляются. На практике это от нескольких часов до двух рабочих дней.
Можно ли платить налоги, когда счёт заблокирован за декларацию?
Да. Приостановление не распространяется на списания в счёт уплаты налогов, сборов, страховых взносов, пеней и штрафов, а также на платежи, очередность которых по гражданскому законодательству выше налогов (пункт 1 статьи 76 НК РФ). Остальные расходные операции остановлены до решения об отмене.
Нужно ли платить штраф, чтобы разблокировать счёт?
Нет. Блокировка за несданный отчёт снимается представлением этого отчёта, а не оплатой штрафа. Штраф по статье 119 НК РФ назначается отдельным решением по итогам проверки. С 26.06.2026 по пункту 3 статьи 119 от штрафа освобождают, если по поздно сданной декларации или расчёту по взносам нет суммы к уплате.
Как узнать, за что именно заблокирован счёт?
Воспользуйтесь сервисом ФНС «Информирование банков о состоянии обработки электронных документов»: выберите запрос о действующих приостановлениях, введите ИНН и БИК банка. Код причины «2» означает непредставление декларации или расчёта, код «1» — задолженность по ЕНС. Дополнительно можно обратиться через сервис «Оперативная помощь».
Отчёт отправлен вовремя, но счёт заблокирован. Что делать?
Проверьте квитанцию о приёме. Если её нет или пришёл отказ, исправьте ошибки и отправьте отчёт заново. Если положительная квитанция есть, а блокировка стоит, подайте обращение в ФНС с приложенной квитанцией. За неправомерное приостановление (пункт 10 статьи 76 НК РФ) и за нарушение срока отмены (пункт 9.2) на заблокированную сумму начисляются проценты в пользу налогоплательщика.
На что опираемся
- НК РФ, ст. 76 — Приостановление операций по счетам: п. 1, 3, 3.1, 3.2, 3.3, 4, 9.2, 10, 11, 12 (КонсультантПлюс, https://www.consultant.ru/document/cons_doc_LAW_19671/b34620a176b02a652a43343fb33498958a11a2dd/).
- НК РФ, ст. 6.1 — Исчисление сроков: п. 6 (дни считаются рабочими, если не указано иное) и п. 7 (перенос срока с выходного), https://www.consultant.ru/document/cons_doc_LAW_19671/.
- НК РФ, ст. 119 — Штраф за непредставление декларации, п. 1 и п. 3 (в ред. Федерального закона от 26.06.2026 № 201-ФЗ), https://www.consultant.ru/law/podborki/st.119_nk_rf_summa_shtrafa/.
- ФНС России — Как разблокировать счёт с помощью сервисов ФНС, коды причин приостановления: https://www.nalog.gov.ru/rn77/unblock_service/.
- Федеральный закон от 04.07.2026 № 220-ФЗ — П. 4 ст. 1: статья 15.5 КоАП РФ (штраф должностных лиц за нарушение срока сдачи декларации) признана утратившей силу; официальное опубликование — http://publication.pravo.gov.ru/.