
Бухгалтер ушёл: что проверить в базе 1С и документах, чтобы не заплатить за чужие ошибки
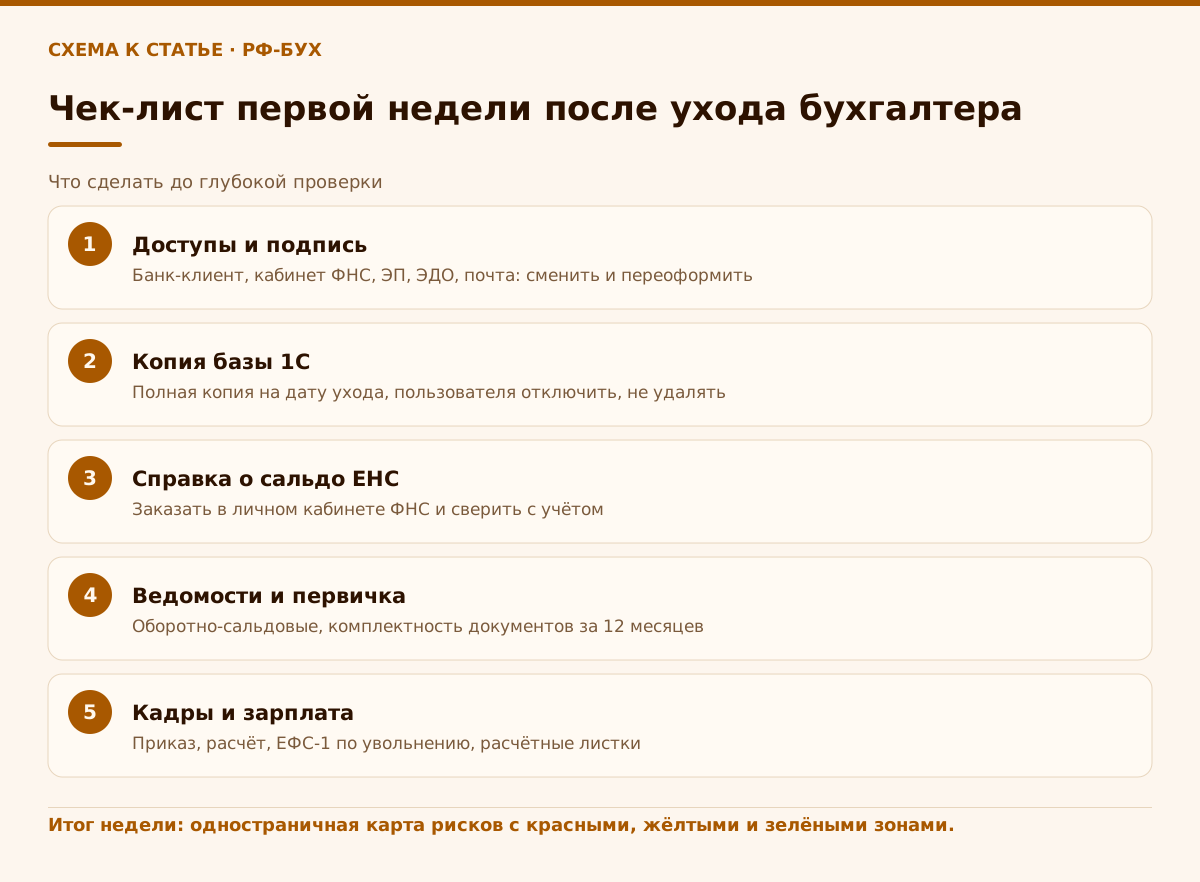
Если бухгалтер ушёл, начните с трёх вещей: заберите доступы, закажите в личном кабинете ФНС справку о сальдо ЕНС и сделайте выгрузку остатков из 1С на дату ухода. За неделю этого хватит, чтобы увидеть масштаб проблем. Ниже — порядок проверки базы, первички, налогов и кадров, а также то, сколько стоят ошибки по статьям 120 и 122 НК РФ.
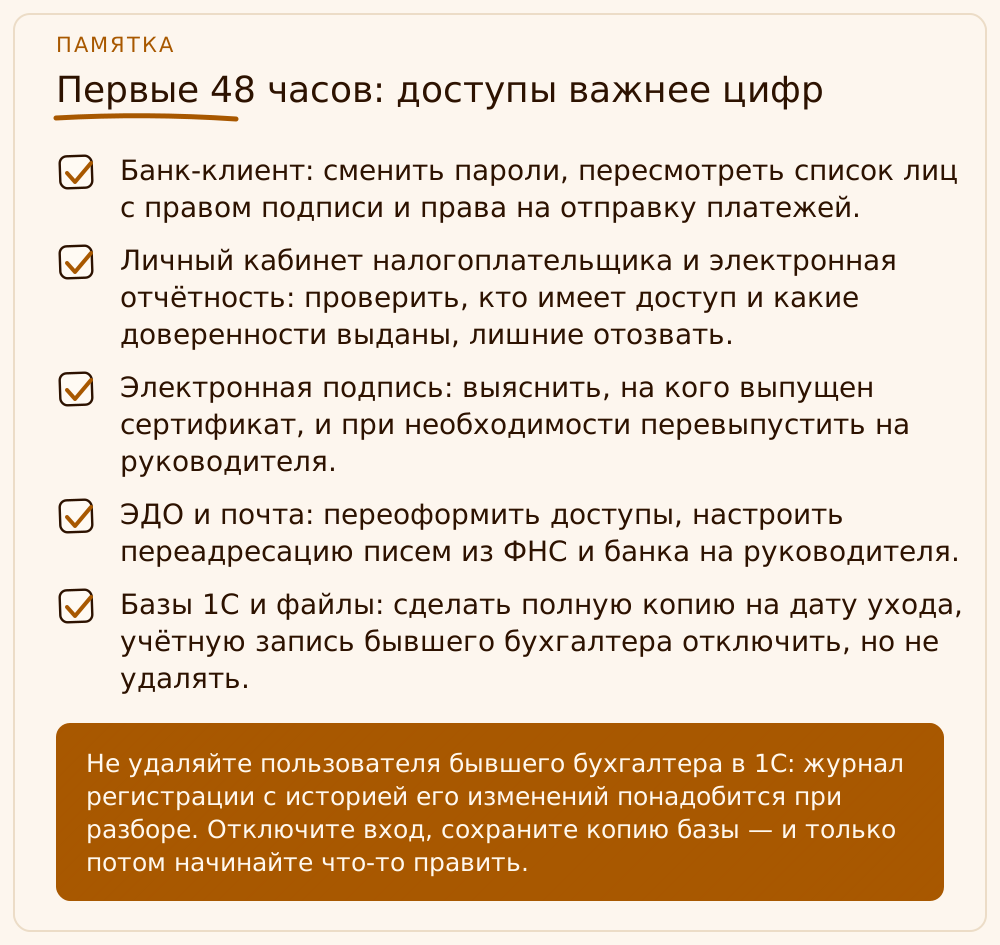
Первые 48 часов: доступы важнее цифр
Самая частая ошибка владельца в первую неделю после ухода бухгалтера — ждать, пока новый человек «войдёт в курс дела». Курс дела — это набор ключей. Пока вы ждёте, у человека, который у вас уже не работает, остаются банк-клиент, личный кабинет налогоплательщика, электронный документооборот, электронная подпись и почта, на которую приходят требования из налоговой. Я всегда начинаю не с цифр, а с доступов: без них проверка превращается в гадание на кофейной гуще.
Порядок простой, и его нужно пройти в первые двое суток. Подчеркну: речь не о недоверии к человеку, а о гигиене. Любой доступ, который остался у бывшего сотрудника, потом придётся объяснять — и аудитору, и банку, и налоговой, если что-то пойдёт не так.
Если разбор будет вести тот, кто потом возьмёт на себя ведение бухгалтерского учёта, согласуйте это сразу. Проверяющий, который не будет отвечать за результат, смотрит поверхностно. Исполнитель, которому потом жить с этой базой, смотрит так, будто в ней придётся работать завтра. Ответственность за организацию учёта по статье 7 закона № 402-ФЗ лежит на руководителе, поэтому передача дел оформляется письменно: перечень папок, баз, ключей и паролей, дата и подписи двух сторон.
- Банк-клиент: сменить пароли, пересмотреть список лиц с правом подписи и права на отправку платежей.
- Личный кабинет налогоплательщика и электронная отчётность: проверить, кто имеет доступ и какие доверенности выданы, лишние отозвать.
- Электронная подпись: выяснить, на кого выпущен сертификат, и при необходимости перевыпустить на руководителя.
- ЭДО и почта: переоформить доступы, настроить переадресацию писем из ФНС и банка на руководителя.
- Базы 1С и файлы: сделать полную копию на дату ухода, учётную запись бывшего бухгалтера отключить, но не удалять.
Как за неделю оценить масштаб: экспресс-диагностика по шести зонам
Владельцу нужен не отчёт на сорок страниц, а ответ на вопрос: «Насколько всё плохо и где гореть будет раньше всего». Для этого не нужно проверять каждую проводку. Достаточно пройти шесть зон, в каждой найти по два-три контрольных признака и разложить находки на красные, жёлтые и зелёные. Красное — то, что грозит блокировкой счёта, штрафом или потерей вычета. Жёлтое — исправимо без срочности. Зелёное — не трогаем.
| Зона | Что сверяем | Красный флаг |
|---|---|---|
| Банк и касса | выписки банка и остаток кассы с данными базы | операции в банке, которых нет в учёте; отрицательный остаток кассы |
| Контрагенты | акты сверки с крупными покупателями и поставщиками | старые оплаты без закрывающих документов |
| ЕНС и налоги | справка о сальдо, уведомления, поданные декларации | отрицательное сальдо, несданные или неподписанные отчёты |
| Первичка | комплектность за последние 12 месяцев | расходы без актов и накладных, доходы без договоров |
| Зарплата и кадры | расчётные листки, табели, приказы, отчётность по увольнениям | долги по выплатам, неоформленные увольнения и отпуска |
| Остатки | оборотно-сальдовая ведомость по основным счетам | отрицательные остатки, «зависшие» суммы на 76 и 60 счетах |
Моя рабочая норма: на такую диагностику мои бухгалтеры закладывают несколько рабочих дней, а на выходе у владельца лежит одностраничная карта рисков. В ней три колонки: что нашли, чем грозит, что делаем и в какой срок. Если карта получилась пустой, я первой начинаю сомневаться в проверке, а не радоваться: идеальный учёт после ухода сотрудника — большая редкость.
Что смотреть в 1С и первичке: где ошибки прячутся чаще всего
Начинаю я всегда с оборотно-сальдовых ведомостей по основным счетам на последнюю дату и на начало года. Здесь логика не требует глубоких знаний. Отрицательный остаток по кассе или по складу невозможен физически, значит, в базе что-то записано не так. Большие суммы, долго висящие на счетах расчётов с покупателями, поставщиками и подотчётными лицами, — это либо неразнесённые оплаты, либо несписанные долги, либо потерянные документы. Каждую такую позицию записываем в карту рисков.
Второй слой — как эти данные получены. В 1С можно проводить операции документами, а можно «ручными» проводками в обход них. Ручные операции не всегда плохи, но когда их много, особенно в закрытых периодах, это сигнал. Смотрю журнал регистрации: кто и когда менял данные, не вносились ли правки задним числом, стоит ли дата запрета изменений за закрытые периоды. Если такой запрет не настроен, любой пользователь мог менять прошлое, и доверять ведомости нельзя.
Третий слой — бумаги и электронные документы. Первичка должна быть подписана, храниться и находиться за минуту, а не за неделю. По статье 29 закона № 402-ФЗ первичные документы, регистры и отчётность хранятся не менее пяти лет после отчётного года, а как раскладывать по папкам и какие сроки у кадровых документов, я подробно описала в материале про сроки хранения бухгалтерских и кадровых документов. Для проверки это важно по простой причине: отсутствие первичных документов налоговая считает грубым нарушением правил учёта.
И последнее правило, которое я требую соблюдать от своих бухгалтеров: ошибка исправляется с видимым следом. Согласно статье 10 закона № 402-ФЗ, в регистре бухгалтерского учёта не допускаются исправления, которые не санкционированы ответственными лицами, а само исправление должно содержать дату и подписи. Поэтому правки в базе после ухода бухгалтера делаются не ночью «чтобы красиво сошлось», а документами, с датой и пояснением, причём только после того, как сделана копия.
ЕНС, отчётность, зарплата и кадры: что проверить вне 1С
База 1С — это только то, что бухгалтер записал у себя. А что видит налоговая — другая история, и расходиться эти две картинки могут сильно. Поэтому я сверяю учёт с личным кабинетом: заказываю справку о состоянии единого налогового счёта, смотрю, есть ли отрицательное сальдо, какие уведомления и отчёты поданы, нет ли требований и сообщений, на которые никто не ответил. Если вы на общей системе, отдельно сверьте НДС: книгу продаж с выручкой, книгу покупок с полученными счетами-фактурами, а ставки — с правилами, действующими на дату каждой отгрузки.
Дальше сравниваем цифры в отправленных декларациях и расчётах с данными регистров: книга продаж и покупок, КУДиР, ведомости по зарплате. Если расхождение показало, что налог занижен, дальше срабатывает пункт 1 статьи 81 НК РФ: налогоплательщик, обнаруживший в поданной декларации ошибки, которые привели к занижению налога, обязан подать уточнённую декларацию. Понимать это нужно сразу: «узнал и промолчал» хуже, чем «узнал и исправил».
Теперь люди. Проверьте, оформлено ли увольнение самого бухгалтера: приказ, окончательный расчёт, сведения для Социального фонда. Прежний отчёт СЗВ-ТД отменён, а сведения о трудовой деятельности сейчас подаются в составе ЕФС-1 (подраздел 1.1), причём по увольнению срок — не позднее рабочего дня, следующего за днём издания приказа. Актуальную форму и порядок заполнения сверяйте на сайте sfr.gov.ru. Затем смотрим расчётные листки сотрудников за последние месяцы, начисления, отпуска, больничные: ошибки в зарплате первыми замечают сами работники.
Отдельно закройте то, что тянется за уходом: выпущенные на бывшего бухгалтера банковские карты, подотчётные суммы, доверенности, подписки и сервисы, оплаченные с его карты. Как не оставить хвостов, я описала в материале про корпоративную карту после увольнения: список шагов там подходит и для бухгалтера.
Во сколько обходится чужая ошибка: штрафы и кто за них отвечает
Начну с неприятного: «это всё бухгалтер» — не защита. Организацию бухгалтерского учёта и хранение документов обеспечивает руководитель (статья 7 закона № 402-ФЗ), и при разногласиях с бухгалтером решение принимает он сам, письменно, и сам отвечает за последствия. Если же учёт ведёт сторонний исполнитель по договору, ответственность за искажения, вызванные неверной первичкой или тем, что документы передали поздно, не ложится на исполнителя: так прямо сказано в примечании 1.1 к статье 15.11 КоАП РФ. Поэтому порядок в документах — ваша зона, а не исполнителя.
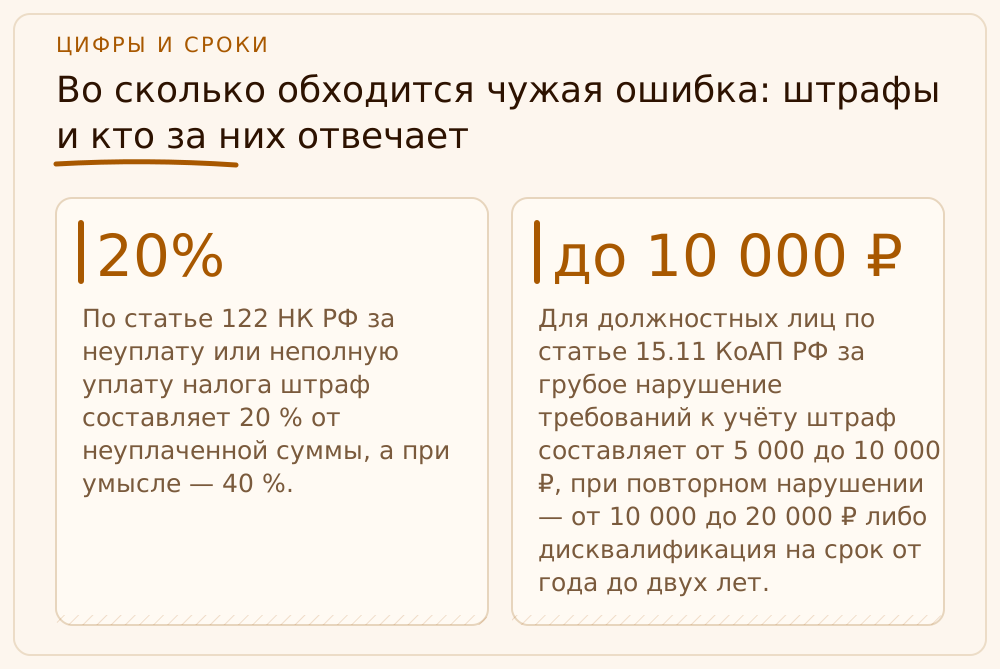
Теперь о суммах. Грубое нарушение правил учёта по статье 120 НК РФ — это, например, отсутствие первичных документов, счетов-фактур или регистров, либо систематическое (два раза и более за календарный год) неправильное отражение операций. Штраф: 10 000 ₽, если нарушение в одном налоговом периоде; 30 000 ₽, если больше одного периода; 20 % от неуплаченного налога, но не менее 40 000 ₽, если из-за этого занижена база. По статье 122 НК РФ за неуплату или неполную уплату налога штраф составляет 20 % от неуплаченной суммы, а при умысле — 40 %. Для должностных лиц по статье 15.11 КоАП РФ за грубое нарушение требований к учёту штраф составляет от 5 000 до 10 000 ₽, при повторном нарушении — от 10 000 до 20 000 ₽ либо дисквалификация на срок от года до двух лет.
Есть и хорошая новость: от штрафа можно уйти. По пункту 4 статьи 81 НК РФ, если уточнённая декларация подаётся после сроков подачи и уплаты, ответственность не наступает при двух условиях: вы подали её раньше, чем узнали, что инспекция обнаружила занижение или назначила выездную проверку за этот период, а на едином налоговом счёте положительное сальдо, которого хватает на недостающий налог и пени. Пока вы разбираетесь, этого шанса может не быть, поэтому диагностика не терпит отлагательств. Общий срок давности привлечения к ответственности по статье 113 НК РФ — три года, то есть ошибки двух-трёхлетней давности тоже ещё живы.
Мы в «РФ-БУХ» берём такую диагностику на себя: смотрим базу, ЕНС, первичку и зарплату, составляем карту рисков и сразу говорим, что исправляется уточнённой декларацией, а что требует восстановления учёта. Оценка масштаба — первая консультация бесплатно, дальше зависит от объёма.
Что делать с результатами: исправить, восстановить или сменить исполнителя
По итогам диагностики у вас окажется одна из трёх картин. Первая: учёт в целом в порядке, нашлись точечные недочёты. Тогда исправляем документами и уточнёнками, фиксируем и идём дальше. Вторая: ошибок много, но их можно собрать в понятный список — это работа на несколько недель по плану с приоритетами. Третья: учёт запущен, нет первички и сверок, цифры не сходятся с банком. Здесь нужен отдельный проект, и я описала его по шагам в материале про восстановление бухгалтерского и налогового учёта. Там порядок действий, а здесь — как понять, в какой вы ситуации.
Не путайте диагностику с аудитом в смысле закона. Моя проверка — это внутренний разбор для владельца, она не заменяет аудиторское заключение. Если вы сомневаетесь, обязан ли ваш бизнес проходить аудит, критерии мы разбирали в статье про обязательный аудит для малого ООО, и сверять их нужно по данным за прошлый год, а не по ощущениям.
Наконец, решите, кто будет вести учёт дальше. Перед годовой отчётностью меняться неприятно, но откладывать ещё хуже: чем ближе сдача, тем меньше времени исправлять. Я советую опираться на три вещи: договор с чётко прописанной ответственностью, регламент передачи дел и ежеквартальную сверку с ФНС. Чтобы следующий уход бухгалтера не превратился в пожар, всё это должно быть записано, а не храниться в чьей-то голове. Люди увольняются всегда, и к этому лучше готовиться заранее.
Учебный пример: «Янтарная лоза» проверяет базу после ухода бухгалтера
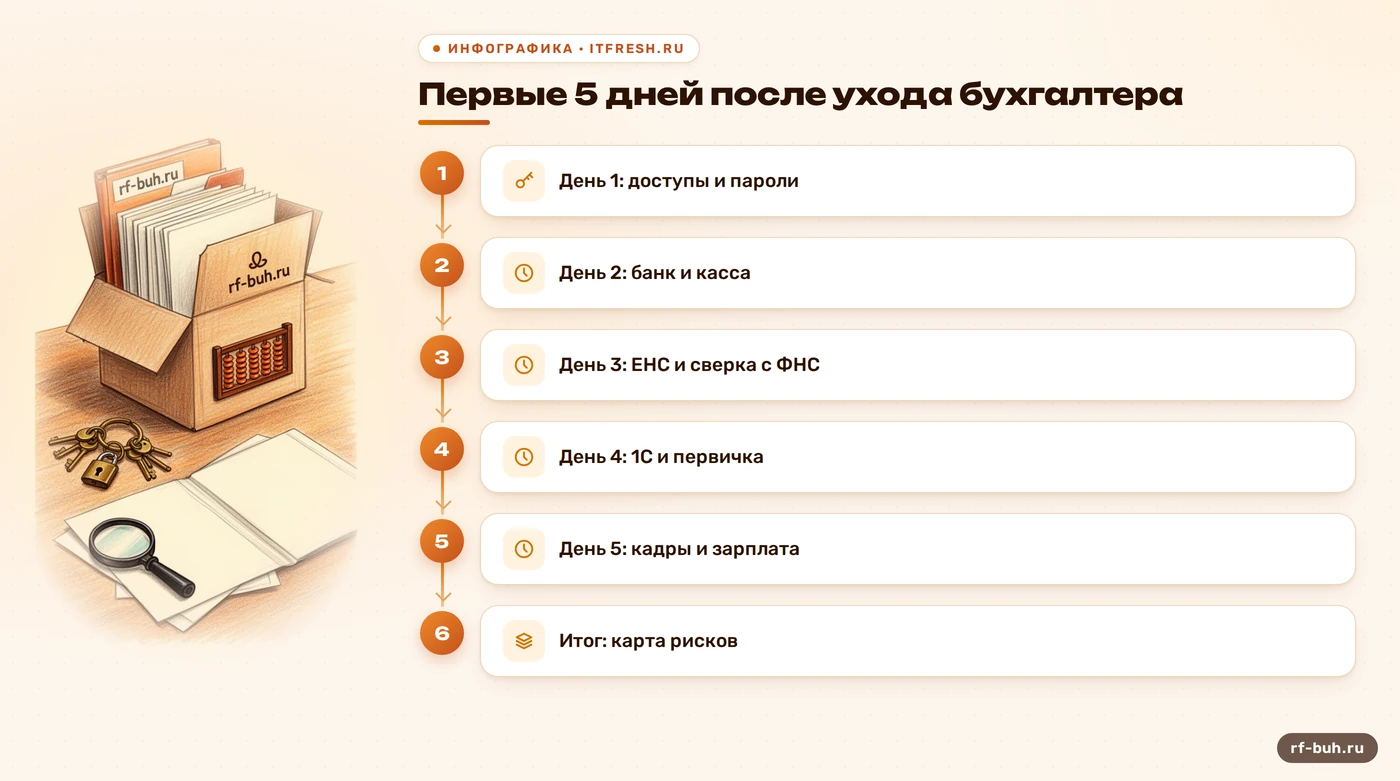
Это учебный пример: ООО «Янтарная лоза» — условная оптовая компания на УСН «доходы минус расходы», в штате двенадцать человек. В июле главный бухгалтер уволилась, а новый специалист в октябре нашёл в базе расходы за 2025 год на 1 200 000 ₽, из которых подтверждены актами и накладными только 900 000 ₽. Директор не знал, насколько это опасно, и обратился за диагностикой. Первым делом закрыли доступы, перевыпустили подпись на руководителя и сделали копию базы, а потом заказали справку о сальдо ЕНС: она оказалась положительной и покрывала возможную доплату.
Посчитали последствия. Неподтверждённые расходы — 300 000 ₽ (1 200 000 − 900 000). При ставке налога 15 % (для примера берём её) недоплата составляет 300 000 × 15 % = 45 000 ₽. Если бы инспекция нашла это сама, штраф по статье 122 НК РФ равнялся бы 45 000 × 20 % = 9 000 ₽ плюс пени, а в худшем случае отсутствие документов могли бы признать грубым нарушением учёта, и тогда нижняя планка штрафа — 40 000 ₽. Поэтому действовать решили сразу: поискали недостающие акты у контрагентов, часть восстановили, а по оставшимся 300 000 ₽ исключили расходы.
Сначала убедились, что положительного сальдо ЕНС хватает на доплату 45 000 ₽ и пени (при необходимости пополнили бы счёт), после чего подали уточнённую декларацию — до того, как инспекция что-либо запросила. По пункту 4 статьи 81 НК РФ это освобождает от штрафа: экономия — 9 000 ₽ и, что важнее, исчез риск штрафа от 40 000 ₽. Затем компания отладила процесс: акты сверки раз в квартал, закрытие периодов и регламент передачи дел.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
С чего начать проверку, если бухгалтер ушёл внезапно?
С доступов и копии базы: банк-клиент, личный кабинет ФНС, электронная подпись, ЭДО, почта, учётная запись в 1С. Затем закажите справку о сальдо ЕНС и выгрузите оборотно-сальдовые ведомости на дату ухода. Только после этого переходите к первичке и отчётности.
Кто отвечает за ошибки бывшего бухгалтера?
Организацию учёта и хранение документов обеспечивает руководитель (ст. 7 закона № 402-ФЗ), поэтому претензии налоговой адресуют компании и её руководителю. Бухгалтер может отвечать перед работодателем по трудовому праву, но перед бюджетом платите вы.
Какой штраф грозит за отсутствие первичных документов?
По ст. 120 НК РФ: 10 000 ₽ за нарушение в одном налоговом периоде, 30 000 ₽ за нарушение более чем в одном периоде и 20 % от неуплаченного налога, но не менее 40 000 ₽, если из-за этого занижена налоговая база. Если налог не доплачен, отдельно рассматривается ст. 122 НК РФ.
Можно ли избежать штрафа, если ошибка найдена после ухода бухгалтера?
Да, при условиях п. 4 ст. 81 НК РФ: уточнённая декларация подана до того, как вы узнали, что инспекция обнаружила занижение или назначила выездную проверку, а на ЕНС есть положительное сальдо, достаточное для недостающего налога и пеней. Поэтому сначала пополняют ЕНС, затем подают уточнёнку.
Что делать с отчётом СЗВ-ТД при увольнении сотрудника?
Отчёт СЗВ-ТД отменён: сведения о трудовой деятельности подаются в составе ЕФС-1 (подраздел 1.1). При увольнении — не позднее рабочего дня, следующего за днём издания приказа. Актуальную форму берите на сайте sfr.gov.ru.
На что опираемся
- НК РФ, ст. 81 — обязанность подать уточнённую декларацию (п. 1) и освобождение от ответственности (п. 4): https://www.consultant.ru/document/cons_doc_LAW_19671/47b9619255352b248d98fdecc89f4eaa36a85018/
- НК РФ, ст. 120 и 122 — размеры штрафов за грубое нарушение правил учёта и за неуплату налога; пояснение ФНС: https://www.nalog.gov.ru/rn31/news/tax_doc_news/4414801/ ; текст ст. 122: https://www.consultant.ru/document/cons_doc_LAW_19671/1bab8cfd8c4da82e8af44f7ebcbfa1716bac9586/
- НК РФ, ст. 113 — срок давности привлечения к ответственности — три года: https://www.consultant.ru/law/podborki/srok_davnosti_privlecheniya_nk_rf/
- Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте» — ст. 7 (организация учёта), ст. 10 (исправления в регистрах), ст. 29 (хранение): https://www.consultant.ru/document/cons_doc_LAW_122855/
- КоАП РФ, ст. 15.11 — грубое нарушение требований к бухгалтерскому учёту, примечания 1, 1.1 и 2: https://www.consultant.ru/document/cons_doc_LAW_34661/
- Социальный фонд России — ЕФС-1, подраздел 1.1 (сведения о трудовой деятельности), срок подачи при увольнении: https://sfr.gov.ru/