
Расчёт зарплаты: пошаговый алгоритм и ошибки, которые дорого стоят компании
Расчёт зарплаты — это не «оклад минус тринадцать процентов». Хотя примерно так его и видят владельцы бизнеса, пока не придёт первая проверка. Оклад ниже минималки, аванс «сорок процентов по традиции», районный коэффициент только на оклад, ставка НДФЛ 13 % для директора с доходом в шесть миллионов — каждая из этих ошибок живёт в учёте месяцами и не болит. Болеть начинает одним днём: когда инспектор труда сравнивает штатное расписание с МРОТ, когда камеральная проверка 6-НДФЛ упирается в расхождение, когда сотрудник показывает расчётный листок знакомому бухгалтеру. В 2026 году расчёт стал жёстче сразу по трём направлениям: вырос МРОТ, у большинства малых компаний отобрали льготу по взносам, а прогрессивный НДФЛ уже второй год ловит тех, кто считает «по привычке». Разбираю по шагам — и показываю, где именно теряют деньги.
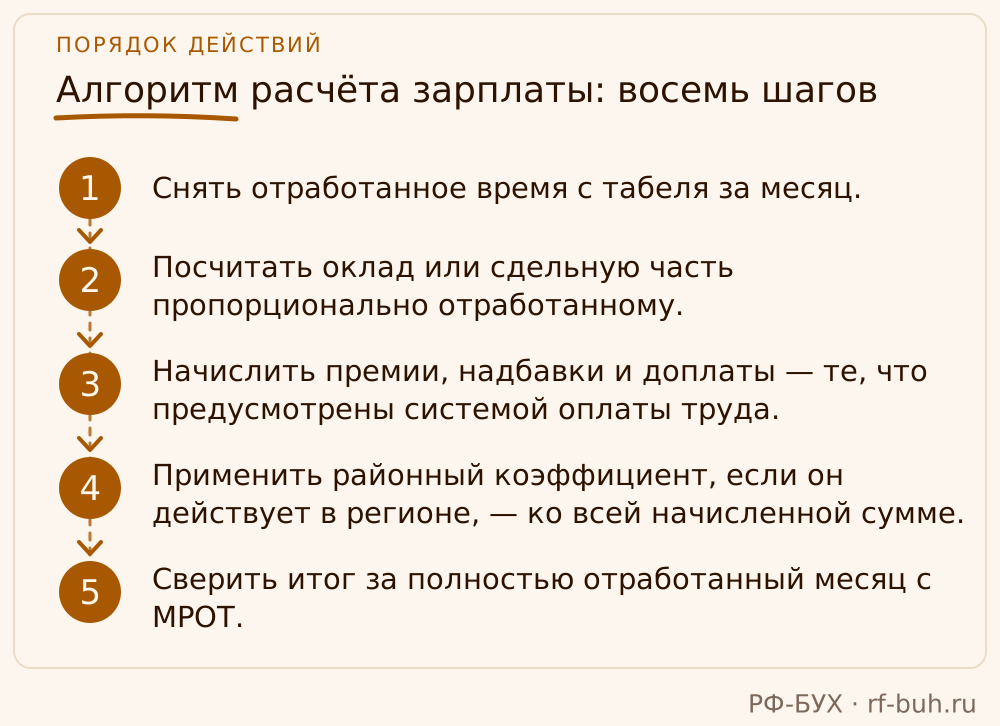
Алгоритм расчёта зарплаты: восемь шагов
Порядок жёсткий. Перескочил шаг — получил системную ошибку.
- Снять отработанное время с табеля за месяц.
- Посчитать оклад или сдельную часть пропорционально отработанному.
- Начислить премии, надбавки и доплаты — те, что предусмотрены системой оплаты труда.
- Применить районный коэффициент, если он действует в регионе, — ко всей начисленной сумме.
- Сверить итог за полностью отработанный месяц с МРОТ.
- Исчислить НДФЛ с учётом дохода сотрудника с начала года и его ступени.
- Начислить страховые взносы на базу, с учётом предельной величины.
- Вывести сумму к выплате: минус НДФЛ, минус аванс, минус прочие удержания.
У каждого шага своя типовая дыра. Дальше по ним и пройдёмся.
МРОТ 2026: одна цифра, которую забывают каждый январь
Федеральный МРОТ с 1 января 2026 года — 27 093 ₽. Одно повышение в год, проверить нужно один раз. Казалось бы. Но штатное расписание — документ инерционный: его утвердили когда-то, и оно живёт, пока кто-то не споткнётся. Зарплата сотрудника за полностью отработанный месяц не может быть ниже этой суммы — считается вместе оклад, премии и надбавки. Районный коэффициент в сравнение не входит: он начисляется сверх МРОТ, а не внутри него.
Инспектору труда для этой находки не нужен глубокий анализ. Два документа рядом — штатка и постановление о МРОТ. Расхождение видно за минуту. Поэтому зарплата ниже минималки — первое, что находят, и первое, за что штрафуют.
Сроки выплаты: каждые полмесяца и ни дня позже
Статья 136 ТК РФ: зарплата выдаётся не реже чем каждые полмесяца, и не позднее пятнадцати календарных дней после окончания периода, за который она начислена. Конкретные даты закрепляются в правилах внутреннего распорядка, коллективном или трудовом договоре. «Платим, когда придут деньги от заказчика» — не график выплат. Это график нарушений.
За каждый день задержки работодатель платит компенсацию — минимум одна стопятидесятая ключевой ставки ЦБ в день по ст. 236 ТК РФ. Сумма на одном сотруднике смешная. На штате в пятьдесят человек за полгода — уже нет.
Аванс: «сорок процентов» — привычка из прошлого века
Аванс — это зарплата за первую половину месяца, а не произвольная сумма «чтобы людям хватило до получки». Считается он по фактически отработанному времени: были в первой половине больничный, отгул, прогул — аванс меньше. Фиксированный процент от оклада допустим только если он не оказывается меньше заработанного за эти дни.
Что бывает, если платить «сорок процентов» всем подряд? Сотрудник проболел две недели, аванс получил полный, а по итогам месяца заработал меньше, чем уже выплачено. Удерживать излишек можно только в пределах 20 % с выплаты по ст. 138 ТК РФ — и только если это вообще удержание, а не ваша ошибка в применении нормы. Дальше — долг, который висит в учёте и портит отчётность.
Районный коэффициент: на всё, а не на оклад
Коэффициент применяется ко всей сумме выплат за труд — оклад, премии, надбавки. Начислить его только на оклад, а премию посчитать отдельно «чистой» — классика. Ошибка не видна ни сотруднику (сумма стабильная), ни директору (фонд оплаты труда сходится). Видна она инспектору, который умножит премии за три года на коэффициент и предъявит разницу как недоплату — с компенсацией каждому и пересчётом взносов.
Второй момент — уже упомянутый: коэффициент не входит в МРОТ. Сравнили минималку с зарплатой, в которую коэффициент уже зашит? Занизили планку. В северных регионах это одна из самых частых претензий ГИТ.
НДФЛ по ступеням: второй год, а ошибки те же
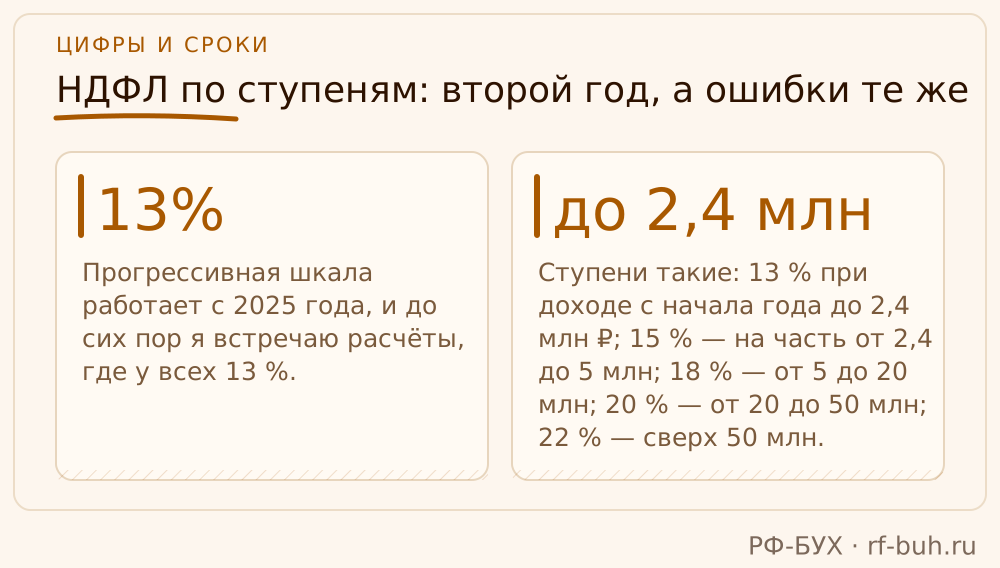
Прогрессивная шкала работает с 2025 года, и до сих пор я встречаю расчёты, где у всех 13 %. Ступени такие: 13 % при доходе с начала года до 2,4 млн ₽; 15 % — на часть от 2,4 до 5 млн; 18 % — от 5 до 20 млн; 20 % — от 20 до 50 млн; 22 % — сверх 50 млн. Считается нарастающим итогом, и каждый месяц нужно смотреть, не перешагнул ли сотрудник порог.
Кто в зоне риска? Руководители, совместители с несколькими источниками дохода у одного работодателя, продавцы с крупными бонусами. Ошибка тихая: 13 % удерживаются месяц за месяцем, расхождение всплывает в годовом 6-НДФЛ или на камералке, когда система ФНС сверяет исчисленное и уплаченное. Доначисляют компании — как налоговому агенту.
Сроки перечисления тоже «по привычке» путают. Правило одно для всех выплат: удержали налог с 1-го по 22-е число — срок 28-е этого же месяца; удержали с 23-го по конец месяца — пятое число следующего. Отдельных сроков для аванса, премии или отпускных нет с 2023 года.
Страховые взносы в 2026 году: льгота МСП закончилась
Вот где у малого бизнеса в этом году реальная боль. Единый тариф — 30 % с выплат в пределах предельной базы и 15,1 % сверх неё. Предельная база на 2026 год — 2 979 000 ₽ на сотрудника. Перевалил доход сотрудника за эту сумму — тариф падает до 15,1 %, и если бухгалтер этого не заметил, компания переплачивает до конца года.
Главное изменение: пониженный тариф для субъектов МСП — 15 % с части выплат сверх 1,5 МРОТ — с 2026 года отменён для большинства малых и средних компаний. Он сохранён лишь для МСП из приоритетных отраслей. Если ваша программа продолжает считать по льготе, а вы в приоритетный перечень не попадаете — вы занижаете взносы с января. Каждый месяц. Налоговая увидит это при сверке РСВ, доначислит и добавит пени.
Программа не ошибается. Она делает ровно то, что ей сказали при настройке — три года назад, другой бухгалтер, под другие правила.
Таблица: ошибки в расчёте зарплаты и их последствия
| Ошибка | Где прячется | Чем заканчивается |
|---|---|---|
| Оклад ниже 27 093 ₽ за полный месяц | Штатное расписание не обновлено | Штраф по ст. 5.27 КоАП, доплата за весь период |
| Коэффициент только на оклад | Премиальная часть | Недоплата, пересчёт взносов, компенсация по ст. 236 ТК |
| 13 % всем без проверки дохода | Руководители, бонусы | Недоудержанный НДФЛ, доначисление агенту |
| Аванс фиксированным процентом | Первая половина месяца с больничным | Переплата, долг сотрудника |
| Льгота МСП 15 % по инерции | Настройки тарифа взносов | Занижение взносов с января 2026, пени |
| Не отслежена предельная база 2 979 000 ₽ | Высокие доходы | Переплата взносов до конца года |
| Опечатка при ручном вводе табеля | Документ начисления | Спор с сотрудником, перерасчёт |
Счётная ошибка и почему это не то, что вы думаете
Счётная ошибка — арифметическая: неправильно сложили, умножили, задвоили строку, ошиблись при переносе данных. От неё зависит, можно ли удержать переплату с сотрудника без суда. Что счётной ошибкой не является: неверно выбранная ставка НДФЛ, забытый коэффициент, неправильно применённая льгота. Это ошибка в применении норм, и переплату по ней работник возвращает только добровольно либо по решению суда.
Разница принципиальная. Бухгалтер, который «просто ошибся в ставке», создал компании долг, который нельзя забрать обратно. Поэтому я требую акт на каждую выявленную ошибку: что произошло, какой природы, что делаем.
Чем грозит системная ошибка: не штрафом
Жёстко и по пунктам. Административка по статье 5.27 КоАП РФ (часть шестая) за невыплату или неполную выплату зарплаты: организации — от 30 до 50 тысяч рублей за первое нарушение, предпринимателю — от одной до пяти тысяч, повторно — больше. Это самая дешёвая часть. Дорогая часть — пересчёт по всем сотрудникам за весь период, доначисление НДФЛ и взносов с пенями, компенсация каждому по ст. 236 ТК и зарплатная комиссия в налоговой, куда директора приглашают объяснять, почему у него половина штата получает ровно МРОТ.
И отдельный абзац про «бухгалтера на удалёнке за десять тысяч», который ведёт восемь компаний параллельно. Он не успевает читать изменения. Он не успевает проверить предельную базу. Он физически не может вспомнить, в каком из восьми клиентов отменили льготу МСП. Вы платите ему мало — и платите за него много. Просто позже и в другое окно.
Сценарий первый: январь без пересмотра штатки
Компания с полным штатом в несколько десятков человек входит в новый год как обычно. Штатное расписание не трогали: у части сотрудников оклад на уровне прошлогоднего МРОТ. Январь, февраль, март — расчёт идёт по старым цифрам, никто не жалуется. В апреле плановая проверка инспекции труда. Инспектор кладёт рядом штатное расписание и 27 093 ₽, фиксирует нарушение по каждому затронутому сотруднику и требует доплатить разницу за все месяцы — с компенсацией за задержку. Плюс штраф. Плюс пересчёт взносов на доплату.
Сценарий второй: премия без коэффициента
Организация в регионе с районным коэффициентом годами начисляет ежемесячную премию отдельно от оклада — и коэффициент на неё не распространяет. Оклад посчитан правильно, премия «чистая», зарплата стабильная, все довольны. Один сотрудник уходит к конкуренту, сравнивает расчётные листки — и пишет жалобу. Пересчёт касается всех, кто получал премию по той же схеме, за весь период в пределах срока давности.
Как найти ошибку до того, как её найдут за вас
Четыре точки самопроверки закрывают большую часть системных ошибок:
- январь: штатное расписание против актуального МРОТ, настройки тарифа взносов против текущего статуса компании (льгота МСП — есть ли на неё право);
- ежемесячно: выборочная проверка — начислен ли коэффициент на премии;
- ежемесячно: доход с начала года у сотрудников с высокими зарплатами — ступень НДФЛ, предельная база взносов;
- каждый аванс: сверка с фактически отработанными днями первой половины месяца.
Полчаса в месяц. Против пересчёта за три года.
Что делаем мы и чем это отличается
В РФ-БУХ январская сверка штатного расписания с МРОТ и настроек взносов с актуальным статусом клиента — обязательная процедура регламента, а не услуга «по запросу». Коэффициент, ступени НДФЛ, предельная база, сроки 28-е и 5-е — контрольные точки, которые проходит каждое начисление. Если ошибка всё же наша и компании выставлен штраф — платим мы, это зафиксировано в договоре. Приём дел — три рабочих дня, с аудитом текущего расчёта зарплаты в вашей базе. Стоимость от 3 000 ₽ в месяц; по сравнению с федеральными аутсорсерами мы дешевле на 30 % — и при этом отвечаем деньгами. Работаем под NDA: расчётные листки ваших сотрудников не покидают периметр.
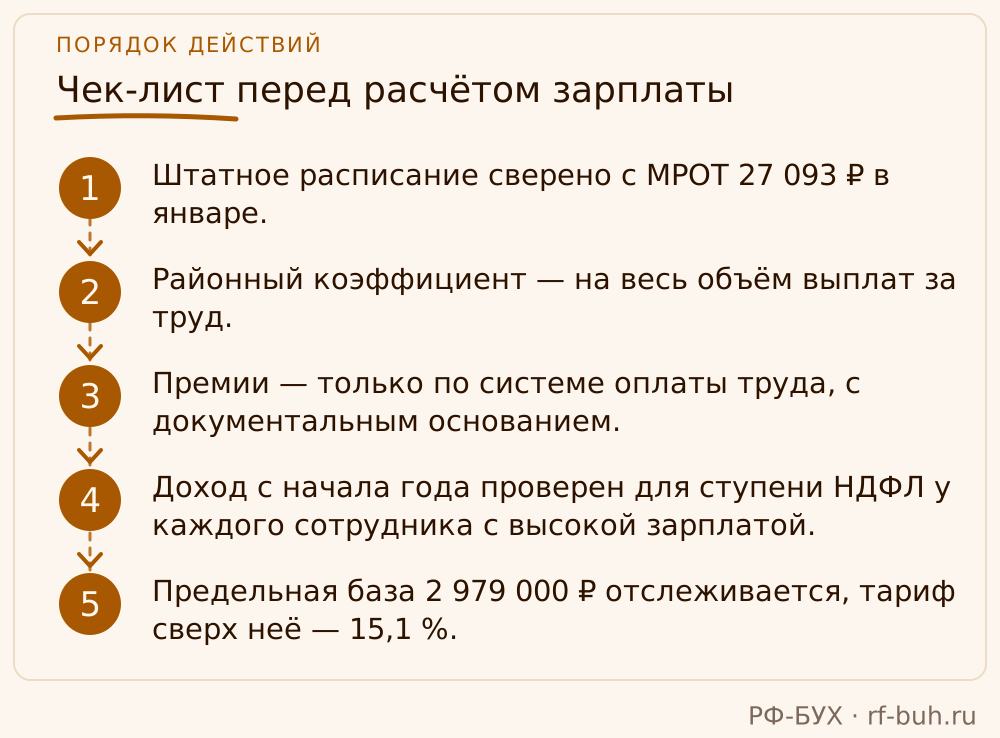
Чек-лист перед расчётом зарплаты
- Штатное расписание сверено с МРОТ 27 093 ₽ в январе.
- Районный коэффициент — на весь объём выплат за труд.
- Премии — только по системе оплаты труда, с документальным основанием.
- Доход с начала года проверен для ступени НДФЛ у каждого сотрудника с высокой зарплатой.
- Предельная база 2 979 000 ₽ отслеживается, тариф сверх неё — 15,1 %.
- Льгота МСП применяется только при подтверждённом праве на неё в 2026 году.
- Аванс считается по фактически отработанному времени.
- Табель перепроверен перед проведением документа начисления.
- Удержания не превышают 20 % по ст. 138 ТК РФ.
Частые вопросы
Что считается счётной ошибкой при расчёте зарплаты?
Арифметическая или техническая: неверное сложение, задвоенная строка, опечатка при переносе. Неверная ставка НДФЛ или забытый коэффициент — ошибка в применении норм, а не счётная.
Можно ли удержать переплату без согласия сотрудника?
Только при счётной ошибке, в пределах 20 % с выплаты и при соблюдении процедуры ст. 137 ТК РФ. Переплату по ошибке в применении норм — лишь добровольно или через суд.
Льгота по взносам для МСП в 2026 году действует?
Для большинства малых и средних компаний — нет, с 2026 года её отменили. Пониженный тариф 15 % сверх 1,5 МРОТ сохранён для МСП из приоритетных отраслей. Проверьте, попадаете ли вы в перечень, прежде чем считать по льготе.
Нужно ли менять расчёт сразу после повышения МРОТ?
Да, с месяца, в котором новый МРОТ вступил в силу. Иначе зарплата сотрудников на минимуме окажется ниже установленного — с первого же месяца.
Районный коэффициент влияет на НДФЛ?
Он увеличивает начисленную зарплату, а НДФЛ считается со всей суммы. Отдельно коэффициент не облагается и не вычитается — он часть налоговой базы.
Как часто проверять ступень НДФЛ по сотруднику?
При каждом начислении. Особенно если доход нестабилен из-за премий и бонусов — порог можно перешагнуть в любой месяц.
Если ошибку нашёл сам сотрудник, а не проверка — ответственность есть?
Есть. Статья 5.27 КоАП не спрашивает, кто обнаружил нарушение. Обращение сотрудника в инспекцию труда запускает проверку, а факт неполной выплаты — уже состав. Не уверены, что ваша зарплата считается по правилам 2026 года — с новым МРОТ, без льготы МСП и по ступеням НДФЛ? Пришлите мне расчётный листок одного сотрудника. Проверю бесплатно. Если всё чисто — скажу честно, мне не жалко.