
Отчётность и налоги с 26 октября по 3 ноября 2026: РСВ, 6-НДФЛ, уведомления и аванс по УСН
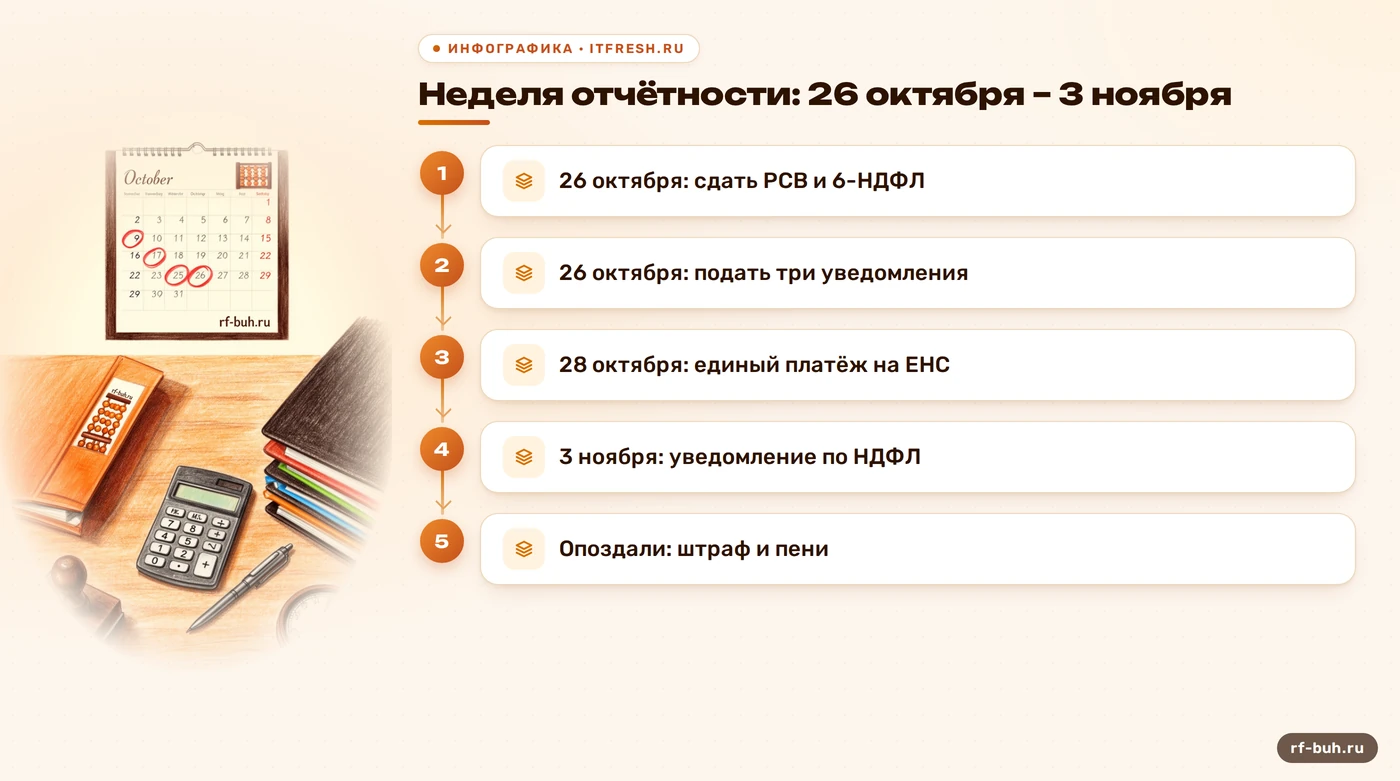
Главный день — понедельник, 26 октября 2026 года: до него нужно сдать РСВ, 6-НДФЛ за 9 месяцев и подать уведомления об исчисленных суммах. Деньги единым платежом уходят до среды, 28 октября: аванс по УСН, взносы за сентябрь, НДФЛ за 1–22 октября. Ещё одно уведомление по НДФЛ — до 3 ноября. Ниже даты, штрафы и порядок действий.
Какие сроки сдачи отчётности за 9 месяцев 2026 года
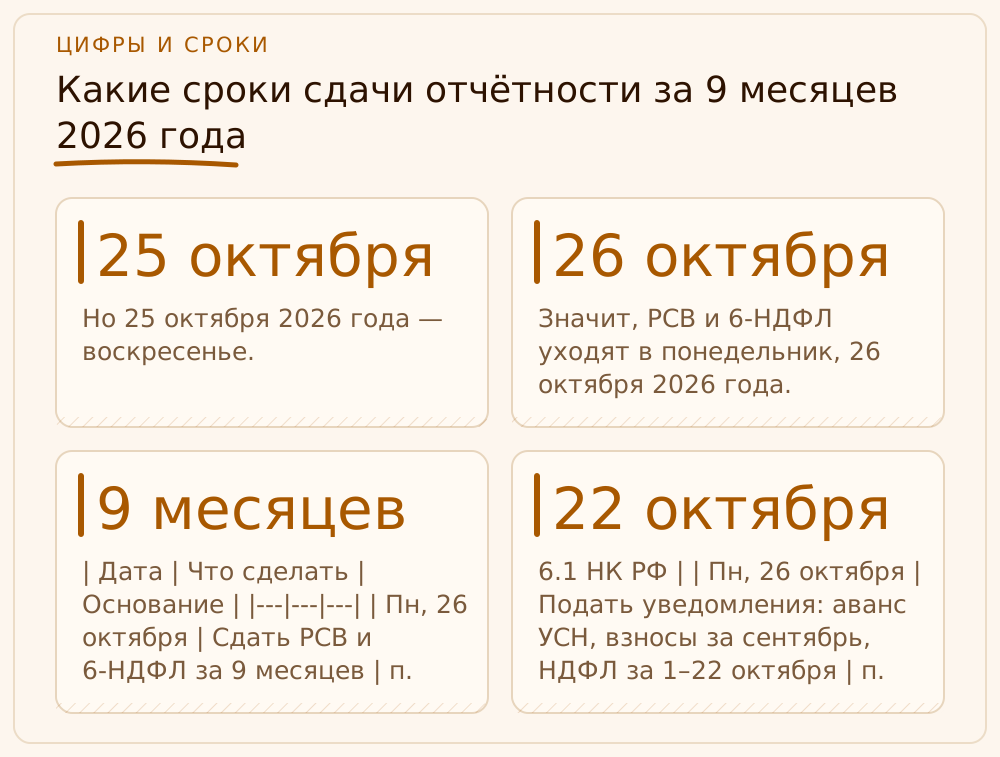
Начну с даты, которая решает всё. Расчёт по страховым взносам и расчёт 6-НДФЛ за девять месяцев нужно подать не позднее 25-го числа месяца, следующего за периодом: для РСВ это пункт 7 статьи 431 НК РФ, для 6-НДФЛ — пункт 2 статьи 230 НК РФ. Но 25 октября 2026 года — воскресенье. По пункту 7 статьи 6.1 НК РФ, если последний день срока выпал на выходной, днём окончания считается ближайший следующий рабочий день. Значит, РСВ и 6-НДФЛ уходят в понедельник, 26 октября 2026 года.
Мы в «РФ-БУХ» берём на себя сдачу налоговой отчётности целиком, но даже если вы делаете всё сами, держите перед глазами такой график. Он короткий: четыре даты, и ни одной из них нельзя «подвинуть» без последствий.
| Дата | Что сделать | Основание |
|---|---|---|
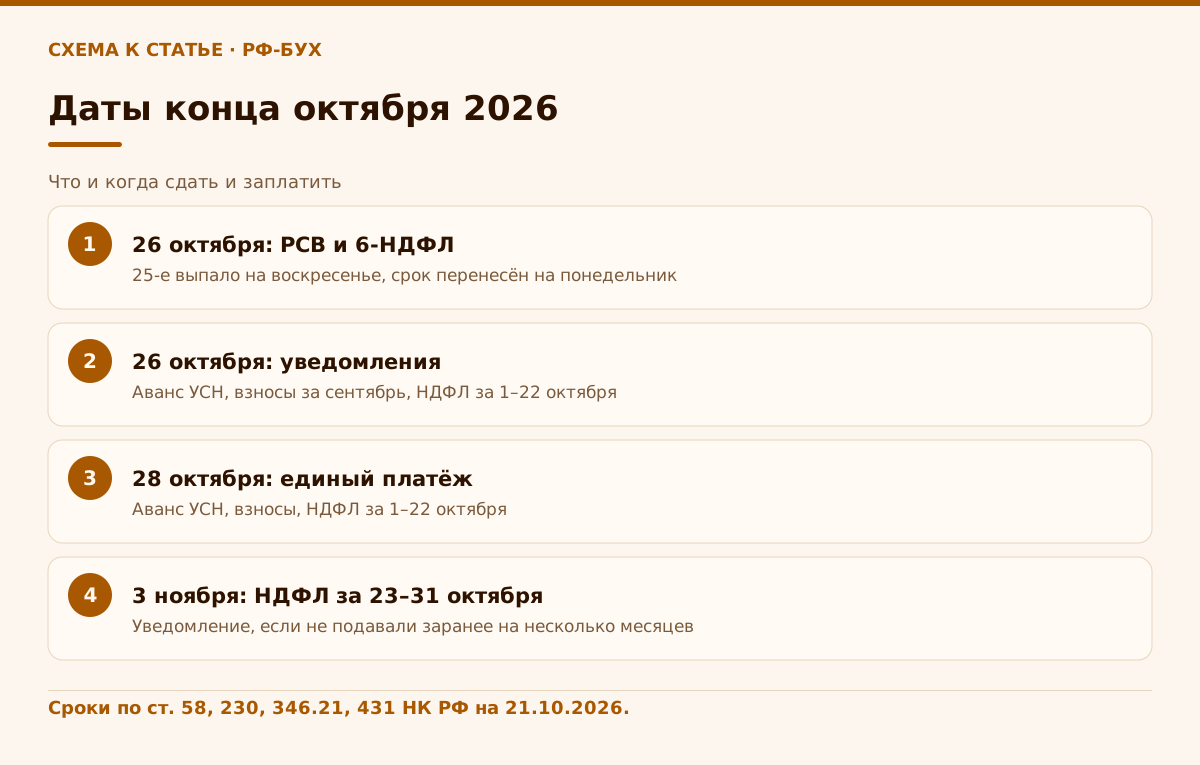
| Пн, 26 октября | Сдать РСВ и 6-НДФЛ за 9 месяцев | п. 7 ст. 431, п. 2 ст. 230, п. 7 ст. 6.1 НК РФ |
| Пн, 26 октября | Подать уведомления: аванс УСН, взносы за сентябрь, НДФЛ за 1–22 октября | п. 9 ст. 58 НК РФ |
| Ср, 28 октября | Перечислить единый платёж: аванс УСН, взносы, НДФЛ | п. 7 ст. 346.21, п. 3 ст. 431 НК РФ |
| Вт, 3 ноября | Подать уведомление по НДФЛ, удержанному с 23 по 31 октября | п. 9 ст. 58 НК РФ |
С платежами проще: 28 октября 2026 года — среда, никакого переноса нет, срок остаётся «28-е». Что касается ЕФС-1 для работодателей, то сроки по её разделам сверяйте с календарём на sfr.gov.ru: здесь я не называю дату, пока вы сами её не увидите на сайте фонда.
Откуда в сети дата 2 ноября и можно ли ей верить
Каждый квартал у меня одна и та же картина: клиент присылает скриншот из чата или старой статьи с датой «до 2 ноября» и спрашивает, правда ли у него есть запас. Откуда эта дата берётся, понятно. В старых памятках ФНС для квартальных расчётов по 6-НДФЛ срок привязывали к последнему дню месяца после периода. Последний день октября 2026 года — суббота, 31-е, и перенос как раз даёт понедельник, 2 ноября. Арифметика честная, только норма уже другая.
В действующем пункте 2 статьи 230 НК РФ прямо написано: расчёт за первый квартал, полугодие и девять месяцев — не позднее 25-го числа месяца, следующего за соответствующим периодом. Я сверила текст в справочной системе. Поэтому для 6-НДФЛ за 9 месяцев 2026 года срок — 26 октября, а не 2 ноября. Если бухгалтер или сервис показывает вам вторую дату, это либо устаревший шаблон календаря, либо путаница с уведомлением по НДФЛ, о котором речь пойдёт ниже.
Что я требую от своих бухгалтеров: ни одна дата в календаре клиента не появляется без ссылки на статью НК. Нет статьи — нет срока. Копировать даты из заметок прошлого года я запрещаю: за два года поменялись и сроки, и порядок уведомлений. Для вас это правило тоже работает: увидели дату в чате — откройте статью и сверьте, это пять минут.
Есть и второй способ защититься от чужих ошибок: считать срок самому по трём шагам. Шаг первый — найти в норме число месяца (у нас 25-е). Шаг второй — посмотреть в производственном календаре, рабочий ли это день. Шаг третий — если нет, сдвинуть на ближайший рабочий. Три действия, и ни один чат не нужен. В 2026 году октябрь даёт именно такой случай, поэтому ошибаются в нём чаще всего.
Какие уведомления подать до 26 октября
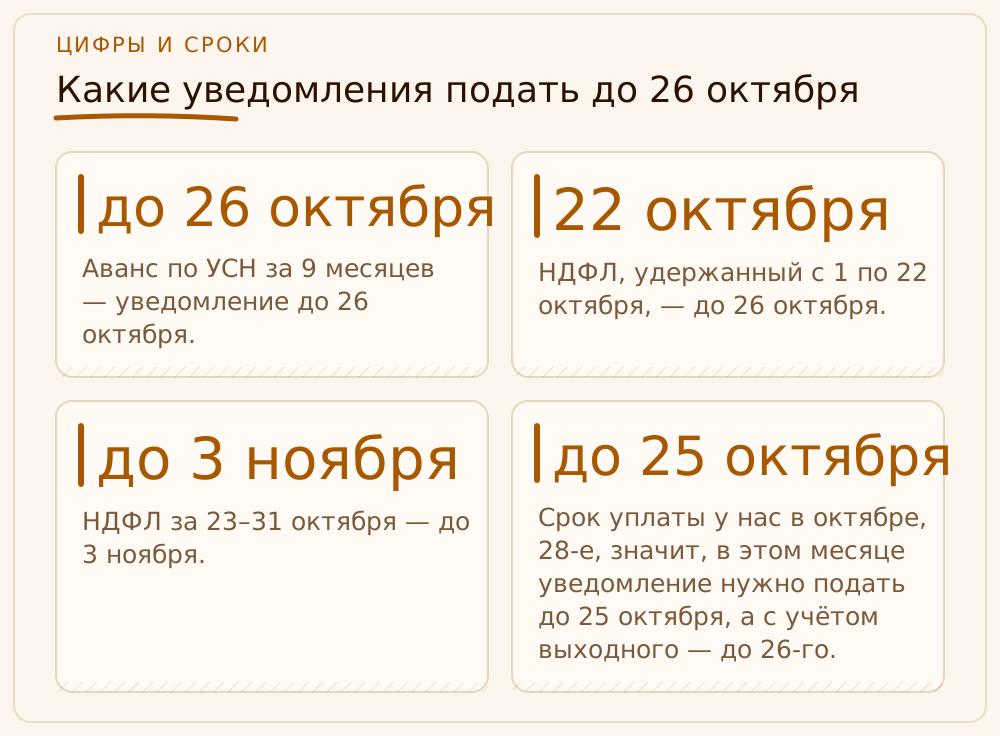
Уведомление об исчисленных суммах — самое забываемое звено в этой неделе. По пункту 9 статьи 58 НК РФ оно подаётся в налоговый орган по месту учёта не позднее 25-го числа месяца, в котором установлен срок уплаты. Срок уплаты у нас в октябре, 28-е, значит, в этом месяце уведомление нужно подать до 25 октября, а с учётом выходного — до 26-го. Механика такая: деньги вы вносите единым платежом, а налоговая разносит их по тому, что вы ей сообщили. Нет уведомления — разносить нечего.
В конце октября в уведомления попадают три суммы. Первая — аванс по УСН за девять месяцев: ФНС подтверждает, что срок подачи уведомления по авансу — 25-е число месяца уплаты, по первому кварталу 2026 года он, например, сдвигался на 27 апреля из-за выходных. Вторая — страховые взносы за сентябрь. Третья — НДФЛ, удержанный с 1 по 22 октября. Если у вас только УСН и нет работников, остаётся одно уведомление, по авансу.
С НДФЛ есть нюанс, который меня радует как практика. Закон от 28.11.2025 № 425-ФЗ добавил в пункт 9 статьи 58 НК РФ возможность указывать суммы НДФЛ за оба периода заранее, на текущий и последующие месяцы налогового периода; то же право есть и по страховым взносам. Если вы так сделали, отдельные уведомления по НДФЛ можно не подавать, кроме случая, когда удержали больше заявленного. Как я выстраиваю этот режим у клиентов, написано в отдельной статье, а здесь только проверьте: подавали ли вы такое уведомление в этом году.
Если же заранее ничего не заявляли, НДФЛ, удержанный с 23 по 31 октября, попадает в отдельное уведомление: по тому же пункту 9 статьи 58 НК РФ оно подаётся не позднее 3-го числа следующего месяца. Это вторник, 3 ноября 2026 года. Вот эта дата и путается с «ноябрьским» сроком 6-НДФЛ, о котором я писала выше.
- Аванс по УСН за 9 месяцев — уведомление до 26 октября.
- Страховые взносы за сентябрь — уведомление до 26 октября.
- НДФЛ, удержанный с 1 по 22 октября, — до 26 октября.
- НДФЛ за 23–31 октября — до 3 ноября.
- Если подали уведомление по НДФЛ вперёд на несколько месяцев, сверьте, не изменились ли суммы.
Что платить 28 октября: единый платёж и аванс по УСН
Аванс по УСН за девять месяцев нужно уплатить не позднее 28 октября. Это пункт 7 статьи 346.21 НК РФ: авансовые платежи вносятся не позднее 28-го числа месяца, следующего за истёкшим отчётным периодом. Отчётные периоды здесь — первый квартал, полугодие и девять месяцев. Для ИП на этом аванс по УСН не заканчивается: годовой налог уплачивается позже, не позднее 28 апреля следующего года. Но октябрьский платёж — это сумма с начала года за вычетом уже внесённых авансов, а не только за третий квартал.
В тот же день, 28 октября, уходят страховые взносы за сентябрь (пункт 3 статьи 431 НК РФ: не позднее 28-го числа следующего месяца) и НДФЛ, удержанный с 1 по 22 октября. Платить можно одним переводом на единый налоговый счёт: налоговая сама распределит деньги по уведомлениям. Слово «сама» меня и настораживает. Если сумма на счёте меньше обязанности, возникает отрицательное сальдо ЕНС и пени, поэтому запас в несколько тысяч рублей лучше иметь.
Отдельно про УСН «доходы». Налог и авансы уменьшаются на уплаченные страховые взносы, причём по пункту 3.1 статьи 346.21 НК РФ ИП с работниками уменьшают налог не более чем на 50 процентов, а ИП без работников — без этого ограничения. Это самая частая ошибка новых клиентов: они «забывают», что у работодателя потолок, и платят меньше, чем должны. Потом приходит недоимка и пени.
Ещё одна ловушка — аванс за девять месяцев всегда считается нарастающим итогом. Берёте доходы с 1 января, считаете налог, вычитаете уменьшение на взносы, затем вычитаете авансы за первый квартал и полугодие. Эту арифметику я разберу на условном примере ниже.
Что будет за просрочку: штрафы и блокировка счёта
Теперь о цене ошибки, чтобы понимать масштаб. За несданный в срок расчёт 6-НДФЛ налоговый агент получает штраф 1 000 рублей за каждый полный или неполный месяц со дня, установленного для его представления (пункт 1.2 статьи 126 НК РФ). Опоздали на один день — это уже «неполный месяц» и 1 000 рублей. Опоздали на 40 дней — уже 2 000 рублей. Деньги небольшие, но неприятна сама процедура: требование, объяснения, учёт в вашей истории.
Для РСВ штраф считается иначе: 5 процентов не уплаченной в срок суммы взносов, подлежащей уплате по расчёту, за каждый полный или неполный месяц, но не более 30 процентов и не менее 1 000 рублей (пункт 1 статьи 119 НК РФ). Обратите внимание на нижнюю границу: даже если взносы уплачены вовремя или расчёт нулевой, минимальный штраф 1 000 рублей никуда не девается, а налоговики применяют его отдельно по видам взносов. Миф «взносы заплатил — расчёт можно сдать когда угодно» стоит денег. К тому же по пункту 3.2 статьи 76 НК РФ при несдаче расчёта по взносам или 6-НДФЛ налоговая вправе приостановить операции по счетам: решение принимается, если расчёт не представлен в течение 20 дней по истечении установленного срока.
Всё это, повторю, касается отчётов. Пени идут отдельно: за неуплату в срок налога или взноса они начисляются за каждый день просрочки (статья 75 НК РФ), ставку на дату платежа проверяйте по актуальной ключевой ставке на cbr.ru. Для работодателя худший сценарий — опоздание сразу по всему: отчёт, уведомление и платёж. Он случается чаще, чем вы думаете, потому что одно опоздание тянет за собой остальные.
Чем помогаем здесь: мои бухгалтеры ведут календарь клиента с датами по каждой статье НК, готовят РСВ, 6-НДФЛ и уведомления заранее и показывают вам сумму платежа до 25-го числа, чтобы вы успели перевести деньги. Первая консультация бесплатно.
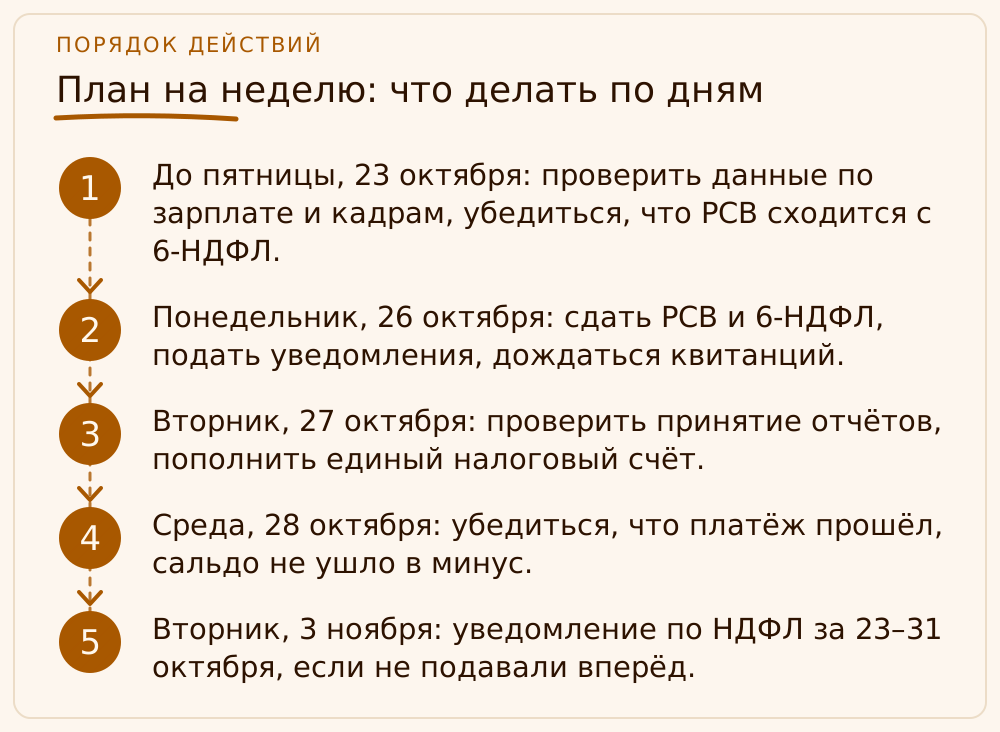
План на неделю: что делать по дням
Распишу по дням, как я бы прошла эту неделю у себя в компании. До 23–24 октября (пятница и суббота) закрываем всё, что зависит от данных: проверяем, что зарплата, отпускные и больничные отражены полностью, что нет «висящих» выплат и что численность в РСВ совпадает с кадрами. Дефекты в данных всплывают при сверке, а не при отправке, поэтому на отправку остаётся один день, а не три.
В понедельник, 26 октября, с утра формируем РСВ и 6-НДФЛ, подписываем и отправляем, затем сразу подаём уведомления. После отправки не выдыхаем: ждём квитанцию о приёме. Отчёт без квитанции — это не сданный отчёт. Во вторник и среду проверяем платёж: сумма на едином налоговом счёте к утру 28-го должна покрывать аванс по УСН, взносы и НДФЛ.
Если вы уже понимаете, что не успеваете, действуйте в таком порядке. Сначала подайте то, что дешевле всего пропустить: сдайте 6-НДФЛ и РСВ даже с минимальной проверкой, ошибки поправите уточнёнкой. Потом уведомления. Потом платёж. Платёж без уведомления и отчёт без платежа — это разные проблемы, и вторая обычно дороже. И обязательно сохраняйте квитанции: в споре с налоговой они ваши единственные свидетели.
- До пятницы, 23 октября: проверить данные по зарплате и кадрам, убедиться, что РСВ сходится с 6-НДФЛ.
- Понедельник, 26 октября: сдать РСВ и 6-НДФЛ, подать уведомления, дождаться квитанций.
- Вторник, 27 октября: проверить принятие отчётов, пополнить единый налоговый счёт.
- Среда, 28 октября: убедиться, что платёж прошёл, сальдо не ушло в минус.
- Вторник, 3 ноября: уведомление по НДФЛ за 23–31 октября, если не подавали вперёд.
Учебный пример: ИП Лукин и неделя 26–28 октября
Это учебный пример: ИП Лукин работает на УСН «доходы» по ставке 6 процентов и держит двух сотрудников. Доходы с начала года: 1 200 000 рублей за первый квартал, 2 500 000 за полугодие и 4 000 000 за девять месяцев. Уплаченные взносы (за работников и за себя) в каждом периоде превышали половину налога, поэтому действует потолок 50 процентов из пункта 3.1 статьи 346.21 НК РФ. Налог по итогам первого квартала: 1 200 000 × 6 % = 72 000, после уменьшения — 36 000. По итогам полугодия: 2 500 000 × 6 % = 150 000, после уменьшения — 75 000, значит, к уплате за второй квартал 75 000 − 36 000 = 39 000. За девять месяцев: 4 000 000 × 6 % = 240 000, после уменьшения — 120 000.
Аванс к уплате за девять месяцев: 120 000 − 36 000 − 39 000 = 45 000 рублей. Кроме того, в тот же день уходят взносы за сентябрь, допустим, 40 000 рублей, и НДФЛ, удержанный с 1 по 22 октября (с зарплаты за сентябрь, выплаченной 5 октября: 70 000 × 13 % = 9 100 рублей; с аванса за первую половину месяца НДФЛ не удерживают, поэтому он в эту сумму не входит). Итого единый платёж 28 октября: 45 000 + 40 000 + 9 100 = 94 100 рублей. Ему предшествуют уведомления на каждую из трёх сумм, поданные 26 октября. Лукин сдал РСВ и 6-НДФЛ в тот же понедельник, получил квитанции и в среду увидел на едином налоговом счёте нулевое сальдо.
Теперь «нехороший» сценарий. Допустим, ИП Лукин решил, что срок по 6-НДФЛ — 2 ноября, и сдал расчёт 2 ноября. Это уже просрочка на неполный месяц: штраф 1 000 рублей по пункту 1.2 статьи 126 НК РФ. Если он при этом ещё и не подал уведомление по трём суммам, налоговая не сможет зачесть его 94 100 рублей в счёт аванса, взносов и НДФЛ: деньги повиснут на едином налоговом счёте нераспределёнными, а когда обязанность всё же появится по декларации или расчёту, придётся разбираться с пенями за прошедшие дни. Итог: из-за одной неверной даты и одного забытого уведомления он платит штраф и пени, а его бухгалтерия — ещё и время на сверку.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Когда сдавать РСВ и 6-НДФЛ за 9 месяцев 2026 года?
Не позднее 26 октября 2026 года. Срок по пункту 7 статьи 431 и пункту 2 статьи 230 НК РФ — 25-е число, но 25 октября выпадает на воскресенье, и по пункту 7 статьи 6.1 НК РФ срок переносится на понедельник.
До какого числа платить аванс по УСН за 9 месяцев 2026 года?
До 28 октября 2026 года (среда). Это пункт 7 статьи 346.21 НК РФ: авансовые платежи уплачиваются не позднее 28-го числа месяца, следующего за отчётным периодом. Уведомление по авансу подаётся до 26 октября.
Какие уведомления нужно подать в конце октября?
До 26 октября: по авансу УСН, по страховым взносам за сентябрь и по НДФЛ, удержанному с 1 по 22 октября. По НДФЛ за 23–31 октября уведомление подаётся до 3 ноября. Если вы заранее подали уведомление по НДФЛ на несколько месяцев, отдельные можно не подавать.
Сколько штраф за несданный вовремя 6-НДФЛ?
1 000 рублей за каждый полный или неполный месяц просрочки, считая со дня, установленного для сдачи (пункт 1.2 статьи 126 НК РФ). Опоздание даже на день — это уже неполный месяц.
Что будет, если не сдать РСВ, а взносы уже уплачены?
Штраф всё равно будет: по пункту 1 статьи 119 НК РФ он составляет 5 % неуплаченных взносов по расчёту за каждый месяц, но не менее 1 000 рублей — минимум применяется и при уплаченных взносах, и к нулевому расчёту. Кроме того, по пункту 3.2 статьи 76 НК РФ при его непредставлении в течение 20 дней после срока налоговая вправе приостановить операции по счетам.
Почему платёж 28 октября может не закрыть налог, если я заплатил вовремя?
Единый платёж налоговая распределяет по уведомлениям и обязанностям. Нет уведомления или сумма на счёте меньше обязанности — возникает отрицательное сальдо и пени. Перед платежом сверьте сумму с уведомлениями и оставьте запас.
На что опираемся
- НК РФ, ст. 431 — п. 7 — РСВ не позднее 25-го числа месяца, следующего за периодом; п. 3 — уплата взносов не позднее 28-го числа следующего месяца. https://www.consultant.ru/document/cons_doc_LAW_28165/0ed5a3663457a89de56229ffbe2cba0b25f42111/
- НК РФ, ст. 230 — п. 2 — расчёт 6-НДФЛ за 1 квартал, полугодие, 9 месяцев не позднее 25-го числа следующего месяца, за год — до 25 февраля. https://www.consultant.ru/document/cons_doc_LAW_28165/7262accf6a3d67f9ced3a3dceb38c7bda15d539d/
- НК РФ, ст. 346.21 — п. 7 — авансы по УСН не позднее 28-го числа; п. 3.1 — уменьшение налога на взносы, не более 50 % для ИП с работниками. https://www.consultant.ru/document/cons_doc_LAW_28165/22c21f60902851e312e9a7ebc582ba92ecea94a6/
- НК РФ, ст. 58 — п. 9 — уведомление об исчисленных суммах: срок до 25-го числа, НДФЛ за 1–22 и 23–31 число, поправки закона от 28.11.2025 № 425-ФЗ. https://www.consultant.ru/document/cons_doc_LAW_19671/16beab15150ef95aab09458473185ea218811e56/
- НК РФ, ст. 126, 119, 76, 6.1 — ст. 126 п. 1.2 — штраф 1 000 ₽ за месяц за 6-НДФЛ; ст. 119 п. 1 — штраф за РСВ 5 % в месяц, не более 30 % и не менее 1 000 ₽; ст. 76 п. 3.2 — приостановление операций; ст. 6.1 п. 7 — перенос срока на рабочий день. https://www.consultant.ru/document/cons_doc_LAW_19671/498ecb2931293a62685c3caece515bac9b2da7fa/
- ФНС России — разъяснение о порядке подачи уведомления по авансам УСН за 1 квартал 2026 года (срок 25-е число, перенос на рабочий день). https://www.nalog.gov.ru/rn03/news/activities_fts/16597424/