
Пришло требование документов по сделке с контрагентом: как ответить на встречную проверку
Требование по ст. 93.1 НК РФ о сделке с контрагентом нужно исполнить или письменно ответить в срок: 5 рабочих дней, если инспекция проверяет вашего контрагента, и 10 рабочих дней, если запрос идёт вне проверки. Нет документов — не молчите, а уведомите инспекцию. Ниже: как прочитать требование, посчитать срок, собрать недостающую первичку и не получить штраф.
Что значит требование по контрагенту и почему оно пришло именно вам
Начну с главного: это не проверка вас. Инспекция проверяет вашего поставщика или покупателя, видит в его декларации по НДС сделку с вами и просит подтвердить её с вашей стороны. Отсюда и название «встречная проверка». Порядок истребования документов у контрагентов и иных лиц прописан в статье 93.1 Налогового кодекса. Налоговики сопоставляют, что заявил один участник цепочки, и что показал другой. Расхождение по НДС — самый частый повод: вычет у вас, а у поставщика налог либо не уплачен, либо вообще не отражён.
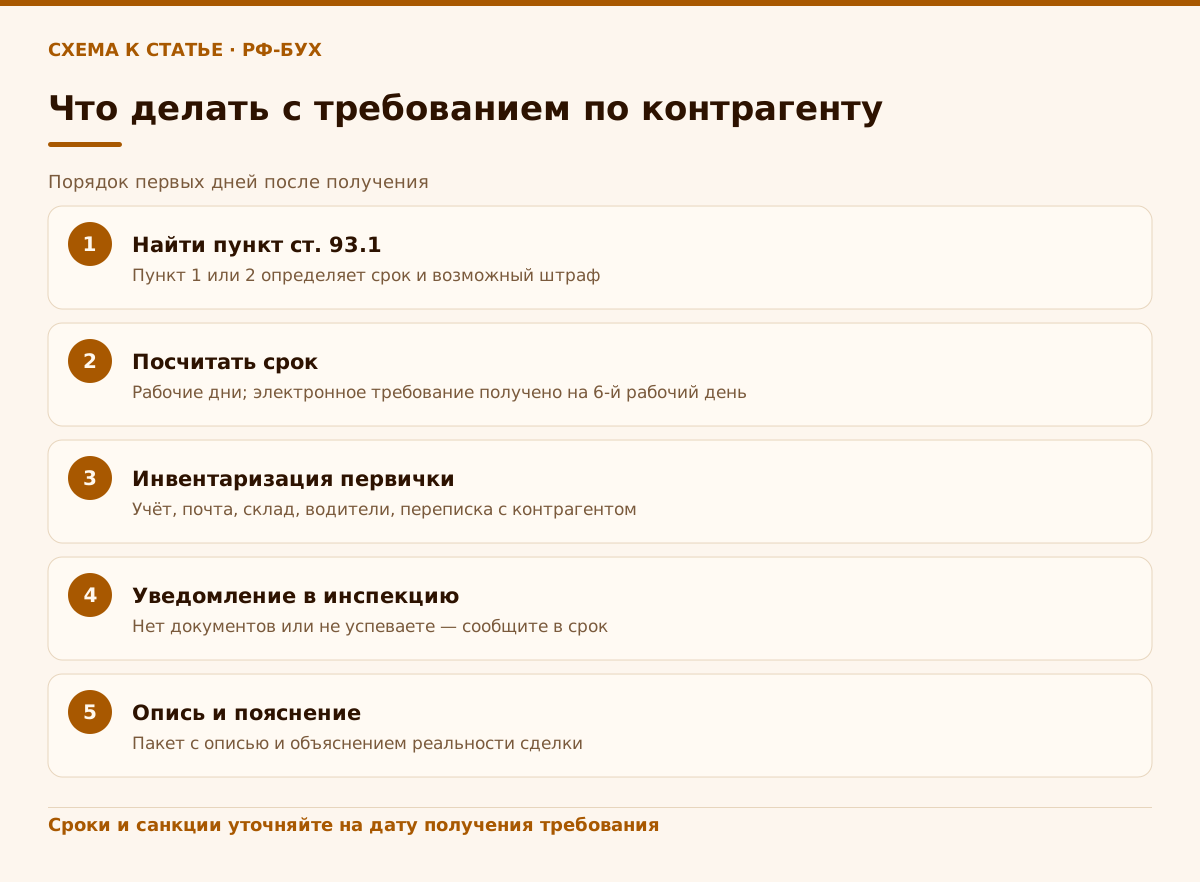
Первое, что нужно сделать, получив бумагу, — найти в ней ссылку на пункт статьи 93.1. Она определяет и срок, и возможный штраф. Если там пункт 1, значит, инспекция проводит проверку в отношении вашего контрагента и истребует документы о его деятельности в рамках этой проверки. Если пункт 2, запрос идёт вне рамок налоговых проверок, а документы нужны по конкретной сделке, которую инспекция должна описать так, чтобы её можно было отличить от остальных. Это принципиальная разница, и мы в «РФ-БУХ» всегда начинаем разбор требования именно с неё. Вам нужен не пересказ, а точная формулировка из шапки документа.
Второе: проверьте, кому адресовано требование и каким путём оно пришло. Организации получают такие документы в электронной форме через оператора электронного документооборота, ИП и физлица могут получать и в личном кабинете, и на бумаге. Я регулярно вижу у новых клиентов одну и ту же картину: требование лежит в кабинете или в ЭДО две недели, потому что директор туда не заходит, а бухгалтер уверен, что директор в курсе. Срок при этом идёт. Если вы хотите, чтобы по таким бумагам был порядок, это та самая задача, которую мы закрываем в рамках сопровождения по налоговой отчётности: входящие из ФНС открывает конкретный человек, а не «кто-нибудь».
Какой срок на ответ и как его посчитать, чтобы не опоздать
Срок исполнения установлен пунктом 5 статьи 93.1. По требованиям из пункта 1 лицо исполняет их в течение пяти дней со дня получения, по требованиям из пункта 2, то есть вне проверки по конкретной сделке, — в течение десяти. Слова «рабочих» в этой норме нет, но по общему правилу пункта 6 статьи 6.1 Кодекса срок, определённый днями, считается в рабочих днях, если он прямо не назван календарным. Поэтому практики говорят о пяти и десяти рабочих днях. Отсчёт начинается со дня, следующего за днём получения, а если последний день выпал на выходной, срок переносится на ближайший рабочий.
Самая коварная часть — дата получения. Если требование ушло в электронной форме через оператора ЭДО, по пункту 4 статьи 31 НК РФ документ считается полученным на шестой день со дня направления. С 5 февраля 2025 года квитанцию о приёме передавать не нужно, а ФНС в письме от 07.03.2025 № ЕА-4-15/2526@ на примере требования о представлении документов показала расчёт: шесть дней считаются рабочими и начинают течь со дня, следующего за днём отправки. Требование, отправленное в понедельник 10 февраля 2025 года, получено во вторник 18 февраля. Практический вывод: считайте срок от шестого рабочего дня и не рассчитывайте на «я увидел только вчера». Если требование продублировано заказным письмом, действуют отдельные правила пункта 4 статьи 31, и дату надо смотреть по обоим каналам. Но это тот случай, когда я прошу бухгалтера записать обе даты в карточку требования и взять более раннюю, чтобы не рисковать.
Что делать, если в срок не укладываетесь. Законодатель оставил два рычага. Во-первых, если документов у вас нет, пункт 5 статьи 93.1 разрешает в тот же срок уведомить инспекцию, что вы не располагаете истребуемыми документами. Во-вторых, если документы есть, но собрать их быстро нельзя, подаётся уведомление о невозможности представить их в срок, и налоговый орган вправе продлить срок. Решение остаётся за инспекцией, и ФНС меняла форму и формат этого уведомления, поэтому актуальный бланк стоит брать на официальном сайте. Одно правило без исключений: уведомление подают не в последний день, а сразу, как только поняли, что не успеваете. Для требований в рамках проверки самого налогоплательщика пункт 3 статьи 93 прямо даёт на это один день после получения требования, и я советую держаться этого ориентира и по требованиям о контрагенте. Те, кто молчит до дедлайна, потом объясняются уже по штрафу.
- Пункт 1 статьи 93.1 (встречная проверка контрагента) — 5 рабочих дней со дня получения.
- Пункт 2 статьи 93.1 (запрос вне проверки по конкретной сделке) — 10 рабочих дней.
- Электронное требование считается полученным на шестой рабочий день после дня направления (п. 4 ст. 31 НК РФ, письмо ФНС от 07.03.2025 № ЕА-4-15/2526@).
- Документов нет — уведомите инспекцию в тот же срок, что и на ответ.
- Не успеваете собрать — подайте уведомление о невозможности представить в срок и просите продлить.
Что делать, если полного комплекта первички нет
Это боль, с которой к нам приходят чаще всего. Сделка была, деньги ушли, товар или работы приняты, а на руках только договор и половина подписанных актов. УПД ждёт подписи у контрагента, товарно-транспортные накладные потерялись вместе с экспедитором, а бухгалтер, который вёл эту сделку, уже уволился. Первое правило: не паникуйте и не рисуйте документы задним числом. Подделка первички — это уже не штраф за просрочку, а проблема с совсем другим масштабом последствий, и я говорю об этом резко потому, что регулярно слышу идею «давайте дооформим, как будто было».
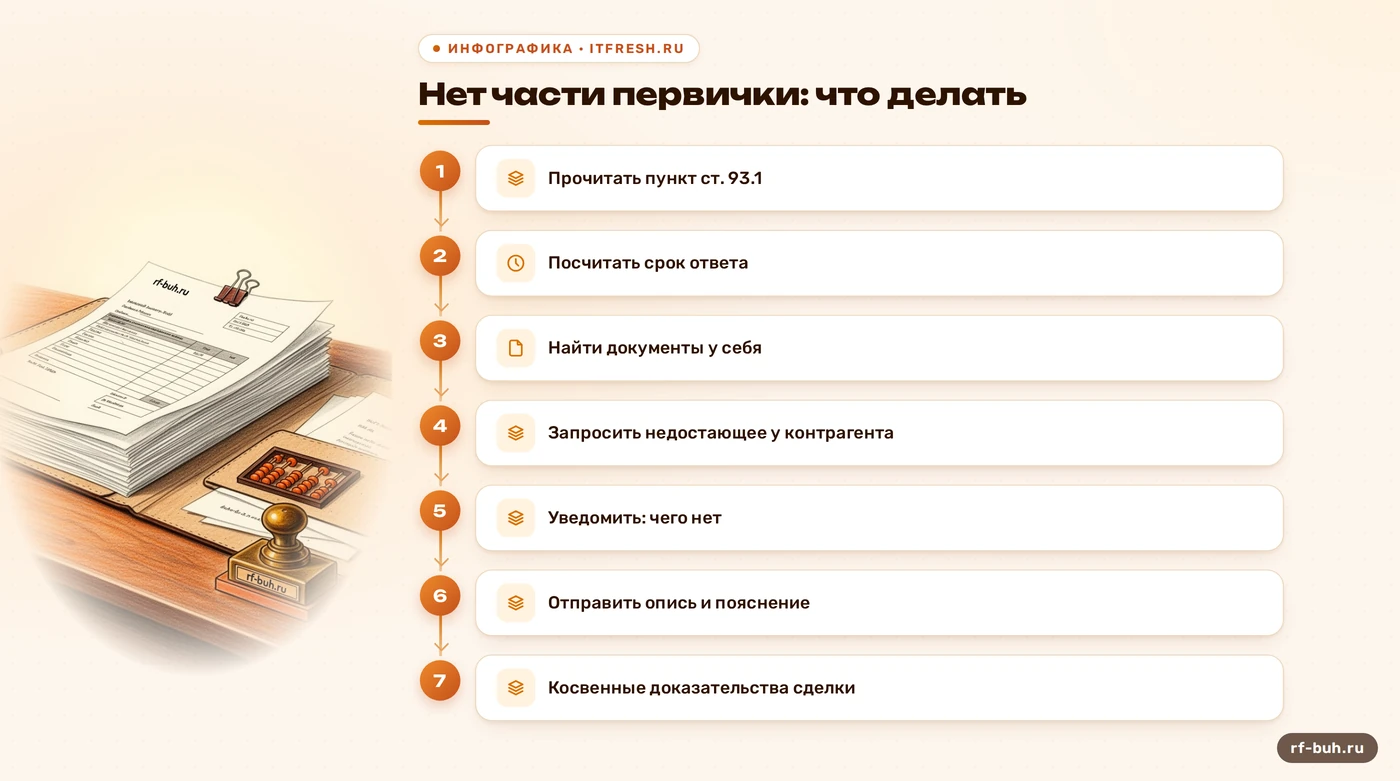
Правильный порядок такой. Сначала инвентаризация: что запрошено, что у вас есть в учётной системе, почте, мессенджерах с контрагентом, у водителей и на складе. Вы удивитесь, сколько находится в переписке. Дальше запрос недостающего самому контрагенту: просите подписанный экземпляр УПД, акт, счёт-фактуру, а если речь об ошибке в документе, то исправленный экземпляр или корректировку — как это сделать, разобрано в статье про УПД с ошибкой и корректировку. Просьбу отправляйте письменно и сохраняйте доказательства отправки. Третье: то, чего нет и не будет, — прямо перечисляете в уведомлении о том, что вы не располагаете документами, с объяснением причин. Уведомление об отсутствии документа — это информирование инспекции, а не отказ представить, и это принципиальный довод при споре о штрафе.
Теперь о том, что сдаёте вместо недостающего. Подтверждать реальность сделки можно не только актами: путевые листы, заявки, переписка по согласованию объёма и сроков, платёжные поручения, пропуска на объект, журналы работ, фото и акты скрытых работ — всё, что показывает, что поставка или работа состоялись. В пояснении коротко и по существу описывайте, какая сделка, кто её исполнил, как принято. Это не заменит подписанного акта, но для налоговой, которая оценивает реальность операции по статье 54.1 НК РФ, это важнее красивой формы. Эта статья требует, чтобы основной целью сделки была не неуплата налога и чтобы обязательство исполнил именно тот, с кем заключён договор. Если комплект собрать целиком нельзя, пакет косвенных доказательств нередко спасает вычет.
Мы в «РФ-БУХ» берём такую работу на себя целиком: разбираем требование, сверяем его с вашим учётом, формируем перечень документов, готовим запросы контрагенту и пояснения для инспекции. Первая консультация бесплатная, а стоимость ведения учёта и отчётности для ООО и ИП начинается от 3 000 ₽ в месяц; разбор конкретного требования мы оцениваем после того, как увидим сами бумаги.
Что можно не отдавать и когда требование можно оспорить
Отказывать в представлении документов можно только в узком круге случаев, и «не хочу» в него не входит. Налоговый орган вправе требовать документы, и если они у вас есть и связаны с названной сделкой, их надо представить. Но есть границы, которые я проверяю в каждом требовании. Первая — идентификация сделки: при запросе по пункту 2 статьи 93.1 инспекция обязана описать её так, чтобы стало понятно, о какой именно сделке речь: контрагент, предмет, период, номер или дата договора, товар или работы. Требование «представить все документы по взаимоотношениям с контрагентом за три года» — повод для письменных возражений о том, что сделка не определена.
Вторая граница — связь с вопросом, ради которого запрос пришёл. Документы должны относиться к деятельности проверяемого лица или конкретной сделке, а не быть общим выбором всего подряд. В практике ФНС и судов есть позиция, что запрашивать документы у лиц, которые не являются прямыми контрагентами проверяемого, можно, но тогда в требовании должна быть видна цепочка и связь запрошенного с проверяемой сделкой. Если связи не видно, у вас есть основания попросить пояснить, какая именно сделка и какой налогоплательщик имеются в виду. Объём документов при этом сам по себе не ограничен: статья 93.1 не устанавливает потолка по количеству бумаг, поэтому «слишком много» — слабый довод.
Как действовать, если требование кажется незаконным. Не игнорировать, а ответить в срок: направить документы, которые к сделке относятся, и письменно изложить возражения по тем, которые запрошены без привязки к сделке. Такая позиция защищает от штрафа за непредставление. Дальше есть путь жалобы в вышестоящий налоговый орган и суд, но оспаривать лучше уже после того, как вы показали добросовестность. Если же требование пришло в личный кабинет и вы увидели его с опозданием, посмотрите наш разбор, что делать, когда директор не видел требование ФНС в личном кабинете: там по шагам описан порядок действий и расчёт срока.
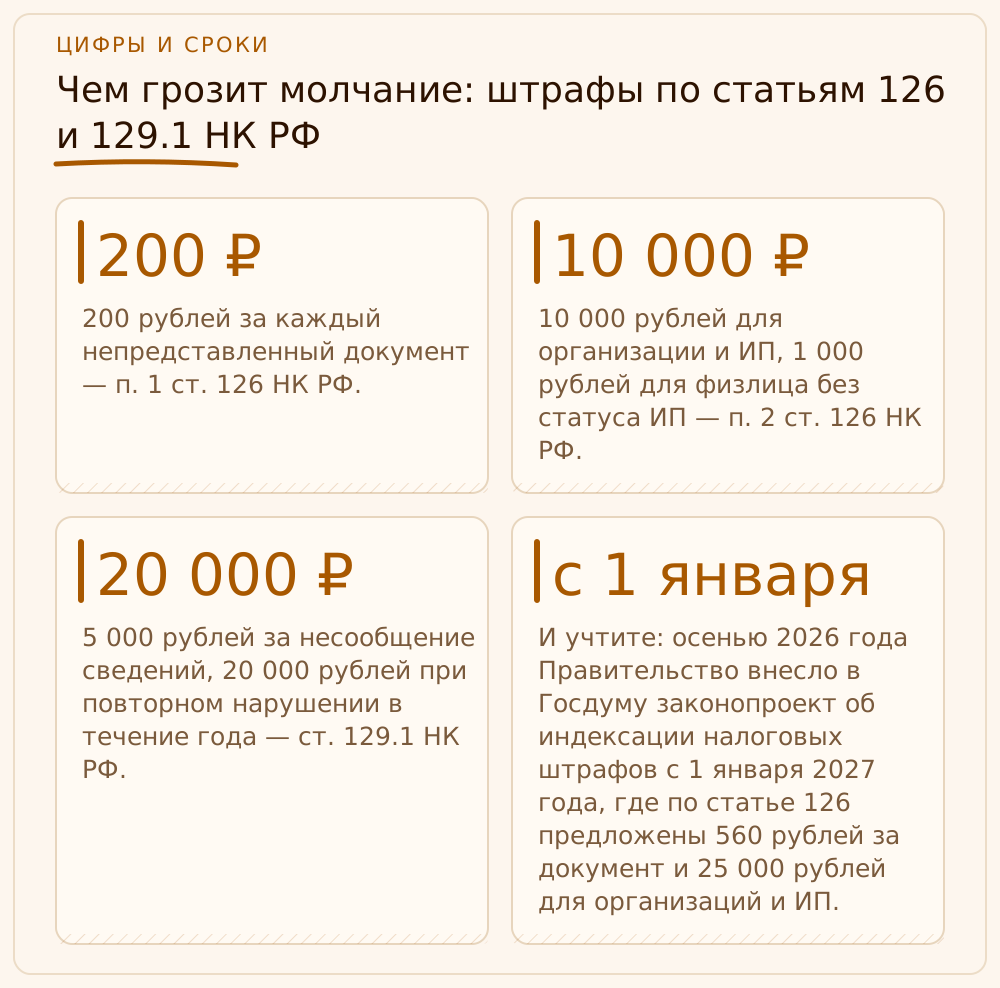
Чем грозит молчание: штрафы по статьям 126 и 129.1 НК РФ
Если на требование не ответить, инспекция оформит налоговое правонарушение. Пункт 1 статьи 126 НК РФ предусматривает штраф 200 рублей за каждый непредставленный документ. Пункт 2 той же статьи наказывает строже: 10 000 рублей для организаций и ИП, отказавшихся представить документы со сведениями о налогоплательщике или уклонившихся от этого, и 1 000 рублей для физических лиц, не являющихся ИП. Обычная логика инспекций такая: требование со ссылкой на пункт 1 статьи 93.1 (документы о проверяемом контрагенте) — штраф 10 000 рублей по пункту 2 статьи 126, требование со ссылкой на пункт 2 статьи 93.1 (документы по сделке вне проверки) — 200 рублей за каждый документ по пункту 1. Но суды здесь единодушия не показывают, поэтому смотрите, какая квалификация указана в акте и решении, и сверяйте её с формулировкой самого требования. И учтите: осенью 2026 года Правительство внесло в Госдуму законопроект об индексации налоговых штрафов с 1 января 2027 года, где по статье 126 предложены 560 рублей за документ и 25 000 рублей для организаций и ИП. На 22.10.2026 это лишь проект, действуют прежние суммы, но на дату нарушения в 2027 году их придётся перепроверить.
Отдельный риск — статья 129.1 НК РФ, неправомерное несообщение сведений налоговому органу. Когда требование касается не только документов, но и информации (например, пояснить условия сделки), за её непредставление налагается штраф 5 000 рублей, а при повторном нарушении в течение календарного года — 20 000. В спорных случаях налоговики пытаются привлечь и по статье 126, и по статье 129.1 одновременно, а суды на этот счёт тоже единодушия не проявляют. Я не буду вам обещать, что «двойной штраф не пройдёт»: проходил всякий. Лучше не доводить до спора, чем потом выигрывать его в апелляции.
Теперь про цену вопроса. Штрафы по статьям 126 и 129.1 — в большинстве ситуаций суммы небольшие. Настоящие деньги спрятаны в другом: если вы не подтвердите сделку, вычет по НДС и расходы по налогу на прибыль у вас могут снять. С 2026 года базовая ставка НДС составляет 22 процента (Федеральный закон от 28.11.2025 № 425-ФЗ), так что в сделке на 1 830 000 рублей с НДС в вычете сидит 330 000. Штраф в 1 000 или 10 000 рублей по сравнению с этим — копейки. Вот почему молчать нельзя: вы платите не за бумажки, а за то, что инспекция получает основание считать сделку нереальной.
- 200 рублей за каждый непредставленный документ — п. 1 ст. 126 НК РФ.
- 10 000 рублей для организации и ИП, 1 000 рублей для физлица без статуса ИП — п. 2 ст. 126 НК РФ.
- 5 000 рублей за несообщение сведений, 20 000 рублей при повторном нарушении в течение года — ст. 129.1 НК РФ.
- Обычно: ссылка на п. 1 ст. 93.1 — 10 000 рублей, на п. 2 ст. 93.1 — 200 рублей за документ; итог зависит от квалификации в решении.
- Законопроект о повышении штрафов с 2027 года на 22.10.2026 не принят — суммы уточняйте на дату нарушения.
Как собрать ответ: опись, пояснение и проверка своих вычетов
Хороший ответ на требование — это не гора скриншотов, а аккуратный пакет. Состав у него такой: сопроводительное письмо со ссылкой на номер и дату требования, опись представляемых документов с количеством листов, копии документов, пояснительная записка по сделке и, если чего-то не хватает, уведомление об отсутствии документов. Копии заверяет руководитель или уполномоченное лицо. Электронный пакет формируйте в тех форматах, которые принимает инспекция, и проверяйте, что файлы открываются и читаются. Подробнее о том, как ответить, если у вас нет электронной отчётности, мы писали в статье про ответ на требование ФНС без ЭДО.
Пояснение по сделке я пишу так: кто контрагент, как вы его нашли, почему выбрали, какие условия договора, кто и когда исполнил обязательства, как приняли результат и как рассчитались. Это то, что обычно называют должной осмотрительностью, и именно она доказывает, что вы не были формальным звеном. Приложите всё, что показывает проверку контрагента до сделки: выписку из ЕГРЮЛ, копии учредительных документов и лицензий, если они нужны для вида работ, сведения о полномочиях подписанта. Для строительных работ полезны допуски, договоры с исполнителями и документы, показывающие, что у контрагента были люди и техника.
И последнее: пока вы собираете ответ, сразу посмотрите, что у вас уже заявлено в декларации по НДС. Если по сделке стоит вычет, а документов нет, сначала решите, готовы ли вы подтвердить его в таком виде. В ряде случаев разумнее уточнить декларацию до получения акта проверки: у вас есть шанс сделать это раньше инспекции, и это принципиально для оценки последствий. Для каждой подобной ситуации мы делаем расчёт: сколько стоит отстоять вычет, а сколько — отказаться и заплатить налог с пенями. Дальше решение принимает владелец бизнеса, а не бухгалтер, потому что речь о деньгах компании.
Учебный пример: ООО «Северный подряд» и требование по поставщику щебня
Это учебный пример: ООО «Северный подряд» (строительные работы, общая система налогообложения) в октябре, после сдачи декларации по НДС за третий квартал, получило через оператора ЭДО требование по пункту 2 статьи 93.1. Инспекция запросила 14 документов по одной поставке щебня и арматуры на 1 830 000 рублей с НДС 22 процента. Налог в этой сумме равен 1 830 000 × 22 ÷ 122 = 330 000 рублей, стоимость без налога — 1 500 000. Именно 330 000 рублей вычета и ставились под вопрос.
У директора на руках оказалось 9 документов из 14: договор, спецификация, счёт, платёжные поручения, счёт-фактура и часть накладных. Не хватало подписанного УПД, двух товарно-транспортных накладных и заявки на доставку. Дата отправки требования — вторник, шестой рабочий день отсчёта (считая со среды) пришёлся на среду следующей недели, и десять рабочих дней побежали со следующего за ней дня. Мы запросили у поставщика подписанный УПД и ТТН, нашли в почте заявку на доставку с согласованным объёмом, добавили путевые листы самосвалов, журнал приёмки материалов на объекте и фото разгрузки. Две накладные поставщик так и не нашёл, поэтому по ним подали уведомление об отсутствии документов.
Результат. Ответ ушёл на седьмой рабочий день: опись из 12 документов, пояснение по сделке и уведомление о двух недостающих накладных. Если бы «Северный подряд» промолчал, расчётный штраф по пункту 1 статьи 126 при требовании по пункту 2 статьи 93.1 — 200 рублей за каждый непредставленный документ: при полном молчании это 14 × 200 = 2 800 рублей, а главным риском стал бы отказ в вычете 330 000 рублей с пенями. Вместо этого компания сохранила вычет и получила у поставщика гарантию предоставить дубликаты накладных по запросу.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Сколько дней дают на ответ по требованию по контрагенту?
По п. 5 ст. 93.1 НК РФ: пять дней по требованиям из п. 1 (встречная проверка) и десять дней по требованиям из п. 2 (вне проверки, конкретная сделка). Дни считаются рабочими (п. 6 ст. 6.1 НК РФ), электронное требование считается полученным на шестой рабочий день после дня направления (п. 4 ст. 31 НК РФ, письмо ФНС от 07.03.2025 № ЕА-4-15/2526@).
Что делать, если документов по сделке нет совсем?
Уведомить инспекцию в срок ответа, что вы не располагаете истребуемыми документами, и объяснить причины. Параллельно запросите дубликаты у контрагента и приложите косвенные доказательства реальности сделки: переписку, платежи, путевые листы, фото, акты приёмки.
Можно ли не отвечать, если мы не проверяемся?
Нет. Статья 93.1 допускает запрос документов и вне проверки, по конкретной сделке (п. 2). Игнорирование требования влечёт штраф по ст. 126 НК РФ, а при несообщении сведений — по ст. 129.1.
Какой штраф за неответ на требование по ст. 93.1?
Обычно по требованию со ссылкой на п. 1 ст. 93.1 — 10 000 рублей для организации и ИП (п. 2 ст. 126 НК РФ), по п. 2 ст. 93.1 — 200 рублей за каждый непредставленный документ (п. 1 ст. 126). За несообщение сведений — 5 000 рублей, при повторном нарушении в течение года — 20 000 (ст. 129.1). Суммы действуют на 22.10.2026; законопроект об их повышении с 2027 года пока не принят.
Можно ли продлить срок ответа?
Можно подать уведомление о невозможности представить документы в срок. Инспекция вправе продлить срок, но не обязана. Подавайте уведомление сразу, лучше на следующий день после получения требования (ориентир — п. 3 ст. 93 НК РФ), и актуальную форму берите на сайте ФНС.
Грозит ли отказ в вычете НДС, если контрагент оказался проблемным?
Риск есть, если инспекция докажет, что сделка не реальна или исполнена не тем лицом (ст. 54.1 НК РФ). Подтверждайте реальность сделки документами и пояснением, сохраняйте материалы проверки контрагента до заключения договора.
На что опираемся
- НК РФ, ст. 93.1 — Истребование документов (информации) о налогоплательщике и информации о конкретных сделках, пункты 1, 2 и 5 (сроки, уведомление об отсутствии документов). Текст: https://www.consultant.ru/document/cons_doc_LAW_19671/a679d6e95e9ab1393d2a5164a3773ea807d78a40/
- НК РФ, ст. 6.1 и ст. 31 — Порядок исчисления сроков в рабочих днях (п. 6 ст. 6.1) и дата получения электронного документа, шестой день (п. 4 ст. 31). Справочная система: https://www.consultant.ru/document/cons_doc_LAW_19671/
- НК РФ, ст. 126 и 129.1 — Штрафы за непредставление документов и несообщение сведений. Для ст. 129.1 разъяснение ФНС: https://www.nalog.gov.ru/rn43/news/activities_fts/9168421/
- Письмо ФНС России от 07.03.2025 № ЕА-4-15/2526@ — Определение даты получения электронного требования по п. 4 ст. 31 НК РФ. Раздел писем на сайте ФНС: https://www.nalog.gov.ru/rn77/about_fts/docs/
- НК РФ, ст. 54.1 — Пределы осуществления прав по исчислению налоговой базы и суммы налога, реальность сделки. Подборка: https://www.consultant.ru/law/podborki/praktika_54.1_nk_rf/
- Федеральный закон от 28.11.2025 № 425-ФЗ — Базовая ставка НДС 22 процента с 1 января 2026 года. Разъяснение ФНС: https://www.nalog.gov.ru/rn26/news/smi/16596761/