
НДС на УСН в 2027 году: как выбрать 22 % вместо 5 % или 7 % и когда «подавать заявление»
Заявления о выборе ставки 22 % на УСН не существует: налоговая узнаёт о вашем решении из счетов-фактур и декларации по НДС. Поэтому «срок подачи» — это не дата в календаре, а первый квартал, в котором вы начали считать НДС, и четыре квартала окна для отказа от 5 % или 7 %. Ниже: что проверить до 31 декабря, как посчитать порог выгоды и в каких случаях 22 % обходится дороже.
Есть ли заявление о выборе ставки НДС 22 % на УСН
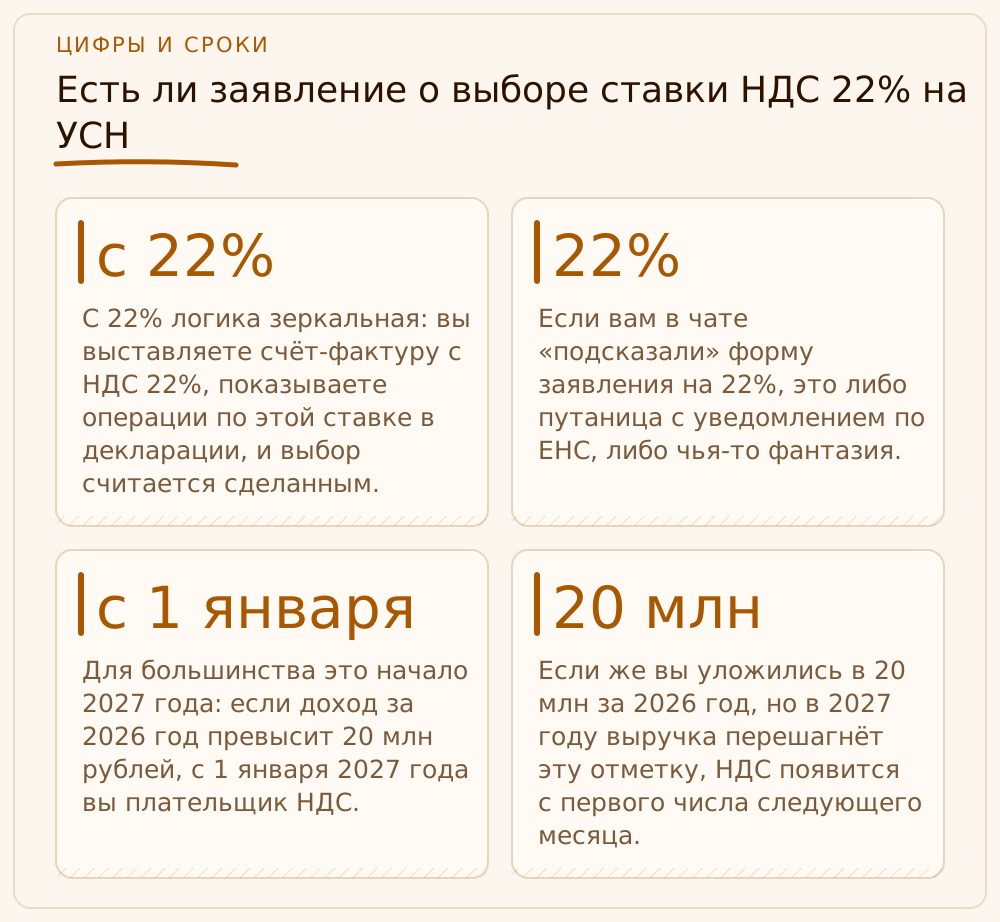
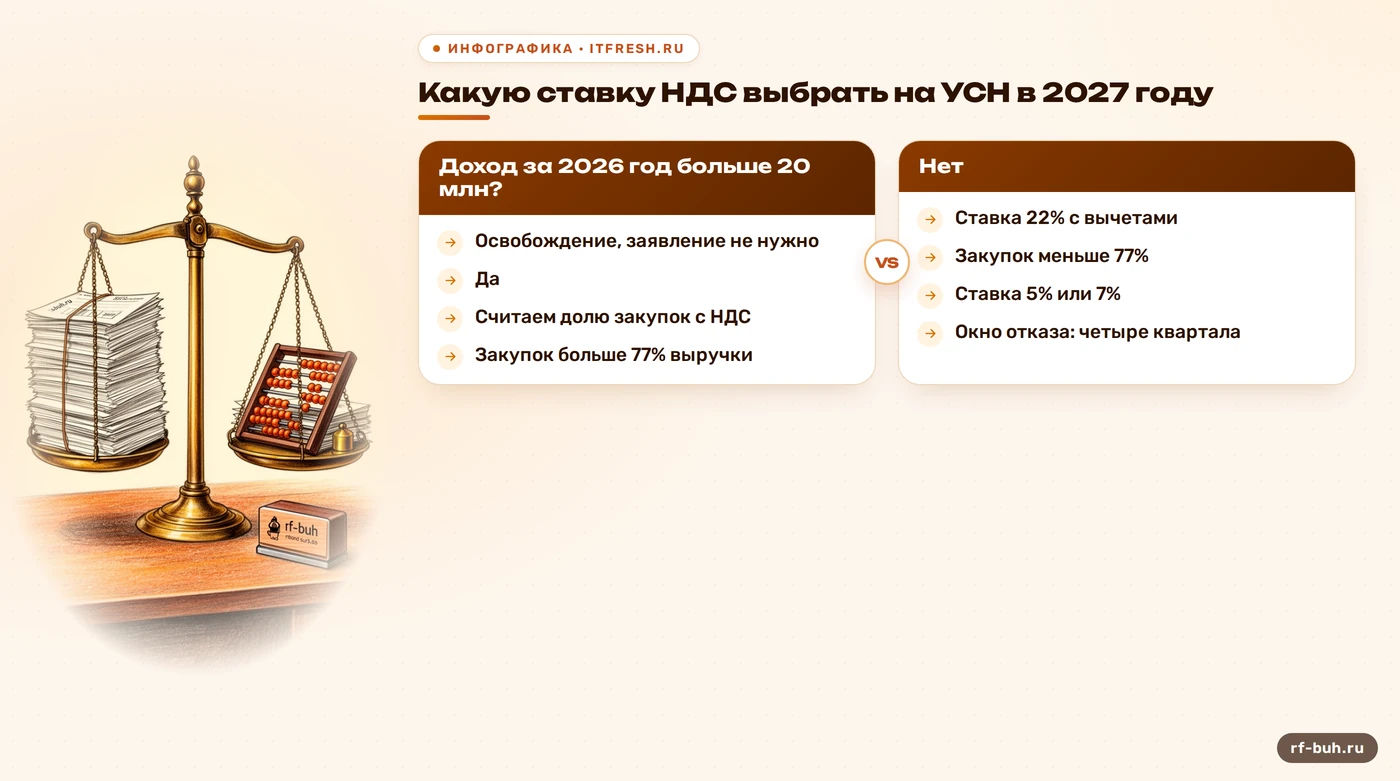
Короткий ответ: нет. Ни формы, ни КНД, ни кнопки в личном кабинете. ФНС прямо пишет, что для ставки 5 % специальных заявлений не нужно: достаточно декларации по НДС, в которой налог исчислен по этой ставке. С 22 % логика зеркальная: вы выставляете счёт-фактуру с НДС 22 %, показываете операции по этой ставке в декларации, и выбор считается сделанным. Освобождение от НДС при доходе ниже порога тоже действует автоматически, без уведомления. Если вам в чате «подсказали» форму заявления на 22 %, это либо путаница с уведомлением по ЕНС, либо чья-то фантазия.
Тогда что считать сроком? Первый период, в котором у вас возникает обязанность по НДС. Для большинства это начало 2027 года: если доход за 2026 год превысит 20 млн рублей, с 1 января 2027 года вы плательщик НДС. Порог не упал до 15 млн: закон, подписанный 4 июля 2026 года (№ 228-ФЗ), сохранил 20 млн, и ФНС об этом сообщила. Если же вы уложились в 20 млн за 2026 год, но в 2027 году выручка перешагнёт эту отметку, НДС появится с первого числа следующего месяца. Ставку придётся выбирать в тот самый момент, а не «когда-нибудь потом».
Практическое следствие простое: решение о ставке нужно принять до первой отгрузки с НДС, потому что счёт-фактуру по общему правилу выставляют в течение пяти календарных дней с отгрузки или с получения аванса. Выставили с 5 % — вы начали период со специальной ставки и запустили счётчик кварталов, о котором речь пойдёт ниже. Именно поэтому я не люблю формулировку «подать заявление»: она создаёт иллюзию, что у вас есть время до какой-то даты, а на деле время кончается в день первого документа. Подробнее о том, как мы строим такой расчёт под конкретный бизнес, — в разделе про налоговое планирование на УСН.
Какие ставки НДС доступны упрощенцу и от чего зависит выбор
Упрощенец-плательщик НДС выбирает между двумя наборами. Первый — общие ставки: 22 %, а для отдельных товаров 10 % и 0 %, с правом на вычет входного налога по статьям 171 и 172 НК РФ. Второй — специальные ставки 5 % и 7 % без вычетов: входной НДС по закупкам в зачёт не идёт (подпункт 8 пункта 2 статьи 170 НК РФ) и остаётся вашей затратой. Все остальные «ставки на УСН» из подборок вроде «10 % или 7 % в зависимости от дохода» — это та же картина, только искажённая в пересказе: 10 % относится к льготным товарам и не есть отдельный режим для упрощенцев.
Пятипроцентная и семипроцентная ставки привязаны к доходам. В 2026 году лимиты — 272,5 млн рублей для ставки 5 % и 490,5 млн для ставки 7 %; это прежние 250 и 450 млн, умноженные на дефлятор 1,090. На 2027 год лимиты снова индексируют: в проекте приказа Минэкономразвития, опубликованном в начале октября 2026 года, дефлятор для УСН — 1,153, это около 288,25 и 518,85 млн рублей. Пока приказ не подписан, это ориентир, а не норма, поэтому сверяйте цифры перед началом года. Выше верхнего лимита упрощенка заканчивается вместе с правом на УСН, и тогда вопрос ставки решается сам собой.
Покупатели, кстати, не теряют вычет от того, что вы на 5 %: покупатель на ОСНО принимает к вычету НДС, предъявленный поставщиком по ставке 5 % или 7 %, при нормальных документах. Но вычет у него меньше, потому что меньше сам налог в цене, а значит, спор возникает вокруг цены, а не вокруг права на вычет. Про ИП, которому нужно выбрать 22 % и не переходить на ОСНО, я писала отдельно: там разобрано, почему выбор НДС 22 % для ИП на УСН не меняет режим налогообложения. Для ООО правила те же, меняются только детали в договорах и учёте.
- 22 % с вычетами: счета-фактуры, книга покупок, подтверждённый входной НДС.
- 10 % и 0 %: только для льготных товаров и отдельных операций, к выбору «вместо 5 %» отношения не имеют.
- 5 % и 7 %: без вычетов, лимиты дохода 272,5 и 490,5 млн в 2026 году, на 2027 их индексируют.
- Освобождение: доход ниже 20 млн рублей, автоматически, без уведомления.
Когда можно отказаться от 5 % или 7 % и когда уже нельзя
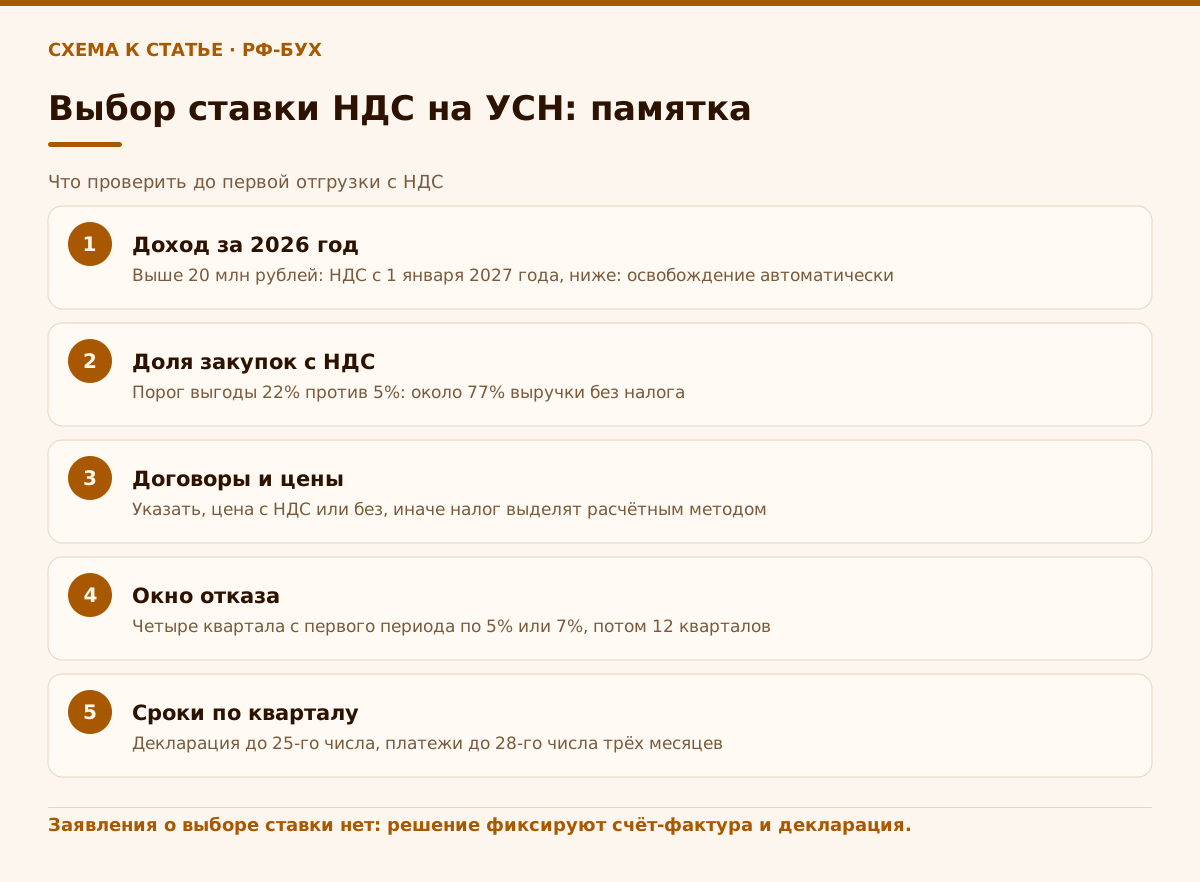
Здесь у большинства и возникает ошибка. Специальную ставку нужно применять не менее 12 последовательных налоговых периодов, то есть три года, начиная с первого квартала, в декларации за который есть такие операции. Это общее правило первого абзаца пункта 9 статьи 164 НК РФ. С 1 января 2026 года появилось смягчение: тот, кто впервые перешёл на 5 % или 7 %, вправе отказаться от них в течение четырёх последовательных налоговых периодов, считая с первого. Смягчение одностороннее: возвращаться на 5 % после перехода на 22 % я бы не планировала, нормы, которая разрешала бы такой разворот, я не нашла.
Теперь о датах. Допустим, вы стали плательщиком в I квартале 2027 года и выбрали 5 %. Окно отказа — четыре квартала, считая с I квартала 2027 года: перейти на 22 % можно со II, III или IV квартала 2027 года, но не внутри квартала, потому что налоговый период — квартал. С I квартала 2028 года окно уже закрыто. Тот, кто начал со 5 % в I квартале 2026 года, по примеру ФНС вправе перейти на 22 % со II квартала, и окно у него заканчивается четвёртым периодом, то есть IV кварталом 2026 года. С I квартала 2027 года перейти на 22 % без ожидания 12 кварталов он уже не сможет. Если сейчас, в конце октября, вы всё ещё на 5 % с начала этого года, последний доступный вам квартал для перехода — текущий, и решать нужно до его окончания.
Хуже всего тем, кто перешёл на специальную ставку ещё в 2025 году. ФНС пишет, что новое правило не распространяется на тех, кто начал применять 5 % или 7 % до 1 января 2026 года. Минфин в письме от 29.04.2026 № 03-07-11/36084 смягчает: право отказа есть, если на 1 января 2026 года четыре периода ещё не истекли. Тот, кто начал с I квартала 2025 года, в любом случае сидит на специальной ставке 12 кварталов. Формулировки ФНС и Минфина в деталях расходятся, поэтому границы окна я всегда проверяю по конкретной декларации клиента, а не по пересказу в статье. Подробный разбор перехода с 5 % на 22 % для ООО, с договорами и переходными сделками, у меня есть в материале про отказ от НДС 5 % на УСН и переход на 22 %.
Мы в «РФ-БУХ» берём на себя расчёт окна и сравнение ставок на ваших цифрах: вы приносите оборотку и договоры с ключевыми покупателями, мои бухгалтеры за несколько дней дают расчёт, какая ставка дешевле и с какого квартала переходить. Ведение учёта и отчётности для ООО и ИП — от 3 000 ₽ в месяц, первая консультация бесплатна.
Как посчитать, когда 22 % выгоднее 5 % или 7 %
Начинаю с главного допущения: считаем при равной цене без НДС. Покупатель на ОСНО вычитает весь предъявленный НДС, поэтому для него цена без налога не зависит от вашей ставки. Меняется только ваш кошелёк. На 5 % вы платите 5 % от выручки и забываете про входной налог. На 22 % вы платите 22 % от выручки минус входной НДС по закупкам. Приравниваем и получаем порог безубыточности: 22 % выручки минус входной НДС равно 5 % выручки, значит, входной НДС должен составить 17 % от выручки без налога. Если закупок с НДС 22 % меньше, чем 77,3 % от выручки без налога ((22 − 5) / 22), ставка 5 % дешевле. Для 7 % порог ниже: 68,2 % ((22 − 7) / 22).
Что это значит на практике. Торговля с наценкой 30 %, где закупки составляют около трёх четвертей выручки, находится рядом с порогом, и ставка зависит от доли закупок у плательщиков НДС. Услуги и производство на собственных ресурсах, где основные расходы — зарплата и аренда у неплательщиков, почти всегда выигрывают на 5 % или 7 %: вычитать нечего. Посредник с большим оборотом закупок у плательщиков, наоборот, на 22 % платит заметно меньше. И запомните, что у закупок «без НДС» — у ИП на УСН и у упрощенцев-неплательщиков — входного налога просто нет, в вычеты такие покупки ничего не принесут.
Второй фильтр — покупатели. Если ключевой клиент требует 22 % и угрожает сменить поставщика, расчёт по вашему кошельку вторичен: потеря контракта дороже разницы в налоге. Но ультиматум проверяйте цифрами: покупатель на ОСНО при цене без НДС ничего не теряет на вашей пятипроцентной ставке, а вот при фиксированной цене «с учётом НДС» картина другая, потому что налог выделяют расчётным методом (5/105 или 22/122), и у него вычет оказывается меньше. Тогда торг идёт о цене, а не о ставке. Эти же расчётные ставки пригодятся в договорах, где цена зафиксирована «включая все налоги».
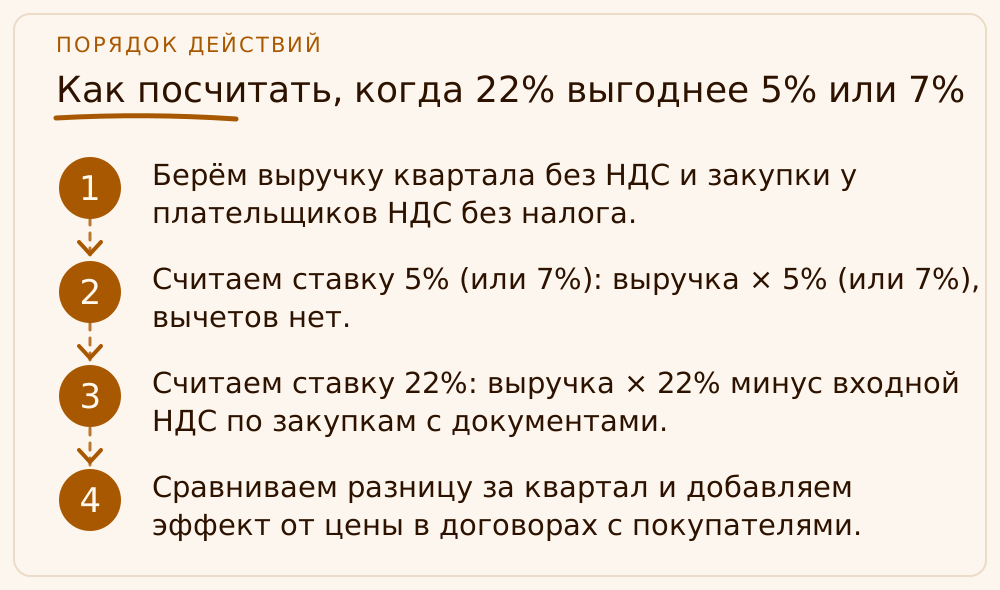
- Берём выручку квартала без НДС и закупки у плательщиков НДС без налога.
- Считаем ставку 5 % (или 7 %): выручка × 5 % (или 7 %), вычетов нет.
- Считаем ставку 22 %: выручка × 22 % минус входной НДС по закупкам с документами.
- Сравниваем разницу за квартал и добавляем эффект от цены в договорах с покупателями.
Что менять до 1 января: договоры, цены, касса и учёт
Ставка в декларации — это следствие, а начинается всё с документов. До первой отгрузки с НДС пройдитесь по договорам: в каждом должно быть написано, цена указана с НДС или без. Если цена фиксированная и слова про налог нет, налог по умолчанию считают внутри цены расчётной ставкой, и ваша выручка падает на 22/122, то есть почти на пятую часть. Именно на таких договорах упрощенцы теряют деньги в первом квартале, пока не догадались подписать дополнительные соглашения. Как отгружать по договору с ценой «без НДС», когда налог всё равно появляется, я разбирала в статье про то, как отгрузить по договору с ценой без НДС.
Дальше техническая часть. В учётной программе заводятся ставки и счета-фактуры, в ЭДО — шаблоны УПД с нужной ставкой, в кассе — ставка НДС по товарам и услугам. Декларация по НДС сдаётся только в электронном виде через оператора ЭДО, на бумаге она считается непредставленной. Я требую от своих бухгалтеров отдельный чек-лист на каждого клиента, переходящего на НДС: договоры, первичка, настройки, и только потом первая выписка счёта. Хаос в первичке обходится дороже любой разницы между 5 % и 22 %.
И последнее по порядку действий. Если вы выбираете 22 %, соберите по закупкам документы, которые позволяют заявить вычет: счета-фактуры от плательщиков, принятие товаров или услуг к учёту, первичные документы. Без них вычет повиснет в воздухе, а вы будете платить 22 % без зачёта. А если выбираете 5 %, не расслабляйтесь: счётчик на 12 кварталов уже запущен, и через четыре квартала вы закрыли для себя дорогу к смене ставки без особых оснований.
Календарь решений на 2027 год: что и когда делать упрощенцу
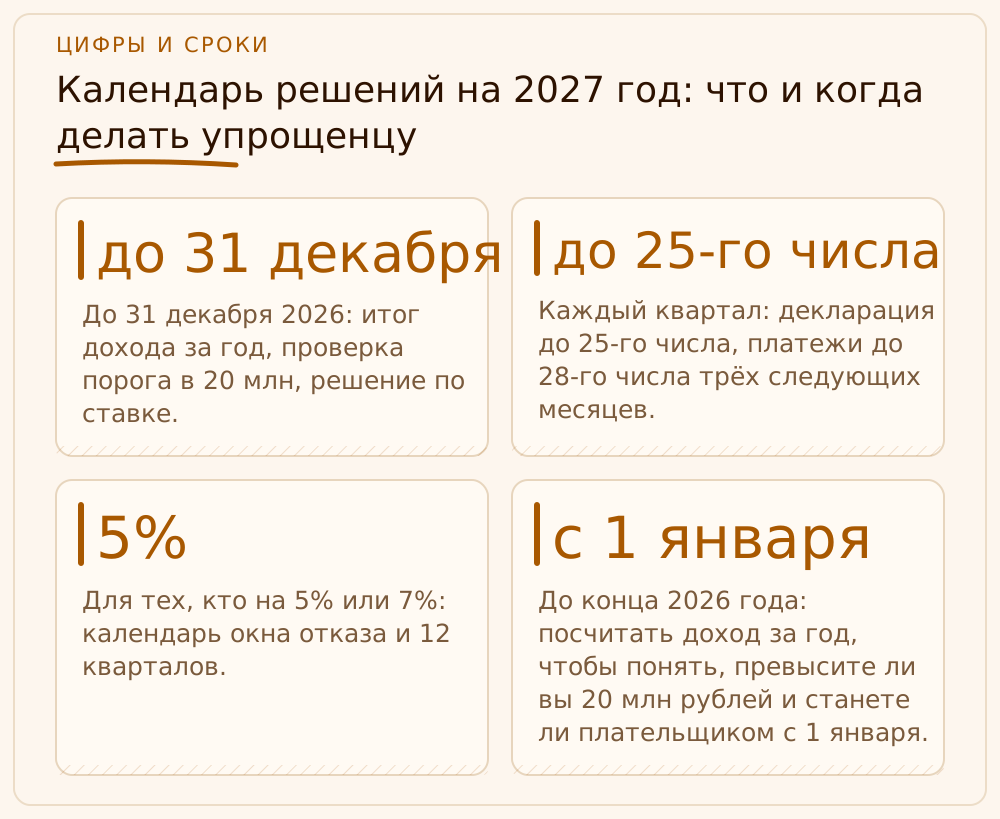
Календарь я привязываю к трём датам. До конца 2026 года: посчитать доход за год, чтобы понять, превысите ли вы 20 млн рублей и станете ли плательщиком с 1 января. Параллельно прикинуть долю закупок у плательщиков и посмотреть договоры с крупными покупателями. До первой отгрузки с НДС: определиться со ставкой и подготовить документы. Если вы впервые выбираете 5 % или 7 %, запишите в календарь четвёртый квартал окна отказа: это ваша точка последнего перехода без ожидания 12 кварталов.
Теперь регулярные сроки. Декларацию по НДС подают не позднее 25-го числа месяца, следующего за кварталом, а налог платят равными долями не позднее 28-го числа каждого из трёх следующих месяцев. Платёж идёт через единый налоговый счёт: в срок уплаты налог зачитывается из денег на ЕНС, поэтому единый налоговый платёж должен поступить заранее. Для иллюстрации: налог за I квартал 2027 года в 120 000 рублей — три платежа по 40 000, в апреле, мае и июне. Сроки действуют и для 5 %, и для 22 %, различается только сумма и то, что при 22 % в декларации есть вычеты.
Учтите и параллельное решение: объект УСН на следующий год. При налоге на доходы и при «доходах минус расходы» картина с НДС выглядит по-разному, потому что входной налог при 5 % либо ложится в расходы, либо просто остаётся затратой. Как сменить объект УСН на 2027 год с учётом НДС, я разобрала в материале про то, как сменить объект УСН на 2027 год. Пересчёт ставки НДС и выбор объекта лучше делать одним расчётом, а не двумя разными бухгалтерами в разные месяцы.
- До 31 декабря 2026: итог дохода за год, проверка порога в 20 млн, решение по ставке.
- До первой отгрузки с НДС: договоры, цены, ЭДО, касса, учётная программа.
- Каждый квартал: декларация до 25-го числа, платежи до 28-го числа трёх следующих месяцев.
- Для тех, кто на 5 % или 7 %: календарь окна отказа и 12 кварталов.
Учебный пример: ООО «Северный Ковчег» выбирает ставку НДС на 2027 год
Это учебный пример: цифры условные, механика настоящая. ООО «Северный Ковчег» на УСН торгует строительными материалами. За 2026 год доход превысил 20 млн рублей, значит, с 1 января 2027 года компания становится плательщиком НДС. Выручка за квартал без налога — 12 000 000 рублей. Директор спрашивает, подавать ли куда-то заявление на 22 %. Отвечаю: нет, выбор зафиксирует первая декларация, поэтому считаем ставку до первой отгрузки.
Вариант А: закупки у плательщиков НДС 7 200 000 рублей без налога, входной НДС 1 584 000 рублей. На 5 % налог 600 000 рублей. На 22 % начислено 2 640 000, вычет 1 584 000, к уплате 1 056 000. Ставка 22 % дороже на 456 000 рублей за квартал. Порог безубыточности для «Ковчега» — входной НДС 2 040 000 рублей, то есть закупки на 9 272 727 рублей без налога, около 77,3 % выручки. Вариант Б: «Ковчег» закупает на 10 000 000 рублей без налога, входной НДС 2 200 000. На 22 % к уплате 2 640 000 − 2 200 000 = 440 000 рублей против 600 000 на 5 %. Экономия 160 000 рублей за квартал.
Что выбрали. По варианту А компания начала со 5 % в I квартале 2027 года, договоры пересмотрела и закрепила в календаре окно отказа: четыре квартала. Если доля закупок у плательщиков вырастет и появится крупный покупатель на ОСНО, который просит 22 %, «Северный Ковчег» перейдёт на 22 % с начала квартала, пока окно открыто: последний вариант — с IV квартала 2027 года. Возвращаться на 5 % потом не получится, поэтому расчёт обновляют каждый квартал.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Нужно ли подавать заявление, чтобы применять ставку 22 % на УСН?
Нет. Отдельного заявления или уведомления нет: выбор отражается в счетах-фактурах и в декларации по НДС за первый квартал, в котором вы исчисляете налог. Выберите ставку до первой отгрузки с НДС.
Снизится ли порог освобождения от НДС на УСН до 15 млн рублей в 2027 году?
Нет. Закон, подписанный 4 июля 2026 года, сохранил порог 20 млн рублей: если доход за 2026 год ниже этой суммы, с 1 января 2027 года вы освобождены от НДС автоматически. При превышении в течение года НДС появляется с первого числа следующего месяца.
Можно ли вернуться на 5 % после перехода на 22 %?
Нормы, которая разрешала бы такой возврат, я не нашла, поэтому считайте переход на 22 % односторонним и принимайте решение с запасом. Перед сменой ставки проверьте свою ситуацию по конкретной декларации.
Сколько кварталов нужно применять ставки 5 % и 7 %?
Не менее 12 последовательных налоговых периодов. Исключение с 2026 года: тот, кто впервые перешёл на специальную ставку, может отказаться от неё в течение четырёх последовательных периодов, начиная с первого. Менять ставку внутри квартала нельзя.
Теряет ли покупатель вычет, если я на ставке 5 % или 7 %?
Нет. Покупатель на ОСНО принимает к вычету НДС, предъявленный по ставке 5 % или 7 %, при правильных документах. Разница только в сумме налога в цене, поэтому спор обычно идёт о цене, а не о праве на вычет.
Как выделить НДС, если цена в договоре фиксированная?
Если стороны не договорились иначе, налог считается внутри цены расчётной ставкой: 5/105, 7/107 или 22/122. Чтобы не терять выручку, заранее укажите в договоре, что цена указана без НДС или с НДС.
На что опираемся
- ФНС России: НДС при УСН — ставки 22 %, 10 %, 0 % с вычетами и 5 %, 7 % без вычетов; отсутствие заявления при выборе ставки; окно отказа от 5 % в течение четырёх периодов (не распространяется на начавших до 01.01.2026); расчётные ставки, срок счёта-фактуры. https://www.nalog.gov.ru/rn77/taxation/taxes/nds_usn/
- ФНС России: сохранение порога 20 млн рублей — информация о законе, сохраняющем порог доходов 20 млн рублей для НДС на УСН до 2029 года (ст. 145 НК РФ). https://www.nalog.gov.ru/rn77/news/activities_fts/16635360/
- НК РФ, статья 164 (подборка КонсультантПлюс) — пункты 8 и 9: ставки 5 % и 7 %, период применения не менее 12 налоговых периодов, право отказа в течение четырёх периодов. https://www.consultant.ru/law/podborki/164_statya_nalogovogo/
- Методические рекомендации ФНС по НДС для УСН 2026 — сообщение ФНС о методических рекомендациях: обязанность платить НДС при доходе свыше 20 млн, выбор ставки, декларации, вычеты. https://www.consultant.ru/law/hotdocs/92388.html
- Сроки сдачи и уплаты НДС (КонсультантПлюс) — декларация до 25-го числа месяца после квартала, уплата равными долями до 28-го числа, статья 174 НК РФ. https://www.consultant.ru/law/podborki/sdacha_i_sroki_platy_nds/