
Как правильно рассчитать НДС в 2026 году на УСН и на ОСНО
Калькулятор НДС в 2026 году нужен каждому второму владельцу бизнеса — и почти каждому он врёт. Не потому что криво считает проценты. Потому что считает не то. Ставка на общей системе выросла с 20 до 22 %, упрощенцы с доходом выше 20 миллионов стали плательщиками НДС, и у них появился выбор из трёх ставок. Выбор, который фиксируется не на год, как многие уверены, а на двенадцать кварталов. Три года. Калькулятор об этом не скажет. Я скажу: ошибка в этом выборе не даёт штрафа, она даёт переплату каждый квартал до конца 2028 года. Разберу расчёт НДС по частям — отдельно для ОСНО, отдельно для УСН, с цифрами и ловушками.
Что именно изменилось в 2026 году
Два события, и оба — не косметика.
Первое. С января 2026-го основная ставка — 22 %. Расчётная ставка, которой выделяют налог из суммы «с НДС», — 22/122 вместо привычных 20/120. Это касается всех, кто на общей системе.
Второе. Порог дохода, после которого компания или ИП на УСН обязаны платить НДС, опустился до 20 миллионов рублей. Ещё недавно упрощёнка и НДС жили в разных вселенных. Теперь любой бизнес с оборотом «чуть выше полутора миллионов в месяц» — потенциальный плательщик. Упрощёнка больше не означает «без НДС». Она означает «без НДС, пока вы маленькие».
Формула НДС на ОСНО: ничего нового, кроме цифры
Логика та же, что и год назад:
- Начислили: база × 22 %.
- Выделили из суммы с налогом (аванс, цена «включая НДС»): сумма × 22/122.
- К уплате: начисленный минус вычет по входящим счетам-фактурам.
Декларация — раз в квартал, электронно, до 25-го числа следующего месяца. Платёж — тремя равными частями, по 28-е число каждого из трёх месяцев после квартала. Пропустили одну треть — пени капают на неё отдельно.
Пример на миллионе
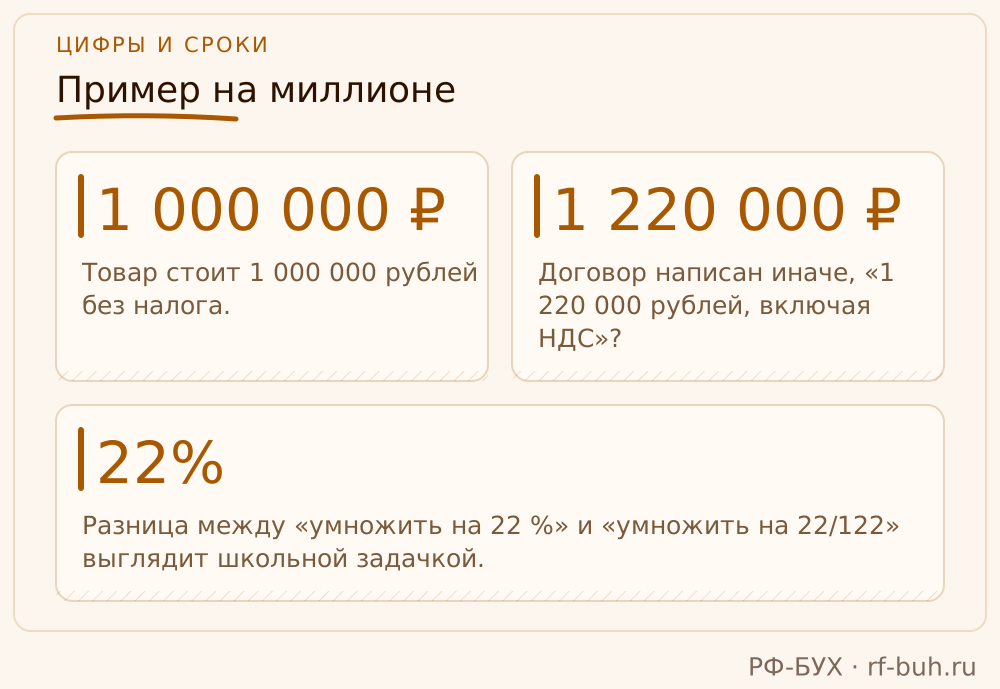
Товар стоит 1 000 000 рублей без налога. НДС — 220 000, в счёте — 1 220 000. Договор написан иначе, «1 220 000 рублей, включая НДС»? Тогда налог вытаскиваем расчётной ставкой: 1 220 000 × 22/122 = те же 220 000. Разница между «умножить на 22 %» и «умножить на 22/122» выглядит школьной задачкой. Но посмотрите на авансы: бухгалтер, который по привычке берёт 20/120 из шаблона прошлого года, получает расхождение между книгой продаж и декларацией в каждом квартале. Налоговая такие расхождения находит автоматически, без участия человека.
Переходные операции: деньги в одном году, отгрузка в другом
Правило одно: ставка — по дате отгрузки. Не по дате платёжки.
| Как сложилось | Какая ставка |
|---|---|
| Отгрузили в 2025-м, деньги пришли в 2026-м | 20 %. Ничего не доплачиваете |
| Аванс взяли в 2025-м, отгружаете в 2026-м | С аванса налог ушёл по 20/120; при отгрузке начисляется 22 %. Два процента — либо с покупателя по допсоглашению, либо из вашей маржи |
| Всё в 2026-м | 22 % и 22/122 |
Вторая строка в этом году разорила немало поставщиков на мелочах. Договор 2025 года с ценой «включая НДС 20 %», покупатель на доплату не согласился — и два процента вы платите сами. Переговоры о допсоглашении имеют смысл до отгрузки. После — это уже не переговоры, а просьба.
УСН: два лимита, которые путают даже бухгалтеры
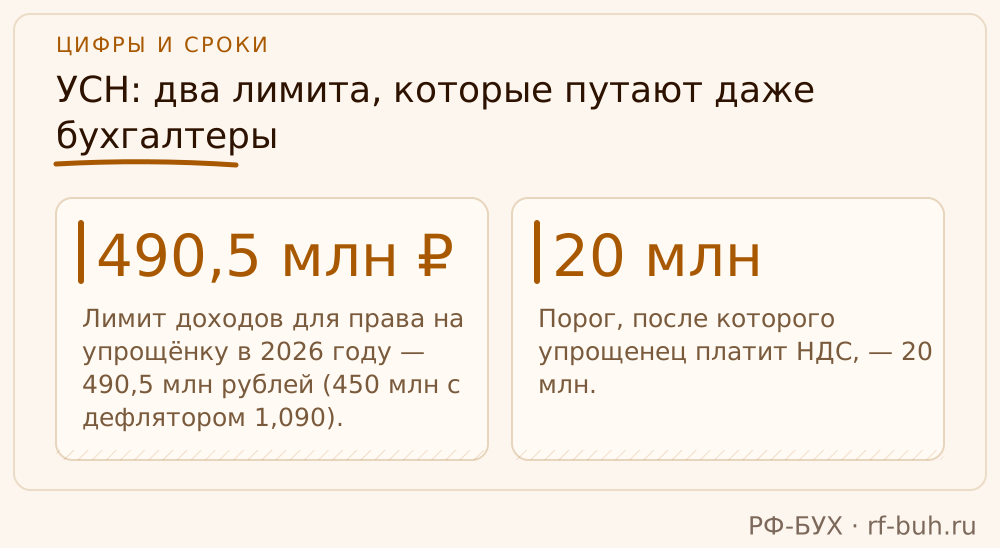
Лимит доходов для права на упрощёнку в 2026 году — 490,5 млн рублей (450 млн с дефлятором 1,090). Порог, после которого упрощенец платит НДС, — 20 млн. Это разные цифры с разными последствиями, и смешивать их — классика. Можно спокойно сидеть на УСН с оборотом 300 миллионов и при этом быть полноценным плательщиком НДС.
Что из этого следует на практике:
- Доход за 2025 год не дотянул до 20 млн? Освобождение от НДС у вас автоматически. Никаких уведомлений, никакой декларации по НДС.
- Перешагнули 20 млн посреди 2026 года? НДС появляется с 1-го числа месяца, следующего за месяцем превышения. Не с нового года — со следующего месяца. Значит, за выручкой нужно следить помесячно, а не удивляться в апреле.
И да, порог за два года пересматривали дважды. Не стройте стратегию на «нас не касается».
Три ставки для упрощенца
| Ставка | Доход в 2026 году | Вычет входящего НДС |
|---|---|---|
| 5 % | От 20 до 272,5 млн ₽ | Нет |
| 7 % | От 272,5 до 490,5 млн ₽ | Нет |
| 22 % | Любой доход выше 20 млн ₽ | Да |
Пороги 272,5 и 490,5 млн — это прежние 250 и 450 млн, умноженные на дефлятор. Перевалили за 272,5 — пятипроцентная ставка сменяется на семипроцентную. Разница между пониженными ставками и общей не в процентах, а в вычете: на 5 % и 7 % входящий НДС по вашим закупкам вы не вычитаете вообще. Совсем. Зато начисляете мало. На 22 % — вычитаете, но и начисляете по полной.
Ловушка, о которой молчит любой калькулятор
Выбрали 5 % или 7 %? Поздравляю, вы с ними на двенадцать кварталов кряду. Отказаться от пониженной ставки добровольно раньше нельзя. Это не объект УСН, который меняют раз в год заявлением. Ошибка, допущенная в первой декларации 2026 года, живёт до конца 2028-го.
Вторая деталь: уведомления о выборе ставки не существует. Налоговую не нужно ни о чём предупреждать — выбор фиксирует первая же декларация по НДС, где вы поставили ставку. Сдали отчёт за первый квартал с пятью процентами? Счётчик трёх лет пошёл.
Выбор ставки НДС на УСН — это не галочка в декларации. Это трёхлетний контракт, который вы подписываете с бюджетом, не читая.
Как выбирать ставку, чтобы не кормить бюджет лишним
Берём фактические расходы за прошлый год. Не ощущения — расходы. Смотрим, какая их доля куплена у плательщиков НДС. Считаем нагрузку по трём сценариям.
Пониженная ставка обычно выигрывает там, где входящего НДС мало: услуги, где основная статья затрат — зарплата. Общая ставка с вычетом выигрывает у тех, кто закупает товар или сырьё у поставщиков на НДС: чем толще входящий налог, тем ценнее право его вычесть. Формула простая, а ошибаются в ней постоянно — потому что «пять меньше двадцати двух» звучит убедительно, пока не посчитаешь.
Мини-расчёт: 5 % против 22 % на одних и тех же цифрах
Возьмём торговую компанию. Выручка — 60 млн без НДС, покупатели — юрлица на общей системе, то есть НДС они платят сверху и сами потом вычитают. Закупки — 50 млн без НДС плюс 11 млн входящего налога.
Вариант «22 %». Начислено 60 × 22 % = 13,2 млн. Вычет — 11 млн. В бюджет — 2,2 млн. Покупатели получают полноценный счёт-фактуру и свои 13,2 млн к вычету.
Вариант «5 %». Начислено 60 × 5 % = 3 млн. Вычета нет. Входящие 11 млн — не налог к зачёту, а просто ваши расходы. В бюджет — 3 млн. А покупатели-плательщики НДС получают к вычету только 5 % и начинают спрашивать, почему с вами невыгодно работать.
Итог: «меньшая» ставка оказалась дороже на 800 тысяч в год и ещё бьёт по продажам. Умножьте на три года. Теперь переверните пример — услуги, где закупок с НДС почти нет, — и выиграет уже 5 %. Поэтому считать надо на своих цифрах, а не на чужих выводах.
Частые ошибки в расчёте НДС на УСН
- Налог начисляют по оплате, а не по отгрузке. База по НДС — отгрузка или аванс, деньги за уже отгруженное роли не играют.
- В шаблонах 1С для авансовых счетов-фактур осталась 20/120.
- Входящий НДС пытаются вычесть на 5 % или 7 %. Камеральная проверка снимет вычет и начислит пени.
- Порог 20 млн проверяют раз в год. Обязанность возникает со следующего месяца после превышения, и пропущенные месяцы доначислят.
- «Поменяем ставку со следующего года». Нет. Двенадцать кварталов.
- При смене режима не восстановили НДС — результат тот же: доначисление при проверке.
Сценарий: как компания застряла на 5 % до 2028 года
ООО на УСН, выручка 60 миллионов в год, сырьё закупает у крупных поставщиков — все с НДС. С января 2026-го компания плательщик НДС. Бухгалтер, не вникая, ставит в декларации за первый квартал 5 % — «меньше же». К лету считают заново: при 22 % с вычетом входящего НДС по сырью нагрузка оказалась бы заметно ниже, чем 5 % с оборота без вычета. Но пониженная ставка уже зафиксирована, и отказаться от неё можно только после двенадцати кварталов. До конца 2028 года компания платит по невыгодному варианту. Одна прикидка на коленке — три года переплаты. Это и есть цена «бесплатного» калькулятора.
Честно про халтуру
Вот что меня злит в этой истории. Выбор ставки — решение на три года и на миллионы рублей для среднего бизнеса. А принимается оно за пять минут до сдачи декларации человеком, который одновременно закрывает зарплату, первичку и отвечает в трёх чатах. Так работает штатная бухгалтерия в компании на пятнадцать человек. Так работает фрилансер с двадцатью клиентами. И так работает «бухгалтерия за 990 рублей», где за вас решает шаблон. Дешёвый бухгалтер не экономит вам деньги — он переносит счёт на три года вперёд и уходит до того, как счёт придёт.
Калькулятор: чем полезен и где бессилен
Проверить одну операцию — да. Ввели сумму, ставку, получили налог. Удобно. Но калькулятор не знает структуру ваших закупок, долю входящего НДС, переходные договоры 2025 года и правило двенадцати кварталов. Он проверяет арифметику. Решение о ставке — это не арифметика, это расчёт нагрузки на три года вперёд.
Что делаем мы в РФ-БУХ и чем это отличается
Штатный бухгалтер разбирает НДС по мере поступления операций, а ставку выбирает один раз и быстро — потому что декларацию надо сдать. Онлайн-сервис выдаст форму и не предупредит ни о трёх годах, ни о том, что ваша структура расходов требует другой ставки.
Мы считаем нагрузку по трём вариантам на реальных расходах клиента за прошлые периоды до того, как уйдёт первая декларация. Следим за порогом 20 млн ежемесячно, за переходными договорами — поштучно, за расчётными ставками в 1С — при каждом обновлении. Ошиблись мы — переплату и штраф компенсируем по договору. Ведём УСН 6 %, УСН 15 % и ОСНО. Тарифы — от 3 000 рублей в месяц, на 30 % ниже, чем у федеральных аутсорсеров. Дела принимаем за три рабочих дня, работаем под NDA.
Чек-лист: НДС в 2026 году без переплат
- Доход за 2025 год выше 20 млн — НДС с января 2026-го.
- Выручка 2026 года отслеживается помесячно; превышение — НДС со следующего месяца.
- Нагрузка посчитана по трём вариантам на фактических расходах, горизонт — три года.
- Пониженная ставка фиксируется первой декларацией и держится двенадцать кварталов — решение принято осознанно.
- По переходным операциям ставка определена по дате отгрузки; по авансам 2025 года вопрос двух процентов закрыт с покупателем.
- В 1С — 22 % и 22/122 везде, включая авансовые счета-фактуры.
- Лимит УСН 490,5 млн и порог НДС 20 млн не перепутаны.
Частые вопросы
Можно ли сменить ставку на УСН в середине года?
Пониженную — нет, ни в середине, ни со следующего года: минимум двенадцать кварталов подряд. Единственный автоматический переход — с 5 % на 7 % при превышении 272,5 млн рублей.
Нужно ли уведомлять налоговую о выборе ставки?
Нет. Выбор фиксирует первая декларация по НДС с указанной ставкой. Отдельной формы уведомления о 5 % или 7 % не существует.
Доход превысил 20 млн, а компания работает без НДС. Что будет?
Доначисление с 1-го числа месяца после превышения, пени за весь период, штраф за неуплату. Превышение налоговая видит по декларации УСН и банковским оборотам — искать не придётся.
Доход меньше 20 млн — что подавать?
Ничего. Освобождение автоматическое, уведомление не нужно, декларация по НДС не сдаётся.
Какая ставка выгоднее при больших закупках у поставщиков с НДС?
Как правило, 22 % с вычетом: входящий налог уменьшает начисленный. Но решает расчёт на ваших цифрах, а не правило.
Как определить ставку для сделки на стыке 2025 и 2026 года?
По дате отгрузки. Отгрузка в 2025-м — 20 %, даже если оплата в 2026-м. Отгрузка в 2026-м — 22 %, даже если аванс был в 2025-м; разницу в два процента нужно урегулировать с покупателем.
Когда упрощенцу сдавать декларацию и платить НДС?
Как всем: декларация электронно до 25-го числа месяца после квартала, уплата тремя равными частями по 28-е число каждого из трёх следующих месяцев. Не уверены, какая ставка выгоднее для вашей структуры расходов? Не угадывайте. Посчитайте, пока первая декларация не зафиксировала выбор на три года. Передайте расчёт нам — мы в РФ-БУХ за три рабочих дня примем данные, сравним все варианты и возьмём НДС на себя.