
Сроки уплаты имущественных налогов ООО с 2027 года: что поменять в календаре уже сейчас
С 2027 года организации платят транспортный и земельный налоги до 28 марта следующего года, а авансы по ним — до 28-го числа второго месяца после квартала, причём сумму считает уже ФНС и присылает в сообщении. Те же сроки действуют для налога на имущество по кадастровой стоимости. За 2026 год срок прежний: фактически 1 марта 2027 года. Налог на имущество по среднегодовой стоимости остаётся по-старому. Ниже — даты и порядок действий.
Что меняется с 1 января 2027 года и кого это касается
Федеральный закон от 28.11.2025 № 425-ФЗ меняет два блока сразу, и путать их нельзя. Первый блок — кто считает: по транспортному налогу, земельному налогу и налогу на имущество по кадастровой стоимости расчёт переходит от организации к налоговой инспекции. Второй блок — сроки: именно эти три налога и авансы по ним организации будут платить на месяц позже, чем привыкли. Вы больше не считаете сумму сами, а получаете от ФНС сообщение об исчисленном налоге, и платить нужно по нему. Новые правила применяются начиная с налогового периода 2027 года и первого отчётного периода 2027 года, то есть с первого квартала. Всё, что относится к 2026 году, живёт по старым правилам.
Теперь о том, кого это касается. Если у вашего ООО есть грузовики, легковые машины, спецтехника, участки земли или здания, налог по которым считается от кадастровой стоимости, вы в зоне изменений. Если в собственности только оборудование и здания, налог по которым считается от среднегодовой остаточной стоимости, вы остаётесь на прежнем режиме: рассчитываете налог самостоятельно, сроки не сдвигаются. Именно эта развилка чаще всего путает владельцев: в голове «налог на имущество поменялся целиком», а на деле поменялась только его кадастровая часть.
Отдельная оговорка про лизинг и аренду. Налог платит собственник или тот, на кого объект зарегистрирован, а не тот, кто им пользуется. Как это работает на практике с автомобилем в лизинге, я разбирала в статье про лизинговый автомобиль и транспортный налог, и перед составлением календаря советую свериться: чей именно объект у вас в реестре налоговой. Новые сроки сами по себе ничего не исправят, если налог начисляется не на того плательщика.
Я не раз видела, как календарь на год складывают по принципу «скопировали прошлогодний и поменяли даты». С 2027 года так не получится: часть налогов сдвигается, часть нет, а у части меняется сам механизм. Налоговое планирование начинается именно с такой инвентаризации объектов, и если вам нужен человек, который проведёт её по всем машинам, участкам и зданиям, это входит в наше налоговое планирование для ООО. Но для начала достаточно списка: что у компании в собственности и по какой базе считается налог.
Новые сроки: что и когда платить в 2026–2028 годах
Начну с главного вывода: за 2026 год платите по-старому. Транспортный и земельный налоги, а также налог на имущество за 2026 год нужно уплатить не позднее 28 февраля 2027 года. Это воскресенье, поэтому по общему правилу переноса срока на выходной день (пункт 7 статьи 6.1 НК РФ) реальный крайний срок — понедельник, 1 марта 2027 года. Именно здесь живёт самый дорогой риск: услышали «срок сдвинули на 28 марта» и решили, что это уже про 2026 год. Нет. Если заплатить 29 марта 2027 года налог за 2026 год, это просрочка почти на месяц: на отрицательное сальдо ЕНС каждый день начисляются пени по статье 75 НК РФ.
Для периодов с 2027 года действует новая схема. Годовой транспортный налог, земельный налог и налог на имущество по кадастровой стоимости, который теперь считает инспекция, платятся не позднее 28 марта года, следующего за налоговым периодом. Авансы платятся не позднее 28-го числа второго месяца, следующего за отчётным периодом. Отчётные периоды — первый квартал, полугодие и девять месяцев, поэтому авансы приходятся на май, август и ноябрь. Раньше они платились в апреле, июле и октябре. Напомню, что регион и муниципалитет вправе освободить от авансов (по транспорту — отдельные категории плательщиков, по земле — отказаться от отчётных периодов), и есть территории, где авансов нет вовсе, так что смотрите закон своего региона и решение муниципалитета.
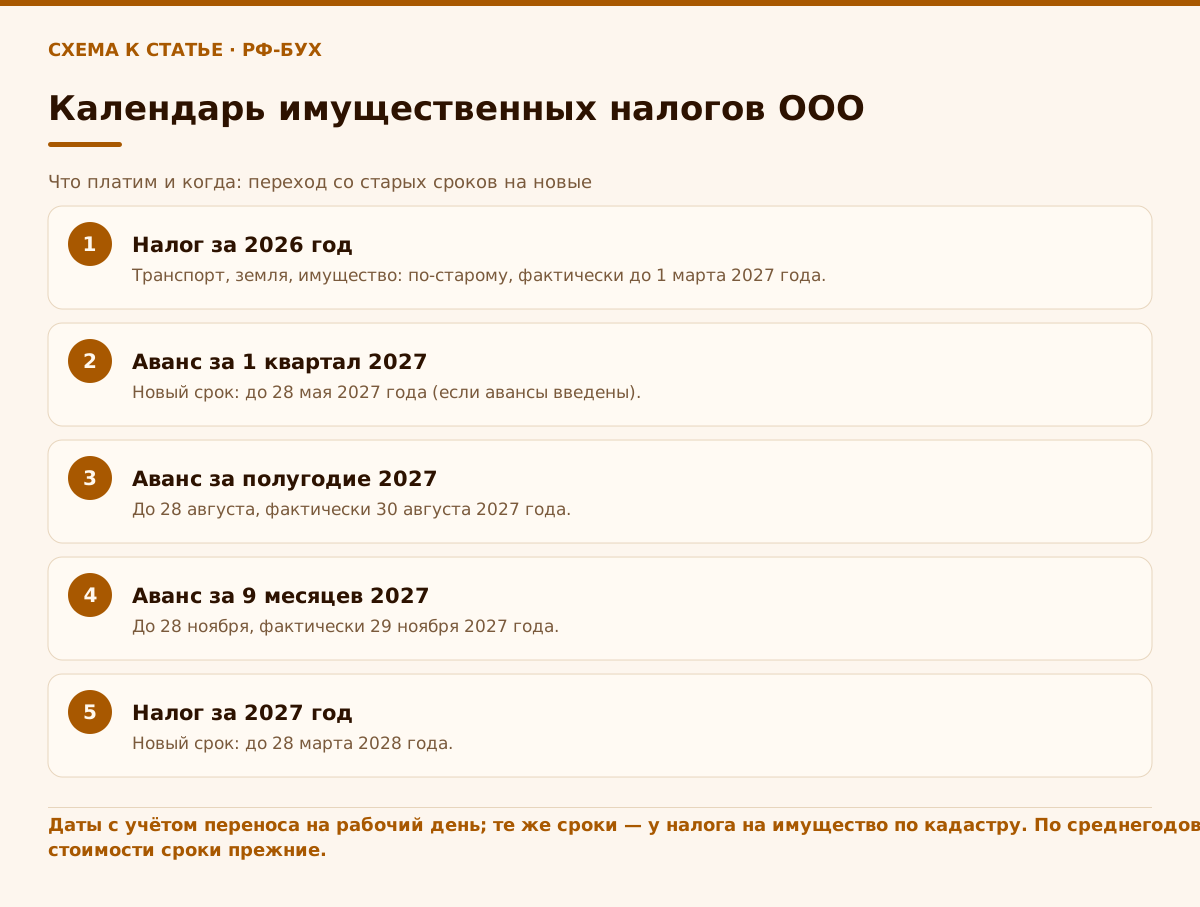
Ниже сводная таблица с реальными датами с учётом переноса сроков, выпадающих на выходные. Даты по 2027 и 2028 годам я посчитала по календарю сама, исходя из правил статьи 6.1 НК РФ, поэтому перед оплатой всё равно сверяйтесь с производственным календарём и с самим сообщением ФНС: именно в нём указан срок, который налоговая посчитала для вашего платежа. | Платёж | Старый срок | Новый срок | |---|---|---| | Налог за 2026 год | 28.02.2027, фактически 01.03.2027 | сроки не меняются | | Аванс за 1 квартал 2027 | было бы 28.04.2027 | 28.05.2027 | | Аванс за полугодие 2027 | было бы 28.07.2027 | 28.08.2027, фактически 30.08.2027 | | Аванс за 9 месяцев 2027 | было бы 28.10.2027 | 28.11.2027, фактически 29.11.2027 | | Налог за 2027 год | было бы 28.02.2028 | 28.03.2028 |
Что это значит для денег. На первый взгляд, послабление: платежи отодвигаются на месяц, оборотные средства дольше остаются в компании. Так и есть, но только при условии, что календарь переписан правильно. В 2027 году, а точнее в его начале, у вас окажется странный график: в марте уходит налог за 2026 год по старым правилам, а уже в мае — первый аванс по новым. Если в этот момент у компании кассовый разрыв, он наступит там, где его не ждали. Поэтому календарь платежей и бюджет на 2027 год нужно составлять в ноябре–декабре, пока есть время, а не в конце февраля.
- Налог за 2026 год (транспортный, земельный, на имущество): по-старому, до 28.02.2027, фактически 01.03.2027.
- Аванс за 1 квартал 2027 года: до 28 мая 2027 года.
- Аванс за полугодие 2027 года: до 28 августа, фактически 30 августа 2027 года.
- Аванс за 9 месяцев 2027 года: до 28 ноября, фактически 29 ноября 2027 года.
- Налог за 2027 год: до 28 марта 2028 года.
Налог на имущество организаций: где сроки не сдвигаются
Налог на имущество — тот случай, когда новость «все имущественные налоги платят позже» верна только наполовину. Для налога, который организация считает сама, статья 383 НК РФ сохраняет прежние сроки: годовой налог уплачивается не позднее 28 февраля года, следующего за налоговым периодом, а авансы — не позднее 28-го числа месяца, следующего за отчётным периодом. Это относится к имуществу, налог по которому организация исчисляет сама, то есть к базе по среднегодовой стоимости. Для такого имущества ничего не сдвинулось ни по срокам, ни по порядку расчёта.
Иначе с объектами, которые облагаются по кадастровой стоимости (как правило, торгово-офисная и складская недвижимость из регионального перечня). Налог по ним с 2027 года считает ФНС, и платите вы по сообщению, а сроки такие же, как у транспорта и земли: годовой налог — не позднее 28 марта следующего года, авансы — не позднее 28-го числа второго месяца после квартала. Отдельный случай — перерасчёт: если инспекция пересчитала налог за прошлый период и прислала новое сообщение, доплату вносят не позднее 28-го числа месяца, следующего за месяцем, в котором это сообщение сформировано. Мой совет: держите в календаре обе вещи — фиксированные даты и напоминание «проверить кабинет ФНС» за несколько недель до каждой, чтобы не пропустить и перерасчёт.
У ООО с разными активами получается три потока налогов: по среднегодовой стоимости (всё считаете вы, сроки старые, уведомления по авансам подаёте сами), по кадастровой стоимости (считает ФНС, платите по сообщению в новые сроки) и транспортный с земельным (тоже по сообщению и в новые сроки, но с другими ставками и льготами). Я рекомендую вести в таблице три отдельные колонки и не мешать их в одну строчку «налог на имущество». Тогда и сверка с ЕНС проходит быстрее, и понятно, по какому потоку возникло отрицательное сальдо.
Если часть недвижимости вы продаёте или покупаете в течение года, платить налог придётся пропорционально времени владения, и тут легко ошибиться. Подробнее об этом — в разборе о том, кто платит налог на имущество при продаже недвижимости: новые сроки проблему расчёта периода владения не снимают.
Сообщение ФНС вместо расчёта: что делать, если оно не пришло или неверно
Самое болезненное в реформе не даты, а смена ролей. До 2027 года вы считали налог сами и отвечали за результат: ошиблись в ставке или льготе, доплачивали с пенями. Теперь расчёт делает инспекция, и вы платите по её сообщению. Форма сообщения утверждена приказом ФНС от 26.12.2025 № ЕД-7-21/1278@: в нём указаны объект, база, период, ставка, сумма, срок уплаты и реквизиты для единого платежа. Передаётся оно через оператора электронного документооборота или личный кабинет налогоплательщика, а если иначе нельзя, то заказным письмом.
Первая ловушка: сообщение не пришло, а срок уплаты по закону всё равно есть. Не ждите, что налоговая напомнит. Если по технике и земле вы знаете, что налог должен быть, зайдите в личный кабинет и при отсутствии сообщения подайте заявление о его выдаче (по форме КНД 1150120, утверждённой приказом ФНС от 19.01.2026 № ЕД-1-21/27@). Новая форма применяется с 1 января 2027 года, и ею можно запросить сообщение и за более ранние периоды. Мои бухгалтеры делают это в календаре за несколько недель до срока платежа, чтобы запас на ошибки был.
Вторая ловушка: сообщение пришло, но сумма не совпадает с вашим расчётом. Классика — машина, проданная или списанная, а у налоговой она ещё числится, объект с льготой, которую инспекция не применила, неверная кадастровая стоимость. Порядок такой: подаёте пояснения с документами по форме, утверждённой приказом ФНС от 12.01.2026 № ЕД-1-21/2@. Рассматривают их в течение месяца, срок могут продлить ещё на месяц. Если подтвердится ошибка, придёт новое сообщение. Главное, что важно понимать про деньги: подача пояснений не отменяет начисленную сумму, она остаётся в совокупной обязанности на ЕНС, и пени идут, пока вы спорите. Подробно про порядок возражений, пока он был в старой схеме, я писала в статье о том, как возразить на сообщение ФНС по транспортному или земельному налогу; логика сохраняется, а вот сроки и формы теперь новые.
Для владельца это значит одно: проверять данные нужно до сообщения, а не после. Список объектов в базе налоговой — с годом выпуска, мощностью, датой постановки и снятия с учёта, кадастровыми номерами — нужно сверить в ноябре–декабре 2026 года. Исправить ошибку в данных проще, чем оспаривать начисленную сумму, которая уже висит на едином счёте.
Если у вас больше десятка объектов, сверка данных ФНС с реальностью обычно съедает неделю, и мы берём её на себя вместе с календарём платежей — в рамках ведения учёта и отчётности для ООО от 3 000 ₽ в месяц, а первая консультация бесплатная.
Уведомления, ЕНС и пени: что отменяется, а что нет
Отдельный вопрос, который мне задают чаще остальных: нужно ли теперь подавать уведомление об исчисленных суммах. Короткий ответ: по налогам, которые уплачиваются по сообщению ФНС, уведомление подавать не нужно. Это транспортный и земельный налоги, а также налог на имущество по кадастровой стоимости для российских организаций. Но есть исключение: уведомления сохраняются по авансам налога на имущество, которые организация считает сама по среднегодовой стоимости, а также по авансам иностранных организаций с кадастровой стоимости. За 2026 год и более ранние периоды обязанность подавать уведомления по транспортному и земельному налогам, а также по налогу на имущество с кадастровой стоимости остаётся.
Здесь есть нюанс с датой, о котором честно скажу: в новостях пишут то «с 2027 года», то «с 1 апреля 2027 года», и обе даты верны. Новая редакция пункта 9 статьи 58 НК РФ и порядок формирования совокупной обязанности на ЕНС по сообщениям вступают в силу 01.04.2027, а применяются к налогам за 2027 год начиная с первого квартала — как раз к первому авансу, срок которого наступает в мае. Что это даёт на практике: уведомления за 2026 год и ранее подаются, как раньше; по новым платежам ориентируйтесь на сообщение. Если сомневаетесь, лучше сверить норму по действующей редакции НК РФ на дату платежа, чем получить недоимку из-за лишней или недостающей бумаги.
Что происходит с ЕНС. Начиная с 01.04.2027 совокупная обязанность по этим налогам формируется на основании сообщений со дня наступления срока уплаты. Денег на счёте должно хватать к этому дню: если сумма оказалась меньше сообщения, образуется отрицательное сальдо, и пени начинают идти со следующего дня. Как вести себя при таком минусе, мы разбирали в материале про календарь налогов, когда деньги на ЕНС лежат, а пени капают: механика та же, только поводов для просрочки прибавляется.
Про пени скажу осторожно. Для организаций в 2026 году действует ступенчатый порядок пункта 5.1 статьи 75 НК РФ, продлённый законом № 425-ФЗ: первые 30 дней просрочки — одна трёхсотая ключевой ставки в день, с 31-го по 90-й день — одна стопятидесятая, с 91-го дня снова одна трёхсотая. Подтверждения, что этот особый режим продлён на 2027 год, я не нашла, поэтому не закладывайте в расчёты 2027 года конкретный коэффициент, а проверяйте действующую редакцию статьи 75 на дату просрочки. Для индивидуальных предпринимателей правило проще — одна трёхсотая ставки за весь период.
Что сделать до конца 2026 года: порядок действий
Ноябрь и декабрь — подходящее время, чтобы подготовиться без паники. Сначала закройте то, что идёт по старым правилам. Если в вашем регионе установлены авансы по транспортному или земельному налогу, ближайший срок уплаты аванса за 9 месяцев 2026 года — 28 октября 2026 года (тот же срок у аванса по налогу на имущество), а все три налога за 2026 год платите до 1 марта 2027 года. На эти даты нужны деньги на ЕНС, и их нельзя путать с новым графиком.
Дальше составьте реестр объектов с разбивкой по базе налога: транспорт, земля, недвижимость по кадастровой стоимости, имущество по среднегодовой стоимости. К каждому объекту добавьте регион, ставку и льготы, которые вы собираетесь применять. Эту таблицу потом удобно сверять с сообщением ФНС. Третий шаг — внесите в календарь новые даты 2027 года и привяжите к ним напоминания: проверка кабинета налогоплательщика за три-четыре недели до срока, сверка суммы за две недели, пополнение ЕНС за неделю.
И последнее, на чём я настаиваю: назначьте ответственного. Новая схема коварна тем, что платёж по сообщению легко теряется между бухгалтером, директором и юристом: письмо пришло в кабинет, который никто не открывает. Мы у клиентов закрепляем за этим конкретного сотрудника и дублируем контроль на нашей стороне. Когда за календарь отвечает «кто-нибудь», пени начисляются именно с этого дня.
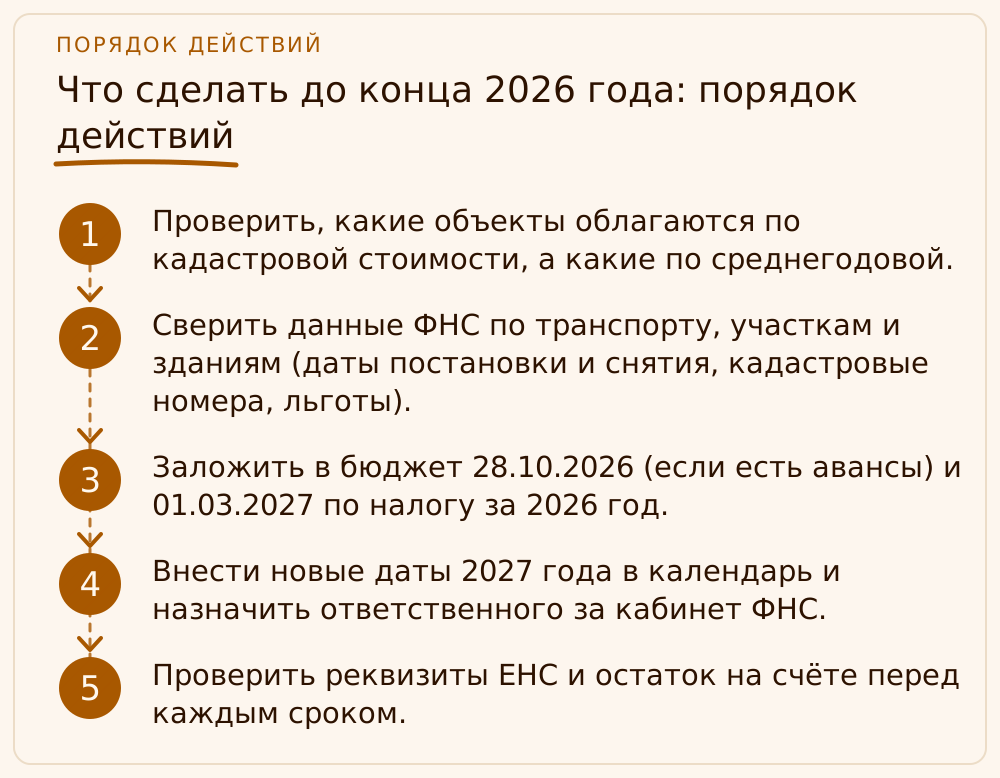
- Проверить, какие объекты облагаются по кадастровой стоимости, а какие по среднегодовой.
- Сверить данные ФНС по транспорту, участкам и зданиям (даты постановки и снятия, кадастровые номера, льготы).
- Заложить в бюджет 28.10.2026 (если есть авансы) и 01.03.2027 по налогу за 2026 год.
- Внести новые даты 2027 года в календарь и назначить ответственного за кабинет ФНС.
- Проверить реквизиты ЕНС и остаток на счёте перед каждым сроком.
Учебный пример: ООО «Прима-Тракт» и календарь на 2027 год
Это учебный пример: ООО «Прима-Тракт» — условная транспортная компания с двенадцатью грузовыми тягачами и участком земли под базу. Допустим, транспортный налог по парку за год составляет 480 000 рублей, а земельный налог за год — 120 000 рублей. В регионе по земле установлены авансы, поэтому компания платила три аванса по 30 000 рублей (по одной четвёртой годовой суммы), а остаток в 30 000 рублей оставлялся на годовой платёж. Авансов по транспорту в регионе нет.
Старый календарь ООО «Прима-Тракт» выглядел так: аванс по земле в конце апреля, июля и октября, а затем в конце февраля — 480 000 рублей за транспорт и 30 000 рублей остатка по земле, всего 510 000 рублей. Новый календарь на 2027 год: за 2026 год платёж 510 000 рублей остаётся на 1 марта 2027 года (28 февраля выпадает на воскресенье). Затем авансы по земле по 30 000 рублей: до 28 мая, до 30 августа (28-е — суббота) и до 29 ноября (28-е — воскресенье). Налог за 2027 год — 510 000 рублей (480 000 + 30 000) — уходит до 28 марта 2028 года. Итого за 2027 год компания заплатит по земле 90 000 рублей авансами, и 510 000 рублей в марте 2028 года. Сумма за год та же, сдвинулась только дата.
Типичная ошибка, которую мы разбирали бы в такой компании: бухгалтер читает новость «платим до 28 марта» и переносит туда же платёж за 2026 год. Получается просрочка со 2 по 29 марта 2027 года по сумме 510 000 рублей, то есть почти месяц пеней на отрицательное сальдо ЕНС. Вторая ошибка — ждать сообщение, не заглядывая в кабинет: если к началу марта 2028 года сообщения нет, денег на ЕНС всё равно нужно держать на 510 000 рублей. Правильное решение: две раздельные строки в календаре («2026 — старый срок», «2027 — новый срок»), напоминание за три недели до каждой даты и запас на ЕНС к этой дате.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Когда платить транспортный и земельный налоги за 2026 год?
По прежним правилам: не позднее 28 февраля 2027 года. Так как это воскресенье, фактический крайний срок — понедельник, 1 марта 2027 года. Новый срок 28 марта относится к налогу за 2027 год и последующие периоды.
Какие сроки авансов по транспортному и земельному налогу с 2027 года?
Не позднее 28-го числа второго месяца после отчётного периода: за первый квартал — 28 мая, за полугодие — 28 августа, за девять месяцев — 28 ноября. Если дата выпадает на выходной, срок переносится на ближайший рабочий день. Те же сроки действуют для налога на имущество по кадастровой стоимости. Авансы есть не везде: регион и муниципалитет вправе от них освободить.
Нужно ли с 2027 года подавать уведомление по имущественным налогам?
По налогам, которые платятся по сообщению ФНС (транспортный, земельный, налог на имущество по кадастровой стоимости у российских организаций), уведомление не подаётся. По авансам налога на имущество по среднегодовой стоимости уведомления остаются. За 2026 год и более ранние периоды действуют прежние правила.
Что делать, если сообщение ФНС по налогу не пришло?
Проверить личный кабинет налогоплательщика и, если сообщения нет, подать заявление о его выдаче по форме КНД 1150120. Ждать письма без проверки опасно: срок уплаты наступает независимо от того, заметили вы сообщение или нет.
Изменились ли сроки налога на имущество организаций?
Для имущества, налог по которому организация считает сама (среднегодовая стоимость), сроки прежние: налог до 28 февраля, авансы до 28-го числа месяца после квартала. По объектам с кадастровой стоимостью с 2027 года налог считает ФНС, а платить его нужно до 28 марта следующего года, авансы — до 28-го числа второго месяца после квартала.
Можно ли платить налог раньше срока?
Да, платить раньше срока можно: деньги просто полежат на ЕНС до даты платежа. Главное, чтобы к последнему дню на счёте было не меньше суммы из сообщения, иначе возникнет отрицательное сальдо и пени.
На что опираемся
- Федеральный закон от 28.11.2025 № 425-ФЗ — изменения в НК РФ: новые сроки транспортного и земельного налогов, порядок исчисления налоговыми органами, переходные положения, продление особого порядка пеней по 31.12.2026: https://www.garant.ru/products/ipo/prime/doc/413065215/
- Письмо ФНС России от 18.03.2026 № БС-36-21/2057@ — рекомендации по исчислению и уплате имущественных налогов организаций с 2027 года: сроки за 2026 год, сообщения, пояснения, уведомления, ЕНС: https://www.consultant.ru/document/cons_doc_LAW_529216/
- НК РФ, ст. 363, 383, 397 — сроки уплаты транспортного налога, налога на имущество организаций и земельного налога: https://www.consultant.ru/document/cons_doc_LAW_28165/
- ФНС России, «Налог на имущество организаций» — сроки уплаты с 2027 года для налога, исчисляемого налоговым органом (28 марта, авансы — 28-е число второго месяца), уплата по сообщению без уведомления: https://www.nalog.gov.ru/rn77/taxation/taxes/imuchorg/
- Консультант Плюс, новости — перенос сроков уплаты транспортного и земельного налогов с 01.01.2027, налог за 2026 год в прежний срок: https://www.consultant.ru/legalnews/31127/