
ФСБУ 10/2026 «Расходы» с 2027 года: что малому ООО поправить в учётной политике уже сейчас
Да, поправить учётную политику на 2027 год придётся почти любому ООО: ФСБУ 10/2026 «Расходы» заменяет ПБУ 10/99 с 1 января 2027 года. Масштаб правок зависит от того, ведёте вы учёт в полном или упрощённом режиме. Ниже: что в стандарте новое, какие пункты политики менять, как выбрать способ перехода и кто всё это сделает до закрытия года.
Что такое ФСБУ 10/2026 «Расходы» и когда он начинает действовать
ФСБУ 10/2026 «Расходы» утверждён приказом Минфина России от 24.04.2026 № 53н (зарегистрирован в Минюсте 01.07.2026). Этим же приказом признан утратившим силу приказ от 06.05.1999 № 33н, которым было утверждено ПБУ 10/99 «Расходы организации». Приказ вступает в силу с 1 января 2027 года, а стандарт применяется начиная с бухгалтерской отчётности за 2027 год. Годовую отчётность за 2026 год вы по-прежнему составляете по старым правилам, в том числе по ПБУ 10/99. Путаница с датами возникает у владельцев чаще всего: кто-то считает, что менять надо уже в декабре текущего года. Нет: меняется то, что вы утверждаете в конце года для работы в следующем.
По разъяснениям Минфина (информационное сообщение от 06.07.2026 № ИС-учет-66) досрочное применение стандарта не предусмотрено, и в самом приказе такой оговорки нет. В статьях, написанных до утверждения стандарта, до сих пор встречается тезис, что начать можно добровольно с 2026 года. Я бы на него не опиралась: для ФСБУ 9/2025 «Доходы» досрочный переход действительно допускался, а вот для «Расходов» источники говорят обратное. Если вам предлагают «переходить уже сейчас» ради эксперимента, спросите, на каком основании. Без основания это просто лишняя работа и риск расхождений с данными прошлых периодов.
Парный стандарт, о котором забывают, это ФСБУ 9/2025 «Доходы» (приказ Минфина от 16.05.2025 № 56н). Он тоже становится обязательным с 2027 года (до этого его разрешено применять добровольно) и заменяет сразу два положения: ПБУ 9/99 и ПБУ 2/2008 о договорах строительного подряда. Два стандарта задуманы как зеркало: доходы признаются по новой логике, расходы подтягиваются к ним. Поэтому политику по расходам нельзя писать отдельно от политики по доходам. Эту связку я вижу как главную причину, почему «поправить пару строк» не получается: одно решение по выручке тянет за собой решение по затратам.
Что меняется по сравнению с ПБУ 10/99: коротко и без шума
Первое, что бросается в глаза: по пункту 10 стандарта расходы признаются в том отчётном периоде, в котором они имели место, независимо от того, когда и в какой форме вы платите. Ключ здесь не в дате платёжки, а в факте потребления ресурса. Электричество, израсходованное в декабре, относится к декабрю, даже если счёт придёт в январе. Пункт 5 прямо перечисляет, что расходом не является: аванс, предварительная оплата, задаток, выбытие активов по договорам комиссии, поручения и агентским договорам в пользу комитента или принципала, погашение кредитов и займов, капитальные и финансовые вложения. Звучит знакомо, ведь и по ПБУ 10/99 аванс расходом не был, но на практике именно авансы чаще всего оказываются в расходах «для красоты баланса».
Второе: изменилась классификация. Расходы делят на включаемые и не включаемые в чистую прибыль (пункт 6), а включаемые разделяют на расходы по обычным видам деятельности и прочие (пункт 7). К прочим стандарт относит, например, неустойки, возмещение убытков, списание безнадёжной дебиторской задолженности, благотворительность, потери от стихийных бедствий и убытки прошлых лет. Новое здесь верхний уровень: часть расходов вообще не проходит через чистую прибыль, и их порядок задают другие стандарты. Покупка сырья, материалов или товаров сама по себе расходом не становится: он возникает при их списании по правилам ФСБУ 5/2019. Это важно для оптовиков и подрядчиков, у которых склад и затраты живут в разных программах.
Третье: расходы по обычным видам деятельности группируют по экономическим элементам из пункта 30 ФСБУ 4/2023 (материальные затраты, оплата труда, отчисления на социальные нужды, амортизация, прочие затраты) и по статьям расходов. Перечень статей организация устанавливает самостоятельно (подпункт «б» пункта 27 стандарта), исходя из своего бизнеса и управленческих задач. Вот здесь появляется работа для учётной политики: придётся письменно закрепить, какие статьи у вас есть и что в них входит. «Как сложилось в 1С» перестаёт быть аргументом в споре с аудитором или банком.
- Расход признаётся в периоде, в котором он имел место, а не когда оплачен (п. 10).
- Аванс, предоплата, задаток и выбытие активов по комиссии и агентским договорам расходом не являются (п. 5).
- Расходы делятся на включаемые и не включаемые в чистую прибыль; включаемые на обычные и прочие.
- Покупка запасов не расход: он возникает при их списании по ФСБУ 5/2019.
- Расходы группируют по экономическим элементам и по статьям, которые вы определяете сами.
- ПБУ 10/99 перестаёт применяться с 1 января 2027 года.
Нужно ли малому ООО что-то менять в учётной политике
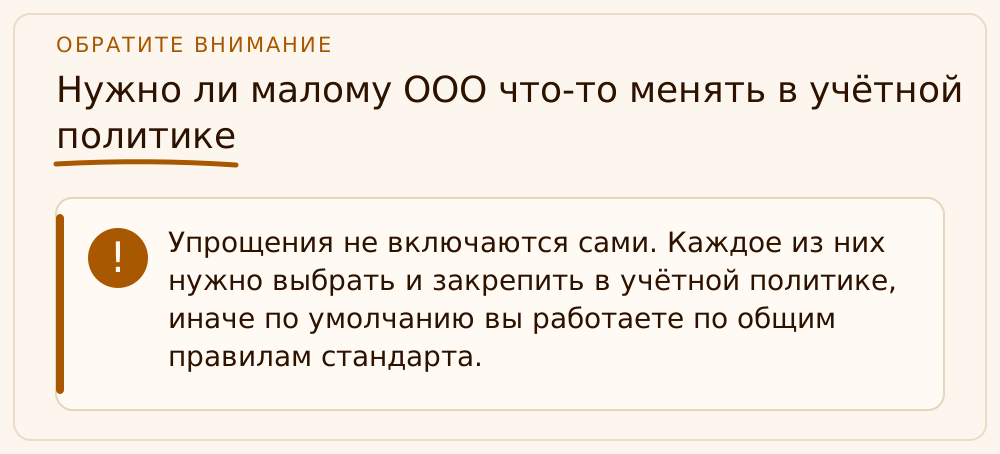
Короткий ответ: да, но объём правок зависит от режима учёта. Бухгалтерский учёт ООО обязано вести независимо от налогового режима, и то, что вы на УСН, от ФСБУ не спасает. Закон о бухгалтерском учёте (Федеральный закон от 06.12.2011 № 402-ФЗ) разрешает малым предприятиям упрощённые способы (часть 4 статьи 6), и стандарт эти упрощения учитывает. По пункту 11 организация с правом на упрощённый учёт может признавать расходы по мере выбытия активов (по сути, по оплате), но только если и выручку по ФСБУ 9/2025 она признаёт по мере поступления оплаты. По пункту 23 можно брать расходы по цене договора без учёта скидок (скидку признают доходом, когда её фактически дали), при неденежной оплате брать цену аналогичных расходов без оценки справедливой стоимости, а при отсрочке или рассрочке учитывать номинал платежа без дисконтирования. Но использовать их можно только осознанно и письменно: «мы же малые, нам можно» без записи в политике не работает.
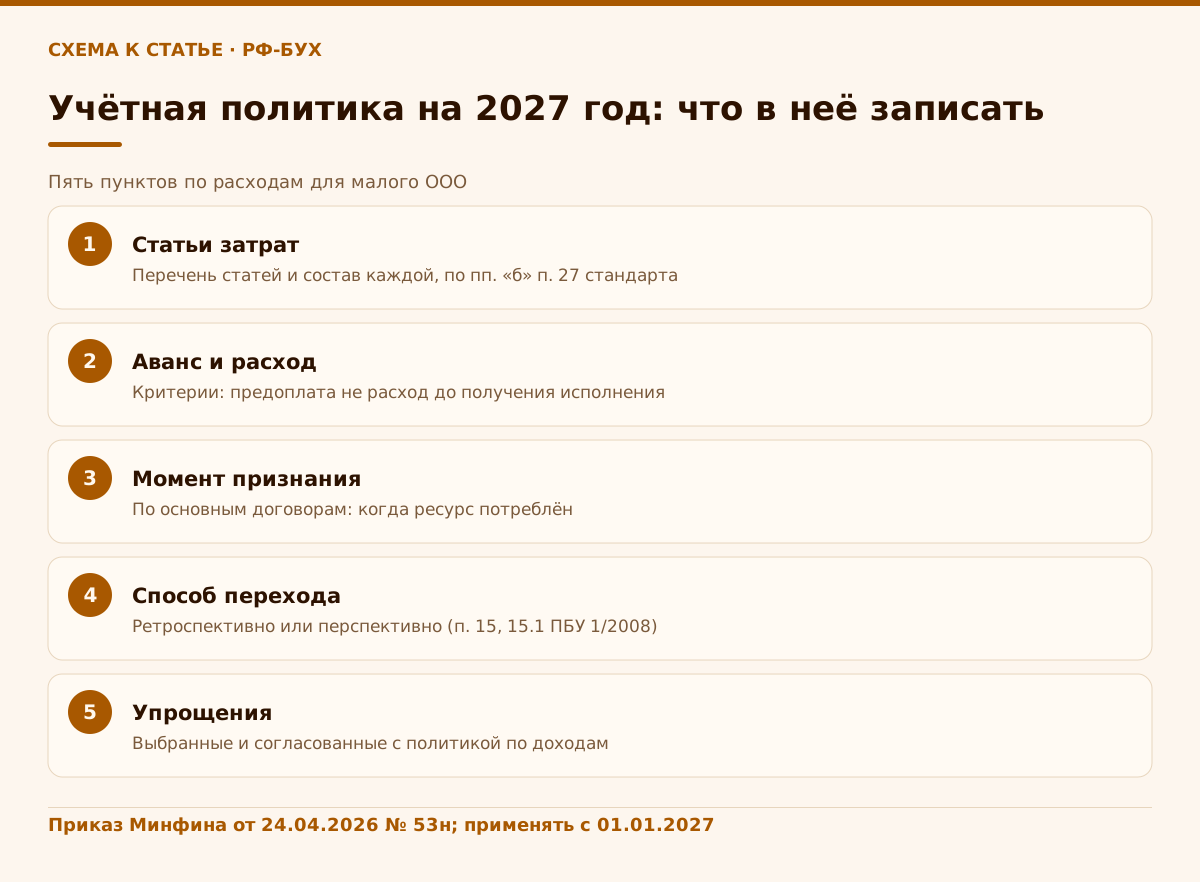
Что реально нужно прописать. Список статей затрат и порядок деления расходов на обычные и остальные. Критерии, по которым вы отличаете аванс от расхода, и момент признания расходов по основным договорам. Выбранный способ перехода на стандарт и перечень применённых упрощений. Выбор упрощений по расходам должен быть согласован с выбором по доходам, поэтому открывайте политику целиком, а не один раздел. Если на вашем предприятии до сих пор «политика» это копия из интернета двухлетней давности, сейчас самое время написать нормальную, которая описывает ваш бизнес.
Раздел о расходах легче всего сверять с тем, как вы уже работаете на упрощённой системе налогообложения. Допустим, вы платите единый налог с разницы между доходами и расходами и недавно разбирали открытый перечень расходов на УСН. Налоговые расходы и бухгалтерские расходы это два разных учёта, и стандарт касается только второго. Но если у вас нет внятного бухгалтерского реестра затрат, налоговый учёт держится на честном слове. Здесь настройка учётной политики и аккуратное ведение бухгалтерского учёта для ООО работают как единая система, а не как две отдельные папки.
Ретроспективно или перспективно: как выбрать способ перехода
Это самый болезненный вопрос для владельца, потому что от него зависит, придётся ли пересчитывать прошлое. Особого порядка перехода сам стандарт не содержит, поэтому, как поясняет Минфин в ИС-учет-66, действует общее правило ПБУ 1/2008. Существенные последствия изменения учётной политики по общему правилу отражают ретроспективно (пункт 15): как если бы новый способ применялся всегда. Корректируют входящий остаток нераспределённой прибыли (непокрытого убытка) за самый ранний период, представленный в отчётности, и пересчитывают сравнительные показатели, то есть цифры за прошлые годы в отчётности за 2027 год показывают уже по новым правилам. Способ перехода по расходам логично выбирать тот же, что и для ФСБУ 9/2025, иначе доходы и расходы одной сделки разъедутся. Если оценить прошлые периоды с достаточной надёжностью нельзя, применяют перспективный способ, то есть только к будущим операциям.
Для организаций, которые вправе вести упрощённый учёт, есть послабление: пункт 15.1 ПБУ 1/2008 позволяет сразу выбрать перспективный способ. На практике для малого ООО с понятными затратами это почти всегда разумный выбор: пересчитывать три года авансов и сроков признания ради красивой сопоставимости никто не требует. Исключение в том случае, если у вас длинные договоры, большие остатки авансов выданных или серьёзные незавершённые работы на конец года. Там перспективный переход может исказить финансовый результат первого года, и решение нужно принимать с расчётом, а не наугад.
Чем опасна тишина. Если политика молчит о способе перехода, а в отчётности за 2027 год вы всё равно что-то пересчитали, вопросы появятся у аудитора, банка при кредитовании и у контрагента при тендерной проверке. Я требую от своих бухгалтеров, чтобы выбор способа перехода и перечень упрощений были записаны в политике отдельным пунктом и подкреплены короткой справкой с расчётом влияния на остатки. Справка занимает страницу, зато снимает половину будущих споров.
Чем помогаем здесь: мы в «РФ-БУХ» берём подготовку новой учётной политики на 2027 год целиком: сверяем доходы и расходы, считаем влияние перехода и готовим приказ к подписи, ведение учёта и отчётности для ООО и ИП у нас от 3 000 ₽/мес, а первая консультация бесплатно.
Что ФСБУ 10/2026 не меняет: налоговый учёт и УСН
Самое частое заблуждение, которое я слышу: «новый стандарт расходов поменяет налог». Нет. ФСБУ регулирует бухгалтерский учёт и отчётность. Расходы для налога на прибыль и для УСН «доходы минус расходы» определяются Налоговым кодексом, и у них собственные критерии, сроки и ограничения. Если вы применяете УСН с объектом «доходы», база по расходам вам вообще не нужна, но бухучёт всё равно остаётся. Налоговые последствия бухгалтерских решений возникают там, где НК прямо ссылается на данные бухучёта, и каждый такой случай надо проверять отдельно.
Отдельная тема для тех, кто на ОСНО: у налога на прибыль в 2027 году свои новшества по порядку отчётности, и их удобнее разбирать отдельно, см. материал про единую декларацию по налогу на прибыль с 2027 года. Я специально не смешиваю эти вопросы в одну кучу, потому что в шуме реформ владельцы начинают менять всё подряд и тратят деньги на то, что менять не нужно.
Что стоит сделать для безопасности. Заведите в учёте понятную связку между бухгалтерскими статьями затрат и налоговыми регистрами. Тогда, когда вы решите изменить бухгалтерскую классификацию, будет видно, что не развалится в налоговом учёте. Если ваш главный вопрос это формы отчётности, то подход к ним мы разбирали в статье про переход малого ООО на новые формы отчётности по ФСБУ 4/2023: логика сверки там такая же, а вот предмет другой.
План до конца года: кто, что и в какие сроки делает
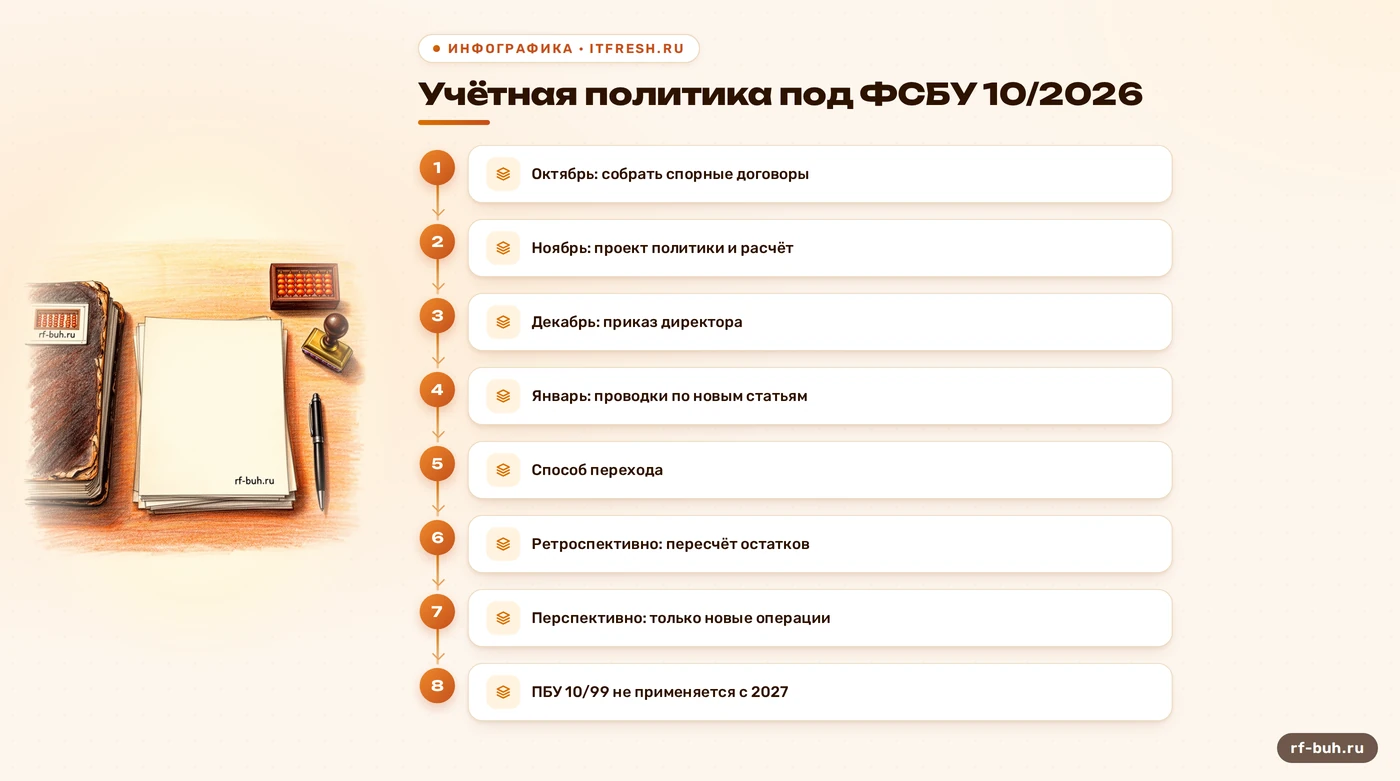
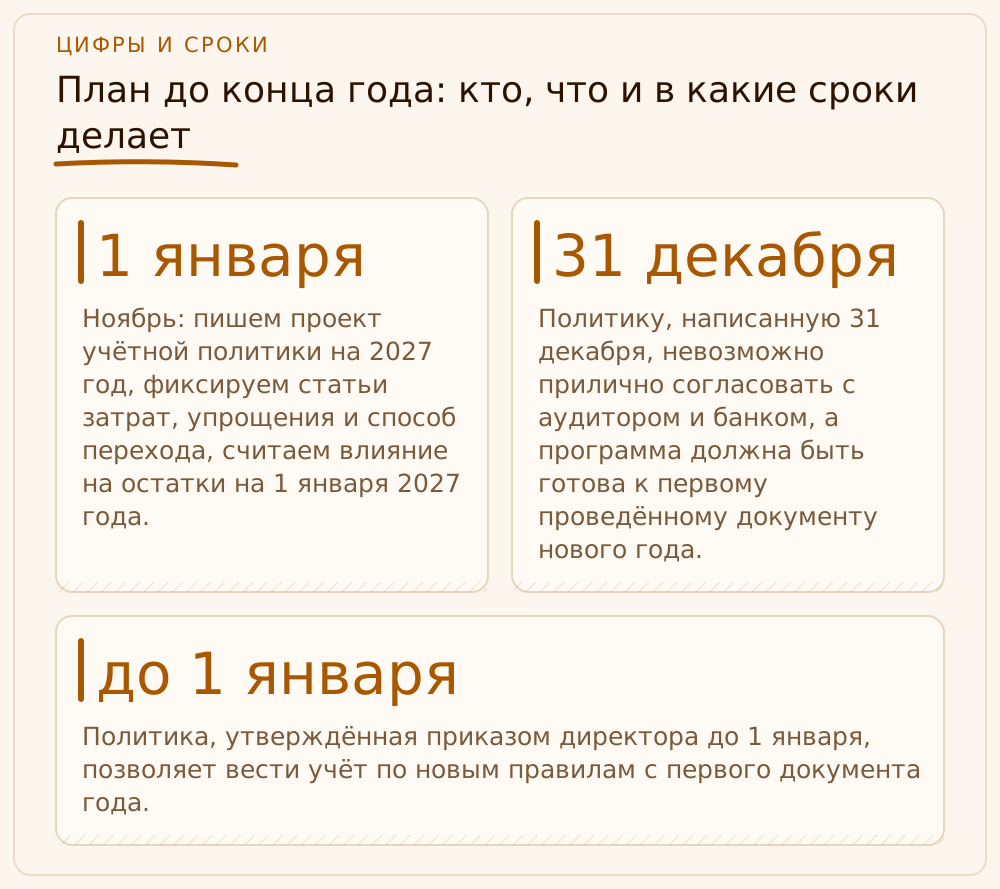
Практический порядок для малого ООО, как я его выстраиваю с клиентами. Октябрь: читаем стандарт и парный ФСБУ 9/2025, определяем, на каком режиме учёта вы находитесь (общем или упрощённом), и собираем перечень договоров, где момент признания расходов не очевиден: долгосрочные, с авансами, с рассрочкой. Ноябрь: пишем проект учётной политики на 2027 год, фиксируем статьи затрат, упрощения и способ перехода, считаем влияние на остатки на 1 января 2027 года. Декабрь: утверждаем политику приказом директора, настраиваем учётную программу под новые статьи и инструктируем тех, кто вводит первичку.
Что вы как владелец контролируете. Не делегируйте это молча: утверждает политику руководитель, и подпись под ней ваша. Нужно получить от бухгалтера короткую справку: что изменилось, какие упрощения выбраны, как это влияет на прибыль и налоги на практике. Если справки нет, значит, вам принесли формальность. Если у вас штатный человек перегружен закрытием года, а вторую пару глаз нанять некогда, это нормальная причина привлечь внешнюю помощь: работы на несколько дней, а не на квартал.
Не откладывайте на январь. Политику, написанную 31 декабря, невозможно прилично согласовать с аудитором и банком, а программа должна быть готова к первому проведённому документу нового года. Изменение учётной политики по общему правилу вводится с начала отчётного года (часть 6 статьи 8 Закона № 402-ФЗ), поэтому окно возможностей закрывается именно с последним днём декабря. Лишние три недели заблаговременной подготовки стоят меньше, чем пересчёт первого квартала. Про срок уплаты и календарь других обязательств на 2027 год напомню в материале про сроки имущественных налогов с 2027 года: удобно заводить календарь один раз на всё.
- Октябрь: определить режим учёта и собрать спорные договоры.
- Ноябрь: подготовить проект политики и расчёт влияния перехода.
- Декабрь: утвердить приказом, настроить программу, обучить сотрудников.
- Январь: первые проводки по новым статьям и контроль отчётных регистров.
Учебный пример: ООО «Ладожский кров» готовится к 2027 году
Это учебный пример: ООО «Ладожский кров» условно занимается монтажом кровли, на УСН, в штате 9 человек, учёт ведёт в упрощённом режиме. В декабре 2026 года компания перечислила поставщику материалов аванс 250 000 рублей, а материалы пришли 14 января 2027 года. Кроме того, 1 декабря оплачена годовая подписка на программу для сметных расчётов, 36 000 рублей на 12 месяцев. При подготовке новой политики бухгалтер обнаружил, что аванс по ошибке попал в расходы декабря, а подписку собирались списать одной суммой. Аванс расходом не был и по ПБУ 10/99, так что это ошибка 2026 года: её исправляют до сдачи годовой отчётности, а не «переходом на стандарт».
Новая учётная политика на 2027 год решает это просто. Аванс 250 000 рублей остаётся активом (предоплатой) до поступления материалов и расходом не признаётся. Подписка относится на расходы равномерно в течение срока, за который оплачен доступ: 36 000 рублей разделить на 12 месяцев дают 3 000 рублей в месяц, из них 3 000 рублей приходятся на декабрь 2026 года и 33 000 рублей на 11 месяцев 2027 года. Кассовое признание расходов по пункту 11 стандарта компания не выбрала, потому что выручку по ФСБУ 9/2025 признаёт не по оплате. Способ перехода выбран перспективный по пункту 15.1 ПБУ 1/2008, тот же, что и для доходов, потому что компания вправе вести упрощённый учёт и остатки несущественные, а перечень статей затрат (материалы, оплата труда, взносы, аренда техники, управленческие) закреплён в приложении к приказу.
Результат для директора понятен в цифрах: декабрь не искажён авансом на 250 000 рублей, ежемесячная нагрузка по подписке 3 000 рублей, а пересчитывать данные прошлых лет не пришлось. Работа заняла у бухгалтера несколько дней в ноябре, а не переделку отчётности в апреле.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
С какой даты применяется ФСБУ 10/2026 «Расходы»?
Приказ Минфина от 24.04.2026 № 53н вступает в силу 1 января 2027 года, стандарт применяется начиная с отчётности за 2027 год. Тем же приказом ПБУ 10/99 признано утратившим силу. Отчётность за 2026 год составляют по старым правилам.
Можно ли начать применять ФСБУ 10/2026 раньше, с 2026 года?
Нет. По информационному сообщению Минфина от 06.07.2026 № ИС-учет-66 досрочное применение ФСБУ 10/2026 не предусмотрено. Для ФСБУ 9/2025 «Доходы» добровольный досрочный переход разрешён, но стандарт расходов это не меняет.
ООО на УСН обязано применять ФСБУ 10/2026?
Бухгалтерский учёт ООО ведёт независимо от налогового режима, поэтому стандарт его касается. Малые предприятия вправе использовать упрощённые способы, но их нужно выбрать и записать в учётной политике.
Придётся ли пересчитывать прошлые годы?
По общему правилу ПБУ 1/2008 существенные последствия отражают ретроспективно. Если денежную оценку прошлых периодов надёжно сделать нельзя, применяют перспективный способ. Организации с правом на упрощённый учёт могут выбрать перспективный способ сразу (п. 15.1 ПБУ 1/2008).
Изменит ли новый стандарт расчёт налога на УСН или прибыль?
Нет, налоговый учёт ведут по Налоговому кодексу. ФСБУ регулирует бухгалтерский учёт и отчётность. Налоговые последствия появляются только там, где НК прямо использует данные бухучёта, и такие случаи проверяют отдельно.
На что опираемся
- Приказ Минфина России от 24.04.2026 № 53н (рег. в Минюсте 01.07.2026 № 87337) — ФСБУ 10/2026 «Расходы»: п. 5, 6, 7, 10, 11, 23, 27; признание утратившим силу приказа № 33н (ПБУ 10/99), вступление в силу с 01.01.2027, применение с отчётности за 2027 год: https://www.garant.ru/news/2158273/
- Приказ Минфина России от 16.05.2025 № 56н — ФСБУ 9/2025 «Доходы», заменяет ПБУ 9/99 и ПБУ 2/2008, обязателен с 2027 года, досрочное применение разрешено: https://www.consultant.ru/law/podborki/standart_fsbu_dohody/
- Информационное сообщение Минфина России от 06.07.2026 № ИС-учет-66 — досрочное применение ФСБУ 10/2026 не предусмотрено, переход по общим правилам п. 15 и 15.1 ПБУ 1/2008 (обзор): https://nalog-nalog.ru/buhgalterskij_uchet/vedenie_buhgalterskogo_ucheta/fsbu-10-2026-rashody-novyj-standart-ucheta-rashodov-organizacii-s-2027-goda-vmesto-pbu-10-99/
- Приказ Минфина России от 06.10.2008 № 106н (ПБУ 1/2008) — п. 15, 15.1: ретроспективное и перспективное отражение последствий изменения учётной политики: https://www.consultant.ru/document/cons_doc_LAW_81164/
- Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте» — ч. 4 ст. 6 упрощённые способы для малых предприятий, ч. 6 ст. 8 изменение учётной политики с начала отчётного года: https://www.consultant.ru/document/cons_doc_LAW_122855/