
Когда налоговая вправе проверять прошлые годы и взыскивать долг
Само по себе истечение трёх лет не аннулирует решение налоговой и не означает, что долг автоматически списан. Три года в НК РФ относятся к сроку привлечения к ответственности, а для выездной проверки действует отдельное правило о проверяемых периодах. Для обжалования и взыскания есть свои процедуры. Ниже — как разделить эти сроки и что проверить в документах.
Что означает трёхлетний срок по статье 113 НК РФ
Статья 113 НК РФ устанавливает срок давности привлечения к ответственности за налоговое правонарушение. По общему правилу лицо нельзя привлечь к такой ответственности, если от дня совершения правонарушения — а для отдельных длящихся нарушений от следующего дня после окончания соответствующего налогового или расчётного периода — до вынесения решения о привлечении истекли три года. Кодекс предусматривает и особый случай приостановления срока, когда лицо активно препятствовало выездной проверке и этим сделало её проведение и определение налогов невозможными. Это правило касается именно ответственности, например штрафа за состав правонарушения; оно не превращает любой налоговый долг в «просроченный через три года» и не служит универсальным сроком для любого действия инспекции.
Поэтому вопрос «прошло ли три года?» нельзя решать только по году, указанному в декларации. Нужно определить конкретное нарушение, когда оно совершено, относится ли оно к длящимся, когда налоговый период закончился и в какую дату вынесено решение о привлечении к ответственности. Для разных составов начало отсчёта может отличаться. Я не советую округлять даты или считать от получения решения: статья 113 связывает срок с нарушением и датой принятия решения, а не с тем, когда письмо оказалось на столе директора. Если спор касается только взыскания уже начисленной суммы, это отдельный вопрос: там изучают основание долга, его отражение на едином налоговом счёте и действия по взысканию. При системной оценке налоговых последствий помогает налоговое планирование.
Какой период может охватить выездная налоговая проверка
Для периода выездной проверки действует другое правило: пункт 4 статьи 89 НК РФ позволяет проверять три календарных года, предшествующих году, в котором вынесено решение о проведении проверки. В предусмотренных Кодексом случаях проверка охватывает также завершившиеся налоговые периоды текущего года; есть и специальные исключения. Отсчёт здесь идёт не назад от даты визита инспектора и не от даты получения требования, а от календарного года решения о проверке. Например, если такое решение вынесено в 2026 году, общий ориентир по статье 89 — 2023, 2024 и 2025 годы; применимость исключений проверяют отдельно.
Глубина проверки и давность ответственности могут пересекаться, но это не одно и то же. Инспекция может проверять установленный статьёй 89 период, а вопрос о штрафе за конкретное нарушение всё равно оценивать по статье 113 и обстоятельствам его совершения. Обратное тоже важно: если период оказался вне общего окна проверки, это ещё не даёт основания автоматически объявлять недействительным любое требование или решение, которое касается старой задолженности. Надо прочитать, на каком мероприятии контроля основан документ, за какой налог и период он выставлен, и какое именно последствие оспаривается. Слова «налоговая проверила старый год» недостаточно для правового вывода.
Проверьте прежде всего решение о назначении проверки и его дату, предмет и проверяемые периоды. Затем сопоставьте эти сведения с актом и итоговым решением. Если в решении упомянуты уточнённая декларация или повторная выездная проверка, обычное правило о трёх предыдущих календарных годах может применяться с оговорками, предусмотренными статьёй 89. Здесь нельзя делать вывод по одному заголовку или требованию представить документы: запрос документов сам по себе не доказывает, что инспекция расширила проверяемый период. Я прошу сначала восстановить хронологию по документам, и только потом обсуждать возражения. О подготовке к такому мероприятию подробнее рассказано в статье о подготовке к выездной налоговой проверке.
Решение вынесено: какие сроки обжалования действуют
Для решения по результатам налоговой проверки предусмотрена апелляционная жалоба до вступления решения в силу. По общему правилу статьи 101 НК РФ такое решение вступает в силу по истечении одного месяца со дня вручения; срок и способ подачи жалобы нужно проверять по актуальной редакции Кодекса и самому документу. Если этот этап пропущен и решение вступило в силу, статья 139 НК РФ предусматривает возможность подать жалобу на не обжалованное в апелляционном порядке решение в течение года со дня его вынесения. При уважительной причине срок может быть восстановлен вышестоящим налоговым органом по ходатайству. Следовательно, безусловное утверждение «через три месяца обжаловать уже нельзя» неверно.
Обращение в арбитражный суд — самостоятельная стадия. Обычно налогоплательщик сначала проходит обязательное досудебное обжалование в вышестоящем налоговом органе. Часть 4 статьи 198 АПК РФ устанавливает для заявления об оспаривании ненормативного акта общий трёхмесячный срок со дня, когда заявителю стало известно о нарушении его прав; при пропуске по уважительной причине суд может восстановить срок. В налоговом споре момент начала срока и связь с итогом жалобы оценивают по применимым нормам и документам. Поэтому нельзя механически считать три месяца со дня получения первоначального решения и объявлять судебную защиту закрытой.
Отдельно различайте апелляционную жалобу, обычную жалобу в налоговый орган и заявление в суд. У каждой свои основания, адресат, момент начала и последствия подачи. В жалобе нужно сформулировать, какие выводы инспекции оспариваются, чем они подтверждаются и что именно просит налогоплательщик; к ней прикладывают документы, на которые он ссылается. Получив решение, зафиксируйте дату вручения и сохраните подтверждение доставки. Если сроки близки или уже прошли, не ждите переписки с инспекцией «для уточнения»: передайте специалисту решение, акт проверки, возражения и ответ вышестоящего органа, чтобы он определил подходящий порядок. Отдельно о содержании жалобы читайте в материале как снизить штраф при обжаловании решения налоговой.
Почему старый долг не исчезает автоматически
В исходной статье был назван общий трёхлетний «срок исковой давности по налоговым долгам» и утверждалось, что он заново запускается каждым требованием или актом сверки. Такого универсального правила для всех налоговых долгов нет. Налоговый кодекс регулирует выявление отрицательного сальдо единого налогового счёта, направление требования и дальнейшее взыскание по отдельным процедурам. Сроки и доступный способ взыскания зависят, среди прочего, от статуса должника, вида задолженности, даты и содержания документа, а также действовавшей редакции закона. Акт сверки сам по себе не следует описывать как автоматическое начало нового срока.
Если пришло требование, сверьте его с данными единого налогового счёта и первичными документами: какие налоги, пени или штрафы образовали отрицательное сальдо, какие суммы уже уплачены или зачтены, когда возникла обязанность и когда документ считается полученным. Посмотрите историю уведомлений и решений о взыскании, но не делайте вывод по одному снимку сальдо: распределение платежей и корректировки могут менять картину. У организации и ИП порядок взыскания не во всех деталях совпадает с порядком для физического лица. Актуальное разъяснение ФНС о взыскании с организаций и ИП описывает последовательность «требование — решение о взыскании»; конкретные сроки следует проверять по действующим нормам и документам именно вашего дела.
Проверка задолженности и оспаривание решения — две параллельные задачи. В одной вы устанавливаете, на каком основании сумма отражена на ЕНС и как её погашение или зачёт учтены. В другой оспариваете выводы проверки или процедуру принятия решения. Подача жалобы на решение и само наличие спорной суммы не означают, что можно игнорировать уведомления, связанные с взысканием: выясните, приостанавливает ли выбранная процедура взыскание в вашей ситуации и есть ли судебный акт об обеспечительных мерах. Не называйте задолженность «списанной по давности», пока этот вывод не подтверждён применимым законом или судебным актом.
Нашли ошибку в декларации: когда помогает уточнение
Самостоятельное исправление ошибки может освободить от ответственности при соблюдении условий статьи 81 НК РФ, но не по упрощённому правилу «успеть до решения — и штрафа не будет». Для ошибки, занизившей налог, норма связывает освобождение, в частности, с тем, что уточнённая декларация представлена до того, как налогоплательщик узнал об обнаружении ошибки инспекцией или о назначении выездной проверки за соответствующий период, и до подачи уточнения исполнена обязанность по уплате недоимки и соответствующих пеней. В статье есть и другие варианты условий, зависящие от момента представления уточнённой декларации. Нужно сверяться с текстом пункта 4 статьи 81, а не обещать освобождение в любой ситуации.
До подачи уточнения пересчитайте налог и проверьте, какие именно платежи нужны для выполнения условий освобождения. Сохраните подтверждения подачи декларации и уплаты сумм, проверьте статус декларации и не считайте техническое принятие файла инспекцией подтверждением правильности расчёта. Если проверка уже началась или пришло сообщение от инспекции, важно точно установить, что именно налогоплательщик знал и когда: один и тот же день может иметь значение для оценки условий статьи 81. Изменение декларации также не отменяет само по себе уже вынесенное решение и не прекращает спор о других эпизодах.
Если ошибка не привела к занижению налога, порядок зависит от вида декларации, периода и того, меняются ли показатели. При наличии недоимки не ограничивайтесь отправкой уточнёнки: сопоставьте расчёт с книгами учёта, первичными документами и ЕНС. Я сначала устанавливаю, исправима ли ошибка уточнённой декларацией и выполнены ли условия закона, а уже потом рекомендую способ исправления. Это скучнее, чем обещание «поправим — и штрафа не будет», зато не создаёт ложной уверенности.
Что сделать, если пришло решение или требование
Не начинайте с предположения, что документ «протух»: начните с его вида и даты. Решение по результатам проверки, требование об уплате, решение о взыскании и информационное сообщение запускают разные действия. Запишите дату получения и способ вручения, сохраните конверт, квитанцию электронного документооборота или отметку в личном кабинете. Сверьте ИНН, налог, период, сумму, основание и реквизиты документа. Если это решение по проверке, найдите акт, ваши возражения и приложения инспекции. Если речь о долге, выгрузите историю операций ЕНС и платежные поручения.
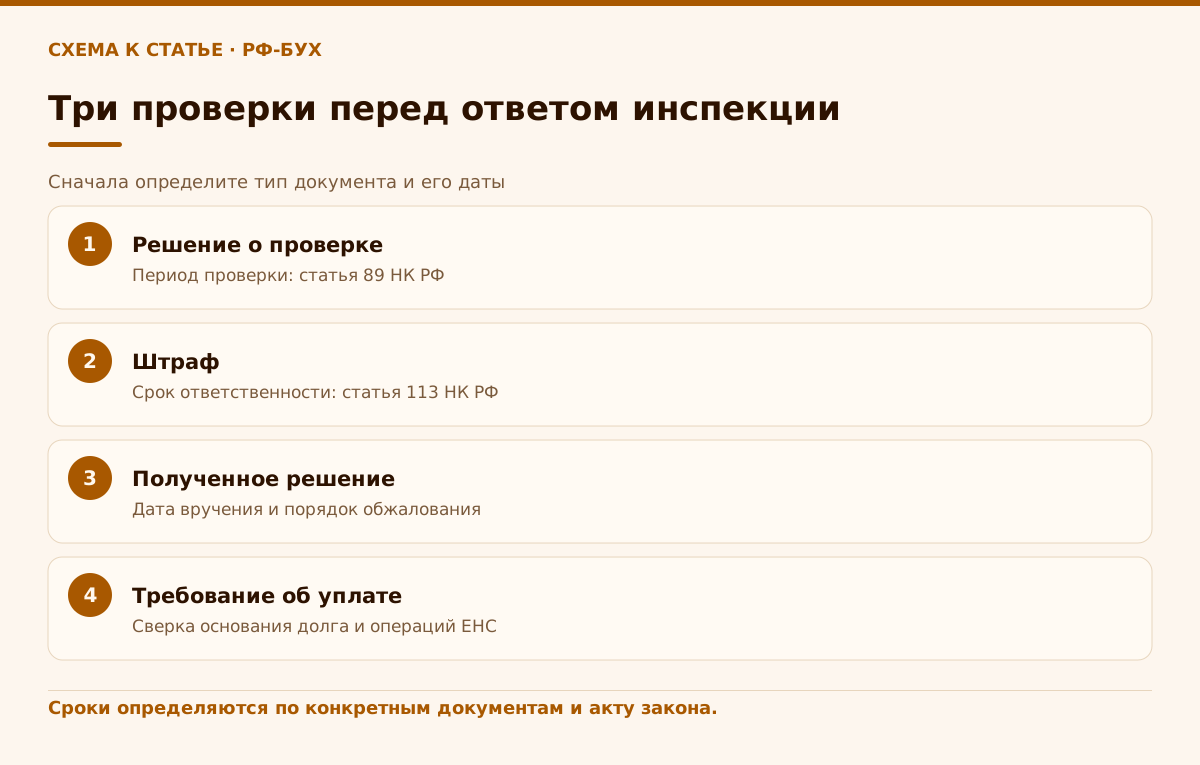
Затем разложите дело по трём вопросам: мог ли проверяться этот период по статье 89 НК РФ; не истёк ли срок ответственности по конкретному составу по статье 113; какой срок и порядок обжалования применимы к полученному акту. Для взыскания отдельно проверьте требование и последующие меры, не подменяя их сроками проверки или подачи жалобы. Фиксируйте каждую отправку и получение документов. Не отправляйте в ответ только общую фразу «срок давности истёк»: без расчёта дат и ссылки на конкретное нарушение она не объяснит инспекции вашу позицию.
В возражениях и жалобе указывайте конкретные ошибки: не тот период, неверный расчёт, пропущенные документы, несоответствие фактических обстоятельств материалам проверки или нарушение процедуры. Просите пересмотреть именно оспариваемые выводы и приложите подтверждения. При обращении в суд отдельно проверьте обязательный досудебный порядок, начало судебного срока и необходимость ходатайства о его восстановлении. Я не обещаю отмену решения только потому, что прошло время: сначала мы разбираем документы и применимые нормы, затем выбираем способ защиты. Мы в РФ-БУХ помогаем оценить решение, сверить начисления и подготовить позицию по налоговому спору.
Учебный пример: как разделить три разных срока
Это учебный пример: условное ООО «Сосновый контур» получило решение по выездной проверке и требование об уплате отражённой на ЕНС суммы. Руководитель считает, что проверяемый налоговый период старше трёх лет, поэтому все документы автоматически недействительны. Само это предположение ещё не отвечает ни на один из трёх вопросов: входил ли период в рамки проверки по статье 89 НК РФ, истёк ли срок привлечения к ответственности по статье 113 и соблюдён ли порядок взыскания задолженности.
Бухгалтер сначала фиксирует год решения о проверке, проверяемые налоги и периоды, дату вручения итогового решения и содержание требования. Затем отдельно отмечает конкретный эпизод, за который начислен штраф, чтобы оценить начало срока по статье 113. Для обжалования проверяет, можно ли подать апелляционную жалобу до вступления решения в силу либо применим иной порядок жалобы; судебный срок оценивает отдельно после обязательного досудебного этапа. В этом примере нет предрешённого исхода: вывод зависит от дат и документов, которые условная компания проверит.
Практический результат такой проверки — не обещание списания, а понятный перечень действий: какие суммы сверить с ЕНС, какие документы запросить, какие эпизоды оспаривать и какой срок не пропустить. Именно так следует разбирать старое решение. Год периода сам по себе не доказывает ни законность, ни незаконность начисления.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Три года прошли — налоговая уже не может проверить период?
Для выездной проверки общий период определяет пункт 4 статьи 89 НК РФ: три календарных года до года решения о проверке. У нормы есть специальные случаи, поэтому проверяйте само решение и периоды.
Что именно ограничивает статья 113 НК РФ?
Срок давности привлечения к ответственности за налоговое правонарушение. Он не равен сроку проверки или универсальному сроку взыскания задолженности.
Правда ли, что решение можно обжаловать только три месяца?
Нет. Для решения по проверке предусмотрена апелляционная жалоба до вступления в силу; для вступившего в силу решения НК РФ предусматривает срок подачи жалобы в определённых случаях. Судебный срок рассчитывается отдельно.
Акт сверки обнуляет срок взыскания?
Нельзя утверждать это как общее правило. Проверьте основание долга, состояние ЕНС, требование и последующие меры взыскания по применимому порядку.
Уточнённая декларация всегда избавит от штрафа?
Нет. Освобождение зависит от условий статьи 81 НК РФ, включая момент подачи и исполнение обязанности по уплате недоимки и пеней в предусмотренных законом случаях.
На что опираемся
- НК РФ, статья 89 — Пункт 4: периоды, которые могут охватываться выездной налоговой проверкой. https://www.consultant.ru/document/cons_doc_LAW_19671/575046595bc7e01efd9a0a0d2f6c0ffb64442868/
- НК РФ, статья 113 — Срок давности привлечения к ответственности за налоговое правонарушение и приостановление его течения. https://www.consultant.ru/document/cons_doc_LAW_19671/ccde44d60a9578a0ad4189059aa19102327b443f/
- НК РФ, статьи 101 и 139 — Вступление решения по проверке в силу и сроки подачи жалоб в налоговые органы. https://www.consultant.ru/document/cons_doc_LAW_19671/57a56875a8d21ff9e1f5af7ca590433c573150f4/ ; https://www.consultant.ru/document/cons_doc_LAW_19671/a7b3457778a7593b6aea342244d140cb69034d9e/
- АПК РФ, статья 198 — Право на обращение в арбитражный суд и срок оспаривания ненормативного акта. https://www.consultant.ru/document/cons_doc_LAW_37800/e26234c16a5aa2d73a577dc7906379a61f2ba031/
- НК РФ, статья 81 — Условия представления уточнённой декларации и освобождения от ответственности в установленных случаях. https://www.consultant.ru/document/cons_doc_LAW_19671/47b9619255352b248d98fdecc89f4eaa36a85018/
- ФНС России: взыскание задолженности организаций и ИП — Последовательность действий при отрицательном сальдо ЕНС и взыскании. https://www.nalog.gov.ru/rn03/news/activities_fts/16656449/