
МРОТ 27 093 рубля: где в 2026 году ошибаются с зарплатой и взносами
Директор работает на полставки, зарплата начислена правильно, а страховые взносы занижены. В 2026 году такая ситуация вполне возможна. Я Ольга Владимировна Семёнова, основательница «РФ-БУХ», практикующий бухгалтер с 16-летним опытом. Покажу, как разделить требования к зарплате, минимальную базу за директора и льготные тарифы МСП. Разберём две условные компании и проверим арифметику. Нормы учтены по состоянию на 5 сентября 2026 года.
Одно значение МРОТ — три разных расчёта
С 1 января 2026 года федеральный МРОТ составляет 27 093 рубля. Размер установлен статьёй 1 Закона № 82-ФЗ в редакции Закона № 429-ФЗ. Но заменить прошлогоднее значение в программе недостаточно: одновременно изменились правила взносов за руководителей и условия льготы МСП. Я начинаю проверку с разделения этих задач. Иначе правильную цифру легко поставить в неправильную формулу. Закон № 429-ФЗ.
В зарплатных расчётах постоянно встречаю одну путаницу: бухгалтер переносит правила оплаты неполного рабочего времени на любые показатели, связанные с МРОТ. Для зарплаты пропорция действительно предусмотрена. Для минимальной базы директора и порога льготы МСП действуют собственные правила. Поэтому в рабочей таблице я держу отдельные показатели — даже когда два из них численно совпадают.
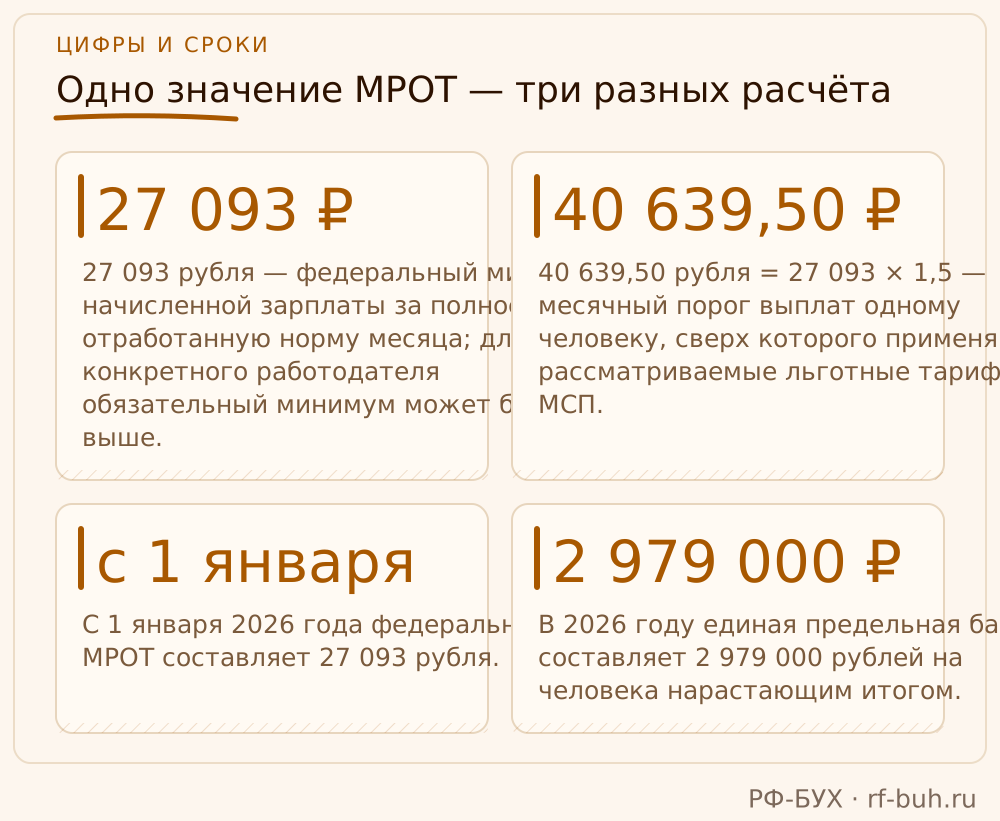
Есть ещё годовой предел, который вообще нельзя смешивать с месячным порогом МСП. В 2026 году единая предельная база составляет 2 979 000 рублей на человека нарастающим итогом. Общий тариф — 30 % в пределах этой базы и 15,1 % сверх неё. Дальше примеры считаю для работников, у которых годовой предел не достигнут, без дополнительных тарифов и взносов на травматизм. Так видно влияние именно МРОТ. Статья 425 НК РФ, постановление № 1705.
- 27 093 рубля — федеральный минимум начисленной зарплаты за полностью отработанную норму месяца; для конкретного работодателя обязательный минимум может быть выше.
- 27 093 рубля — минимальная месячная база взносов за физлицо, исполняющее полномочия единоличного исполнительного органа коммерческой организации, по общему правилу.
- 40 639,50 рубля = 27 093 × 1,5 — месячный порог выплат одному человеку, сверх которого применяют рассматриваемые льготные тарифы МСП.
Зарплату проверяю с региона, а не с оклада
Сначала выясняю, распространяется ли на работодателя региональное соглашение о минимальной зарплате. Если распространяется и устанавливает более высокий размер, одного федерального МРОТ недостаточно. Отдельно проверяю районные коэффициенты и северные надбавки. Универсальная инструкция «всем поставить 27 093» здесь подводит: место работы и обязательные для работодателя условия имеют значение. Статья 133.1 ТК РФ.
Дальше смотрю состав начислений. С минимумом сравнивают месячную зарплату за выполненную норму труда, поэтому оклад сам по себе может быть ниже. Учитываемые стимулирующие выплаты способны довести зарплату до нужной суммы. Но я не люблю конструкцию, в которой соблюдение минимума каждый месяц зависит от необязательной премии: премию забыли или отменили, и появилась недоплата. Надёжнее закрепить понятный механизм доплаты. Статьи 129 и 133 ТК РФ.
Собирать минимум из любых начислений подряд нельзя. Районные коэффициенты и северные надбавки начисляют сверх него. Повышенная оплата ночной, сверхурочной работы, работы в выходные и нерабочие праздники тоже не должна поглощаться МРОТ. Это позиции Конституционного суда, а не бухгалтерская перестраховка. Я проверяю виды начислений в программе: одинаковое название «доплата» ещё ничего не говорит о её правовой природе. Постановление № 38-П, постановление № 17-П.
Сравнение делаем до удержания НДФЛ. Сумма на банковской карте может оказаться меньше МРОТ, и сама по себе эта разница нарушения не создаёт. При неполном рабочем времени оплата пропорциональна времени либо объёму работы. Например, половине обычной нормы соответствует федеральный ориентир 13 546,50 рубля, если нет более высокого обязательного минимума. Только неполное время должно существовать в документах и в действительности. Статья 93 ТК РФ.
Полставки директора больше не означают половину базы
С 2026 года абзац 2 пункта 1 статьи 421 НК РФ устанавливает специальную минимальную базу за физлицо — единоличный исполнительный орган коммерческой организации. Если облагаемые начисления за месяц меньше федерального МРОТ, для взносов принимают МРОТ. При общем тарифе за полный месяц получается 27 093 × 30 % = 8 127,90 рубля. Речь именно о руководителе организации: должность «директор по продажам» сама по себе под это правило не подпадает. Статья 421 НК РФ.
Самый частый аргумент, который здесь приходится разбирать: директор денег не получает, значит, считать нечего. ФНС прямо указала, что минимальная база не зависит от наличия трудового договора, финансово-хозяйственной деятельности, фактически отработанного времени и работы в других организациях. Если человек руководит несколькими ООО, каждое определяет собственную минимальную базу. Рассчитывать на то, что взносы уже заплатили по основному месту работы, я не советую. Письмо ФНС № БС-4-11/11507@.
При этом дополнительные взносы не создают директору зарплату автоматически. Я считаю ошибкой начислять фиктивную доплату только ради того, чтобы программа получила нужную базу. Зарплатные обязательства определяем по трудовым отношениям, базу взносов — по специальной норме НК. Само увеличение расчётной базы не образует доход для НДФЛ: объектом этого налога является полученный доход. Статья 209 НК РФ.
Закон разрешает уменьшить минимальную базу, когда полномочия руководителя осуществлялись неполный месяц. Формула: МРОТ × календарные дни полномочий ÷ календарные дни месяца. Это другая ситуация, чем работа по несколько часов ежедневно. Для проверки периода я сопоставляю документы о назначении и прекращении полномочий со сведениями ЕГРЮЛ: ФНС использует данные своих учётных систем. Больничный или обычный отпуск без содержания сам по себе полномочия не прекращает. Письмо ФНС № БС-4-11/11758@.
Разбор: в ООО «Вектор» две похожие суммы исправляют по-разному
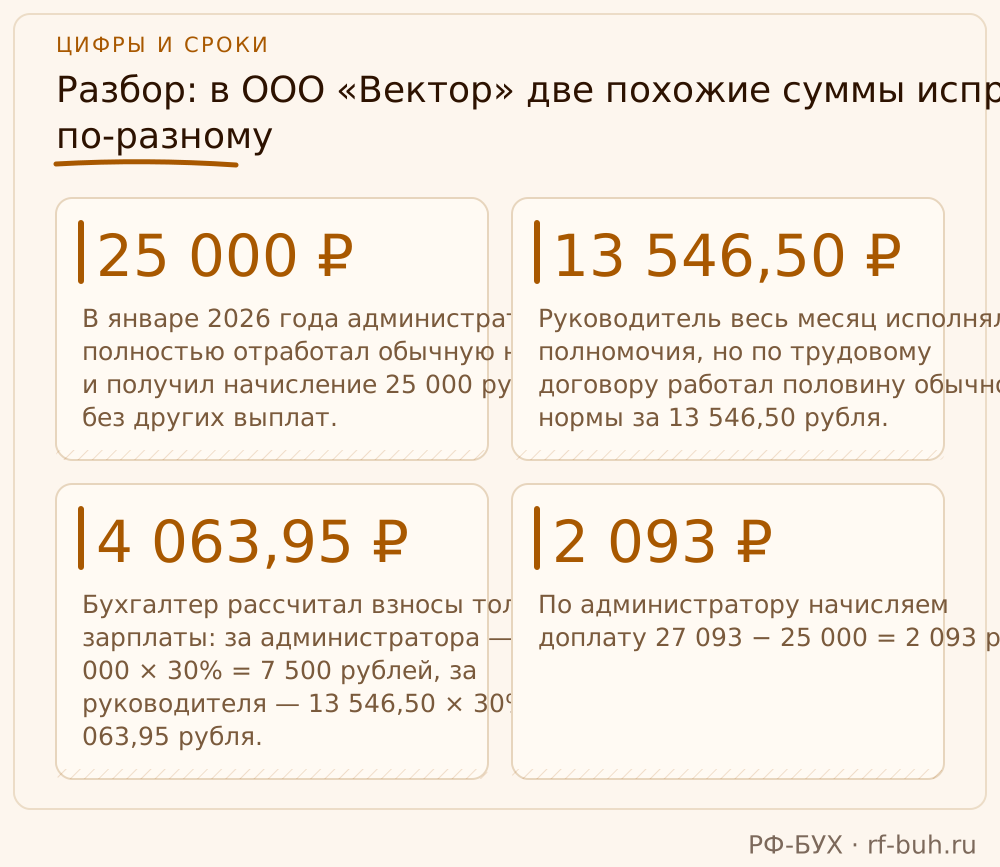
Допустим, ООО «Вектор» применяет общий тариф взносов. Более высокого обязательного зарплатного минимума и районных коэффициентов в условиях примера нет. В январе 2026 года администратор полностью отработал обычную норму и получил начисление 25 000 рублей без других выплат. Руководитель весь месяц исполнял полномочия, но по трудовому договору работал половину обычной нормы за 13 546,50 рубля. Неполное время оформлено и фактически соблюдается.
Бухгалтер рассчитал взносы только с зарплаты: за администратора — 25 000 × 30 % = 7 500 рублей, за руководителя — 13 546,50 × 30 % = 4 063,95 рубля. Внешне логично: одна ставка, два начисления. Но у администратора занижена сама зарплата, а у директора — специальная база взносов. Я разделила бы исправление на две операции, чтобы не породить лишних начислений.
По администратору начисляем доплату 27 093 − 25 000 = 2 093 рубля. Его взносы после исправления составляют 8 127,90 рубля, увеличение — 627,90 рубля. По директору трудовое начисление остаётся 13 546,50 рубля, однако базу взносов принимаем равной 27 093 рубля. Взносы составляют 8 127,90 рубля, увеличение — 4 063,95 рубля. Основания расчётов — статья 133 ТК РФ и статьи 421, 425 НК РФ.
Общее увеличение взносов за январь: 627,90 + 4 063,95 = 4 691,85 рубля. Кроме того, администратору причитается зарплатная доплата с соответствующим расчётом НДФЛ. Бухгалтер исправляет начисления, проверяет отражение базы директора в РСВ и сохраняет настройку на следующие месяцы. Именно здесь ручная правка одной итоговой суммы опасна: январь сойдётся, а в феврале программа повторит прежнюю ошибку.
Льготу МСП сначала подтверждаю, потом считаю
С 2026 года одного статуса МСП для тарифа 15 % недостаточно. Для применения льготы по пункту 13.3 статьи 427 НК РФ проверяю реестр МСП, основной ОКВЭД в ЕГРЮЛ или ЕГРИП и перечень из распоряжения № 4125-р. Затем считаю долю подходящих доходов: не менее 70 % по итогам отчётного или расчётного периода. Добавить красивый код в дополнительные и продолжать прежний бизнес недостаточно: основной вид тоже должен соответствовать условиям. Статья 427 НК РФ.
Здесь есть хорошая новость, которую легко пропустить. Закон № 104-ФЗ разрешил суммировать доходы от основного и дополнительных видов деятельности из соответствующего перечня. Поправка распространяется на отношения с 1 января 2026 года. Поэтому я пересмотрела бы расчёты, где льготу отвергли только из-за недостаточной доли основного направления. В знаменателе должны быть доходы по правилам применяемого налогового режима; все поступления на расчётный счёт для этого не подходят. Письмо ФНС № БС-36-11/3382@.
Для подходящих обрабатывающих производств сохраняется тариф 7,6 % на превышение месячного порога. Проверяем отдельный перечень № 3689-р, основной ОКВЭД и долю профильных доходов не менее 70 %. Складывать можно доходы от направлений именно из этого перечня. А требование подтверждать такую долю ещё и за предшествующий год с 2026 года отменено той же апрельской поправкой. Я бы отдельно проверила производственные компании, которым отказали в льготе по старому условию.
Оба рассматриваемых тарифа применяются к части облагаемых выплат сверх 40 639,50 рубля за месяц на человека. До порога действует общий тариф: в пределах годовой базы — 30 %, сверх неё — 15,1 %. На превышение месячного порога — соответствующие 15 % либо 7,6 %. Региональная минимальная зарплата и доля ставки сотрудника этот федеральный порог не меняют. Если подходящего основания для льготы нет, выплаты облагаются по общему тарифу целиком. УСН сама по себе право на льготу не создаёт.
Разбор: ООО «Старт» зря отказалось от тарифа 15 %
Разберём условное ООО «Старт». Компания с начала 2026 года состоит в реестре МСП, основной вид деятельности относится к образованию — класс 85, дополнительный — к деятельности в области спорта, подкласс 93.1. Оба направления входят в перечень № 4125-р и реально осуществляются. За первый квартал доходы, учитываемые для проверки льготы, составили 4 000 000 рублей: образование — 2 400 000, спортивное направление — 600 000, сдача помещений в аренду — 1 000 000 рублей.
Бухгалтер проверил только основное направление: 2 400 000 ÷ 4 000 000 × 100 % = 60 %. Решил, что права на льготу нет, и применил общий тариф. После апрельской поправки расчёт нужно пересмотреть: (2 400 000 + 600 000) ÷ 4 000 000 × 100 % = 75 %. Доходное условие выполнено. Доходы от аренды остаются в общей сумме доходов, но в числитель не попадают. Перечень № 4125-р, Закон № 104-ФЗ.
Теперь возьмём январскую зарплату одного сотрудника — 60 000 рублей, полностью облагаемую взносами. Первая часть: 40 639,50 × 30 % = 12 191,85 рубля. Превышение: 60 000 − 40 639,50 = 19 360,50 рубля. Взносы с превышения: 19 360,50 × 15 % = 2 904,075 рубля. Общая сумма за январь после округления до копеек — 15 095,93 рубля. При общем тарифе бухгалтер начислил 60 000 × 30 % = 18 000 рублей.
Разница за январь по этому сотруднику — 2 904,07 рубля. Бухгалтер пересчитывает взносы с начала года, проверяет остальных работников и готовит необходимые корректировки отчётности. Я обязательно сохраняю регистр доходов с разбивкой по направлениям: одной итоговой строки «доля 75 %» для проверки расчёта мало. Последующие месяцы считаем нарастающим итогом по статье 431 НК РФ; механическое повторение округлённой январской суммы способно дать копеечное расхождение.
Что я проверю до следующего закрытия месяца
Первый приоритет — недоплаченная зарплата и пропущенная база директора. Второй — обоснованность тарифа МСП. Косметику печатных форм можно отложить; ошибку, которая повторяется при каждом начислении, нужно устранить в настройках. Я сверяю результат по конкретным людям: кто отработал полную норму, кто является руководителем, у кого выплаты пересекли месячный порог. Общая сумма по организации слишком хорошо прячет ошибки.
Долю доходов контролирую нарастающим итогом за первый квартал, полугодие, девять месяцев и год. Для льгот по пунктам 13.2 и 13.3 статьи 427 несоблюдение условий означает потерю права с начала расчётного периода. Для компании, работающей с января, это перерасчёт с января. При смене основного ОКВЭД на отсутствующий в перечне ФНС также требует пересчёт с начала года: майским письмом служба исправила прежнее разъяснение о потере льготы с месяца изменения. Письмо ФНС № БС-36-11/4527@.
Я не предлагаю считать взносы по максимальному тарифу просто для спокойствия. У подтверждённой льготы есть вполне законное применение. Но расчёт должен воспроизводиться: другой бухгалтер открывает документы и понимает, откуда взялись база, доля доходов и тариф. Поэтому после проверки я оставляю короткий рабочий регистр и сверяю его с РСВ. Если обнаружены ошибки прошлых месяцев, определяю корректировки по каждому периоду, а не меняю только текущую сумму.
- Проверить обязательный зарплатный минимум, состав начислений и документы о неполном времени.
- Сопоставить периоды полномочий руководителей с минимальной базой взносов.
- Подтвердить статус МСП, основной ОКВЭД и подходящий правительственный перечень.
- Пересчитать профильные доходы с учётом апрельской поправки и сохранить расшифровку.
- Проверить месячный порог по каждому человеку, годовую базу и отражение результатов в отчётности.
Учебный пример: как проверить зарплату и взносы директора на полставки
Это учебный пример: компания, обстоятельства и исходные суммы условные. Допустим, в ООО «Маяк» директор работает на полставки и исполняет полномочия руководителя весь выбранный для примера календарный месяц 2026 года. Условный оклад за полную ставку — 30 000 рублей, поэтому за полностью отработанный график на полставки ему начисляют 15 000 рублей до удержания НДФЛ. Других выплат нет, компания применяет общий тариф страховых взносов, годовая предельная база не превышена.
Сначала я проверю зарплату. Допустим, для этой компании применим федеральный минимум: более высокой региональной или отраслевой минимальной зарплаты, районных коэффициентов и надбавок в условиях задачи нет. При неполном рабочем времени зарплатный минимум рассчитывается пропорционально времени: 27 093 × 0,5 = 13 546,50 рубля. Условные 15 000 рублей выше этой суммы, поэтому по заданным условиям доплата до зарплатного минимума не нужна. Такой порядок сравнения разъясняет Минтруд.
Теперь отдельно рассчитаем единые страховые взносы. Для директора коммерческой организации в 2026 году полставки не уменьшают минимальную месячную базу, если полномочия сохранялись весь месяц. Поэтому здесь берём 27 093 рубля и применяем общий тариф 30 %: получаем 8 127,90 рубля. Правило о полной минимальной базе и расчёт по общему тарифу подтверждены разъяснением ФНС.
Для сравнения допустим, что в черновике взносы посчитали только с начисленной зарплаты: 15 000 × 30 % = 4 500 рублей. Проверим разницу: 8 127,90 − 4 500 = 3 627,90 рубля. На эту сумму в нашем учебном расчёте нужно увеличить единые взносы за выбранный месяц. Зарплата при этом остаётся 15 000 рублей: по условиям задачи она соответствует трудовому договору и уже прошла отдельную проверку.
Допустим, ошибка замечена до закрытия месяца и отправки отчётности — это тоже условное обстоятельство примера. Я бы сверила решение о назначении директора и сведения ЕГРЮЛ, трудовой договор с графиком неполного рабочего времени, табель и расчётную ведомость. Затем проверила бы минимальную базу в регистре взносов и показатели подготовленного расчёта по страховым взносам — РСВ. В таком варианте можно исправить начисление ещё в черновике и сохранить понятное обоснование обеих сумм: зарплаты за полставки и базы взносов за полный месяц полномочий.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Нужно ли повышать зарплату всем сотрудникам из-за нового МРОТ?
Нет. Нужно обеспечить обязательный минимум за выполненную норму труда. Если учитываемая зарплата уже выше него, само повышение МРОТ не требует автоматически увеличивать каждый оклад.
Уменьшается ли порог 40 639,50 рубля для совместителя?
Нет. Пункты 2.4 и 2.5 статьи 427 НК РФ устанавливают единый месячный порог на человека и не предусматривают его уменьшения пропорционально ставке.
Можно ли начислить за директора взносы по тарифу 15 % с одного МРОТ?
Льгота МСП на превышение 1,5 МРОТ этого не позволяет: минимальная база директора до порога не доходит. При общем тарифе взносы с полного МРОТ составят 8 127,90 рубля.
ООО на АУСН тоже должно платить за директора 8 127,90 рубля?
Нет. Минимальная база применяется, но единый тариф на АУСН составляет 0 % по части 1.1 статьи 18 Закона № 17-ФЗ. Взносы на травматизм регулируются отдельно.
С условной доплаты базы директора до МРОТ возникает НДФЛ?
Само увеличение базы страховых взносов дохода для НДФЛ не создаёт. Фактическую зарплату и другие доходы руководителя проверяют отдельно по правилам главы 23 НК РФ.
На что опираемся
- Федеральный закон «О минимальном размере оплаты труда» — Статья 1 Федерального закона от 19.06.2000 № 82-ФЗ в редакции Федерального закона от 28.11.2025 № 429-ФЗ: МРОТ с 01.01.2026 — 27 093 рубля. [Текст изменяющего закона](https://government.ru/docs/all/162161/).
- Трудовой кодекс РФ — Статьи 129, 133, 133.1; часть 3 статьи 93: состав зарплаты, минимум за полную норму, региональное соглашение, пропорциональная оплата неполного времени. [Текст ТК РФ](https://www.consultant.ru/document/cons_doc_LAW_34683/).
- Постановления Конституционного суда РФ о составе минимальной зарплаты — От 07.12.2017 № 38-П, пункт 1 резолютивной части: районные коэффициенты и северные надбавки; от 11.04.2019 № 17-П, пункт 1 резолютивной части: повышенная оплата сверхурочной, ночной работы, работы в выходные и праздники. [№ 38-П](https://www.consultant.ru/document/cons_doc_LAW_284617/), [№ 17-П](https://www.consultant.ru/document/cons_doc_LAW_322340/).
- Налоговый кодекс РФ: база взносов за руководителя — Абзацы 1–2 пункта 1 статьи 421: индивидуальная база нарастающим итогом, минимальная база руководителя коммерческой организации, пропорция по календарным дням полномочий при неполном месяце. [Статья 421](https://www.consultant.ru/document/cons_doc_LAW_28165/db3283ea67466d62925205583461cb655f5662e8/).
- Федеральный закон от 28.11.2025 № 425-ФЗ — Пункты 137 и 140 статьи 2, статья 25: изменения статей 421 и 427 НК РФ, применяемые с 2026 года. [Официальное опубликование](https://publication.pravo.gov.ru/Document/View/0001202511280017).
- Письмо ФНС России от 22.12.2025 № БС-4-11/11507@ — Пункты 1–6: федеральный МРОТ без районных коэффициентов; отсутствие зависимости от договора, деятельности и занятости; расчёт каждой организацией; отражение в отчётности. [Полный текст письма](https://www.nalog.gov.ru/rn77/taxation/insprem/16593014/).
- Письмо ФНС России от 29.12.2025 № БС-4-11/11758@ — Определение периода полномочий руководителя по сведениям учётных систем налоговых органов, включая сведения о лицах, действующих без доверенности. [Полный текст письма](https://www.nalog.gov.ru/rn77/about_fts/about_nalog/16594661/).
- Налоговый кодекс РФ: общие тарифы страховых взносов — Пункт 3 статьи 425: 30 % в пределах единой предельной базы и 15,1 % сверх неё. [Статья 425](https://www.consultant.ru/document/cons_doc_LAW_28165/a3f603ffd57b1431ed51e1693ba710093347235d/).
- Постановление Правительства РФ от 31.10.2025 № 1705 — Пункт 1: единая предельная база на 2026 год — 2 979 000 рублей на физическое лицо нарастающим итогом. [Официальное опубликование](https://publication.pravo.gov.ru/document/0001202511010039).
- Налоговый кодекс РФ: пониженные тарифы МСП — Подпункт 17 пункта 1, пункты 2.4, 2.5, 13.1–13.3 статьи 427: тарифы 15 % и 7,6 %, порог 1,5 МРОТ, условия применения, доля доходов 70 %, утрата права; отдельные условия общепита. [Статья 427](https://www.consultant.ru/document/cons_doc_LAW_28165/c5c16c86f95c5db63601047b1c0a5942bd77c824/).
- Распоряжение Правительства РФ от 27.12.2025 № 4125-р — Перечень видов деятельности для применения пункта 13.3 статьи 427 НК РФ с 01.01.2026; включает класс 85 и подкласс 93.1, использованные в учебном примере. [Официальное опубликование](https://publication.pravo.gov.ru/document/0001202512290075).
- Распоряжение Правительства РФ от 11.12.2024 № 3689-р — Специальный перечень обрабатывающих производств для применения пункта 13.2 статьи 427 НК РФ и тарифа 7,6 % на превышение установленного месячного порога. [Официальное опубликование](https://publication.pravo.gov.ru/document/0001202412130060).
- Федеральный закон от 25.04.2026 № 104-ФЗ — Пункт 28 статьи 1 и часть 4 статьи 4: изменение доходных условий в пунктах 13.2 и 13.3 статьи 427 НК РФ с распространением на отношения с 01.01.2026. [Официальное опубликование](https://publication.pravo.gov.ru/document/0001202604250003).
- Письмо ФНС России от 27.04.2026 № БС-36-11/3382@ — Суммирование доходов от основного и дополнительных видов деятельности из соответствующего перечня; отмена проверки доли за предшествующий год для обрабатывающих производств. [Полный текст письма](https://www.nalog.gov.ru/rn77/about_fts/about_nalog/16620928/).
- Письмо ФНС России от 28.05.2026 № БС-36-11/4527@ — Уточнение письма от 17.03.2026 № БС-36-11/1995@: смена основного ОКВЭД на отсутствующий в перечне означает утрату льготы с начала расчётного периода. [Полный текст письма](https://www.nalog.gov.ru/rn77/about_fts/about_nalog/16628657/).
- Налоговый кодекс РФ: периоды и порядок расчёта — Статья 423: расчётный год, отчётные периоды — первый квартал, полугодие, девять месяцев. Пункты 1, 4–5 статьи 431: расчёт нарастающим итогом, индивидуальный учёт, суммы в рублях и копейках. [Статья 431](https://www.consultant.ru/document/cons_doc_LAW_28165/0ed5a3663457a89de56229ffbe2cba0b25f42111/).
- Налоговый кодекс РФ: НДФЛ — Статья 209: объектом является полученный доход. Пункт 4 статьи 226: удержание налога непосредственно из доходов при выплате. [Статья 209](https://www.consultant.ru/document/cons_doc_LAW_28165/1f29c479b0dd23dc5c365b37ac580557586e6af4/), [статья 226](https://www.consultant.ru/document/cons_doc_LAW_28165/ecfd690acbabfd266e9d5c4ac0275726d4d0a7c1/).
- Федеральный закон от 25.02.2022 № 17-ФЗ об АУСН — Часть 1.1 статьи 18: единый пониженный тариф страховых взносов 0 % в период применения АУСН. [Статья 18](https://www.consultant.ru/document/cons_doc_LAW_410240/2b0b692126884b7f6d0b5fe89f8faca373865695/).
- Федеральный закон от 24.07.1998 № 125-ФЗ — Статьи 20.1 и 22: отдельные правила базы и уплаты взносов на страхование от несчастных случаев и профессиональных заболеваний. Эти взносы в расчёты статьи не включены. [Текст закона](https://www.consultant.ru/document/cons_doc_LAW_19559/).
Частые ошибки с МРОТ, которые я нахожу у клиентов
После замены одной цифры в программе обычно не проверяют три вещи: региональную минималку, состав начислений и момент, с которого считается база по взносам за директора. Разберу на живых примерах из моей практики.
Региональное соглашение может быть выше федерального. В Москве с 1 января 2026 года минимальная зарплата — 32 916 рублей (по трёхстороннему соглашению). Если ООО зарегистрировано в Москве и не направило мотивированный отказ от присоединения, платить меньше нельзя. Частая ошибка: бухгалтер берёт федеральный МРОТ 27 093 рубля, а трудинспекция при проверке доначисляет зарплату и взносы за год. Всегда проверяю на сайте администрации региона актуальное соглашение и список отказавшихся компаний.
Минималку закрывают окладом, но забывают про обязательные надбавки. В состав МРОТ не входят районные коэффициенты и северные надбавки — они начисляются сверху. Если работник в Якутии, а оклад равен 27 093 руб., это нарушение: нужно начислить МРОТ плюс коэффициент 1,7, итого минимум 46 058,1 руб. Налоговая сравнивает именно выплату до удержания НДФЛ, поэтому если оклад 25 000, а остальное — премия, которую можно не платить, риск доначислений высок.
За директора-единственного учредителя взносы считают с полного МРОТ, а не с фактической зарплаты. В 2026 году для руководителя, работающего на полставки, база по страховым взносам — 27 093 рубля в месяц, даже если начислено по трудовому договору 13 546,5 руб. Ошибка бухгалтера: берут зарплату за полставки и с неё платят взносы по льготному тарифу МСП. Налоговая при камеральной проверке РСВ доначислит разницу. Проверяю этот момент каждый квартал: база для взносов за директора не может быть меньше полного МРОТ за каждый полностью отработанный месяц.
- Сверьте региональное соглашение и отказ от него.
- Проверьте, входят ли в минималку только оклад или также компенсационные и стимулирующие выплаты.
- Для директора-учредителя всегда считайте базу по взносам с МРОТ, а не с зарплаты.
- Льготу МСП применяйте только к выплатам сверх МРОТ, а сам МРОТ облагается по ставке 30%.
Судебная практика: Определение ВС РФ от 27.02.2023 № 309-ЭС22-29025 подтверждает, что районный коэффициент начисляется на МРОТ, а не включается в него. Арбитражные суды также указывают, что занижение базы по взносам директора на полставки — это недоимка, пени и штраф 20% по ст. 122 НК РФ.
Частые вопросы
Если директор работает на полставки, но зарплата меньше МРОТ, какую сумму брать для взносов в 2026 году?
Для расчёта страховых взносов за директора — единственного учредителя или наёмного руководителя — база не может быть меньше полного федерального МРОТ за полностью отработанный месяц. В 2026 году это 27 093 рубля. Даже если по трудовому договору начислено 13 546,5 руб. (полставки), взносы считайте с 27 093 руб. Это прямое требование Закона № 429-ФЗ, и налоговая проверяет данный показатель в РСВ.
Можно ли платить работнику меньше федерального МРОТ, если в регионе установлен свой, более высокий минимум, но компания направила отказ от регионального соглашения?
Да, если работодатель в течение 30 календарных дней после опубликования регионального соглашения направил мотивированный отказ от присоединения, он вправе применять федеральный МРОТ. Однако отказ должен быть обоснован (например, тяжёлое финансовое положение) и подтверждён документами. Без отказа действует региональная минимальная зарплата, даже если она выше федеральной.
Что делать, если бухгалтер обнаружил, что за прошлые месяцы 2026 года взносы за директора на полставки платили с фактической зарплаты, а не с МРОТ?
Не дожидайтесь требования из налоговой. Подайте уточнённый расчёт по страховым взносам за соответствующие периоды, доначислите взносы и пени. Это снизит риск штрафа по ст. 122 НК РФ — при самостоятельном исправлении до назначения проверки штрафа можно избежать. Также проверьте зарплату: если она ниже МРОТ (пропорционально отработанному времени), доначислите и выплатите разницу работнику.