
Налог на прибыль для малого ООО: расчёт и где налоговая снимает расходы
Малое ООО на общей системе считает налог на прибыль так же, как считало три года назад: выручка минус «всё, что заплатили», умножить на ставку. Ставка, кстати, уже не 20 %. И «всё, что заплатили» — не расходы. Расходы — это то, что вы сможете доказать инспектору через три года, с папкой документов и внятным ответом на вопрос «зачем». Всё остальное при проверке снимут, доначислят налог по 25 %, добавят пени и штраф — одним решением, за все периоды сразу. Разбираю, как считать правильно и где малые компании отдают бюджету деньги, которых могли не отдавать. Или, наоборот, не отдают то, что придётся вернуть с процентами.
Кто платит и по какой ставке: 25 % с 2025 года
Налог на прибыль — удел общей системы. На упрощёнке его нет, но малое ООО нередко сидит на ОСНО осознанно: крупным заказчикам нужен входящий НДС, а без него вас в тендер не пустят. Значит, прибыль — ваша постоянная статья.
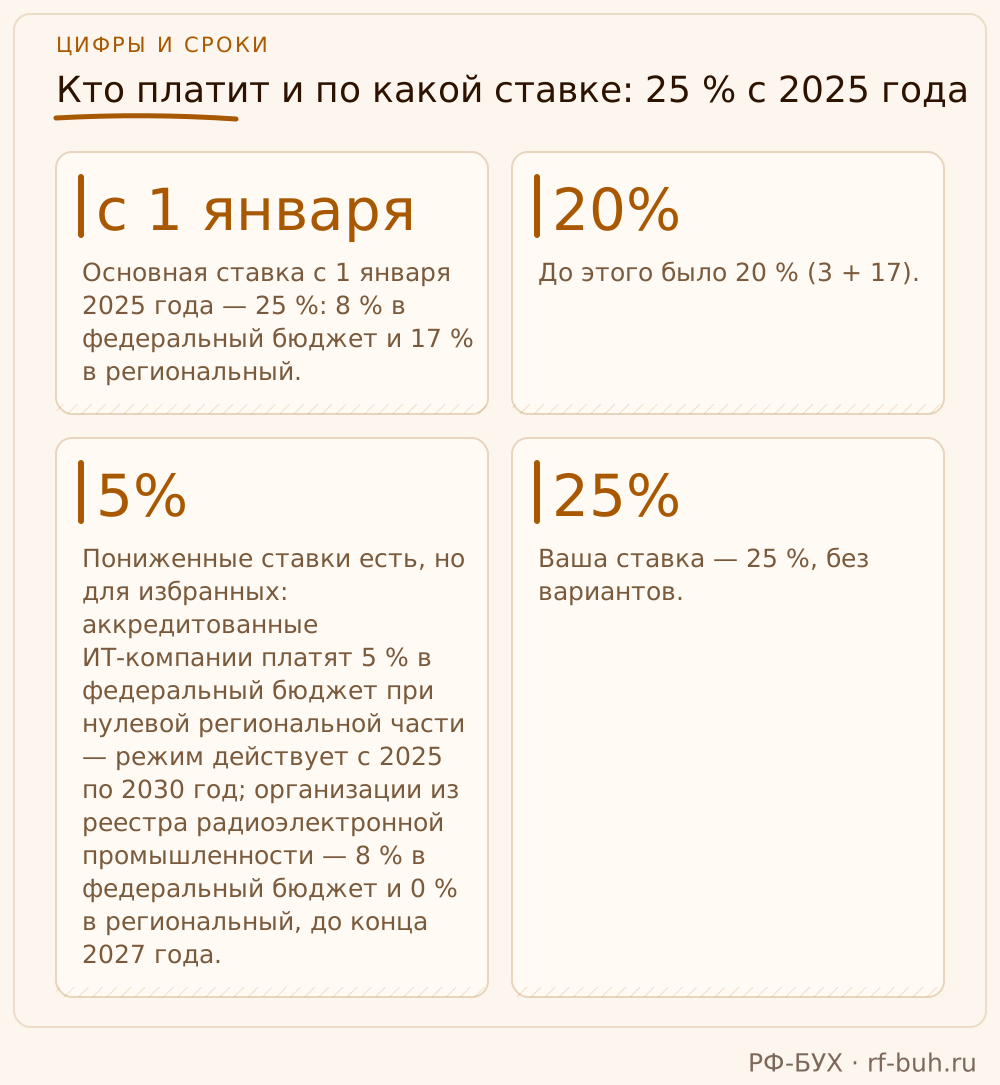
Основная ставка с 1 января 2025 года — 25 %: 8 % в федеральный бюджет и 17 % в региональный. До этого было 20 % (3 + 17). Это следствие налоговой реформы, и возврата к двадцати никто не обещал. Пониженные ставки есть, но для избранных: аккредитованные ИТ-компании платят 5 % в федеральный бюджет при нулевой региональной части — режим действует с 2025 по 2030 год; организации из реестра радиоэлектронной промышленности — 8 % в федеральный бюджет и 0 % в региональный, до конца 2027 года. Торгуете стройматериалами или оказываете услуги? Ваша ставка — 25 %, без вариантов.
Формула и порядок расчёта
Налог равен налоговой базе, умноженной на ставку. База — доходы минус расходы, признанные для целей налогообложения, за отчётный или налоговый период. Считается нарастающим итогом с начала года, а не «каждый квартал отдельно»: ошибка, допущенная в первом квартале, едет во все последующие расчёты, пока её не поймают.
- Собрать все доходы периода, которые признаются для налога на прибыль.
- Отобрать расходы — только обоснованные и документально подтверждённые.
- Вычесть расходы из доходов. Это база.
- Умножить базу на 25 % (или на пониженную ставку, если право на неё подтверждено).
- Зачесть уплаченные авансы и получить сумму к доплате.
Метод признания — начисления или кассовый — закрепляется в учётной политике и применяется последовательно. Менять его «по ситуации», когда так выгоднее в конкретном квартале, нельзя: это первое, на что смотрят при выездной.
Доходы: что забывают включить
Выручка от реализации — очевидная часть. Внереализационные доходы — та, которую малые компании теряют: проценты, начисленные банком на остаток по счёту, положительные курсовые разницы, штрафы и неустойки, полученные от контрагентов, безвозмездно полученное имущество. «Это же не наша основная деятельность» — самый частый аргумент. Налоговому кодексу он безразличен.
Обратная ошибка реже, но тоже встречается: в базу затаскивают взносы в уставный капитал, полученные займы, возвраты ранее выданных авансов. Налог переплачен, и обнаружить это без отдельной сверки оборотов по счетам практически невозможно — переплату налоговая сама не ищет.
Три условия признания расходов: статья 252 НК РФ
Расход уменьшает базу, если выполнены одновременно три условия: он экономически обоснован, документально подтверждён и направлен на получение дохода. Это пункт 1 статьи 252 Налогового кодекса, и именно на несоблюдение одного из трёх инспектор ссылается, снимая расход.
- Документы. Договор, акт, накладная, счёт-фактура, платёжка. Нет одного звена — расход под ударом целиком, а не «частично».
- Обоснованность. Траты должны быть направлены на доход или на поддержание деятельности. Личные покупки собственника под видом «хозрасходов», ресторан без подтверждённой деловой цели — снимаются даже при идеальных документах.
- Связь с деятельностью. Расход, не связанный с профилем компании и не обоснованный отдельно, попадает в ту же корзину.
К этому добавляется статья 54.1 НК РФ: если у операции нет деловой цели, кроме уменьшения налога, расход не спасут ни договор, ни акт. Налоговая вправе переквалифицировать сделку и доначислить так, как если бы её не было.
Таблица: что снимают чаще всего
| Вид расхода | Почему снимают | Как защитить |
|---|---|---|
| Представительские | Нет деловой цели, превышен норматив 4 % от расходов на оплату труда | Протокол встречи, участники, цель; контроль норматива |
| Услуги взаимозависимых лиц | Подозрение на искусственный расход | Детализация услуг, рыночная цена, реальный результат |
| Аренда у учредителя дороже рынка | Вывод прибыли через аффилированное лицо | Оценка рыночной ставки, обоснование условий |
| Операции без первички | Нет документального подтверждения | Полный комплект на каждую операцию, без исключений |
| Расходы вне профиля деятельности | Нет экономической обоснованности | Письменное обоснование связи с доходом |
| Премии «по приказу» | Нет закрепления в системе оплаты труда | Положение о премировании с критериями |
| Консультационные и маркетинговые услуги | Нет результата, который можно показать | Отчёты исполнителя, презентации, переписка |
Прямые и косвенные расходы: статья 318 НК РФ
При методе начисления расходы делятся на прямые и косвенные. Прямые — связанные с производством товаров или услуг — признаются по мере реализации того, на что потрачены. Косвенные — общехозяйственные, управленческие — списываются в периоде возникновения. Перепутали квалификацию — сдвинули расход во времени. Признали раньше положенного — занизили базу текущего периода, и это нарушение порядка учёта с доначислением. Перечень прямых расходов закрепляется в учётной политике, и его отсутствие — приглашение инспектору определить его за вас.
Авансовые платежи: квартал или месяц
Малое ООО обычно платит авансы ежеквартально. Право на это есть, если доходы от реализации за предыдущие четыре квартала в среднем не превышали 15 млн ₽ за квартал. Перевалили — с начала следующего отчётного периода обязаны перейти на ежемесячные авансы внутри квартала. Автоматически, без заявления, без письма от налоговой.
Здесь и ловится растущий бизнес. Выручка пошла вверх, бухгалтер продолжает платить поквартально «как всегда», а компания уже должна платить чаще. Отдельного штрафа за это нет — есть пени за весь период, когда платили реже, чем положено. При годовом обороте в сотню миллионов сумма получается ощутимая.
Декларация за год подаётся не позднее 25 марта следующего года. Авансы, уведомления, сроки по ЕНС — всё это ложится в календарь, и календарь нужно вести, а не вспоминать.
Чем заканчивается снятый расход
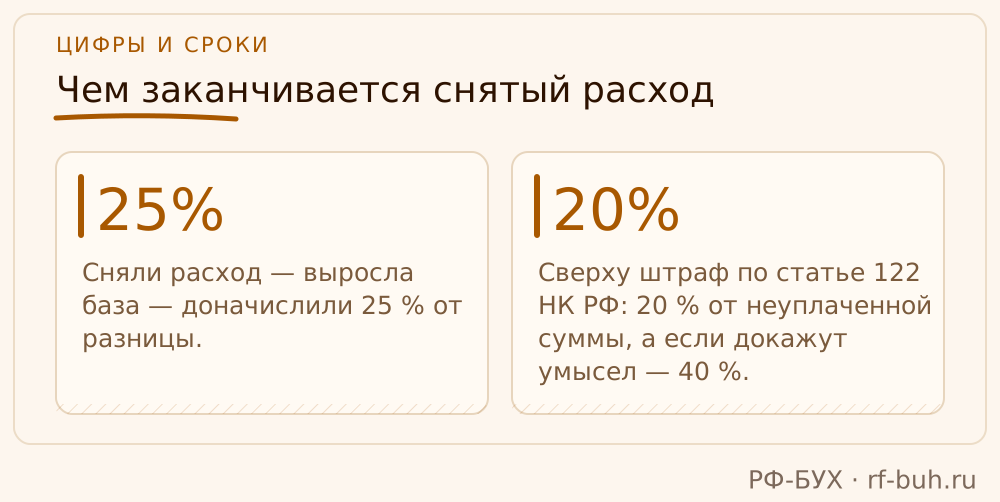
Арифметика проверяющих простая. Сняли расход — выросла база — доначислили 25 % от разницы. Сверху пени за каждый день с момента, когда налог должен был быть уплачен. Сверху штраф по статье 122 НК РФ: 20 % от неуплаченной суммы, а если докажут умысел — 40 %. Умысел доказывают охотно: аренда у учредителя по тройной цене или премии без положения выглядят для инспектора не как ошибка, а как схема.
Теперь про тех, кто «ведёт прибыль по-быстрому». Бухгалтер-универсал за небольшие деньги, который сдаёт декларацию в последний день из того, что есть в банке. Расходы он берёт по выписке. Документы — «подтянем, если спросят». Спросят. Через два года, когда контрагента уже нет, акт никто не подписал, а директор не помнит, что это была за консультация. Экономия на бухгалтере в этот момент превращается в доначисление с четырьмя нулями, и это не фигура речи, это ставка 25 % плюс 40 %.
Сценарий первый: офис у учредителя
ООО арендует офис у собственного учредителя. Цена заметно выше средней по бизнес-центру. Договор, акты, платёжки — всё есть. На выездной инспектор поднимает предложения по аренде в том же здании, сравнивает и делает вывод: часть платы экономически не обоснована, это вывод прибыли через аффилированное лицо. Расход снимают в части превышения над рынком, доначисляют налог за весь срок договора, пени, штраф. И ставят вопрос об умысле — потому что учредитель и директор знали, сколько стоит аренда по соседству.
Сценарий второй: премии без положения
Директор малого ООО ежемесячно премирует сотрудников приказом. Положения об оплате труда нет, критериев премирования в договорах нет. Суммы несколько лет включаются в расходы. При проверке запрашивают основание системного премирования, не находят — и исключают премии из расходов целиком. Сотрудникам деньги никто не возвращает, НДФЛ и взносы с них уплачены, а налог на прибыль доначисляют за три года. Документ, который стоил бы один вечер работы, не был написан.
Как снизить риск: три уровня защиты
Первый уровень — внутренние документы, написанные до операций, а не после запроса инспекции: положение об оплате труда и премировании, учётная политика с перечнем прямых расходов, методика признания. Второй — полный комплект первички на каждую операцию, без «подтянем позже». Третий — проверка сделок с взаимозависимыми лицами на рыночность при каждом заключении и продлении, с сохранённым обоснованием.
Отдельно советую вести реестр обоснований по нестандартным расходам: представительские, консультационные, маркетинговые. Дата, цель, участники, результат. Через три года восстановить деловую цель по памяти не сможет никто.
Что делаем мы и чем это отличается
В РФ-БУХ расход проверяется на три критерия статьи 252 в момент, когда операция попадает в учёт, — а не за неделю до декларации и не постфактум на проверке. Нет документа — операция висит в «незакрытых», и клиент видит это в отчёте каждый месяц. Сделки с взаимозависимыми лицами и нестандартные расходы сопровождаются обоснованием сразу, потому что я знаю, какой вопрос задаст инспектор через два года. Если доначисление произошло из-за нашей ошибки — штрафы и пени оплачиваем мы, это условие договора. Дела принимаем за три рабочих дня, с аудитом признанных расходов за текущий год. Тариф от 3 000 ₽ в месяц, и относительно федеральных аутсорсеров это дешевле на 30 %. NDA — до первого документа.
Чек-лист перед расчётом налога на прибыль
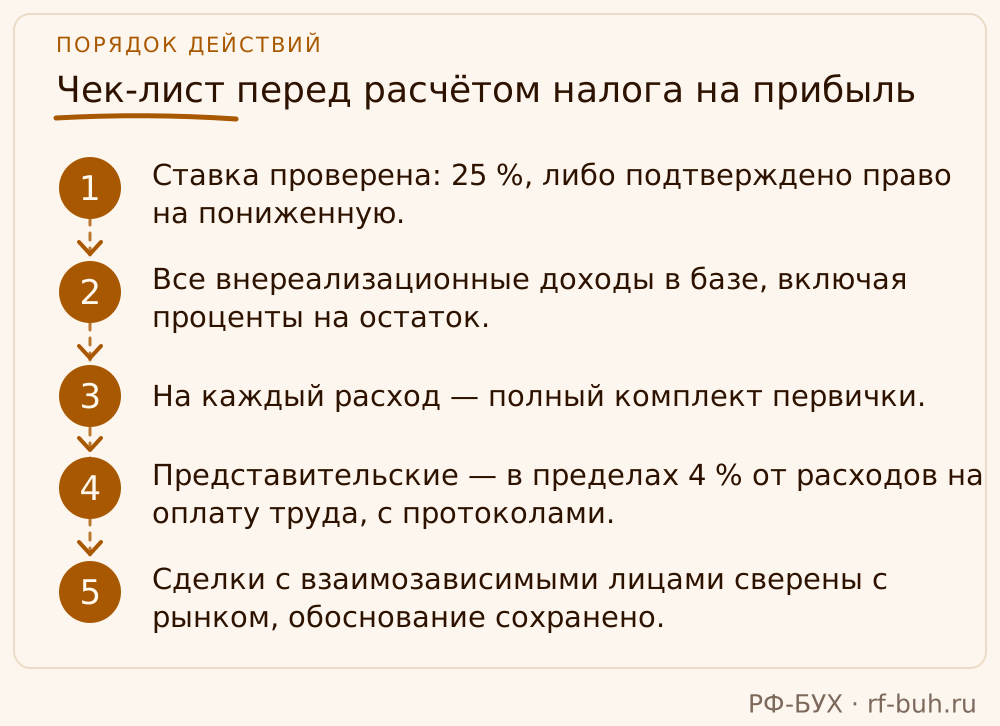
- Ставка проверена: 25 %, либо подтверждено право на пониженную.
- Все внереализационные доходы в базе, включая проценты на остаток.
- На каждый расход — полный комплект первички.
- Представительские — в пределах 4 % от расходов на оплату труда, с протоколами.
- Сделки с взаимозависимыми лицами сверены с рынком, обоснование сохранено.
- Прямые и косвенные расходы разделены по учётной политике.
- Премии закреплены в положении об оплате труда.
- Режим авансов проверен: средняя выручка за четыре квартала против 15 млн ₽.
- Декларация за год — до 25 марта.
Частые вопросы
Какая ставка налога на прибыль у малого ООО в 2026 году?
25 %: 8 % в федеральный бюджет и 17 % в региональный. Действует с 1 января 2025 года, до этого было 20 %. Пониженные ставки — у аккредитованных ИТ-компаний (5 %) и радиоэлектроники (8 %), остальным — базовая.
Можно ли учесть аренду у собственного учредителя?
Можно, если цена рыночная и документы в порядке. Завышенную часть налоговая снимет как необоснованную — и будет искать умысел.
Обязательно ли подтверждать деловую цель представительских расходов?
Да. Без протокола, списка участников и цели встречи расход снимут. И помните о нормативе — 4 % от расходов на оплату труда за период.
Расход признан не в том периоде из-за ошибки с прямыми и косвенными — что будет?
База периода искажена, при проверке — пересчёт налога за затронутые периоды с пенями. Если занизили базу — ещё и штраф по ст. 122 НК.
Когда квартальные авансы превращаются в ежемесячные?
Когда средняя выручка от реализации за предыдущие четыре квартала превысила 15 млн ₽ за квартал. Переход автоматический, с начала следующего отчётного периода.
Нашли ошибку после сдачи декларации — что делать?
Подать уточнённую декларацию, доплатить налог и пени до того, как ошибку найдёт налоговая. При соблюдении этого порядка штрафа по ст. 122 не будет — только пени.
Обязательно ли малому ООО быть на ОСНО?
Нет. Если укладываетесь в лимиты упрощёнки и входящий НДС вашим клиентам не критичен, УСН обычно дешевле и проще. Но считать нужно на ваших цифрах, а не на общих словах. Сомневаетесь, что ваши расходы выдержат выездную проверку? Пришлите мне список нестандартных операций за последний квартал — аренда, консультации, премии, представительские. Оценю риски бесплатно и скажу, какие документы собирать уже сейчас, пока контрагенты ещё отвечают на звонки.