
Налоговая реформа 2026: НДС 22 %, порог 20 млн на УСН и что теряет малый бизнес
Налоговая реформа 2026 года действует уже десятый месяц, а я всё ещё встречаю компании, которые считают налоги по правилам 2025-го. Не из жадности. Из инерции: «у нас всегда так было». НДС 22 % вместо 20, порог освобождения от НДС на упрощёнке 20 млн вместо 60, льготные взносы для малого бизнеса — только избранным отраслям. Каждый из этих пунктов сам по себе — повод для доначисления. Вместе — повод для камеральной проверки, которая начнётся с первой же декларации.
Меня зовут Ольга Семенова, в РФ-БУХ я отвечаю за учёт клиентов как главбух. Реформу я прожила с клиентами с момента публикации проекта до первой декларации по новой форме. Ниже — не пересказ закона, а список мест, где в 2026 году реально теряют деньги, и что с этим делать в октябре, когда год почти закрыт.
Что поменялось на самом деле, а что приписали реформе
Сначала наведу порядок, потому что в интернете реформе приписывают всё подряд.
С первого дня 2026-го действительно поменялись: базовая ставка НДС, порог освобождения от НДС на УСН, круг получателей льготного тарифа взносов для МСП, тариф взносов для ИТ-компаний, лимит доходов на патенте, формы отчётности.
Что к реформе-2026 отношения не имеет, хотя подаётся как новость: прибыль по 25 % компании платят с 2025 года; пятиступенчатый НДФЛ от 13 до 22 % — тоже прошлогодняя история. Если бухгалтер в октябре 2026-го «только узнал» про 25 %, у вас проблема серьёзнее реформы.
НДС 22 %: ставка, переходный период и забытые 2 %
Двадцать два процента — такова базовая ставка НДС начиная с января 2026-го. Авансы считаем по расчётной 22/122. Льготные десять и ноль процентов не трогали.
Главная боль года — переходные сделки. Аванс получен в декабре 2025-го, НДС с него исчислен по 20/120. Отгрузка — в январе 2026-го, и она облагается уже по 22 %. Разница в два процентных пункта не берётся из воздуха: либо покупатель доплачивает по допсоглашению, либо продавец платит из своей маржи. Третьего варианта нет, а «забыть» — не вариант, потому что АСК НДС-2 сверит ваш счёт-фактуру с книгой покупок контрагента и найдёт расхождение быстрее, чем вы вспомните о сделке.
Отдельно — договоры. Формулировка «цена включает НДС 20 %» без оговорки об изменении ставки в 2026 году превратилась в спор о том, кто платит два процента. Формулировка «НДС по ставке, действующей на дату отгрузки» — спасла. Ревизия договорной базы — скучная работа, которую в январе никто не сделал, а в октябре уже поздно для половины контрактов.
УСН и НДС: порог 20 млн и ставки 5 и 7 %
Самое болезненное для малого бизнеса. Порог дохода, до которого упрощенец освобождён от НДС, снижен с 60 до 20 млн рублей. Компания с выручкой 35 млн, которая десять лет не знала, как выглядит книга продаж, с 1 января 2026 года — плательщик НДС. Без роста бизнеса. Просто сдвинули планку.
Что это значит практически:
- упрощёнку никто не отбирает — но рядом с ней вырастает НДС: своя декларация, книги покупок и продаж, камералка по два месяца на каждый отчёт;
- есть выбор: специальные 5 % или 7 % — но тогда входной НДС к вычету не берётся — либо обычные 22 % с вычетами; решение принимается расчётом, а не «как у соседа»;
- ставка 5 % доступна до порога около 272,5 млн рублей дохода за год с учётом дефлятора 1,090; от этого порога до верхней границы УСН — 7 %;
- потолок самой упрощёнки — 450 млн, после индексации на 1,090 в этом году это 490,5 млн рублей.
Выбрали 5 % и забыли, что вычетов нет? Тогда весь входной НДС поставщиков — в себестоимость, и маржа тает. Выбрали 22 % с вычетами и не наладили сбор счетов-фактур? Тогда вычетов нет фактически, а ставка — максимальная. Оба сценария я видела в этом году не по разу.
Страховые взносы: кому оставили 15 %
Раньше почти весь малый и средний бизнес отдавал 15 % взносов с той части зарплаты, что выше полутора МРОТ. Теперь такая льгота есть только у компаний из приоритетных отраслей, перечень которых утверждён отдельно. Остальные МСП — на общих 30 %.
Для компании с фондом оплаты труда в пару миллионов в месяц это сотни тысяч рублей дополнительных взносов за год. И это не индексация зарплат, не рост бизнеса — чисто регуляторная нагрузка. Хуже только одно: продолжать применять 15 % по инерции. Тогда к доначислению добавятся пени за каждый месяц с января.
ИТ-компаниям тоже досталось: вместо 7,6 % — 15 %, пока выплаты не превысят предельную базу. Льгота формально сохранена, фактически — удвоена в цене.
Патент: лимит 20 млн
Для ИП на патентной системе лимит годового дохода снижен с 60 до 20 млн рублей. Перешагнули планку в течение года — патент считается недействительным с самого начала срока, на который его выдали, и всё пересчитывается по упрощёнке или общей системе. Предприниматели с сезонной выручкой, которые к сентябрю подходят к 18–19 млн, сейчас должны считать каждую отгрузку. Не в декабре. Сейчас.
Налог на прибыль: 25 % не новость, но ошибка живёт
Повторю отдельно, потому что ошибка массовая: ставка 25 % введена с 2025 года. Но компании, которые в 2025-м платили авансы «по старинке» по 20 %, к 2026 году накопили недоимку с пенями за каждый месяц занижения — и многие узнали об этом только из требования. Проверьте расчёт авансов за оба года. Это полчаса работы, которые экономят месяцы переписки.
Новые формы отчётности и правила для штрафов
Начиная с первого квартала 2026-го декларацию по НДС принимают только на обновлённом бланке. Сдали по старому — декларация не принята, срок пропущен, и дальше по цепочке: штраф, а при просрочке свыше 20 рабочих дней — блокировка счёта. Обновлены и другие формы, включая 6-НДФЛ с новыми кодами доходов. Учётная программа без актуального релиза в 2026 году — это мина.
Осенью донастроили и штрафы: с сентября 2026-го смягчающие обстоятельства уменьшают санкцию минимум вдвое, но потолок — десятикратное снижение. Раньше потолка не было. Теперь он есть, и аргументировать каждое снижение придётся предметно.
Таблица: было и стало
| Параметр | До 2026 года | С 1 января 2026 года |
|---|---|---|
| Базовая ставка НДС | 20 % | 22 % |
| Порог освобождения от НДС на УСН | 60 млн ₽ | 20 млн ₽ |
| Ставки НДС для УСН без вычетов | 5 % / 7 % | 5 % до ~272,5 млн ₽ дохода, выше — 7 % (с учётом дефлятора) |
| Лимит доходов УСН | 450 млн ₽ с дефлятором | 490,5 млн ₽ с дефлятором 1,090 |
| Льготный тариф взносов МСП 15 % | Почти все МСП | Только приоритетные отрасли |
| Тариф взносов ИТ-компаний | 7,6 % | 15 % |
| Лимит доходов на патенте | 60 млн ₽ | 20 млн ₽ |
| Декларация по НДС | Прежняя форма | Новая форма с 1 квартала 2026 |
| Налог на прибыль | 25 % (с 2025 года) | 25 %, без изменений |
Сценарий: 35 миллионов и ни одной книги продаж
ООО на УСН «доходы минус расходы», оптовая торговля, выручка 35 млн в год. Десять лет без НДС. В январе 2026-го бухгалтер продолжает выставлять счета «без НДС», потому что «мы же на упрощёнке». Покупатели довольны — цена не выросла.
В апреле первая декларация по НДС не сдана, потому что никто не знал, что её надо сдавать. В мае — требование. В июне выясняется: НДС за первый квартал надо начислить сверху на все отгрузки, покупатели доплачивать отказываются, выбор ставки 5 или 22 % уже сделан по умолчанию не в пользу компании, книги продаж нет, счетов-фактур нет. Итог за полгода: налог из собственной маржи, пени, штраф за несданную декларацию, штраф за неуплату и камералка, которая превратилась в углублённую.
Что стоило сделать в декабре 2025-го: посчитать выручку, выбрать ставку, переписать договоры, настроить учёт. Две недели работы.
Сценарий: льгота по взносам, которой больше нет
Производственная компания на 40 человек. ОКВЭД — не из приоритетного перечня. Расчёт зарплаты за январь — по привычной схеме: 30 % с 1,5 МРОТ, 15 % сверх. Так девять месяцев. Разница по взносам — порядка 15 % от значительной части фонда оплаты труда, за три квартала — миллионы. Плюс пени с февраля. Плюс уточнённые расчёты по взносам за три периода.
Виноват не закон. Виноват тот, кто не открыл перечень приоритетных отраслей в декабре.
На чём горят компании в 2026-м
Теперь без дипломатии.
Штатный бухгалтер годами ведёт одну компанию и считает, что знает её налоги наизусть. Знает. Прошлогодние. Он не отслеживает поправки в реальном времени, потому что его день занят первичкой, и узнаёт о реформе из требования. Дешёвый онлайн-сервис обновит бланк декларации, но не скажет вам, что ваш порог по НДС сдвинулся втрое и бизнес-модель надо пересчитывать. Фрилансер на десяти клиентах про перечень приоритетных отраслей не слышал — ему некогда.
Что делаем мы и чем это отличается
В РФ-БУХ подготовку клиентов к реформе мы начали осенью 2025-го, не дожидаясь января. По каждому:
- пересчитали выручку против нового порога 20 млн и приняли решение по ставке НДС расчётом, а не наугад;
- проверили ОКВЭД против перечня приоритетных отраслей и перенастроили тариф взносов с первой зарплаты года;
- провели ревизию договоров на формулировки об НДС и подготовили допсоглашения по переходным сделкам;
- обновили учётные программы под новые формы до первой отчётной кампании;
- для патентников поставили контроль выручки против лимита 20 млн помесячно.
Ошиблись в новых правилах мы — доначисление компенсируем по договору; так и выглядит наше «штрафы берём на себя». Передача дел занимает три рабочих дня, конфиденциальность закрыта NDA, стоимость ведения — от 3 000 ₽ в месяц, то есть примерно на треть ниже федеральных аутсорсеров. Реформ за полтора десятка лет мы пережили несколько; эта — не первая и точно не последняя.
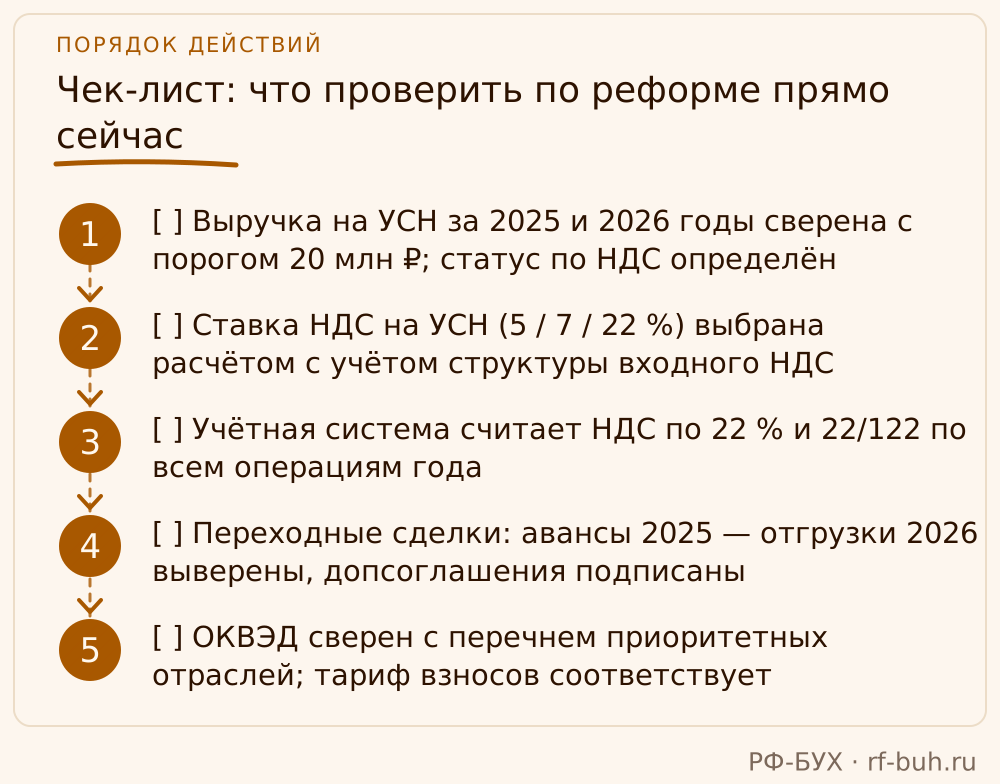
Чек-лист: что проверить по реформе прямо сейчас
- [ ] Выручка на УСН за 2025 и 2026 годы сверена с порогом 20 млн ₽; статус по НДС определён
- [ ] Ставка НДС на УСН (5 / 7 / 22 %) выбрана расчётом с учётом структуры входного НДС
- [ ] Учётная система считает НДС по 22 % и 22/122 по всем операциям года
- [ ] Переходные сделки: авансы 2025 — отгрузки 2026 выверены, допсоглашения подписаны
- [ ] ОКВЭД сверен с перечнем приоритетных отраслей; тариф взносов соответствует
- [ ] Авансы по налогу на прибыль за 2025–2026 годы пересчитаны по 25 %
- [ ] Патент: доход контролируется против лимита 20 млн ₽ ежемесячно
- [ ] Отчётность сдаётся по формам 2026 года, релиз программы актуален
Частые вопросы
С какой даты действует ставка НДС 22 %?
С начала 2026 года. Авансы — по расчётной 22/122. По авансам, полученным в 2025 году под отгрузку 2026-го, НДС с отгрузки считается по 22 %, разницу надо урегулировать с покупателем.
Компания на УСН превысила 20 млн — теряет упрощёнку?
Нет. УСН сохраняется, но компания становится плательщиком НДС: выбирает ставку 5, 7 или 22 %, ведёт книги покупок и продаж, сдаёт декларацию по НДС ежеквартально.
Для кого сохранился тариф взносов 15 %?
Только у МСП из приоритетных отраслей по утверждённому перечню. Остальные с этого года платят по общему тарифу. ИТ-компании — 15 % вместо прежних 7,6 %.
Налог на прибыль 25 % — это реформа 2026 года?
Нет, 25 % компании платят уже с 2025 года. Реформа-2026 эту ставку не трогала. Но авансы, посчитанные по 20 %, нужно пересчитать и доплатить с пенями.
Какой лимит дохода на патенте в 2026 году?
20 млн рублей. При превышении ИП теряет право на патент с начала периода, на который он выдан, и пересчитывает налоги по УСН или ОСНО.
Изменились ли правила снижения штрафов?
Да, с сентября 2026-го: смягчающие обстоятельства уменьшают штраф минимум вдвое, но потолок — в десять раз.
Как понять, что мой учёт перестроен под 2026 год?
Три быстрых проверки: ставка НДС в программе — 22 %, тариф взносов соответствует вашему ОКВЭД, декларация по НДС за первый квартал принята по новой форме. Если хоть один пункт под вопросом — считайте, что проверка уже назначена. Не уверены, что учёт вашей компании перестроен под правила 2026 года? Напишите нам. Мы за несколько дней покажем, какие пункты реформы касаются именно вас, пересчитаем спорные периоды и закроем хвосты до того, как их найдёт инспекция.