
НДФЛ не удержан или перечислен поздно: штраф, пени и как исправить в 6-НДФЛ
За опоздание с НДФЛ или за неудержание налога налоговый агент платит штраф 20 % от неперечисленной суммы (ст. 123 НК РФ) плюс пени по ключевой ставке. Штрафа можно избежать, если вы сами нашли ошибку, перечислили налог с пенями и сдали верный расчёт до того, как узнала инспекция. Ниже: сроки, формулы, порядок исправления и ошибки, которые стоят денег.
Какой штраф и пени грозят налоговому агенту за поздний НДФЛ
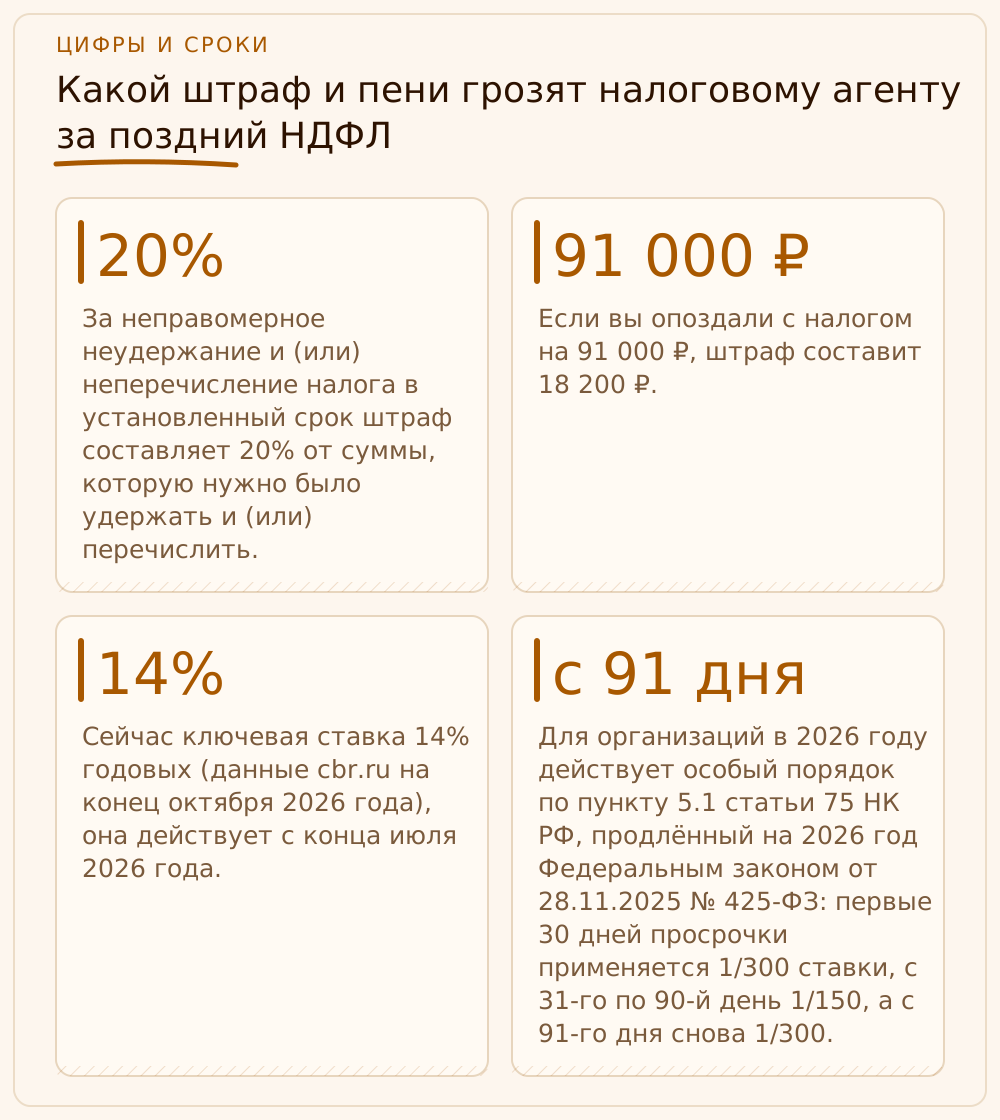
Ответственность налогового агента за НДФЛ описана в статье 123 НК РФ. За неправомерное неудержание и (или) неперечисление налога в установленный срок штраф составляет 20 % от суммы, которую нужно было удержать и (или) перечислить. Считают его не от всей зарплаты и не от годового НДФЛ, а именно от той суммы налога, которая не доехала до бюджета в срок. Если вы опоздали с налогом на 91 000 ₽, штраф составит 18 200 ₽. Никаких «40 % при умысле» в этой статье нет: 40 % встречается в статье 122 НК РФ для умышленной неуплаты собственного налога, и в чужих шпаргалках эти нормы регулярно путают. Для агента по статье 123 ставка одна: 20 %.
Штраф накладывает инспекция решением по итогам проверки, и сам заплатить его по собственной инициативе вы не можете. Зато пени вы платите сами и обязаны платить. Они начисляются за каждый календарный день просрочки на сумму недоимки по ставке, привязанной к ключевой ставке Банка России. Сейчас ключевая ставка 14 % годовых (данные cbr.ru на конец октября 2026 года), она действует с конца июля 2026 года. Для ИП пени считают из 1/300 ключевой ставки в день независимо от срока просрочки. Для организаций в 2026 году действует особый порядок по пункту 5.1 статьи 75 НК РФ, продлённый на 2026 год Федеральным законом от 28.11.2025 № 425-ФЗ: первые 30 дней просрочки применяется 1/300 ставки, с 31-го по 90-й день 1/150, а с 91-го дня снова 1/300. Поэтому у организации с недоимкой старше месяца пени растут вдвое быстрее, чем у ИП. Если ключевая ставка менялась за время просрочки, пени считают по каждой ставке отдельно.
Отдельно скажу про фразу, которую я слышу от новых клиентов: «Мы же перечислили, просто на два дня позже, это ерунда». Для бюджета разница есть. Закон не делит просрочку на «страшную» и «безобидную». Опоздание на день формально такое же нарушение, как опоздание на месяц. Разница в практике: на небольшую просрочку, которую вы сами исправили, инспекция обычно не тратит силы, а вот на недоимку, которая висит месяцами и всплывает при сверке, она реагирует требованием. Чем раньше вы закрываете хвост, тем меньше вариантов, что дело дойдёт до штрафа.
Если вам нужно, чтобы удержание, срок и уведомление по каждой выплате контролировал не директор по памяти, а человек с календарём, подключайте расчёт зарплаты и кадровое сопровождение. Мои бухгалтеры ведут НДФЛ по датам выплаты, а не «по ощущениям».
Какой срок перечисления НДФЛ считается нарушенным
Чтобы понять, опоздали вы или нет, надо знать два срока. Налоговый агент перечисляет НДФЛ в составе единого налогового платежа дважды в месяц. Налог, удержанный с 1 по 22 число месяца, нужно перечислить не позднее 28 числа этого же месяца. Налог, удержанный с 23 числа по последний день месяца, перечисляют не позднее 5 числа следующего месяца. Исключение одно: налог, удержанный с 23 по 31 декабря, перечисляют не позднее последнего рабочего дня года. Если срок выпадает на выходной или праздник, он переносится на ближайший рабочий день по пункту 7 статьи 6.1 НК РФ. Эти сроки действуют с 2024 года и в 2026 году сохраняются. Дату определяет не день выплаты зарплаты, а день удержания налога.
Второе условие, о котором забывают чаще всего, это уведомление об исчисленных суммах. Налог не спишется с единого счёта сам: ФНС должна знать, что именно вы начислили. Уведомление по НДФЛ подают за первую половину месяца до 25 числа, за вторую до 3 числа следующего месяца, за вторую половину декабря до последнего рабочего дня года. Деньги могут лежать на ЕНС в нужной сумме, но без уведомления в день срока налог не будет списан, и в личном кабинете появится недоимка. Бухгалтер при этом уверен, что «всё оплачено». Я такую картину вижу у новых клиентов постоянно.
Ниже сроки на ближайшие даты 2026 года по данным налогового календаря. Они помогают прикинуть, где у вас может сидеть просрочка.
| Период удержания | Уведомление до | Перечислить до |
|---|---|---|
| 1–22 октября | 26.10 | 28.10 |
| 23–31 октября | 03.11 | 05.11 |
| 1–22 ноября | 25.11 | 30.11 |
| 23–30 ноября | 03.12 | 07.12 |
| 1–22 декабря | 25.12 | 28.12 |
| 23–31 декабря | 30.12 | 30.12 |
Обратите внимание на ноябрь: 28 ноября 2026 года суббота, поэтому срок уходит на понедельник 30 ноября, а 5 декабря суббота, срок за вторую половину ноября переезжает на 7 декабря. Такие переносы календарь считает сам, а память директора нет. Если вы платите «по привычке 28-го», в некоторые месяцы будете платить на пару дней раньше нужного, а в другие опоздаете на день из-за переноса. Не рискуйте: сверяйте дату с календарём на nalog.gov.ru или в справочной системе.
Что делать, если НДФЛ вообще не удержали
Неудержание хуже простого опоздания. Если вы выплатили доход и не вычли налог, то перечислять в бюджет нечего, а штраф по статье 123 всё равно считают от суммы, которую следовало удержать. Типичные случаи: забыли про отпускные, начислили премию отдельной ведомостью и не включили её в расчёт, выплатили деньги физлицу-исполнителю как «без налога», применили вычет, на который у человека не было права. Первое правило: как только нашли ошибку, не прячьте её и не ждите конца квартала. Удерживайте налог из ближайшей выплаты этому человеку, перечисляйте его и показывайте в отчётности в том периоде, к которому он относится.
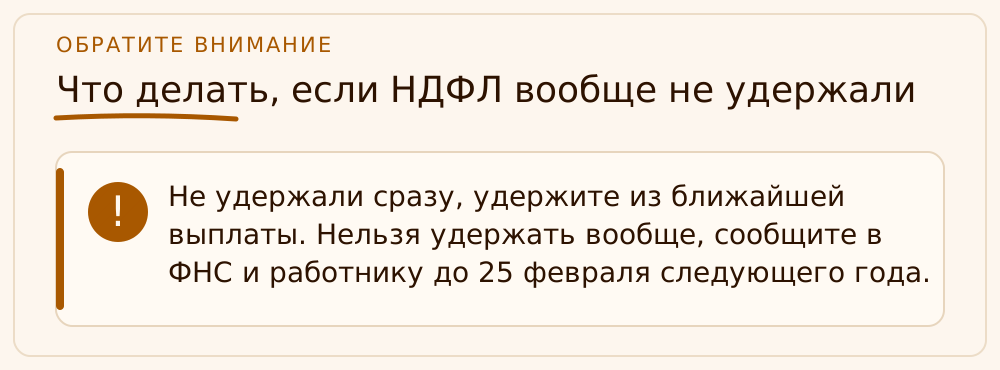
Отдельный случай, когда удержать налог технически нельзя. Например, человек уволился, и выплачивать ему больше нечего, или доход был в натуральной форме. Тогда действует пункт 5 статьи 226 НК РФ: если удержать налог не удалось до 31 января следующего года, агент обязан до 25 февраля письменно сообщить об этом налогоплательщику и налоговому органу, указав сумму дохода и налога. Это делается справкой в составе расчёта 6-НДФЛ, а дальше инспекция сама направит физлицу налоговое уведомление. Если сообщения нет, а налог не удержан, агенту грозит штраф, а работнику самому придётся задекларировать доход и доплатить налог. С 2025 года агент вправе удерживать не удержанный в течение года налог до 31 января следующего года, это даёт ещё один месяц на исправление.
Что я требую от своих бухгалтеров в такой ситуации: фиксировать каждую найденную ошибку в письменном виде, а не «чинить по-тихому». Нужен короткий документ с датой обнаружения, суммой, причиной и планом исправления. Эта бумага пригодится и при общении с инспекцией, и при разговоре с собственником, который хочет знать, кто виноват и сколько это стоит. Если ошибка касается работника, который стал нерезидентом, ставка меняется, и пересчёт делается по отдельным правилам: я разбирала это в статье про пересчёт НДФЛ и исправление 6-НДФЛ.
Если вы выплачивали зарплату по частям и сомневаетесь, на какой день приходится удержание, дата определяется по правилам фактической выплаты. Подробный разбор с примерами у меня есть в материале, как удержать НДФЛ и не запутаться в ЕНП, когда деньги сотрудникам уходят в несколько приёмов.
Если после чтения вы поняли, что у вас в учёте несколько периодов с неудержанным налогом или дыры в уведомлениях, не пытайтесь исправить всё сами за вечер. Мы в «РФ-БУХ» берём такую работу после первой бесплатной консультации: поднимаем выплаты, считаем недоимку и пени, готовим уточнённые расчёты и разговариваем с инспекцией. Ведение учёта и отчётности для ООО и ИП у нас от 3 000 ₽ в месяц, расчёт зарплаты от 4 730 ₽ в месяц за сотрудника.
Как не заплатить 20 %: условия освобождения от штрафа
Хорошая новость: от штрафа по статье 123 есть законный выход. Пункт 2 этой статьи освобождает агента от ответственности, если к моменту, когда он узнал, что инспекция обнаружила нарушение (или назначила выездную проверку по этому налогу), он уже перечислил налог. Налоговая служба в письме от 02.08.2021 № ЕА-4-15/10852@ уточняет условия: расчёт 6-НДФЛ подан в срок, в нём нет ошибок, которые занижают налог, и агент самостоятельно перечислил недостающий налог и соответствующие пени. Все условия должны выполняться одновременно. Подать расчёт с опозданием, а потом заплатить налог, уже не сработает.
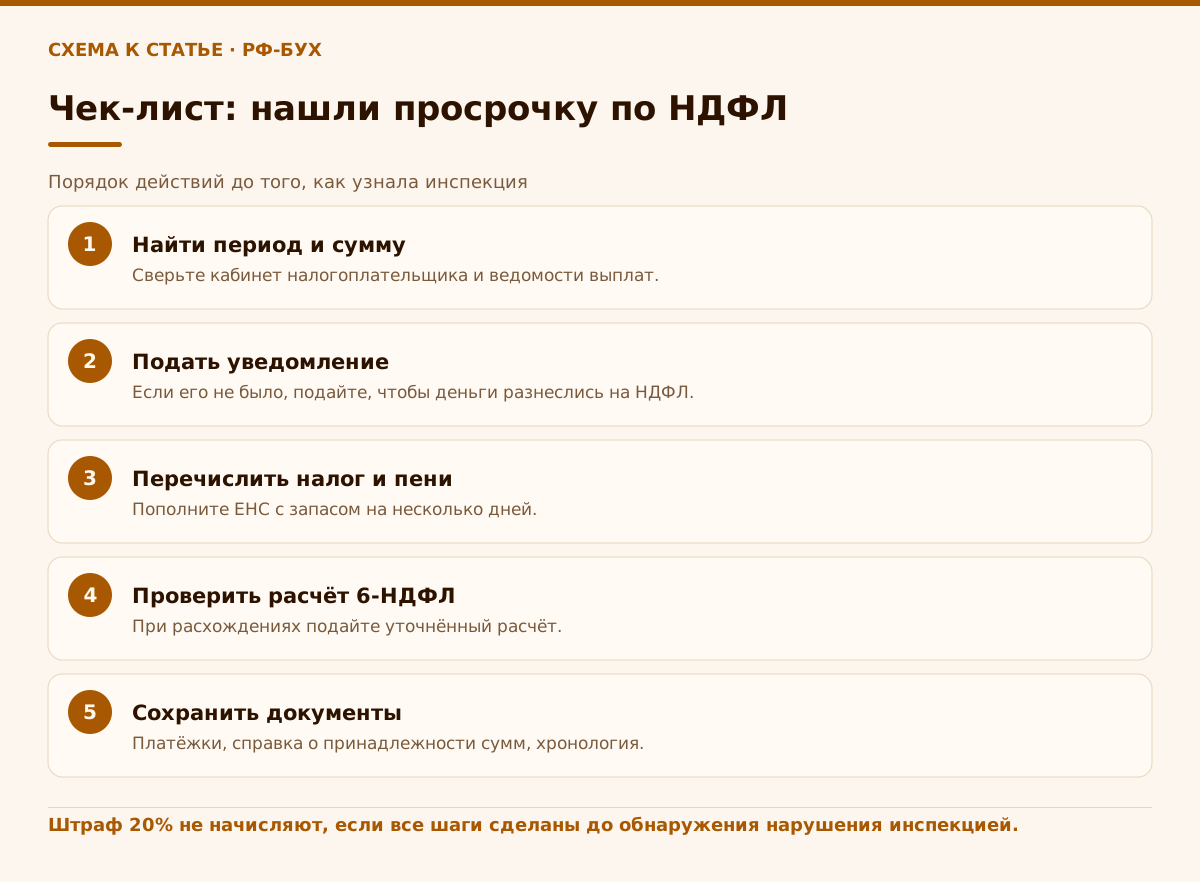
Вот порядок, по которому работаю я сама и учу своих бухгалтеров. Первое: сверить личный кабинет и найти недоимку по НДФЛ, понять, по какому периоду и по какому работнику она возникла. Второе: пополнить ЕНС на сумму налога и пеней с запасом на день-два, чтобы пени за время платежа не оставили минус. Третье: убедиться, что уведомление по этому периоду подано, а если нет, подать его, чтобы деньги разнеслись именно на НДФЛ. Четвёртое: проверить расчёт 6-НДФЛ за соответствующий период, сданный в срок, и при расхождениях подготовить уточнённый, пока он не станет ответом на запрос инспекции. Пятое: сохранить платёжные документы и справку о принадлежности сумм, потому что на возражениях по акту проверки именно они доказывают, что вы действовали самостоятельно.
Есть тонкость: ЕНС работает как общий кошелёк. Если на счёте было достаточно денег и недоимка возникла только из-за технической ошибки с уведомлением, это довод в вашу пользу, но сам по себе он условия пункта 2 статьи 123 не заменяет. Письмо ФНС как раз и появилось потому, что инспекции не всегда проверяли эти условия до вынесения решения: их положено оценивать на дату окончания камеральной проверки 6-НДФЛ и на дату составления акта. Поэтому, когда приходит акт проверки, пишите письменные возражения с хронологией и платёжками. Даже если освобождение по пункту 2 не получилось, штраф можно уменьшить: смягчающими обстоятельствами по статье 112 НК РФ могут быть, например, небольшой срок просрочки и отсутствие умысла. При хотя бы одном смягчающем обстоятельстве штраф уменьшают не меньше чем в два раза (пункт 3 статьи 114 НК РФ), но сослаться на них нужно вам самим.
Для примера последовательности и сроков работы с ошибкой прошлого периода я советую посмотреть мою статью про то, как исправить ошибку прошлого периода и не получить штраф: там логика подачи уточнёнок общая для всех налогов.
6-НДФЛ после ошибки: уточнёнка, срок и штрафы по отчёту
Ошибка с перечислением почти всегда тянет за собой ошибку в отчёте. Расчёт 6-НДФЛ сдают за первый квартал, полугодие и девять месяцев не позднее 25 числа следующего месяца, годовой расчёт до 25 февраля. За девять месяцев 2026 года 25 октября пришлось на воскресенье, поэтому срок перенесён на понедельник 26 октября. Если отчёт уже сдан, сейчас самый удобный момент его перепроверить: после сдачи ФНС сверяет удержания, перечисления и уведомления.
Что делать с отчётом. Если вы нашли ошибку, которая не меняет сумму налога, но отражена неправильно (не тот период, не та дата удержания), подавайте уточнённый расчёт. Если ошибка уменьшила налог к уплате, доплачивайте налог и пени и подавайте уточнённый расчёт до того, как о ней узнает инспекция. В этом случае вы остаётесь в рамках освобождения. Если же уточнённый расчёт уже поступил от вас после требования или проверки, освобождение теряется.
Штрафы по самой отчётности небольшие по сравнению со штрафом за налог, но игнорировать их нельзя. За опоздание с расчётом 6-НДФЛ по пункту 1.2 статьи 126 НК РФ штраф составляет 1 000 ₽ за каждый полный или неполный месяц просрочки. За недостоверные сведения по статье 126.1 НК РФ штраф 500 ₽ за каждый документ, в котором ошибка. Штраф считают за документ с недостоверными сведениями, а не за каждую ошибку внутри него; в годовом расчёте учтите, что справки о доходах в приложении инспекция может считать отдельными документами. Агент освобождается от штрафа по статье 126.1, если сам нашёл ошибку и подал уточнённые сведения до того, как узнал, что её обнаружила инспекция. В бюджетном пакете на 2027 год Правительство внесло в Госдуму законопроект о кратном повышении фиксированных налоговых штрафов, в том числе по статье 126.1. На 27 октября 2026 года он не принят, поэтому действуют указанные размеры; о новых цифрах я напишу, когда закон подпишут.
Молчание тоже не спасёт: если расчёт 6-НДФЛ не сдан и просрочка затянулась, по пункту 3.2 статьи 76 НК РФ инспекция вправе приостановить операции по счетам. Ещё одна частая причина блокировки: требование о пояснениях, которое директор «не заметил» в личном кабинете. Ответ на такое требование нужно подготовить в срок. Как отвечать и в какие сроки, я рассказывала в статье про то, как ответить на требование из налоговой.
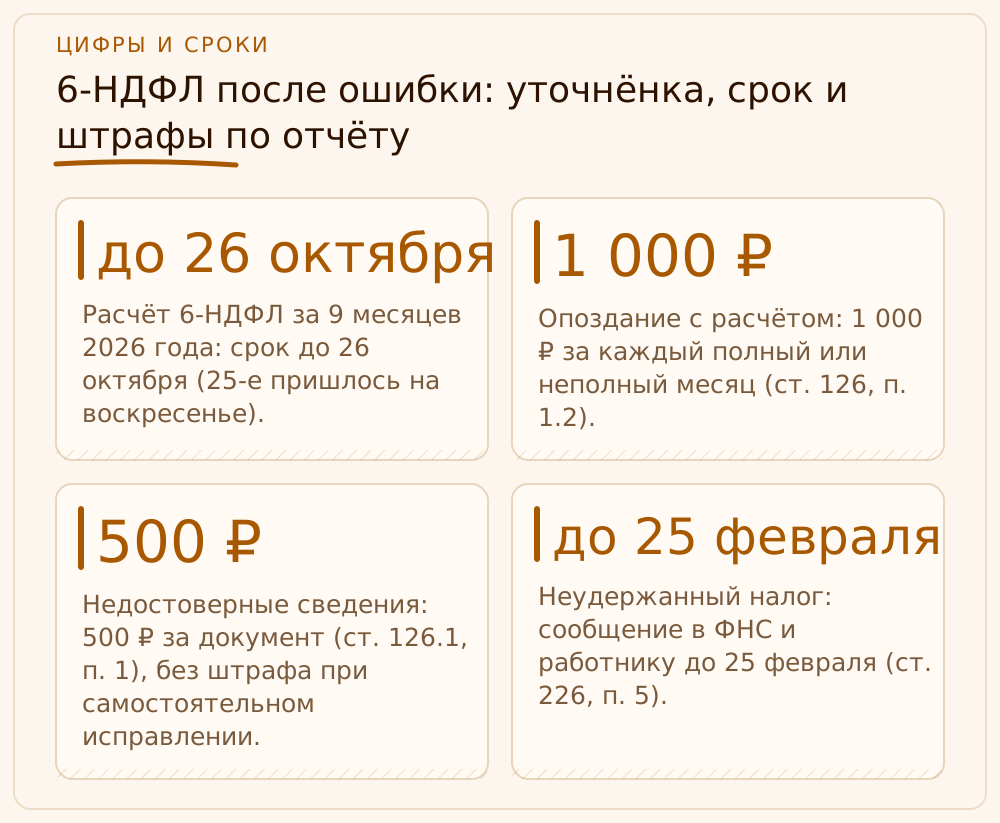
- Расчёт 6-НДФЛ за 9 месяцев 2026 года: срок до 26 октября (25-е пришлось на воскресенье).
- Опоздание с расчётом: 1 000 ₽ за каждый полный или неполный месяц (ст. 126, п. 1.2).
- Недостоверные сведения: 500 ₽ за документ (ст. 126.1, п. 1), без штрафа при самостоятельном исправлении.
- Неудержанный налог: сообщение в ФНС и работнику до 25 февраля (ст. 226, п. 5).
- Уточнёнку подавайте до того, как ошибку нашла инспекция.
Как не попадаться снова: контроль, который я ставлю клиентам
Большинство просрочек по НДФЛ возникает не из-за недобросовестности, а из-за сбоев в процессе. Первый сбой: отпуск или больничный бухгалтера. Второй: смена бухгалтера без передачи календаря сроков. Третий: премия или отпускные, которые выплатили вне основной ведомости. Четвёртый: директор вручную перевёл деньги на ЕНС, не сверившись с уведомлением. Я не верю в «внимательность» как систему. Мой подход простой: у каждого периода есть дата, ответственный и контрольная точка.
Что я требую от своих бухгалтеров по НДФЛ каждый месяц. В день выплаты зарплаты фиксируется удержанный налог по каждому сотруднику. За два рабочих дня до 25 числа готово уведомление, и оно подписано. За день до 28 числа проверен остаток на ЕНС и сальдо. После срока в личном кабинете сверяется, что НДФЛ списался, а не завис. Отдельным пунктом идёт проверка нестандартных выплат: отпускных, больничных, компенсаций, материальной помощи и подарков. Именно они дают большую часть неудержаний. Иногда в этот список попадают и призы, и выплаты в натуральной форме.
Когда стоит передать НДФЛ на аутсорсинг, а когда справитесь сами? Если у вас два-три сотрудника, одна форма выплаты и один человек в штате, который знает календарь, вы вполне можете вести всё самостоятельно, раз в месяц сверяясь с личным кабинетом. Если сотрудников больше десяти, есть премии, отпуска и командировки, а бухгалтер единственный и незаменимый, риск просрочки растёт быстрее, чем стоимость сопровождения. Я говорю это честно, потому что клиенты, которые пришли к нам после штрафа, обычно уже заплатили сумму, равную нескольким месяцам обслуживания.
И последнее правило, которое я повторяю на каждой консультации: не закрывайте вопрос о недоимке молча. Если нашли просрочку, исправьте её и сохраните документы, которые доказывают, что вы сделали это самостоятельно. Через год, когда будет камеральная проверка или встречная сверка, эта папка сэкономит вам десятки часов и, возможно, 20 % от налога.
Учебный пример: ООО «Кленовый Кров» не перечислило НДФЛ вовремя
Это учебный пример: ООО «Кленовый Кров» (кровельные работы) выплатило бригаде зарплату 15 сентября 2026 года. Фонд оплаты труда к выплате составил 700 000 ₽, НДФЛ по ставке 13 % удержан в сумме 91 000 ₽ (700 000 × 13 %). Срок перечисления за период удержания с 1 по 22 сентября: 28 сентября, а уведомление об исчисленных суммах нужно было подать до 25 сентября. Бухгалтер ушла на больничный, директор уведомление не подал. В срок налог с ЕНС не списался, хотя денег хватало, и в кабинете появилась недоимка 91 000 ₽.
Недоимку директор заметил 12 октября, когда готовил отчёт за девять месяцев. Он подал уведомление, пополнил ЕНС и оплатил налог с пенями. Пени посчитаем по ключевой ставке 14 % и коэффициенту 1/300 в день: 91 000 × 14 % ÷ 300 ≈ 42,47 ₽ за день. За 14 дней просрочки (с 29 сентября по 12 октября) это около 595 ₽ (42,47 × 14 ≈ 594,5). Итого к уплате около 91 595 ₽. Если бы дело дошло до штрафа по статье 123 НК РФ, он составил бы 91 000 × 20 % = 18 200 ₽, то есть в 30 с лишним раз больше пеней.
Расчёт 6-НДФЛ за девять месяцев «Кленовый Кров» сдало до 26 октября, и в нём НДФЛ отражён верно. Налог и пени перечислены до того, как инспекция запросила пояснения. Условия пункта 2 статьи 123 выполнены: расчёт в срок и без занижения, налог с пенями уплачен самостоятельно до обнаружения нарушения инспекцией. Штраф 18 200 ₽ не начисляют, а если инспекция всё же попробует, у компании на руках платёжки, уведомление и хронология.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Какой штраф за несвоевременное перечисление НДФЛ налоговым агентом?
По статье 123 НК РФ штраф составляет 20 % от суммы налога, которую не удержали или не перечислили в срок. Отдельно начисляются пени по ключевой ставке ЦБ. Штраф можно не платить, если выполнены условия пункта 2 статьи 123: расчёт подан в срок и без ошибок, налог с пенями перечислен до того, как инспекция обнаружила нарушение.
До какого числа нужно перечислить НДФЛ?
Налог, удержанный с 1 по 22 число месяца, перечисляют не позднее 28 числа этого месяца, удержанный с 23 числа по конец месяца не позднее 5 числа следующего. За 23–31 декабря срок последний рабочий день года. Если дата выпадает на выходной, срок переносится на ближайший рабочий день. Уведомление подают до 25 числа и до 3 числа соответственно.
Что делать, если НДФЛ не удержали с зарплаты?
Удержите налог из ближайшей выплаты этому работнику, перечислите его и отразите в расчёте 6-НДФЛ. Если удержать невозможно, например, человек уволился, сообщите об этом ему и в инспекцию до 25 февраля следующего года справкой в составе 6-НДФЛ. Тогда налог он заплатит по налоговому уведомлению.
Какой штраф за опоздание с расчётом 6-НДФЛ?
По пункту 1.2 статьи 126 НК РФ штраф 1 000 ₽ за каждый полный или неполный месяц просрочки. За недостоверные сведения по статье 126.1 штраф 500 ₽ за документ, но если вы сами нашли ошибку и подали исправленный расчёт до того, как её обнаружила инспекция, штрафа не будет.
Можно ли уменьшить штраф, если освобождение не получилось?
Да. Смягчающие обстоятельства по статье 112 НК РФ, например, небольшой срок просрочки, отсутствие умысла, самостоятельное исправление, позволяют снизить штраф не меньше чем в два раза (п. 3 ст. 114 НК РФ). Сошлитесь на них письменно в возражениях на акт проверки и приложите платёжные документы.
На что опираемся
- НК РФ, ст. 123 — Ответственность налогового агента за неудержание и неперечисление налога: штраф 20 %, освобождение по п. 2. Текст: https://www.consultant.ru/document/cons_doc_LAW_19671/ и https://base.garant.ru/10900200/c88a6e20aba8fe9bb3ca886d6f922814/
- НК РФ, ст. 226 и ст. 58 — Сроки перечисления НДФЛ агентом (28 и 5 число), уведомление (25 и 3 число), п. 5 ст. 226 о невозможности удержать налог. Обзор для агентов: https://www.consultant.ru/document/cons_doc_LAW_461371/efda174260db8967b6c717a56fdf7beaa388945a/
- Письмо ФНС России от 02.08.2021 № ЕА-4-15/10852@ — О применении п. 2 ст. 123 НК РФ, условия освобождения агента от штрафа: https://www.consultant.ru/document/cons_doc_LAW_392973/
- НК РФ, ст. 126, ст. 126.1, ст. 75 — Штрафы за 6-НДФЛ (1 000 ₽ и 500 ₽), пени по ключевой ставке; подборки: https://www.consultant.ru/law/podborki/shtraf_za_nesvoevremennuyu_sdachu_6_ndfl/ и https://www.consultant.ru/law/podborki/stavka_peni_po_nalogam/
- Банк России, ключевая ставка — Значение ключевой ставки 14,00 % на конец октября 2026 года: https://www.cbr.ru/hd_base/keyrate/
- ФНС России, сроки уведомлений по НДФЛ — Сроки уведомлений и уплаты НДФЛ в 2026 году, пример: https://www.nalog.gov.ru/rn75/news/activities_fts/16596535/