
Можно ли на УСН выставлять НДС 5 % рознице, а 22 % — оптовикам?

«В магазине оставим НДС 5 %, а оптовикам дадим 22 %, им же нужен вычет». Коммерческую логику понимаю. Но так распределить ставки одному ИП на УСН нельзя. Я Ольга Владимировна Семёнова, основательница «РФ-БУХ», практикующий бухгалтер с 16-летним опытом. Покажу, как договориться с оптовиком без неправильного НДС и как посчитать, какую схему действительно выдерживает ваш бизнес.
Ставку нельзя назначить покупателю вместе со скидкой
Если вы выбрали специальную ставку НДС 5 %, обычные облагаемые продажи на УСН идут с этой ставкой и в розницу, и оптом. Размер партии, статус покупателя, наличная или безналичная оплата этого не меняют. Запрет совмещать специальные ставки с общеустановленными установлен прямо в пункте 9 статьи 164 НК РФ. Здесь нет спорной формулировки, которую можно удачно истолковать под договор. Статья 164 НК РФ.
В работе я вижу, как возникает эта идея: розничную цену поднять трудно, а крупный покупатель требует привычные документы с большим НДС. Предприниматель пытается угодить обоим. Ошибка начинается, когда ставку обсуждают как коммерческое условие: согласовали отсрочку, доставку, заодно согласовали налог. Бухгалтерская программа такое творчество иногда пропускает. Закон — нет. Моя позиция: сначала выбираем законную схему для деятельности на УСН, затем договариваемся о ценах.
Для отгрузок с 1 января 2026 года основная ставка выросла с 20 % до 22 %. Поэтому старые расчёты нужно обновить. Пункт 13 статьи 25 Закона № 425-ФЗ. При этом сама обязанность платить НДС возникает не у каждого ИП на УСН: если доход за 2025 год не превысил 20 млн рублей, в начале 2026 года действует автоматическое освобождение. При превышении этого порога в течение 2026 года оно прекращается с первого числа следующего месяца. Пункты 1 и 5 статьи 145 НК РФ.
Дальше разбираю ситуацию, когда обязанность платить НДС уже возникла и условия применения ставки 5 % соблюдены. Это важная отправная точка. Если вы ещё освобождены от НДС, сначала определите свой статус, иначе сравнивать ставки будете для обязанности, которой пока нет.
Оптовику нужен вычет. Ставка 5 % ему не мешает
Когда слышу «с вашими пятью процентами нам нечего брать к вычету», я предлагаю сначала проверить саму предпосылку. Покупатель, имеющий право на вычет, может принять предъявленный ему НДС 5 %. Нужны обычные основания: покупка для облагаемых операций, принятие на учёт, надлежащий счёт-фактура и первичные документы. ФНС прямо подтверждает это для поставщиков на УСН в пункте 8 рекомендаций на 2026 год. Письмо ФНС от 30.12.2025 № СД-4-3/11836@.
Путают обычно две стороны сделки. У продавца со специальной ставкой нет обычного вычета НДС, предъявленного поставщиками по закупкам для таких продаж. Этот налог учитывается в стоимости приобретений. Но ограничение продавца не переносится на его покупателя. Получается вполне законная цепочка: вы начисляете 5 %, оптовик принимает эти 5 % к вычету, а свой закупочный НДС вы не вычитаете. Подпункт 8 пункта 2 статьи 170 НК РФ.
Если выбрать общеустановленные ставки, обычная реализация облагается по ставке 22 %, а товары из специального перечня — по ставке 10 %. При соблюдении условий появляются вычеты входного НДС. При выборе специальных ставок действуют 5 % или 7 % в зависимости от установленных законом условий по доходам. Совмещать внутри этой схемы 5 % с обычными 10 % для отдельных товаров тоже нельзя. Поэтому я прошу показать ассортимент и закупки, прежде чем советовать ставку.
Фразу «одна схема для всех операций» нельзя понимать как отмену остальных норм НК. Сохраняются освобождённые операции по статье 149; при специальных ставках возможны отдельные прямо разрешённые операции с НДС 0 %. Для импорта и перечисленных в законе операций налогового агента действуют особые правила. Такие различия определяет содержание операции. Обычная оптовая продажа исключением не становится. Пункты 8–9 статьи 164 НК РФ.
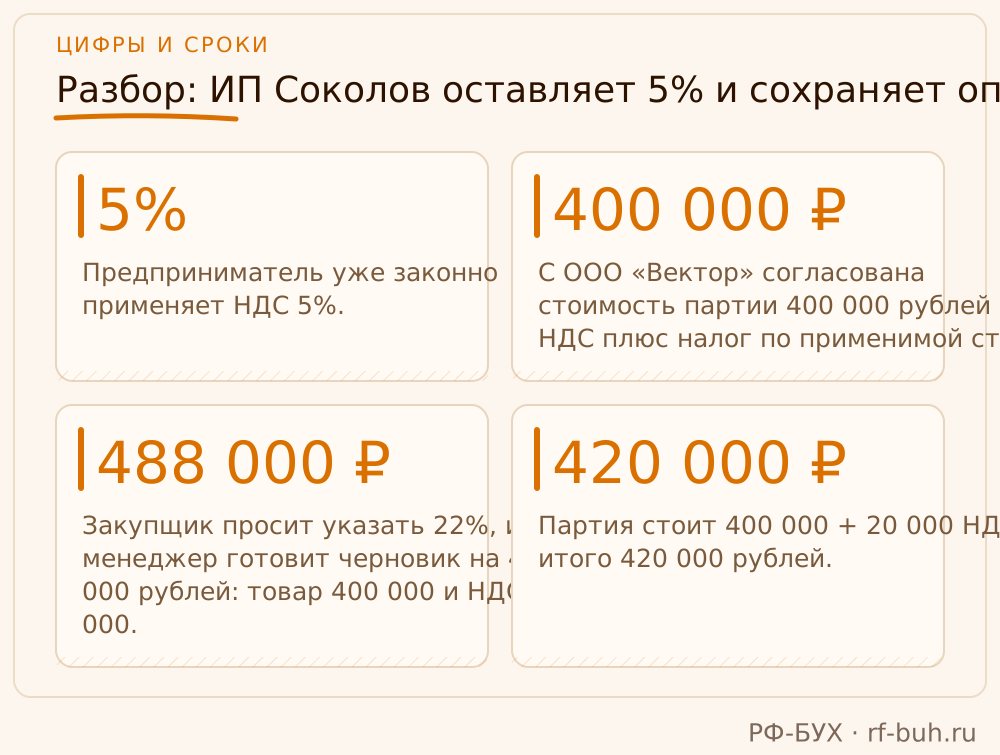
Разбор: ИП Соколов оставляет 5 % и сохраняет оптовую сделку
Разберём условного ИП Соколова: он продаёт инструмент в магазине и поставляет партии подрядчикам. Предприниматель уже законно применяет НДС 5 %. С ООО «Вектор» согласована стоимость партии 400 000 рублей без НДС плюс налог по применимой ставке. Закупщик просит указать 22 %, и менеджер готовит черновик на 488 000 рублей: товар 400 000 и НДС 88 000. Документ ещё не отправлен. Именно на этом этапе я советую останавливать ошибку: исправить шаблон дешевле, чем потом согласовывать исправления с бухгалтерией покупателя.
Первый шаг — вернуть законную ставку. Партия стоит 400 000 + 20 000 НДС, итого 420 000 рублей. Второй — объяснить расчёт закупщику. Предположим, «Вектор» вправе полностью принять налог к вычету и выполняет необходимые условия. Тогда стоимость после вычета составляет 420 000 − 20 000 = 400 000 рублей. При законной продаже с НДС 22 % и той же цене без налога получилось бы 488 000 − 88 000 = те же 400 000. А первоначально перечислить поставщику при ставке 5 % требуется меньше.
Третий шаг — собрать розницу и опт в общий расчёт продавца. Допустим, розничные продажи за рассматриваемый период составили 630 000 рублей с НДС. Внутри этой суммы налог: 630 000 × 5/105 = 30 000 рублей. Вместе с оптовой поставкой получаем поступления 1 050 000 рублей и начисленный НДС 50 000 рублей. Налог в розничной цене уже сидит; сверху к полученной выручке его повторно не прибавляем. Пункт 6 статьи 168 НК РФ.
Предположим также, что весь проданный инструмент закуплен и оплачен за 610 000 рублей, включая входной НДС 110 000 рублей. Этот НДС Соколов к вычету не принимает. После закупок и начисленного налога остаётся 1 050 000 − 610 000 − 50 000 = 390 000 рублей — до УСН, взносов и остальных расходов. В нашей иллюстрации оптовик принимает правильные документы, ставка остаётся единой. Но цена 400 000 без налога была согласована изначально: если договор закрепил твёрдую итоговую сумму, просто заменить её по этому образцу нельзя.
Разбор: когда 22 % дают лучший результат даже с розницей
Теперь допустим, ИП Орлова продаёт отделочные материалы и выбирает схему перед началом уплаты НДС в 2026 году. Условия позволяют ей выбрать 5 % либо общеустановленные ставки; для всех рассматриваемых товаров обычная ставка — 22 %. Орлова сначала склоняется к 5 %: меньший процент выглядит спокойнее. Я бы проверила закупки. Оптовики согласны платить 2 000 000 рублей без НДС плюс законный налог. Розничные продажи принесут 1 281 000 рублей с налогом, поднять конечные цены нельзя. Закупки стоят 2 440 000 рублей, включая НДС 440 000 рублей.
Считаем вариант 5 %. Оптовые поступления составят 2 100 000 рублей, розничные — 1 281 000 рублей. Всего 3 381 000 рублей. НДС с опта равен 100 000 рублей, с розницы — 1 281 000 × 5/105 = 61 000 рублей. Общий начисленный налог — 161 000 рублей, закупочный НДС к вычету недоступен. После закупок и НДС остаётся 3 381 000 − 2 440 000 − 161 000 = 780 000 рублей. Вот цена решения, которое на первый взгляд казалось самым дешёвым.
Теперь вариант 22 %. Оптовики перечисляют 2 440 000 рублей, розничные поступления остаются прежними. Всего 3 721 000 рублей. НДС с опта — 440 000 рублей, с розницы — 1 281 000 × 22/122 = 231 000 рублей. Из начисленных 671 000 рублей вычитаем входной НДС 440 000 рублей: предполагаем, что товары приняты на учёт и все условия вычета выполнены в этом периоде. Получаем НДС к уплате 231 000 рублей. Остаток после закупок и налога: 3 721 000 − 2 440 000 − 231 000 = 1 050 000 рублей. Статьи 171 и 172 НК РФ.
Разница составляет 270 000 рублей в пользу общей ставки. Орлова отказывается от идеи разделять ставки по покупателям и выбирает 22 % для всех этих продаж. Результат объясняется конкретными условиями: оптовики оплачивают НДС сверх согласованной базы, а вычет закупочного налога перекрывает дополнительный налог внутри розничных цен. Мы ещё не посчитали УСН, взносы и прочие расходы, поэтому чистой прибылью этот остаток я не называю. Если оптовик зафиксирует окончательную цену или поставщики окажутся без НДС, расчёт нужно сделать заново.
Если 22 % уже попали в документы
Самый неудобный момент наступает, когда отдел продаж уже отправил документы, а бухгалтер узнаёт о «специальных условиях для оптовика» при закрытии периода. Я сначала выясняю, что именно ушло клиенту: предложение, счёт на оплату, счёт-фактура или УПД со счётом-фактурой. Затем проверяю договорную цену, дату реализации и выбранную схему НДС. От этого зависит исправление. Одинаково перепечатать все бумаги и забыть о старых экземплярах — плохой рабочий порядок.
Есть популярный совет: выставьте побольше НДС, перечислите его в бюджет, и всем будет хорошо. Я не советую строить на нём продажи. Пункт 5 статьи 173 НК РФ действительно предусматривает уплату выделенного в счёте-фактуре налога для неплательщиков, освобождённых лиц и при необлагаемых операциях. Но обычная облагаемая продажа ИП со ставкой 5 % прямо в этот перечень не включена. Эта норма не разрешает свободно повышать ставку для нужного клиента. Пункт 5 статьи 173 НК РФ.
Здесь я разделяю два вывода. Сам запрет смешивать схемы однозначен. А обещать универсальный результат для уже выставленного ошибочного счёта-фактуры нельзя: нужно оценивать документы и отражение сделки у обеих сторон. В частности, я не стану обещать покупателю беспроблемный вычет ошибочных 22 %. Неправильную ставку исправляют через исправленный счёт-фактуру; основание — пункт 7 Правил его заполнения. Корректировочный счёт-фактура предназначен для другой ситуации — последующего изменения стоимости или количества. Правила, утверждённые постановлением № 1137.
Дальше нужно передать исправления покупателю, проверить записи в книгах продаж и покупок, сверить расчёты по договору. Если декларация уже представлена, оцениваем необходимость уточнения по статье 81 НК РФ; при занижении налога оно обязательно. Мой практический приоритет — восстановить согласованную цепочку документов у обеих сторон. Спор о том, кто первым нажал неправильную кнопку, налоговый учёт не исправляет. Статья 81 НК РФ.
Сменить схему можно, но сначала проверьте квартал
После расчёта предприниматель нередко готов перейти на общую ставку немедленно. Вот здесь я открываю предыдущие декларации. По общему правилу специальные ставки применяют не менее 12 последовательных налоговых периодов, то есть кварталов. Отсчёт начинается с первого периода, за который представлена декларация с операциями по специальной ставке. Срок относится к применению специальных ставок; переход между 5 % и 7 % по условиям доходов не запускает его заново.
С 2026 года появилось существенное послабление: впервые начавшие применять 5 % или 7 % с 2026 года могут отказаться от специальной ставки в течение первых четырёх последовательных кварталов, считая с первого такого периода. Поэтому совет «выбрали — теперь в любом случае ждите три года» уже неверен. Но и считать четыре квартала с даты, когда стало невыгодно, нельзя. Основание — абзацы 1–2 пункта 9 статьи 164 НК РФ. Статья 164 НК РФ.
ФНС прямо разъяснила: впервые применивший 5 % в первом квартале 2026 года может перейти на 22 % со второго квартала. Если специальные ставки начали применять ещё в 2025 году, новое исключение на такого плательщика не распространяется. Отдельно существуют предусмотренные законом основания досрочного прекращения специальных ставок, в том числе утрата права или возникновение освобождения. Поэтому я проверяю историю применения и доходы, а не только желание изменить ставку. Разъяснения ФНС по НДС при УСН.
Законный переход планируем с начала соответствующего квартала и готовим одновременно договоры, учёт и кассу. Если есть авансы или остатки закупок, их разбираем отдельно: переход не даёт права автоматически вычесть весь старый входной налог. В расчёте Орловой таких остатков не было специально. Для действующего магазина они могут заметно изменить результат, поэтому переносить учебную арифметику в декларацию без проверки я бы не стала.
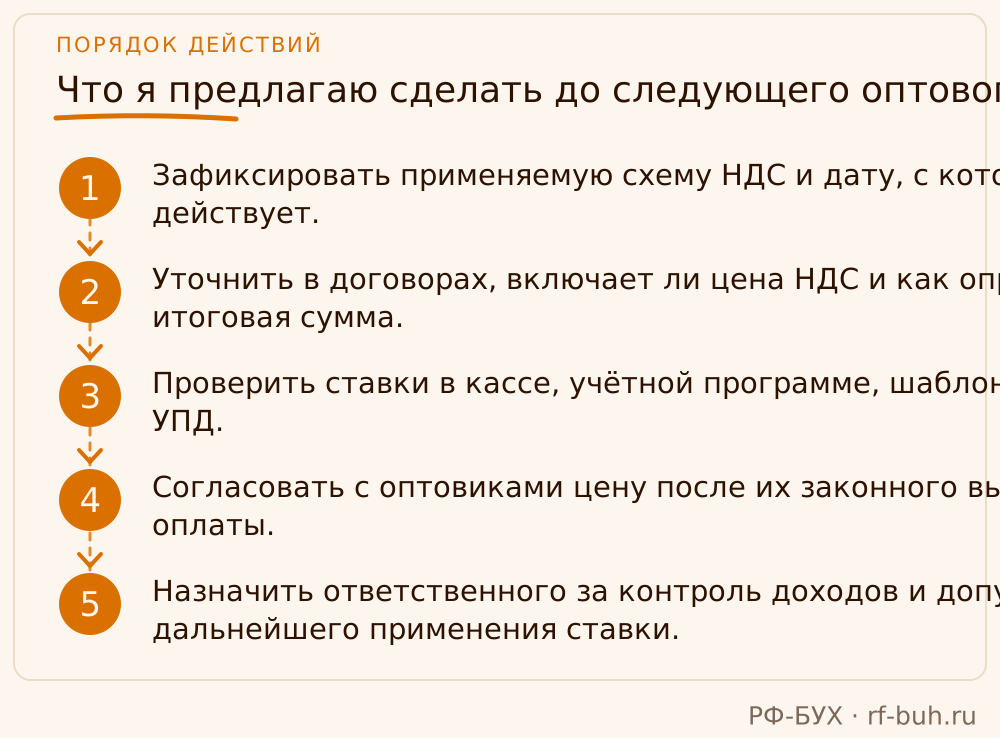
Что я предлагаю сделать до следующего оптового счёта
Я начинаю с выгрузки продаж и закупок за сопоставимый период. Продажи разделяю по возможности изменить цену: где клиент принимает стоимость без НДС плюс налог, а где конечная сумма жёстко ограничена рынком или договором. Деление только на физических лиц и организации для расчёта недостаточно. Среди оптовиков тоже бывают покупатели без права на вычет, а крупный заказ ещё не означает, что клиент согласится оплатить налог сверху.
Затем проверяю закупочный НДС по документам. В прогноз вычетов нельзя записывать сумму, которую хотелось бы получить: нужны реальные поставщики, правильно оформленные документы и выполнение условий вычета. После этого считаю обе допустимые схемы для всей деятельности на УСН, добавляю налог по УСН, взносы и постоянные расходы. Так становится видно, выдержит ли бизнес скидку оптовику и сколько денег потребуется до получения оплаты.
И только после выбора меняю рабочие настройки. В моей практике неприятности возникают на стыке продаж и бухгалтерии: решение уже принято, а менеджер продолжает отправлять старый шаблон. Поэтому я оставляю сотрудникам короткую инструкцию, кто проверяет ставку и цену перед отправкой. Длинную памятку с пересказом главы НК они, скорее всего, отложат. Проверяемый порядок оформления следующего заказа гораздо полезнее.
- Зафиксировать применяемую схему НДС и дату, с которой она действует.
- Уточнить в договорах, включает ли цена НДС и как определяется итоговая сумма.
- Проверить ставки в кассе, учётной программе, шаблонах счетов и УПД.
- Согласовать с оптовиками цену после их законного вычета и график оплаты.
- Назначить ответственного за контроль доходов и допустимости дальнейшего применения ставки.
Как это было у моего клиента: сохранили оптовый заказ с НДС 5 %
Покажу на собирательном примере с вымышленным ИП Лавровым, владельцем магазина крепежа на УСН «доходы минус расходы». В феврале 2026 года мы взяли его на обслуживание: в магазине он продавал товар с НДС 5 %, а для строительной компании собирался выставить 22 %. Заказ был крупный, и предприниматель переживал, что покупатель уйдёт. Его снабженец прямо сказал: «Нам нужен полный НДС, иначе бухгалтерия не пропустит».
Первое, что я проверила, — книгу учёта доходов и расходов за 2025 год, январские продажи и документы по новому заказу. Доход за прошлый год составил 38 млн рублей, НДС 5 % предприниматель впервые начал применять с января 2026 года. В программе уже лежал черновик счёта на оплату с 22 %, но покупателю его ещё не отправили, аванса и отгрузки тоже не было. Я объяснила Лаврову: для его продаж крепежа нельзя оставить 5 % в рознице и назначить 22 % оптовику — статус покупателя такого права не даёт. Показала ему этот запрет в рекомендациях ФНС на 2026 год.
Потом я поговорила с бухгалтером покупателя. Компания работала на ОСНО и закупала крепёж для деятельности, облагаемой НДС. У конкурента такая же партия стоила 1 220 000 рублей, включая НДС 220 000 рублей; наше предложение — 1 050 000 рублей, включая НДС 50 000 рублей. После вычета стоимость товара в обоих вариантах составляла 1 000 000 рублей. Я пояснила, что наши 50 000 рублей тоже можно принять к вычету: нужны правильно оформленный счёт-фактура или УПД с его функцией, принятие товара на учёт и соблюдение остальных условий вычета. Это прямо подтверждают разъяснения ФНС.
Отдельно мы посчитали результат для Лаврова. Закупка этой партии у поставщика без НДС обошлась в 760 000 рублей. Из продажной цены 1 050 000 рублей вычли НДС 50 000 рублей и закупку — осталось 240 000 рублей до доставки, зарплаты, остальных расходов и налога по УСН. При продаже за 1 220 000 рублей с НДС 22 % и той же закупочной стоимости остаток был бы таким же. Этот расчёт помог снять главное опасение: сохранить оптовую сделку можно было и с действующей ставкой 5 %.
За три рабочих дня мы согласовали расчёт с покупателем, переделали черновик счёта и подготовили спецификацию: стоимость без НДС — 1 000 000 рублей, НДС 5 % — 50 000 рублей, всего — 1 050 000 рублей. Спецификацию стороны подписали до поставки, а при отгрузке мы оформили УПД с функцией счёта-фактуры. Я также проверила шаблоны документов в программе, чтобы в следующий оптовый счёт снова не попали 22 %.
Покупатель принял партию и оплатил согласованные 1 050 000 рублей. Мы зарегистрировали УПД в книге продаж, включили отгрузку в декларацию по НДС за I квартал и сдали её 22 апреля. Лавров сохранил заказ и продолжил применять 5 % в магазине и в опте. Я предупредила его: если изменятся закупки или доля оптовых продаж, расчёт нужно повторить, а перед сменой ставки обязательно проверить допустимый квартал перехода.
Названия компаний в разборе условные: данные клиентов я не раскрываю.
Частые вопросы
Нужно ли подавать отдельное уведомление о выборе НДС 5 %?
Нет. Выбор отражается в декларации с операциями по соответствующей ставке. Это подтверждено в [официальных ответах ФНС](https://www.nalog.gov.ru/rn77/taxation/taxes/nds_usn/) со ссылкой на пункт 9 статьи 164 НК РФ.
При НДС 5 % запрещены вообще все вычеты?
Нет. Например, ранее начисленный НДС с полученного аванса можно принять к вычету при отгрузке в его счёт. Основание — пункт 8 статьи 171 и пункт 6 статьи 172 НК РФ.
Обычного счёта на оплату достаточно для вычета у оптовика?
Нет. В общем случае нужен надлежащий счёт-фактура и выполнение остальных условий пункта 2 статьи 171 и пункта 1 статьи 172 НК РФ.
На что опираемся
- НК РФ — ставки НДС — Статья 164, пункты 1–4, 8–9: ставки, расчётные ставки, ограничения сочетания, исключения и сроки применения.
- Федеральный закон от 28.11.2025 № 425-ФЗ — Статья 2 — изменения статьи 164 НК РФ; пункт 13 статьи 25 — новая основная ставка для отгрузок с 01.01.2026.
- НК РФ — освобождение от НДС — Статья 145, пункты 1 и 5: порог доходов для освобождения в 2026 году и момент его прекращения.
- НК РФ — входной НДС при специальных ставках — Подпункт 8 пункта 2 статьи 170: учёт предъявленного по закупкам НДС в стоимости приобретений.
- НК РФ — налоговые вычеты — Пункты 2 и 8 статьи 171; пункты 1 и 6 статьи 172: вычеты по приобретениям и ранее начисленному НДС с авансов.
- НК РФ — цены и освобождённые операции — Пункты 1 и 6 статьи 168: предъявление НДС и розничные цены. Статья 149: освобождённые операции.
- НК РФ — период и сумма налога — Статья 163: налоговый период — квартал. Пункты 1 и 5 статьи 173: сумма к уплате и специальные случаи выставления счетов-фактур.
- НК РФ — исправление декларации — Пункт 1 статьи 81: обязательное уточнение при занижении налога и право уточнения при иных ошибках.
- Постановление Правительства РФ от 26.12.2011 № 1137 — Приложение № 1, раздел II, пункт 7: порядок исправления счетов-фактур.
- Письмо ФНС России от 30.12.2025 № СД-4-3/11836@ — Методические рекомендации по НДС для УСН’2026, пункты 6, 8–12, 14 и 17: ставки, сроки, исключения, документы и вычеты.
- ФНС России — официальные ответы «НДС при УСН» — Разъяснения о выборе без уведомления, переходе со второго квартала 2026 года и неприменении нового исключения к начавшим применять спецставки в 2025 году.