
Открыли ООО на УСН в 2026: уведомление об освобождении от НДС не нужно

ООО зарегистрировали, УСН выбрали, а теперь ищете заявление на освобождение от НДС? Остановитесь: для нового ООО на упрощёнке такого заявления не требуется. Я Ольга Владимировна Семёнова, основательница «РФ-БУХ», практикующий бухгалтер с 16-летним опытом. Покажу, какое уведомление действительно нужно, почему не надо ждать разрешения инспекции и за какими поступлениями следить, чтобы вовремя начать начислять НДС. Статья актуальна на 5 сентября 2026 года. Подробнее о процедуре получения освобождения читайте в «Новое ООО на УСН в 2026: как получить освобождение от НДС».
Освобождение уже действует — разрешение инспекции не требуется
Мой ответ собственнику короткий: если ваше новое ООО правомерно применяет УСН с даты постановки на налоговый учёт, освобождение от НДС действует с этой же даты. Его не нужно запускать заявлением, подтверждать нулевой выручкой за прошлый год или активировать в личном кабинете. Прямое основание для вновь созданной организации — абзац шестой пункта 1 статьи 145 НК РФ. Статья 145 НК РФ.
Путаница понятна: в той же статье действительно есть уведомление об освобождении. Только пункт 3 адресует эту процедуру другим категориям налогоплательщиков. Для обычного освобождения вне УСН предусмотрена проверка выручки за три последовательных месяца с пределом 2 млн рублей. Переносить эти условия на новую компанию на упрощёнке нельзя. Читать статью с начала и останавливаться на первом знакомом слове здесь особенно неудобно.
В своей работе я считаю лишнюю переписку плохой заменой проверке основания. Отправили бланк «на всякий случай», получили техническую квитанцию — и уже хочется считать вопрос решённым. Но право на освобождение у ООО на УСН возникает из закона. Квитанция по ненужному документу ничего к нему не добавляет, а ожидание ответа только мешает спокойно оформлять первые продажи.
ФНС отдельно разобрала вновь созданные компании в пункте 4 методических рекомендаций на 2026 год. Здесь как раз нет повода искать тайный заявительный порядок: позиция ведомства совпадает с нормой. При соблюдении условий освобождение обязательно; отказаться от него просто потому, что покупателю удобнее документы с НДС, нельзя. Письмо ФНС от 30.12.2025 № СД-4-3/11836@.
Вот уведомление, которое действительно нельзя забыть
Прежде чем обсуждать НДС, я проверяю саму упрощёнку. Фраза «при регистрации выбрали УСН» иногда означает только разговор с регистратором или отметку в анкете банка. Мне нужен отправленный документ и подтверждение его подачи. Автоматическое освобождение по правилам УСН работает у компании, которая действительно применяет этот режим, а не просто собиралась на нём работать.
Вновь созданное ООО вправе уведомить о переходе на УСН не позднее 30 календарных дней с даты постановки на налоговый учёт. При соблюдении этого порядка режим применяется с указанной даты. Основание — пункт 2 статьи 346.13 НК РФ. Я предпочитаю оформлять переход вместе с регистрацией: в первые недели у директора и без того достаточно задач, чтобы потерять из виду отдельный срок. Статья 346.13 НК РФ.
Есть изменение внутри 2026 года, которое легко пропустить. При подаче уведомления сейчас используется единая форма по КНД 1154004: для перехода нужны титульный лист и раздел 1. Она утверждена приказом ФНС от 30.04.2026 № ЕД-1-3/285@. Старую форму № 26.2-1 из инструкции для весенней регистрации не стоит автоматически брать для сентябрьской. При этом правильно поданное ранее уведомление из-за смены бланка повторять не нужно. Приказ ФНС и действующая форма.
Я сохраняю копию уведомления и доказательство его передачи: электронную квитанцию, отметку приёма или почтовые документы. Если подтверждения нет, сначала выясняю, что фактически отправили и когда. Никакое письмо об освобождении от НДС не исправляет пропущенный переход на УСН. Вот где действительно нужен бухгалтерский разбор, особенно если компания уже начала заключать договоры и получать оплату.
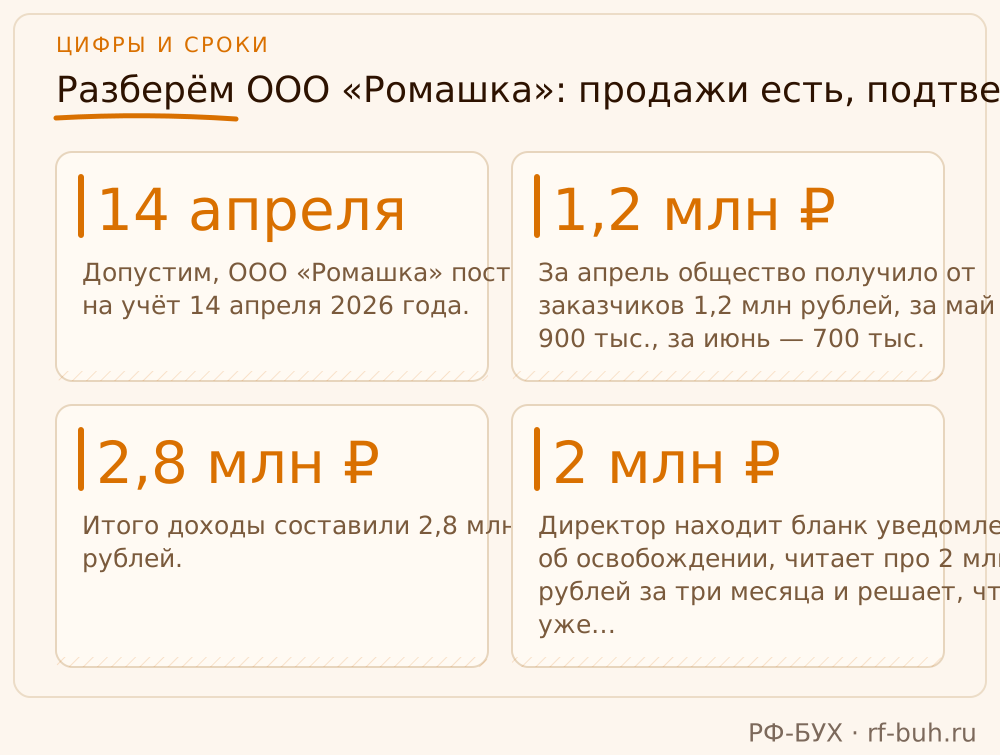
Разберём ООО «Ромашка»: продажи есть, подтверждения нет
Допустим, ООО «Ромашка» поставили на учёт 14 апреля 2026 года. Уведомление о переходе на УСН с объектом «доходы» подали вместе с регистрационными документами. Компания оказывает обычные консультационные услуги в России, не импортирует товары и не выступает налоговым агентом по НДС. Название, даты и суммы в этом разборе условные — это иллюстрация, а не история клиента.
За апрель общество получило от заказчиков 1,2 млн рублей, за май — 900 тыс., за июнь — 700 тыс. Итого доходы составили 2,8 млн рублей. Директор находит бланк уведомления об освобождении, читает про 2 млн рублей за три месяца и решает, что уже опоздал. Заодно откладывает отправку документов покупателю: сначала бы дождаться подтверждения, что можно работать без НДС.
Я бы разобрала ситуацию последовательно. Сначала проверила своевременный переход на УСН. Затем определила основание освобождения именно для новой организации. После этого сравнила доходы 2,8 млн рублей с применимым в 2026 году пределом 20 млн рублей. У «Ромашки» превышения нет. Проверка трёхмесячной выручки из другого порядка освобождения здесь вообще не участвует. Полный предел для новой компании не уменьшается пропорционально месяцам её работы.
Результат: компания оформляет свои услуги без предъявления НДС, не отправляет уведомление на освобождение и не ждёт ответа инспекции. Декларацию по НДС только из-за этих продаж сдавать тоже не нужно. Покупателю можно дать короткое пояснение: общество применяет УСН и освобождено по пункту 1 статьи 145 НК РФ. Я бы приложила ссылку на норму, а не обещала добыть несуществующее разрешение. Пункты 1 и 4 рекомендаций ФНС.
Следить нужно за доходами: остаток на счёте обманывает
Автоматическое освобождение не означает, что налоговая будет заранее предупреждать вас о его окончании. Я советую с первой оплаты вести доходы нарастающим итогом и отдельно видеть запас до предела. Причём смотреть нужно налоговые доходы по правилам УСН. Бухгалтерская выручка, прибыль собственника и все поступления по банковской выписке могут дать три разные суммы — и каждая будет выглядеть убедительно.
В расчёт попадают учитываемые доходы от реализации и внереализационные доходы. Обычный аванс покупателя признаётся при получении, даже если товар ещё не отгружен. При объекте «доходы минус расходы» затраты не уменьшают доход для проверки освобождения: закупили большую партию, выплатили зарплату, оставили на счёте немного денег — предел от этого не отодвинулся. Основание — статьи 346.15 и 346.17 НК РФ. Правила признания доходов.
Обратная ошибка — включать в доход вообще каждый банковский приход. Полученная сумма займа и надлежащим образом оформленный вклад в уставный капитал в налоговые доходы не включаются: это подпункты 10 и 3 пункта 1 статьи 251 во взаимосвязи со статьёй 346.15 НК РФ. Поэтому я сначала смотрю договор и основание платежа. Одной надписи «помощь учредителя» недостаточно, чтобы уверенно определить налоговый результат. Статья 251 НК РФ.
С 2026 года порог освобождения снизился с прежних 60 млн до 20 млн рублей. А июльская поправка уже перенесла дальнейшее снижение: по действующей на дату статьи редакции предел 20 млн сохранён для 2026–2029 годов. Совет «готовьтесь к 15 млн в 2027 году» теперь устарел. Именно поэтому я проверяю дату нормы, даже когда памятка выглядит вполне официально. Федеральный закон от 04.07.2026 № 228-ФЗ.
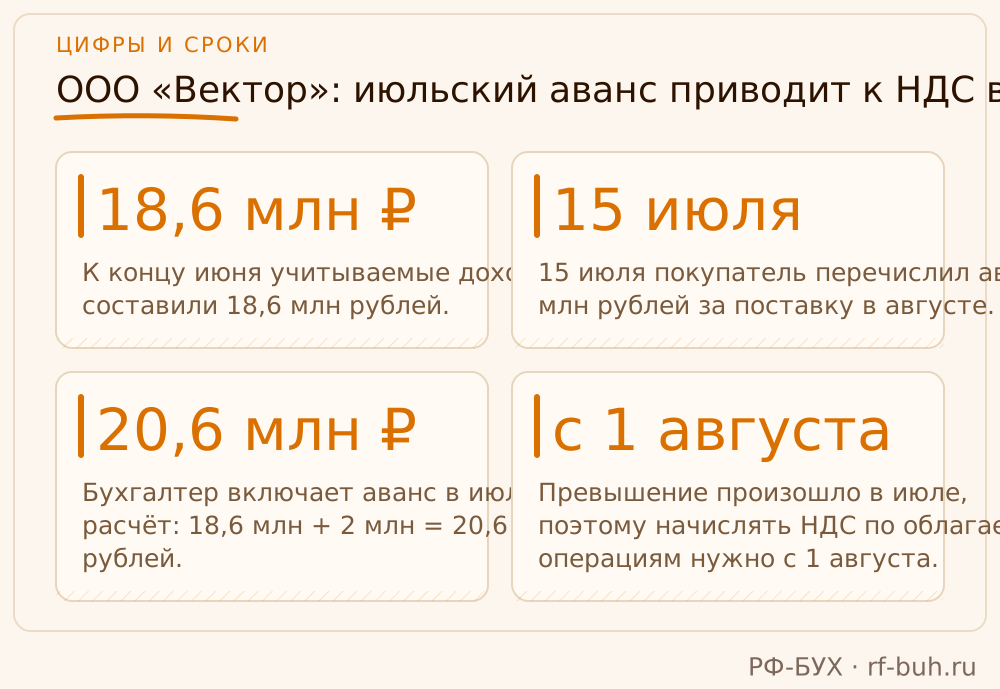
ООО «Вектор»: июльский аванс приводит к НДС в августе
Возьмём второй условный пример. ООО «Вектор» зарегистрировано в феврале 2026 года и сразу применяет УСН. К концу июня учитываемые доходы составили 18,6 млн рублей. 15 июля покупатель перечислил аванс 2 млн рублей за поставку в августе. Директор собирался проверить предел после отгрузки: деньги-то пока получены за будущую поставку. Но для УСН обычная предоплата уже является доходом.
Бухгалтер включает аванс в июльский расчёт: 18,6 млн + 2 млн = 20,6 млн рублей. Превышение произошло в июле, поэтому начислять НДС по облагаемым операциям нужно с 1 августа. С июльского аванса во время освобождения НДС не начисляется. За весь период с регистрации налог задним числом тоже не появляется. Такой момент начала обязанностей установлен пунктом 5 статьи 145 НК РФ.
По условиям примера «Вектор» правомерно выбирает специальную ставку НДС 5 %. Обычный облагаемый НДС товар отгружают 10 августа. Договор прямо фиксирует окончательную цену 2 млн рублей, включающую все применимые налоги; доплаты покупателя нет. Следовательно, НДС по этой поставке выделяют из цены: 2 000 000 × 5 / 105 = 95 238,10 рубля. Освобождение при получении аванса не освобождает августовскую отгрузку. Расчётная ставка предусмотрена пунктом 4 статьи 164 НК РФ. Статья 164 НК РФ.
В итоге бухгалтер оформляет отгрузку с НДС и включает её в отчётность за соответствующий квартал. Этот вывод следует из пункта 1 статьи 154 и пункта 1 статьи 167 НК РФ. Налог считают со всей облагаемой поставки, а не только с 600 тыс. рублей превышения предела. Я на этом примере всегда возвращаю разговор к цене договора: если заранее не определить, кто несёт будущую налоговую нагрузку, она может оказаться внутри уже согласованной суммы. Одного знания о том, что уведомление не нужно, для спокойной работы здесь мало.
Освобождение не отменяет отдельные обязанности по НДС
Есть фраза, которую я прошу не писать в рабочих инструкциях: «Мы на УСН, поэтому НДС нас не касается». Освобождение относится к определённым обязанностям самой компании, но не закрывает все ситуации, где встречается этот налог. Даже у небольшого ООО нужно отдельно проверить импорт, операции налогового агента и выставленные документы. Для обычных внутренних продаж вывод будет один, для этих ситуаций — другой.
При ввозе облагаемых товаров освобождение не действует: это прямо указано в пункте 3 статьи 145 НК РФ. Правило касается и ввоза из ЕАЭС, и импорта из других стран, хотя порядок оформления различается. Также сохраняются обязанности налогового агента по статье 161. Узнаваемая ситуация — аренда муниципального помещения непосредственно у органа местного самоуправления. Здесь я проверяю стороны договора, а не только вывеску на здании.
Отдельная ловушка — просьба покупателя выставить счёт-фактуру с выделенным НДС. Если освобождённое ООО его выставит, указанную сумму придётся перечислить в бюджет по подпункту 1 пункта 5 статьи 173 НК РФ и подать декларацию. Сам по себе этот документ не превращает освобождение в добровольно выбранный порядок уплаты НДС с вычетами по закупкам. Называть такую уступку заказчику бесплатной формальностью я бы не стала.
При этом обычный счёт на оплату и счёт-фактура — разные документы. Если ошибка обнаружена, сначала выясняем, что именно составили и передали покупателю, затем решаем вопрос об исправлении и налоговых последствиях. Не нужно автоматически объявлять все продажи компании облагаемыми. Для спокойной работы я настраиваю документы на оформление без предъявления НДС и отдельно согласовываю любые исключения. Разъяснения ФНС об освобождении и счетах-фактурах.
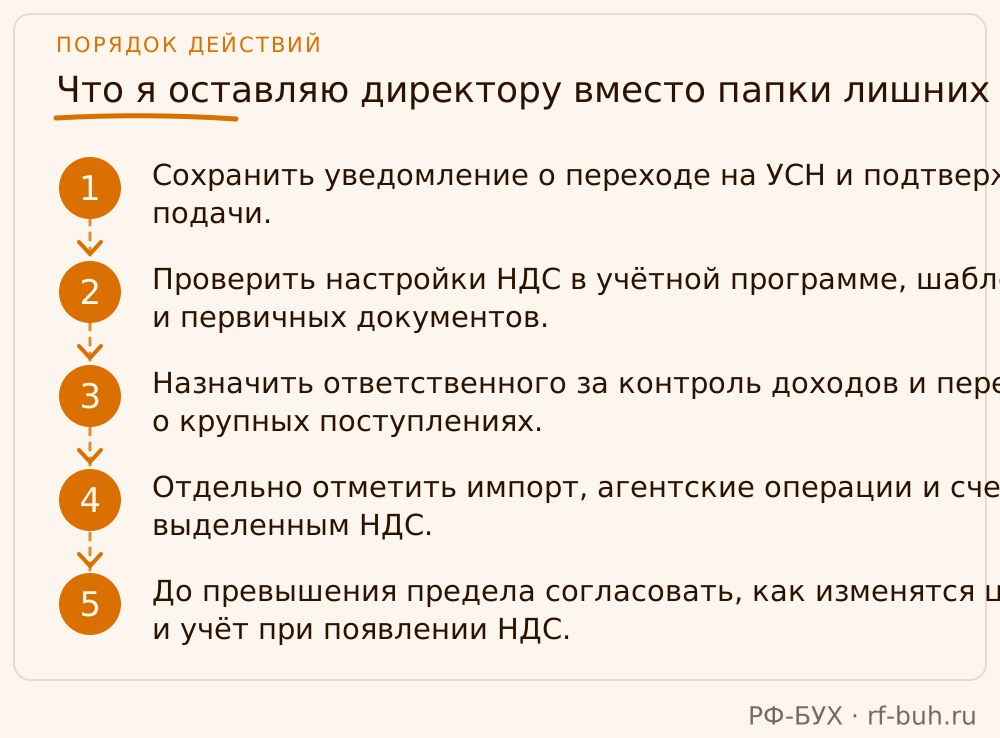
Что я оставляю директору вместо папки лишних уведомлений
У нового ООО я хочу видеть простую, понятную картину: когда началась УСН, на каком основании действует освобождение, какие доходы уже учтены и какие платежи ожидаются. Такой порядок полезнее пачки писем «на всякий случай». Директору необязательно помнить расположение абзацев Налогового кодекса. Но важно понимать, кому сообщить о крупном авансе до того, как менеджер пообещает клиенту неизменную цену.
С покупателями я предлагаю объясняться предметно. В договоре и первичных документах указываем, что НДС не предъявляется в связи с освобождением по статье 145 НК РФ. Если контрагент просит подтверждение, даём пояснение основания и при необходимости документы о применении УСН. Не обещаем документ инспекции, которого процедура автоосвобождения не предусматривает. Особенно не стоит ради прохождения согласования выделять налог в счёте-фактуре, не оценив последствия.
Если ненужное уведомление уже отправили, я бы не драматизировала. Само его наличие не отменяет предусмотренное законом освобождение. Сначала проверим, не осталось ли за этой суетой реального пробела: неподанного уведомления о переходе на УСН, неучтённого аванса или документа с выделенным налогом. Дальше устраняем конкретную ошибку. Дополнительное письмо ради ещё одного письма обычно не помогает.
- Сохранить уведомление о переходе на УСН и подтверждение его подачи.
- Проверить настройки НДС в учётной программе, шаблонах договоров и первичных документов.
- Назначить ответственного за контроль доходов и передачу сведений о крупных поступлениях.
- Отдельно отметить импорт, агентские операции и счета-фактуры с выделенным НДС.
- До превышения предела согласовать, как изменятся цена, документы и учёт при появлении НДС.
Как это было у моего клиента: искали освобождение от НДС, а забыли уведомить об УСН
Покажу, как я веду такую работу, на собирательном примере ООО «Полка и стол» — название и детали вымышленные. Компания поставляет мебель для офисов. ООО зарегистрировали и поставили на налоговый учёт 10 февраля 2026 года, а 18 февраля мы взяли его на обслуживание. Директор сразу попросил: «Подайте всё для освобождения от НДС, у меня уже покупатель ждёт договор». Он был уверен, что с упрощёнкой вопрос решён при регистрации.
Первое, что я проверила, — подходит ли компания под условия УСН и отправлено ли уведомление о переходе. С условиями всё было хорошо, а вот уведомление оказалось только неподписанным файлом на компьютере директора. Мы согласовали объект «доходы минус расходы», 20 февраля отправили уведомление и сохранили подтверждение приёма. Для этой компании срок истекал 12 марта: новым организациям дают 30 календарных дней с даты постановки на учёт. Порядок перехода на УСН на сайте ФНС.
Отдельное уведомление об освобождении от НДС мы не подавали: для нового ООО на УСН освобождение действует автоматически. Я также проверила, нет ли импорта, операций налогового агента или уже выставленных счетов-фактур с выделенным НДС — в нашем случае ничего такого не было. Поэтому первые обычные продажи оформляли без НДС. Директору я оставила короткую памятку, какие документы присылать нам после каждой сделки. Разъяснения ФНС об освобождении и исключениях.
Дальше мы наладили учёт доходов: сверяли банковские выписки с договорами и Книгой учёта доходов и расходов. К концу апреля доход с даты открытия составил 18,7 млн рублей, а 18 мая покупатель перечислил аванс 2,1 млн рублей. Получилось 20,8 млн — лимит превышен. Директор удивился: после оплаты поставщикам на счёте осталось меньше миллиона. Я показала ему расчёт: расходы не уменьшают доход для этого лимита, аванс тоже учитывается, поэтому начислять НДС по облагаемым операциям начинаем с 1 июня. ФНС о расчёте доходов и начале начисления НДС.
До июня мы сравнили ставку 5 % без вычета входного НДС и ставку 22 % с вычетами; по закупкам и продажам этой компании выбрали 5 %. Я предупредила директора, что нужно пересмотреть условия о НДС в договорах. По заказу с майским авансом покупатель согласовал прежнюю общую цену — 2,1 млн рублей, уже включая налог. На сам майский аванс НДС мы не начисляли, но при отгрузке в июне выделили из этой цены 100 тысяч рублей: 2 100 000 × 5 / 105. Это заранее учли в расчёте прибыли по заказу. Методические рекомендации ФНС по НДС для УСН в 2026 году.
На июньскую отгрузку мы оформили накладную и счёт-фактуру, зарегистрировали его в книге продаж. Первую декларацию по НДС, за второй квартал, сдали электронно 24 июля. Директор получил расчёт налога и календарь платежей, а у нас остались подтверждения отправки документов. В результате компания вовремя оформила переход на УСН и начала начислять НДС с нужного месяца. Больше директор не ждал разрешения инспекции: он понимал, какие цифры мы контролируем и сколько денег нужно оставить на налог.
Названия компаний в разборе условные: данные клиентов я не раскрываю.
Частые вопросы
Нужно ли новой компании ждать подтверждения освобождения от НДС?
Нет. Для нового ООО, правомерно применяющего УСН, освобождение действует с даты постановки на налоговый учёт. Заявление и подтверждение инспекции не предусмотрены — пункт 1 статьи 145 НК РФ.
Можно ли не подавать уведомление о переходе на УСН?
Автоосвобождение от НДС не заменяет переход на УСН. Для новой организации пункт 2 статьи 346.13 НК РФ предусматривает уведомление не позднее 30 календарных дней с даты постановки на налоговый учёт.
Нужна ли нулевая декларация по НДС, пока действует освобождение?
Только из-за применения УСН и обычных продаж без НДС — нет. Отдельно проверяются обязанности налогового агента, импорт и выставление счетов-фактур с выделенным НДС.
Если доходы достигли ровно 20 млн рублей, освобождение закончится?
Нет. В 2026 году необходимо превышение 20 млн рублей. При превышении обязанности по облагаемым операциям возникают с первого числа следующего месяца — пункт 5 статьи 145 НК РФ.
На что опираемся
- НК РФ, статья 145 — Пункт 1, в том числе абзацы 1 и 6; пункты 3 и 5: автоматическое освобождение нового ООО на УСН, отсутствие уведомления, предел 20 млн рублей, начало обязанностей после превышения.
- Письмо ФНС России от 30.12.2025 № СД-4-3/11836@ — Приложение «Методические рекомендации по НДС для УСН’2026», пункты 1, 3–5, 12, 16: освобождение, новые организации, декларации, расчётные ставки и переходные договоры. Будущие лимиты проверены с учётом закона № 228-ФЗ.
- НК РФ, статья 346.13 — Пункт 2: уведомление о переходе на УСН в течение 30 календарных дней с даты постановки нового ООО на налоговый учёт.
- Приказы ФНС России о формах по УСН — От 30.04.2026 № ЕД-1-3/285@, пункт 1, приложения 1–2: КНД 1154004, титульный лист и раздел 1. От 29.07.2026 № АБ-1-3/526@, пункты 2–3: отмена прежнего приказа № ММВ-7-3/829@.
- НК РФ, статьи 346.15, 346.17 и 251 — Пункты 1 и 1.1 статьи 346.15; пункт 1 статьи 346.17; подпункты 3 и 10 пункта 1 статьи 251: состав доходов, кассовый метод, авансы, исключение вкладов в капитал и полученных займов.
- Федеральный закон от 28.11.2025 № 425-ФЗ — Поправки к статье 145 НК РФ, применяемые с 01.01.2026: снижение порога освобождения на УСН с 60 млн до 20 млн рублей.
- Федеральный закон от 04.07.2026 № 228-ФЗ — Статья 1, пункты 1–2; статья 2: изменение пределов в статье 145 НК РФ, сохранение 20 млн рублей на 2026–2029 годы; вступление со дня официального опубликования.
- НК РФ, статьи 154, 164 и 167 — Пункт 1 статьи 154; пункт 4 и подпункт 1 пункта 8 статьи 164; пункт 1 статьи 167: база при отгрузке, специальная ставка 5 % и расчётная ставка 5/105.
- НК РФ, статьи 146, 161, 170, 173 и 174 — Подпункт 4 пункта 1 статьи 146; пункт 3 статьи 161; подпункт 3 пункта 2 статьи 170; подпункт 1 пункта 5 статьи 173; пункт 5 статьи 174: импорт, налоговый агент, счёт-фактура с выделенным НДС, отсутствие входного вычета при освобождении и декларация.