
Открыть ООО в ноябре или в январе: что выгоднее по налогам, взносам и НДС
Если вам нужно начать работать до Нового года, открывайте ООО в ноябре. Если срочности нет, январь дешевле на два месяца взносов и пару отчётов. НДС не повод ждать: упрощенец освобождён от него автоматически, пока доходы с начала года не выше 20 миллионов рублей. Ниже — взносы за директора, отчётность за короткий год, ловушка в 30 дней и расчёт на примере.
Ноябрь или январь: от чего на самом деле зависит выбор
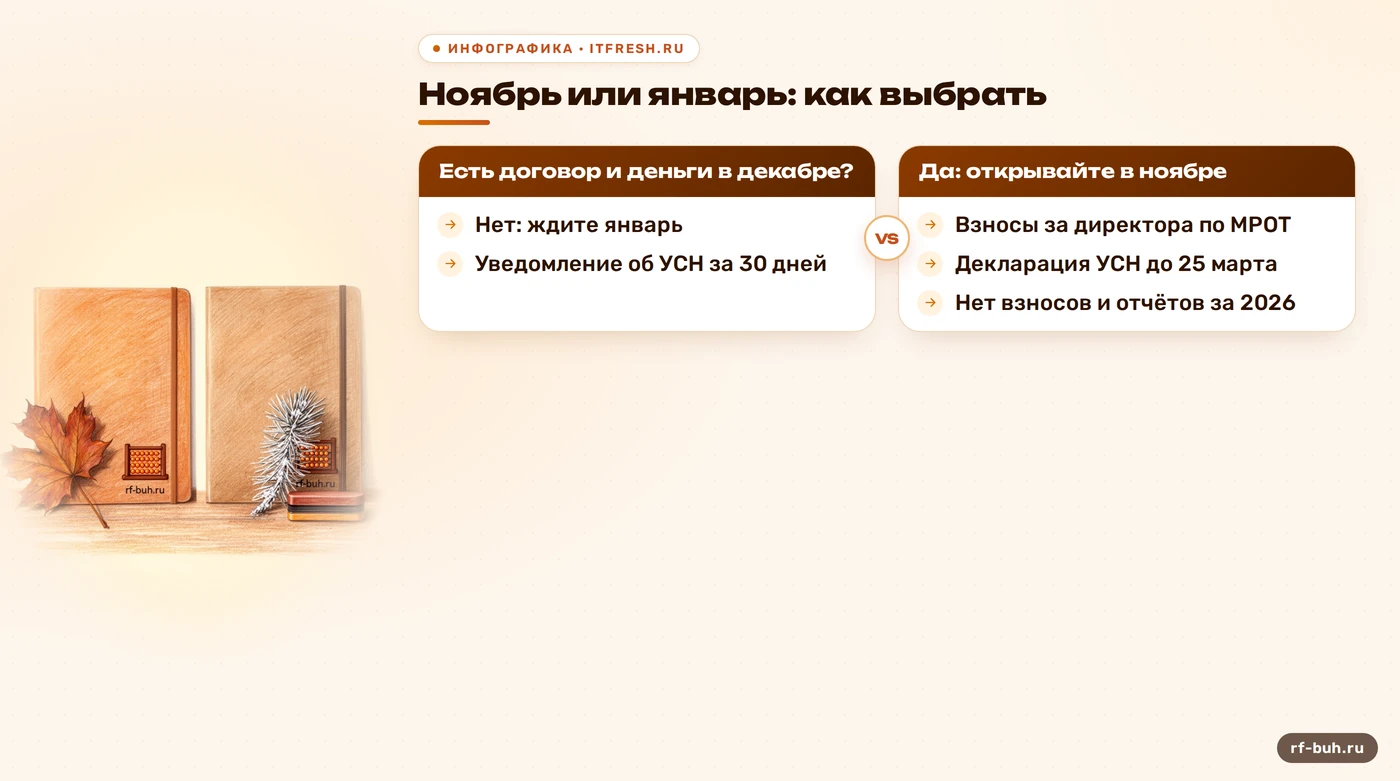
Короткий ответ такой. Если у вас уже есть покупатель, договор или аренда, за которые вы начнёте платить и получать деньги в декабре, открывайтесь в ноябре. Если до весны ничего не продаётся, открывайтесь в январе и сэкономите на двух месяцах обязательных платежей. Всё остальное, что вам рассказывают про «выгодный налоговый год», в основном фольклор. У ООО нет понятия «целый год до первого отчёта»: фирма появляется в ноябре, и её первый налоговый период короткий, с даты регистрации до 31 декабря 2026 года (пункт 2 статьи 55 НК РФ, декабрь там идёт отдельным особым случаем, к нему вернусь).
Реальная цена ноябрьского старта складывается из трёх статей: страховые взносы за директора, отчётность за короткий период и работа бухгалтера. Налогов с нулевой выручки платить не придётся, а вот взносы и отчёты придут независимо от того, есть ли у вас клиенты. Подробно их считаю ниже. Чтобы заранее сравнить оба сценария именно для вашего бизнеса и не гадать по чужим таблицам, мы делаем налоговое планирование для ООО до подачи документов на регистрацию, а не после.
Теперь о том, что я вижу у новых клиентов. Половина торопится «успеть в этом году», потому что где-то услышала, что с нового года будет хуже. Вторая половина боится, что в первый период на них свалится НДС и тонна отчётности. Обе половины ошибаются: хуже не будет, а НДС в первый период для упрощенца не страшен. Страшнее другое, например пропущенное уведомление об упрощёнке. ООО, открытое ради красивой даты в свидетельстве, обходится дороже любой открытки.
Какую систему налогообложения выбрать и почему важны 30 дней
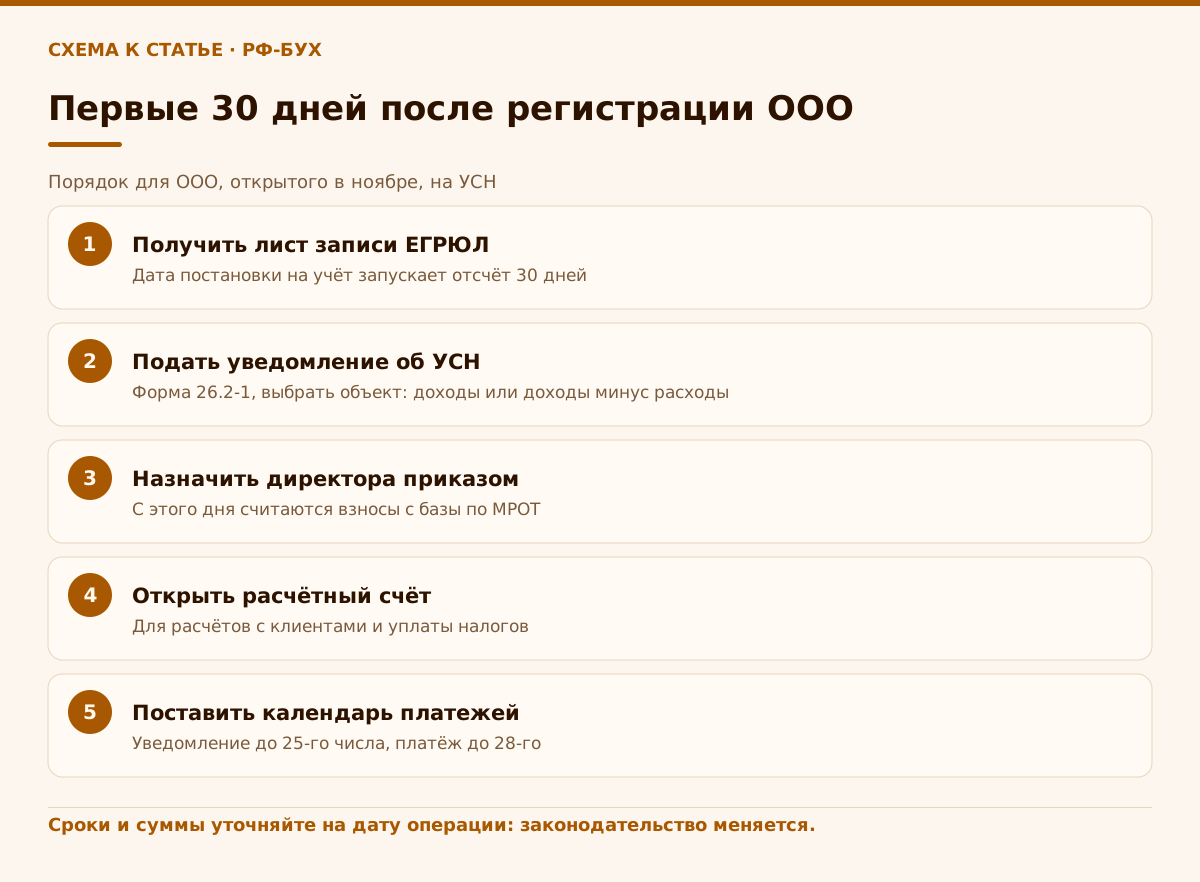
Вновь созданная организация может перейти на УСН, подав уведомление в течение 30 календарных дней с даты постановки на учёт в налоговом органе (пункт 2 статьи 346.13 НК РФ). Если вы пропустили этот срок, право на упрощёнку теряется (подпункт 19 пункта 3 статьи 346.12 НК РФ), и фирма остаётся на общей системе налогообложения, где НДС с первой продажи составляет 22 процента, а не освобождение. Это единственная ловушка в теме «ноябрь или январь», которая бьёт по деньгам сильно. Месяц регистрации тут ни при чём: 30 дней одинаковые и в ноябре, и в январе.
Отсчёт идёт от даты постановки на учёт, а не от даты, когда вам вручили документы или открыли счёт. Я рекомендую подавать уведомление сразу после получения листа записи ЕГРЮЛ и не ждать «последнего дня». Рекомендованная форма уведомления — 26.2-1. В нём вы же выбираете объект: «доходы» (по базовой ставке 6 процентов) или «доходы минус расходы» (по базовой ставке 15 процентов). Региональные власти вправе снижать ставки, поэтому смотрите закон вашего региона на дату подачи. Если расходы будут большими, считайте обе формулы на цифрах, а не по ощущению. Менять объект потом можно, но только с начала следующего года и по уведомлению, так что первый выбор лучше сделать осознанно.
Ещё одна мысль, которую я слышу чаще всего: «Зарегистрируюсь сейчас на общей, а с января перейду на упрощёнку». Для организации, которая уже работает на общей системе, срок перехода другой: уведомление нужно подать до конца года, предшествующего переходу. То есть вы заплатите НДС и налог на прибыль за все месяцы, пока будете на общей системе, да ещё и бухгалтерию придётся вести сложнее. Если вашим клиентам нужен входящий НДС и вы это знаете заранее, общая система может быть оправдана. Но тогда это осознанный выбор, а не «пока разберёмся».
НДС в первый период: платить ли, и что с 2027 года
С 2025 года упрощенцы признаются плательщиками НДС, но освобождаются от него при небольших доходах; с 2026 года порог освобождения снижен с 60 до 20 миллионов рублей. Для организации, которая открылась в 2026 году, предыдущего года нет, поэтому смотрят на доходы с начала деятельности: пока они не превысили 20 миллионов, освобождение действует. Освобождение автоматическое, никакого заявления в инспекцию подавать не нужно. Поэтому ООО «в ноябре» не заплатит НДС с декабрьской выручки, если эта выручка не вышла за лимит. На крупных договорах в первые месяцы мы всё равно проверяем расчёт лимита по тексту статьи 145 НК РФ, а не по пересказам.
Теперь про 2027 год, которого боятся больше всего. По первоначальной схеме закона от 28.11.2025 № 425-ФЗ порог освобождения должен был падать: 15 миллионов рублей в 2027 году и 10 миллионов с 2028 года. Но Федеральный закон от 04.07.2026 № 228-ФЗ изменил статью 145 НК РФ и сохранил 20 миллионов рублей на 2027 и 2028 годы, а снижение до 15 и 10 миллионов отодвинул на 2029–2031 годы. Проверяйте границы лимитов на дату операции: в публикациях по этому закону годы снижения пересказывают по-разному, а правильные цифры лежат в тексте статьи. Но суть ясна: «успеть до 15 миллионов» не нужно, торопиться из-за НДС нет причин.
Что произойдёт, когда лимит всё-таки превысят. С первого числа месяца, следующего за месяцем превышения, ООО становится плательщиком НДС. Тогда у вас выбор между ставкой 5 процентов (при доходах до 272,5 миллиона рублей), 7 процентов (до 490,5 миллиона) либо общая ставка 22 процента, и выбирать надо с умом. Как определить месяц превышения и с какой операции начинать, я расписала подробно: прочитайте про утрату освобождения от НДС в середине года, чтобы не попасть на ошибку в первых же счетах. Значения 272,5 и 490,5 миллиона получены индексацией базовых 250 и 450 миллионов коэффициентом-дефлятором 1,090 на 2026 год, на следующий год их пересчитают по новому дефлятору.
Отдельно скажу о покупателях. Если ваш клиент сам плательщик НДС, он, скорее всего, попросит цену с выделенным налогом. У освобождённого упрощенца НДС в счёте не выделяют, поэтому договариваться об этом надо до подписания договора, а не после выставления счёта. Часто покупатель спокойно принимает цену без НДС, особенно если она ниже, чем у конкурентов с налогом. Учтите: добровольно отказаться от освобождения, чтобы выставлять счета с НДС, упрощенец не может, статья 145 НК РФ такого отказа не предусматривает. Поэтому если вы работаете преимущественно с крупными плательщиками НДС, которым нужен входящий налог, этот вопрос решается выбором системы налогообложения при регистрации. Это решение принимается на цифрах, а не на эмоциях.
Взносы за директора: что платит ООО с первого дня без выручки
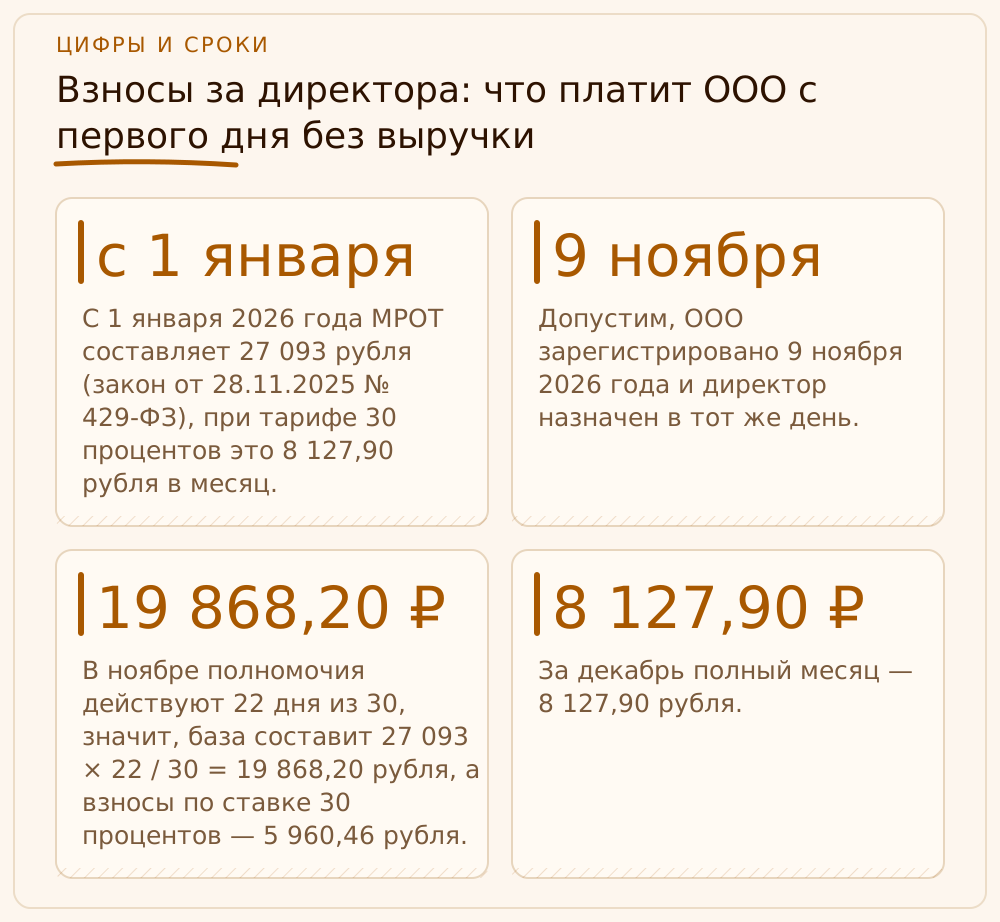
Вот этот раздел меняет арифметику «ноябрь против января». С 2026 года, после поправок закона № 425-ФЗ в статью 421 НК РФ, действует минимальная база по взносам для единоличного руководителя организации: если выплаты директору за месяц меньше МРОТ, взносы считают с МРОТ. С 1 января 2026 года МРОТ составляет 27 093 рубля (закон от 28.11.2025 № 429-ФЗ), при тарифе 30 процентов это 8 127,90 рубля в месяц. За неполный месяц база определяется пропорционально календарным дням, в которые директор исполнял полномочия, это прямо сказано в пункте 1 статьи 421 НК РФ. А ФНС в письме от 22.12.2025 № БС-4-11/11507@ пояснила, что наличие или отсутствие трудового договора, выплат и самой деятельности на обязанность не влияет.
Что это значит для ноябрьской регистрации в рублях. Допустим, ООО зарегистрировано 9 ноября 2026 года и директор назначен в тот же день. В ноябре полномочия действуют 22 дня из 30, значит, база составит 27 093 × 22 / 30 = 19 868,20 рубля, а взносы по ставке 30 процентов — 5 960,46 рубля. За декабрь полный месяц — 8 127,90 рубля. Итого за два месяца 14 088,36 рубля, причём ноябрьские взносы нужно уплатить до 28 декабря 2026 года, а за декабрь — до 28 января 2027 года, подав до 25-го числа уведомление об исчисленных суммах. Почему 30 процентов, если вы малый бизнес: пониженные тарифы для МСП применяются только к выплатам сверх МРОТ или 1,5 МРОТ, а база директора в нашем случае и есть МРОТ. Исключения есть (например, у аккредитованных IT-компаний свои тарифы), но для обычного нового ООО считайте по 30 процентов. Размер МРОТ на 2027 год пока лежит в Госдуме законопроектом, и 28 935 рублей, о которых пишут, — это ещё не закон.
Теперь то, что мы видим у новых клиентов. Многие уверены, что «нулевое ООО» ничего не платит. Нулевых ООО с директором в 2026 году не бывает. Если вы единственный участник и директор, подробнее о том, как оформлять и считать, я писала в разборе про директор без зарплаты в ООО с одним участником. Я требую от своих бухгалтеров в день регистрации класть клиенту на стол календарь взносов с точными суммами, чтобы к ним не приходили сюрпризы вроде «а вы разве не знали?». Не знали. Никто не знал, пока тарифы не превратились в таблицу.
Чем помогаем здесь: мы в «РФ-БУХ» заранее посчитаем взносы и налоги для обоих вариантов регистрации и скажем, сколько стоит ваш ноябрь. Первая консультация бесплатно, а ведение учёта и отчётности для ООО начинается от 3 000 рублей в месяц.
Какая отчётность ждёт ООО, открытое в ноябре
Перейдём к бумагам. Налоговый период по УСН для фирмы, созданной в ноябре, короткий: с даты регистрации по 31 декабря 2026 года. Отчётных периодов внутри него (квартал, полугодие, девять месяцев) уже нет, значит, авансовых платежей в 2026 году не будет. Декларацию по УСН за этот короткий период нужно сдать не позднее 25 марта 2027 года, а налог уплатить не позднее 28 марта 2027 года. Так как 28 марта 2027 года воскресенье, платёж можно внести в понедельник, 29 марта (срок переносится на следующий рабочий день). Нулевая выручка не освобождает от декларации: для организации на УСН отчитаться нужно даже при нуле.
Второй обязательный документ — расчёт по страховым взносам (РСВ) за 2026 год. Срок — не позднее 25-го числа месяца, следующего за отчётным периодом, то есть до 25 января 2027 года. В этом расчёте будет один человек, директор, с минимальной базой по МРОТ. Если за декабрь вы наняли работников, добавятся ещё НДФЛ и отдельные формы по сотрудникам, и расходы на бухгалтерию вырастут. Поэтому в «ноябрьском» сценарии я всегда прошу клиентов не принимать людей в штат раньше, чем появится выручка.
Хорошая новость касается бухгалтерской отчётности. По части 3 статьи 15 закона № 402-ФЗ, если организация зарегистрирована после 30 сентября, первым отчётным годом по умолчанию считается период с даты регистрации до 31 декабря следующего года. То есть ноябрьская фирма не сдаёт отдельный годовой баланс за два месяца: бухгалтерский учёт «растворяется» в первом, длинном отчётном периоде, который закончится 31 декабря 2027 года. Организация вправе установить иной порядок, но тогда это нужно решить заранее и закрепить в учётной политике. Вести учёт при этом придётся с первого дня: первичные документы, кассу, банк.
Теперь о том, что бывает, если «забить». Несданная декларация по УСН — это штраф по статье 119 НК РФ, а если опоздать больше чем на 20 рабочих дней, инспекция вправе приостановить операции по счетам (пункт 3 статьи 76 НК РФ). Когда у ООО есть живой клиент, заблокированный счёт это не «неприятность», а остановка бизнеса. Поэтому нулевые отчёты мы сдаём так же внимательно, как большие. Для сравнения: при регистрации в январе 2027 года ни декларации за 2026 год, ни РСВ за него у вас просто не появятся. Всё это начнётся в следующем году, как у любой действующей организации.
Ноябрь или январь: сравнение и мой порядок принятия решения
Сведу всё в одну таблицу, считая, что вы выбираете упрощёнку и регистрируетесь 9 ноября 2026 года или в середине января 2027 года. | Критерий | Ноябрь 2026 | Январь 2027 | |---|---|---| | Взносы за директора в 2026 году | около 14 088 рублей (от общего тарифа) | нет | | Декларация по УСН за 2026 год | до 25 марта 2027 года | нет | | РСВ за 2026 год | до 25 января 2027 года | нет | | НДС в первый период | освобождение, пока доход до 20 млн рублей | то же самое | | Бухгалтерская отчётность | первый отчётный год по умолчанию до 31.12.2027 | обычный год 2027 | | Первые продажи | можно в декабре | практически с середины января | Единственная реальная выгода ноября — время: вы начинаете продавать на месяц-полтора раньше. Единственная реальная плата — взносы и два отчёта.
Мой порядок решения простой. Открывайтесь в ноябре, если выполняется хотя бы одно условие: в декабре вы получите деньги по уже согласованному договору; вам нужен счёт, касса, электронный документооборот и допуск заранее, чтобы в январе стартовать без паузы; вы платите аренду или обязаны внести задаток, и оттягивать нет смысла. Откладывайте до января, если до весны выручки не будет: тогда вы платите взносы за директора и сдаёте отчёты ради фирмы, которая ничего не продаёт.
Отдельно про декабрь. Если зарегистрировать ООО 30 декабря «ради красоты» года, для таких организаций в статье 55 НК РФ есть особый порядок налоговых периодов, и для упрощёнки он отличается от общего. Я не рекомендую строить решение на этой норме, не посчитав её на конкретную дату. А если выберете объект «доходы минус расходы», оформляйте покупки и договоры уже на ООО, а не на себя: перечень расходов на УСН с 2026 года расширен, и я подробно описала этот открытый перечень расходов на УСН. Но расходы должны быть экономически оправданы и подтверждены документами, а не просто «куплено для бизнеса».
Учебный пример: ООО «Сибирский шов» — ноябрь против января
Это учебный пример: цифры условные, а логика ровно та, что у реальных клиентов. ООО «Сибирский шов» шьёт рабочую одежду для строителей. Единственный участник и директор — один человек, система налогообложения — УСН с объектом «доходы» по ставке 6 процентов. Строительная компания готова подписать договор на 600 000 рублей и перечислить предоплату в декабре 2026 года, если исполнитель успеет зарегистрироваться до 15 ноября. Участник решает открыться 9 ноября 2026 года, а уведомление об УСН подаёт сразу после получения листа записи ЕГРЮЛ, ещё в ноябре, задолго до истечения 30 дней.
Считаем платежи за 2026 и начало 2027 года. Предоплата в декабре приносит 600 000 рублей дохода, что составляет всего 3 процента от лимита 20 миллионов, поэтому НДС ООО не платит. Налог УСН за короткий период: 600 000 × 6 % = 36 000 рублей, срок — 29 марта 2027 года (28 марта выпадает на воскресенье). Взносы за директора: за ноябрь 27 093 × 22 / 30 × 30 % = 5 960,46 рубля, за декабрь 8 127,90 рубля, итого 14 088,36 рубля. Всего обязательных платежей 50 088,36 рубля, это примерно 8,3 процента от выручки. Уменьшение налога на уплаченные взносы (на объекте «доходы» организация вправе уменьшить налог не более чем на 50 процентов, пункт 3.1 статьи 346.21 НК РФ) в примере не учитываем, чтобы показать верхнюю границу расходов. Отчёты: РСВ за 2026 год до 25 января 2027 года и декларация по УСН до 25 марта 2027 года.
Теперь январский вариант. Если открыться 11 января 2027 года, заказчик, по условиям примера, переносит оплату на февраль, потому что бюджета на декабрь у него нет. Взносы за 2026 год и отчёты за него исчезают, экономия 14 088,36 рубля, то есть около 2,3 процента от суммы договора. Но «Сибирский шов» теряет месяц-полтора оборота, а на швейное оборудование в декабре денег нет вообще. Директор считает: два месяца раньше стартует, а договор не потерян, поэтому выбирает ноябрь. Решение его собственное, и я лишь показала, из чего оно складывается.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Нужно ли платить НДС ООО на УСН в первый год работы?
Пока доходы с начала года не превысили 20 миллионов рублей, ООО на УСН освобождено от НДС автоматически, заявление не нужно (статья 145 НК РФ в редакции законов № 425-ФЗ и № 228-ФЗ). При превышении НДС начинается с 1-го числа месяца, следующего за месяцем превышения. Для вновь созданных организаций расчёт лимита проверяйте по тексту статьи.
Правда ли, что с 2027 года порог освобождения от НДС на УСН снижается до 15 миллионов?
Нет. Первоначально закон № 425-ФЗ предусматривал 15 миллионов с 2027 года, но Федеральный закон от 04.07.2026 № 228-ФЗ сохранил 20 миллионов на 2027 год, а снижение перенёс. Точные границы по годам проверяйте в статье 145 НК РФ на дату операции.
Сколько платить взносов за директора, если ООО открыто в ноябре?
Взносы считают с МРОТ, даже если директор ничего не получает: 27 093 рубля в месяц в 2026 году, при тарифе 30 процентов это 8 127,90 рубля. За неполный месяц база берётся пропорционально календарным дням (п. 1 ст. 421 НК РФ), трудовой договор и выплаты значения не имеют (письмо ФНС от 22.12.2025 № БС-4-11/11507@). Для регистрации 9 ноября получается около 14 088 рублей за ноябрь и декабрь.
Что будет, если не подать уведомление об УСН в течение 30 дней?
ООО остаётся на общей системе налогообложения: налог на прибыль и НДС по общим правилам (на 2026 год НДС 22 процента). Срок отсчитывается от даты постановки на учёт (пункт 2 статьи 346.13 НК РФ), право на УСН утрачивается по подпункту 19 пункта 3 статьи 346.12 НК РФ.
Нужно ли сдавать декларацию по УСН за ноябрь и декабрь, если выручки не было?
Да. Организация на УСН сдаёт декларацию даже при нулевых показателях. Для ООО, созданного в ноябре 2026 года, срок — не позднее 25 марта 2027 года, налог платят до 28 марта (в 2027 году перенос на 29 марта). Кроме того, за 2026 год сдаётся РСВ — до 25 января 2027 года.
На что опираемся
- НК РФ, часть первая — ст. 55 — налоговый период, в том числе для организации, созданной в течение года и в декабре. https://www.consultant.ru/document/cons_doc_LAW_19671/
- НК РФ, часть вторая — ст. 346.12 (подп. 19 п. 3), ст. 346.13 (п. 2) — уведомление о переходе на УСН в течение 30 календарных дней; ст. 346.21 и 346.23 — сроки уплаты налога и подачи декларации. https://www.consultant.ru/document/cons_doc_LAW_28165/
- Федеральный закон от 04.07.2026 № 228-ФЗ — Изменения в ст. 145 НК РФ: порог освобождения от НДС для упрощенцев сохранён на уровне 20 млн руб. https://www.garant.ru/products/ipo/prime/doc/414402711/
- Федеральный закон от 28.11.2025 № 425-ФЗ — НДС 22 % с 2026 года, ставки 5 % и 7 % для упрощенцев, минимальная база по взносам для единоличного руководителя (ст. 421 НК РФ). Текст в НК РФ: https://www.consultant.ru/document/cons_doc_LAW_28165/
- ФНС России: взносы за руководителя с 2026 года — Минимальная база по МРОТ для единоличного руководителя (п. 1 ст. 421 НК РФ в ред. закона № 425-ФЗ), расчёт за неполный месяц пропорционально календарным дням; разъяснения также в письме ФНС от 22.12.2025 № БС-4-11/11507@. https://www.nalog.gov.ru/rn25/news/activities_fts/16594266/
- Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте» — ст. 15 (ч. 2, 3) — первый отчётный год для организации, зарегистрированной после 30 сентября. https://www.consultant.ru/document/cons_doc_LAW_122855/