Переход на АУСН с 1 января 2027: кому подходит, до какого срока подать заявление и какой банк выбрать
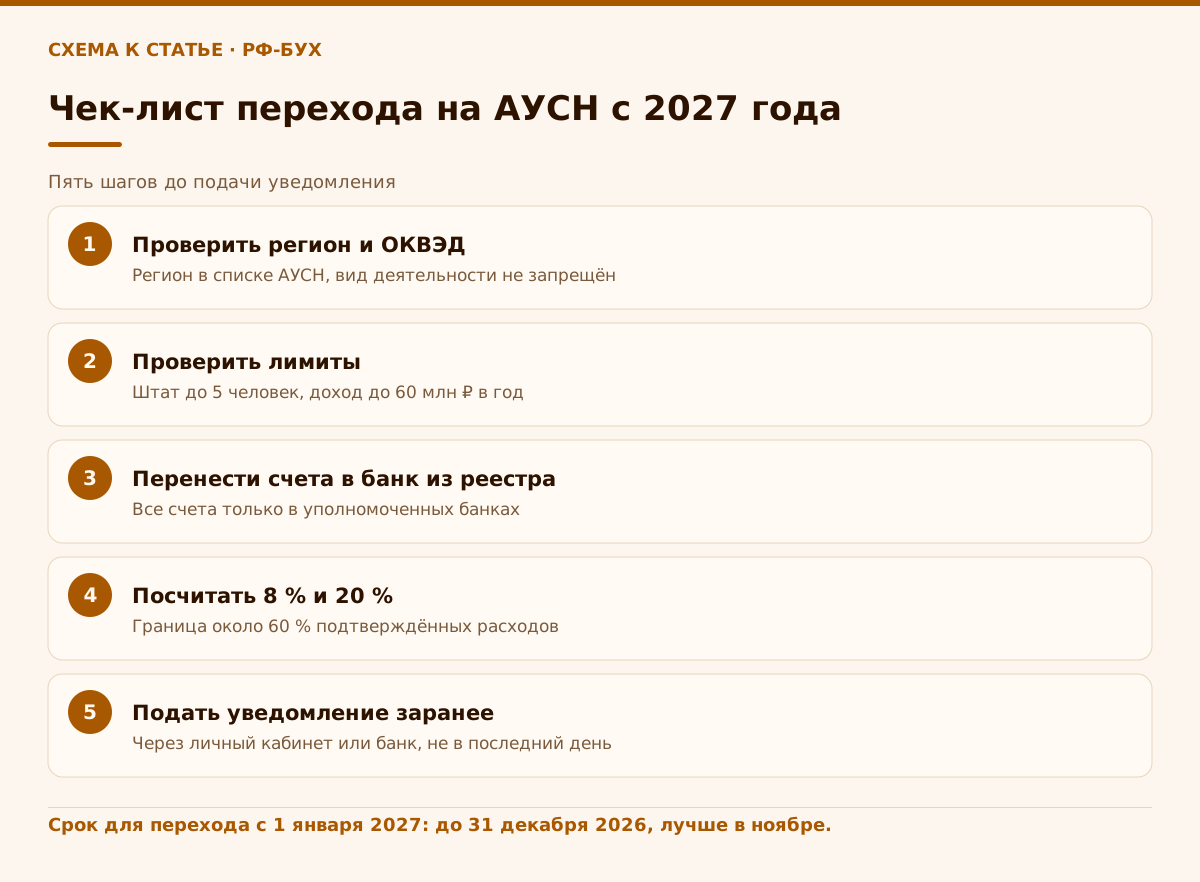
Чтобы перейти на АУСН с 1 января 2027 года, действующему бизнесу нужно подать в ФНС уведомление не позднее 31 декабря 2026 года, а расчётные счета держать только в уполномоченных банках. Режим подходит при штате до 5 человек и доходе до 60 млн рублей в год. Ниже: условия, сроки, выбор банка и порядок действий.
Кому подходит АУСН и как понять, что вы проходите по условиям
Начну с неприятного: переход на АУСН добровольный, но не безусловный. Режим действует как эксперимент с 1 июля 2022 года по 31 декабря 2027 года включительно, и применять его можно только там, где его ввёл регион. Поэтому первое, что я прошу сделать нового клиента, это открыть официальный сайт ausn.nalog.gov.ru и проверить, есть ли в списке ваш регион. В 2025 и 2026 годах список вырос, но «наверное, есть» в налогах не работает.
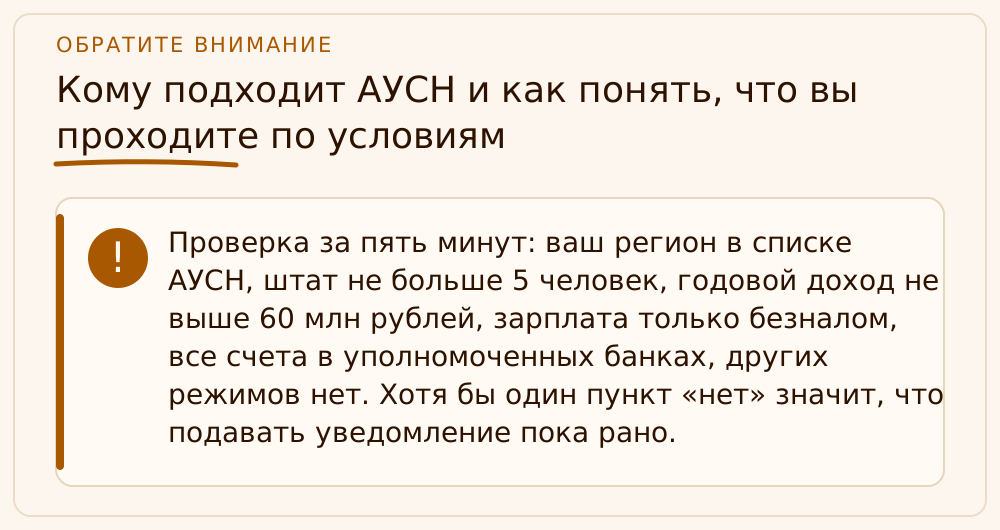
Дальше идут условия, которые должны выполняться одновременно. Средняя численность работников не больше 5 человек. Доход не больше 60 млн рублей в год. Остаточная стоимость основных средств у организаций не больше 150 млн рублей. Зарплата выплачивается только безналичным способом. Расчётные счета открыты только в уполномоченных банках. Другие специальные налоговые режимы совмещать нельзя: ни УСН, ни патент рядом с АУСН не живут. Отдельно смотрите на виды деятельности: часть из них закрыта для режима (финансовый сектор, подакцизные товары, нотариусы и адвокаты и другие), точный перечень ограничений даёт Федеральный закон от 25.02.2022 № 17-ФЗ, и свой ОКВЭД, включая дополнительные коды, надо сверить с ним до подачи уведомления.
Теперь про «пять человек». Я требую от своих бухгалтеров считать штат с запасом: если сегодня у вас четыре сотрудника и вы планируете взять ещё двоих к лету, то в 2027 году вы окажетесь за границей режима. Право на АУСН при превышении теряется с начала месяца, в котором лимит нарушен, а не «с нового года». Если же вы стоите на пороге, а не внутри лимита, имеет смысл заранее посмотреть, как вам подойдёт налоговое планирование для ИП и ООО на 2027 год, пока выбор режима ещё ничего не стоит.
Типичная картина по моим клиентам: АУСН идеально ложится на небольшие салоны, студии, мастерские, интернет-магазины с понятным потоком денег через банк и кассу. Хуже всего он садится на тех, кто привык часть выручки «не проводить»: автоматический режим видит доходы по банку и кассе, и спорить с ним сложнее, чем с бумажной книгой учёта.
До какого числа подавать уведомление: сроки для УСН, патента и ОСНО
Сначала терминология. В обиходе говорят «заявление», но по закону это уведомление о переходе на АУСН. Заявление в бумажном смысле писать не надо, никто ничего не «одобряет»: право возникает с даты, указанной в уведомлении, если вы соответствуете условиям. Если условия нарушены, налоговая просто сообщит, что перейти нельзя.
Срок зависит от того, где вы находитесь сегодня. Для действующих ИП и организаций общее правило: уведомить налоговый орган не позднее 31 декабря года, предшествующего переходу. Для перехода с 1 января 2027 года это 31 декабря 2026. Здесь есть тонкость, которую я прошу не использовать как запас: по постановлению Правительства от 24.09.2025 № 1466 31 декабря 2026 года выходной (перенос с воскресенья 4 января), затем идут новогодние каникулы, и срок по общему правилу смещается на первый рабочий день, 11 января 2027 года. Год назад налоговые инспекции именно так и сообщали: для перехода с 2026 года предельным днём называли 12 января 2026. Но я всегда подаю такие документы в ноябре или первой половине декабря: сломанный личный кабинет, забытая электронная подпись или недоступный банк в последний день вам никто не простит.
Для тех, кто сейчас на УСН или НПД, есть удобное правило, которое ввели с 2025 года: переходить на АУСН можно с первого числа любого месяца. Уведомление нужно подать не позднее последнего числа месяца, предшествующего месяцу перехода. Значит, не успели к 1 января, ничего не потеряно: уведомление до 31 января даёт переход с 1 февраля. А вот для плательщиков ОСНО, ЕСХН и патента такой гибкости нет: им остаётся только переход с 1 января следующего года. Подробнее о том, что делать с декларацией, зарплатой и остатками расходов, если переходите в середине года, я разобрала в статье про переход с УСН на АУСН в середине года.
И отдельный случай для новых предпринимателей: вновь зарегистрированные ИП и организации уведомляют о переходе в течение 30 календарных дней с даты постановки на учёт. Опоздали на тридцать первый день, значит, ждёте следующего января. Я видела это у новых клиентов не раз, и каждый раз объяснение звучало одинаково: «Нам никто не сказал».
- Вновь зарегистрированный бизнес: 30 календарных дней с даты постановки на учёт.
- Сейчас на УСН или НПД: с 1-го числа любого месяца, уведомление до конца предыдущего месяца.
- Сейчас на ОСНО, ЕСХН или патенте: только с 1 января, уведомление до 31 декабря (срок может сместиться на первый рабочий день).
- Повторный переход после ухода с АУСН: только с начала календарного года, уведомление до 31 декабря.
Как подать уведомление о переходе на АУСН и не потерять УСН по ошибке
Подать уведомление можно двумя способами: через личный кабинет налогоплательщика на сайте ФНС или через уполномоченный банк. Уведомление подписывается электронной подписью: организации нужна квалифицированная подпись, у ИП в личном кабинете индивидуального предпринимателя есть свой раздел по АУСН. Через банк проще, если счёт уже там открыт: банк сам передаёт уведомление и сразу видит, что вы идёте в режим.
Теперь про то, где ошибаются. Совмещать АУСН с УСН нельзя, поэтому при подаче уведомления нужно одновременно отказаться от прежнего режима. В личном кабинете отметка об отказе от действующего режима, по разъяснениям ФНС, ставится по умолчанию. Но не верьте умолчаниям вслепую: откройте документ перед отправкой и прочтите, что именно вы подписываете. Если налоговая откажет в переходе, например из-за несоответствия условиям, прежний режим у вас сохраняется, и это важно знать, чтобы не паниковать. Не путайте этот отказ с обычным уходом с УСН на другой режим, у которого свой срок, 15 января: при переходе на АУСН отказ оформляется самим уведомлением.
Что указать в уведомлении, кроме даты? Объект налогообложения: «доходы» (8 %) либо «доходы минус расходы» (20 %). Его выбирают при переходе, а потом можно менять раз в год с 1 января, уведомив ФНС заранее. Поэтому цифры стоит посчитать до отправки, а не после: ниже я покажу, где проходит граница. Если вы переходите с УСН в середине года, декларацию по УСН за отработанную часть года придётся сдать в общие сроки: организации до 25 марта, ИП до 25 апреля следующего года.
После подачи вы увидите статус в личном кабинете. Дальше происходит самое интересное: банк начинает размечать операции как доходы и расходы, а налоговая рассчитывает налог без вашей декларации. Об этом, о разметке и сроках, в разделе про учёт после перехода.
Какой банк выбрать для АУСН: на что смотреть кроме тарифа
Банк при АУСН не просто «где лежат деньги». Уполномоченный банк вносит в налоговую данные о ваших доходах и расходах, размечает операции и, если вы передали данные по сотрудникам, считает НДФЛ. Без него режим не работает. Все расчётные счета должны быть открыты только в таких банках, реестр которых опубликован на ausn.nalog.gov.ru. Если у вас сегодня счёт в банке вне реестра, его придётся закрыть или перенести. Подавать уведомление о переходе, держа счёт «на всякий случай» в неуполномоченном банке, нельзя: это прямое нарушение условий.
Теперь критерии выбора. Первое: насколько банк понятно размечает операции. Вам придётся до 7 числа следующего месяца проверить, правильно ли банк отнёс платежи к доходам и расходам, и если ничего не подтвердить, данные считаются согласованными. Значит, интерфейс разметки решает, сколько времени вы потратите. Второе: как у банка устроена работа с кассой и эквайрингом, особенно если у вас есть наличная выручка. Как раз о ней я писала в разборе про АУСН и наличную выручку: если выручка не прошла ни через банк, ни через кассу, режим её не увидит, а потом начнутся вопросы.
Третье: расходы. При объекте «доходы минус расходы» в расчёт попадают только те траты, которые прошли через банк или кассу, поэтому если вы привыкли платить поставщикам с карты физлица, это придётся прекратить. Четвёртое: поддержка. Выберите банк, у которого есть живой человек, способный объяснить, почему платёж размечен именно так. Тарифы за обслуживание сравнивайте в последнюю очередь: разница в несколько сотен рублей в месяц ничто в сравнении с ошибкой в доходах.
Я рекомендую клиентам заранее открыть счёт, прогнать через него пару платежей и посмотреть, как выглядит разметка, до подачи уведомления. Если после этого банк не нравится, вы меняете его до перехода, а не посреди года. Мы в «РФ-БУХ» помогаем собрать пакет: проверяем регион и ОКВЭД, подбираем объект налогообложения и банк под вашу структуру платежей, подаём уведомление и настраиваем разметку, чтобы в первый месяц режима у вас не было сюрпризов.
- Банк есть в реестре уполномоченных на ausn.nalog.gov.ru.
- Понятная разметка операций и срок проверки до 7 числа.
- Работа с кассой и эквайрингом, если есть наличные и карты.
- Все платежи поставщикам идут со счёта, а не с карты физлица.
- Поддержка, которая объясняет разметку, а не отсылает к инструкции.
Какой объект выбрать, 8 % или 20 %, и что будет с отчётностью и взносами
На АУСН два объекта. «Доходы» с ставкой 8 %: расходы не учитываются, минимального налога нет. «Доходы минус расходы» со ставкой 20 %: расходы учитываются только если они прошли через банк или кассу, а минимальный налог составляет 3 % от доходов. Простая арифметика показывает точку безубыточности: 20 % × (1 − доля расходов) = 8 % при доле расходов 60 %. Если ваши подтверждённые расходы реально превышают 60 % от выручки, выгоднее 20 %. Если меньше, то 8 %. Только считайте честно: только те расходы, что можно подтвердить банком и кассой.
Теперь о том, чем АУСН привлекает. Налоговый период по режиму месяц. Налоговая сама рассчитывает налог и не позднее 15 числа следующего месяца направляет вам сообщение о сумме, а заплатить нужно не позднее 25 числа с единого налогового счёта. Не нужно сдавать декларацию по УСН, 6-НДФЛ, расчёт по страховым взносам, вести книгу учёта доходов и расходов. Страховые взносы в фонды вы не платите, при наличии работников остаётся взнос на травматизм по фиксированной сумме, размер которой ежегодно меняется, поэтому проверяйте на дату оплаты.
А теперь честная оговорка, которую не любят в рекламе режима. «Отчётности нет» не значит «бухгалтера не нужно». Остаётся декларация по налогу на прибыль, если организация была налоговым агентом или выплачивала дивиденды, декларация по НДС, если вы выставили счёт-фактуру с НДС или были налоговым агентом, сведения ЕФС-1 (подразделы 1.1 и 1.2) по работникам. Налог на имущество по объектам с кадастровой стоимостью тоже никуда не девается. Кроме того, есть ограничение, о котором забывают: перешедшие на АУСН в течение года не могут сменить режим в течение 12 календарных месяцев с начала применения. Как формировать кадровую отчётность в такой ситуации, я описала в материале про РСВ и ЕФС-1 при переходе на АУСН.
И последнее по теме выбора. Эксперимент по АУСН продлён по закону до 31 декабря 2027 года, а что будет после, на сегодня не решено. Это не повод отказываться от перехода, но повод заложить в расчёт запасной режим. Как к этому подготовить договоры и цены, я рассказывала в статье об ограниченном сроке эксперимента АУСН.
Чего не хватает после подачи: утрата права, разметка и ошибки первых месяцев
Переход оформили, дальше начинается обычная жизнь, и в ней у АУСН есть правило, которое вы должны знать наизусть: если условие нарушено, право на режим теряется с первого числа месяца, в котором это случилось. Превысили 5 человек среднесписочной численности, открыли счёт в неуполномоченном банке, начали платить зарплату наличными, открыли филиал, взяли запрещённый вид деятельности, и вы уже не на АУСН. Уведомить налоговую об утрате права нужно не позднее 15 числа месяца, следующего за периодом нарушения, через личный кабинет или банк. Одновременно с ним можно подать уведомление о переходе на УСН или ЕСХН с даты утраты права, чтобы не оказаться на общей системе.
Вторая зона риска, разметка операций. Банк предлагает вам отнести платёж к доходу или расходу, и до 7 числа следующего месяца вы можете подтвердить, исправить или оспорить. Дальше окно закрывается. Ошибки прошлых периодов исправляются, но через процедуру, которую лучше не открывать без надобности. Я требую от своих бухгалтеров закрывать разметку в первую неделю месяца, не откладывая на последний день, потому что в день дедлайна у банков, как правило, самые медленные кабинеты.
Третья, и самая обидная: мелкие операции, о которых забыли. Возврат клиенту, взаиморасчёт с маркетплейсом, перевод от физлица на карту, не привязанную к бизнесу, всё это в режиме, где налог считается автоматически, может превратиться в лишний налог или в вопрос от инспекции. Если часть расчётов у вас идёт зачётом, а не деньгами, вносить такие данные придётся вручную в личном кабинете. Вот здесь, по моему опыту, и нужен бухгалтер: не для отчётности, которой стало меньше, а для контроля данных, из которых налог считается без вашего участия.
Учебный пример: ИП Лебедева Ирина (студия маникюра) выбирает режим на 2027 год
Это учебный пример: цифры условные, логика настоящая. ИП Лебедева Ирина (студия маникюра) работает на УСН в регионе, где действует АУСН. В студии три сотрудника, два мастера и администратор, зарплата выплачивается на карты. Выручка за 2026 год около 4 200 000 рублей, на 2027 год Ирина прогнозирует 4 800 000. Это далеко от лимита в 60 млн рублей, а штат не превышает 5 человек. Оплату клиенты вносят картой и по СБП (через банковский эквайринг) и наличными через кассу с чеком, то есть вся выручка видна автоматически.
Остался вопрос объекта. Расходы студии по прогнозу на 2027 год: аренда, зарплата с НДФЛ, материалы, реклама, итого 3 100 000 рублей, и все они оплачиваются со счёта или через кассу. При объекте «доходы» налог составит 4 800 000 × 8 % = 384 000 рублей. При объекте «доходы минус расходы»: (4 800 000 − 3 100 000) × 20 % = 340 000 рублей, минимальный налог 4 800 000 × 3 % = 144 000 рублей значительно ниже, поэтому платится 340 000. Доля расходов здесь 3 100 000 / 4 800 000 ≈ 64,6 %, что выше границы в 60 %, так что объект «доходы минус расходы» дешевле на 44 000 рублей в год. Но только при условии, что расходы реально подтверждаются банком и кассой. Ирина прошла проверку: аренду она платит со счёта, материалы закупает через банк, прежде оплачивала часть мелочей с личной карты, а это придётся прекратить.
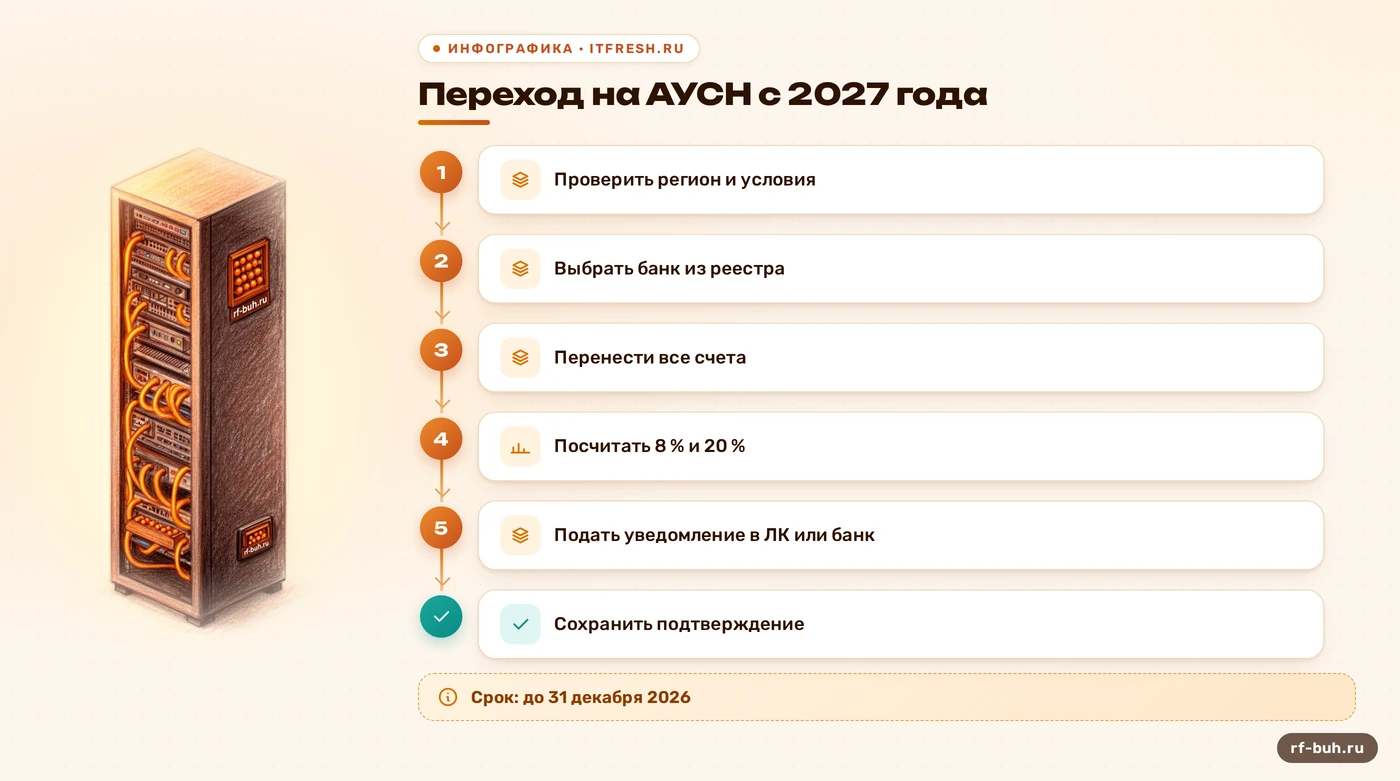
График такой. Ирина на УСН, значит, торопиться именно к 1 января ей не обязательно: но она решила начать год с нового режима. В ноябре она открывает счёт в банке из реестра уполномоченных, переносит туда платежи и закрывает старый счёт в банке вне реестра. В первой половине декабря подаёт в личном кабинете уведомление о переходе с 1 января 2027 года с объектом «доходы минус расходы», проверяя, что отметка об отказе от УСН стоит. Подтверждение приёма сохраняет. В январе проверяет разметку операций до 7 числа и заказывает у бухгалтера сверку: всё ли попало в доходы и расходы.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
До какого числа нужно подать уведомление о переходе на АУСН с 2027 года?
Для действующих ИП и организаций общий срок: не позднее 31 декабря 2026 года. Поскольку этот день по календарю выходной, срок смещается на первый рабочий день, 11 января 2027 года, но надёжнее подать уведомление в ноябре или начале декабря. Тем, кто на УСН или НПД, можно перейти и с 1-го числа любого месяца, уведомив до конца предыдущего.
Нужно ли писать заявление в налоговую для АУСН?
Бумажное заявление не нужно. По закону подаётся уведомление о переходе через личный кабинет налогоплательщика (с электронной подписью) или через уполномоченный банк. Разрешения налоговой не требуется, но при несоответствии условиям переход не состоится.
Можно ли оставить счёт в обычном банке и перейти на АУСН?
Нет. Для АУСН все расчётные счета должны быть открыты в уполномоченных банках из реестра на ausn.nalog.gov.ru. Счёт в банке вне реестра нужно закрыть или перенести до перехода, иначе вы нарушаете условие применения режима.
Если я на ОСНО или патенте, можно ли перейти на АУСН не с января?
Нет. Переход с 1-го числа любого месяца предусмотрен только для плательщиков УСН и НПД. Для остальных действующих налогоплательщиков переход возможен с 1 января следующего года при уведомлении до 31 декабря.
Что выбрать на АУСН: 8 % или 20 %?
Если подтверждённые банком и кассой расходы больше 60 % выручки, обычно выгоднее 20 % (с минимальным налогом 3 % от доходов). Если меньше, то 8 %. Объект выбирают при переходе и затем меняют раз в год с 1 января, поэтому считайте на реальных данных.
Что будет, если я превышу лимит по сотрудникам или доходу?
Право на АУСН теряется с первого числа месяца, в котором нарушено условие. Нужно уведомить налоговую не позднее 15 числа следующего месяца и одновременно можно подать уведомление о переходе на УСН с даты утраты права.
На что опираемся
- ФНС России: АвтоУСН (условия, сроки, ставки, банки) — Условия применения, сроки перехода, ставки 8 % и 20 %, период эксперимента по 31.12.2027, реестр уполномоченных банков и регионов: https://ausn.nalog.gov.ru/
- ФНС России: Автоматизированная упрощённая система налогообложения — Сроки перехода для действующих и новых налогоплательщиков, переход с УСН и НПД с 1-го числа любого месяца, отчётность и взносы: https://www.nalog.gov.ru/rn77/taxation/taxes/autotax_system/
- ФНС России: как перейти на автоУСН с 1 января 2026 года — Способы подачи уведомления (личный кабинет, уполномоченный банк), условия, пример переноса срока на рабочий день: https://www.nalog.gov.ru/rn71/news/activities_fts/16589923/
- ФНС России: 12 января предельный срок подачи уведомления о переходе на АУСН — Срок 31 декабря и его перенос на первый рабочий день (Федеральный закон от 25.02.2022 № 17-ФЗ): https://www.nalog.gov.ru/rn25/ifns/r25_01/info/16586110/
- Федеральный закон от 25.02.2022 № 17-ФЗ — О проведении эксперимента по установлению специального налогового режима «Автоматизированная упрощённая система налогообложения» (ст. 3, 4; ред. от 28.11.2025 № 425-ФЗ), официальная публикация: http://pravo.gov.ru/
- Постановление Правительства РФ от 24.09.2025 № 1466 — О переносе выходных дней в 2026 году: 31 декабря 2026 года выходной (перенос с 4 января): https://www.garant.ru/products/ipo/prime/doc/56926188/