
Переход на УСН с 1 января 2027: уведомление, НДС и что пересмотреть в договорах до конца года
Перейти с ОСНО на УСН с 1 января 2027 года можно только по уведомлению, поданному до 31 декабря 2026 года. Этот день нерабочий, поэтому по закону срок сдвигается на 11 января 2027, но я не советую на это рассчитывать. НДС с переходом не исчезает автоматически: всё зависит от дохода за 2026 год. Ниже условия, НДС, входной налог и договоры.
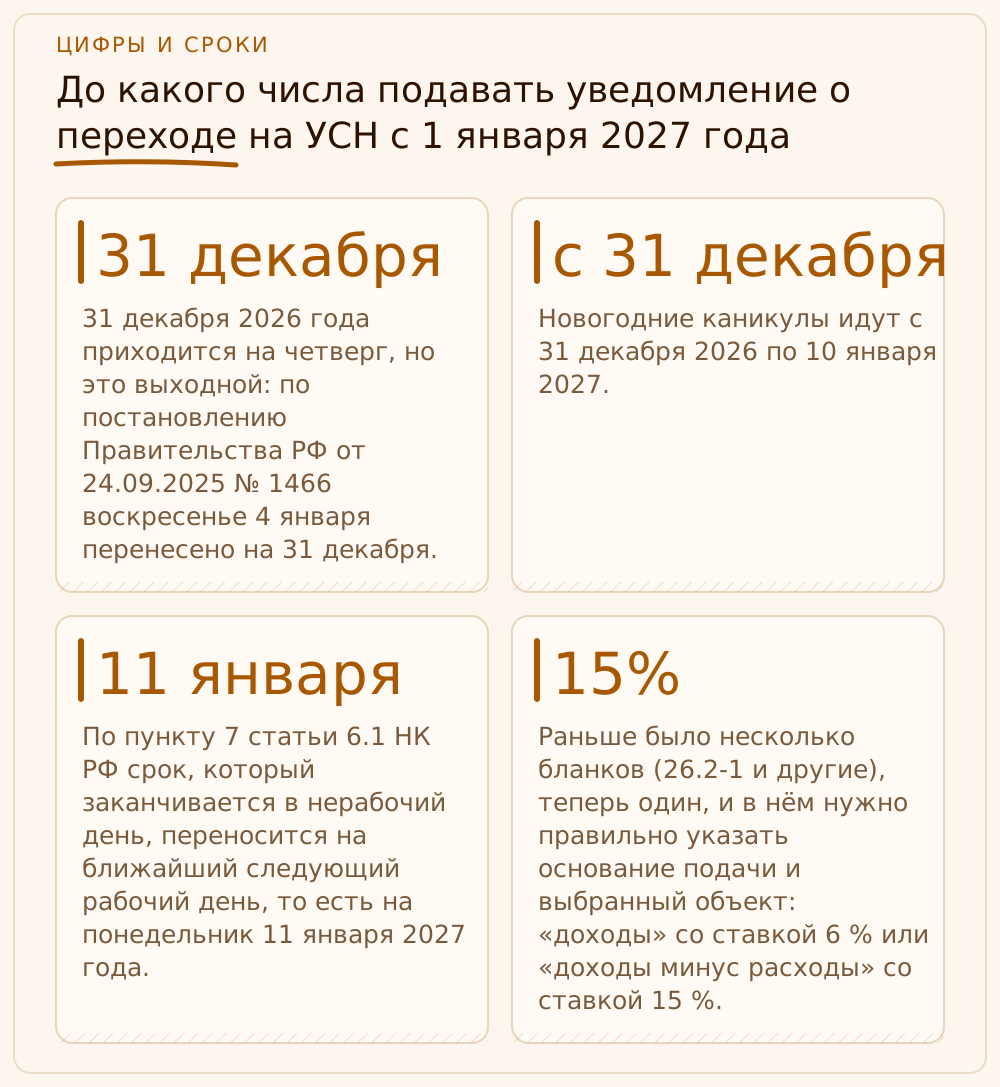
До какого числа подавать уведомление о переходе на УСН с 1 января 2027 года
Организация на общей системе переходит на упрощёнку только с начала календарного года и только в уведомительном порядке. Согласно пункту 1 статьи 346.13 НК РФ, уведомление подаётся в налоговую не позднее 31 декабря года, предшествующего году перехода. Разрешения от инспекции никто не выдаёт: подали в срок, соответствуете условиям (о них ниже) — с 1 января вы на УСН. Не подали в срок — с 2027 года на УСН перейти нельзя, и ждать придётся ещё год. Исправить это задним числом нечем, поэтому я отношусь к дате как к дедлайну по оплате аренды: пропустил — заплатил весь следующий год по другому режиму.
Теперь нюанс, на котором в этом году многие споткнутся. 31 декабря 2026 года приходится на четверг, но это выходной: по постановлению Правительства РФ от 24.09.2025 № 1466 воскресенье 4 января перенесено на 31 декабря. Новогодние каникулы идут с 31 декабря 2026 по 10 января 2027. По пункту 7 статьи 6.1 НК РФ срок, который заканчивается в нерабочий день, переносится на ближайший следующий рабочий день, то есть на понедельник 11 января 2027 года. Формально вы успеваете и 11 января. Я так не делаю: последний рабочий день года — 30 декабря, и все свои уведомления мы отправляем не позже 25–26 декабря. Если произойдёт сбой в отправке или форма вернётся с ошибкой, в запасе должны остаться рабочие дни, а не каникулы. Что бывает, когда подтверждения подачи нет на руках, я подробно разбирала в статье Уведомление о переходе на УСН не нашли: как не проснуться на ОСНО.
Форма единая: «Уведомление (сообщение) по упрощённой системе налогообложения», КНД 1154004, утверждена приказом ФНС России от 30.04.2026 № ЕД-1-3/285@. Раньше было несколько бланков (26.2-1 и другие), теперь один, и в нём нужно правильно указать основание подачи и выбранный объект: «доходы» со ставкой 6 % или «доходы минус расходы» со ставкой 15 %. Региональные законы могут снижать ставки, поэтому ставку для вашего региона проверяйте на сайте ФНС. Объект налогообложения выбирается в самом уведомлении, и от этого выбора зависит вся экономика режима, так что решать его в последний день декабря нельзя. Если нужно заранее посчитать переход по вашим цифрам, делайте это в октябре и ноябре, пока есть время поменять планы закупок.
Кому нельзя перейти на УСН с 2027 года: условия, которые проверяют до подачи
Подать уведомление может любой, а вот право перейти есть не у каждого. Налоговая сверяет вас с условиями уже после подачи, и если окажется, что вы не соответствовали им на дату перехода, применять УСН вы не вправе. Для организации с ОСНО, которая хочет перейти с 1 января 2027 года, проверка выглядит так.
| Условие | Значение для перехода с 2027 года |
|---|---|
| Доходы за 9 месяцев 2026 года | не более 367,875 млн ₽ (337,5 млн ₽ × коэффициент-дефлятор 1,090) |
| Средняя численность работников | не более 130 человек |
| Остаточная стоимость основных средств | 200 млн ₽ с индексацией на дефлятор: в 2026 году 218 млн ₽, на 2027 год — по новому коэффициенту |
| Доля участия других организаций | не более 25 % |
| Филиалы | не должно быть |
Теперь о том, как считать. Доходы за девять месяцев берутся по правилам статьи 248 НК РФ, то есть по налоговому учёту, без НДС. Лимит в 367,875 млн ₽ действует только для организаций: у ИП такого ограничения при переходе нет. Если сумма близка к границе, не пытайтесь «подвинуть» выручку на октябрь без анализа договоров: сдвиг платежа влияет и на другие налоги, и на отношения с покупателем. Средняя численность для УСН считается по отдельной методике, не совпадающей с привычной среднесписочной, и туда попадают в том числе работающие по гражданско-правовым договорам и совместители, поэтому цифру из кадровой отчётности брать нельзя.
Отдельно про лимит уже после перехода. Для действующих упрощенцев предельный доход в 2026 году составляет 490,5 млн ₽ (450 млн ₽ с коэффициентом 1,090). На 2027 год дефлятор утверждается отдельным приказом Минэкономразвития; в октябре 2026 года опубликован только проект с коэффициентом 1,153, поэтому итоговую цифру лимита (и порога по основным средствам на 2027 год) сверьте по подписанному приказу на дату, когда будете считать запас. Мой совет собственникам один: не выбирайте режим по сегодняшней выручке, а закладывайте рост на два года вперёд. Переехать на УСН просто, вылететь с неё на середине года из-за превышения лимита неприятно и дорого.
Будет ли НДС после перехода на УСН: освобождение, 22 % или специальные ставки
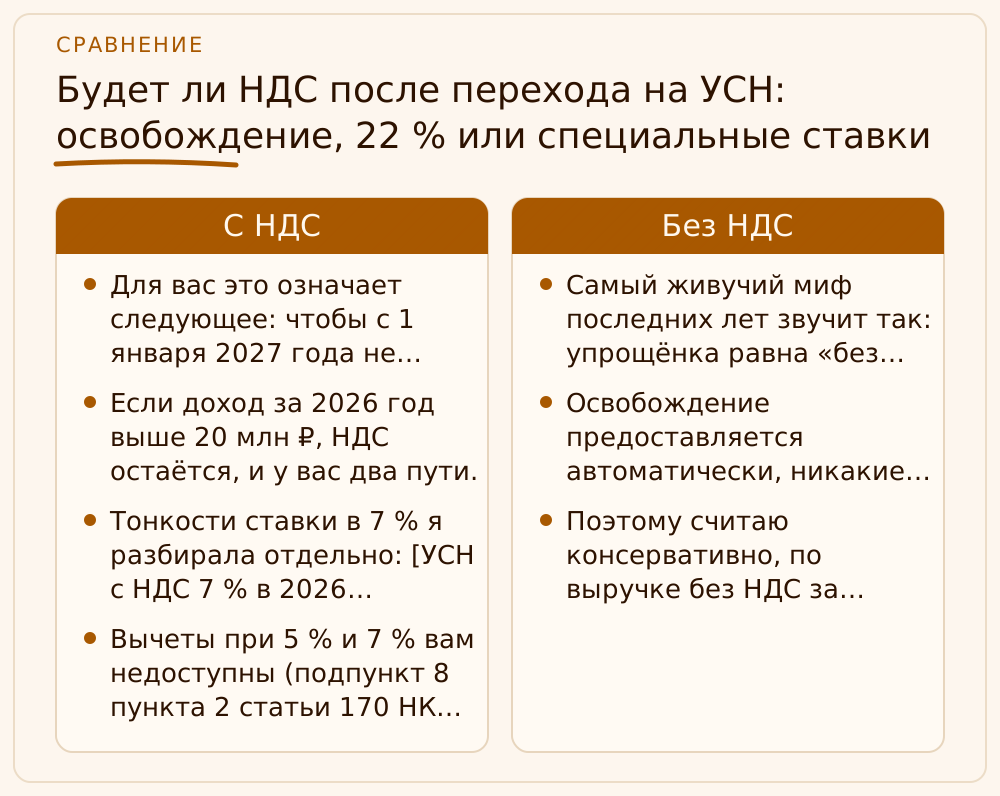
Самый живучий миф последних лет звучит так: упрощёнка равна «без НДС». С 2025 года это неверно: упрощенцы признаются плательщиками НДС, а освобождение даётся по статье 145 НК РФ тем, у кого доход за предыдущий год не превысил порог. Для 2026 года порог 20 млн ₽ по доходам за 2025 год. Закон № 425-ФЗ от 28.11.2025 планировал снижать порог до 15 млн ₽ и затем до 10 млн ₽, но Федеральный закон от 04.07.2026 № 228-ФЗ внёс изменения в статью 145 и сохранил 20 млн ₽ на ближайшие годы; ФНС сообщает, что этот показатель действует до 2029 года. Для вас это означает следующее: чтобы с 1 января 2027 года не платить НДС, доход за 2026 год не должен превысить 20 млн ₽. Освобождение предоставляется автоматически, никакие уведомления в инспекцию подавать не нужно. Как именно считать доход за 2026 год у компании, которая весь год была на ОСНО, я не нашла в разъяснениях ФНС. Поэтому считаю консервативно, по выручке без НДС за календарный год, а если сумма близка к 20 млн ₽, запрашиваю у инспекции письменную позицию.
Если доход за 2026 год выше 20 млн ₽, НДС остаётся, и у вас два пути. Первый: общие ставки 22 % (10 % и 0 % на отдельные операции) с вычетом входного налога, как на ОСНО, только учёт проще. Второй: специальные ставки 5 % и 7 % без права на вычеты. В НК РФ ставка 5 % привязана к доходу до 250 млн ₽, ставка 7 % к доходу от 250 до 450 млн ₽, и обе границы индексируются на коэффициент-дефлятор: в 2026 году это до 272,5 млн ₽ для 5 % и от 272,5 до 490,5 млн ₽ для 7 % (выше 490,5 млн ₽ теряется уже само право на УСН). На 2027 год границы пересчитают по новому дефлятору. Тонкости ставки в 7 % я разбирала отдельно: УСН с НДС 7 % в 2026 году. Для вашего оборота эти границы нужно проверять по актуальной редакции и данным ФНС на дату принятия решения.
Какой путь выгоднее, решает не ставка, а структура ваших расходов и покупателей. Вычеты при 5 % и 7 % вам недоступны (подпункт 8 пункта 2 статьи 170 НК РФ), поэтому если вы закупаете много товаров и услуг с НДС 22 %, пониженная ставка может оказаться дороже. И второй фактор: ваш покупатель на ОСНО при 5 % возьмёт к вычету только 5 % из счёта-фактуры, а не привычные 22 %. Для него ваш товар сразу подорожает на разницу. С 5 % или 7 % выходить назад можно не всегда: возможность отказа ограничена пунктом 9 статьи 164 НК РФ. О том, как выходить с 5 % на 22 %, у нас есть статья Отказ от НДС 5 % на УСН: переход на 22 % для ООО. Вывод: выбирать ставку нужно на длинную дистанцию, а не по результату одного квартала.
| Ситуация после перехода | НДС у вас | Вычет входного НДС |
|---|---|---|
| Доход за 2026 год до 20 млн ₽ | освобождение, автоматически | не применяется |
| Доход выше 20 млн ₽, ставка 22 % | 22 % (10 % и 0 % по отдельным операциям) | сохраняется |
| Доход выше 20 млн ₽, ставка 5 % или 7 % | 5 % или 7 % | не применяется |
Что будет с входным НДС и остатками: самый дорогой сюрприз перехода
Вот здесь собственники чаще всего теряют деньги, потому что никто не предупредил. Пока вы были на ОСНО, вы принимали входной НДС к вычету по товарам, материалам, основным средствам и авансам выданным. Если после перехода эти активы будут использоваться в деятельности, облагаемой по пониженным ставкам или освобождённой от НДС, вычет нужно вернуть в бюджет, то есть восстановить налог. Основание: пункт 8 статьи 145 и подпункт 2 пункта 3 статьи 170 НК РФ.
Срок восстановления зависит от выбранного пути. Если вы переходите на освобождение, налог восстанавливается в последнем квартале на ОСНО, то есть в IV квартале 2026 года. Если выбрана ставка 5 % или 7 %, то в первом квартале применения такой ставки, то есть в I квартале 2027 года. При общих ставках 22 % и 10 % операции остаются облагаемыми, и оснований для восстановления по этим активам, как правило, нет, но этот вопрос Минфин рассматривал отдельно, и я всегда перепроверяю позицию на дату операции. Поэтому решение о ставке нужно принимать до 31 декабря: оно определяет, в каком квартале вы платите за прошлое.
Теперь о том, что именно восстанавливается. Материальные запасы и выданные авансы возвращаются в полном объёме, основные средства и нематериальные активы пропорционально остаточной стоимости. Недвижимость, которая эксплуатируется более десяти лет, при освобождении, по разъяснению Минфина (письмо от 06.03.2025 № 03-07-11/22178), не восстанавливается. Сам восстановленный налог, по письму Минфина от 23.12.2024 № 03-07-11/129819, учитывается в расходах. Для упрощёнки на объекте «доходы» это означает чистую потерю, а на объекте «доходы минус расходы» налог частично вернётся через уменьшение базы.
Что я требую от своих бухгалтеров в ноябре: инвентаризация остатков товаров и материалов на 31 декабря, реестр основных средств с остаточной стоимостью, список выданных авансов с датами планируемой поставки. Если аванс уйдёт в отгрузку уже на УСН, НДС с него придётся восстановить, а если известно заранее, что поставка будет в 2027 году, иногда проще вообще не принимать вычет. И последнее: решение о ставке нельзя принимать, не посчитав эту разовую сумму, иначе пониженная ставка с красивой цифрой в расчёте окажется дороже за счёт восстановления.
Мы в РФ-БУХ считаем такой переход под ключ: сравниваем ставки НДС и объекты УСН на ваших данных, готовим уведомление, сумму восстановления и новую учётную политику. Ведение учёта и отчётности для ООО и ИП у нас от 3 000 ₽ в месяц, первая консультация бесплатна.
Какие договоры пересмотреть до конца года и как не потерять покупателей
Договор сам по себе от смены режима не меняется, а вот его экономика меняется. Если в договоре написано «цена 1 220 000 ₽, в том числе НДС 22 %», то после перехода на освобождение или на 5 % вы по-прежнему получаете эту сумму, но налог из неё выделять уже не нужно или нужно в другом размере. А ваш покупатель на ОСНО, наоборот, лишается вычета, который раньше учитывал в расчёте. Именно поэтому сразу после перехода начинаются неприятные разговоры: «вы нам должны снизить цену, у нас вычет пропал». Лучше провести эти разговоры в ноябре, чем в январе, когда первые отгрузки уже ушли. Как правильно отгрузить, когда в договоре цена зафиксирована без НДС, я описывала в статье как отгрузить по договору с ценой «без НДС».
Я открываю каждый действующий договор и проверяю одни и те же места. Первое: как сформулирована цена, «включая НДС» или «без НДС», и есть ли оговорка о том, что ставка определяется законодательством на дату отгрузки. Второе: порядок изменения цены, потому что без допсоглашения сторона не вправе менять её в одностороннем порядке. Третье: в преамбуле и реквизитах указан режим налогообложения поставщика. Четвёртое: какие документы вы обязуетесь передавать: счёт-фактура, УПД, акт. Пятое: условия по авансам, которые получены в 2026 году, а отгрузка пройдёт в 2027. Шестое: долгосрочные договоры с поэтапной сдачей работ, которые охватывают оба года.
Покупателей на ОСНО лучше предупредить письменно заранее, а не отправлять новые счета без объяснений. Сумму, которую они теряют, легко посчитать: она равна НДС, который раньше шёл к вычету, за вычетом того, что вы покажете в счёте-фактуре при ставке 5 % или 7 %. Это и есть ваш «потолок скидки» в переговорах. Если ваши покупатели в основном плательщики НДС, то в расчёте переходить ли на УСН и по какой ставке, их потеря должна быть записана отдельной строкой, а не оставаться за кадром. Мне нужно, чтобы владелец до подписания уведомления видел эту цифру, а не узнавал о ней из письма от главного покупателя в январе.
- Цена: «включая НДС» или «без НДС», ставка на дату отгрузки.
- Порядок изменения цены и допсоглашение к действующим договорам.
- Статус поставщика в преамбуле и реквизитах: применяет УСН.
- Набор документов: счёт-фактура, УПД, акт и порядок обмена.
- Авансы 2026 года с отгрузкой в 2027 году.
- Долгосрочные договоры с этапами на два года.
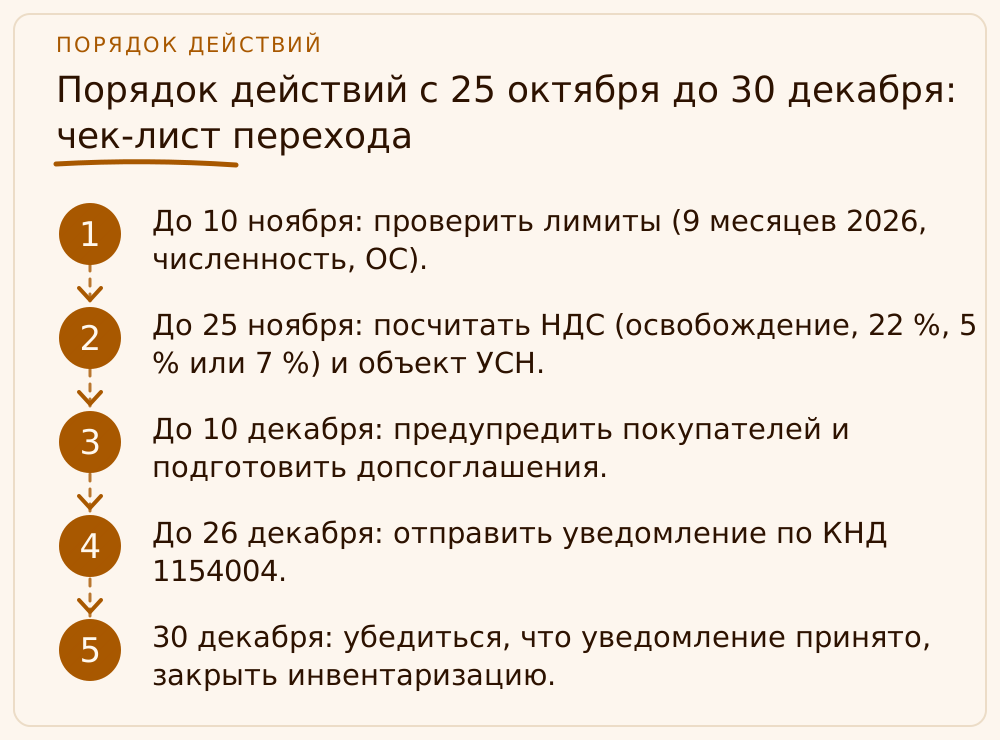
Порядок действий с 25 октября до 30 декабря: чек-лист перехода
Когда времени мало, всё сводится к последовательности. Двигаться нужно от проверки права на переход к выбору ставки и объекта, затем к договорам и в конце к подаче. Ошибка в порядке стоит денег: подали уведомление, а потом выяснили, что остаточная стоимость основных средств выше лимита или что договоры не позволяют изменить цену.
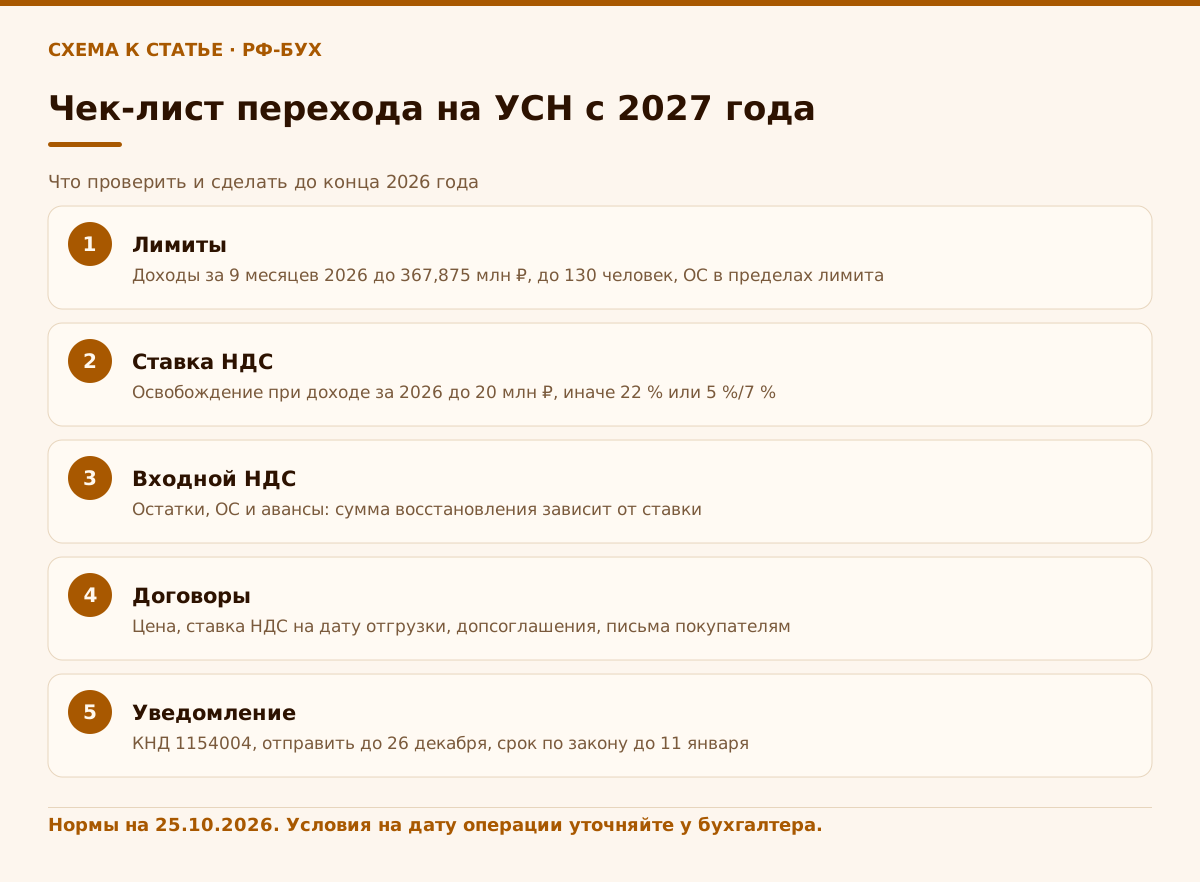
Что я бы сделала на вашем месте по датам. До 10 ноября: подтвердить лимиты (доходы за 9 месяцев, численность, ОС). До 25 ноября: посчитать три сценария по НДС (освобождение, 22 %, 5 % или 7 %) и два объекта УСН на ваших данных, включая восстановление налога. До 10 декабря: разослать покупателям предупреждения и согласовать допсоглашения, проверить договоры с поставщиками. До 26 декабря: отправить уведомление по КНД 1154004 и сохранить подтверждение приёма. 30 декабря: проверить, что инспекция его приняла, и закрыть инвентаризацию остатков.
Отдельная зона риска: переходный период по статье 346.25 НК РФ, то есть что делать с долгами покупателей и перед поставщиками на 31 декабря, как признавать доходы и расходы, возникшие до перехода и оплаченные после. Здесь ошибка тихая: инспекция найдёт её через год-два, когда доначислять нужно будет за несколько кварталов. Мои бухгалтеры готовят для такого перехода отдельную таблицу остатков и закрепляют порядок в учётной политике до 1 января.
- До 10 ноября: проверить лимиты (9 месяцев 2026, численность, ОС).
- До 25 ноября: посчитать НДС (освобождение, 22 %, 5 % или 7 %) и объект УСН.
- До 10 декабря: предупредить покупателей и подготовить допсоглашения.
- До 26 декабря: отправить уведомление по КНД 1154004.
- 30 декабря: убедиться, что уведомление принято, закрыть инвентаризацию.
Учебный пример: ООО «Северный причал» выбирает ставку НДС при переходе на УСН
Это учебный пример: ООО «Северный причал» занимается оптовой торговлей строительными материалами, работает на ОСНО, численность 24 человека, остаточная стоимость основных средств 6 млн ₽. Выручка 2026 года без НДС ожидается 96 млн ₽ (за девять месяцев получено 70 млн ₽, что ниже лимита 367,875 млн ₽). Закупки у поставщиков без НДС составят 72 млн ₽, входной НДС 15,84 млн ₽. Прочие расходы 12 млн ₽. Освобождение от НДС не подходит: 96 млн ₽ намного больше 20 млн ₽. Остаются 22 % с вычетами или 5 % без них. Сегодня на ОСНО НДС к уплате за год: 96 млн × 22 % − 15,84 млн = 21,12 − 15,84 = 5,28 млн ₽.
Теперь сравнение для 2027 года при тех же объёмах. При ставке 5 % НДС с выручки составит 96 млн × 5 % = 4,8 млн ₽, и на первый взгляд это на 0,48 млн ₽ меньше. Но это ловушка: входной НДС 15,84 млн ₽ при 5 % к вычету не принимается и остаётся в цене закупок. Реальная нагрузка по НДС: 4,8 + 15,84 = 20,64 млн ₽ против 5,28 млн ₽ при 22 %, то есть на 15,36 млн ₽ больше. Даже с учётом того, что невычтенный НДС уйдёт в расходы и уменьшит налог по УСН на 15,84 млн × 15 % = 2,376 млн ₽, проигрыш составит около 12,98 млн ₽ в год. Сверху разово придётся восстановить НДС по товарным остаткам на 31 декабря на 8 млн ₽ без НДС: 8 млн × 22 % = 1,76 млн ₽. И это ещё не всё: 70 % выручки, то есть 67,2 млн ₽, приходится на покупателей на ОСНО. При 22 % они берут к вычету 67,2 млн × 22 % = 14,784 млн ₽, при 5 % только 67,2 млн × 5 % = 3,36 млн ₽, то есть теряют 11,424 млн ₽ в год. При такой доле закупок с НДС ставка 5 % проигрывает по всем трём статьям сразу.
Решение: ставка НДС 22 % с сохранением вычетов (при общей ставке восстанавливать налог по остаткам, как правило, не нужно), объект УСН «доходы минус расходы» со ставкой 15 %. Налоговая база 96 − 72 − 12 = 12 млн ₽, налог 15 % составит 1,8 млн ₽, это выше минимального налога 1 % от доходов (0,96 млн ₽). Уведомление подали 21 декабря, а в 18 договорах с постоянными покупателями цену оставили «включая НДС» и добавили оговорку, что ставка НДС определяется законодательством на дату отгрузки. Допсоглашения не понадобились, письма покупателям отправили заранее.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
До какого числа подать уведомление о переходе на УСН с 1 января 2027 года?
По пункту 1 статьи 346.13 НК РФ не позднее 31 декабря 2026 года. Этот день нерабочий (постановление Правительства РФ от 24.09.2025 № 1466), поэтому по пункту 7 статьи 6.1 НК РФ срок сдвигается на ближайший рабочий день, 11 января 2027 года. Безопаснее подать до 26 декабря.
Если перейти на УСН, НДС платить не придётся?
Не всегда. Упрощенцы признаются плательщиками НДС, освобождение по статье 145 НК РФ действует, если доход за предыдущий год не превысил 20 млн ₽ (порог сохранён Федеральным законом от 04.07.2026 № 228-ФЗ). При большем доходе применяют ставку 22 % с вычетами либо 5 % или 7 % без вычетов.
Нужно ли подавать уведомление, чтобы получить освобождение от НДС на УСН?
Нет. По разъяснениям ФНС освобождение предоставляется автоматически, уведомление об освобождении подавать не нужно. Для применения ставки 5 % или 7 % отдельное заявление тоже не требуется, достаточно отразить налог в декларации по НДС.
Придётся ли восстанавливать НДС при переходе с ОСНО на УСН?
Да, если после перехода вы будете применять освобождение или ставки 5 % и 7 %. При освобождении НДС восстанавливается в последнем квартале на ОСНО, при ставках 5 % и 7 % в первом квартале их применения (п. 8 ст. 145, подп. 2 п. 3 ст. 170 НК РФ). При общих ставках оснований, как правило, нет, но позицию лучше проверить на дату операции.
Какие лимиты нужно соблюсти для перехода на УСН с 2027 года?
Доходы организации за 9 месяцев 2026 года не более 367,875 млн ₽, средняя численность не более 130 человек, остаточная стоимость основных средств не выше лимита (200 млн ₽ с индексацией, в 2026 году 218 млн ₽), доля других организаций не более 25 %, филиалов нет.
На что опираемся
- НК РФ, ст. 346.13 и п. 7 ст. 6.1 — Срок уведомления о переходе на УСН и перенос срока при нерабочем дне: https://www.consultant.ru/document/cons_doc_LAW_28165/
- ФНС России: упрощённая система налогообложения — Условия перехода, срок 31 декабря, КНД 1154004 и приказ ФНС от 30.04.2026 № ЕД-1-3/285@: https://www.nalog.gov.ru/rn77/taxation/taxes/usn/; пороги 2026 года (367,875 млн ₽ за 9 месяцев 2026 года, 490,5 млн ₽, ОС 218 млн ₽, НДС 5 % до 272,5 млн ₽): https://data.nalog.ru/files/media/usn_01012026.pdf
- ФНС России: НДС при УСН — Освобождение по ст. 145 НК РФ, ставки 22 %, 5 % и 7 %, вычеты, счета-фактуры: https://www.nalog.gov.ru/rn77/taxation/taxes/nds_usn/
- Федеральный закон от 04.07.2026 № 228-ФЗ — Изменения в статью 145 НК РФ, порог 20 млн ₽ для УСН сохранён: https://www.garant.ru/products/ipo/prime/doc/414402711/ и сообщение ФНС https://www.nalog.gov.ru/rn77/news/activities_fts/16635360/
- Постановление Правительства РФ от 24.09.2025 № 1466 — Перенос выходных 2026 года, 31 декабря 2026 года нерабочий день: https://www.consultant.ru/law/ref/calendar/proizvodstvennye/2026/
- КонсультантПлюс: восстановление НДС при переходе с ОСНО на УСН — Срок и объём восстановления, п. 8 ст. 145 и подп. 2 п. 3 ст. 170 НК РФ: https://www.consultant.ru/law/podborki/vosstanovlenie_nds_pri_perehode_s_osno_na_usn