
УСН с НДС 7 % в 2026 году: где я проверяю переход особенно внимательно
Ставку в программе поменяли, документы отправили, а после расчёта НДС выяснилось: часть прибыли уже обещали бюджету. Мне знакома эта бухгалтерская ловушка — отдельно налог посчитан правильно, а договор, аванс и отгрузка между собой не связаны. Я — Ольга Владимировна Семёнова, основательница «РФ-БУХ», практикующий бухгалтер с 16-летним опытом. Покажу, как проверить переход на НДС 7 % в 2026 году: от лимита доходов до декларации и денег на ЕНС. Нормы проверены по состоянию на 5 сентября 2026 года.
Сначала разделите доходы 2025 и 2026 годов
Первым делом я прошу расчёт налоговых доходов за прошлый год и отдельно — нарастающим итогом за текущий. Именно налоговых: оборот по банковской выписке и бухгалтерская выручка для этой задачи не подходят. Иначе можно безупречно применить ставку к неправильно определённой дате.
Если доходы за 2025 год не превысили 20 млн рублей, в начале 2026 года действует автоматическое освобождение от НДС. При превышении 20 млн рублей в течение 2026 года оно прекращается с первого числа следующего месяца. Это не означает, что налогом облагается только превышение: с даты утраты освобождения НДС рассчитывают по облагаемым операциям. Основание — пункты 1, 3 и 5 статьи 145 НК РФ.
Дальше проверяю границы специальных ставок. Для доходов 2026 года коэффициент-дефлятор составляет 1,090: получаются 272,5 млн и 490,5 млн рублей. Но переносить эти суммы на доходы 2025 года нельзя. В пункте 9 методических рекомендаций ФНС для выбора ставки на начало года прямо используются прошлогодние границы 250 млн и 450 млн рублей.
- Доходы 2025 года свыше 20 млн, но не более 250 млн рублей: при выборе специальных ставок с начала 2026 года применяется 5 %.
- Доходы 2025 года свыше 250 млн, но не более 450 млн рублей: при выборе специальных ставок с начала 2026 года применяется 7 %.
- При работе на 5 % доходы с начала 2026 года превысили 272,5 млн рублей: переход на 7 % происходит с первого числа следующего месяца. Равенство лимиту перехода не вызывает.
- Доходы 2026 года превысили 490,5 млн рублей: право на специальные ставки и УСН утрачивается с первого числа самого месяца превышения. Это следует из пункта 8 статьи 164 и пункта 4 статьи 346.13 НК РФ.
Право на 7 % ещё не означает, что эта ставка выгодна
Я считаю неправильным выбирать специальную ставку только потому, что она выглядит небольшой. НДС 7 % не заменяет налог при УСН: оба налога остаются, а базы у них различаются. Поэтому механическое сложение процентов ничего не говорит о прибыли. Нужен расчёт на реальных продажных ценах и закупках.
При специальных ставках входной НДС поставщиков к обычному вычету не принимается — он включается в стоимость приобретений. При общих ставках, включая основную ставку 22 % в 2026 году, вычеты возможны при выполнении установленных условий. Для бизнеса с существенными закупками это способно перевернуть результат сравнения. Основания — статья 164 и подпункт 8 пункта 2 статьи 170 НК РФ.
До решения я выясняю, какую цену выдержит покупатель, сколько в затратах зарплаты и закупок без НДС, насколько надёжно подтверждены вычеты. Особенно осторожно отношусь к аргументу «потом переключимся». Нельзя менять порядок налогообложения под каждую удачную поставку.
По общему правилу специальные ставки применяют не менее 12 последовательных кварталов, считая с первого квартала, за который представлена декларация с такой ставкой. Переход с 5 % на 7 % этот срок не обнуляет. Для впервые применивших специальные ставки в 2026 году предусмотрен досрочный отказ в пределах первых четырёх последовательных кварталов, включая первый. Отдельные основания прекращения — утрата права на специальные ставки или возникновение освобождения. Эти правила закреплены в пункте 9 статьи 164 НК РФ.
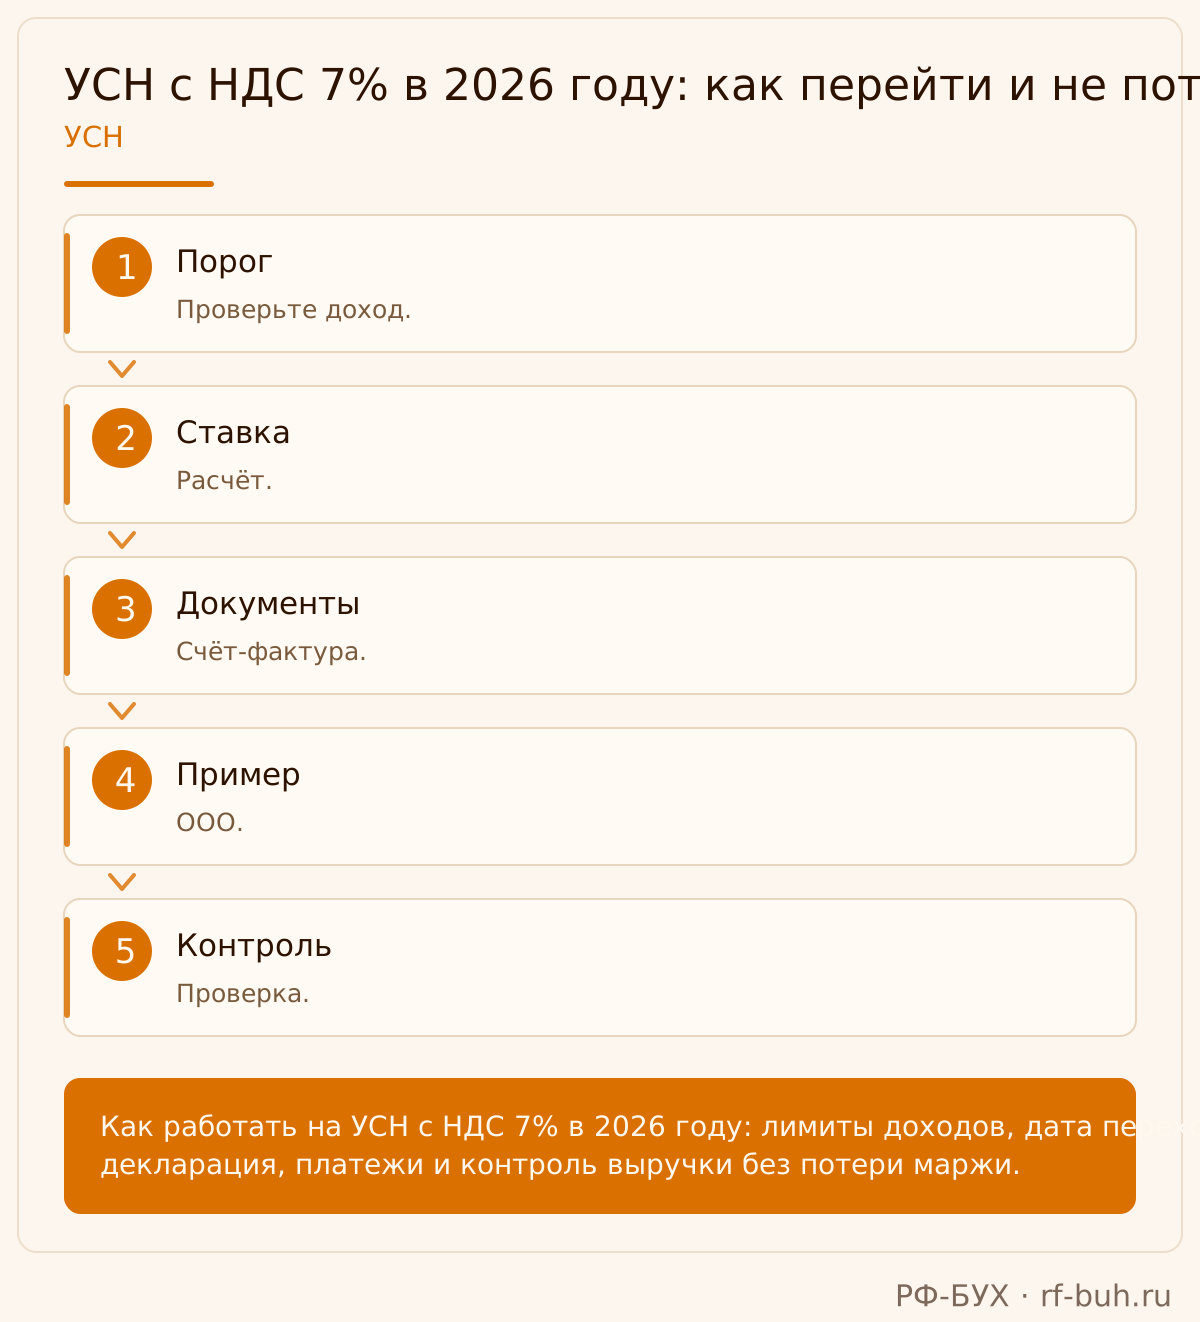
Разбор: аванс пришёл под 5 %, отгрузка состоялась под 7 %
Допустим, ООО «Вектор» применяет УСН и НДС 5 %. Доходы за 2025 год составили 200 млн рублей. К 29 июля 2026 года признанные доходы по УСН достигли 270,6 млн рублей без предъявленного НДС. В этот день поступил аванс 2 100 000 рублей, включая НДС. Покупатель по договору должен заплатить именно эту окончательную сумму; повышение цены не согласовано. Это учебный пример.
С аванса рассчитываем НДС: 2 100 000 × 5/105 = 100 000 рублей. В доходы по УСН попадают 2 млн рублей. Накопленный доход становится 272,6 млн рублей — лимит превышен. До конца июля сохраняется 5 %, с 1 августа нужна ставка 7 %. Если следить только за отгрузками, бухгалтер пропустит переход: его запустила предоплата.
Полная отгрузка состоялась 10 августа. Для проверки покажу аванс и реализацию раздельно. НДС с отгрузки: 2 100 000 × 7/107 = 137 383,18 рубля. Ранее начисленные 100 000 рублей принимаем к вычету при зачёте аванса. Старый авансовый счёт-фактуру из-за смены ставки не исправляем. Июль и август относятся к одному кварталу, поэтому итог по сделке: 100 000 + 137 383,18 − 100 000 = 137 383,18 рубля. Механизм установлен пунктами 1 и 14 статьи 167, пунктом 8 статьи 171 и пунктом 6 статьи 172 НК РФ.
Где ошибка в планировании? Компания рассчитывала получить 2 млн рублей выручки без НДС, а получила 1 962 616,82 рубля. Разница 37 383,18 рубля уменьшила результат сделки. Я бы до аванса вынесла на согласование сохранение цены без налога: 2 млн рублей плюс НДС 7 %, итого 2 140 000 рублей. Но такая сумма появляется после согласования условий с покупателем, а не после смены настройки в учётной программе.
Разбор: почему 22 % могут оставить больше прибыли, чем 7 %
Возьмём другой учебный пример. ООО «Тёплый дом» до выбора порядка уплаты НДС сравнивает доступные ему варианты. Условия для применения 7 % выполнены; товар при общем порядке облагается по ставке 22 %. Покупатель согласен на окончательную цену 1 220 000 рублей. Закупка стоит 976 000 рублей, включая НДС поставщика 176 000 рублей. Ошибка первоначального расчёта — сравнить только проценты с продажи.
При ставке 7 % налог с продажи составляет 1 220 000 × 7/107 = 79 813,08 рубля. Выручка без НДС — 1 140 186,92 рубля. Входной налог к вычету не принимается, поэтому стоимость товара остаётся 976 000 рублей. Валовая прибыль: 1 140 186,92 − 976 000 = 164 186,92 рубля.
При ставке 22 % выручка без НДС составляет 1 млн рублей, начисленный налог — 220 000 рублей. Предположим, товар принят на учёт, используется в облагаемой деятельности, корректный счёт-фактура поставщика есть. Тогда 176 000 рублей доступны к вычету, НДС к уплате составляет 44 000 рублей. Стоимость закупки без возмещаемого налога — 800 000 рублей, валовая прибыль — 200 000 рублей. Условия вычета установлены пунктом 2 статьи 171 и пунктом 1 статьи 172 НК РФ.
После пересчёта общая ставка даёт на 35 813,08 рубля больше валовой прибыли. Здесь ещё не учтены налог при УСН и остальные расходы: их добавляем следующим шагом. Я не делаю из примера универсальный рецепт. При другой структуре закупок результат изменится. Но выбирать 7 % без такой проверки для торговой компании я считаю неоправданным.
Проверяю цепочку документов целиком
На практике неприятности часто начинаются с несогласованности отделов. Бухгалтерия уже считает новый НДС, менеджер отправляет старое коммерческое предложение, покупатель подписывает прежнюю спецификацию. Я начинаю с действующих договоров: где цена окончательная, где налог начисляется дополнительно, как согласовывается её изменение и что происходит с уже полученными авансами.
Затем проверяю документы на конкретную операцию: первичку и счёт-фактуру либо УПД, выполняющий обе функции. По общему правилу счёт-фактуру оформляют не позднее пяти календарных дней, считая со дня отгрузки или получения аванса. Ставка, база и сумма налога должны соответствовать операции, а не дате, когда бухгалтер наконец получил документы. Основание — пункт 3 статьи 168 НК РФ.
Есть и изменение самого бланка: с 1 апреля 2026 года действует обновлённая форма счёта-фактуры по постановлению Правительства № 26. При отгрузке в счёт предоплаты строка 5б связывает документ с авансовыми счетами-фактурами. Поэтому проверка обновления программы — вполне предметная задача. ФНС о новых реквизитах.
До первой рабочей отгрузки я провожу в программе тестовую цепочку: аванс, реализация, зачёт, книги и декларация. Особенно смотрю книгу покупок. При 7 % она не обязательно пустая: собственный авансовый НДС при отгрузке может приниматься к вычету. Запрет на обычный входной вычет поставщика и вычет ранее начисленного авансового налога — разные правила.
- Зафиксировать дату перехода и расчёт доходов, на основании которого она определена.
- Согласовать новые условия цены и передать их сотрудникам, оформляющим продажи.
- Проверить ставку в учётной программе, шаблонах УПД и кассовых чеках, если применяется ККТ.
- Сверить переходные авансы с отгрузками и проверить, что документы не задвоили начисление.
Декларацию собираю из документов, платежи — из календаря
Отдельной декларации «для УСН с НДС 7 %» нет. Применяется общая форма по приказу ФНС № ЕД-7-3/989@ с изменениями приказа № ЕД-7-3/1227@, действующими начиная с отчётности за I квартал 2026 года. Для обычных облагаемых продаж нужны титульный лист, разделы 1, 3 и 9; при разрешённых вычетах появляется раздел 8. Остальной состав зависит от операций. Приказ об изменениях формы.
В разделе 3 реализацию по ставке 7 % проверяю по строке 021. Полученные авансы отражаются по строке 070, вычет собственного авансового НДС после отгрузки — по строке 170. При переходе внутри квартала в декларации могут оказаться операции и по 5 %, и по 7 %. Пересчитывать весь квартал по последней ставке не нужно.
Декларацию направляют электронно по ТКС через оператора ЭДО не позднее 25-го числа следующего за кварталом месяца. Обычный квартальный НДС уплачивают тремя равными долями не позднее 28-го числа каждого из трёх следующих месяцев; выходные сдвигают срок. Основания — пункты 1 и 5 статьи 174 НК РФ и пункт 7 статьи 6.1 НК РФ.
Отдельное уведомление об исчисленных суммах обычного квартального НДС не требуется: данные поступают из декларации раньше срока платежа. Я проверяю не только отправку отчёта, но и его приём, а затем — достаточность денег на ЕНС с учётом остальных обязательств. Платёжное поручение само по себе ещё не означает, что налог обеспечен деньгами.
- I квартал 2026: декларация до 27 апреля; платежи до 28 апреля, 28 мая и 29 июня.
- II квартал 2026: декларация до 27 июля; платежи до 28 июля, 28 августа и 28 сентября.
- III квартал 2026: декларация до 26 октября; платежи до 28 октября, 30 ноября и 28 декабря.
- IV квартал 2026: декларация до 25 января 2027 года; платежи до 28 января, 1 марта и 29 марта 2027 года.
Контроль доходов должен срабатывать до крупного поступления
Ждать закрытия квартала для проверки лимита я считаю плохой привычкой. Для УСН доход обычно возникает при получении денег или ином погашении задолженности, включая авансы. Для НДС важны также отгрузки. Поэтому у меня два связанных регистра: налоговые доходы для лимитов и операции для расчёта НДС. Их итоговые суммы не обязаны совпадать.
В расчёте доходов учитываю поступления от реализации и соответствующие внереализационные доходы. Предъявленный покупателям НДС исключаю. Полученный заём не становится доходом только потому, что появился в выписке. Каждое исключение должно иметь документальное основание. Правила следуют из статей 248, 250, 251 и статей 346.15, 346.17 НК РФ.
Отдельно проверяю старые авансы, полученные при освобождении от НДС. Апрельская поправка в пункт 1 статьи 346.15 НК РФ позволяет уменьшить доходы периода отгрузки на предъявленный покупателю НДС, который он не доплатил сверх первоначальной стоимости. Это не повод автоматически переписывать прошлогоднюю КУДиР: закон предусматривает уменьшение дохода именно в периоде отгрузки. Здесь полезнее внимательно прочитать новую норму, чем продолжать спор по старой памятке.
В рабочем отчёте мне нужны накопленный доход, остаток до лимита и ожидаемые поступления по подписанным договорам. Вблизи границы проверяю их ежедневно и прошу менеджеров заранее сообщать о крупных авансах. Особенно важен верхний лимит: превышение 490,5 млн рублей затрагивает весь месяц, а не только будущие продажи. Поэтому вопрос о сохранении маржи нужно решать до согласования цены.
- Собирать данные по всем расчётным счетам, кассе и другим способам погашения задолженности.
- Разбирать назначения платежей и возвраты, а не загружать банковский оборот одной суммой.
- Сопоставлять прогноз поступлений с датами отгрузок и условиями цены.
- Назначить ответственного за сообщение о приближении к лимиту и за обновление документов.
Как это было у моего клиента: июньский аванс и июльская отгрузка с разным НДС
В июне 2026 года мы взяли на обслуживание оптового поставщика инженерной сантехники — назову его ООО «АкваКомплект». Компания работала на УСН с НДС 5 %, продажи росли, и собственник пришёл проверить, когда понадобится ставка 7 %. При этом он был уверен: если покупатель оплатит заказ в июне при ставке 5 %, июльскую отгрузку можно оформить с тем же налогом. Я попросила сразу показать договор и график оплаты: именно здесь могла потеряться часть заработка.
Первое, что я проверила, — доходы отдельно за каждый год. За 2025 год у компании было 210 млн рублей дохода, а перед поступлением аванса 26 июня 2026 года — уже 272 млн рублей с начала года, без предъявленного покупателям НДС. В этот день пришло 1 050 000 рублей, включая 50 000 рублей НДС. В доходы для проверки лимита добавился 1 млн рублей, получилось 273 млн — порог 272,5 млн был превышен. Я зафиксировала переход на 7 % с 1 июля: июньское превышение меняло ставку со следующего месяца. Этот порядок есть в разъяснении ФНС.
Затем я разобрала условия поставки. В договоре стояло: товар — 1 млн рублей, НДС 5 % — 50 000 рублей, всего — 1 050 000 рублей. Я предупредила собственника: просто выставить покупателю дополнительные 20 000 рублей без согласования нельзя. Мы подготовили расчёт и дополнительное соглашение, которое стороны подписали 29 июня: стоимость товара без налога сохранили, НДС для июльской отгрузки указали 7 %, итоговую сумму — 1 070 000 рублей. Доплату договорились получить после поставки. На июньский аванс мы выставили счёт-фактуру с НДС 50 000 рублей: 1 050 000 × 5/105.
С 1 июля мы обновили ставку в учётной программе и проверили шаблоны документов. При отгрузке 14 июля оформили УПД со счётом-фактурой на 1 070 000 рублей, включая НДС 70 000 рублей. Начисление внесли в книгу продаж, а июньский авансовый счёт-фактуру зарегистрировали в книге покупок на вычет 50 000 рублей — аванс зачли полностью. Поэтому именно по этой сделке в III квартале получилось 20 000 рублей НДС к уплате: 70 000 − 50 000. Вычет налога с зачтённого аванса разрешён и при специальных ставках — это отдельно поясняет ФНС в рекомендациях для УСН.
Перед сдачей декларации за II квартал я сверила банковскую выписку, авансовый счёт-фактуру и книгу продаж: июньские 50 000 рублей должны были остаться в своём квартале. Декларацию мы отправили электронно 23 июля, заранее до срока 27 июля. Для налога за II квартал поставили в платёжный календарь три срока: 28 июля, 28 августа и 28 сентября. Июльскую отгрузку и вычет с аванса оставили для декларации за III квартал: смешивать эти операции с июньскими было бы ошибкой.
Покупатель доплатил 20 000 рублей 15 июля, документы у обеих сторон совпали, и согласованная стоимость товара без НДС сохранилась. Собственнику больше не пришлось объяснять повышение суммы уже после получения товара: всё обсудили до отгрузки. А мы добавили проверку доходов перед каждым крупным поступлением и отдельный список авансов под будущие поставки. Теперь я вижу заранее, какие заказы могут попасть на смену ставки, и успеваю обсудить цену с клиентом до оформления документов.
Названия компаний в разборе условные: данные клиентов я не раскрываю.
Частые вопросы
Нужно ли подавать заявление о переходе на НДС 7 %?
Отдельно уведомлять инспекцию о выборе ставки не требуется: она отражается в декларации. Это разъяснено в пункте 7 методических рекомендаций ФНС от 30.12.2025 № СД-4-3/11836@.
Можно ли принимать к вычету НДС поставщиков при ставке 7 %?
Обычный входной НДС включается в стоимость приобретений. Но вычет собственного НДС, ранее начисленного с полученного аванса, при отгрузке допускается. Основания — статья 170, пункт 8 статьи 171 и пункт 6 статьи 172 НК РФ.
Покупатель сможет принять к вычету наш НДС 7 %?
Да, если у покупателя есть право на вычет и выполнены условия статей 171 и 172 НК РФ. Специальная ставка продавца сама по себе вычету не препятствует.
При превышении лимита 5 % нужно пересчитать весь квартал по 7 %?
Нет. При превышении 272,5 млн рублей в 2026 году ставка 7 % применяется с первого числа следующего месяца. Правильно начисленный ранее НДС по 5 % сохраняется.
На что опираемся
- НК РФ, статья 145 — Пункты 1, 3 и 5: освобождение от НДС при УСН, автоматический порядок, доходный порог и дата утраты освобождения.
- Федеральный закон от 04.07.2026 № 228-ФЗ — Статьи 1 и 2: изменение графика снижения порога в статье 145 НК РФ; вступление в силу со дня официального опубликования.
- НК РФ, статья 164 — Пункты 3, 4, 8 и 9: ставка 22 %, специальные ставки 5 % и 7 %, расчётные ставки, доходные границы, даты перехода, индексация и сроки применения.
- Приказ Минэкономразвития России от 06.11.2025 № 734 — Коэффициент-дефлятор для главы 26.2 НК РФ на 2026 год — 1,090; зарегистрирован Минюстом России 13.11.2025 № 84153.
- НК РФ, статьи 346.11, 346.12 и 346.13 — Пункты 2–3 статьи 346.11: обязанности по НДС при УСН; пункт 2 статьи 346.12: индексация; пункт 4 статьи 346.13: утрата УСН с начала месяца превышения лимита.
- Письмо ФНС России от 30.12.2025 № СД-4-3/11836@ — Методические рекомендации по НДС для УСН — 2026, пункты 7–9, 12–17, 20–22. Сведения о будущих порогах освобождения применяются с учётом последующего закона № 228-ФЗ.
- НК РФ, статья 170 — Подпункт 8 пункта 2: включение входного НДС в стоимость приобретений при специальных ставках.
- НК РФ, статьи 167, 171 и 172 — Пункты 1 и 14 статьи 167: аванс и отгрузка; пункты 2 и 8 статьи 171, пункты 1 и 6 статьи 172: обычные вычеты и вычет НДС с полученного аванса.
- НК РФ, статьи 168 и 169 — Пункт 3 статьи 168: пятидневный срок выставления счетов-фактур; пункты 5 и 5.1 статьи 169: реквизиты отгрузочных и авансовых счетов-фактур.
- Постановления Правительства РФ от 26.12.2011 № 1137 и от 23.01.2026 № 26 — Формы и правила ведения документов по НДС; изменения с 01.04.2026, включая строку 5б счёта-фактуры.
- Приказы ФНС России от 05.11.2024 № ЕД-7-3/989@ и от 18.12.2025 № ЕД-7-3/1227@ — Форма, порядок заполнения и электронный формат декларации по НДС; редакция с I квартала 2026 года. Раздел 3, строки 021, 070 и 170.
- НК РФ, статьи 163, 174, 6.1 и 58 — Статья 163: квартал; пункты 1 и 5 статьи 174: платежи до 28-го и электронная декларация до 25-го; пункт 7 статьи 6.1: переносы; пункт 9 статьи 58: условия подачи уведомлений.
- НК РФ, статьи 248, 250, 251, 346.15 и 346.17 — Пункт 1 статьи 248: исключение предъявленного НДС; статья 250: внереализационные доходы; подпункт 10 пункта 1 статьи 251: займы; пункты 1 и 1.1 статьи 346.15, пункт 1 статьи 346.17: состав и признание доходов УСН.
- Федеральный закон от 25.04.2026 № 104-ФЗ — Поправка в абзац второй пункта 1 статьи 346.15 НК РФ: уменьшение доходов периода отгрузки на НДС по авансам, полученным до возникновения обязанности уплачивать налог.
- Федеральный закон от 22.05.2003 № 54-ФЗ — Пункт 1 статьи 4.7: обязательные реквизиты кассового чека, включая ставку и сумму НДС в предусмотренных законом случаях.
Как я проверяю переходные операции: расчёт на цифрах
Самая частая ошибка при смене ставки с 5% на 7% — забыть пересчитать НДС с аванса, полученного до перехода. Покажу на примере, как это выглядит в учёте и что проверяет налоговая.
Пример. В июне 2026 года получен аванс 120 000 руб. под поставку товара. На дату получения действовала ставка 5%, поэтому НДС с аванса = 120 000 × 5/105 = 5 714,29 руб. Отгрузка состоялась в июле, когда уже действует ставка 7%. На дату отгрузки НДС со всей стоимости отгрузки (120 000 руб.) = 120 000 × 7/107 = 7 850,47 руб. Из этой суммы вычитаем НДС, исчисленный с аванса (5 714,29 руб.), и получаем к доплате 2 136,18 руб. Эту разницу нужно отразить в книге продаж за июль и уплатить в бюджет.
Если бухгалтер по ошибке начислит НДС только на разницу между отгрузкой и авансом (то есть на 0 руб.), возникнет недоимка. Налоговая при камеральной проверке декларации по НДС сопоставит даты аванса и отгрузки, ставки на эти даты и доначислит налог, пени и штраф.
Что я дополнительно проверяю:
- Корректность вычета авансового НДС: в книге покупок должна стоять сумма именно 5 714,29 руб., а не пересчитанная по новой ставке.
- Наличие уведомления покупателю о смене ставки. Если договор не предусматривает изменение цены при изменении НК РФ, то цена считается включающей НДС по новой ставке, и требовать доплату с покупателя нельзя (п. 17 Постановления Пленума ВАС РФ № 33 от 30.05.2014).
- Правильность оформления счёта-фактуры на отгрузку: в нём должна быть указана ставка 7% и сумма НДС 7 850,47 руб., а не 5%.
На практике налоговая часто запрашивает договоры и платёжные поручения, чтобы убедиться, что аванс действительно был получен до перехода, а отгрузка — после. Если даты «плавают» или в договоре не зафиксирован момент перехода права собственности, инспектор может переквалифицировать операцию и доначислить налог по более высокой ставке.
Частые вопросы
Что делать, если аванс получен при ставке 5%, а отгрузка после перехода на 7%?
На дату отгрузки начислите НДС со всей стоимости по ставке 7%, затем примите к вычету НДС, исчисленный с аванса по ставке 5%. Разницу доплатите в бюджет. В книге продаж отразите отгрузку с НДС 7%, в книге покупок — авансовый счёт-фактуру с НДС 5%.
Нужно ли уведомлять покупателя о смене ставки НДС и можно ли увеличить цену договора?
Уведомить покупателя обязательно, чтобы избежать споров. Но увеличить цену можно только если договор прямо предусматривает такую возможность при изменении налогового законодательства. Иначе цена считается включающей НДС по новой ставке, и доплату требовать нельзя (п. 17 Постановления Пленума ВАС РФ № 33).
Какие ошибки чаще всего находит налоговая при проверке перехода на НДС 7%?
Три типичные: 1) НДС с аванса не пересчитан на дату отгрузки — занижена сумма к уплате; 2) вычет авансового НДС заявлен по новой ставке, а не по той, что действовала на дату аванса; 3) в счёте-фактуре на отгрузку указана старая ставка 5%, хотя отгрузка произошла после перехода. Всё это приводит к доначислениям, пеням и штрафам.