
Переход с УСН на НДС в 2026 году: кому придётся платить и что менять в работе
С 2026 года правила для упрощенцев снова изменились, и многие из моих клиентов впервые становятся плательщиками НДС не потому, что сильно выросли, а потому что опустили порог. В этой статье я по шагам разберу: при каком доходе НДС становится обязательным, как выбрать между пониженной ставкой 5 % и общей 22 % с вычетами, какие появляются счета-фактуры, книги и декларации, и что нужно поменять в договорах и ценах, чтобы не платить налог из своего кармана. Все цифры привожу со ссылкой на закон и прошу вас сверять их на дату вашей операции.
Что изменилось для упрощенцев с 2026 года
Напомню отправную точку. С 1 января 2025 года все упрощенцы — и ООО, и ИП — по закону стали плательщиками НДС (Федеральный закон от 12.07.2024 № 176-ФЗ). Но тогда действовало щедрое освобождение: если доход за предыдущий год не превысил 60 млн ₽, НДС можно было не платить вовсе. Под налог попадали только крупные упрощенцы, и для большинства малого бизнеса реформа 2025 года прошла почти незаметно.
В 2026 году всё поменялось. Законом от 28.11.2025 № 425-ФЗ порог освобождения от НДС снизили втрое — с 60 млн до 20 млн ₽ по доходу за предыдущий год. Это и есть главная новость, из-за которой я пишу эту статью: плательщиками НДС теперь становятся небольшие компании и ИП, которые раньше о нём не задумывались. И это не разовое снижение — законодатель заложил дальнейший спуск: порог 20 млн ₽ заморожен до 2029 года включительно (ФЗ № 228-ФЗ от 04.07.2026), а снижение до 15 млн ₽ отложено на 2030 год, до 10 млн ₽ — на 2031.
Второе важное изменение того же закона — основная ставка НДС выросла с 20 % до 22 % с 1 января 2026 года (пункт 3 статьи 164 НК РФ). Льготная ставка 10 % для социально значимых товаров (детские товары, часть продуктов, лекарства и медизделия) сохранилась. Для упрощенца это значит, что, выбрав общий режим НДС с вычетами, он будет начислять налог уже по ставке 22 %, а не 20 %, как в 2025 году.
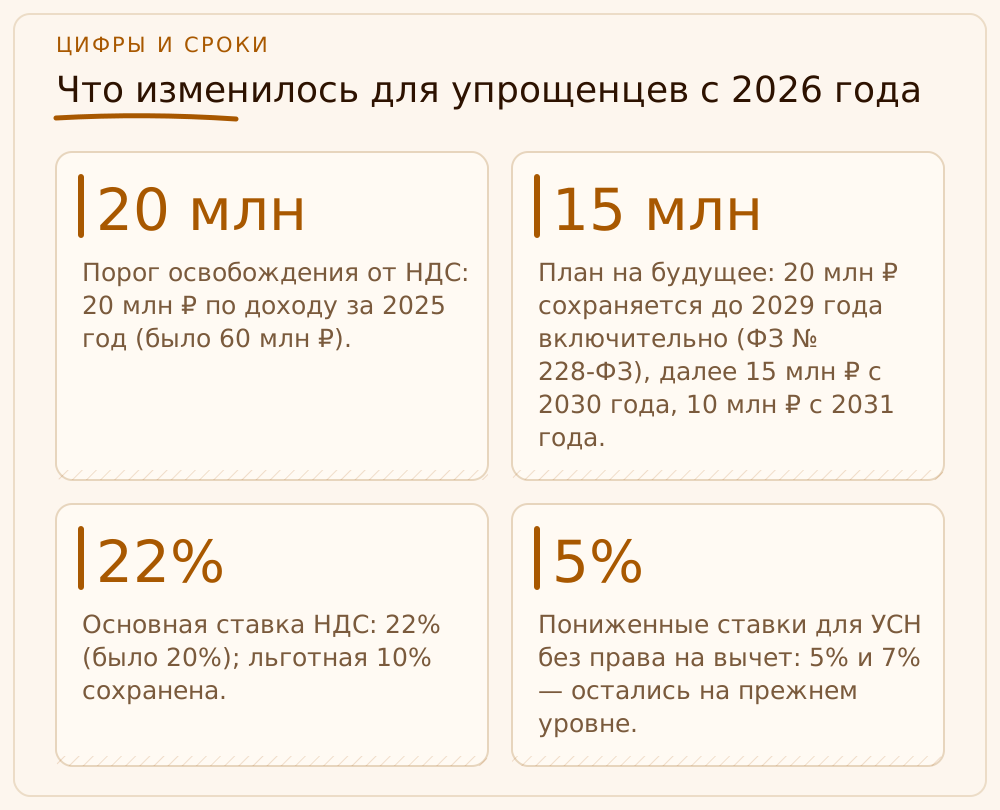
- Порог освобождения от НДС: 20 млн ₽ по доходу за 2025 год (было 60 млн ₽).
- План на будущее: 20 млн ₽ сохраняется до 2029 года включительно (ФЗ № 228-ФЗ), далее 15 млн ₽ с 2030 года, 10 млн ₽ с 2031 года.
- Основная ставка НДС: 22 % (было 20 %); льготная 10 % сохранена.
- Пониженные ставки для УСН без права на вычет: 5 % и 7 % — остались на прежнем уровне.
Кому в 2026 году обязательно платить НДС
Освобождение от НДС на упрощёнке предоставляется автоматически, по статье 145 НК РФ: отдельное уведомление в налоговую подавать не нужно. Работает это так. Если ваш доход за 2025 год не превысил 20 млн ₽, то в 2026 году вы освобождены от НДС — не выставляете счета-фактуры, не сдаёте декларацию по НДС, продолжаете работать как привыкли. Как только доход за прошлый год перевалил за 20 млн ₽, с 1 января нового года вы становитесь плательщиком со всеми обязанностями.
Отдельно разберу самую болезненную ситуацию — превышение порога в течение года. Допустим, вы вошли в 2026 год с освобождением (за 2025-й было меньше 20 млн ₽), но в середине года ваш доход нарастающим итогом перешёл за 20 млн ₽. В этом случае обязанность платить НДС возникает не задним числом, а с 1-го числа месяца, следующего за месяцем превышения. То есть если вы пробили порог в июне, то НДС начисляете с реализаций начиная с июля. Доходы до этого момента налогом не облагаются.
Именно здесь я чаще всего вижу дорогие ошибки. Предприниматель не отслеживает доход помесячно, узнаёт о превышении постфактум — например, при подготовке годовой отчётности, — и обнаруживает, что уже несколько месяцев должен был выставлять счета-фактуры с НДС и платить налог. Восстановить это задним числом сложно: цену клиентам задним числом не поднимешь, и НДС приходится платить из собственной маржи. Поэтому мониторинг дохода нарастающим итогом в 2026 году — не формальность, а защита ваших денег.
- Доход за 2025 год до 20 млн ₽ — в 2026 году вы освобождены, НДС не платите.
- Доход за 2025 год свыше 20 млн ₽ — вы плательщик НДС с 1 января 2026 года.
- Превышение 20 млн ₽ в течение 2026 года — НДС с 1-го числа следующего месяца.
- Утрата права на саму УСН наступает при доходе свыше 490,5 млн ₽ — тогда переходите на общую систему целиком.
Ставки НДС для упрощенцев: 5 %, 7 % или 22 % с вычетами
Когда упрощенец становится плательщиком НДС, у него есть выбор, которого нет у обычного бизнеса на общей системе. Можно платить НДС по пониженной ставке без права на вычет входящего налога, либо по общей ставке 22 % (или 10 % по льготным товарам) с полным правом на вычеты. Это ключевое решение, и принимать его нужно осознанно — я разберу логику ниже.
Пониженные ставки привязаны к доходу и в 2026 году индексируются коэффициентом-дефлятором 1,090 (приказ Минэкономразвития от 06.11.2025 № 734). Базовые пороги Налогового кодекса — 250 и 450 млн ₽ — после индексации превращаются в 272,5 и 490,5 млн ₽. Ставка 5 % применяется, пока доход в пределах 272,5 млн ₽ (а снизу ограничен порогом освобождения — 20 млн ₽). Ставка 7 % — для дохода от 272,5 до 490,5 млн ₽. Выше 490,5 млн ₽ упрощёнка уже невозможна, и бизнес уходит на общую систему.
Важнейший нюанс, о котором часто забывают: выбрав пониженную ставку 5 % или 7 %, вы обязаны применять её не менее 12 кварталов подряд — это три года (пункт 9 статьи 164 НК РФ). Передумать и переключиться на общий режим в середине этого срока по собственному желанию нельзя. Для тех, кто впервые переходит на пониженную ставку в 2026 году, законодатель предусмотрел отдельные послабления по досрочному отказу, но условия там тонкие, поэтому решение «5 % или 22 %» лучше принимать сразу на несколько лет вперёд и с расчётом в руках.
- 5 % без вычетов — доход в пределах 272,5 млн ₽ (нижняя граница — порог освобождения 20 млн ₽).
- 7 % без вычетов — доход от 272,5 до 490,5 млн ₽.
- 22 % (или 10 % по льготным товарам) с правом на вычет входящего НДС — можно выбрать при любом доходе в рамках УСН.
- Пониженную ставку нужно применять минимум 12 кварталов подряд — это обязательство на три года.
Как выбрать между 5 % и 22 %: моя методика расчёта
Это тот самый вопрос, на котором бизнес теряет или экономит сотни тысяч рублей. Моя позиция простая и проверена на практике: всё решает доля затрат с «входящим» НДС. Пониженная ставка 5 % считается со всей выручки, но вычетов не даёт вообще. Общая ставка 22 % начисляется на выручку, зато из неё вы вычитаете весь НДС, который заплатили поставщикам. Значит, чем больше у вас закупок с НДС, тем ценнее право на вычет.
Я пользуюсь грубым, но рабочим ориентиром. Посчитайте точку безубыточности: 5 % выручки равно 22 % выручки минус входящий НДС. Отсюда входящий НДС «отбивается», когда он превышает примерно 17 % вашей выручки. Если ваши закупки с НДС дают входящего налога больше 17 % от выручки — считайте общую ставку 22 % с вычетами, скорее всего, она выгоднее. Если меньше — почти всегда выигрывает 5 %. Для сервисного бизнеса, консалтинга, IT, аренды, где затрат с НДС мало, ответ в 95 % случаев — 5 %. Для оптовой торговли и производства с большой долей закупаемого сырья и товара картина другая.
И ещё один фактор, который я всегда проговариваю с клиентом: кто ваши покупатели. Если среди них много компаний на общей системе, которым важно принять ваш НДС к вычету, то и 5 %, и 22 % они примут к вычету одинаково законно — так что сам по себе состав клиентов к общей ставке не принуждает. А вот если вы в принципе не можете поднять цену на величину НДС (рынок не позволяет) и налог уходит из вашей маржи, тогда вычеты при ставке 22 % становятся критически важными. Поэтому универсального ответа нет — есть расчёт под конкретную модель.
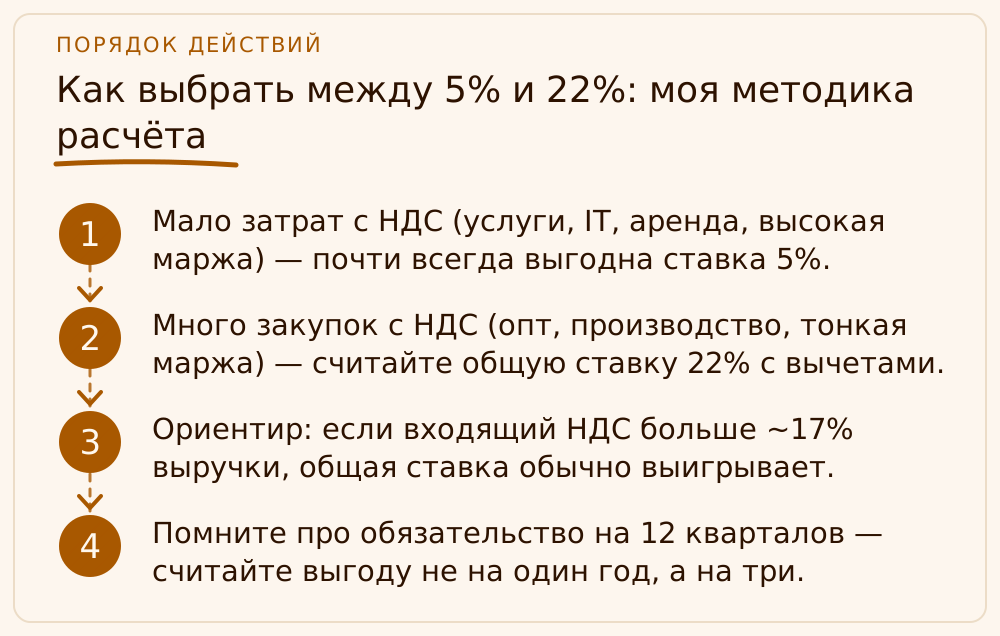
- Мало затрат с НДС (услуги, IT, аренда, высокая маржа) — почти всегда выгодна ставка 5 %.
- Много закупок с НДС (опт, производство, тонкая маржа) — считайте общую ставку 22 % с вычетами.
- Ориентир: если входящий НДС больше ~17 % выручки, общая ставка обычно выигрывает.
- Помните про обязательство на 12 кварталов — считайте выгоду не на один год, а на три.
Что реально меняется в работе: счета-фактуры, книги, декларация
Стать плательщиком НДС — это не только про ставку, это про новый пласт документооборота. Первое и главное: на каждую реализацию вы теперь обязаны выставлять счёт-фактуру (или УПД) в течение 5 календарных дней с даты отгрузки или получения аванса. Счета-фактуры — это основа всего учёта НДС, и вести их нужно аккуратно, с правильными ставками и реквизитами. В 1С это документы «Счёт-фактура выданный» и «Счёт-фактура полученный», которые формируют всю дальнейшую отчётность.
Второе — книги. Все выставленные счета-фактуры попадают в книгу продаж, а если вы выбрали общую ставку 22 % с вычетами — то входящие счета-фактуры от поставщиков регистрируются в книге покупок, и именно она даёт вам право на вычет. При пониженной ставке 5 % или 7 % книга покупок для вычетов не ведётся, потому что вычетов нет, — это, кстати, ощутимо упрощает учёт и часто становится дополнительным аргументом в пользу 5 % для небольшого бизнеса.
Третье — декларация по НДС. Её сдают строго в электронном виде через оператора ЭДО, на бумаге её попросту не примут. Срок — не позднее 25-го числа месяца, следующего за истёкшим кварталом. Сам налог платится в составе единого налогового платежа тремя равными долями — не позднее 28-го числа каждого из трёх месяцев, следующих за кварталом. То есть НДС за I квартал вы декларируете до 25 апреля, а платите по 1/3 до 28 апреля, 28 мая и 28 июня. Пропуск срока сдачи декларации грозит штрафом и, что хуже, блокировкой расчётного счёта.
- Счёт-фактура (или УПД) на каждую реализацию — в течение 5 календарных дней.
- Книга продаж — ведут все плательщики; книга покупок — только при общей ставке 22 % (для вычетов).
- Декларация по НДС — только электронно, до 25-го числа месяца после квартала.
- Уплата — тремя равными долями до 28-го числа каждого из трёх следующих месяцев, через ЕНП.
Перестройте договоры и цены — иначе заплатите НДС из своего кармана
Техника с документами — это полдела. Главная финансовая ловушка перехода в другом: в ваших действующих договорах цена, скорее всего, указана без упоминания НДС, потому что раньше вы его не платили. Когда вы становитесь плательщиком, налоговая считает, что НДС уже «сидит» внутри этой цены, и вы будете обязаны выделить его из своей выручки, а не добавить сверху. На практике это означает, что без пересмотра договоров вы отдадите налог из собственной маржи.
Поэтому я всегда начинаю переход с ревизии договоров. По каждому действующему контракту нужно определить, можно ли добавить НДС к цене (идеально — дополнительным соглашением «цена увеличивается на сумму НДС») или придётся его выделять из текущей суммы. Для новых договоров формулировка цены сразу должна быть однозначной: «стоимость составляет X рублей, кроме того НДС 5 %» или «в том числе НДС». Эта одна строчка в договоре определяет, кто в итоге несёт налог — вы или покупатель.
Параллельно пересматривается прайс и настраивается учётная программа: включается подсистема НДС, задаётся выбранная ставка, проверяется, что счета-фактуры формируются корректно. Я рекомендую пройти первый квартал под присмотром бухгалтера, который уже вёл НДС на упрощёнке, — цена ранней ошибки в ставке или в договоре многократно превышает стоимость сопровождения. Именно на этом этапе спокойнее передать учёт на аутсорсинг и не собирать штрафы на собственном опыте.
- Проверьте формулировку цены во всех действующих договорах: НДС сверху или «в том числе».
- Заключите дополнительные соглашения там, где НДС нужно добавить к цене.
- Для новых договоров закрепляйте ставку и порядок НДС сразу, однозначной формулировкой.
- Настройте учётную программу и ЭДО до первой реализации с НДС, а не после.
Разберём на примере
Это учебный пример: компании, обороты и суммы условные, они нужны только чтобы показать логику расчёта, а не описывают реальных клиентов. Возьмём две разные модели бизнеса и посмотрим, почему им выгодны противоположные ставки.
ООО «Северная верфь» — маркетинговое агентство на УСН. Доход за 2025 год составил 70 млн ₽, то есть порог 20 млн ₽ пройден, и в 2026 году компания — плательщик НДС. Выручка 2026 года ожидается около 90 млн ₽, это в пределах диапазона ставки 5 %. Затрат с входящим НДС у агентства мало: аренда, подписки на сервисы, немного техники — всего примерно на 10 млн ₽, входящий НДС около 1,8 млн ₽. Считаем. При ставке 5 % без вычетов НДС к уплате = 90 млн × 5 % = 4,5 млн ₽. При общей ставке 22 % с вычетами = 90 млн × 22 % − 1,8 млн = 19,8 − 1,8 = 18 млн ₽. Разница — четырёхкратная. Для «Северная верфь» выбор очевиден: ставка 5 %, потому что вычитать почти нечего.
ИП Мартынов — оптовая торговля стройматериалами. Доход за 2025 год — 150 млн ₽, в 2026-м плательщик НДС, ожидаемая выручка — 180 млн ₽ (диапазон ставки 5 %). Но модель совсем другая: Мартынов закупает товар у поставщиков-плательщиков НДС на 150 млн ₽ без учёта налога, входящий НДС по ставке 22 % составляет около 33 млн ₽. При ставке 5 % без вычетов НДС к уплате = 180 млн × 5 % = 9 млн ₽, и весь входящий налог сгорает. При общей ставке 22 % с вычетами = 180 млн × 22 % − 33 млн = 39,6 − 33 = 6,6 млн ₽. Здесь, наоборот, выгоднее общая ставка: входящий НДС (33 млн ₽, это свыше 18 % выручки) перекрывает проигрыш от высокой ставки. Мартынов экономит 2,4 млн ₽ в год, выбрав 22 % вместо 5 %.
Вывод из обоих примеров один: ставку нельзя выбирать по совету соседа или по тому, «как у всех». «Северная верфь» выгодны 5 %, Мартынову — 22 %, хотя оба в одном диапазоне доходов. Решает структура ваших затрат, а не размер выручки.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Какой порог дохода для НДС на УСН в 2026 году?
20 млн ₽ по доходу за 2025 год (раньше было 60 млн ₽) — основание Федеральный закон от 28.11.2025 № 425-ФЗ. Если доход за 2025 год не превысил 20 млн ₽, в 2026 году вы освобождены от НДС автоматически. Порог 20 млн ₽ действует до 2029 года включительно, далее 15 млн ₽ с 2030 года и 10 млн ₽ с 2031 года. Значение на свой год обязательно сверяйте, потому что пороги меняются ежегодно.
Какая основная ставка НДС в 2026 году?
С 1 января 2026 года основная ставка НДС выросла с 20 % до 22 % (пункт 3 статьи 164 НК РФ, закон № 425-ФЗ). Льготная ставка 10 % для социально значимых товаров сохранилась. Упрощенец, выбравший общий режим с вычетами, начисляет налог по ставке 22 %; упрощенец на пониженном режиме платит 5 % или 7 % — эти ставки не повышали.
Что выгоднее — пониженная ставка 5 % или общая 22 % с вычетами?
Зависит от доли ваших затрат с входящим НДС. Если закупок с НДС мало (услуги, IT, аренда) — почти всегда выгоднее 5 %. Если закупок много (опт, производство) и входящий НДС превышает примерно 17 % выручки — выгоднее 22 % с вычетами. Считать нужно на своих цифрах за полный год, потому что пониженную ставку придётся применять минимум 12 кварталов подряд.
С какого момента платить НДС, если превысил 20 млн ₽ в середине года?
Обязанность возникает с 1-го числа месяца, следующего за месяцем превышения, а не задним числом с начала года. Например, если доход нарастающим итогом перешёл за 20 млн ₽ в июне, НДС начисляется с реализаций начиная с июля. Поэтому важно отслеживать доход помесячно и не узнавать о превышении постфактум.
Нужно ли упрощенцу сдавать декларацию по НДС и как часто?
Да. Декларация по НДС сдаётся ежеквартально, строго в электронном виде, не позднее 25-го числа месяца, следующего за кварталом. Сам налог уплачивается тремя равными долями — до 28-го числа каждого из трёх следующих месяцев — в составе единого налогового платежа. На бумаге декларацию по НДС не примут, поэтому нужен договор с оператором ЭДО.
Можно ли вообще не платить НДС на УСН в 2026 году?
Да, если доход за 2025 год не превысил 20 млн ₽ — тогда действует освобождение по статье 145 НК РФ, оно предоставляется автоматически, без подачи уведомления. Вы не выставляете счета-фактуры и не сдаёте декларацию по НДС, пока доход в текущем году не перешагнёт порог. Как только это произойдёт, вы становитесь плательщиком со следующего месяца.
На что опираемся
- Федеральный закон от 12.07.2024 № 176-ФЗ — Ввёл обязанность по НДС для плательщиков УСН с 2025 года, пониженные ставки 5 % и 7 % и механизм освобождения по доходу.
- Федеральный закон от 28.11.2025 № 425-ФЗ — Снизил порог освобождения от НДС на УСН с 60 до 20 млн ₽ с 2026 года (20 млн ₽ до 2029 включительно, далее 15 млн ₽ с 2030, 10 млн ₽ с 2031) и повысил основную ставку НДС с 20 % до 22 %.
- НК РФ, статья 145 — Освобождение от исполнения обязанностей плательщика НДС для упрощенцев; предоставляется автоматически, без уведомления.
- НК РФ, статья 164 (пункты 3, 8, 9) и глава 21 — Основная ставка 22 % и льготная 10 % (п. 3); пониженные ставки 5 % и 7 % для УСН (п. 8); минимальный срок применения пониженной ставки — 12 кварталов (п. 9).
- Приказ Минэкономразвития России от 06.11.2025 № 734 — Коэффициент-дефлятор для УСН на 2026 год — 1,090; с его учётом пороги ставок составляют 272,5 и 490,5 млн ₽.
- Методические рекомендации ФНС по НДС для УСН — Разъяснения ФНС по применению НДС упрощенцами: освобождение, выбор ставки, счета-фактуры, книги и декларация.