
Покупатель лома заплатил НДС. Что остаётся в декларации продавца на УСН
«Покупатель перечислил НДС — значит, нам продажу в декларации показывать незачем?» Если продавец на УСН не освобождён от НДС, показывать нужно: через книгу продаж в раздел 9. Я Ольга Владимировна Семёнова, основательница «РФ-БУХ», практикующий бухгалтер с 16-летним опытом. Разберу, как оставить в отчёте необходимые сведения, не начислить налог повторно и отличить эту ситуацию от продажи освобождённого упрощенца.
Платёж покупателя не закрывает отчётность продавца
Одна из самых живучих ошибок, которую я встречаю в учёте, начинается с вполне понятной логики: кто платит налог, тот и отчитывается. Но декларация по НДС содержит не только расчёт суммы к уплате. В ней есть сведения о документах и операциях. У продавца лома обязанность передать эти сведения сохраняется, хотя сам налог по обычной агентской продаже он не исчисляет.
Я опираюсь на связку двух норм. Пункт 3.1 статьи 166 НК РФ снимает с продавца исчисление НДС по такой реализации, а пункт 5.1 статьи 174 НК РФ требует включать в декларацию сведения книги продаж. Специальное письмо ФНС от 19.04.2018 № СД-4-3/7484@ объясняет результат прямо: продавец регистрирует документы и переносит сведения в раздел 9. В разделе 3 эту реализацию не отражает.
Путаница возникла не на пустом месте. Общий порядок заполнения раздела 9 связывает его с обязанностью исчислить налог; если читать этот фрагмент отдельно, легко решить, что продавца лома он не касается. Я считаю такое прочтение неправильным: оно игнорирует статью 174 и специальное разъяснение. Причём ФНС вновь сослалась на рекомендации 2018 года в письме от 01.10.2025 № СД-4-3/8934@, уже после обновления формы декларации.
Поэтому фразу «продажа не попадает в декларацию» я всегда уточняю: в какой именно раздел? Отсутствие этой реализации в разделе 3 — правильный результат. Отсутствие сведений о ней вообще — уже пропуск. Здесь и далее разбираю обычную продажу лома чёрных или цветных металлов российской организации либо ИП, без экспорта и специальных исключений.
Сначала я проверяю статус продавца на нужную дату
С 2025 года слово «УСН» перестало отвечать на вопрос об НДС. Упрощенцы признаются его плательщиками, но могут пользоваться освобождением по статье 145 НК РФ. Перед заполнением декларации я смотрю доходы и дату возникновения обязанностей. Объект УСН — «доходы» или «доходы минус расходы» — эту проверку не заменяет. Равно как и заверение покупателя: «Мы всё за вас заплатили».
Для освобождения с начала 2026 года общий предел доходов за 2025 год — 20 млн рублей включительно. Если освобождение действовало, но доходы в течение 2026 года превысили 20 млн рублей, обязанности возникают с первого числа следующего месяца. Считать нужно доходы по правилам статьи 145, а не только поступления от сдачи металла. Поэтому я проверяю расчёт по всему бизнесу и сохраняю его вместе с обоснованием даты перехода.
Если продавец освобождён, обычная продажа лома не создаёт агентского НДС у покупателя. В договоре и первичке нужна отметка «Без налога (НДС)»; освобождённый упрощенец при собственной реализации счета-фактуры не составляет. Из такой продажи не появляются ни книга продаж, ни НДС-декларация. Однако самостоятельные основания для отчётности — например, когда сам продавец выступает налоговым агентом по другой операции, — проверяются отдельно.
Актуальность здесь проверена на 05.09.2026. Закон от 04.07.2026 № 228-ФЗ сохранил порог текущих доходов 20 млн рублей на 2026–2029 годы. Совет готовиться к снижению до 15 млн уже в 2027 году основан на прежней редакции. Я бы обновила памятку бухгалтерии сейчас: устаревшая цифра в рабочем файле обычно переживает несколько обновлений законодательства.
В документах важны две разные отметки
У продавца без освобождения в счёте-фактуре должна быть отметка «НДС исчисляется налоговым агентом», без предъявленной суммы налога. Это специальный порядок пункта 5 статьи 168 НК РФ. Счёт-фактуру составляет продавец; покупатель лома не должен выписывать вместо него свой агентский счёт-фактуру по аналогии с другими агентскими операциями. Для обычной отгрузки и получения аванса действует срок не позднее пяти календарных дней от соответствующего события.
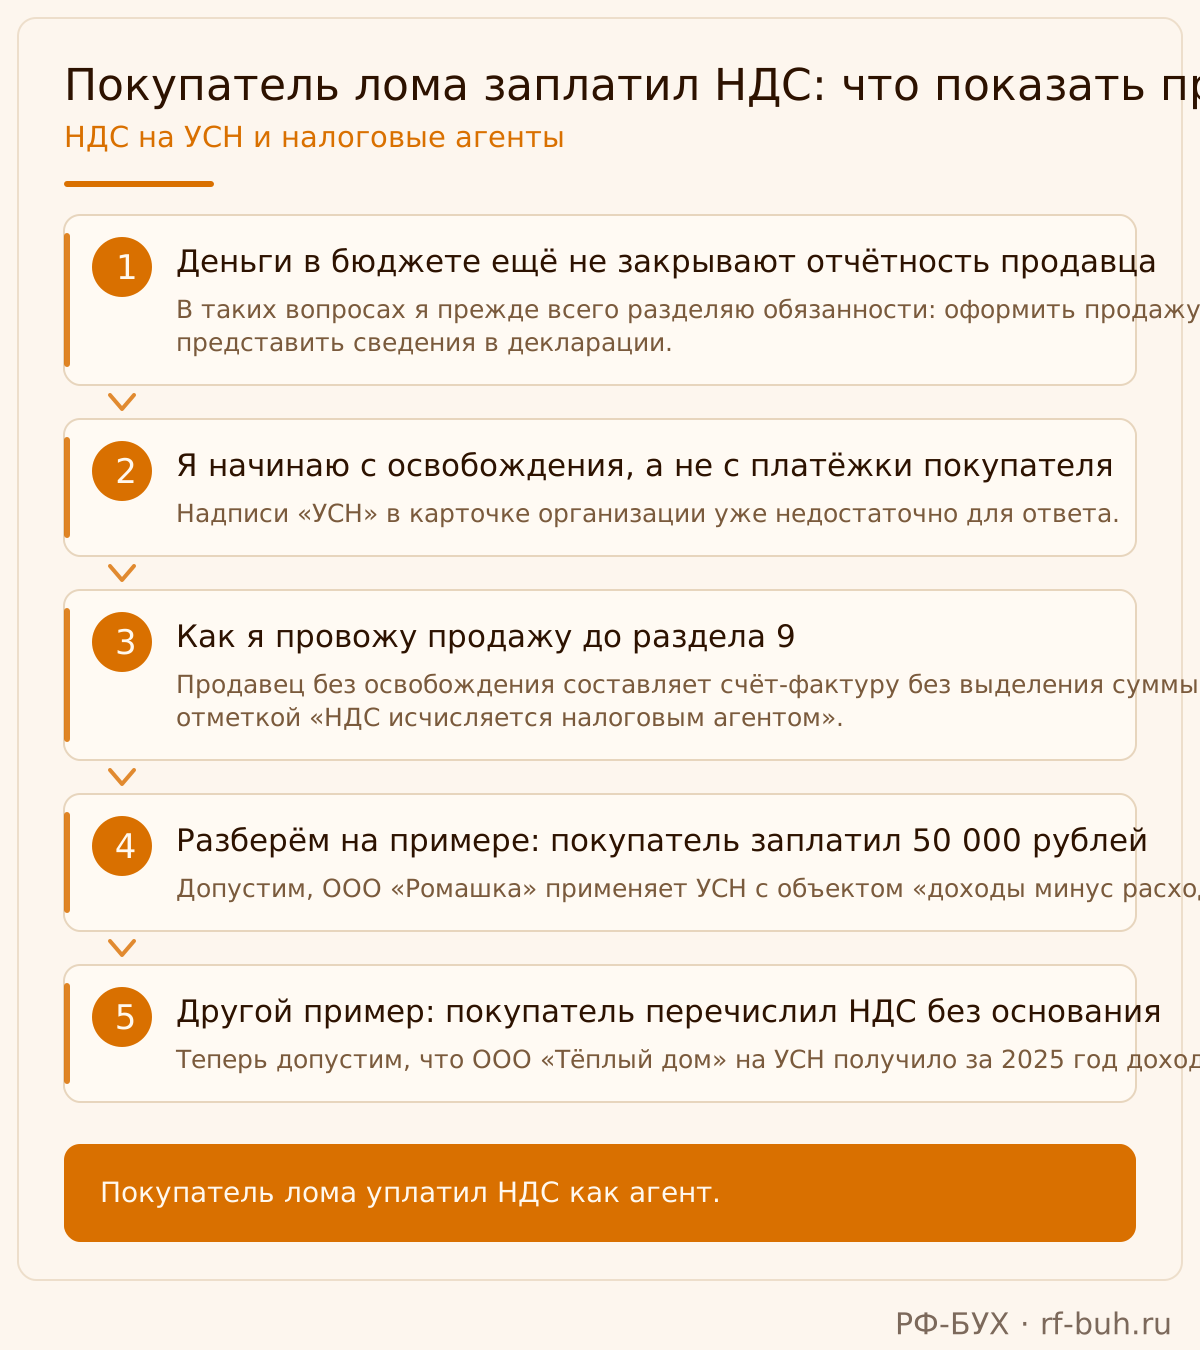
Если продавец применяет ставку 5 % или 7 %, её нужно сообщить в договоре и первичном учётном документе — так требует пункт 8 статьи 161 НК РФ. Когда используется УПД, я отдельно проверяю обе его функции: первичка сообщает ставку продавца, а часть счёта-фактуры оформляется по агентскому правилу. Инструкции «поставьте пятёрку в УПД» недостаточно: важно, в каком реквизите и что в результате увидит покупатель.
Техническое значение «Без НДС» в программе нельзя бездумно переносить в юридическую формулировку договора. Отсутствие предъявленной суммы при агентской продаже и освобождение продавца имеют разные основания. За недостоверную отметку «Без налога (НДС)» пункт 8 статьи 161 предусматривает неприятное последствие: обязанность исчислить и уплатить налог может оказаться у продавца. Вот эту формулировку я проверяю раньше красоты печатного УПД.
Ставка покупателя по такой закупке зависит от ставки продавца: при специальных ставках это 5/105 или 7/107. Основание — пункт 4 статьи 164 НК РФ; Минфин подтвердил его для макулатуры письмом от 16.04.2025 № 03-07-11/37853. Для лома действует тот же пункт 8 статьи 161. При общей ставке для отгрузок с начала 2026 года применяются 22 % и расчётная 22/122. Собственный режим покупателя не даёт ему свободного выбора агентской ставки.
Разбор: налог уплачен, а продажа исчезла из отчёта
Допустим, ООО «Вектор» на УСН получило за 2025 год 36 млн рублей доходов и с начала 2026 года правомерно применяет НДС 5 %. В феврале общество продаёт лом ООО «Приёмка». По договору стоимость без учёта агентского НДС составляет 1 000 000 рублей, именно эта сумма причитается продавцу; покупатель дополнительно рассчитывает налог. Авансов, изменения стоимости и других операций, требующих отражения в НДС-декларации продавца, в квартале нет. Это учебный пример с условными компаниями.
Сначала проверяем деньги. База покупателя с учётом НДС — 1 050 000 рублей. Агентский налог: 1 050 000 × 5/105 = 50 000 рублей. По условию примера покупатель не заявляет уменьшающих эту сумму вычетов: продавцу он перечислил 1 000 000 рублей, в бюджет — 50 000 рублей. Расчёт соответствует именно заданной формулировке цены. Если договор говорит об окончательной цене, уже включающей налог, механически прибавлять к ней ещё 5 % нельзя.
Теперь ошибка. Бухгалтер «Вектора» видит отсутствие собственного начисления, формирует титульный лист и раздел 1, а продажу исключает из книги продаж. Я бы вернулась к отгрузочному счёту-фактуре: есть ли агентская отметка, правильно ли указан покупатель, попал ли документ в регистр? Затем зарегистрировала бы его в книге продаж с КВО 34 — кодом отгрузки лома — и заново сформировала декларацию.
Результат: в разделе 9 есть сведения об отгрузочном документе и стоимости реализации 1 000 000 рублей, собственного начисленного НДС у продавца по ней нет. В раздел 3 эта продажа не переносится. При заданных условиях декларация состоит из титульного листа, разделов 1 и 9. Ошибку устранили восстановлением сведений; повторно перечислять 50 000 рублей продавцу по этой обычной агентской продаже не требуется.
Разбор: в одном квартале у продавца два статуса
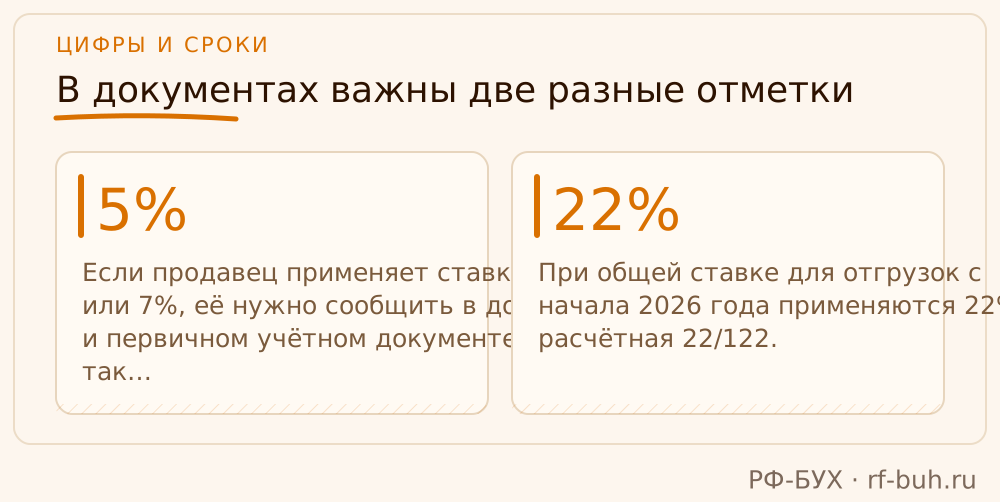
Другая условная ситуация: ООО «Тёплый дом» на УСН получило за 2025 год 18 млн рублей доходов и начало 2026 год с освобождением. К концу апреля доходы для целей контроля освобождения составили 19,7 млн рублей. В мае общество сдаёт оставшийся после работ лом. Здесь я прошу бухгалтера разложить поступления по датам: квартальный итог сам по себе не показывает, какие документы нужно было оформлять.
12 мая покупатель оплатил и получил лом стоимостью 200 000 рублей. Накопленный доход стал 19,9 млн рублей. Затем 20 мая поступило ещё 400 000 рублей по другим заказам: итог достиг 20,3 млн рублей. Освобождение утрачивается с 1 июня. Майскую продажу задним числом облагать только из-за этого превышения не нужно: на её дату продавец был освобождён, договор и первичка должны содержать соответствующую отметку.
Предположим, с июня общество правомерно применяет НДС 5 %. 10 июня оно без предоплаты продаёт следующую партию за 300 000 рублей без учёта агентского налога, причитающихся продавцу. Теперь база покупателя с налогом — 315 000 рублей, НДС — 315 000 × 5/105 = 15 000 рублей. На эту поставку продавец составляет счёт-фактуру с агентской отметкой и регистрирует его с КВО 34.
Ошибка была бы в том, чтобы из-за июньского статуса включить в раздел 9 обе партии. Правильный результат за квартал: сведения об июньской продаже отражены, майская освобождённая продажа туда не добавлена. Если покупатель ошибочно перечислил агентский налог ещё и за май, я сначала сверю с ним документы и основания расчёта. Исправление его отчётности и расчётов разбирается отдельно; платёж не меняет налоговый статус майской продажи.
Когда одного раздела 9 действительно мало
Отдельная ловушка — раздел 7. Его иногда предлагают заполнить просто потому, что продавец не начислил НДС. Я с этим не согласна: у раздела 7 свои основания, предусмотренные порядком заполнения декларации. Агентская продажа лома сама по себе не становится освобождённой от налогообложения операцией. Поэтому переносить её туда вместо раздела 9 или дублировать «на всякий случай» не нужно.
Дальше я смотрю документы, которые меняют простую картину отгрузки. При получении аванса продавец регистрирует авансовый счёт-фактуру с КВО 33; при отгрузке используется КВО 34. Аванс нельзя потерять лишь потому, что покупатель впоследствии рассчитался окончательно. Если после отгрузки стоимость уменьшили, корректировочный счёт-фактура может потребовать записи в книге покупок и разделе 8. Это предусмотрено специальными разъяснениями ФНС.
Ещё одна проверка — другие роли компании. Если она одновременно закупает лом как налоговый агент и продаёт его, в декларации нужно учитывать оба набора операций. Само наличие собственной продажи не описывает весь отчёт. При этом освобождение покупателя от НДС не отменяет его агентскую обязанность по приобретению у продавца без освобождения: пункт 8 статьи 161 разграничивает статусы сторон.
Наконец, продажа физическому лицу, которое не является ИП, не укладывается в рассматриваемую схему: при отсутствии освобождения налог исчисляет продавец. Экспорт тоже требует отдельного разбора. Даже при разовой сдаче старых деталей я сначала проверяю, что по документам реализован именно лом, кто покупатель и какой статус у продавца. Частота таких продаж сама по себе не определяет способ заполнения декларации.
Перед отправкой я проверяю данные, которые получит инспекция
Красиво исправленный счёт-фактура ещё не доказывает, что исправлен учёт. Моя практическая проверка проходит по цепочке: документ, запись в книге продаж, сведения раздела 9 в сформированной декларации. Сверяю номер и дату, покупателя, стоимость и КВО. Если программа оставила обычное начисление или вовсе пропустила запись, исправлять нужно причину в учёте. Ручная правка печатной формы эту задачу не решает.
Затем проверяю актуальность форм. Для кварталов 2026 года применяется декларация по приказу ФНС № ЕД-7-3/989@ с изменениями приказа от 18.12.2025 № ЕД-7-3/1227@, затронувшими в том числе раздел 9. С 1 апреля 2026 года обновлены также формы счетов-фактур и книг по постановлению Правительства от 23.01.2026 № 26. Из старого разъяснения можно взять принцип отражения, но номера граф и настройки программы нужно сверять с действующим форматом.
Если декларация уже ушла без продажи, я бы восстановила учёт и представила уточнение. Здесь полезно отделять рекомендацию от обязанности: при ошибке, не занижающей налог, пункт 1 статьи 81 НК РФ предусматривает право подать уточнённую декларацию. Я предпочитаю исправить сведения, чтобы не оставлять расхождение между документами и отчётностью. При этом само отсутствие продажи в разделе 9 ещё не доказывает недоимку продавца: сначала проверяем, возникало ли у него собственное начисление.
Продавец без освобождения сдаёт такую декларацию электронно по ТКС через оператора ЭДО. Общий срок — не позднее 25-го числа месяца после квартала, с переносом выходного дня. За III квартал 2026 года это 26 октября 2026 года, за IV квартал — 25 января 2027 года. Ждать подтверждения уплаты налога покупателем для включения собственной продажи не требуется. Я бы потратила время на сверку статуса и документов: именно они определяют правильный отчёт.
Как это было у моего клиента: покупатель заплатил НДС, а продажа лома пропала из декларации
В апреле 2026 года мы взяли на обслуживание небольшой цех металлоконструкций на УСН — назову его ООО «Стальной двор», название вымышленное. Руководитель принёс документы за первый квартал и попросил проверить подготовленную декларацию. В марте компания сдала производственные обрезки как лом другому ООО: договорная стоимость партии составляла 1 050 000 рублей с учётом НДС. Покупатель перечислил цеху 1 000 000 рублей, удержал 50 000 рублей налога и сообщил, что уже уплатил его в бюджет. Директор недоумевал: «А нам-то что ещё сдавать по этой продаже?»
Первое, что я проверила, — было ли у продавца освобождение на дату сделки. Подняла книгу учёта доходов и расходов за 2025 год, сверила поступления и возвраты по банковским выпискам: доход составил 32 млн рублей. При таком доходе освобождения с 1 января 2026 года уже не было, поскольку для этого года порог снизился до 20 млн рублей. Компания с января выбрала ставку НДС 5 %, и мартовскую продажу нужно было разбирать с учётом этого статуса. Правила ФНС для УСН.
Дальше я сопоставила договор, приёмосдаточный акт и УПД № 41 от 18 марта. В договоре и первичной части УПД ставка 5 % была указана, в части счёта-фактуры стояла отметка «НДС исчисляется налоговым агентом». Расчёт покупателя тоже сходился: 1 050 000 × 5 / 105 = 50 000 рублей. Ошибка оказалась внутри учёта: продажу провели как освобождённую от НДС, поэтому запись не попала в книгу продаж. Я объяснила руководителю, что оснований для отметки «Без налога (НДС)» у его компании на эту дату не было. Пункт 8 статьи 161 НК РФ.
Мы исправили отражение операции в программе, зарегистрировали УПД в книге продаж и заново сформировали раздел 9. Я отдельно проверила, чтобы программа не начислила продавцу те же 50 000 рублей в разделе 3: по этой сделке налог исчислял покупатель как агент. При этом у цеха были обычные продажи металлоконструкций, поэтому раздел 3 в декларации тоже требовался. Именно продажа лома должна была попасть в раздел 9 без повторного начисления налога продавцу — такой порядок описывает и ФНС.
Перед отправкой я сверила с бухгалтером покупателя номер и дату УПД, ИНН сторон и стоимость партии, а затем проверила эти данные в самой выгрузке декларации. Отчёт отправили 22 апреля и получили квитанцию о приёме. Продажа появилась в разделе 9, повторного начисления 50 000 рублей у продавца не возникло. Руководителю оставили короткую памятку по документам на следующие отгрузки. Я предупредила: сообщение покупателя об уплате НДС каждый раз нужно сопоставлять с нашим учётом — само по себе оно ничего в декларации не исправляет.
Названия компаний в разборе условные: данные клиентов я не раскрываю.
Частые вопросы
Нужен ли раздел 2 продавцу только потому, что покупатель — налоговый агент?
Нет. Исполнение обязанностей покупателем не делает продавца налоговым агентом. Состав отчёта продавца определяется его собственными операциями.
Можно ли поставить КВО 26, если продавец не начисляет НДС?
Для обычной отгрузки лома применяется специальный КВО 34, для аванса — КВО 33. Отсутствие собственного начисления не заменяет основание выбора кода.
Нужно ли подтверждение платежа покупателя, чтобы заполнить раздел 9?
Нет. Продавец отражает документы по своей операции независимо от того, когда покупатель исполнил агентскую обязанность.
На что опираемся
- НК РФ, статья 145 — Пункты 1 и 5: освобождение при УСН, предел доходов 20 млн рублей и начало обязанностей после превышения. [Текст статьи](https://www.consultant.ru/document/cons_doc_LAW_28165/8f399ec989074fdad875f9a672a1b091ea9bf05c/).
- Федеральный закон от 04.07.2026 № 228-ФЗ — Статья 1: сохранение порога текущих доходов 20 млн рублей на 2026–2029 годы и соответствующее изменение проверки предшествующего года. [Текст закона](https://www.consultant.ru/document/cons_doc_LAW_538630/).
- НК РФ, статья 161 — Пункт 8: агентская покупка лома, освобождение продавца, указание ставок 5 % и 7 %, последствия недостоверной отметки об отсутствии налога. [Текст статьи](https://www.consultant.ru/document/cons_doc_LAW_28165/80b88dc050bc39f8a6a48904da24c0df6be6fff2/).
- НК РФ, статья 164 — Пункты 3, 4 и 8: общая ставка 22 %, специальные ставки 5 % и 7 %, расчётные ставки; нормативная основа условных расчётов в примерах. [Текст статьи](https://www.consultant.ru/document/cons_doc_LAW_28165/35cc6698564adc4507baa31c9cfdbb4f2516d068/).
- НК РФ, статья 166 — Пункт 3.1: отсутствие собственного исчисления НДС продавцом при обычной агентской продаже лома и исключения. [Текст статьи](https://www.consultant.ru/document/cons_doc_LAW_28165/d3b047f91f0d0c31e88471471cc1675d2f4f9aef/).
- НК РФ, статья 168 — Пункты 3 и 5: пятидневный срок, агентская отметка, отсутствие предъявленной суммы НДС; освобождённые упрощенцы не составляют счета-фактуры при собственной реализации. [Текст статьи](https://www.consultant.ru/document/cons_doc_LAW_28165/b1f75c31d401275bbf644f8a636f523f2ead27aa/).
- НК РФ, статья 174 — Пункты 5 и 5.1: электронная декларация, срок до 25-го числа, обязательное включение сведений книг; последствия подачи на бумаге. [Текст статьи](https://www.consultant.ru/document/cons_doc_LAW_28165/cf8ce1f96c094ce8316b91e3ee5831f20a57a4a8/).
- НК РФ, статья 6.1 — Пункт 7: перенос выходного дня. Вместе со статьёй 174 определяет сроки 26.10.2026 и 25.01.2027. [Текст статьи](https://www.consultant.ru/document/cons_doc_LAW_19671/14139b16d4f3091c91b334a13073c34237f8e4c4/).
- НК РФ, статья 81 — Пункт 1: право представить уточнённую декларацию при ошибке, не приводящей к занижению налога. [Текст статьи](https://www.consultant.ru/document/cons_doc_LAW_19671/47b9619255352b248d98fdecc89f4eaa36a85018/).
- Письмо ФНС России от 19.04.2018 № СД-4-3/7484@ — Пункт 1: книга продаж и раздел 9 у продавца, отсутствие обычной агентской реализации в разделе 3, отражение корректировок. [Текст письма](https://www.nalog.gov.ru/rn77/taxation/taxes/nds/7378503/).
- Письмо ФНС России от 16.01.2018 № СД-4-3/480@ — Покупатель не составляет счёт-фактуру вместо продавца. Приложение рекомендует продавцу КВО 33 для аванса и 34 для отгрузки. [Письмо](https://www.nalog.gov.ru/rn77/taxation/taxes/nds/7197546/), [приложение о книге продаж продавца](https://www.consultant.ru/document/cons_doc_LAW_288166/68551c912779cb3d936708e2a8e90e011c1ce3bd/).
- Письмо ФНС России от 01.10.2025 № СД-4-3/8934@ — Повторная отсылка к рекомендациям писем № СД-4-3/480@ и № СД-4-3/7484@ при действии новой формы декларации. [Текст письма](https://www.nalog.gov.ru/rn77/taxation/taxes/nds/16553017/).
- Письмо Минфина России от 16.04.2025 № 03-07-11/37853 — Расчётные ставки 5/105 и 7/107 при покупке макулатуры у продавца на УСН; для лома применяется общий механизм тех же норм Кодекса. [Текст письма](https://www.garant.ru/products/ipo/prime/doc/411900458/).
- Приказ ФНС России от 05.11.2024 № ЕД-7-3/989@ — Приложение № 2, пункты 3.1 и 55, правила раздела 7: состав декларации и отражение сведений книги продаж. [Приказ и порядок заполнения](https://www.garant.ru/products/ipo/prime/doc/411030582/).
- Приказ ФНС России от 18.12.2025 № ЕД-7-3/1227@ — Изменения декларации, включая раздел 9 и приложение к нему; применяются с I квартала 2026 года. [Официальная публикация ФНС](https://www.nalog.gov.ru/rn77/about_fts/docs/16599759/).
- Постановление Правительства РФ от 23.01.2026 № 26 — Изменения форм и правил документов по НДС, утверждённых постановлением № 1137; вступление в силу с 01.04.2026. [Текст постановления](https://normativ.kontur.ru/document?documentId=65002&moduleId=1100).
- ФНС России, методические рекомендации по НДС для УСН — 2026 — Пункт 1: статус плательщиков НДС при УСН и отсутствие книг и декларации при освобождении, кроме самостоятельных оснований. [Документ ФНС](https://data.nalog.ru/html/sites/www.new.nalog.ru/files/taxation/taxes/nds_usn/nds_usn_26.pdf).