
Покупатель просит счёт-фактуру «без НДС»: что я советую ООО на УСН
«Пришлите счёт-фактуру без НДС, иначе бухгалтерия не проведёт документы». Если ваше ООО на УСН применяет автоматическое освобождение, налоговой обязанности выполнять эту просьбу нет. Но ответить покупателю так, чтобы получить оплату и не устроить перепалку, тоже нужно. Я Ольга Владимировна Семёнова, основательница «РФ-БУХ», практикующий бухгалтер с 16-летним опытом. Покажу, какие документы предложить клиенту и где безобидная уступка действительно превращается в налог.
Слово «плательщик» ещё не обязывает выставлять счёт-фактуру
В подобных спорах я постоянно вижу одну логическую ошибку: покупатель слышит, что упрощенцев признали плательщиками НДС, и достраивает остальное самостоятельно. Раз плательщик — выдавайте счёт-фактуру. Первая часть верна: с 2025 года организации на УСН действительно признаются плательщиками НДС. Но дальше нужно проверить освобождение и специальные правила оформления документов. Перепрыгнуть через них нельзя, даже если покупатель очень уверенно разговаривает.
Нужная норма находится в абзаце втором пункта 5 статьи 168 НК РФ. При реализации товаров, работ и услуг освобождёнными налогоплательщиками на УСН счета-фактуры не составляются. Это прямое правило для вашей ситуации. Поэтому моя позиция простая: по обычной собственной реализации я оформляю первичные документы, а обязательную счёт-фактуру «без НДС» в комплект не включаю. Пункт 5 статьи 168 НК РФ.
Откуда тогда берётся требование выставлять её при освобождении? Из соседнего абзаца той же статьи. Он действительно предусматривает счета-фактуры без выделенного налога, но относится к освобождению по абзацу первому пункта 1 статьи 145 НК РФ — обычному освобождению на общей системе. Для УСН законодатель установил отдельное правило. Формулировки расположены рядом, а результат у них разный. Здесь я советую буквально дочитать норму до следующего абзаца.
Само требование покупателя налоговую обязанность не создаёт. Его внутренний регламент, привычка бухгалтера и обязательное поле в программе тоже не меняют НК РФ. Другое дело — обещание продавца в подписанном договоре: его нужно разбирать отдельно. Ниже покажу, почему перед категоричным отказом я сначала открываю договор, а уже потом пишу письмо.
Сначала я проверяю, действует ли освобождение
Освобождение нельзя определять по старой надписи в договоре. Для начала 2026 года проверяют доходы за 2025 год: если они не превысили 20 млн рублей, применяется автоматическое освобождение. Равенство лимиту допустимо. Уведомлять инспекцию для его получения не требуется. Если доходы за предыдущий год выше порога, само применение УСН уже не позволяет оформлять обычные облагаемые продажи без НДС. Пункт 1 статьи 145 НК РФ.
Дальше контролируем доходы с начала текущего года. При превышении 20 млн рублей в течение 2026 года обязанности по НДС возникают с первого числа следующего месяца. Я проверяю именно налоговые доходы, с учётом правил и исключений НК РФ. Прибыль после расходов для этого не подходит. Сумма выставленных счетов тоже: при УСН действует кассовый метод, и полученные авансы могут приблизить компанию к порогу раньше отгрузки.
Важное обновление на дату подготовки статьи, 5 сентября 2026 года: июльскими поправками порог 20 млн рублей сохранён также на 2027–2029 годы. Старый график снижения на ближайшие годы уже неактуален. Изменения внесены Федеральным законом от 04.07.2026 № 228-ФЗ, вступившим в силу со дня официального опубликования. Поэтому памятку, сохранённую в начале года, я бы перепроверила. Статьи 1–2 Закона № 228-ФЗ.
Здесь я разбираю продажу собственных товаров, работ или услуг внутри России. Освобождение не отменяет НДС при импорте и обязанностей налогового агента. У посредника, действующего от своего имени, могут оставаться специальные обязанности по счетам-фактурам и журналу их учёта. Если компания работает в такой роли, переносить на неё ответ про обычную продажу нельзя. Это отдельная проверка операции, а не повод требовать лишние документы со всех упрощенцев подряд.
Покупателю нужны документы на сделку. Дайте ему правильные
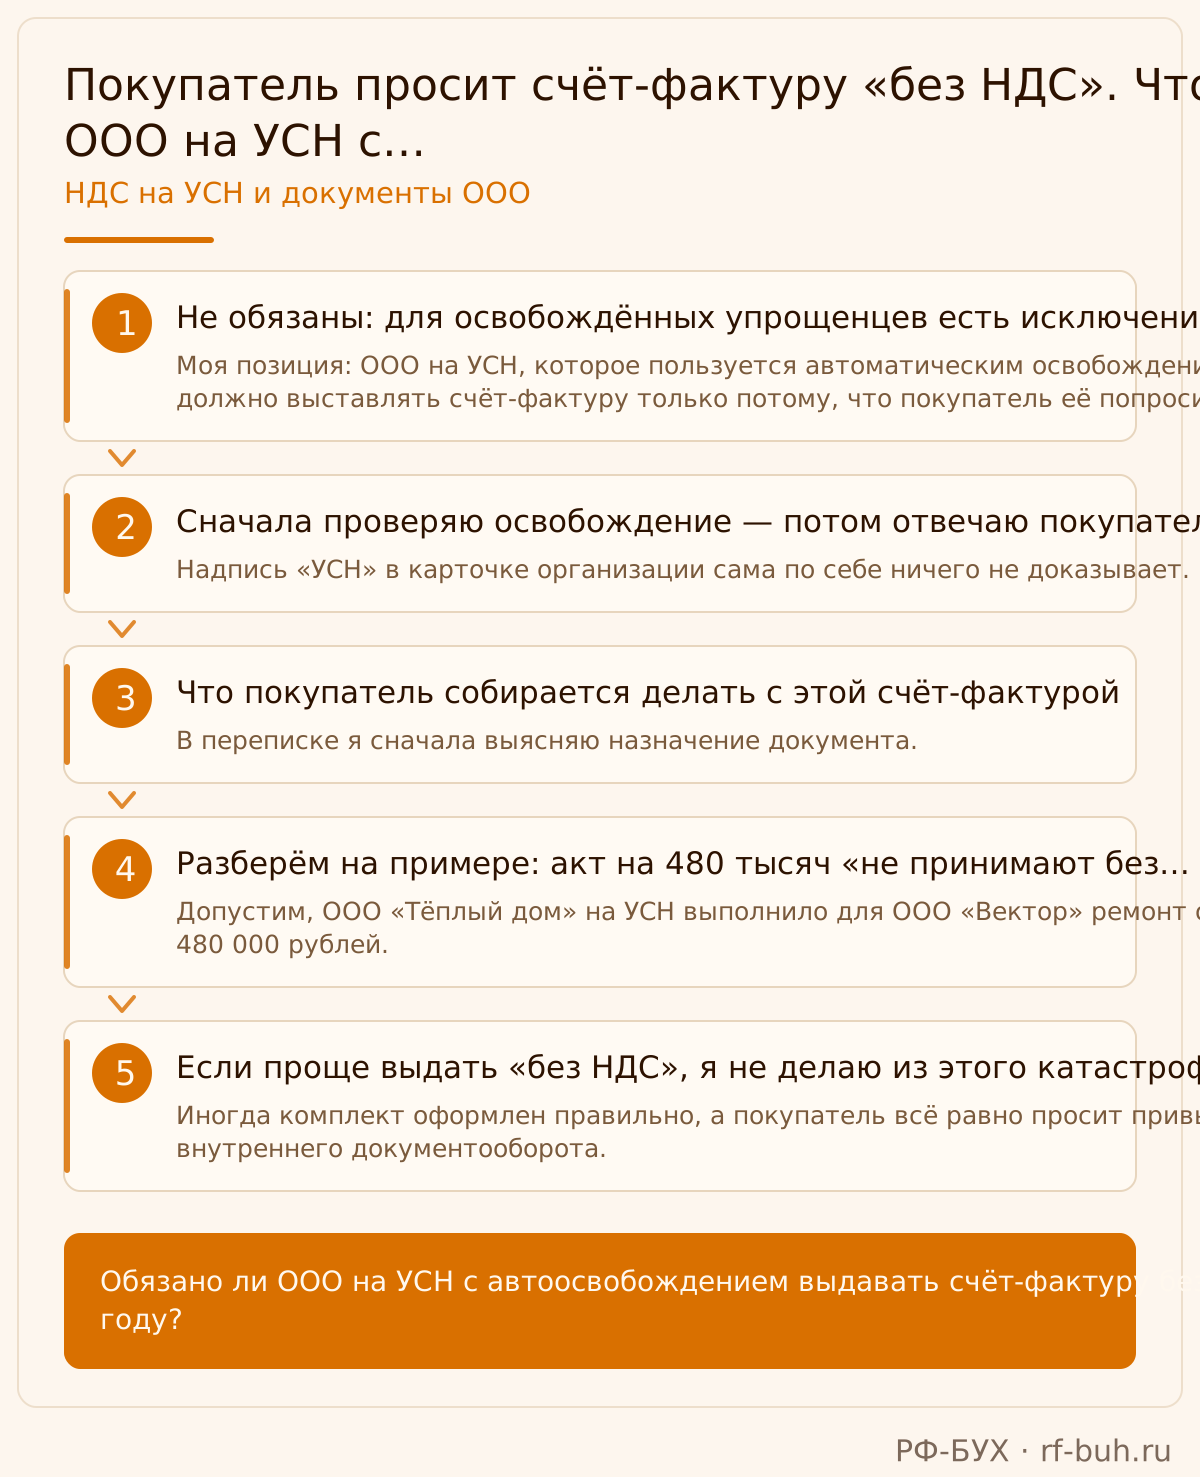
Я сначала выясняю, что именно покупатель хочет сделать: оплатить, принять товар к учёту, подтвердить расходы или заявить вычет НДС. В переписке всё это нередко называют одним словом — «закрыть». Отсюда и бессмысленные требования. Счёт на оплату сообщает сумму и реквизиты. Первичный документ подтверждает хозяйственную операцию. Счёт-фактура прежде всего нужен для вычета НДС.
Отсутствие обязанности выставлять счёт-фактуру не освобождает ООО от оформления первички. По товару нужен документ о передаче, по выполненным работам или оказанным услугам — соответствующий первичный документ. Я проверяю содержание операции, дату, стороны, измерители и подписи ответственных лиц. Документ с красивым названием, но без этих сведений проблему покупателя не решит. Статья 9 Закона № 402-ФЗ.
Для обычной поставки удобно использовать УПД только как первичный документ. В бумажной рекомендуемой форме это статус «2»; в электронном формате предусмотрена функция «ДОП». Само присутствие слов «счёт-фактура» в верхней части бумажного бланка ещё не означает, что продавец выставил её в налоговом смысле. Но цифра статуса не заменяет проверку содержания: противоречащие друг другу реквизиты оставлять нельзя. Письмо ФНС от 21.10.2013 № ММВ-20-3/96@.
Если бухгалтер покупателя говорит, что без счёта-фактуры не получится признать расходы по налогу на прибыль, я предлагаю вернуться к статье 252 НК РФ. Она требует обоснованности и документального подтверждения затрат. Отсутствие счёта-фактуры у освобождённого продавца само по себе расход не запрещает. Разумеется, остальные условия признания расхода должны выполняться: наличие первички не делает любую покупку автоматически уменьшающей налог.
Разбор: покупатель задержал оплату 180 000 рублей
Разберём на условном примере. ООО «Ромашка» продаёт упаковочные материалы и применяет УСН с освобождением. Налоговые доходы за 2025 год составили 18 млн рублей, с начала 2026 года на момент поставки — 8,4 млн рублей. Компания отгрузила ООО «Вектор» товар на 180 000 рублей без НДС. В договоре предусмотрена передача накладной или УПД; отдельного обещания выставить счёт-фактуру нет.
Первый шаг — найти причину задержки. Менеджер «Ромашки» отправил покупателю только счёт на оплату, а документ о передаче товара не приложил. Бухгалтер «Вектора» ответил привычным требованием: «Нужна счёт-фактура». Ошиблись обе стороны. Продавец не передал нужную первичку, покупатель назвал документ, который сам по себе этот пробел не закрывает. Я бы не начинала здесь с доказательства, кто лучше знает налоги.
Второй шаг — собрать комплект по фактической поставке. «Ромашка» оформляет бумажный УПД со статусом «2», отражает товары, количество и стоимость 180 000 рублей, указывает «Без НДС» и обеспечивает необходимые подписи. Вместе с документом направляет короткое пояснение об освобождении по статье 145 и отсутствии обязанности составлять счёт-фактуру по пункту 5 статьи 168 НК РФ. Обычный счёт на оплату остаётся расчётным документом.
Третий шаг — согласовать приём комплекта. В нашем примере бухгалтер «Вектора» принимает УПД, отражает поступление товара и передаёт платёж на исполнение. Покупатель перечисляет 180 000 рублей. Вычета НДС по поставке нет, но это соответствует согласованной покупке без налога. Спор закончился потому, что продавец передал недостающий документ, а стороны перестали использовать слово «счёт-фактура» вместо названия любой бухгалтерской бумаги.
Уже выдали счёт-фактуру «без НДС»? Сам документ налог не создаёт
Теперь ситуация, из-за которой директора зря пугаются: бухгалтер уступил покупателю и уже отправил счёт-фактуру с пометкой «Без НДС». Суммы налога в ней нет, освобождение действительно действует. Я не вижу основания только из-за этого документа начислять НДС, сдавать декларацию или начинать вести книги покупок и продаж. Сначала смотрим на содержание отправленного документа, а не на тревожный пересказ менеджера.
Пункт 5 статьи 173 НК РФ связывает специальную обязанность уплатить налог с выставлением счёта-фактуры, в котором выделена сумма НДС. Документ без такой суммы под это основание не подпадает. Это вывод из нормы о последствиях, а не обещание, что ФНС рекомендует добровольно раздавать счета-фактуры освобождённым компаниям. В статье 168 использована формулировка «не составляются», и обычный документооборот я строю именно на ней. Пункт 5 статьи 173 НК РФ.
Поэтому моя рабочая позиция такая: на будущие поставки согласовать первичку и убрать ненужную счёт-фактуру из стандартного комплекта. Если она уже выдана без налога, не устраивать авральную сдачу нулевой декларации «на всякий случай». Если клиент продолжает настаивать, выяснить договорные основания и цель запроса. Бесконечно плодить документы ради привычки чужой бухгалтерии я считаю плохой организацией работы.
Ещё одна техническая ловушка — заменить «Без НДС» на ставку 0 %. Так делать не следует. Нулевая ставка относится к налогообложению определённых операций, предусмотренных статьёй 164 НК РФ; автоматическое освобождение — другой механизм. Даже когда итоговая сумма налога выглядит одинаково, правовые основания и документооборот различаются. В программе нужно выбирать именно вариант «Без НДС», а не ближайшее похожее значение.
Разбор: уступка покупателю превратилась в 44 000 рублей НДС
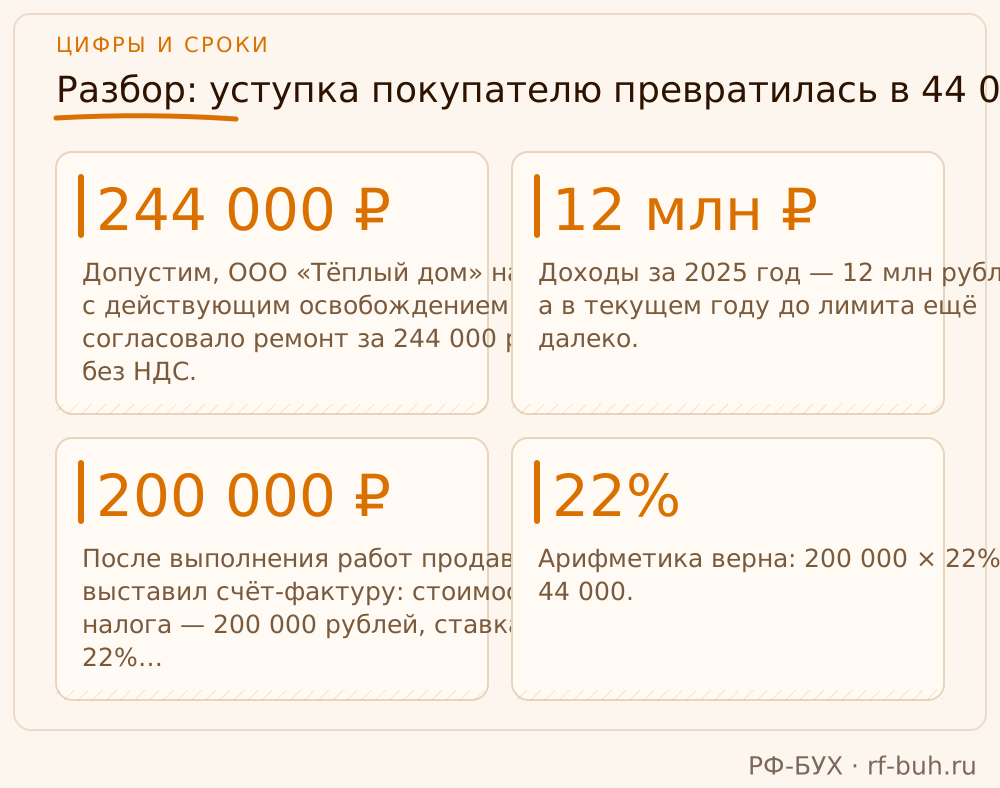
Допустим, ООО «Тёплый дом» на УСН с действующим освобождением согласовало ремонт за 244 000 рублей без НДС. Доходы за 2025 год — 12 млн рублей, а в текущем году до лимита ещё далеко. Сначала заказчик просил счёт-фактуру «без НДС», затем уточнил: ему нужен документ с налогом для вычета. Директор согласился сохранить общую цену и включить в неё НДС, решив, что для упрощенца это всего лишь уступка по оформлению.
Стороны изменили условие о цене. После выполнения работ продавец выставил счёт-фактуру: стоимость без налога — 200 000 рублей, ставка — 22 %, НДС — 44 000 рублей, итого — 244 000 рублей. Арифметика верна: 200 000 × 22 % = 44 000. Основная ставка НДС с 1 января 2026 года составляет 22 %. Ошибка директора заключается в оценке последствий: выделенная сумма подлежит уплате по пункту 5 статьи 173 НК РФ. Пункт 3 статьи 164 НК РФ.
Бухгалтер выявляет операцию при проверке документов, отражает 44 000 рублей в декларации и организует уплату. Уменьшить эту сумму на входной НДС освобождённый продавец не вправе. В нашем примере компания исполняет обязательство: из полученных 244 000 рублей перечисляет 44 000 рублей налога, остаётся 200 000 рублей до остальных расходов и налогов. При этом выставление такого документа само по себе не отменяет освобождение по остальным продажам. Эти последствия подтверждает пункт 14 методических рекомендаций ФНС на 2026 год.
Сроки здесь конкретные: электронная декларация — не позднее 25-го числа месяца после квартала, уплата всей выделенной суммы — не позднее 28-го числа того же месяца. Распределять этот платёж на обычные квартальные доли нельзя. Если крайняя дата приходится на установленный нерабочий день, применяется перенос по пункту 7 статьи 6.1 НК РФ. А если налог появился из-за технической ошибки, я сначала проверяю договор, отправленные документы и возможность надлежащего исправления. Простое удаление файла у продавца уже состоявшееся выставление не отменяет. Пункты 4–5 статьи 174 НК РФ.
Как я отвечаю покупателю и убираю спор из следующих поставок
Перед ответом я читаю раздел договора о документах и оплате. Если продавец прямо обязался передавать счёт-фактуру, налоговое освобождение само по себе не разрешает игнорировать договорённость. Нужно оценить формулировку и согласовать изменение комплекта документов, при необходимости дополнительным соглашением. Статья 309 ГК РФ требует надлежащего исполнения обязательств. Поэтому обещать директору, что покупатель при любом договоре обязан немедленно заплатить без счёта-фактуры, я бы не стала. Статья 309 ГК РФ.
Если отдельного договорного обязательства нет, предлагаю такой ответ: «Наша организация применяет УСН и освобождение от исполнения обязанностей по исчислению и уплате НДС на основании пункта 1 статьи 145 НК РФ. Согласно абзацу второму пункта 5 статьи 168 НК РФ счета-фактуры при нашей реализации не составляются. В подтверждение поставки направляем УПД, используемый как первичный учётный документ, с указанием “Без НДС”. Просим принять комплект документов по договору».
Получать письменное согласие покупателя на отсутствие счёта-фактуры именно из-за вашего освобождения не требуется. Иногда здесь ошибочно ссылаются на подпункт 1 пункта 3 статьи 169 НК РФ. Он регулирует другую ситуацию: продавец, у которого возникает обязанность составлять счета-фактуры, продаёт покупателю, не являющемуся плательщиком НДС или освобождённому от обязанностей. В нашей статье освобождён сам продавец, и для него действует специальное правило статьи 168.
На следующую поставку я бы потратила время на настройки и договорный шаблон. Менеджеру нужен утверждённый комплект документов и понятный ответ клиенту; бухгалтеру — контроль освобождения и проверка налоговых реквизитов перед отправкой. А директору стоит оставить за собой согласование любых обещаний «добавить НДС без изменения цены». Именно там принимается решение о деньгах компании, которое опасно маскировать под небольшую правку документа.
Как это было у моего клиента: счёт-фактуру требовали, а оплату держали
В феврале 2026 года мы взяли на обслуживание небольшого поставщика упаковки на УСН — назову его ООО «Бумажный двор». Директор пришёл с зависшей оплатой: покупатель получил коробки на 180 000 рублей, подписал товарную накладную, но деньги уже неделю не перечислял. Его бухгалтерия требовала ещё и счёт-фактуру «без НДС». Клиент нервничал: через четыре дня нужно было платить за следующую партию упаковки.
Первое, что я проверила, — действительно ли у компании действует освобождение. Мы сверили книгу учёта доходов и расходов с выписками банка и первичными документами: доход за 2025 год составил 14,8 млн рублей, а с начала 2026 года по день нашей проверки — 2,1 млн рублей. Порог в 20 млн рублей не был превышен ни за прошлый год, ни в текущем. Освобождение действовало, и обязанности выставлять счёт-фактуру по этой поставке у компании не было — это прямо подтверждают разъяснения ФНС на 2026 год.
Затем я открыла договор и попросила показать переписку. По договору покупатель должен был заплатить в течение пяти рабочих дней после приёмки товара; отдельного условия о счёте-фактуре там не оказалось. В счёте на оплату и подписанной накладной стояли согласованные 180 000 рублей и пометка «Без НДС». Я созвонилась с бухгалтером покупателя: выяснилось, что счёт-фактуру запрашивали по общему списку документов, который использовали для всех поставщиков.
В тот же день мы подготовили короткое письмо: указали основание освобождения по статье 145 НК РФ, перечислили документы по поставке и попросили подтвердить дату оплаты. Приложили повторные копии счёта на оплату и подписанной накладной. Я отдельно проговорила с бухгалтером покупателя, что именно подтверждает передачу товара, и мы согласовали этот комплект. Через два рабочих дня все 180 000 рублей поступили клиенту. Для следующих поставок стороны подписали дополнительное соглашение: закрепили перечень документов и порядок их передачи при действующем освобождении.
После оплаты я ещё раз поговорила с директором: если покупатель в следующий раз попросит выделить НДС «для удобства», сначала покажите просьбу мне. При действующем освобождении сумма налога, выделенная в выставленном счёте-фактуре, подлежит уплате в бюджет, и появляется обязанность сдать декларацию — об этом предупреждает ФНС. Мы также договорились ежемесячно проверять доходы, чтобы вовремя заметить приближение к порогу и подготовиться к изменению порядка работы.
Названия компаний в разборе условные: данные клиентов я не раскрываю.
Частые вопросы
Покупатель на ОСНО. Это обязывает освобождённого продавца выдать счёт-фактуру?
Нет. По обычной собственной реализации освобождённого ООО на УСН действует абзац второй пункта 5 статьи 168 НК РФ. Налоговый режим покупателя этого правила не меняет.
Нужно ли получать в инспекции разрешение на автоматическое освобождение?
Нет. При выполнении условий статьи 145 НК РФ освобождение для УСН применяется автоматически. Специальное уведомление для его получения не подают.
Можно ли отказаться от освобождения ради клиента, которому нужен вычет?
Произвольно отказаться от обязательного освобождения при УСН нельзя. Выставление отдельного счёта-фактуры с НДС создаёт обязанность уплатить выделенную сумму, но не даёт освобождённому продавцу права на входные вычеты.
Счёт-фактура «без НДС» уже отправлена. Нужна нулевая декларация?
Только из-за такого документа — нет, если сумма НДС не выделена и освобождение действует. Отдельные основания для отчётности, например обязанности налогового агента, проверяют самостоятельно.
На что опираемся
- НК РФ: оформление счетов-фактур освобождёнными продавцами — Абзацы первый и второй пункта 5 статьи 168: различие обычного освобождения по статье 145 и освобождения при УСН. [Текст нормы](https://www.consultant.ru/document/cons_doc_LAW_28165/b1f75c31d401275bbf644f8a636f523f2ead27aa/).
- НК РФ: автоматическое освобождение при УСН — Пункты 1, 3 и 5 статьи 145: условия освобождения, отсутствие уведомления для УСН, порог доходов и начало исполнения обязанностей после превышения. [Текст статьи](https://www.consultant.ru/document/cons_doc_LAW_28165/8f399ec989074fdad875f9a672a1b091ea9bf05c/).
- Федеральный закон от 04.07.2026 № 228-ФЗ — Статьи 1–2: изменение графика снижения порогов в статье 145 НК РФ; сохранение текущего порога 20 млн рублей на 2026–2029 годы; вступление в силу со дня официального опубликования. [Текст закона](https://normativ.kontur.ru/document?documentId=506997&moduleId=1).
- Письмо ФНС России от 30.12.2025 № СД-4-3/11836@ — Методические рекомендации по НДС для УСН на 2026 год, пункты 1 и 14: статус плательщика, автоматическое освобождение, отсутствие обычной отчётности и книг, исключения для импорта и налоговых агентов, последствия выделения НДС. График будущих порогов применяется с учётом последующего Закона № 228-ФЗ. [Письмо и приложение](https://www.nalog.gov.ru/rn77/about_fts/about_nalog/16594328/).
- НК РФ: определение и признание доходов при УСН — Статья 346.15 и пункт 1 статьи 346.17: состав доходов и кассовый метод, включая получение предварительной оплаты. [Статья 346.15](https://www.consultant.ru/document/cons_doc_LAW_28165/281ce306d4c05188cf38182099250dc8b2fc2a73/), [статья 346.17](https://www.consultant.ru/document/cons_doc_LAW_28165/ba2cbb06adca96da48ed323cea2d4d85a24fafcc/).
- НК РФ: назначение счёта-фактуры и специальные обязанности — Пункт 1, подпункт 1 пункта 3 и пункт 3.1 статьи 169: назначение документа, письменное согласие при реализации освобождённому покупателю, журнал счетов-фактур у посредников. [Текст статьи](https://www.consultant.ru/document/cons_doc_LAW_28165/66291cb6e9896ddcd8aa96ba17cbcba10085683d/).
- Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте» — Части 1–5 статьи 9: оформление фактов хозяйственной жизни первичными документами, обязательные реквизиты, формы и способы составления. [Текст статьи](https://base.garant.ru/70103036/493aff9450b0b89b29b367693300b74a/).
- НК РФ: документальное подтверждение расходов — Пункт 1 статьи 252: обоснованность и документальное подтверждение расходов по налогу на прибыль. [Текст нормы](https://www.consultant.ru/document/cons_doc_LAW_28165/ef9b3e2f8e3046127b2ef57fccf5141b694e2138/).
- Письмо ФНС России от 21.10.2013 № ММВ-20-3/96@ — Рекомендации по использованию УПД, приложения 1, 2 и 4: статус «2», применение только в качестве первичного документа и значение фактически заполненных реквизитов. [Письмо и приложения](https://www.nalog.gov.ru/rn77/about_fts/about_nalog/4319219/).
- Приказ ФНС России от 19.12.2023 № ЕД-7-26/970@ — Приложение № 1: формат электронного счёта-фактуры и документа об отгрузке, функция «ДОП» для первичного документа. Применяется в действующей редакции. [Текст приказа](https://normativ.kontur.ru/document?documentId=486791&moduleId=1).
- НК РФ: ставки НДС — Пункты 1 и 3 статьи 164: операции по нулевой ставке и основная ставка 22 %, применяемая к реализации с 01.01.2026 в редакции Федерального закона от 28.11.2025 № 425-ФЗ. [Текст статьи](https://www.consultant.ru/document/cons_doc_LAW_28165/35cc6698564adc4507baa31c9cfdbb4f2516d068/).
- НК РФ: выделенный НДС у освобождённого продавца — Подпункт 1 пункта 5 статьи 173: уплата суммы, выделенной в выставленном счёте-фактуре. Подпункт 3 пункта 2 статьи 170: учёт входного НДС у освобождённых лиц без вычета. [Статья 173](https://www.consultant.ru/document/cons_doc_LAW_28165/1c8f4250f7544cd0f68bb824a4de705518843db2/), [статья 170](https://www.consultant.ru/document/cons_doc_LAW_28165/7e99d9a14446e1adf556f812066034a9091e0cc4/).
- НК РФ: налоговый период, декларация и срок уплаты — Статья 163 — квартал; пункты 4–5 статьи 174 — уплата всей суммы до 28-го числа и электронная декларация до 25-го числа следующего за кварталом месяца; пункт 7 статьи 6.1 — перенос крайнего срока. [Статья 163](https://www.consultant.ru/document/cons_doc_LAW_28165/c809ed6e36b940ff8febc000e83e21b26ccc01b5/), [статья 174](https://www.consultant.ru/document/cons_doc_LAW_28165/cf8ce1f96c094ce8316b91e3ee5831f20a57a4a8/), [статья 6.1](https://www.consultant.ru/document/cons_doc_LAW_19671/14139b16d4f3091c91b334a13073c34237f8e4c4/).
- ГК РФ: исполнение договорных обязательств — Статья 309: обязательства исполняются надлежащим образом в соответствии с договором и законом. [Текст нормы](https://www.consultant.ru/document/cons_doc_LAW_5142/1cd43e51fbd4129343b325971a466ec5cd32a425/).