
Списание просроченных продуктов: акт, налоги и когда ФНС не примет расход
Просроченные продукты списывают актом комиссии, но налоговый результат зависит от режима. На УСН «доходы» списание на налог не влияет, на «доходах минус расходах» стоимость партии остаётся спорной, а на ОСНО её можно защитить как прочий расход. НДС по закону обычно восстанавливать не нужно, хотя позиции Минфина и судов расходятся. Ниже порядок действий, таблицы по режимам и учебный расчёт.
Что делать с просроченными продуктами в первую очередь
Первое, что я прошу сделать нового клиента, когда он признаётся в просрочке, это не садиться за акт, а убрать товар с полок. Пищевые продукты, срок годности которых истёк, не могут находиться в обороте: это прямо следует из пункта 2 статьи 3 Закона от 02.01.2000 № 29-ФЗ «О качестве и безопасности пищевых продуктов». Такая продукция признаётся некачественной и подлежит изъятию, уничтожению или утилизации. Пока партия лежит на витрине или в общей зоне склада, у вас не списание, а риск продажи, и налоги тут вторичны.
Дальше работает простой порядок. Партию переносят в отдельное место с понятной пометкой «не для реализации», в товарной программе блокируют продажу, а на кассе проверяют, что штрихкоды и маркировка просроченных позиций не пробиваются. Расходы на хранение, перевозку, утилизацию и уничтожение оплачивает владелец товара, а если уничтожение идёт по предписанию надзорного органа, владелец ещё и представляет ему документ, подтверждающий уничтожение, это следует из пунктов 4 и 5 статьи 25 того же закона. Поэтому для продуктов я выбираю исполнителя с договором и документами, а не контейнер за магазином. Дешёвая «утилизация» без бумаг потом обходится дороже всего.
Если у вас несколько точек, склад и кассы, держать эту дисциплину в голове владельцу тяжело. В таких случаях ведение бухгалтерии для ИП и ООО берёт на себя сверку остатков со сроками, акты и налоговую позицию, а владелец занимается закупками. Но порядок начинается на складе, и бухгалтер тут не волшебник: без вашей честной описи любая бумага останется бумагой.
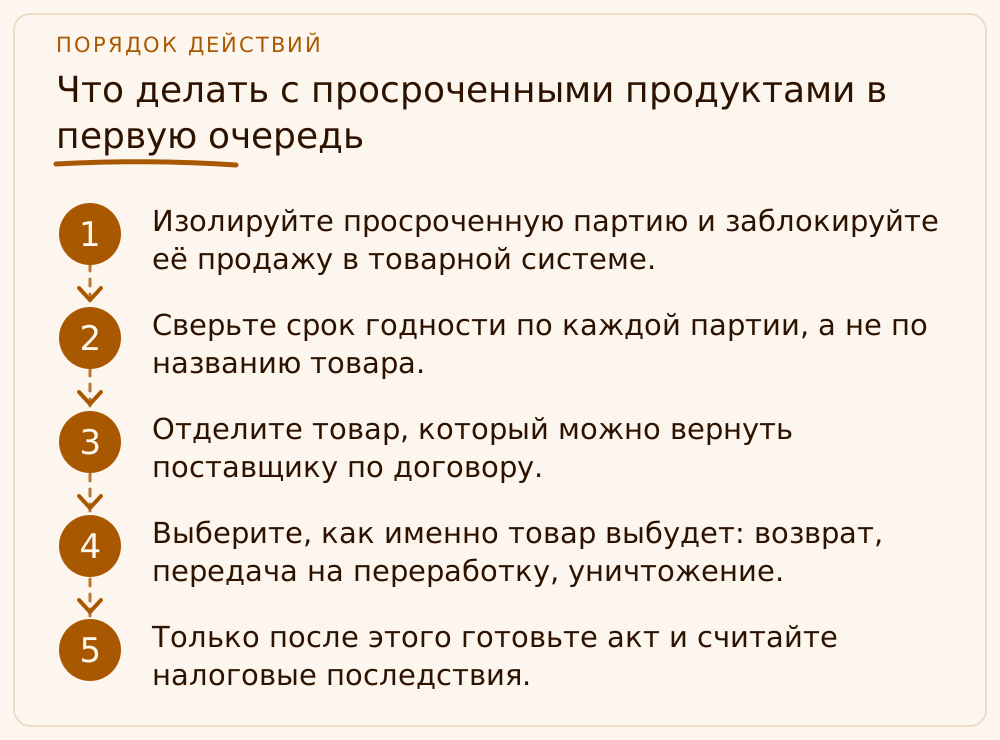
- Изолируйте просроченную партию и заблокируйте её продажу в товарной системе.
- Сверьте срок годности по каждой партии, а не по названию товара.
- Отделите товар, который можно вернуть поставщику по договору.
- Выберите, как именно товар выбудет: возврат, передача на переработку, уничтожение.
- Только после этого готовьте акт и считайте налоговые последствия.
Как оформить акт списания просроченных продуктов
Единой обязательной формы акта нет. Организации и предприниматели вправе применять собственные формы, если в них есть обязательные реквизиты из статьи 9 Закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте»: наименование документа, дата, наименование хозяйствующего субъекта, содержание факта, измерители в натуральном и денежном выражении, должности и подписи ответственных лиц. Бланки ТОРГ-15 (акт о порче, бое, ломе) и ТОРГ-16 (акт о списании товаров) остаются удобной основой, и я рекомендую ими пользоваться, но как шаблоном, а не как заклинанием.
Решение о списании принимает не бухгалтер, а руководитель по итогам работы комиссии. В акте должно быть видно, что именно списано и почему: наименование, партия, количество, срок годности, причина непригодности, стоимость по учёту. Инвентаризацию мы проводим не только раз в год: случаи и сроки её проведения определяет руководитель, а для коротких сроков годности я ставлю регулярную проверку раз в неделю или в две. Как собрать доказательства именно утилизации, я подробно описала в статье про утилизацию и налоговый расход, здесь повторять не буду, а сосредоточусь на налогах.
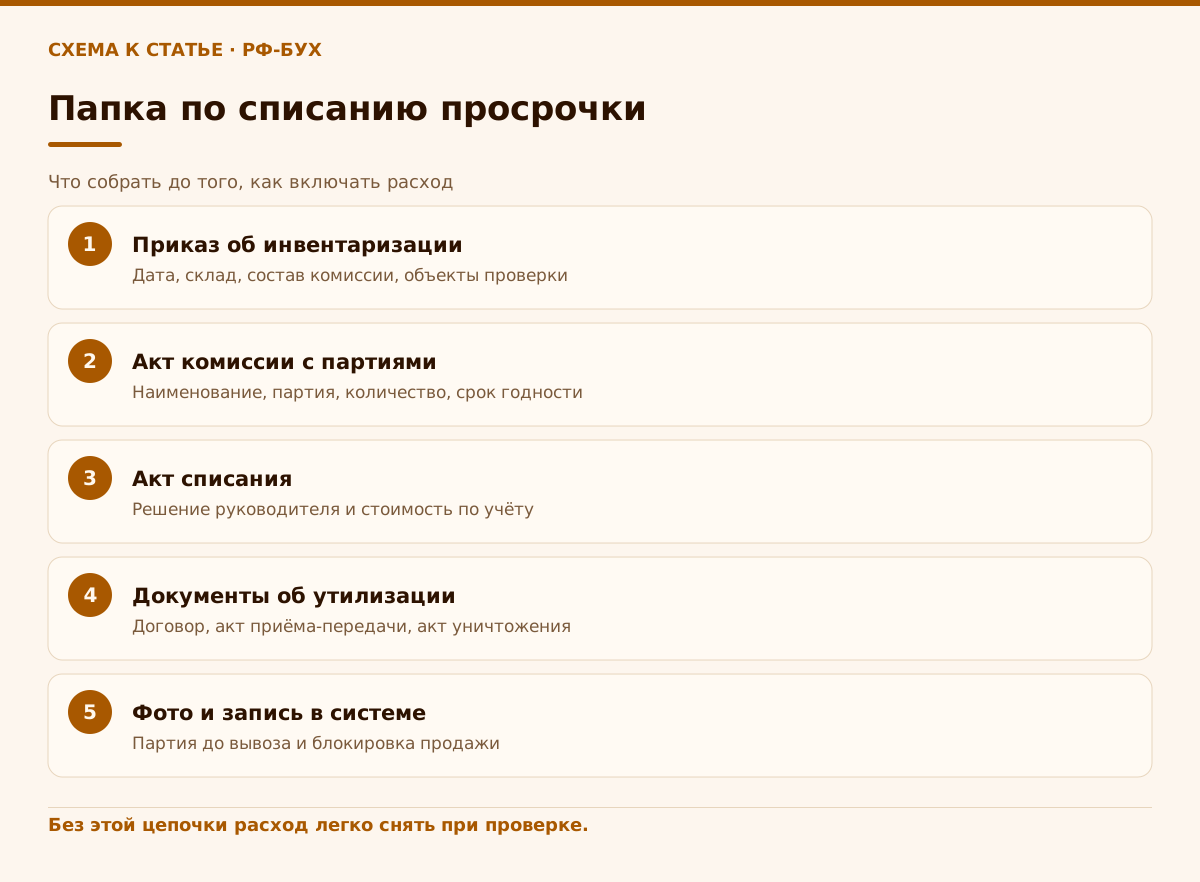
Что должно лежать в папке по списанию, в сжатом виде: | Документ | Зачем он нужен | |---|---| | Приказ о проведении инвентаризации | Показывает, что проверка была плановой и по решению руководителя | | Опись или акт комиссии | Фиксирует партию, количество, срок годности и причину непригодности | | Акт списания (ТОРГ-16 или своя форма) | Решение руководителя и стоимость списанного | | Договор и акт приёма-передачи на утилизацию | Подтверждает, что товар выбыл окончательно | | Фото партии до вывоза | Связывает документы с реальным товаром |
Если вы торгуете маркированными продуктами, например молочной продукцией, выбытие товара нужно отразить и в системе маркировки. Порядок зависит от товарной группы, поэтому уточняйте его до списания, а не после, иначе товарный контур разойдётся с учётным.
Нужно ли восстанавливать НДС при списании просрочки
Начну с того, что чаще всего путают. Пункт 3 статьи 170 НК РФ содержит перечень случаев, когда принятый к вычету НДС нужно восстановить. Порча и истечение срока годности в этом перечне прямо не названы. На этом основании суды неоднократно поддерживали налогоплательщиков: ещё Высший Арбитражный Суд в решении от 19.05.2011 № 3943/11 указал, что перечень случаев восстановления в пункте 3 статьи 170 закрытый и такого основания в кодексе нет. Минфин же в письме от 21.01.2016 № 03-03-06/1/1997 придерживается противоположной позиции: списанные в связи с невозможностью использования ценности выбывают не в рамках реализации, и налог, принятый к вычету, нужно восстановить.
Для вас это означает честный выбор с риском, а не готовый ответ. Закон на стороне тех, кто не восстанавливает, но инспекция может потребовать обратного и дойти до суда. Прежде чем спорить, проверьте, был ли вычет вообще. Ответ зависит от вашего режима: | Режим | Был ли вычет по этим товарам | Что с НДС при списании | |---|---|---| | УСН и освобождение от НДС (доходы за 2025 год до 20 млн ₽) | Нет, вы не плательщик | Восстанавливать нечего, налог поставщика сидит в цене | | УСН с НДС 5 % или 7 % | Нет, вычет при пониженных ставках не применяется | Восстанавливать нечего | | УСН с общими ставками НДС (22 %, для части продуктов 10 %) и ОСНО | Да, вычет мог быть заявлен | Действует спорный вопрос по п. 3 ст. 170 НК РФ |
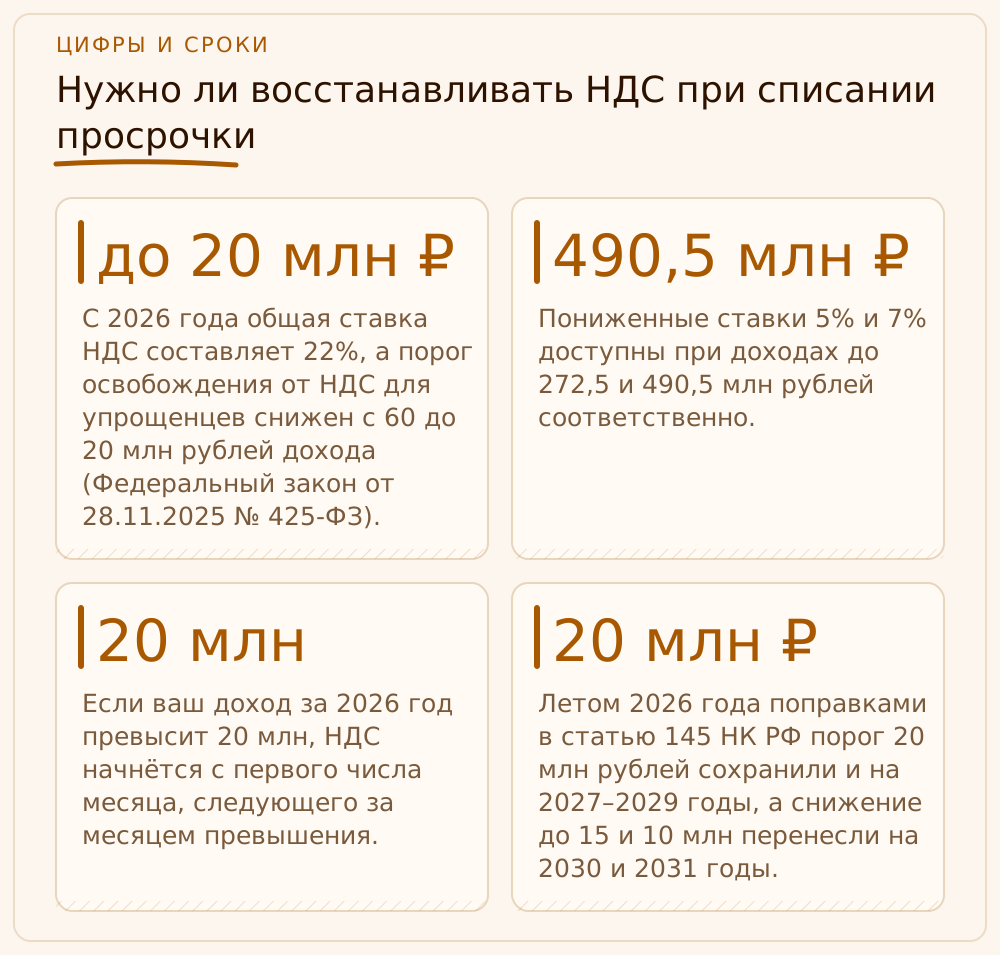
Напомню цифры, потому что они меняют режим у многих магазинов. С 2026 года общая ставка НДС составляет 22 %, а порог освобождения от НДС для упрощенцев снижен с 60 до 20 млн рублей дохода (Федеральный закон от 28.11.2025 № 425-ФЗ). Пониженные ставки 5 % и 7 % доступны при доходах до 272,5 и 490,5 млн рублей соответственно. Если ваш доход за 2026 год превысит 20 млн, НДС начнётся с первого числа месяца, следующего за месяцем превышения. Летом 2026 года поправками в статью 145 НК РФ порог 20 млн рублей сохранили и на 2027–2029 годы, а снижение до 15 и 10 млн перенесли на 2030 и 2031 годы. Для маленького магазина у дома это ровно тот случай, когда списание лучше сверять с остатками на дату превышения.
Что делаю я. Я не восстанавливаю НДС «на всякий случай» и не отказываюсь от вычета ради спокойствия, а фиксирую позицию в учётной политике и собираю такой комплект документов, чтобы в споре опираться на норму закона, а не на удачу. Клиенту я проговариваю риск: инспекция может начислить налог, пени и штраф. Решение принимаем вместе, и оно записано, а не живёт в чьей-то памяти.
УСН: можно ли учесть стоимость просроченных продуктов в расходах
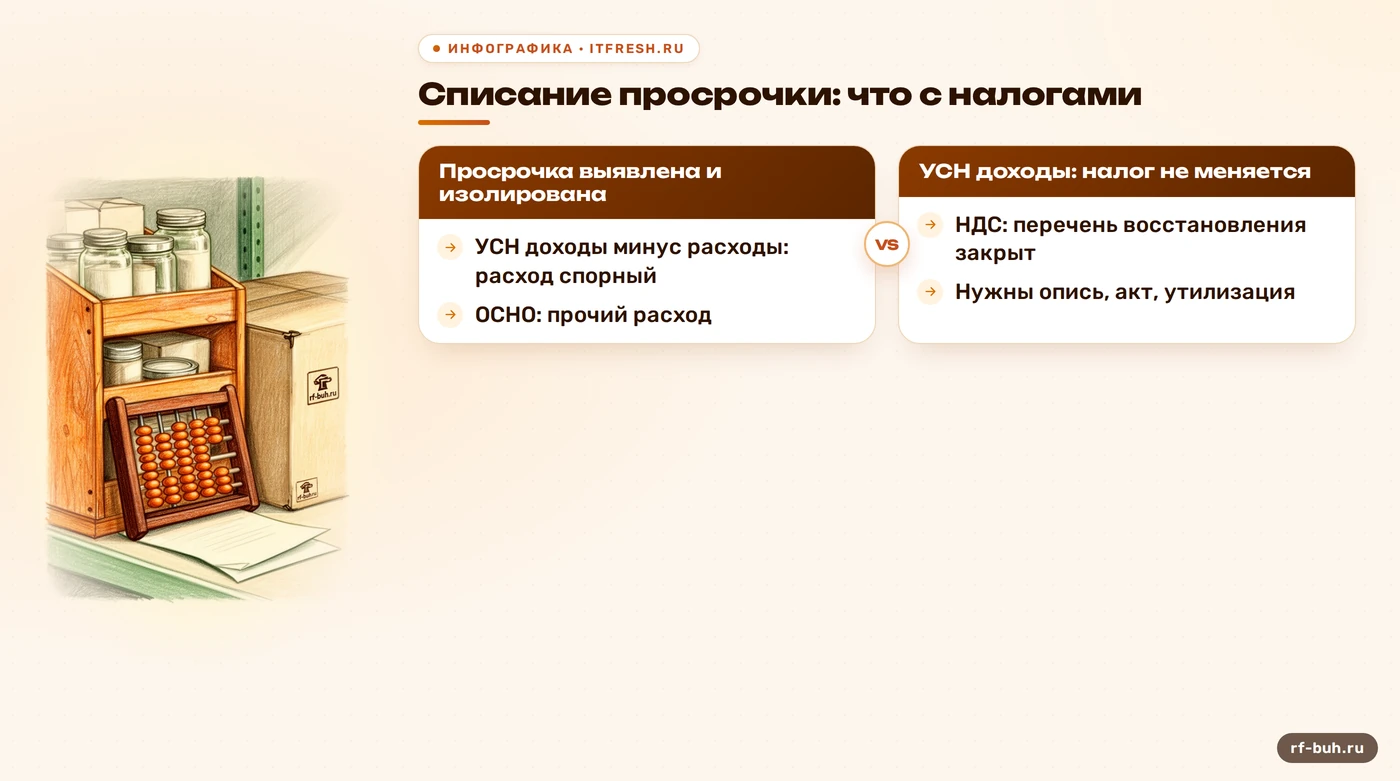
На УСН «доходы» вопроса о расходе нет вовсе: налог считается с выручки, а убыток от просрочки базу не уменьшает. Здесь списание нужно для учёта и порядка, чтобы остатки в программе сходились с полками, но налоговая экономия равна нулю. Я говорю это сразу, потому что владельцы ждут от акта чудес, а он не меняет сумму налога по этому режиму.
Другое дело УСН «доходы минус расходы». До 2026 года перечень расходов был закрытым, и Минфин отвечал, что потери от порчи учитываются только в пределах норм естественной убыли, а всё сверх норм базу не уменьшает. Например, в письме от 07.08.2020 № 03-11-06/2/69377 он применил это к потерям от порчи продуктов в общепите. С 1 января 2026 года перечень дополнен подпунктом 45 пункта 1 статьи 346.16 НК РФ (Федеральный закон от 28.11.2025 № 425-ФЗ): упрощенцы вправе учитывать иные расходы, определяемые в порядке главы 25 кодекса. Значит, расход должен отвечать условиям пункта 1 статьи 252 НК РФ: быть обоснованным, документально подтверждённым и направленным на получение дохода, и не попадать в перечень статьи 270 НК РФ.
Теперь о том, почему радоваться рано. Для товаров, купленных для перепродажи, действует отдельное правило из подпункта 2 пункта 2 статьи 346.17: их стоимость учитывается по мере реализации. Просроченная партия не продана и уже не будет продана, и вот в этом месте начинается спор. Одни рассуждают, что товар выбыл по закону и расход не связан с реализацией. Другие, и инспекция чаще всего среди них, возражают, что товар не продан, значит, для расхода нет основания. Прямого письма Минфина именно про списание просрочки на УСН «доходы минус расходы» с 2026 года мне в проверенных источниках не встретилось, поэтому я говорю клиентам прямо: позиция защищаемая, но не гарантированная.
Мой порядок для УСН «доходы минус расходы» такой. Включаю стоимость списанной просрочки в расходы только при полном комплекте: опись, акт, документ об утилизации, фото, подтверждение, что товар купили для торговли и оплатили. Сумму выделяю отдельной строкой в расчёте, чтобы при уточнении можно было быстро её убрать. Если документов нет или они сомнительные, не включаю и не обсуждаю. Лучше переплатить 15 % с одной партии, чем получить доначисление, пени и штраф.
Чем помогаем здесь: наши бухгалтеры считают налоговый эффект списания по вашему режиму, готовят акт, расчёт и обоснование, а решение об учёте закрепляют письменно. Первая консультация бесплатная, а ведение учёта и отчётности для ИП и ООО у нас стоит от 3 000 ₽ в месяц.
ОСНО и налог на прибыль: как списывают просрочку организации и ИП на общем режиме
На общей системе картина спокойнее. Стоимость товаров с истёкшим сроком годности и расходы на их утилизацию организации учитывают в прочих расходах по налогу на прибыль, это следует из подпункта 49 пункта 1 статьи 264 НК РФ. Минфин последний раз напомнил об этом в письме от 17.11.2025 № 03-03-06/1/110883: организации обязаны утилизировать продукты питания и другие товары, у которых закончился срок годности, поэтому такие затраты связаны с деятельностью. Ключевое условие то же, что и всегда: списание и утилизация выполнены по закону и подтверждены документами.
Не путайте просрочку с естественной убылью. Подпункт 2 пункта 7 статьи 254 НК РФ разрешает учитывать потери от недостачи и порчи при хранении и транспортировке только в пределах норм естественной убыли, а нормы утверждаются в порядке, определённом постановлением Правительства от 12.11.2002 № 814. Истёкший срок годности к естественной убыли не относится: товар не испарился и не усох, он просто не был продан. Если вы записали просрочку в «убыль», вы выбрали неверное основание и дали проверяющему повод всё перепроверить.
Подробные риски расчёта для малого ООО я разбираю в статье про налог на прибыль и где налоговая снимает расходы. Предприниматель на общем режиме применяет те же правила через профессиональный вычет по налогу на доходы физических лиц. Практический вывод общий: чем лучше документально закрыта утилизация, тем меньше шансов, что расход снимут при камеральной или выездной проверке.
Когда ФНС не примет расход: признаки слабой папки
Налоговая не спорит с самим фактом порчи, она спорит с доказательствами. По моей практике инспекции цепляются к одним и тем же слабым местам, и все они лечатся заранее. Если у вас в папке есть хотя бы три пункта из списка ниже, расход под угрозой, независимо от режима.
Отдельно скажу про время. Перед годовой инвентаризацией владельцы разбирают склад и пытаются списать остатки одним днём в декабре. Такая массовая «чистка» выглядит подозрительно: комиссия, срок годности и вывоз за один день плохо согласуются между собой. Я советую разнести проверки по месяцам и закрепить регулярность в приказе. Порядок подготовки склада к инвентаризации я описывала в статье про инвентаризацию перед годовой отчётностью.
Если проверка уже пришла и расход снят, не спешите соглашаться с актом. Возражения на акт налоговой проверки нужно подавать в срок, с копиями всей цепочки документов и с обоснованием по статье 252 НК РФ; как это делается на практике, я показываю в материале про возражения на акт налоговой проверки. Чем аккуратнее папка, тем короче спор.
- Есть только акт списания, а описи, акта комиссии и фото нет.
- Нет документа об утилизации или он выдан исполнителем без права обращаться с таким товаром.
- В акте нет партий и сроков годности, только общая сумма «просрочка».
- Списывается весь остаток одним днём в конце года.
- Причина указана «морально устарел», «не пользуется спросом», а не истёкший срок годности.
- Товар после списания всё равно продан или возвращён в ассортимент.
Учебный пример: ИП Захарченко (магазин у дома) и просрочка на 62 400 рублей
Это учебный пример: ИП Захарченко (магазин у дома) применяет УСН «доходы минус расходы» со ставкой 15 %, доход за 2025 год не превысил 20 млн рублей, поэтому НДС он не платит и вычетов не заявлял. В середине октября при плановой проверке сроков он нашёл просрочку по закупочной стоимости: молочная продукция на 41 300 ₽, соки на 12 700 ₽ и консервы на 8 400 ₽. Всего 41 300 + 12 700 + 8 400 = 62 400 ₽. Цены с НДС поставщика, он входит в стоимость.
Предприниматель выделил просрочку, заблокировал продажу и нашёл условие договора: соки на 12 700 ₽ поставщик принимает обратно, поэтому их не списывали. На утилизацию пошла партия на 62 400 − 12 700 = 49 700 ₽, её передали исполнителю по договору с актом приёма-передачи и актом уничтожения, фото приложили к описи. Налоговый эффект при включении 49 700 ₽ в расходы составляет 49 700 × 15 % = 7 455 ₽ экономии. Восстанавливать НДС не пришлось: вычета не было.
Что рискует Захарченко, если инспекция снимет эти расходы: доначисление 7 455 ₽, штраф 20 % от неуплаты (7 455 × 20 % = 1 491 ₽) и пени за период. Поэтому он включил сумму отдельной строкой, подготовил обоснование по подпункту 45 пункта 1 статьи 346.16 и статье 252 НК РФ и записал решение в учётную политику. Если бы документов об утилизации не было, мы бы рекомендовали эту сумму в расходы не включать.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Нужен ли акт, чтобы списать просроченные продукты?
Да, но одного акта мало. Нужны решение руководителя, опись или акт комиссии с партией и сроком годности и документ об утилизации или уничтожении. Форма может быть своя, если есть реквизиты из статьи 9 Закона № 402-ФЗ.
Нужно ли восстанавливать НДС при списании просрочки?
Если вычета не было (УСН без НДС или с НДС 5 % и 7 %), восстанавливать нечего. В остальных случаях в пункте 3 статьи 170 НК РФ порча прямо не названа, суды часто поддерживают налогоплательщиков, но Минфин требует восстановить налог, поэтому риск спора остаётся.
Можно ли учесть просрочку в расходах на УСН «доходы минус расходы»?
С 2026 года можно ссылаться на подпункт 45 пункта 1 статьи 346.16 НК РФ и правила главы 25, но стоимость непроданного товара остаётся спорной. Включайте её только с полным комплектом документов и оценкой риска.
Влияет ли списание просрочки на УСН «доходы»?
Нет. Налог считается с полученных доходов, расходы базу не уменьшают. Списание нужно для порядка в учёте и для сверки остатков, но не для налога.
Можно ли выбросить просроченные продукты самим?
Для пищевой продукции безопаснее передать товар исполнителю с договором и актами. Закон требует изъять такие продукты из оборота и утилизировать или уничтожить, расходы на это несёт владелец товара, а для налогового расхода нужен документ, подтверждающий уничтожение.
На что опираемся
- НК РФ, часть вторая — ст. 346.16 п. 1 пп. 45 (иные расходы по главе 25, ред. Федерального закона от 28.11.2025 № 425-ФЗ); ст. 346.17 п. 2 пп. 2; ст. 252; ст. 170 п. 3; ст. 145; ст. 254 п. 7 пп. 2; ст. 264 п. 1 пп. 49: https://www.consultant.ru/document/cons_doc_LAW_28165/
- Федеральный закон от 28.11.2025 № 425-ФЗ — изменения в НК РФ с 2026 года: НДС 22 %, порог освобождения для УСН 20 млн рублей, пониженные ставки 5 % и 7 %, открытый перечень расходов УСН (обзор ГАРАНТ): https://www.garant.ru/subscribe/mweek/20251208/
- Письма Минфина России — от 07.08.2020 № 03-11-06/2/69377 (порча продуктов на УСН до 2026 года), от 17.11.2025 № 03-03-06/1/110883 (расходы на просроченные товары и утилизацию), от 21.01.2016 № 03-03-06/1/1997 (НДС при списании): подборка https://www.consultant.ru/law/podborki/normy_spisaniya_prosrochennogo_tovara/
- Закон от 02.01.2000 № 29-ФЗ — «О качестве и безопасности пищевых продуктов»: ст. 3 п. 2 (запрет оборота при истёкшем сроке годности), ст. 24 и 25 (изъятие, уничтожение, утилизация): https://www.consultant.ru/document/cons_doc_LAW_25584/
- Закон от 06.12.2011 № 402-ФЗ — «О бухгалтерском учёте»: ст. 9 (реквизиты первичного документа), ст. 11 (инвентаризация): https://www.consultant.ru/document/cons_doc_LAW_122855/