
Суд отменил решение ФНС, но деньги списали: что проверить
Отмена судом решения налоговой не превращает банковское списание в автоматически отменённую операцию. Сначала нужно установить, какой именно акт отменён, что сейчас числится на едином налоговом счёте и на каком документе основано взыскание. Затем сопоставить документы и даты, передать судебный акт в инспекцию и банк, а при необходимости отдельно просить суд о мерах защиты. Ниже — безопасный порядок проверки без обещаний мгновенного возврата.
Сначала выясните, какое именно решение отменил суд
Фраза «суд отменил решение ФНС» звучит понятно, но юридически за ней могут стоять разные события. Суд мог признать недействительным решение по результатам налоговой проверки, отменить судебный приказ о взыскании либо разрешить спор о другом требовании. Это не один и тот же документ и не одна процедура. Для начала возьмите полный текст судебного акта с отметкой о вступлении в законную силу, если она уже имеется, и точно перепишите из резолютивной части, что признано недействительным, отменено или взыскано. Не пересказывайте результат своими словами: одно слово в резолютивной части может менять следующий шаг.
Отдельно проверьте, вступил ли судебный акт в силу, подана ли жалоба на него и есть ли отдельное определение суда о мерах защиты. Сам факт, что заседание состоялось или суд огласил результат, ещё не отвечает на вопрос, какие действия уже должны выполнить инспекция и банк. Посмотрите также, не относится ли списанная сумма к иному периоду, налогу или самостоятельному отрицательному сальдо ЕНС. Если суд отменил один акт, а на счёте отражена другая обязанность, для устранения расхождения понадобится отдельная сверка, а не ссылка на выигранный спор.
Я начинаю проверку с четырёх дат: когда принято решение инспекции, когда и как его обжаловали, когда вынесен судебный акт и когда банк исполнил поручение. К этой цепочке добавляю требование об уплате, сведения о решении о взыскании и выписку по ЕНС. Даты помогают понять, какие документы действовали в момент списания и какой орган должен внести корректировку. Пока хронология не собрана, утверждение «налоговая забрала деньги вопреки суду» остаётся версией, а не установленным фактом. Это не придирка к формулировкам: так мы отделяем одну задолженность от другой и не отправляем обращение мимо адресата.
Почему списание могло пройти после судебного решения
Для организации и индивидуального предпринимателя принудительное взыскание налоговой задолженности связано с установленной Налоговым кодексом процедурой и сведениями о задолженности. В действующей модели налоговый орган принимает решение о взыскании, а банк исполняет поступившее поручение в предусмотренном порядке. Поэтому, когда вы обнаружили списание после судебного акта, нужно выяснить не только, что произошло в суде, но и какой документ поступил в банк и что на тот момент отражалось в учёте расчётов с бюджетом. Описание банка «взыскание по требованию налогового органа» само по себе не отвечает, отменён ли источник обязанности.
Обжалование и приостановление исполнения — разные процессуальные действия. Нельзя считать, что любая подача заявления в суд автоматически остановила любое взыскание: Налоговый кодекс предусматривает специальные правила, а вопрос о судебных мерах защиты решается в рамках конкретного дела. Если суд вынес определение о приостановлении исполнения или применил иную обеспечительную меру, проверьте её содержание, адресатов и факт направления. Если такого определения нет, не приписывайте судебному акту действие, которого в нём не указано. При споре о решении по проверке также проверьте предусмотренный для него порядок обжалования и решение вышестоящего налогового органа.
Блокировка счёта — тоже не универсальная реакция на любой конфликт с ФНС. НК РФ связывает приостановление операций с предусмотренными законом основаниями; для взыскания по задолженности оно используется как мера обеспечения исполнения решения. В уведомлении банка или в сервисе ФНС найдите номер и дату решения о приостановлении и его основание. Затем запросите документ в инспекции. Если ограничение установлено по другому основанию — например, из-за непредставленной отчётности, — победа в споре о доначислении сама по себе эту причину не устраняет. Проверяйте именно тот код и документ, которыми оформлено ограничение.
В результате после суда могут одновременно существовать несколько разных вопросов: исполнено ли решение по спору, исправлены ли сведения о совокупной обязанности на ЕНС, отменено ли решение о взыскании и снято ли отдельное ограничение по счёту. Не считайте один статус доказательством всех остальных. Попросите инспекцию письменно указать текущее состояние расчётов и реквизиты действующих решений, а в банке получите выписку с датой и назначением каждой операции. Если остаток долга сформирован из нескольких начислений, попросите детализацию по каждому основанию. Так будет видно, какой именно элемент не обновился и кто должен его исправить.
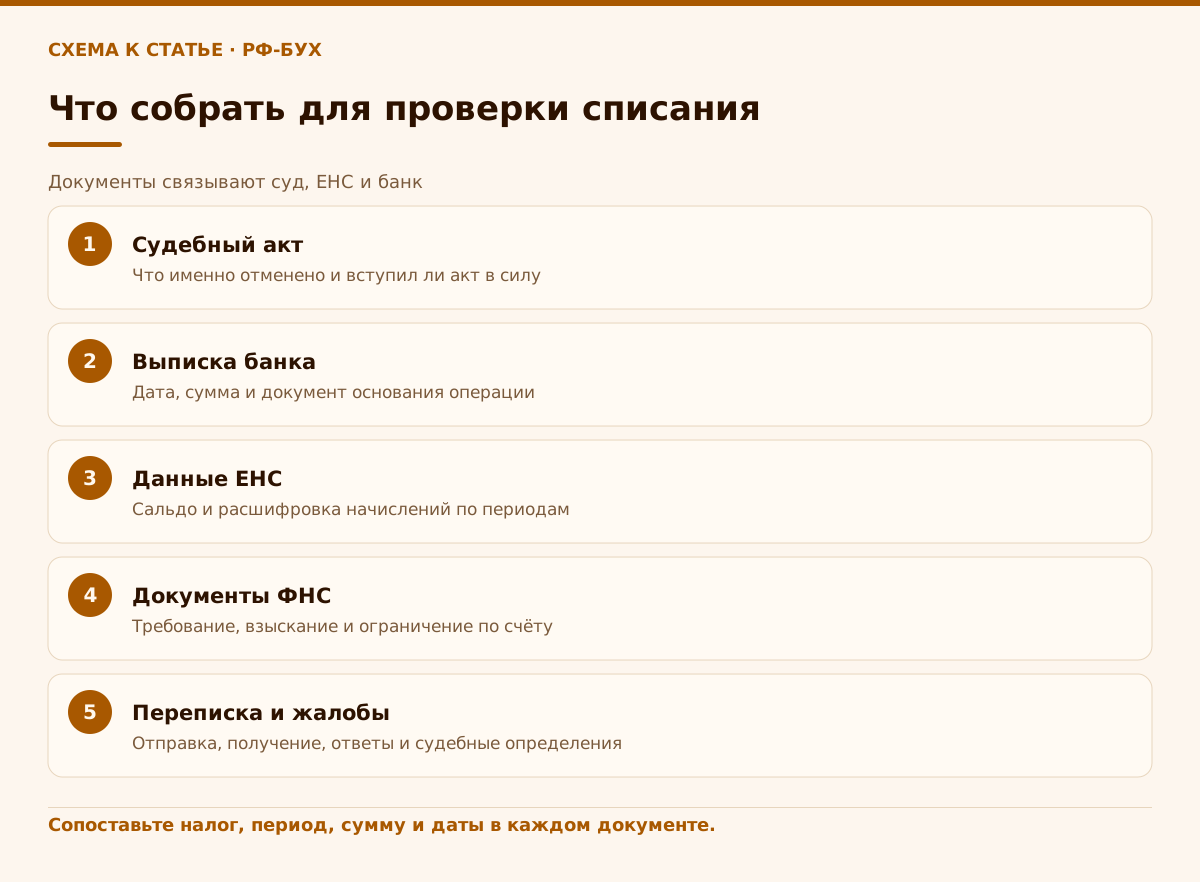
- Полный судебный акт и сведения о его вступлении в силу.
- Выписка банка с датой, суммой и основанием списания.
- Справка о состоянии ЕНС и детализация задолженности.
- Требование, решение о взыскании и решение о приостановлении операций.
Как проверить законность взыскания и блокировки
Сверьте предмет судебного спора с документом, который стал основанием списания. Совпадают ли налог, период и сумма? Относится ли долг к отменённому решению либо возник из другого начисления? Есть ли в резолютивной части судебного акта указание на конкретные суммы или обязанность инспекции совершить определённое действие? Сравните эти сведения с детализацией ЕНС, требованием об уплате и решением о взыскании. Если суммы расходятся, составьте таблицу: документ, дата, сумма, налоговый период, что именно в нём указано. Она быстро покажет, где возникло расхождение, и поможет сформулировать предмет обращения.
Проверьте, какие документы инспекция направляла и каким способом, но не делайте вывод о незаконности только потому, что письмо не нашли в обычной почте. Запросите копии и электронные подтверждения отправки или размещения в личном кабинете. Сохраните квитанции о приёме электронных обращений, почтовые уведомления и сообщения банка. В споре о соблюдении процедуры важно установить не только дату документа, но и дату его направления и получения, если от неё зависит дальнейшее действие. Не пытайтесь угадать, что именно увидел банк: попросите его подтвердить реквизиты поступившего поручения или решения в доступном клиенту объёме.
Для счёта отдельно установите вид ограничения. Приостановление операций по НК РФ означает ограничение расходных операций в установленном законом объёме, а не безусловное исчезновение всех средств. Уточните у банка, какие операции он продолжает исполнять, и получите от налогового органа решение с указанным основанием. Сервис ФНС для проверки решений о приостановлении помогает увидеть наличие действующего решения и причину, но не заменяет сами документы и разбор спорной суммы. Если сервис показывает активное ограничение после устранения его основания, направьте в инспекцию обращение с подтверждениями и попросите сообщить, какое действие требуется для отмены.
Если спор касается решения по результатам проверки, отдельно проверьте его статус в вышестоящем налоговом органе и судебном деле. Для разных актов НК РФ устанавливает свой порядок жалобы; обращение сразу в суд может потребовать предварительного досудебного обжалования. Не переносите процедуру из похожего случая на свой: решение по проверке, требование об уплате и акт о взыскании могут иметь разный порядок обжалования. Я прошу клиента принести не только судебное решение, но и все определения, апелляционные документы и переписку с инспекцией. Иначе можно правильно описать проблему, но пропустить документ, который объясняет, почему взыскание продолжалось.
Если документы подтверждают, что списание относится к отменённому начислению, попросите инспекцию провести сверку, отразить результат судебного акта в расчётах и сообщить о судьбе решения о взыскании. Если обнаружено самостоятельное законное основание, например другое отрицательное сальдо, отмена спорного начисления не стирает его автоматически. В обращении не ограничивайтесь просьбой «вернуть всё»: перечислите конкретные даты, суммы и документы, приложите выписку банка и попросите дать ответ по каждому пункту. Такой запрос не гарантирует положительный результат, но делает позицию проверяемой и помогает понять, что именно обжаловать дальше.
Мы в «РФ-БУХ» помогаем собрать расчёты с бюджетом, проверить документы и подготовить понятную хронологию для обращения к налоговому специалисту или юристу. Я не обещаю вернуть деньги за фиксированное число дней: исход зависит от оснований списания, состояния дела и содержания судебного акта.
Что делать после списания: последовательность действий
Начните с банка: получите выписку и уточните дату, сумму, получателя, назначение и реквизиты документа, по которому деньги перечислены. Попросите сообщить, действует ли сейчас ограничение по счёту и какое решение его установило. Не ограничивайтесь устным ответом по телефону — сохраните письменное обращение и ответ банка. Если в тот же день продолжается блокировка, зафиксируйте, какие платежи не проходят и какой документ банк указывает причиной отказа. Эти данные понадобятся, чтобы обсуждать срочность и возможные меры защиты, а не строить догадки.
Затем запросите у инспекции состояние ЕНС, детализацию совокупной обязанности, копии требования и решения о взыскании, а также сведения о действующих решениях по счёту. К обращению приложите судебный акт и банковскую выписку. Сформулируйте просьбу конкретно: подтвердить, учтён ли судебный акт; указать основание текущего отрицательного сальдо; сообщить, отменено ли решение о взыскании или ограничение; разъяснить порядок возврата либо зачёта, если после сверки выявлена переплата. Порядок распоряжения положительным сальдо и возврата средств зависит от того, как сумма отражена на ЕНС, поэтому сначала установите этот статус.
Если ответ инспекции не устраняет проблему или подтверждает действие оспариваемого акта, определите надлежащий способ обжалования. Для решений, действий или бездействия налогового органа НК РФ предусматривает административную жалобу, а для ряда актов — обязательное предварительное обращение в вышестоящий налоговый орган перед судом. Проверяйте, что именно обжалуется, кому адресуется жалоба и какой срок применим к этому виду документа. Сроки зависят от предмета жалобы и процессуального статуса; не используйте общий календарь из статьи в интернете вместо проверки конкретного акта. При необходимости попросите юриста оценить возможность ходатайства об обеспечительных мерах.
Соберите комплект в одном месте: судебный акт со всеми определениями, решение инспекции, требование, жалобы и ответы, карточку ЕНС или выписку о расчётах, банковскую выписку и подтверждения получения документов. В отдельной таблице укажите, что вы просили, когда направили запрос и какой ответ получили. Так вы не потеряете связь между отменённым начислением, отражённой задолженностью и фактическим списанием. Если часть материалов размещена в личном кабинете, сохраните электронные документы вместе с квитанциями и датами загрузки. Скриншот без реквизитов и подтверждения отправки не всегда заменяет сам документ.
Не перечисляйте повторно спорную сумму только ради того, чтобы «разморозить» счёт, пока не выяснили основание и последствия такого платежа. Но и не игнорируйте отдельные неоспариваемые налоговые обязанности: спор по одному начислению не отменяет обязанность учитывать остальные платежи. Обсудите с бухгалтером и юристом, как временно обеспечить текущие расчёты с сотрудниками и поставщиками и не ухудшить доказательственную позицию. Если налоговый орган ошибочно продолжает учитывать отменённую сумму, добивайтесь исправления данных по документам, а не заменяйте спорную задолженность новыми платежами без анализа.
Возврат денег не следует обещать заранее. Сначала нужно установить, поступили ли средства в бюджет в счёт задолженности, сохранилось ли положительное сальдо после обновления данных и не было ли иных обязательств, на которые сумма могла быть направлена по правилам ЕНС. Если после корректировки имеется положительное сальдо, дальнейшие действия оформляются по правилам распоряжения этим сальдо. Если деньги получил судебный пристав или списание связано с отдельным судебным актом, маршрут возврата будет отличаться. Поэтому в заявлении просите не абстрактную «компенсацию», а сверку конкретной операции, исправление конкретной записи и разъяснение юридического основания удержания.
Сроки ответа, рассмотрения жалобы и исполнения требований различаются. Не соглашайтесь на обещание «вернём за несколько дней», пока никто не видел материалы дела и выписку ЕНС. Фиксируйте контрольные даты из полученных документов, уточняйте статус обращений в официальном канале и при затягивании обсуждайте следующий процессуальный шаг. Если есть риск новых списаний или невозможности вести расчёты, срочно передайте юристу сведения о действующем решении и оцените обеспечительные меры. Здесь скорость важна для сохранения доказательств и выбора процедуры, но сама по себе скорость не меняет установленный законом порядок.
Подробный порядок проверки самого акта взыскания мы разбираем в материале как проверить решение о взыскании ФНС. Если вопрос именно в обязательной досудебной жалобе и последовательности налогового спора, посмотрите также порядок досудебного урегулирования налоговых споров. Эти материалы не заменяют сверку документов по вашему спору.
Когда подключать бухгалтера и юриста
Бухгалтер может сверить начисления, платежи и отражение суммы на ЕНС, найти расхождения между декларациями, требованиями и выпиской банка, а также собрать финансовую хронологию. Это полезно, когда спорная сумма возникла из расчёта налога, непроведённого платежа, уточнённой декларации или распределения единого платежа. Я требую, чтобы в рабочей папке были исходные электронные документы, а не только пересказ событий в мессенджере. Так проще увидеть, относится ли списание к отменённому начислению или рядом есть самостоятельная обязанность.
Юрист нужен, когда требуется толковать резолютивную часть судебного акта, выбрать способ его исполнения, подготовить жалобу или оценить обеспечительные меры. Особенно не стоит откладывать консультацию, если отменено решение по проверке, а взыскание уже исполнено; инспекция отвечает, что долг не связан с отменённым актом; или действуют разные судебные и административные документы. Бухгалтер не должен обещать правовой результат, а юристу полезны точные сверки и первичные данные. Работа команды здесь разделяется по компетенциям, но клиент получает одну согласованную хронологию и список конкретных нерешённых вопросов.
Передайте специалистам копии документов через согласованный защищённый канал и сохраните оригиналы. Отметьте, какие документы уже направлялись в ФНС, банк и суд, и приложите подтверждения отправки. Не удаляйте уведомления и не редактируйте полученные электронные файлы. Если часть материалов отсутствует, сначала запросите её у органа, который вынес акт, или у банка. Чем полнее комплект, тем меньше риск готовить обращение с неверным предметом или требовать возврат суммы, которая относится к другому начислению.
Если ситуация ограничивается бухгалтерским расхождением, сначала завершите сверку. Если же есть спор о законности взыскания или судебной процедуре, определите с юристом отдельный процессуальный шаг и срок. Не направляйте несколько шаблонных жалоб наугад: они могут описывать разные предметы и не устранить причину списания. В сложном налоговом споре качество позиции начинается с аккуратного чтения документов. Это скучнее, чем обещание «отменить всё одним заявлением», зато именно так становится понятно, кто и что обязан исправить.
Учебный пример: ИП Прибой-Строй сверяет списание после суда
Это учебный пример: ИП Прибой-Строй получил судебный акт по спору с инспекцией и увидел в банковской выписке списание налога. Само совпадение по времени ещё не доказывает, что списали именно сумму из отменённого решения. Предприниматель запросил у банка реквизиты операции, а у инспекции — сведения о состоянии ЕНС, требование и решение о взыскании.
При сверке он сопоставил налоговый период и сумму в судебном акте с детализацией ЕНС и документом, на основании которого банк исполнил перечисление. Если бы данные подтвердили, что списание относится к отменённому начислению, следующим шагом стало бы письменное требование к инспекции отразить результат суда и разъяснить порядок возврата либо зачёта. Если обнаружилась бы другая задолженность, предприниматель отдельно проверил бы её основание и порядок обжалования.
Пример не обещает конкретного судебного или финансового результата: для него нужны материалы дела и фактическая выписка. Его смысл — не начинать с предположения о незаконности, а связать судебный акт, запись на ЕНС и банковскую операцию. После такой сверки бухгалтер готовит понятный пакет расчётов, а юрист оценивает, нужна ли жалоба, исполнение судебного акта или ходатайство о мерах защиты.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Останавливает ли подача заявления в суд взыскание автоматически?
Не следует считать, что любая подача заявления автоматически приостанавливает любое взыскание. Проверьте применимый порядок и наличие отдельного решения о приостановлении или судебной обеспечительной меры.
Что проверить, если деньги списали после отмены решения ФНС?
Сопоставьте судебный акт, выписку банка, сведения о ЕНС, требование и решение о взыскании. Уточните, относится ли списание к отменённому начислению.
Снимается ли блокировка счёта после победы в суде?
Это зависит от основания ограничения. Получите реквизиты решения о приостановлении и проверьте, связано ли оно с отменённым начислением или с другой причиной.
Куда обращаться за возвратом списанной суммы?
Сначала запросите сверку и сведения о том, как сумма отражена на ЕНС. Дальнейшее обращение зависит от основания списания и наличия положительного сальдо.
Нужно ли сначала жаловаться в вышестоящий налоговый орган?
Порядок зависит от того, какой акт или действие обжалуется. Для ряда налоговых актов предусмотрена обязательная досудебная жалоба; проверьте процедуру для конкретного документа.
На что опираемся
- Налоговый кодекс РФ на сайте ФНС — Статьи о взыскании задолженности и приостановлении операций по счетам (статьи 46 и 76 НК РФ): https://www.nalog.gov.ru/html/nk.htm
- ФНС России — взыскание задолженности с организаций и ИП — Официальное описание порядка взыскания задолженности и решений по ЕНС: https://www.nalog.gov.ru/rn77/taxation/debt/collecting/
- КонсультантПлюс — статья 46 НК РФ — Взыскание задолженности за счёт денежных средств организаций и ИП: https://www.consultant.ru/document/cons_doc_LAW_19671/12564fbb603133d5a2f10f35d5eeff9673cb1a51/
- КонсультантПлюс — статья 138 НК РФ — Порядок обжалования актов налоговых органов и предусмотренное законом приостановление исполнения: https://www.consultant.ru/document/cons_doc_LAW_19671/ada4cf920c053f3ddcbd19a0fa8770b5bdf73b02/
- КонсультантПлюс — статья 101 НК РФ — Решение по результатам рассмотрения материалов налоговой проверки и обеспечительные меры: https://www.consultant.ru/document/cons_doc_LAW_19671/57a56875a8d21ff9e1f5af7ca590433c573150f4/