
Товар украли, код остался: что делать магазину
Если из магазина пропал маркированный товар, сначала зафиксируйте фактическую недостачу и сохраните доказательства, затем отразите результат в бухгалтерском учете и отдельно проверьте правила передачи сведений для вашей товарной группы. Один только активный код не доказывает продажу или нарушение, а акт о краже сам по себе не закрывает вопрос маркировки. Ниже — порядок действий без обещаний «списать код и забыть».
Кража товара и активный код: означает ли это штраф
Нет, из одного факта, что код после кражи отображается в системе как находящийся в обороте, нельзя автоматически заключить, что магазин продал товар без маркировки или уже совершил административное правонарушение. Система маркировки хранит сведения о движении товара; бухгалтерский учет показывает имущество и его стоимость; реальная пропажа устанавливается по фактам и документам. Эти данные связаны, но не заменяют друг друга. Расхождение нужно проверить и объяснить, а не объявлять доказательством вины магазина. Кража — событие, требующее надлежащей фиксации и учетного отражения, но не магическая кнопка, которая сама формирует штраф.
В исходном черновике статья 15.12 КоАП РФ была подана как наказание за любое хранение украденного товара с активным кодом и как автоматический штраф до 300 000 рублей. Это чрезмерное обобщение. Норма касается предусмотренных ею действий с товарами без обязательной маркировки, а состав и санкция зависят от конкретного эпизода, категории продукции и субъекта. Отдельно КоАП регулирует непредставление или недостоверность обязательных сведений оператору системы. Нельзя подменять этими нормами простой факт недостачи. Я не называю размер санкции «на всякий случай»: сначала устанавливают, было ли нарушение и какая именно норма применима.
Система «Честный ЗНАК» не является налоговой инспекцией и не устанавливает автоматически факт хищения или виновность. Не следует также считать, что каждое расхождение остатков запускает налоговую проверку либо что касса обязательно заблокирует продажу любого кода. Поведение проверки кода зависит от действующих правил для конкретной товарной группы и технического статуса. Поэтому сохраните сведения о кодах, сверяйте их с документами и перед принятием решения выясните применимые правила маркировки. Общий справочный материал не заменяет проверку конкретной группы и даты операции. Если нужно сверить первичные документы и учетные последствия недостачи, мы в РФ-БУХ поможем пройти этот путь без подмены фактов догадками.
Что зафиксировать сразу после обнаружения пропажи
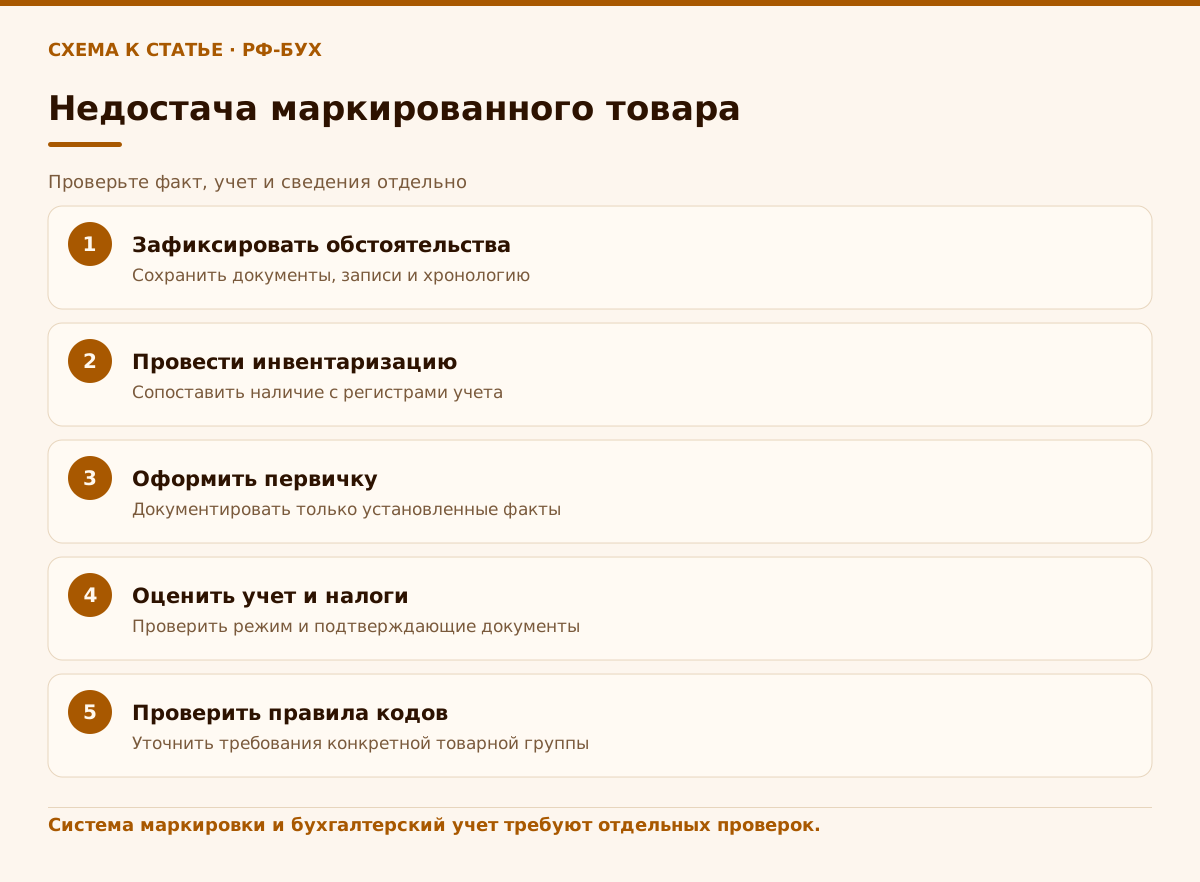
Ограничьте изменение места события: сохраните записи видеонаблюдения, журналы доступа, кассовые и складские документы, переписку и сведения сотрудников. Зафиксируйте, когда пропажа обнаружена и кто ее выявил. Не переписывайте первичные документы задним числом и не называйте случившееся хищением, если обстоятельства пока подтверждают только недостачу. Если есть основания полагать, что совершено преступление, руководство решает вопрос об обращении в правоохранительные органы; заявление и регистрационные документы затем сохраняют вместе с материалами внутренней проверки. Не обещайте себе, что заявление заменяет инвентаризацию: у него другая задача.
Организуйте инвентаризацию в порядке, принятом в организации и предусмотренном действующим стандартом. Сопоставьте фактическое наличие товара с регистрами учета, документами поступления, перемещения, продажи, возврата и списания. Для маркированных позиций отдельно соберите доступные сведения о кодах: они помогают идентифицировать единицы товара и проверить записи информационной системы. Комиссия или назначенные ответственные лица документируют ход проверки, выявленные расхождения и выводы. Форма внутренних документов зависит от принятого документооборота; универсального обязательного «акта хищения с собственноручными подписями охраны» для каждой организации здесь нет.
Первичный документ должен отражать действительно произошедший факт и содержать обязательные реквизиты. На практике полезно указать дату и основание проверки, место хранения, номенклатуру, количество, учетную стоимость, способ подсчета, выявленную разницу и объяснения ответственных лиц. Отдельно составьте опись кодов, если их можно достоверно установить, и сохраните электронную выгрузку либо скриншот статуса на дату проверки как рабочее подтверждение. Подписывают документы уполномоченные участники процедуры; если нужна помощь со сверкой бухгалтерских документов, передайте специалисту материалы инвентаризации и движение товара. Не требуйте подписи охранника или сотрудника, который не участвовал и не подтверждает сведения. Неустановленные детали обозначьте как неустановленные, а не заполняйте догадками.
- Зафиксируйте дату, место и обстоятельства обнаружения.
- Сохраните видео, складские документы и сведения о движении товара.
- Проведите инвентаризацию и оформите фактические расхождения.
- Сверьте идентифицированные коды с документами и системой маркировки.
- Соберите объяснения и материалы обращения в правоохранительные органы, если оно подано.
Как отразить недостачу в бухгалтерском учете
Результат инвентаризации передайте бухгалтеру вместе с первичными документами и материалами проверки; общий порядок отражения утраченного товара в учете зависит от подтвержденных обстоятельств. В учете нужно отразить установленное отсутствие запасов и оценить дальнейшие последствия по применимым правилам бухгалтерского учета и учетной политике организации. Не сводите задачу к кнопке «списать»: отдельно проследите количество, стоимость, дату признания факта и возможные расчеты по возмещению ущерба. Если обстоятельства и виновное лицо не установлены, так и зафиксируйте. Не создавайте дебиторскую задолженность сотрудника только потому, что товар исчез с полки.
Налоговый результат не выводится автоматически из бухгалтерской проводки. Для налога на прибыль, НДС и режима УСН могут иметь значение основание выбытия, документы, первоначальное отражение товара, наличие виновных лиц, страховое возмещение и условия применения конкретного режима. По этой причине нельзя обещать, что стоимость любой украденной партии сразу уменьшит налог или что восстановление НДС обязательно во всех случаях. Бухгалтеру нужно оценить факты и документы именно вашей организации, а при спорной или существенной сумме получить адресное заключение по налоговым последствиям. Отсутствие доказательств не лечится корректно заполненным кодом операции.
Ведите отдельный рабочий реестр: код или идентификатор, наименование и количество товара, стоимость по учету, дата последнего подтвержденного движения, статус в системе, документ инвентаризации и принятое решение. Он не заменяет первичные документы, но помогает не потерять связь между физическим остатком и записями. Если позже появится информация о возврате товара, возмещении ущерба или обнаружении ошибки учета, бухгалтер пересмотрит отражение по соответствующим основаниям. Именно последовательность документов позволяет понять, что произошло, без выдуманной версии для проверяющего.
Нужно ли выводить коды из оборота и как это проверить
Универсального сценария с кнопками и одинаковым основанием для всех маркированных товаров нет. Требования зависят от товарной группы, действующих правил и характера операции. Сначала установите, обязана ли ваша организация передать сведения о выбытии именно в этой ситуации, какие сведения предусмотрены правилами, в какой срок и какие подтверждения потребуются. Сверьте процедуру с правилами для вашей группы и материалом о передаче маркированного товара покупателю. Используйте действующий нормативный акт и официальный канал системы маркировки; инструкции из старой статьи или от поставщика учетной программы могут описывать прежний интерфейс или другую категорию продукции.
Не отправляйте сообщение с придуманной причиной только ради того, чтобы код исчез из списка активных. Сверьте коды с результатами инвентаризации и документами, подготовьте корректное основание и передайте требуемую информацию по действующей процедуре. Сохраните подтверждение отправки и результат обработки, а затем проверьте, что запись системы согласуется с первичными документами. Если код неизвестен, не читается либо не сопоставляется с единицей товара, не подставляйте похожий идентификатор: зафиксируйте проблему и выясните порядок действий у оператора системы или в правилах вашей товарной группы.
Сообщение о выбытии не доказывает, кто и когда похитил товар, не отменяет бухгалтерскую инвентаризацию и не гарантирует отсутствия претензий. И обратное верно: заявление в полицию или внутренний акт сами по себе не подтверждают, что сведения в системе маркировки обновлены. Здесь нужны две согласованные дорожки — учетная и маркировочная. Я прошу бухгалтеров закрывать каждую из них отдельным документом: результатом инвентаризации и подтверждением надлежащей передачи сведений, если она обязательна.
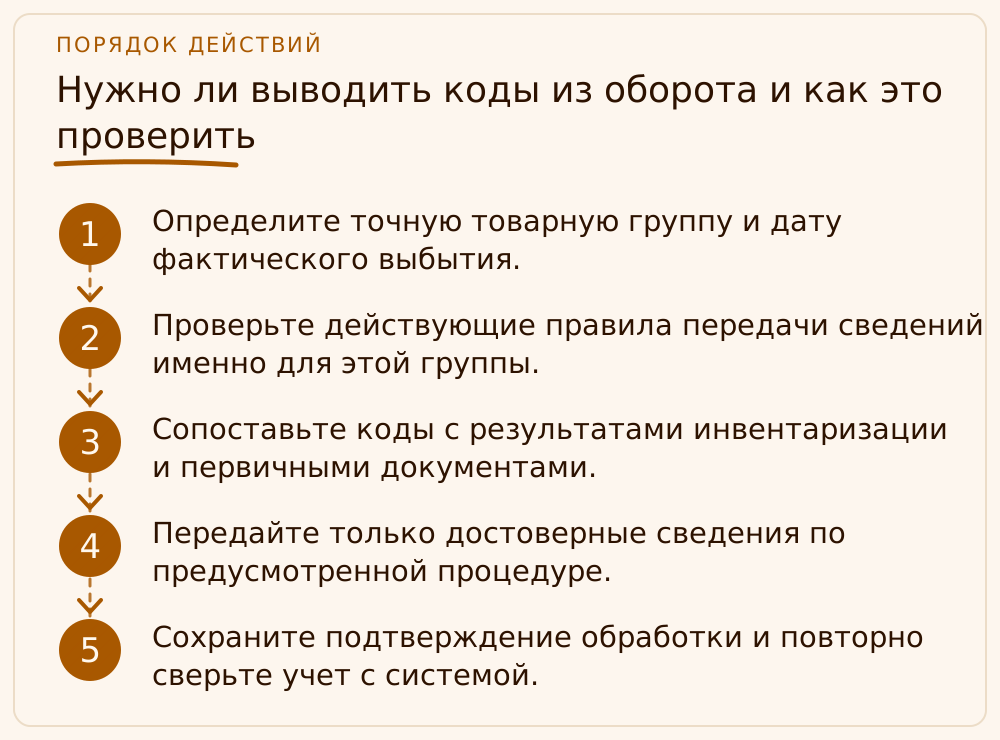
- Определите точную товарную группу и дату фактического выбытия.
- Проверьте действующие правила передачи сведений именно для этой группы.
- Сопоставьте коды с результатами инвентаризации и первичными документами.
- Передайте только достоверные сведения по предусмотренной процедуре.
- Сохраните подтверждение обработки и повторно сверьте учет с системой.
Кто отвечает за документы и возможный ущерб
Для организации вопрос о причинах недостачи и ее оформлении решается по документам и обстоятельствам, а не по предположению, что всегда платит магазин или директор. Административная ответственность возникает при наличии конкретного состава правонарушения и устанавливается в предусмотренном законом порядке. Сам факт кражи не позволяет заранее определить субъект ответственности, санкцию или конфискацию. Для отдельных ситуаций с пропажей у посредника может пригодиться материал о потере товара на складе маркетплейса. Если контролирующий орган запросил пояснения, отвечайте на конкретный запрос: приложите относящиеся к нему документы, изложите установленную хронологию и отделите факты от пока не подтвержденных предположений.
Если работодатель рассматривает взыскание ущерба с работника, это отдельная трудовая процедура. Нужны установление прямого действительного ущерба, проверка причин и условий его возникновения, запрос объяснений и соблюдение предусмотренного порядка. Само наличие должности кладовщика или подписи в накладной не доказывает вину и не дает права просто удержать стоимость товара из зарплаты. Трудовой кодекс ограничивает взыскание и устанавливает случаи, когда без согласия работника вопрос решается через суд; конкретное основание и соблюдение процедуры требуют отдельной оценки.
Я не советую «назначать виноватого» ради закрытия учетного периода. Если есть спор о виновнике, размере ущерба, страховой выплате или квалификации нарушения, подключите юриста, кадрового специалиста и бухгалтера до приказа об удержании или ответа проверяющему. Внутренние выводы должны соответствовать доказательствам. Мы в РФ-БУХ помогаем собрать учетную картину: сверить документы, оформить недостачу, оценить налоговые вопросы и понять, какие сведения по маркировке действительно нужно передать. Это практическая помощь с учетом, а не обещание отменить ответственность.
Как предупредить повторную недостачу без лишней бюрократии
Разделите контроль на понятные этапы: приемка товара, перемещение между местами хранения, доступ к складу, розничная продажа, возвраты и списания. У каждого события должен оставаться документальный след, а ответственность за запись — у конкретной роли. Сверка нужна не ради красивого отчета: она позволяет вовремя обнаружить, что товар числится на складе, хотя уже перемещен, продан или утрачен. Периодичность и глубину выборочной проверки определите по обороту, риску и внутренним правилам компании. Универсальное требование ежемесячно сверять все позиции для любого бизнеса утверждать нельзя.
Для маркированной продукции дополнительно проверяйте, что документы приемки и передачи содержат необходимые для этой товарной группы сведения и корректно отражены в системе. При возврате, повреждении кода, продаже и ином выбытии назначьте маршрут действий и ответственного за контроль результата. Держите актуальную инструкцию для работников, но пересматривайте ее после изменения правил или интерфейса. Если меняется обязательный порядок, сначала проверяйте дату вступления изменений в силу и применимость к вашим товарам, а потом обновляйте регламент.
Я требую от команды не «подчистить остаток», а объяснить разницу между фактическим складом, бухгалтерскими регистрами и системой маркировки. Руководителю полезно раз в установленный внутренним порядком период получать короткий отчет по расхождениям: что найдено, какой документ оформлен, что еще выясняется и кто отвечает за следующий шаг. Такая дисциплина не обещает, что хищений больше не будет, зато снижает риск обнаружить проблему спустя месяцы, когда уже невозможно восстановить движение товара и проверить сведения.
Учебный пример: как сверить недостачу и коды
Это учебный пример: ООО «Жасмин-Плюс» — условный магазин одежды, а ситуация и числа приведены только для иллюстрации. При инвентаризации организация обнаружила отсутствие 12 курток, которые по учетным документам числились на складе. Учетная стоимость одной куртки для примера — 8 000 рублей; общая стоимость выявленной недостачи составляет 96 000 рублей (12 × 8 000). Это расчет стоимости в примере, не сумма налога или штрафа.
Организация составила документы инвентаризации, сверила движение товара и отдельно сопоставила доступные коды с записями системы маркировки. Сотрудники не стали заранее писать в акте, что известен виновник: имеющиеся данные этого не подтверждали. Руководитель передал материалы бухгалтеру для отражения установленной недостачи и проверки налоговых последствий, а по маркировке сверил действующие требования именно для этой группы товаров. Если для конкретного случая требовалась передача сведений, ее выполнили по правилам и сохранили подтверждение; из одного учебного условия нельзя утверждать, что такая обязанность всегда возникает одинаково.
Итог примера — не гарантированное освобождение от санкции, а прослеживаемая цепочка документов: факт расхождения, результат проверки, учетное решение и отдельная проверка обязанности по кодам. Если позднее появятся подтверждения хищения или сведения о возмещении, компания дополнит материалы и оценит последствия. Так бухгалтер не выдает неизвестное за установленное, а руководитель может показать, что именно проверено и на каких документах основано решение.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Означает ли активный код после кражи, что магазин автоматически получит штраф?
Нет. Активный статус сам по себе не доказывает продажу или нарушение. Установите недостачу, сохраните документы и проверьте конкретные правила для товарной группы.
Достаточно ли заявления в полицию, чтобы списать товар в бухучете?
Нет. Заявление не заменяет инвентаризацию и первичные документы, подтверждающие факт и размер недостачи.
Нужно ли сообщать о краже в «Честный ЗНАК»?
Это зависит от правил конкретной товарной группы и применимой процедуры. Проверьте обязанность, срок и состав сведений по действующим правилам.
Можно ли удержать стоимость недостачи из зарплаты сотрудника?
Не автоматически. Работодатель должен установить ущерб и соблюсти трудовую процедуру; в ряде случаев взыскание возможно только через суд.
Можно ли учесть стоимость украденного товара в расходах?
Налоговые последствия зависят от режима, документов и обстоятельств. Оцените их индивидуально; бухгалтерская запись сама по себе налоговый расход не гарантирует.
На что опираемся
- КоАП РФ, статья 15.12 — Составы нарушений требований к маркировке; применимость зависит от фактических обстоятельств. https://www.consultant.ru/document/cons_doc_LAW_34661/c8a8c13d283fa3416f79b91b3f36da068225c15b/
- КоАП РФ, статья 15.12.1 — Ответственность за непредставление, нарушение порядка и сроков либо недостоверность обязательных сведений оператору системы мониторинга. https://www.consultant.ru/document/cons_doc_LAW_34661/0c3cfec02c6c82d49e59765de4b214846cca46b5/
- Федеральный закон № 402-ФЗ, статья 9 — Первичные учетные документы и обязательные реквизиты. https://www.consultant.ru/document/cons_doc_LAW_122855/b24121ba7152f33673608559f2ca844ef5b6a74c/
- ФСБУ 28/2023 «Инвентаризация» — Требования к инвентаризации активов и обязательств экономических субъектов. https://www.consultant.ru/document/cons_doc_LAW_443995/5186633417cc80bc2dfca8107c1913d0966e0d9c/
- Трудовой кодекс РФ, статьи 238 и 248 — Прямой действительный ущерб и порядок взыскания ущерба с работника. https://www.consultant.ru/document/cons_doc_LAW_34683/1d46f905d0291f27371d9010605c9c6a5d7412e0/ ; https://www.consultant.ru/document/cons_doc_LAW_34683/5187208d14c5473391f5ccba9be4b0ce893d6179/
- ФНС России: маркировка товаров — Общие сведения о маркировке, передаче данных при реализации и роли системы. https://www.nalog.gov.ru/rn39/ifns/ob9/info/13671456/