
Нужна ли аптеке каждая позиция в бухгалтерской базе, если НДС — 5 %
Если все лекарства уже заведены в аптечной программе, появление НДС 5 % само по себе не обязывает повторно вводить их в «1С:Бухгалтерию». Но за общей суммой должны стоять проверяемые данные о товарах, их стоимости, продаже и оплате. Я Ольга Владимировна Семёнова, основательница «РФ-БУХ», практикующий бухгалтер с 16-летним опытом. Покажу, на каком повторном вводе можно сэкономить, а какие сведения действительно нужны для учёта ООО. Разбираю правила на 5 сентября 2026 года; предполагаю, что аптека правомерно применяет ставку 5 %.
Я бы не оплачивала повторный ввод без понятной причины
Вопрос обычно звучит так: «Теперь у нас НДС. Значит, бухгалтеру придётся заносить каждую упаковку?» Я начинаю с другого: какие сведения уже есть в аптечной системе и чего именно не хватает бухгалтерии? Если программа хранит поступления, продажи, остатки и закупочные цены, значительная часть работы уже выполнена. Перепечатать названия в другую базу технически можно. Только достоверность учёта от количества перепечаток сама собой не растёт.
ООО обязано вести бухгалтерский учёт — статья 6 закона № 402-ФЗ не освобождает общество от этой обязанности из-за применения УСН. При этом пункт 6 ФСБУ 5/2019 позволяет организации выбирать единицу учёта запасов: номенклатурный номер, партию, однородную группу или другую подходящую единицу. Условие содержательное: информация должна быть полной и достоверной, а наличие и движение запасов — контролируемыми. Назвать весь ассортимент «товаром» и потерять расшифровку этому условию не соответствует.
Моя позиция: подробный товарный учёт можно оставить в аптечной программе, если он включён в общую систему документов и регистров, а бухгалтерия получает проверяемые итоговые показатели. Это вывод из сопоставления норм, а не специальное разрешение аптеке учитывать всё одной суммой. При УСН «доходы» обычные закупки не уменьшают налоговую базу; при объекте «доходы минус расходы» дополнительно понадобится расчёт стоимости оплаченных и проданных товаров. Обязанность ООО вести бухучёт сохраняется в обоих случаях.
Сначала проверяю, откуда взялась себестоимость
Из практики знаю характерный разрыв: заведующая видит упаковки, бухгалтер — банковские платежи, директор — выручку. У каждого своя правильная цифра, но стоимость проданного товара никто воспроизвести не может. Поэтому я прошу показать путь от документа поставщика до списания в расходы. Какие товары пришли? По какой цене? Как учли скидку? Как определили стоимость того, что продали? Общая сумма полезна, когда на эти вопросы есть ответы.
По ФСБУ 5/2019 исходная оценка запасов — фактическая себестоимость. В ней учитываются предусмотренные стандартом затраты и скидки поставщика. При специальных 5 % входной НДС по соответствующим приобретениям к вычету не принимается и включается в стоимость. Для списания предусмотрены стоимость каждой единицы, средняя себестоимость и ФИФО. Я предпочитаю согласовать методы бухгалтерского и налогового учёта там, где это возможно: меньше расхождений, которые потом приходится объяснять вручную.
Розничным организациям разрешена оценка товаров по продажной стоимости с отдельным учётом наценок. Но разрешение из пункта 20 ФСБУ 5/2019 не превращает произвольный процент наценки в доказанную себестоимость. Если закупочные цены меняются, действуют скидки и переоценки, расчёт нужно поддерживать в актуальном состоянии. Особенно осторожно я отношусь к таблице, где однажды вписали процент и с тех пор просто умножают на него выручку.
Отчёты аптечной системы нужно оформить как часть учётной системы: определить их назначение, обязательные реквизиты, ответственных, порядок формирования и хранения. Формы бухгалтерских регистров утверждает руководитель; электронные регистры подписывают электронной подписью. Статьи 9–10 закона № 402-ФЗ не называют обязательную программу и допускают денежное измерение операции, но требуют первичные документы и своевременную регистрацию данных. Поэтому сводная запись должна иметь основание и доступную расшифровку, а не только красивое название файла.
Разбор: почему из 264 000 рублей в расходы УСН попала половина
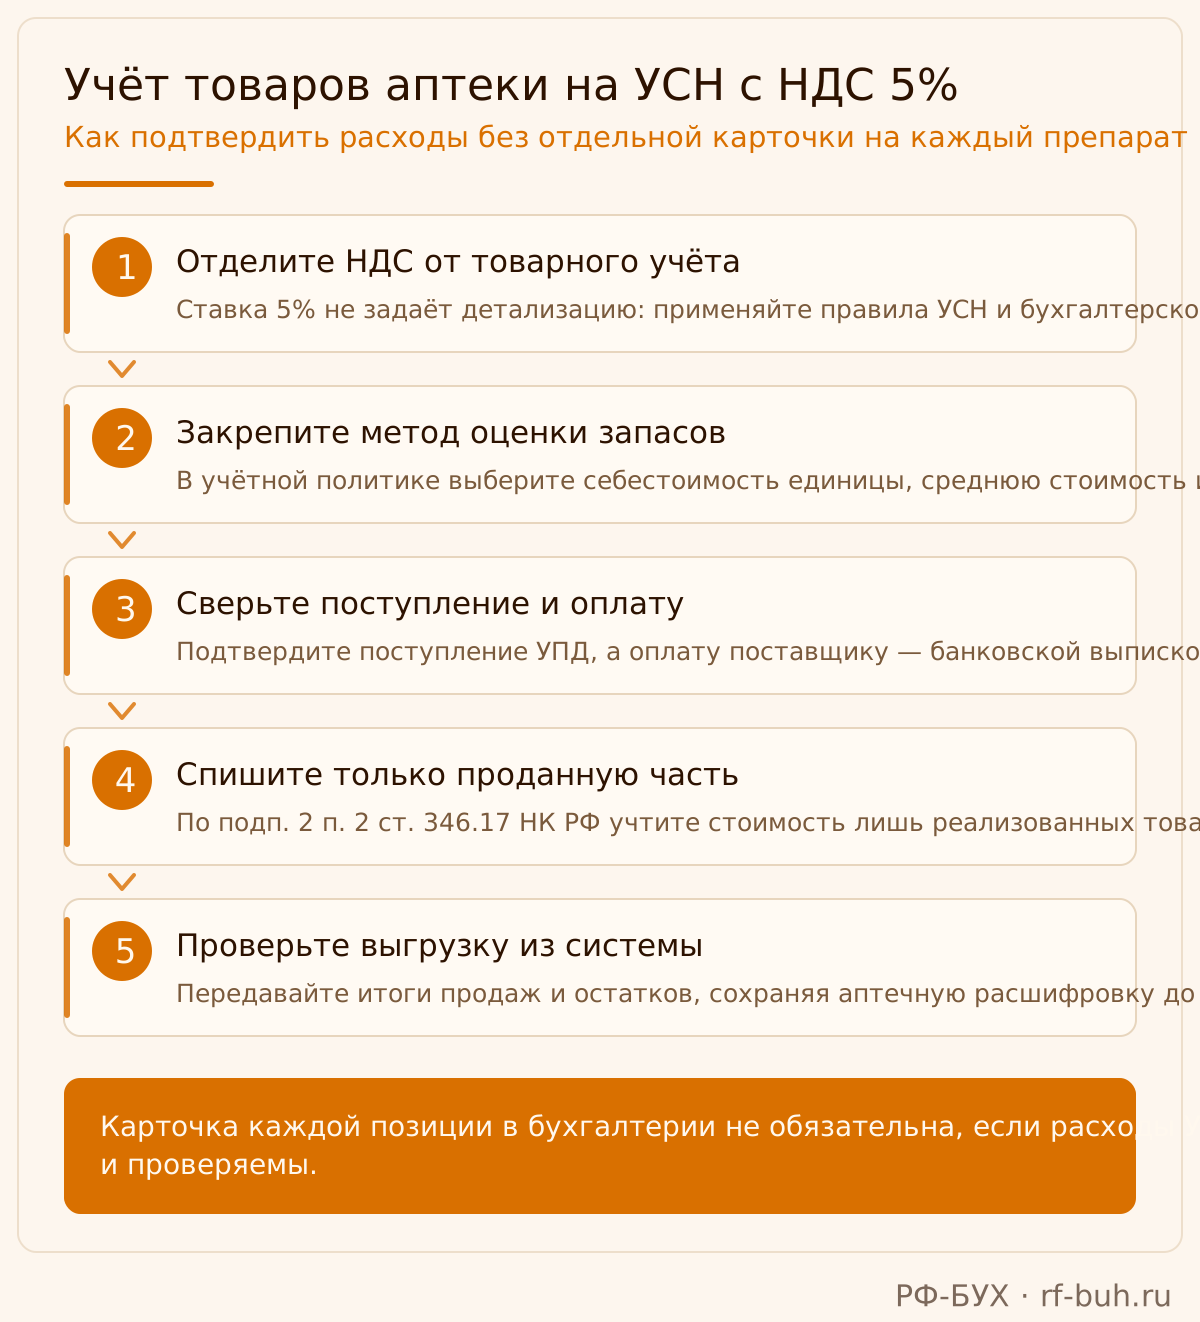
Допустим, ООО «Ромашка» — аптека на УСН «доходы минус расходы» с НДС 5 %. Общество применяет ФСБУ 5/2019 и учитывает товары по фактической себестоимости. Для наглядности берём две позиции, без начальных остатков, возвратов, скидок и дополнительных затрат. Все суммы и компании в примерах условные.
Первый шаг — поступление. Купили 1 000 упаковок препарата А по 220 рублей и 500 упаковок препарата Б по 440 рублей. Каждая поставка стоит 220 000 рублей, всего — 440 000 рублей. В ценах поставщика уже учтён правомерно предъявленный НДС 10 %; для аптеки он невозмещаемый. Поставку А оплатили полностью, поставку Б получили с отсрочкой и пока не оплатили. За месяц продали 600 упаковок А и 300 упаковок Б.
Второй шаг — бухгалтерское списание. Себестоимость продаж составила 600 × 220 + 300 × 440 = 264 000 рублей. На складе осталось 400 × 220 + 200 × 440 = 176 000 рублей. Ошибка бухгалтера — перенести все 264 000 рублей в КУДиР. Подпункт 2 пункта 2 статьи 346.17 НК РФ требует учитывать покупные товары после оплаты поставщику и по мере реализации. Поэтому сейчас совокупный расход по товарам и относящемуся к ним входному НДС составляет только 132 000 рублей: стоимость проданного препарата А.
Третий шаг — соединить отчёт о продажах с данными об оплате поставок. После полной оплаты Б в следующем месяце можно признать ещё 132 000 рублей по уже проданным упаковкам. Если новых продаж не было, оставшиеся 88 000 рублей стоимости Б расходом пока не становятся. В признанной стоимости А уже содержатся 12 000 рублей входного НДС: прибавлять их сверху нельзя. Результат исправления — бухгалтерская себестоимость осталась 264 000 рублей, первоначальные расходы УСН уменьшились до подтверждённых 132 000 рублей. Повторно заводить номенклатуру ради этого необязательно; нужен работающий расчёт.
НДС можно собрать сводно. Считать его с наценки нельзя
Разберём другую ошибку на примере ООО «Вектор». За месяц аптека продала физическим лицам товары на 1 050 000 рублей, включая НДС 5 %. Закупочная стоимость проданного с невозмещаемым входным НДС — 700 000 рублей. Для чистоты расчёта все продажи облагаются по 5 %, авансов, возвратов и иных корректировок нет. Бухгалтер решил, что облагать нужно только заработанное аптекой, и взял разницу 350 000 рублей.
Первый шаг проверки — восстановить ошибочный расчёт: 350 000 × 5/105 = 16 666,67 рубля. Второй — определить правильную базу. Из общей цены реализации выделяем НДС: 1 050 000 × 5/105 = 50 000 рублей. Стоимость реализации без налога — 1 000 000 рублей. Занижение составило 33 333,33 рубля. Исправление здесь меняет налог, даже если все складские остатки до копейки сходятся. Минфин в письме от 11.03.2026 № 03-07-11/19265 прямо отверг расчёт НДС только с аптечной надбавки при продаже ЖНВЛП.
Третий шаг — правильно оформить продажи для НДС. ФНС разрешает при реализации физическим лицам регистрировать в книге продаж сводный документ, например бухгалтерскую справку, за месяц или квартал. Именно здесь суммовой подход действительно снимает лишнюю работу. Я бы настроила сверку сводного документа с кассовыми данными и возвратами. При этом кассовые чеки сохраняют обязательные товарные реквизиты: наименование, количество, цену и применимую ставку НДС. Разрешение свести книгу продаж на чек не распространяется.
Со входным НДС я проверяю другое: попал ли он в стоимость покупки и не признан ли повторно отдельным расходом. ФНС связывает его учёт при УСН с признанием стоимости соответствующей покупки. Техническое представление в регистрах может различаться, поэтому я не обещаю всем аптекам единственную правильную строку в программе. Проверяю результат и расшифровку. И не советую удалять книгу покупок как «ненужную»: при специальных ставках возможны отдельные вычеты ранее исчисленного НДС, например при возврате аванса.
Упаковки всё равно придётся видеть — у аптеки свои обязанности
Я бы не советовала директору формулировать решение словами «отказываемся от номенклатурного учёта». У аптеки остаются обязанности по движению лекарств, маркировке и хранению. Статья 67 закона № 61-ФЗ предусматривает передачу сведений в систему мониторинга движения лекарственных препаратов — МДЛП. Но наличие этих сведений само по себе не подтверждает оплату поставщику. Поэтому выгрузка из МДЛП не заменяет налоговый расчёт себестоимости, даже если движение упаковок отражено без ошибок.
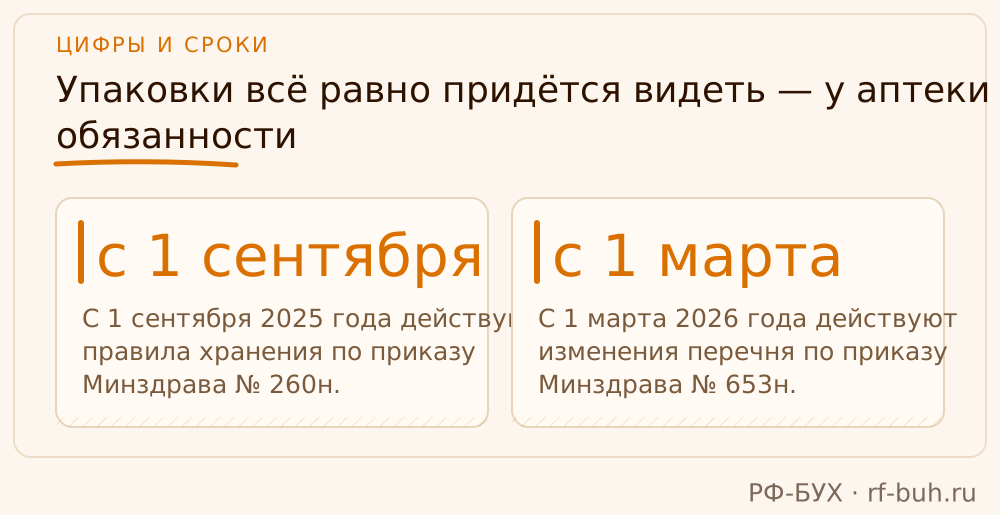
Отдельно проверяю сроки годности. С 1 сентября 2025 года действуют правила хранения по приказу Минздрава № 260н. Пункт 19 требует фиксировать хранение лекарств с остаточным сроком годности менее шести месяцев; предусмотрен бумажный или электронный формат с архивацией. Общая запись «остаток медикаментов» не позволит определить, какие серии нужно проконтролировать. При этом для выполнения требования совсем не обязательно повторять аптечные карточки в бухгалтерской программе: важно организовать сам контроль и сохранить необходимые сведения.
Есть и предметно-количественный учёт — для препаратов, которые ему подлежат, а не для всего ассортимента без разбора. Статья 58.1 закона № 61-ФЗ предусматривает специальные журналы регистрации операций. С 1 марта 2026 года действуют изменения перечня по приказу Минздрава № 653н. Я разделяю эти задачи при настройке: аптечная система обеспечивает нужную детализацию лекарств, бухгалтерия использует проверяемые данные для оценки и отчётности. Однако наличие одной программы ещё не доказывает, что она закрывает каждую отраслевую обязанность.
Почему я осторожна с советом «возьмите старую формулу»
Когда номенклатура большая, предложение определить расходы через долю товарных остатков выглядит спасением. Основание у него действительно есть: в письме Минфина от 28.04.2006 № 03-11-04/2/94 предложен расчёт стоимости оплаченных, но непроданных товаров. Поэтому утверждать, что любой расчётный подход заведомо запрещён, я бы не стала. Но письмо использует данные об остатках, инвентаризации и первичные документы поставщиков. Оно не разрешает заменить отсутствующие документы удобным процентом.
Здесь норма не даёт готовой инструкции для любой аптеки. Из статьи 346.17 НК РФ нельзя вывести требование держать каждую позицию именно в бухгалтерской 1С. Однако из неё следует необходимость подтвердить условия признания товарных расходов. Расчётная методика должна работать с вашими закупками, оплатами и остатками. При разной оборачиваемости товаров и отсрочках поставщиков общий коэффициент может потребовать серьёзного обоснования. Совпадение суммы складского остатка и кредиторской задолженности такого обоснования не даёт.
Мой выбор для действующей аптеки — сначала использовать детализацию, которая уже есть в товарной программе. Старую формулу я рассматриваю только после проверки исходных данных и применимости расчёта. Восстановление прошлых периодов и настройка будущего учёта — разные задачи. Особенно опасно переносить из старого письма налоговые проценты: состав закупок и правила НДС изменились, а чужая историческая арифметика не знает, что лежит на вашем складе.
Есть и важное изменение 2026 года: подпункт 45 пункта 1 статьи 346.16 НК РФ расширил перечень расходов УСН за счёт иных расходов, определяемых по правилам главы 25. Закон № 104-ФЗ уточнил положения о расходах по НДС. Но условие признания покупных товаров по мере реализации сохранилось. Просрочку, недостачу и уничтожение я разбираю отдельно: расширение перечня не позволяет автоматически провести их как обычную продажу товара.
Что я предложила бы сделать до покупки интеграции
Сначала я прошу выгрузку за один закрытый месяц и проверяю, можно ли восстановить расчёт без догадок. Обычно именно здесь становится понятно, нужна ли доработка программы, дополнительный регистр или просто связь уже существующих отчётов. До этой проверки обсуждать цену переноса всей номенклатуры рано: техническое задание получится дорогим, а нужного налогового расчёта в нём может не оказаться.
Для перехода на сводные записи я бы закрепила следующие действия. Это моя последовательность работы, а не установленная законом ежемесячная процедура.
После такой проверки становится понятна граница экономии. Если отчёты воспроизводимы, документы доступны и расходы подтверждаются, ручное дублирование карточек можно убрать. Если бухгалтеру приходит только дневная выручка, сначала придётся наладить передачу недостающих данных. Обещать при этом «простую суммовую бухгалтерию» я бы не стала: стоимость проданных и оплаченных лекарств из одной выручки не появляется.
- Сверить начальные и конечные остатки, поступления, продажи, возвраты и прочие списания; расхождения проверить по документам и при необходимости инвентаризацией.
- Убедиться, что стоимость продаж рассчитывается выбранным методом, а скидки и корректировки поставщиков попадают в расчёт.
- Соединить данные о реализации с оплатой приобретений и отдельно выделить расходы, которые пока нельзя признать при УСН.
- Утвердить учётную политику, формы регистров и порядок обмена между аптекой и бухгалтерией; назначить ответственных.
- Проверить итоговую КУДиР и НДС, сохранить расшифровки и резервные копии, затем оценивать необходимость интеграции.
Как это было у моего клиента: разобрались с расходами и убрали повторный ввод
Расскажу на условном примере аптеки ООО «Липовый цвет». В апреле 2026 года мы взяли её на обслуживание: УСН «доходы минус расходы», НДС 5 %, отдельная программа для аптечного учёта. Владелице предложили за 18 000 рублей в месяц повторно заносить каждую товарную позицию в бухгалтерскую базу. Она пришла ко мне разобраться, для чего нужна эта работа и можно ли использовать уже введённые данные.
Первое, что я проверила, — откуда бухгалтер получает себестоимость. В аптечной программе были закупочные цены, поступления, продажи и остатки, а в бухгалтерию передавали только выручку за месяц. При этом в черновике книги учёта доходов и расходов стоимость одной поставки целиком записали в расходы по банковской оплате. Я попросила УПД, документ приёмки, банковскую выписку и подробный отчёт о движении товаров из этой поставки.
По УПД от 6 апреля аптека получила товар на 264 000 рублей, включая входной НДС, а 9 апреля полностью рассчиталась с поставщиком. К 30 апреля из этой поставки продали товары с закупочной стоимостью 132 000 рублей; ещё на 132 000 рублей товар оставался в аптеке. Поэтому по этой поставке в расходы УСН вошла только проданная часть. Я показала владелице обе суммы в отчёте: поставщику заплатили за всё, но одной оплаты для признания стоимости товара в расходах недостаточно — нужна ещё реализация. Это следует из статьи 346.17 НК РФ.
За пять рабочих дней мы сверили документы, исправили черновик книги и настроили отчёт, в котором продажи можно было сопоставить с закупочной стоимостью и оплатой поставщику. Затем закрепили в учётной политике подробный учёт товаров в аптечной программе и перенос сводных сумм в бухгалтерскую базу, утвердили формы регистров и порядок их подписания и хранения. Для этой аптеки такой порядок позволял проверить остатки и движение товаров — именно полнота информации и контроль важны по ФСБУ 5/2019. Договорились, что отчёты и документы за месяц получаем до пятого рабочего дня следующего месяца.
Отдельно я сверила продажи по кассам с аптечной программой. За апрель розничные продажи физлицам, облагаемые НДС 5 %, составили 1 680 000 рублей с налогом; возвратов и авансов в этом примере не было. НДС получился 80 000 рублей: 1 680 000 × 5/105. Мы составили сводную справку-расчёт и зарегистрировали её в книге продаж. Такой порядок для продаж физлицам предусмотрен в рекомендациях ФНС: налог рассчитывается со стоимости продажи, и размер аптечной наценки этот расчёт не заменяет.
К закрытию апреля у нас были подтверждённая себестоимость, исправленные расходы УСН и расчёт НДС с документами. Повторный ручной ввод за 18 000 рублей в месяц не понадобился. Подробности по товарам, сериям, срокам годности и маркировке сохранились в аптечной системе, а каждую итоговую сумму в бухгалтерии можно было развернуть до расшифровки. Я предупредила владелицу: если появятся расхождения, их нужно разбирать до закрытия месяца, иначе ошибка из товарной программы просто переедет в бухгалтерскую.
Названия компаний в разборе условные: данные клиентов я не раскрываю.
Частые вопросы
Можно ли оставить одну позицию «товар» в бухгалтерской программе?
Сводные записи возможны, если общая система учёта сохраняет достаточную детализацию, достоверную оценку и контроль. Я проверяла бы именно эти условия: название позиции само по себе ничего не разрешает и не запрещает.
Нужно ли дождаться оплаты покупателем, чтобы списать товар при УСН?
Дополнительного условия об оплате покупателем нет. Товар должен быть оплачен поставщику и реализован. Это подтверждено постановлением Президиума ВАС РФ № 808/10.
Может ли микропредприятие сразу списывать закупки?
Микропредприятие, имеющее право на упрощённые способы бухучёта, может не применять ФСБУ 5/2019 и признавать соответствующие затраты расходами периода возникновения. Но это бухгалтерское послабление: условия признания покупных товаров в расходах УСН сохраняются.
Что делать, если аптечная программа считает количества, но не расходы УСН?
Я бы сначала проверила возможность выгрузить поступления, продажи и стоимость товаров. Затем связала бы их с оплатой поставок в отдельном проверяемом регистре. Если данных недостаточно, потребуется доработка учёта или программы.
На что опираемся
- Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте» — Обязанность ООО вести бухучёт — статья 6; оформление фактов хозяйственной жизни и натуральное и/или денежное измерение — статья 9; регистрация данных, утверждение форм и электронная подпись регистров — статья 10. [Текст закона](https://www.consultant.ru/document/cons_doc_LAW_122855/).
- ФСБУ 5/2019 «Запасы» — Приказ Минфина России от 15.11.2019 № 180н: пункт 2 — послабление для отдельных микропредприятий; пункт 6 — выбор единицы учёта; пункты 9–12 — фактическая себестоимость и скидки; пункт 20 — продажная стоимость и наценки; пункты 36–37, 41–43 — способы и момент списания. [Текст стандарта](https://www.consultant.ru/document/cons_doc_LAW_348523/).
- НК РФ, статья 346.17 — Пункт 2 и подпункт 2 пункта 2: фактическая оплата приобретений, признание стоимости покупных товаров по мере реализации, методы ФИФО, средней стоимости и стоимости единицы. Правовая основа первого учебного расчёта. [Статья 346.17](https://www.consultant.ru/document/cons_doc_LAW_28165/ba2cbb06adca96da48ed323cea2d4d85a24fafcc/).
- НК РФ, статья 346.16 — Подпункты 8, 22 и 23 пункта 1 — расходы по НДС и покупным товарам; подпункт 45, введённый законом от 28.11.2025 № 425-ФЗ с 2026 года, — иные расходы по правилам главы 25; пункт 2 — критерии подтверждения расходов. Подпункты 8 и 22 уточнены законом от 25.04.2026 № 104-ФЗ. [Статья 346.16](https://www.consultant.ru/document/cons_doc_LAW_28165/2428f19fbea7040de2388dd179c39e787cc0d07d/).
- НК РФ, статья 252 — Пункт 1: экономическая обоснованность и документальное подтверждение расходов, включая возможность косвенного документального подтверждения. [Статья 252](https://www.consultant.ru/document/cons_doc_LAW_28165/ef9b3e2f8e3046127b2ef57fccf5141b694e2138/).
- НК РФ, статья 164 — Подпункт 4 пункта 2 — ставка 10 % для соответствующих лекарственных средств; подпункт 1 пункта 8 — специальная ставка 5 %; пункт 9 — ограничения её совмещения с другими ставками. Нормативная основа ставок в учебных примерах. [Статья 164](https://www.consultant.ru/document/cons_doc_LAW_28165/35cc6698564adc4507baa31c9cfdbb4f2516d068/).
- НК РФ, статья 170 — Подпункт 8 пункта 2: включение входного НДС в стоимость соответствующих приобретений при применении специальных ставок. [Статья 170](https://www.consultant.ru/document/cons_doc_LAW_28165/7e99d9a14446e1adf556f812066034a9091e0cc4/).
- Методические рекомендации ФНС по НДС для УСН на 2026 год — Письмо от 30.12.2025 № СД-4-3/11836@: пункт 14 — сводный документ по облагаемым продажам физлицам за месяц или квартал; пункт 17 — входной НДС в стоимости покупок и отдельные вычеты ранее исчисленного налога. [Пункт 14](https://www.consultant.ru/document/cons_doc_LAW_524136/6e5794d566d79d00fcea8ae458768dd6bd483f63/), [пункт 17](https://www.consultant.ru/document/cons_doc_LAW_524136/3acf7fa57a84a09eee52ccae3d9c323238bf19f7/).
- Письмо Минфина России от 11.03.2026 № 03-07-11/19265 — Для продажи ЖНВЛП отвергнуто определение базы НДС только из аптечной надбавки. Применяются стоимость реализации без включённого НДС и соответствующая ставка: пункт 1 статьи 154, пункт 1 статьи 166 НК РФ. Правовая основа второго учебного расчёта. [Текст письма](https://www.garant.ru/products/ipo/prime/doc/413836238/).
- Приказ ФНС России от 07.11.2023 № ЕА-7-3/816@ — Приложения № 1 и № 5: форма КУДиР и порядок её заполнения; хронологический учёт на основании первичных документов. Пункт 11 порядка — особенности отражения расходов при объекте «доходы». [Порядок заполнения](https://www.consultant.ru/document/cons_doc_LAW_463427/53bb117b6de4d3f36bcf65180d24e86f6ccd99dc/).
- Федеральный закон от 22.05.2003 № 54-ФЗ — Пункт 1 статьи 4.7: обязательные товарные реквизиты кассового чека, включая наименование, количество, цену и применимую ставку НДС. [Статья 4.7](https://www.consultant.ru/document/cons_doc_LAW_42359/7a607e9ee7058b0c3bcb22e564e88190964aee72/).
- Федеральный закон от 12.04.2010 № 61-ФЗ «Об обращении лекарственных средств» — Часть 7 статьи 67 — внесение сведений о движении лекарств в систему мониторинга; часть 3 статьи 58.1 — специальные журналы операций с препаратами, подлежащими предметно-количественному учёту. [Статья 67](https://www.consultant.ru/document/cons_doc_LAW_99350/7072622692d160a804b7ba320189a2338752ee81/), [статья 58.1](https://www.consultant.ru/document/cons_doc_LAW_99350/1c0dcbead5bc21eb85e8973766de81c4541a1456/).
- Приказ Минздрава России от 29.04.2025 № 260н — Правила хранения действуют с 01.09.2025. Пункт 19: фиксация хранения лекарств с остаточным сроком годности менее шести месяцев и организация контроля своевременной реализации. [Текст приказа и правил](https://www.garant.ru/products/ipo/prime/doc/412009870/).
- Приказ Минздрава России от 28.10.2025 № 653н — Изменения перечня лекарственных средств, подлежащих предметно-количественному учёту. Согласно пункту 2 вступили в силу 01.03.2026. [Текст приказа](https://www.consultant.ru/document/cons_doc_LAW_520026/2ff7a8c72de3994f30496a0ccbb1ddafdaddf518/).
- Письмо Минфина России от 28.04.2006 № 03-11-04/2/94 — Расчёт стоимости оплаченных, но непроданных товаров с использованием данных об остатках, инвентаризации и первичных документов поставщиков. Не является универсальным освобождением от подтверждения расходов. [Текст письма](https://normativ.kontur.ru/document?documentId=94696&moduleId=8).
- Постановление Президиума ВАС РФ от 29.06.2010 № 808/10 — Дело № А33-1659/2009: для признания стоимости оплаченных поставщику и реализованных товаров при УСН не требуется дополнительное условие об оплате покупателем. [Текст постановления](https://normativ.kontur.ru/document/7/176959-postanovlenie-prezidiuma-vas-rf-ot-29-06-2010-n-808-10).