
Входной НДС при 5 % и 7 %: куда я его отношу и как выбираю ставку
«Поставщик выставил НДС — куда его теперь деть?» На УСН со ставками 5 % и 7 % этот вопрос быстро превращается в ошибку в декларации или расходах. Я Ольга Владимировна Семёнова, основательница «РФ-БУХ», практикующий бухгалтер с 16-летним опытом. Покажу, как я разделяю вычет и расход, проверяю остатки и выбираю порядок НДС по деньгам, которые остаются у бизнеса.
Счёт-фактура есть. Почему вычета всё равно нет
Первое, что я проверяю при разборе НДС на упрощёнке, — куда программа отправила налог поставщика. При ставках 5 % и 7 % он не должен уменьшать НДС с ваших продаж. Для приобретений, используемых в операциях по этим ставкам, закон требует включать налог в стоимость. Правильный счёт-фактура, оплата и добросовестный поставщик этого правила не отменяют. Основание — подпункт 8 пункта 2 статьи 170 НК РФ.
Я воспринимаю специальные ставки как единый набор условий: меньше начисляете покупателю, но входной налог несёте в стоимости закупок. Взять из этого набора только приятную часть нельзя. В работе постоянно приходится распутывать одну и ту же связку: «Мы теперь плательщики НДС, значит, можем поставить входящий налог к вычету». Статус плательщика появился, а право на обычные вычеты зависит от выбранного порядка налогообложения.
Ставка поставщика при этом остаётся его ставкой. Если он законно предъявил 22 %, вы не пересчитываете покупку под свои 5 % и не вычитаете разницу между процентами. То же правило включения в стоимость действует для ввозного НДС. Специальные ставки не распространяются на сам ввоз: налог при импорте рассчитывают по применимым общеустановленным ставкам. Это предусмотрено пунктами 5 и 9 статьи 164 НК РФ.
Но фразу «вычетов вообще не бывает» я прошу из рабочего лексикона убрать. При отгрузке в счёт полученного аванса можно вычесть ранее начисленный с него НДС. При возврате аванса вследствие изменения или расторжения договора, возврате товаров тоже предусмотрены вычеты при выполнении условий статей 171–172 НК РФ. Здесь вы убираете собственное прежнее начисление. Налог поставщика в эти исключения не превращается. Такой подход разъяснён в пункте 17 рекомендаций ФНС на 2026 год.
Сначала проверяю право на ставку, потом считаю выгоду
В 2026 году сравнивать специальные ставки нужно уже с основной ставкой 22 %. Она действует для соответствующих отгрузок с 1 января. При этом УСН сохраняется: применение общеустановленного НДС само по себе не переводит компанию на ОСНО. Это частая причина ненужного отказа от расчёта: бухгалтеру говорят «общая ставка», а руководитель слышит «общая система со всеми её налогами». Правила ставок закреплены в статье 164 НК РФ.
Порог освобождения от НДС на 2026 год — 20 млн рублей. Если учитываемые доходы за 2025 год не превысили эту сумму, по общему правилу действует автоматическое освобождение. При превышении порога в течение 2026 года обязанность возникает с первого числа следующего месяца. Если доходы за 2025 год уже больше порога, проверять обязанность нужно с начала года. Считаем именно налоговые доходы, а не все поступления по банковской выписке. Основание — пункты 1 и 5 статьи 145 НК РФ.
Отдельно развожу прошлогодние и текущие лимиты. В пункте 9 методических рекомендаций ФНС для стартовой ставки с января указаны доходы за 2025 год: свыше 20 млн до 250 млн рублей включительно — возможность применять 5 %; свыше 250 млн до 450 млн — 7 %. Для контроля доходов внутри 2026 года действует дефлятор 1,090: соответствующие границы составляют 272,5 млн и 490,5 млн рублей. Именно такое разделение дано в рекомендациях ФНС.
Если в 2026 году на ставке 5 % превысили 272,5 млн рублей, право на неё теряется со следующего месяца. А превышение 490,5 млн означает утрату права на специальные ставки и УСН уже с начала месяца превышения. Я всегда ставлю эти события в разные строки календаря: похожие формулировки, совершенно разная цена ошибки. Основания — пункт 8 статьи 164 и пункт 4 статьи 346.13 НК РФ. Возможность применения ставки проверяю также с учётом истории её использования.
Куда отправляю входной НДС в учёте
На УСН «доходы» закупки не уменьшают налоговую базу, поэтому входной НДС не даст уменьшения налога УСН. Он останется в стоимости приобретения и повлияет на экономику бизнеса. На объекте «доходы минус расходы» налог можно учесть при соблюдении условий признания соответствующей покупки. Только это уменьшение базы. Если применяете обычную ставку УСН 15 %, расход не возвращает вам всю потраченную сумму.
В бухгалтерском учёте невозмещаемый НДС включается в стоимость запасов или капитальных вложений — по правилам ФСБУ 5/2019 и ФСБУ 26/2020. В налоговом учёте товаров для перепродажи есть техническая особенность: стоимость без НДС учитывается по подпункту 23, а сам налог — по подпункту 8 пункта 1 статьи 346.16 НК РФ. Поэтому отдельная строка входного НДС в расходах допустима. Недопустимо записать полную стоимость с налогом, а затем прибавить этот же налог повторно. Основания разделены в статье 346.16 НК РФ.
Сначала проверяю основание расхода, документы и оплату, затем дату признания. Для товаров нужен ещё факт реализации. Для оплаченных и полученных материалов ждать продажи готовой продукции не требуется; аванс поставщику сам по себе расхода не создаёт. У основных средств, купленных при УСН, свой порядок: ввод в эксплуатацию, оплаченная стоимость и признание равными долями на отчётные даты в течение года. НДС следует порядку учёта самого приобретения. Здесь работаем со статьёй 346.16 и пунктом 2 статьи 346.17 НК РФ.
Ещё одна поправка именно на 2026 год: совет искать любой расход исключительно в старом закрытом перечне уже устарел. Подпункт 45 пункта 1 статьи 346.16 разрешает иные расходы по правилам главы 25. Однако обоснованность, документы и условия статьи 346.17 никуда не исчезли. Я бы сначала сверила несколько реальных поступлений с КУДиР, а уже потом обсуждала красивые названия аналитик в программе.
Разберём «Ромашку»: оплачена вся партия, продана только часть
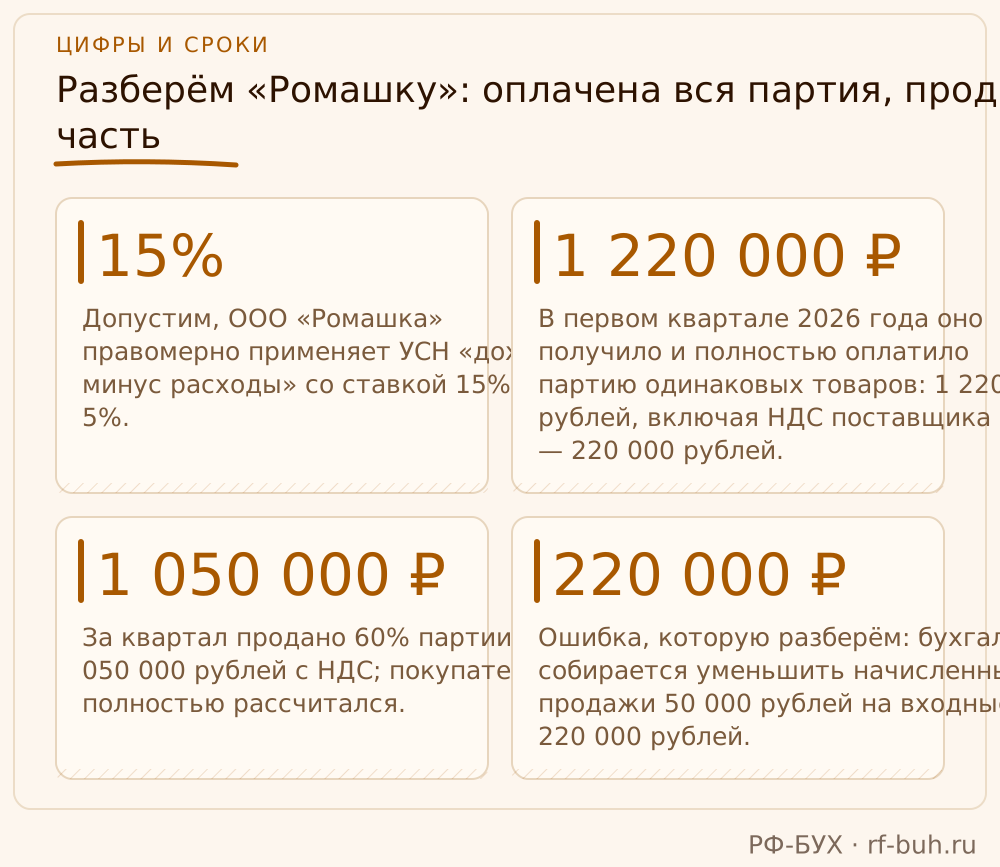
Допустим, ООО «Ромашка» правомерно применяет УСН «доходы минус расходы» со ставкой 15 % и НДС 5 %. В первом квартале 2026 года оно получило и полностью оплатило партию одинаковых товаров: 1 220 000 рублей, включая НДС поставщика 22 % — 220 000 рублей. За квартал продано 60 % партии за 1 050 000 рублей с НДС; покупатель полностью рассчитался. Других операций в учебном расчёте нет.
Ошибка, которую разберём: бухгалтер собирается уменьшить начисленные с продажи 50 000 рублей на входные 220 000 рублей. Заодно всю оплату поставщику он отправляет в расходы УСН. На экране результат выглядит утешительно. В нём сразу две ошибки: недоступный вычет НДС и преждевременное признание непроданного товара. Одного проведения банковской выписки для правильного расчёта здесь недостаточно.
Исправляем по шагам. НДС с продажи: 1 050 000 × 5/105 = 50 000 рублей; обычного входного вычета нет. Доход УСН без предъявленного покупателю налога — 1 000 000 рублей. В расходы попадает реализованная часть: 600 000 рублей стоимости без НДС плюс 132 000 рублей входного налога. Всего 732 000 рублей. База УСН — 268 000 рублей, авансовый платёж по ставке 15 % — 40 200 рублей. Ставка для расчёта взята из пункта 2 статьи 346.20 НК РФ; региональные пониженные ставки в примере не применяются.
На складе остаётся товар стоимостью 488 000 рублей, в которой сидят 88 000 рублей НДС. Пока компания продолжает работать с 5 %, эта сумма ждёт признания расходов вместе с оставшимся товаром. По проданной части входной НДС уменьшил обычный расчёт УСН лишь на 19 800 рублей: 132 000 × 15 %. Вот что я объясняю собственнику: «учли в расходах» совсем не означает «вернули из бюджета».
Мой критерий выбора — сколько денег останется при реальной цене
Я начинаю сравнение с договора и покупателя. Если конечная цена фиксирована, НДС придётся выделять из одной и той же суммы: по формулам 5/105, 7/107 либо 22/122. Если стороны согласуют цену без налога и начисление НДС сверху, экономика будет другой. Сравнивать варианты с разными предположениями о цене бессмысленно: получится ответ на вопрос, который бизнес не задавал. Расчётные ставки предусмотрены пунктом 4 статьи 164 НК РФ.
Затем разбираю закупки по поставщикам. Для общей ставки нужен реальный потенциальный вычет с документами, а не условные 22 % от всех расходов. В зарплате входного НДС нет. У поставщика с освобождением его тоже нет. Поставщик на специальной ставке предъявит свой налог. Поэтому даже одинаковая доля затрат у двух компаний не означает одинаковую выгоду от общей ставки. Особенно если одна компания закупает товар, а другая в основном оплачивает труд.
Покупатель, имеющий право на вычет, может принять предъявленные вами 5 % или 7 % по общим правилам. Утверждение «с таким поставщиком вычета не будет» неверно: применяются пункт 2 статьи 171 НК РФ и условия статьи 172. Но размер вычета влияет на его сравнение коммерческих предложений. Поэтому я прошу бухгалтера обсудить цену с продажами и посчитать годовой результат после НДС и УСН, включая плановые закупки оборудования. Одна удачная декларация ещё не доказывает, что выбран выгодный вариант.
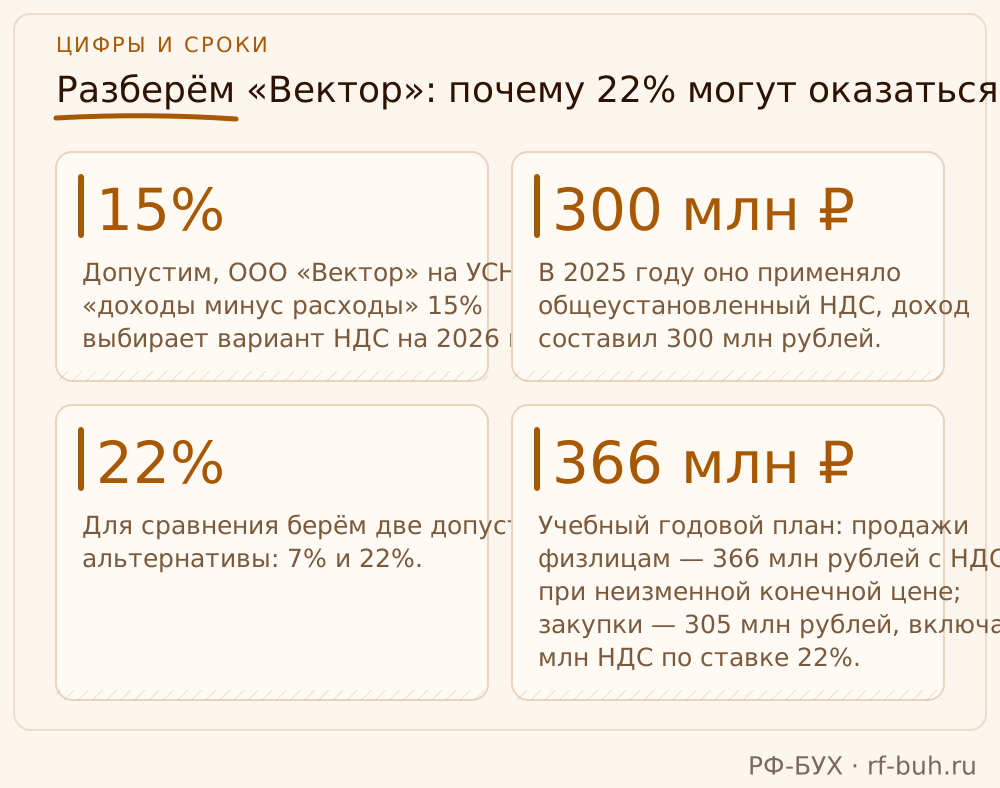
Разберём «Вектор»: почему 22 % могут оказаться выгоднее 7 %
Допустим, ООО «Вектор» на УСН «доходы минус расходы» 15 % выбирает вариант НДС на 2026 год. В 2025 году оно применяло общеустановленный НДС, доход составил 300 млн рублей. Для сравнения берём две допустимые альтернативы: 7 % и 22 %. Учебный годовой план: продажи физлицам — 366 млн рублей с НДС при неизменной конечной цене; закупки — 305 млн рублей, включая 55 млн НДС по ставке 22 %. Все товары оплачены и проданы, выручка получена; других доходов, расходов и переходящих остатков в модели нет.
Первоначальная ошибка — выбрать 7 % только потому, что цифра меньше. Проверяем этот вариант. НДС с продаж: 366 000 000 × 7/107 ≈ 23 943 925 рублей. Вычета входных 55 млн нет. Доход УСН без НДС — примерно 342 056 075 рублей, расходы вместе с невозмещаемым налогом — 305 000 000. Обычный налог УСН: (342 056 075 − 305 000 000) × 15 % ≈ 5 558 411 рублей. После закупок и обоих налогов остаётся около 31 497 664 рублей.
Теперь 22 %. Начисленный НДС: 366 000 000 × 22/122 = 66 000 000 рублей. При выполнении условий вычета перечислить нужно 66 000 000 − 55 000 000 = 11 000 000 рублей. Доход УСН — 300 000 000, расходы без принятого к вычету НДС — 250 000 000. Налог УСН: 50 000 000 × 15 % = 7 500 000 рублей. После закупок и обоих налогов остаётся 42 500 000 рублей.
Расчёты округлены до рублей. Проверяем и годовой минимальный налог УСН — 1 % доходов по пункту 6 статьи 346.18 НК РФ: примерно 3 420 561 рубль при НДС 7 % и 3 000 000 при НДС 22 %. Обычный налог выше в обоих вариантах. В этой модели общая ставка оставляет примерно на 11 002 336 рублей больше. УСН при ней действительно вырос, но возможность вычесть большой входной НДС перевесила. Я бы выбрала общую ставку при этих исходных данных. При другой структуре закупок результат нужно пересчитать.
Менять ставку нужно вместе с учётом остатков
Общее правило для специальных ставок — не менее 12 последовательных кварталов, начиная с первого квартала, за который подана декларация с такой ставкой. Для впервые начавших применять 5 % или 7 % с 2026 года предусмотрен досрочный отказ в течение первых четырёх последовательных кварталов, включая первый. Это возможность перейти на общеустановленные ставки, а не свободно менять условия под каждую поставку. ФНС отдельно указывает: на начавших применять специальные ставки в 2025 году новое исключение не распространяется. См. пункт 9 статьи 164 НК РФ и официальные ответы ФНС.
С остатками есть важное разъяснение, которое я обязательно учитываю. Минфин разрешил вычет ИП, впервые применявшему 5 % с начала 2026 года и перешедшему на общую ставку с одного из следующих кварталов того же года: речь о товарах, приобретённых в 2026 году, оставшихся непроданными и предназначенных для операций по общей ставке. В рассмотренной ситуации НДС ещё не был учтён в расходах, документы имелись. Это письмо от 10.06.2026 № 03-07-11/49629.
Поэтому я не советую объявлять весь НДС по прежним закупкам потерянным. Но и переносить это письмо на любые старые активы нельзя: оно разбирает конкретные товарные остатки и конкретный переход. Нужна сверка по партиям, назначению покупок и условиям вычета. При обратном переходе, с общеустановленных ставок на 5 % или 7 %, отдельно проверяем восстановление ранее принятого НДС по оставшимся приобретениям; по основным средствам — пропорционально остаточной балансовой стоимости без переоценки. Основание — подпункт 2 пункта 3 статьи 170 НК РФ.
Мой порядок действий простой: сначала подтвердить право и дату смены ставки, затем зафиксировать остатки и налог по ним, после этого настроить документы и проверить результат в регистрах. Отдельное уведомление о выборе ставки ФНС не требует — об этом сказано в пункте 7 её методических рекомендаций. Но это не повод оставлять решение только в переписке с директором. Я сохраняю расчёт вариантов и основания перехода: они пригодятся и при проверке декларации, и при следующем пересмотре цен.
Учебный пример: как учесть входной НДС при 5 % и не включить его в расходы дважды
Это учебный пример: компания, обстоятельства и исходные суммы условные. Допустим, ООО «Маяк» в 2026 году применяет УСН «доходы минус расходы» и платит НДС по ставке 5 %. Для задачи считаем, что обязанность платить НДС и право применять эту ставку уже проверены. Рассмотрим одну партию товаров.
Предположим, компания получила и полностью оплатила 100 одинаковых товаров. Условная стоимость партии — 1 220 000 рублей, включая 220 000 рублей НДС, предъявленного поставщиком по ставке 22 %. За выбранный для примера период компания продала 60 товаров, ещё 40 остались на складе. Других затрат на эту партию по условиям задачи нет.
Сначала я разделяю два вопроса: можно ли принять налог к вычету и как учесть его в расходах. При специальных ставках 5 % и 7 % входной НДС поставщика к вычету не принимается: он включается в стоимость покупки. При УСН «доходы минус расходы» этот НДС учитывается в расходах вместе со стоимостью самой покупки. Такой порядок описан в рекомендациях ФНС на 2026 год. Значит, в нашей задаче все 220 000 рублей входят в стоимость партии.
Теперь рассчитаем, какая сумма попадёт в расходы по УСН. Для товаров, купленных на перепродажу, одной оплаты недостаточно: оплаченная стоимость признаётся в расходах по мере реализации — это подтверждает ФНС. На один товар приходится 1 220 000 / 100 = 12 200 рублей. По 60 проданным товарам получаем 12 200 × 60 = 732 000 рублей расходов. Внутри этой суммы уже находятся 132 000 рублей входного НДС: 220 000 × 60 / 100. Стоимость оставшихся 40 товаров — 488 000 рублей, включая 88 000 рублей НДС; она пока не уменьшает базу по УСН.
Проверим, чем подтверждается расчёт. Я бы сопоставила УПД поставщика либо накладную и счёт-фактуру, банковскую выписку об оплате, документы на продажу 60 товаров и данные об остатках на складе. Затем сверила бы записи в книге учёта доходов и расходов: по этой партии должно быть учтено всего 732 000 рублей. Если к этой сумме ещё раз прибавить 132 000 рублей входного НДС, расходы окажутся завышены. Если списать всю оплаченную партию, в расчёт преждевременно попадёт стоимость непроданных товаров.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
При переходе с 5 % на 7 % появляется право на входной вычет?
Нет. Обе ставки специальные, и для покупок, используемых в соответствующих операциях, действует подпункт 8 пункта 2 статьи 170 НК РФ.
Нужна ли книга покупок при ставках 5 % и 7 %?
Она может понадобиться для разрешённых вычетов собственного ранее начисленного НДС, например с полученного аванса при отгрузке. Обычные счета-фактуры поставщиков ради входного вычета в неё не включают.
Можно одновременно принять входной НДС к вычету и включить в расходы УСН?
Нет. Подпункт 8 пункта 1 статьи 346.16 НК РФ прямо исключает из таких расходов НДС, принимаемый к вычету.
На что опираемся
- Налоговый кодекс РФ, часть вторая — Статья 170: подп. 8 п. 2 — включение входного и ввозного НДС в стоимость при специальных ставках; подп. 2 п. 3 — восстановление ранее принятого к вычету налога.
- Налоговый кодекс РФ, часть вторая — Статья 171: п. 2 — обычные входные вычеты, п. 5 — возвраты, п. 8 — полученные авансы. Статья 172: п. 1 — условия вычета, п. 4 и 6 — порядок вычетов при возвратах и отгрузке в счёт аванса.
- Налоговый кодекс РФ, часть вторая — Статья 145, п. 1 и 5 — освобождение на УСН, порог доходов 20 млн рублей для 2026 года и начало исполнения обязанностей после превышения.
- Налоговый кодекс РФ, часть вторая — Статья 164: п. 3 — основная ставка 22 %; п. 4 — расчётные ставки; п. 5 — ставки при ввозе; п. 8–9 — ставки 5 % и 7 %, доходные ограничения, индексация, срок применения и досрочный отказ. Статья 163 — квартальный налоговый период.
- Федеральный закон от 28.11.2025 № 425-ФЗ — Изменения статей 145, 164 и 346.16 НК РФ; статья 25, в том числе ч. 13, — применение новой основной ставки НДС к отгрузкам с 01.01.2026.
- Приказ Минэкономразвития России от 06.11.2025 № 734 — «Об установлении коэффициентов-дефляторов на 2026 год»: коэффициент для главы 26.2 НК РФ — 1,090. В сочетании с п. 9 ст. 164 НК РФ даёт текущие границы 272,5 млн и 490,5 млн рублей.
- Налоговый кодекс РФ, часть вторая — Статья 346.13, п. 4 — утрата права на УСН с начала месяца превышения установленного ограничения доходов.
- Налоговый кодекс РФ, часть вторая — Статья 346.16: подп. 8, 22, 23 и 45 п. 1 — входной НДС, исключения для уплачиваемого НДС, покупные товары и иные расходы; п. 2 — обоснованность и документы; п. 3 — расходы на ОС.
- Налоговый кодекс РФ, часть вторая — Статья 346.17: п. 1 — кассовый метод доходов; подп. 1, 2 и 4 п. 2 — признание расходов на материалы, товары для перепродажи и основные средства.
- Налоговый кодекс РФ, часть вторая — Пункт 1 ст. 346.15 и п. 1 ст. 248 — исключение предъявленного покупателям НДС из учитываемых доходов УСН.
- Налоговый кодекс РФ, часть вторая — Статья 346.18, п. 1, 2 и 6 — налоговая база и минимальный налог 1 %; ст. 346.20, п. 2 — ставка УСН 15 %; ст. 346.19, п. 2, и ст. 346.21, п. 4 — отчётные периоды и авансовые платежи.
- Приказ Минфина России от 15.11.2019 № 180н — ФСБУ 5/2019 «Запасы», подп. «а» п. 12 — формирование фактической себестоимости с исключением возмещаемых налогов; невозмещаемый НДС остаётся в стоимости.
- Приказ Минфина России от 17.09.2020 № 204н — ФСБУ 26/2020 «Капитальные вложения», подп. «а» п. 11 — фактические затраты на капитальные вложения с исключением возмещаемых налогов.
- Письмо ФНС России от 30.12.2025 № СД-4-3/11836@ — Методические рекомендации по НДС для УСН’2026: п. 7–9 — выбор ставок и лимиты; п. 17–19 — вычеты, учёт входного НДС и восстановление. [Документ ФНС](https://www.nalog.gov.ru/rn77/about_fts/about_nalog/16594328/).
- Письмо Минфина России от 10.06.2026 № 03-07-11/49629 — Вычет НДС по товарным остаткам у ИП, впервые применявшего 5 % с начала 2026 года и перешедшего в течение года на общеустановленные ставки. [Полный текст письма](https://normativ.kontur.ru/document?documentId=500215&moduleId=8).
Типичные ошибки: как я их нахожу и исправляю
Самая частая — попытка поставить входной НДС к вычету «по привычке». Вторая — двойной учёт: сначала налог включили в стоимость, а потом ещё раз списали в расходы. Третья — неверное распределение при смешанных операциях (например, часть продаж под 5%, часть под 20%).
Пример с цифрами. Купили товар за 120 000 ₽, в т.ч. НДС 20 000 ₽. Продаём с наценкой 30% по ставке 5%. Цена продажи: 120 000 × 1,3 = 156 000 ₽. Начисляем НДС с продажи: 156 000 × 5/105 = 7 428,57 ₽. Входной НДС 20 000 ₽ к вычету не берём, а включаем в себестоимость товара. В расходы по УСН попадает вся стоимость покупки 120 000 ₽ (включая НДС). Итог: налоговая база по УСН = 156 000 − 120 000 = 36 000 ₽. НДС к уплате = 7 428,57 ₽. Если бы ошибочно взяли вычет, то НДС к уплате стал бы отрицательным, и налоговая сразу увидит расхождение.
На что смотрит инспектор. При камеральной проверке декларации по НДС сверяют книгу покупок и книгу продаж. Если в книге покупок заявлен вычет по товарам, которые использованы в операциях по 5% или 7%, это автоматический повод для требования пояснений. Также проверяют, не включён ли входной НДС одновременно и в расходы, и в вычеты — это двойное уменьшение базы. Я всегда советую клиентам вести раздельный учёт входного НДС по ставкам: отдельный субсчёт или регистр.
Судебная практика. Суды устойчиво поддерживают позицию ФНС: при применении пониженных ставок 5% и 7% входной НДС учитывается в стоимости, а не принимается к вычету (см., например, постановления арбитражных судов по делам о доначислении НДС после перехода на спецставки). Поэтому спорить здесь бессмысленно — лучше сразу настроить учёт правильно.
Если ошибка уже допущена: сдаём уточнённую декларацию по НДС, восстанавливаем вычет, корректируем книгу покупок, а в расходах по УСН оставляем полную стоимость с НДС. Пени и штраф можно минимизировать, если исправить до требования налоговой.
Частые вопросы
Можно ли принять к вычету входной НДС, если поставщик выставил счёт-фактуру, а мы применяем ставку 5%?
Нет. При ставках 5% и 7% входной НДС включается в стоимость приобретённых товаров, работ, услуг. Счёт-фактура не даёт права на вычет — это прямо запрещено подпунктом 8 пункта 2 статьи 170 НК РФ. Вычет возможен только по операциям, облагаемым по ставкам 20% или 10%.
Что делать, если я ошибочно поставил входной НДС к вычету при ставке 5%?
Нужно сдать уточнённую декларацию по НДС, исключить вычет из книги покупок, восстановить налог к уплате и доплатить недоимку с пенями. В расходах по УСН оставьте полную стоимость покупки с НДС. Если исправить до требования налоговой, штрафа можно избежать.
Как учитывать входной НДС, если часть продаж под 5%, а часть под 20%?
Ведите раздельный учёт. Входной НДС по товарам, использованным в операциях по 5% или 7%, включайте в стоимость. По товарам для операций по 20% — принимайте к вычету. Если товар используется в обоих видах операций, распределяйте пропорционально выручке, но помните: для спецставок вычет не положен, поэтому вся сумма НДС по таким товарам уйдёт в стоимость.