
Как аптеке включать входной НДС в стоимость при суммовом учёте
В аптечной программе — тысячи упаковок, в бухгалтерской базе — итоги накладных. Когда приходит время считать расходы, начинается поиск: какой входной НДС относится к проданному? Я — Ольга Владимировна Семёнова, основательница «РФ-БУХ», практикующий бухгалтер с 16-летним опытом. Покажу, как связать закупочную стоимость, продажи и оплату, сохранив разумный объём работы. Разбираю УСН «доходы минус расходы» со ставкой НДС 5 %; нормы проверены на 5 сентября 2026 года.
Налог включаем при поступлении. Расход признаём позже
Я считаю неправильным начинать эту задачу с распределения НДС по розничной выручке. Сумму входного налога уже указал поставщик. При ставке 5 % обычного вычета по приобретённым для таких продаж товарам нет: налог включается в их стоимость по подп. 8 п. 2 ст. 170 НК РФ. Значит, дальше нам нужна стоимость проданного товара вместе с этим налогом.
Самая частая путаница — смешать формирование стоимости и её списание в расходы. В бухгалтерском учёте поставка получает себестоимость с невозмещаемым НДС при признании запасов. Оплатили её или пока должны поставщику — для формирования этой стоимости неважно. Так работают пп. 9–12 ФСБУ 5/2019. А для расходов УСН оплата важна: покупной товар должен быть оплачен поставщику и реализован.
На практике бухгалтер нередко видит деньги, ушедшие поставщику, и хочет сразу закрыть вопрос с расходами. Но оплаченная коробка на полке остаётся запасом. Обратная ситуация тоже бывает: товар продали, а срок расчёта с поставщиком ещё не наступил. Бухгалтерская себестоимость продажи уже есть, налогового расхода на покупку пока нет. Пункт 17 рекомендаций ФНС на 2026 год связывает расход по входному НДС с признанием стоимости приобретения.
Поэтому мой первый рабочий вопрос — откуда берётся стоимость именно оплаченных и реализованных товаров. Искать отдельный НДС для каждой продажи вручную я бы не стала. Нужно сохранить предъявленный налог в закупочной стоимости и обеспечить её движение. Если программа уже хранит цену приобретения с НДС, сначала проверьте состав этой цены: повторное прибавление налога тоже встречается.
Суммовая бухгалтерия ещё не означает, что данных нет
Я сначала смотрю, что умеет аптечная программа. Часто упаковки, партии, закупочные цены и продажи там есть, а в бухгалтерию передают только суммы. В такой ситуации я предпочитаю наладить проверяемую выгрузку. Перенабивать весь ассортимент в бухгалтерскую базу только из-за появления НДС 5 % незачем, если подробные данные другой системы обеспечивают нужный расчёт и сохраняются для проверки.
Это мой практический вывод из требований к учёту, а не специальное разрешение Минфина на любую суммовую схему. Пункт 6 ФСБУ 5/2019 позволяет выбирать единицу учёта, включая партию и однородную группу, но требует достоверности и контроля движения. Пункт 20 разрешает рознице оценку по продажной стоимости с отдельным учётом наценки. Объединить лекарства, косметику и всё остальное в одну строку «товары» и потерять исходные сведения эти нормы не разрешают.
Для налогового расчёта я выбираю предусмотренный подп. 2 п. 2 ст. 346.17 НК РФ метод: ФИФО, среднюю стоимость или стоимость единицы. Затем проверяю, воспроизводит ли его выгрузка. Средняя стоимость предполагает данные о соответствующих товарах и количестве; средний процент торговой наценки её не заменяет. Если количественных данных нет нигде, придётся восстанавливать их по первичке и настраивать учёт. Красиво названная бухгалтерская справка недостающие сведения не создаст.
- Поступления: документ, товар, количество, закупочная стоимость с НДС и сумма самого налога для контроля.
- Продажи: дата, количество и стоимость списания по выбранному методу оценки.
- Расчёты: к каким поставкам относятся платежи, зачёты авансов и частичная оплата.
- Остатки и прочее выбытие: возвраты, списания, перемещения, переоценки — с отдельными основаниями.
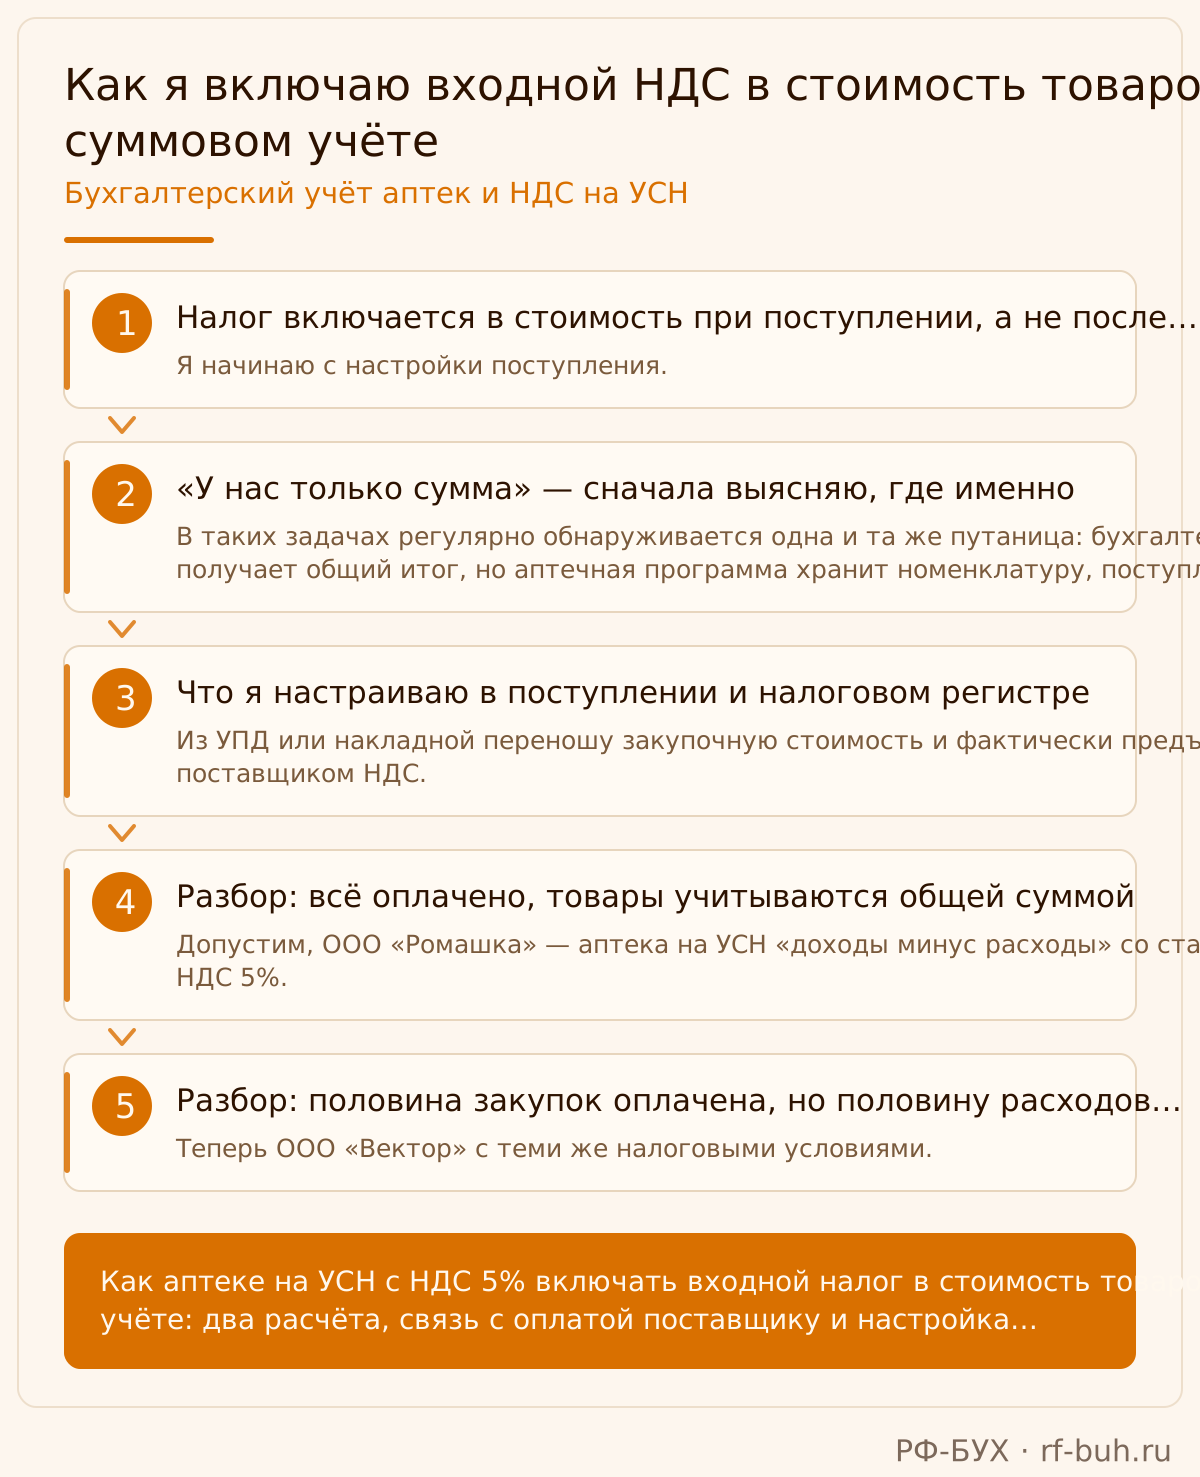
Разбор поставок: в бухучёте 90 400 рублей, в расходах УСН — 66 000
Допустим, ООО «Ромашка» работает на УСН «доходы минус расходы» с НДС 5 %. Все суммы примера условные; начальных остатков и дополнительных затрат нет. По одной накладной поступили 100 одинаковых упаковок лекарства: 100 000 рублей без НДС и 10 000 рублей налога. Предполагаем, что лекарство соответствует условиям ставки 10 %. Поставка полностью оплачена. Стоимость партии — 110 000 рублей, одной упаковки — 1 100 рублей.
По другой накладной поступили 50 одинаковых единиц косметики: 50 000 рублей плюс 11 000 рублей НДС по основной ставке 22 %, действующей с 1 января 2026 года. Эта поставка не оплачена. Её бухгалтерская стоимость всё равно составляет 61 000 рублей, или 1 220 рублей за единицу. За месяц продали 60 упаковок лекарства и 20 единиц косметики. Другого выбытия нет; аптечная программа подтверждает эти количества.
Ошибка бухгалтера — перенести всю себестоимость продаж в КУДиР, потому что месяц закрылся. Проверим расчёт по шагам. Лекарство: 60 × 1 100 = 66 000 рублей. Косметика: 20 × 1 220 = 24 400 рублей. Бухгалтерский расход — 90 400 рублей. Но для УСН сейчас признаём только 66 000 рублей оплаченного лекарства, включая 6 000 рублей входного НДС. Неоплаченные 24 400 рублей оставляем в регистре ожидающих признания расходов.
После сверки получаем остаток запасов: 40 × 1 100 + 30 × 1 220 = 80 600 рублей. Если в следующем месяце новых продаж косметики не будет, а «Ромашка» полностью оплатит её поставку, стоимость уже проданных единиц — 24 400 рублей — попадёт в расходы УСН на дату оплаты. Повторно списывать её в бухгалтерском учёте не нужно. Стоимость оставшейся косметики дождётся реализации. Вот зачем мне отдельный контроль оплаты: товарная программа может безошибочно посчитать себестоимость и ничего не знать о долге поставщику.
Почему средняя наценка даёт убедительную, но недостаточную цифру
Разберём другую условную аптеку — ООО «Вектор» на том же режиме. Она учитывает товары по продажной стоимости. На начало месяца остаток составляет 420 000 рублей, учтённая наценка — 120 000 рублей. Поступило товаров на 630 000 рублей в продажной оценке, наценка поступления — 180 000 рублей. Здесь наценка — учётная разница между полной продажной оценкой и покупной стоимостью с невозмещаемым НДС. Возвратов, переоценок и прочего выбытия в примере нет.
Продажи составили 420 000 рублей, конечный остаток в продажных ценах — 630 000 рублей. Для бухгалтерского расчёта используем среднюю долю наценки: (120 000 + 180 000) / (420 000 + 630 000) = 2/7. На проданное приходится 420 000 × 2/7 = 120 000 рублей наценки. Покупная стоимость продаж получается 300 000 рублей. Такой расчёт относится к учёту наценки по инструкции к счёту 42; входной НДС уже находится внутри покупной стоимости.
Бухгалтер переносит 300 000 рублей в расходы УСН. Я такую запись без расшифровки не принимаю. По условиям примера отдельная номенклатурная выгрузка по выбранному налоговому методу тоже подтвердила стоимость продаж 300 000 рублей. Совпадение здесь задано специально: в реальном ассортименте его нужно проверять. Сверка с оплатами показала, что 240 000 рублей относятся к полностью оплаченным поставкам, а 60 000 рублей — к неоплаченным. Правильный расход УСН за этот месяц — 240 000 рублей.
После исправления из преждевременного расхода убрали 60 000 рублей и оставили их до оплаты. Бухгалтерский расчёт наценки при этом сохранили. Я не считаю суммовой учёт сам по себе нарушением. Но защищать налоговый расход одной средней наценкой не стала бы: отдельного метода «выручка минус наценка» в ст. 346.17 нет. Консультации, разрешающие придумать собственную формулу при отсутствии количества, не дают гарантии признания такого расхода.
В КУДиР я проверяю сумму и дату, а не красоту строки
Вопрос об отдельной строке входного НДС сформулирован менее удобно, чем хотелось бы бухгалтеру. Подпункт 8 п. 1 ст. 346.16 НК РФ отдельно называет НДС, а подп. 23 требует уменьшать стоимость покупных товаров на расходы по этому подпункту. Одновременно ст. 170 и разъяснение Минфина от 26.05.2025 № 03-11-09/51466 предусматривают включение невозмещаемого налога в стоимость. Отсюда и разные способы представления в учётных программах.
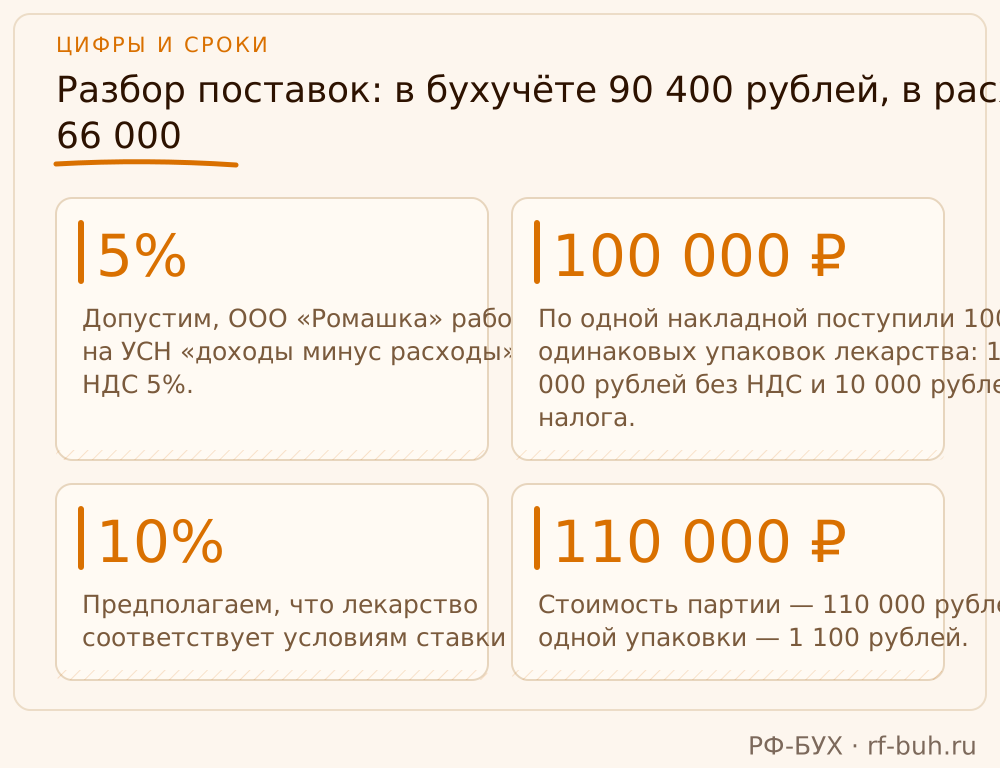
Моя позиция: сначала сверяем общую признанную сумму, основание и момент расхода. В примере «Ромашки» контрольный итог — 66 000 рублей. Если регистр показывает стоимость с налогом, входной НДС второй раз не добавляем. Если он выделен отдельно, товарная часть должна быть уменьшена: 60 000 рублей стоимости и 6 000 рублей налога. Отдельная строка сама по себе не доказывает ошибку. А вот итог 72 000 рублей при этих исходных данных уже показывает повторное списание.
С 25 апреля 2026 года закон № 104-ФЗ прямо исключил из подп. 8 п. 1 ст. 346.16 НДС, принимаемый к вычету. Нового правила о количестве строк КУДиР эта поправка не установила. Расходы отражаются в графе 5 раздела I по правилам главы 26.2 НК РФ. Я закрепляю используемый порядок в учётной политике и регистре, сохраняю расшифровку до первичных документов. Сводная запись должна иметь проверяемое содержание, а не подпись «по расчёту бухгалтера» без самого расчёта.
Что я требую от обмена между аптечной программой и бухгалтерией
Начинаю с начального остатка. Нужна его покупная стоимость с невозмещаемым НДС и состояние расчётов по соответствующим поставкам. Розничной описи для этого мало: она показывает другую оценку. Затем сопоставляю поступления по накладным с аптечной базой и бухгалтерией. Если на старте стоимость расходится, последующие выгрузки будут аккуратно переносить старую ошибку. Меня интересует объяснение расхождения, а не способ сделать одинаковыми два итога.
Задание на выгрузку формулирую конкретно: получить стоимость реализованных товаров по закреплённому методу, связать расчёт с поставками и оплатами, отдельно сохранить проданное, но ещё не оплаченное. При частичной оплате требуется обоснованный порядок её соотнесения с приобретениями с учётом документов и условий расчётов. Простое умножение всей себестоимости на долю погашенной задолженности я не принимаю как универсальное решение. Разные поставки продаются с разной скоростью.
Перед регулярной работой проверяю цепочку на нескольких позициях: поступление, оплата, продажа, возврат; отдельно — продажа до оплаты и последующая оплата. Смотрю не только проводки, но и КУДиР. Если конкретная суммовая схема автоматически расход не формирует, организую отдельное внесение подтверждённых сумм со ссылкой на регистр и первичку. Успешное закрытие месяца ещё не означает, что налоговый расход появился. И ручная запись не становится обоснованной только потому, что программа позволила её провести.
В ежемесячную сверку включаю остаток, поступления, продажи и прочее выбытие, сопоставляя одинаковые виды оценки. Перемещение между своими аптеками не должно превращаться в продажу. Просрочку, порчу и недостачу вывожу отдельно: их налоговые основания нужно рассматривать самостоятельно. Пункты 41–44 ФСБУ 5/2019 также разделяют продажу и иное списание. Первую проверку делаю подробной; затем оставляю регулярный контроль расхождений, чтобы бухгалтер не пересчитывал весь ассортимент вручную каждый месяц.
В 2026 году часть лишней работы можно убрать
Хорошая новость: с 1 января 2026 года положения п. 4 ст. 170 НК РФ о раздельном учёте входного НДС не распространяются на УСН со специальными ставками 5 % и 7 %. Изменение внесено законом № 425-ФЗ. Поэтому я не стала бы сохранять старое распределение общего входного налога между облагаемыми и освобождёнными операциями только потому, что так была настроена база. Настройку нужно пересмотреть, проверив назначение её движений.
Но виды продаж всё равно различаем: освобождение конкретных операций по ст. 149 НК РФ продолжает действовать. Начиная с декларации за I квартал 2026 года плательщики УСН со ставками 5 % и 7 % ставят прочерки в графах 3 и 4 раздела 7. Это п. 50(7) порядка заполнения декларации в редакции приказа ФНС от 18.12.2025 № ЕД-7-3/1227@. Картинка из инструкции за прошлый год здесь легко создаёт ненужную работу.
Ещё одна граница, которую я обязательно проверяю, — собственный НДС аптеки. Ставка в накладной поставщика не определяет ставку вашей облагаемой продажи при выбранных 5 %. Налог исчисляется со стоимости реализации без включённого в неё исходящего НДС. Когда облагаемая выручка уже содержит этот налог, его выделяют через 5/105. Для определения входного НДС по проданным упаковкам этот расчёт не используют.
И облагать только аптечную надбавку нельзя. Минфин прямо отверг такую базу для продажи ЖНВЛП в письме от 11.03.2026 № 03-07-11/19265. Понимаю, почему идея выглядит заманчиво: входной вычет недоступен, закупочная стоимость выросла. Но это не основание менять налоговую базу. Я бы потратила время на надёжную выгрузку оплаченных продаж и проверку остатков — именно там решается наша исходная задача.
Как это было у моего клиента: товар продали в марте, а расход признали в апреле
Расскажу на собирательном примере аптеки с вымышленным названием ООО «Вереск-Фарм». Мы взяли её на обслуживание в марте 2026 года: УСН «доходы минус расходы», НДС 5 %, в бухгалтерии — суммовой учёт товаров. Владелец пришёл с понятной просьбой: проверить расходы перед расчётом квартального аванса. Поступления и продажи отражались, но объяснить итоговую сумму в КУДиР никто уверенно не мог.
Первое, что я проверила, — откуда взялись 90 400 рублей расходов по выбранным поставкам. Оказалось, в предварительный расчёт перенесли всю бухгалтерскую себестоимость проданного товара вместе с входным НДС. Проверка по средней наценке выглядела убедительно, но не отвечала на вопрос, рассчиталась ли аптека с поставщиками. В бухгалтерскую программу приходили общие суммы, хотя в аптечной сохранялись документы поступления и подробные сведения о продажах.
Мы собрали УПД, банковские выписки, отчёты о продажах и остатках за март. По первой поставке 5 марта поступила тысяча упаковок одного препарата: 100 000 рублей без НДС и 10 000 рублей налога по ставке 10 %. Поставщику полностью заплатили 12 марта, а к концу месяца продали 600 упаковок. Получилось 66 000 рублей расходов вместе с входным НДС; ещё 44 000 рублей оставались в непроданном товаре. НДС поставщика мы включили в закупочную стоимость при поступлении — именно такой порядок предусмотрен для покупателей на УСН со ставкой НДС 5 %. Разъяснение ФНС.
Вторая поставка помогла найти расхождение. Уходовая косметика поступила 18 марта на 24 400 рублей, включая 4 400 рублей НДС по ставке 22 %, и к 27 марта была полностью продана. А деньги поставщику ушли только 3 апреля — это мы подтвердили банковской выпиской. Поэтому бухгалтерская себестоимость мартовских продаж по двум поставкам составила 90 400 рублей, а расходы УСН за март — 66 000 рублей. Оставшиеся 24 400 рублей признали 3 апреля: к этому дню были выполнены оба условия — товар продан и оплачен поставщику. Пункт 2 статьи 346.17 НК РФ.
После этого мы сделали регистр, где каждую сумму можно было связать с поступлением, продажей и оплатой. Для первой партии сохранили расчёт стоимости 600 проданных упаковок, для второй — отметку об оплате в апреле. Вместе со специалистом по аптечной программе настроили выгрузку нужных данных и проверили её на этих поставках. Я отдельно предупредила владельца: входной НДС уже находится внутри рассчитанной стоимости, повторно добавлять его к расходам нельзя.
К 10 апреля мы исправили записи в КУДиР и пересчитали аванс за первый квартал. По разобранным поставкам мартовские расходы уменьшились на 24 400 рублей, а апрельский расход получил свою дату и подтверждающие документы. Для ежемесячной проверки оставили отдельный список проданных, но ещё не оплаченных поставщикам товаров. Теперь при расхождении мы могли открыть конкретный документ и найти причину, а владелец понимал, почему бухгалтерская себестоимость и расходы УСН за месяц отличаются.
Названия компаний в разборе условные: данные клиентов я не раскрываю.
Частые вопросы
Если аптека на УСН «доходы», входной НДС уменьшит налог УСН?
Как закупочный расход — нет. При ставке НДС 5 % он включается в стоимость соответствующих товаров, но объект «доходы» не позволяет уменьшать базу УСН на обычные расходы по их приобретению.
Нужно ли ждать оплаты покупателя, чтобы признать стоимость проданного товара?
Нет, если товар уже реализован и оплачен поставщику. Оплата покупателем не является дополнительным условием. Это подтверждено постановлением Президиума ВАС РФ от 29.06.2010 № 808/10; допустимость суммового метода это постановление не рассматривает.
Может ли при НДС 5 % понадобиться книга покупок?
Да. Запрет обычного вычета налога поставщика не отменяет предусмотренные законом вычеты собственного ранее исчисленного НДС, например при возврате аванса после изменения договора или уменьшении стоимости реализации. Условия таких вычетов описаны в п. 17 рекомендаций ФНС на 2026 год.
На что опираемся
- НК РФ, статья 170 — Подп. 8 п. 2 — включение входного НДС в стоимость при специальных ставках; п. 4 — исключение из раздельного учёта. [Текст статьи](https://www.consultant.ru/document/cons_doc_LAW_28165/7e99d9a14446e1adf556f812066034a9091e0cc4/).
- НК РФ, статья 346.17 — П. 2, подп. 2 п. 2 — оплата, реализация и методы оценки покупных товаров. [Текст статьи](https://www.consultant.ru/document/cons_doc_LAW_28165/ba2cbb06adca96da48ed323cea2d4d85a24fafcc/).
- НК РФ, статья 346.16 — Подп. 8 и 23 п. 1, п. 2 — учёт НДС и стоимости товаров без повторного расхода, требования к расходам. [Текст статьи](https://www.consultant.ru/document/cons_doc_LAW_28165/2428f19fbea7040de2388dd179c39e787cc0d07d/).
- НК РФ, статья 164 — Подп. 4 п. 2 — медицинские товары по ставке 10 %; пп. 3, 4, 8, 9 — 22 %, расчётные и специальные ставки, условия их сочетания. [Текст статьи](https://www.consultant.ru/document/cons_doc_LAW_28165/35cc6698564adc4507baa31c9cfdbb4f2516d068/).
- НК РФ, статьи 149 и 154 — Ст. 149 — освобождённые операции; п. 1 ст. 154 — база реализации без НДС. [Разъяснения ФНС об освобождении](https://www.nalog.gov.ru/rn77/taxation/taxes/nds_usn/), [статья 154](https://www.consultant.ru/document/cons_doc_LAW_28165/076a8f7742580a39ddb7c28ce3b3b48c6519df2f/).
- ФСБУ 5/2019 «Запасы», приказ Минфина от 15.11.2019 № 180н — П. 6 — единица учёта; пп. 9–12, 20 — оценка запасов; пп. 39, 41–44 — средняя себестоимость и списание. [Общие положения](https://www.consultant.ru/document/cons_doc_LAW_348523/83c7d643a9e7398cd257c6fdbd2986423f8638de/), [оценка](https://www.consultant.ru/document/cons_doc_LAW_348523/6e26351bbcd51d60662b4c72d7fbff6658110800/), [списание](https://www.consultant.ru/document/cons_doc_LAW_348523/583797b51a43a9710ba9f4a45a6ff0f4b4e8ad6f/).
- Приказ Минфина от 31.10.2000 № 94н — Инструкция к счёту 42 «Торговая наценка» — расчёт наценки по среднему проценту. [Текст инструкции](https://www.consultant.ru/document/cons_doc_LAW_29165/0bee49d20368ab1f501b40a7f70e60823044bd48/).
- Письмо ФНС от 30.12.2025 № СД-4-3/11836@ — П. 17 рекомендаций на 2026 год — включение входного НДС в стоимость, момент расхода и вычеты собственного исчисленного налога. [Пункт 17](https://www.consultant.ru/document/cons_doc_LAW_524136/3acf7fa57a84a09eee52ccae3d9c323238bf19f7/).
- Письмо Минфина от 26.05.2025 № 03-11-09/51466 — Направлено письмом ФНС от 11.11.2025 № СД-4-3/10127@: входной НДС при специальных ставках включается в стоимость. [Текст разъяснения](https://www.consultant.ru/document/cons_doc_LAW_526313/915220f580871a35263767556fe835b8ab4f9d15/).
- Федеральный закон от 25.04.2026 № 104-ФЗ — Подп. «а» п. 24 ст. 1, ч. 1 ст. 4 — исключение принимаемого к вычету НДС действует с 25.04.2026. [Поправка](https://www.consultant.ru/document/cons_doc_LAW_532884/3d0cac60971a511280cbba229d9b6329c07731f7/), [вступление в силу](https://www.consultant.ru/document/cons_doc_LAW_532884/ad890e68b83c920baeae9bb9fdc9b94feb1af0ad/).
- Федеральный закон от 28.11.2025 № 425-ФЗ — Ст. 2 и 25 — изменения с 01.01.2026, включая основную ставку 22 % и исключение из п. 4 ст. 170. [Текст закона](https://www.alta.ru/tamdoc/25fz0425/).
- Приказ ФНС от 07.11.2023 № ЕА-7-3/816@ — Приложения № 2 и 5; пп. 1, 11 порядка — первичные документы, хронология и графа 5 КУДиР. [Порядок заполнения](https://www.consultant.ru/document/cons_doc_LAW_463427/53bb117b6de4d3f36bcf65180d24e86f6ccd99dc/).
- Приказы ФНС от 05.11.2024 № ЕД-7-3/989@ и от 18.12.2025 № ЕД-7-3/1227@ — П. 50(7) порядка: при УСН 5/7 % прочерки в графах 3 и 4 раздела 7 с отчётности за I квартал 2026 года. [Действующий порядок](https://www.consultant.ru/document/cons_doc_LAW_493443/56da43e31cf2f2a52b2e6cf97099b379ec33ff8f/).
- Письмо Минфина от 11.03.2026 № 03-07-11/19265 — При продаже ЖНВЛП на УСН 5/7 % база только из надбавки не предусмотрена. [Текст письма](https://www.garant.ru/products/ipo/prime/doc/413836238/).
- Постановление Президиума ВАС РФ от 29.06.2010 № 808/10 — Оплата покупателем не является дополнительным условием признания стоимости оплаченных поставщику и реализованных товаров. [Судебный акт](https://arbitr.ru/materials/29762?path=/arxiv/post_pres/).