
Банк отключил интернет-банк, но счёт не заблокирован: как вернуть доступ и платить налоги
Если банк отключил ДБО, а счёт формально открыт, деньги по-прежнему ваши, и налоги платить нужно в срок: бумажным поручением в офисе, платежом от третьего лица или через другой банк. Параллельно требуйте у банка письменное основание и подавайте документы по 115-ФЗ. Ниже порядок действий, календарь на конец октября и ноябрь и пример с цифрами.
Ограничение ДБО и блокировка счёта: чем они отличаются
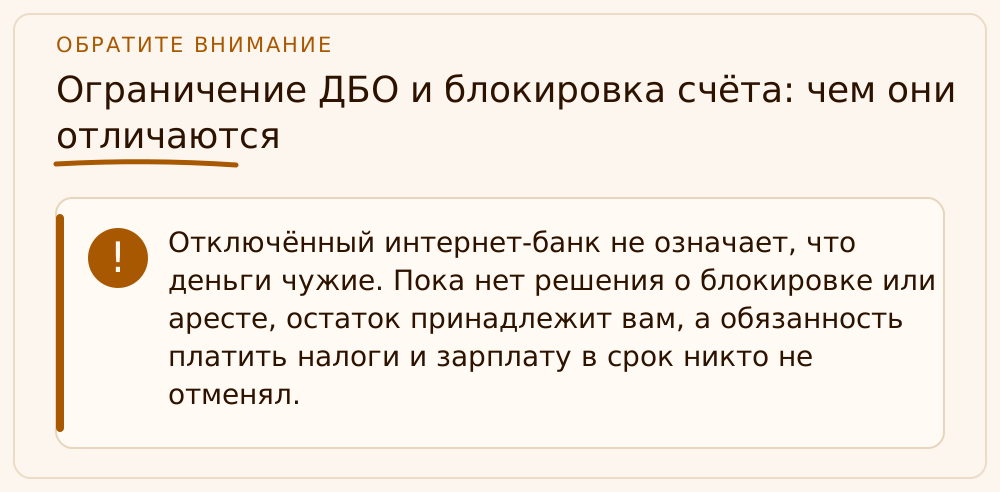
Начну с терминов, потому что на них спотыкается почти каждый директор. Блокировка, она же приостановление операций по счёту, это решение налоговой инспекции, суда или иного уполномоченного органа: деньги на счёте заморожены, расходные операции запрещены. Ограничение дистанционного банковского обслуживания устроено иначе. Счёт открыт, договор банковского счёта действует, остаток на месте, но канал, через который вы привыкли отправлять платёжки, банк выключил или урезал: нет входа в интернет-банк, не уходят платёжные поручения, доступны только справки и выписки.
Правовая рамка тут такая. По статье 858 Гражданского кодекса ограничивать право клиента распоряжаться деньгами на счёте можно только в случаях, которые предусмотрены законом или договором, а прямо названные в статье исключения, арест и приостановление операций, допустимы лишь по закону. Банки на практике опираются на два закона. Первый, Федеральный закон от 07.08.2001 № 115-ФЗ: пункт 11 статьи 7 разрешает банку отказать в совершении операции, в том числе по распоряжению клиента, если у сотрудников возникли подозрения в легализации доходов или финансировании терроризма. Второй, Федеральный закон от 27.06.2011 № 161-ФЗ «О национальной платёжной системе»: части 11.6 и 11.7 статьи 9 связаны с приостановлением использования электронного средства платежа, к которому относится и интернет-банк, когда сведения о клиенте или его реквизитах попали в базу данных Банка России о переводах без согласия клиента. Кроме того, многие договоры дистанционного обслуживания прямо разрешают банку ограничить ДБО, если у него есть основания подозревать нарушение законодательства, и на такие условия Банк России тоже указывает в своих разъяснениях для предпринимателей.
Для вас это различие практическое. От того, на каком основании банк выключил доступ, зависит, как его оспаривать, и это единственный вопрос, на который нужен письменный ответ в первый же день. Банк России в информационном письме от 24.03.2026 № ИН-03-59/11 рекомендует банкам сообщать клиенту о факте ограничения, его причинах, виде и правовом основании со ссылкой на закон или договор, а также оставлять клиенту возможность связаться с банком через систему ДБО, даже когда сам интернет-банк ограничен. Если вы получили только сообщение «операции временно недоступны», вы получили половину информации. Вторую половину нужно запросить, и ниже я покажу как.
Теперь о том, чем эта ситуация опасна именно для бухгалтерии. Блокировка налоговой хотя бы понятна: есть решение, есть основание, есть способ снять. Ограничение ДБО тихо стоит поперёк календаря. Налоговые сроки идут, зарплата ждёт, поставщики звонят, а платёжный канал закрыт. Если за эту ситуацию взяться системно, она решаема за один-два рабочих дня. Системность начинается с понимания, что у вас два параллельных трека: платить обязательные платежи любым законным способом и одновременно добиваться снятия ограничения. Смешивать их нельзя. Ждать, пока банк «разберётся», и только потом платить налоги, значит копить пени.
Для ведения учёта и налоговых платежей в такой ситуации обычно подключают бухгалтерское сопровождение, потому что бухгалтер сразу видит, какие платежи горят, и знает, через какие каналы их провести без потери времени.
Что делать в первые часы: запрос основания и документы для банка
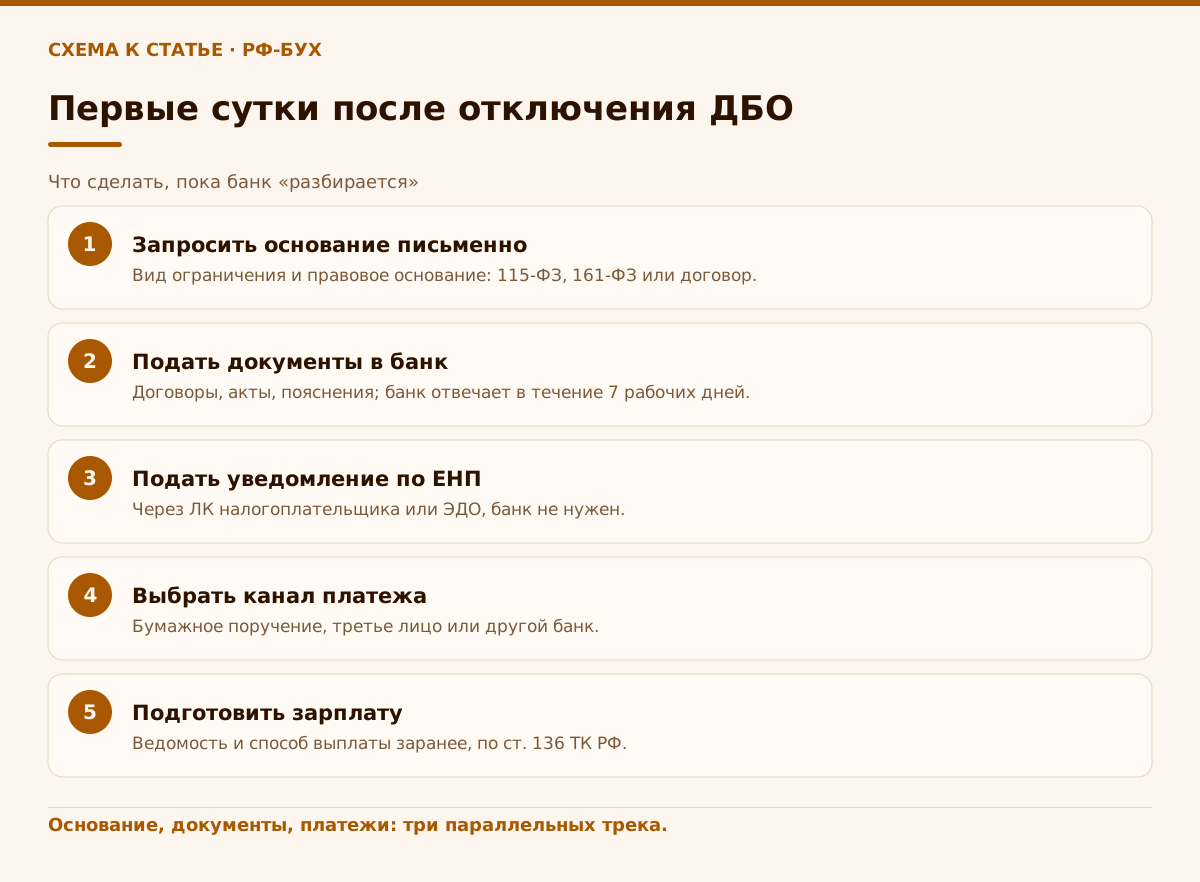
Первым делом я требую от своих бухгалтеров не звонить в банк и не жаловаться на горячей линии, а выяснить три вещи в письменной форме. Какое именно ограничение введено: отказ в отдельных операциях, отключение интернет-банка целиком или что-то ещё. На каком основании: пункт 11 статьи 7 115-ФЗ, статья 9 закона 161-ФЗ или условия договора. И какие документы банк готов принять, чтобы ограничение снять. Устный ответ оператора колл-центра за основание не считается, а менеджер в офисе, у которого вы всё узнали на словах, через неделю будет вас не помнить.
Сразу после этого подготовьте документы, которые закрывают самые частые вопросы банка. Банк смотрит на экономический смысл операций, поэтому ему нужны договоры с контрагентами, счета, акты и накладные по спорным платежам, а также сведения о том, кто фактически управляет бизнесом, где находится офис и склад, сколько сотрудников в штате. Для организации стандартный набор выглядит так.
Не откладывайте подачу пояснений на потом. Пункт 13.4 статьи 7 115-ФЗ закрепляет за клиентом право представить в банк документы и сведения, подтверждающие отсутствие оснований для отказа в операции, а банк обязан в срок не позднее семи рабочих дней со дня их представления сообщить, устранены ли основания. Семь рабочих дней идут не с момента отключения, а с момента, когда документы поданы, то есть каждый день вашего промедления сдвигает возможный ответ банка. Подавайте с отметкой о принятии: через раздел писем в системе, если доступ к нему остался, или на бумаге в офисе, с копией со штампом.
Отдельно скажу про общение с банком. Если вы получаете только «ваш запрос рассматривается», просите ответ письменно и фиксируйте даты. Это пригодится на следующем шаге, если придётся идти в межведомственную комиссию при Банке России. Подробный порядок действий именно для случая, когда счёт заблокирован по 115-ФЗ, я уже разбирала в статье пошаговый план на первые сутки, а здесь остановлюсь на другом: на платежах, которые нельзя ждать.
- Устав, свежая выписка из ЕГРЮЛ и документы, подтверждающие полномочия директора.
- Договоры, счета, акты и накладные по тем операциям, которые вызвали вопросы.
- Договор аренды офиса или склада, штатное расписание, сведения о сотрудниках.
- Налоговая отчётность за последние периоды и расчёты по страховым взносам.
- Письменное пояснение, почему ваши операции выглядят именно так, без общих фраз.
Как заплатить налоги без интернет-банка: календарь и способы
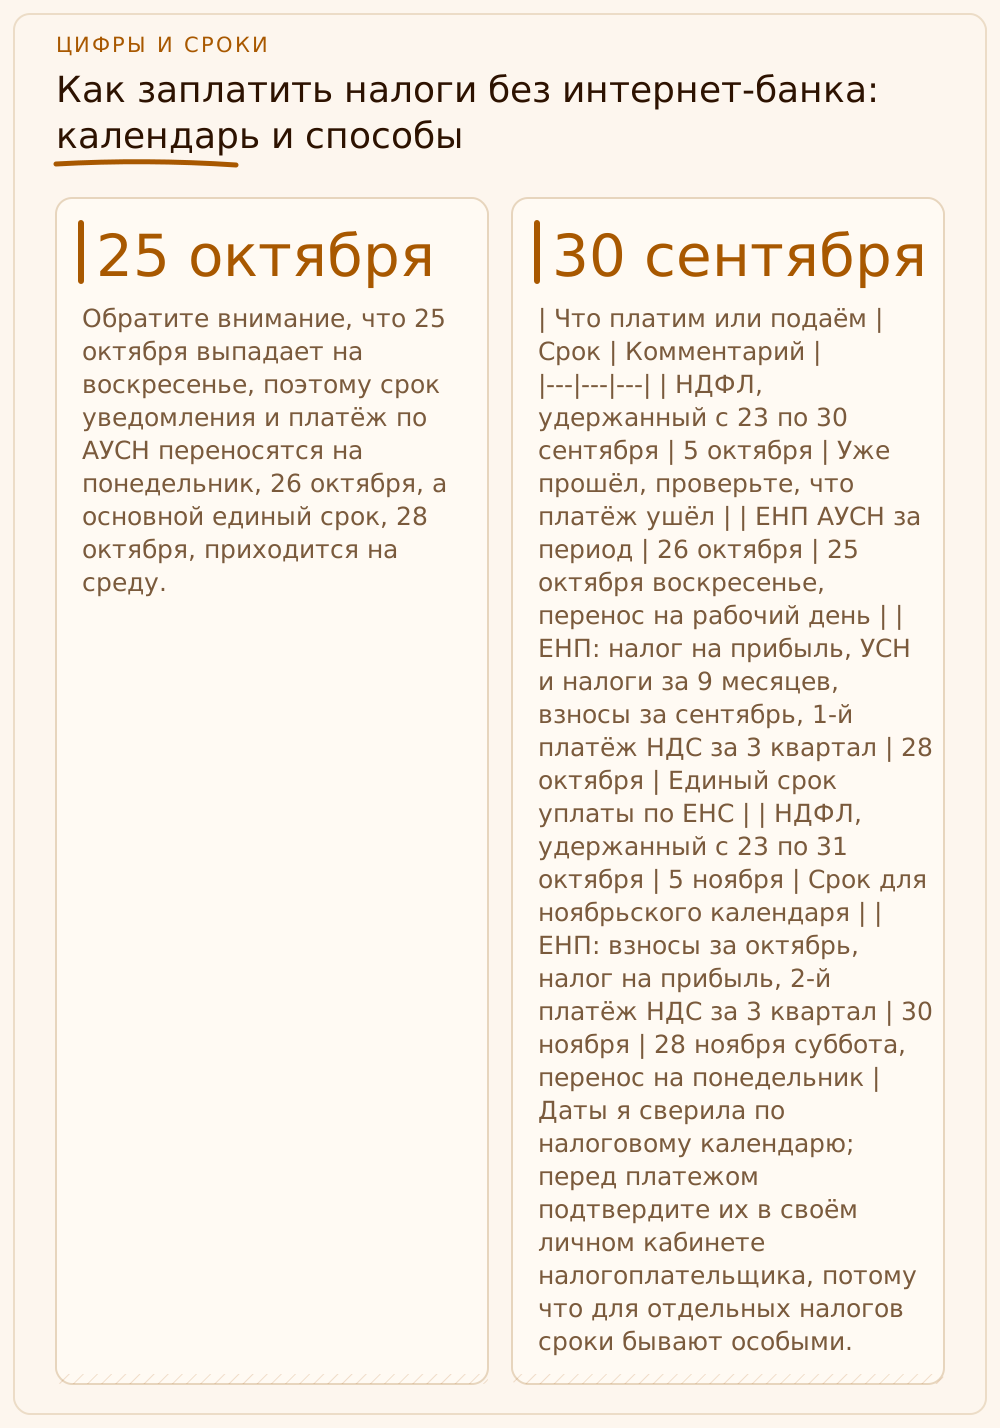
Это самый болезненный раздел. Сроки не ждут: ограничение ДБО не продлевает налоговые даты ни на день. На конец октября и ноябрь 2026 года основные даты такие. Сначала календарь, потом способы оплаты. Обратите внимание, что 25 октября выпадает на воскресенье, поэтому срок уведомления и платёж по АУСН переносятся на понедельник, 26 октября, а основной единый срок, 28 октября, приходится на среду.
| Что платим или подаём | Срок | Комментарий | |---|---|---| | НДФЛ, удержанный с 23 по 30 сентября | 5 октября | Уже прошёл, проверьте, что платёж ушёл | | ЕНП АУСН за период | 26 октября | 25 октября воскресенье, перенос на рабочий день | | ЕНП: налог на прибыль, УСН и налоги за 9 месяцев, взносы за сентябрь, 1-й платёж НДС за 3 квартал | 28 октября | Единый срок уплаты по ЕНС | | НДФЛ, удержанный с 23 по 31 октября | 5 ноября | Срок для ноябрьского календаря | | ЕНП: взносы за октябрь, налог на прибыль, 2-й платёж НДС за 3 квартал | 30 ноября | 28 ноября суббота, перенос на понедельник | Даты я сверила по налоговому календарю; перед платежом подтвердите их в своём личном кабинете налогоплательщика, потому что для отдельных налогов сроки бывают особыми.
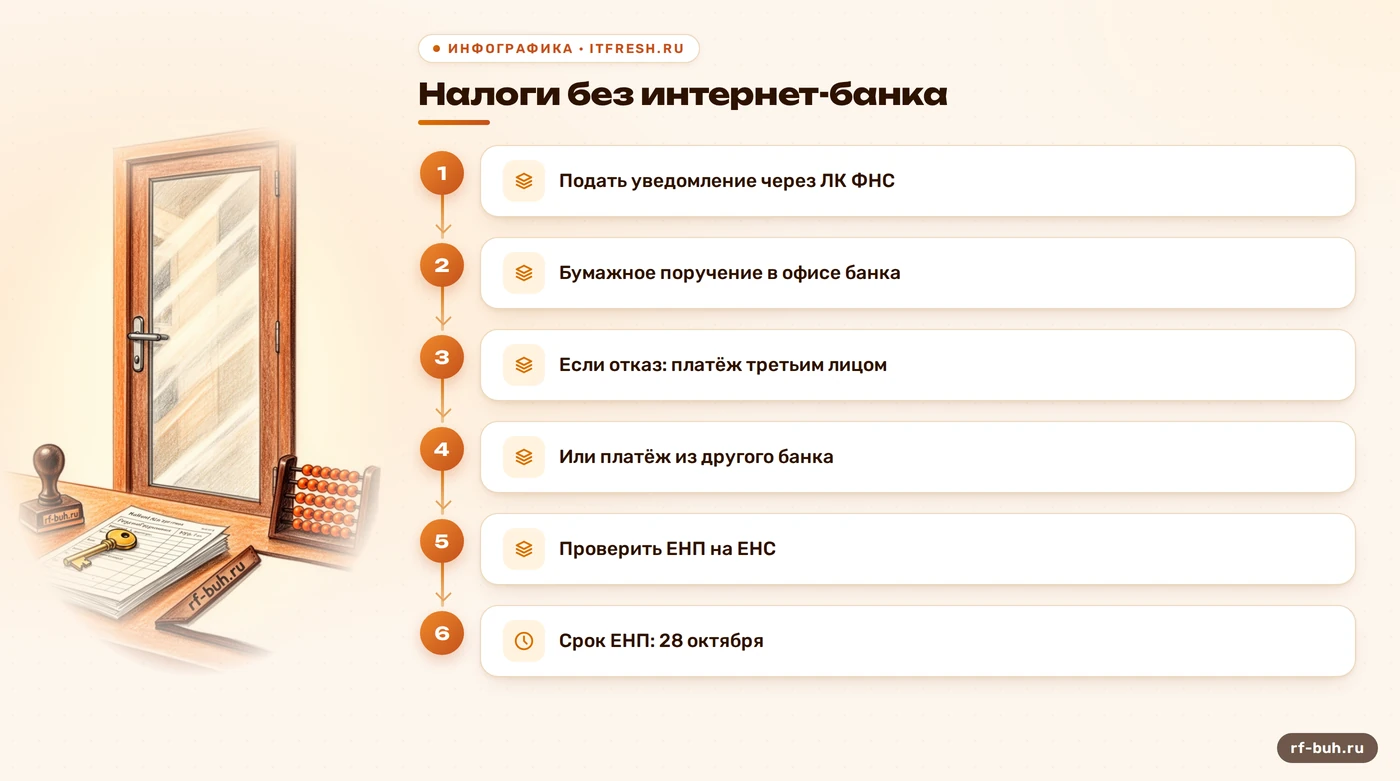
Теперь способы. Первый и самый надёжный: бумажное платёжное поручение в офисе банка. Раз счёт не заблокирован, клиент вправе распорядиться деньгами на нём, и ДБО в этом случае только удобный канал, а не единственный. Приезжайте с подписанным директором поручением на перечисление ЕНП, печатью, если она у вас используется, и документом, подтверждающим личность и полномочия. Проверьте в договоре и тарифах, как банк принимает бумажные поручения и сколько это стоит: иногда комиссия выше, а приём идёт до определённого времени. Если банк откажет и в этом, это уже не техническая проблема, а отказ в операции: требуйте письменное основание, и если это пункт 11 статьи 7 115-ФЗ, запускается процедура с документами и сроком ответа в семь рабочих дней.
Второй способ: платёж от третьего лица. Пункт 1 статьи 45 Налогового кодекса допускает, что налог за налогоплательщика платит иное лицо, в том числе организация, а для единого налогового счёта это означает, что любой плательщик вправе пополнить чужой ЕНС. В платёжке указываются ИНН и КПП того, чьи налоги платятся, а не того, кто переводит. Это может быть учредитель, аффилированная организация, а для небольших сумм и физлицо. Предупреждаю о двух ловушках. Первая: с 1 сентября 2026 года Федеральный закон от 28.11.2025 № 425-ФЗ ужесточил правила зачёта и возврата денег третьих лиц на ЕНС, этот механизм больше не работает как «транзит» с заблокированных счетов, поэтому платите строго сумму, подтверждённую поданным уведомлением или декларацией, и не больше. Вторая: деньги, ушедшие в уплату ваших налогов, плательщику из бюджета уже не вернуть, поэтому такие платежи оформляйте договором займа или встречным обязательством, чтобы потом корректно отразить в учёте.
Третий способ: другой счёт. Если у вас есть второй банк, платите оттуда. Если нет, открытие нового расчётного счёта занимает несколько дней, и начинать стоит сразу, пока идёт спор с первым банком. Сохраняйте при этом связь с первым: деньги на нём остаются вашими, и после снятия ограничения их можно перевести. А когда у вас в принципе только один счёт, я рекомендую пересмотреть эту привычку: в статье про закрытие расчётного счёта я объясняю, почему перед любыми изменениями в банке надо забрать выписки и данные заранее.
Налоговые уведомления тоже не должны зависеть от банка. Уведомление об исчисленных суммах подаётся через ЛК налогоплательщика или оператора электронного документооборота, а не через интернет-банк, поэтому подавать его можно и сейчас. Мы в «РФ-БУХ» подаём уведомление в день, когда узнаём о проблеме, чтобы у налоговой не возникло вопросов по распределению платежа. Помогаем здесь так: берём на себя расчёт налогов к уплате, подготовку платёжных поручений и уведомлений, контроль зачисления ЕНП и сверку с инспекцией, пока вы решаете вопрос с банком.
Зарплата, аванс и расчёты с поставщиками при отключённом ДБО
Налоги можно хотя бы заплатить через третье лицо. С зарплатой устроено жёстче, потому что между работодателем и сотрудником нет никаких «каналов банка», есть только срок. По статье 136 Трудового кодекса заработная плата выплачивается не реже чем каждые полмесяца, а срок выплаты не может превышать 15 календарных дней со дня окончания периода, за который она начислена. Если вы платите аванс 25-го и расчёт 10-го, ограничение ДБО может поставить под угрозу ближайшую дату.
Что будет за просрочку, определяет статья 236 того же кодекса: работодатель обязан выплатить компенсацию не ниже 1/150 действующей ключевой ставки Банка России за каждый день задержки от невыплаченных в срок сумм, и причина просрочки значения не имеет. Прибавьте к этому административную ответственность и риск жалобы в трудовую инспекцию. Поэтому я исхожу из простого правила: зарплата платится в любом случае, а способ вторичен.
На практике у нас четыре рабочих варианта. Первый: ведомость на выплату в кассу, если на кассе достаточно наличных и они были получены в банке законно, а лимит остатка кассы, если он у вас установлен, соблюдён. Второй: зарплатный проект в другом банке, если он уже настроен. Третий: платёжное поручение на бумаге в офисе банка, как для налогов, одним реестром. Четвёртый, крайний: займ от учредителя на счёт или в кассу с последующей выплатой, оформленный договором. Каждый из вариантов требует документов, а не слов, и каждый должен быть отражён в учёте.
Теперь о поставщиках. С ними разговор проще, чем кажется. Главное, чтобы вы не молчали: напишите контрагентам, что ограничение вызвано внутренней процедурой банка, пообещайте новую дату, при необходимости предложите зачёт взаимных требований. Всё, что связано с принудительным взысканием, к вам отношения не имеет, пока нет блокировки. Если же ограничение затронуло только часть счёта, то есть вам запретили переводы определённым получателям, а на других операции разрешены, сразу разделяйте платежи по приоритетам: обязательные платежи в бюджет и сотрудникам, потом основные поставщики.
Если вы всё-таки получили и блокировку налоговой, и ограничение банка одновременно, порядок платежей меняется, и об этом подробно написано в статье как выплатить зарплату при блокировке счёта. Здесь важно другое: не путайте две разные ситуации и не применяйте правила блокировки налоговой к вашему случаю, там другие основания и другой порядок снятия.
- Зарплата и аванс: сверьте даты по ст. 136 ТК РФ, подготовьте ведомость и способ выплаты заранее.
- Налоги: бумажное поручение в офисе, платёж от третьего лица или платёж из другого банка.
- Уведомление об исчисленных суммах: через ЛК налогоплательщика или оператора ЭДО, не через банк.
- Поставщики: письменное предупреждение, новая дата оплаты, при возможности зачёт.
- Все решения по платежам фиксируйте в переписке и приказах, чтобы потом объяснить их банку и инспекции.
Как снять ограничение: банк, межведомственная комиссия, суд
Теперь про сам путь возврата доступа. Он стандартный и состоит из ступеней. Первая: обращение в банк с документами. Мы уже говорили про пункт 13.4 статьи 7 115-ФЗ: банк обязан в срок не позднее семи рабочих дней со дня представления документов сообщить, устранены ли основания для отказа или что устранить их невозможно. Это не срок, в который банк вернёт доступ, а срок, в который он должен дать ответ. Поэтому ваша задача на этой ступени: подать документы полно, чтобы ответ не свёлся к «нужны дополнительные сведения».
Вторая ступень наступает, если банк ответил, что основания устранить нельзя. По пункту 13.5 той же статьи клиент вправе обратиться с заявлением и документами в межведомственную комиссию при Банке России, а общий срок её рассмотрения не может превышать двадцати рабочих дней со дня обращения. Заявление подаётся через Интернет-приёмную Банка России или иными способами, указанными на сайте регулятора. Приложите ответ банка, свои документы и пояснение, почему операции имеют экономический смысл. Логика здесь простая: сначала документы в банк, и только после его отказа в реабилитации комиссия. Отдельный случай, когда банк ссылается на высокий уровень риска, присвоенный вам на платформе Банка России «Знай своего клиента» (статья 7.7 115-ФЗ). Это уже не отключение интернет-банка, а прекращение списаний с узким кругом исключений, и оспаривать его нужно сразу в межведомственной комиссии, по разъяснениям Банка России в течение шести месяцев с момента, когда вам сообщили о мерах. Свой уровень риска можно проверить в сервисе на сайте регулятора.
Если ограничение связано не с 115-ФЗ, а с базой данных Банка России о мошеннических переводах, рассуждать нужно иначе. Банк России в письме от 24.03.2026 № ИН-03-59/11 рекомендует банкам разъяснять клиенту его право подать заявление об исключении сведений из базы данных по части 11.8 статьи 9 закона 161-ФЗ, и подаётся оно через банк или через Интернет-приёмную регулятора. Вот почему первый вопрос банку: на каком основании. Не угадаете основание, зря потратите время на неподходящую процедуру.
Суд, на мой взгляд, самая последняя ступень, и обращаться в него стоит, когда вы прошли банк и комиссию или когда есть явные нарушения договора. Арбитражная практика по отключению дистанционного обслуживания есть: суды рассматривали случаи, когда банк отключал клиента без правового основания и без документов от Росфинмониторинга. Но практика зависит от условий конкретного договора, и подавать иск без оценки этих условий я не советую. Параллельно держите запасной вариант в виде второго счёта: он позволит жить, пока спор продолжается.
Что я требую от своих бухгалтеров на этом этапе? Вести журнал обращений: дата, способ, кому отправлено, номер входящего, ответ. Каждый такой журнал потом оказывается важнее красноречия. Ещё одно: не давайте обещаний, которые зависят не от вас. Фраза «доступ вернут завтра» ничем не подтверждена, пока банк не дал письменного ответа. Говорите контрагентам и сотрудникам о платежах так, как вы их реально проведёте.
Как не попасть в такую же ситуацию снова
Все мои клиенты, кто пережил отключение ДБО, вынесли из этого один урок: платёжный канал не должен быть единственным. Практика проста. Второй расчётный счёт в другом банке с небольшим остатком и уже настроенным доступом. Доступ к ЛК налогоплательщика у директора и главного бухгалтера, причём с действующей электронной подписью. Запас на ЕНС на ближайшую обязательную дату, чтобы неожиданный сбой не превращался в пени. Это недорого, а держит бизнес на плаву в день, когда банк решает «вас проверить».
Вторая привычка касается самих операций. Банк смотрит не на ваши намерения, а на то, как выглядят платежи: назначение, суммы, повторяемость, наличие подтверждающих документов. Я прошу бухгалтеров держать под рукой договоры и закрывающие документы по всем крупным и необычным платежам, писать в назначении платежа понятную формулировку, а не «за услуги», и заранее отвечать на запросы банка. Банки пишут и звонят до того, как что-то отключить, и игнорировать эти запросы, самая дорогая привычка.
Третья: календарь. Заведите для себя три списка: что платим из бюджета по датам, что платим сотрудникам по датам и что платим поставщикам. К каждой дате прикрепите ответственного и запасной способ платежа. Когда это сделано, отключение интернет-банка из катастрофы превращается в неприятность, на которую есть готовый регламент. Если собственных сил на такой регламент нет, передайте платёжный календарь вместе с учётом на сопровождение: именно так я отвечаю клиентам, которые больше не хотят узнавать о налоговых сроках в день срока.
Учебный пример: ООО «Кедровая слобода-Опт» без интернет-банка накануне 28 октября
Это учебный пример: ООО «Кедровая слобода-Опт» торгует продуктами оптом, находится на УСН, в штате 18 человек со средней зарплатой около 70 000 рублей до НДФЛ. В четверг, 22 октября, банк отключил интернет-банк по основанию, которое менеджер назвал «внутренней проверкой», а счёт остался открытым с остатком 1 450 000 рублей. К среде, 28 октября, нужно перечислить ЕНП на 772 000 рублей: страховые взносы за сентябрь 300 000 рублей и авансовый платёж по УСН за девять месяцев 472 000 рублей. Сумма сходится: 300 000 + 472 000 = 772 000. Расчёт за вторую половину октября выплачивается 10 ноября, к выплате 540 000 рублей.
Что сделал бухгалтер в первые сутки. Во-первых, письменно запросил у банка основание и перечень документов. Во-вторых, подал документы: договоры с поставщиками, акты и накладные за сентябрь, договор аренды склада. С этой даты пошёл срок в семь рабочих дней, в течение которого банк обязан дать ответ. В-третьих, 26 октября директор приехал в офис банка с бумажным платёжным поручением на 772 000 рублей: уведомление об исчисленных суммах бухгалтер ещё раньше подал через ЛК налогоплательщика. Банк принял поручение, деньги списались, и 28 октября ЕНП поступил на ЕНС вовремя. Пени ноль, нервы потрачены только директора.
Если бы платёж не прошёл, пришлось бы оценивать цену ошибки. С зарплатой это видно по цифре. Допустим, 540 000 рублей не выплачены в срок, а ключевая ставка равна 14 %: на этом уровне Банк России сохранил её 11.09.2026, а 23 октября совет директоров принимает новое решение, поэтому ставку проверяйте на каждый день просрочки. Компенсация по статье 236 ТК РФ за день составит 540 000 × 14 % ÷ 150 = 504 рубля, за пять дней 2 520 рублей. Деньги небольшие, но к ним добавляются жалоба сотрудников и вопросы инспекции, поэтому в «Кедровой слободе-Опт» зарплату на 10 ноября подготовили заранее: ведомость в кассу и запасной вариант через бумажное поручение.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Банк отключил интернет-банк, но не блокировал счёт. Это законно?
Зависит от основания. Статья 858 ГК РФ допускает ограничение распоряжения счётом только в случаях, предусмотренных законом или договором. Банк может ссылаться на пункт 11 статьи 7 115-ФЗ или на статью 9 закона 161-ФЗ. Потребуйте письменное основание и подайте документы, а при необоснованном отказе обращайтесь в межведомственную комиссию.
Можно ли платить налоги бумажным поручением в офисе банка?
Если счёт не заблокирован, можно попробовать: распоряжение клиента не обязано идти только через ДБО. Проверьте договор и тарифы банка. Если банк откажет и в этом, требуйте письменное основание: при отказе по пункту 11 статьи 7 115-ФЗ вы вправе представить документы, подтверждающие отсутствие оснований для отказа.
За какой срок банк должен ответить на мои документы?
По пункту 13.4 статьи 7 115-ФЗ банк обязан в срок не позднее семи рабочих дней со дня представления документов сообщить, устранены ли основания для отказа или что устранить их невозможно. Это срок на ответ, а не гарантия возврата доступа.
Куда жаловаться, если банк не снимает ограничение?
После ответа банка о невозможности устранить основания обращайтесь в межведомственную комиссию при Банке России. По пункту 13.5 статьи 7 115-ФЗ общий срок рассмотрения не превышает двадцати рабочих дней. Спор о правомерности отключения можно рассмотреть и в арбитражном суде.
Может ли налог за ООО заплатить другое лицо?
Да, пункт 1 статьи 45 НК РФ допускает уплату налога за налогоплательщика иным лицом, а на ЕНС можно зачислить деньги за третье лицо. В платёжке указываются ИНН и КПП того, за кого платят. Платите сумму, подтверждённую уведомлением или декларацией: с 01.09.2026 правила зачёта и возврата денег третьих лиц на ЕНС ужесточены (425-ФЗ). Отношения с плательщиком оформите займом или иным обязательством.
Что будет, если налоги не заплачены из-за отключённого ДБО?
Обязанность по уплате не отменяется, а пени за просрочку начисляются по статье 75 НК РФ независимо от причины. Поэтому платите любым законным способом: бумажным поручением, через другой банк или от третьего лица, и сохраняйте документы о причинах сбоя.
На что опираемся
- Федеральный закон от 07.08.2001 № 115-ФЗ — ст. 7, п. 11, 13.4, 13.5: отказ в операции, документы клиента, ответ банка в течение семи рабочих дней, межведомственная комиссия при Банке России, срок до 20 рабочих дней. https://www.consultant.ru/document/cons_doc_LAW_32834/
- Гражданский кодекс РФ — ст. 858: ограничение распоряжения денежными средствами на счёте, арест и приостановление операций только по закону. https://www.consultant.ru/document/cons_doc_LAW_9027/
- Информационное письмо Банка России от 24.03.2026 № ИН-03-59/11 — рекомендации банкам по информированию клиентов об ограничениях и порядку обжалования. https://rulaws.ru/acts/Informatsionnoe-pismo-Banka-Rossii-ot-24.03.2026-N-IN-03-59_11/
- Налоговый кодекс РФ — ст. 45, п. 1: уплата налога за налогоплательщика иным лицом; ст. 78 в ред. 425-ФЗ (с 01.09.2026): зачёт в пользу третьих лиц; ст. 75: пени. https://www.consultant.ru/document/cons_doc_LAW_19671/
- Трудовой кодекс РФ — ст. 136: сроки выплаты заработной платы; ст. 236: компенсация за задержку не ниже 1/150 ключевой ставки. https://www.consultant.ru/document/cons_doc_LAW_34683/
- Банк России: что нужно знать предпринимателю об ограничениях операций по счёту — виды ограничений (ДБО, отказ в операции, высокий риск по ст. 7.7 115-ФЗ), срок рассмотрения банком 7 рабочих дней, обращение в МВК. http://www.cbr.ru/protection_rights/recomendation/