
Налоговая видит всю сумму продаж, а на счёт пришло меньше: с чего платить УСН и НДС селлеру
Налог на УСН считается со всей суммы, которую покупатель заплатил маркетплейсу, а не с денег, пришедших вам на счёт. Комиссия, логистика и реклама при «Доходах» базу не уменьшают, при «Доходах минус расходы» идут в расходы. Ниже: из чего складывается разрыв между продажей и выплатой, какая дата у дохода, что меняет НДС и как не получить доначисление.
С чего платить налог: с суммы продаж или с выплаты маркетплейса
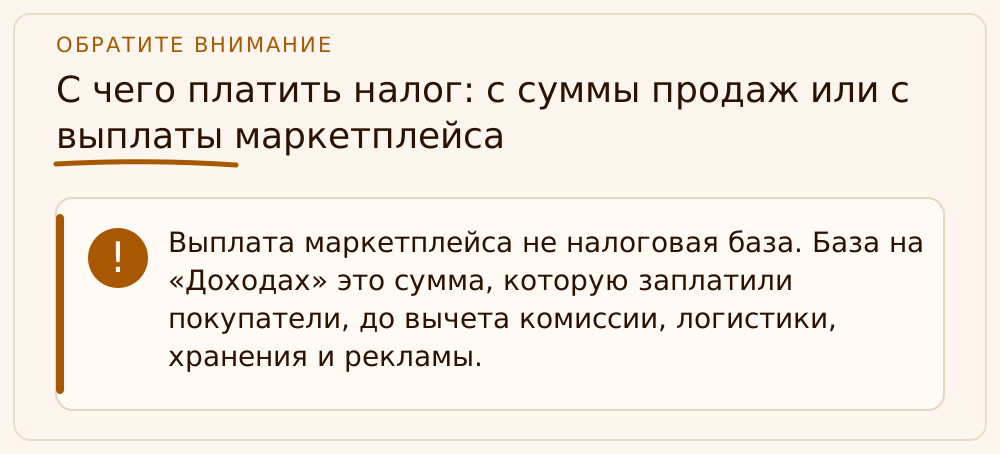
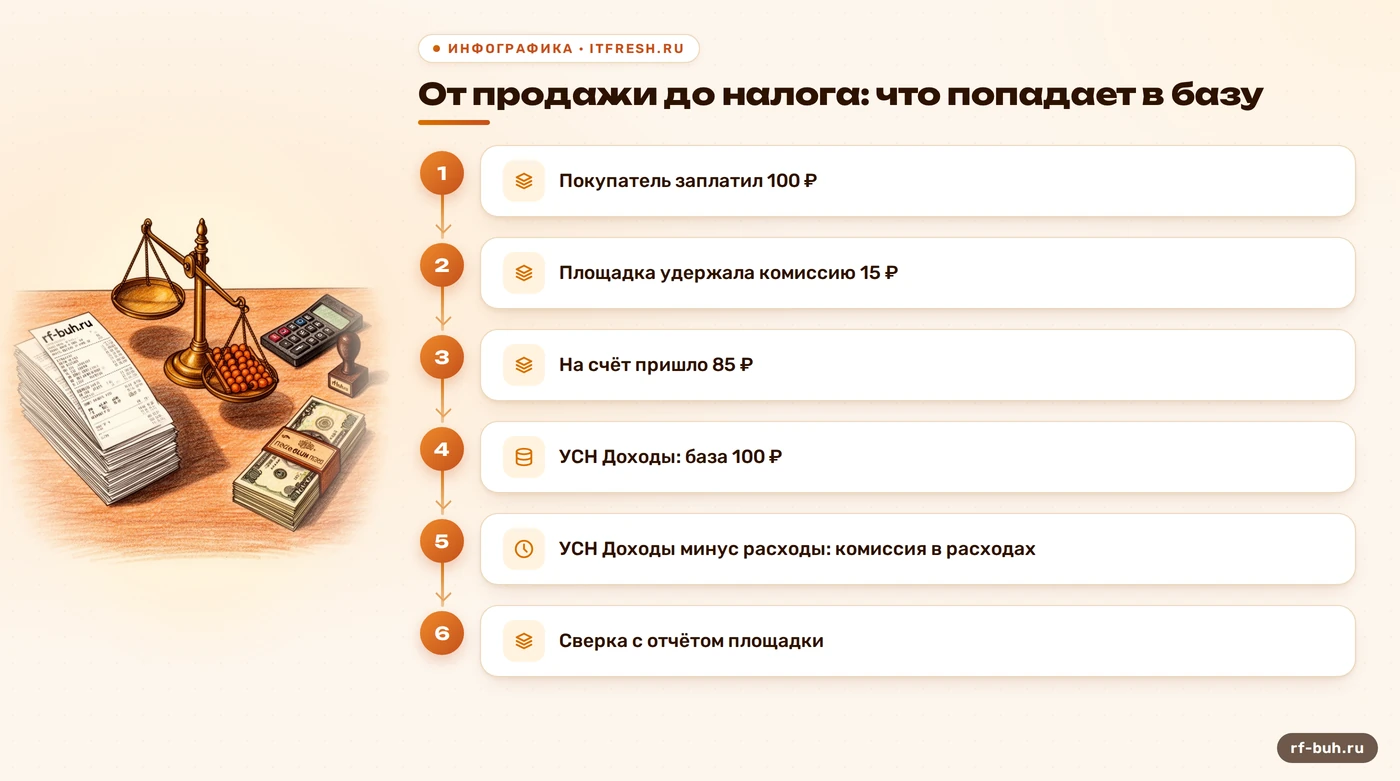
Короткий ответ без дипломатии: со всей суммы, которую заплатил покупатель. Маркетплейс при продаже действует как агент: принимает деньги от покупателя, удерживает своё вознаграждение и переводит вам остаток. Для налоговой ваш доход возникает в размере того, что покупатель отдал за товар, а не того, что осталось после удержаний. ФНС разъясняла это прямо и с цифрами: при продаже на 1 000 рублей и удержанной комиссии в 100 рублей на УСН «Доходы» в доход идёт все 1 000 рублей. Объяснение лежит в логике налога: доходы определяются по правилам статьи 248 НК РФ через пункт 1 статьи 346.15, а комиссия площадки есть ваша трата, а не уменьшение выручки.
Здесь же рождается главный страх новичков: «Я заплачу налог с денег, которых не получал». Получали, просто не на свой счёт. Те же 750 тысяч из примера были бы у вас целиком, если бы вы торговали сами и платили за доставку, рекламу и склад из своего кармана. Маркетплейс просто вычел эти траты до перевода. Если смотреть глазами налога, разницы нет: выручка есть, а то, как вы потом распорядились деньгами, вопрос расходов, а не доходов.
Чтобы не гадать, где здесь ваше дело, а где дело бухгалтера: размер налога при правильной схеме зависит не от выплаты, а от трёх вещей. Первая: какой у вас объект, «Доходы» или «Доходы минус расходы». Вторая: плательщик вы НДС или освобождены. Третья: в какой день вы признаёте доход. Всё остальное, от красивых отчётов площадки до выписки из банка, лишь материал для проверки. Если хотите передать эту работу тем, кто делает её каждый месяц, посмотрите наше ведение бухгалтерского учёта: по селлерам мы работаем с отчётами площадок каждый день.
Из чего складывается разница между продажей и выплатой
Когда селлер говорит «меня обманывают на комиссиях», в девяти случаях из десяти он не открывал отчёт площадки дальше первой страницы. Выплата это итог длинной арифметики, и каждая строка в ней относится к своей налоговой категории. Один раз разложить её по полочкам полезнее, чем десять раз пересчитывать итог.
Для налога имеют значение три группы строк. Первая: деньги покупателей за проданный товар, это и есть выручка. Вторая: удержания площадки, то есть комиссия, логистика, хранение, приёмка, эквайринг, реклама и продвижение, штрафы за нарушения условий. Третья: возвраты и отмены, которые уменьшают выручку. Отдельный нюанс со скидками: если площадка дала покупателю скидку за свой счёт, ориентир для дохода это сумма реализации в отчёте агента, а не цифра из чека покупателя, а схемы со скидками в обмен на баллы площадки я каждый раз разбираю по оферте. Всё, что идёт в «минус» после выручки, вы вправе проанализировать как расходы, но только если у вас объект «Доходы минус расходы», расход подтверждён документами и подходит под перечень статьи 346.16 НК РФ. На «Доходах» все эти строки налоговой безразличны.
Для наглядности соберу типичную сверку одной таблицей. Цифры условные, но порядок строк реальный. | Строка отчёта | Что это для налога | На «Доходах» | На «Доходах минус расходы» | |---|---|---|---| | Оплата покупателями | Выручка | В базу целиком | В доходы целиком | | Комиссия площадки | Вознаграждение агента | Не уменьшает базу | Расход | | Логистика и хранение | Услуги площадки | Не уменьшают базу | Расход при документальном подтверждении | | Реклама на площадке | Услуга по продвижению | Не уменьшает базу | Расход при документальном подтверждении | | Возврат покупателю | Уменьшение выручки | Уменьшает доход | Уменьшает доход | Обратите внимание, что строка выплаты в таблице не появилась вообще. Это не опечатка: сама выплата не нужна ни для базы, ни для расходов. Она нужна лишь для сверки с банком, чтобы убедиться, что площадка перечислила всё, что должна.
В какой день признавать доход: два подхода и как не запутаться
На УСН доходы считают кассовым методом: по общему правилу пункта 1 статьи 346.17 НК РФ датой получения дохода признают день поступления денег на счёт в банке или в кассу. Для маркетплейсов эта формулировка оказалась неудобной, потому что покупатель платит площадке, а вам площадка переводит деньги позже, по графику. Какое из этих событий считать днём дохода, прямо в Кодексе не сказано, поэтому на практике встречаются два прочтения.
Первое прочтение: деньги, которые агент получил от покупателя, принадлежат продавцу (статьи 996 и 1011 ГК РФ), значит доход возникает в день оплаты покупателем площадке. Второе опирается на письмо Минфина от 11.12.2024 № 03-11-11/125183: датой получения дохода названа дата, когда у продавца возникает право распоряжаться полученными доходами. Что именно считать этим моментом, зачисление на баланс у площадки или доступность денег к выводу по договору, письмо подробно не расписывает, поэтому ориентируйтесь на условия своей оферты и отчёт агента. Разница не косметическая: на стыке кварталов сдвигается период, в котором вы платите налог, а это влияет на авансы, на лимиты дохода и на уведомления об исчисленных суммах.
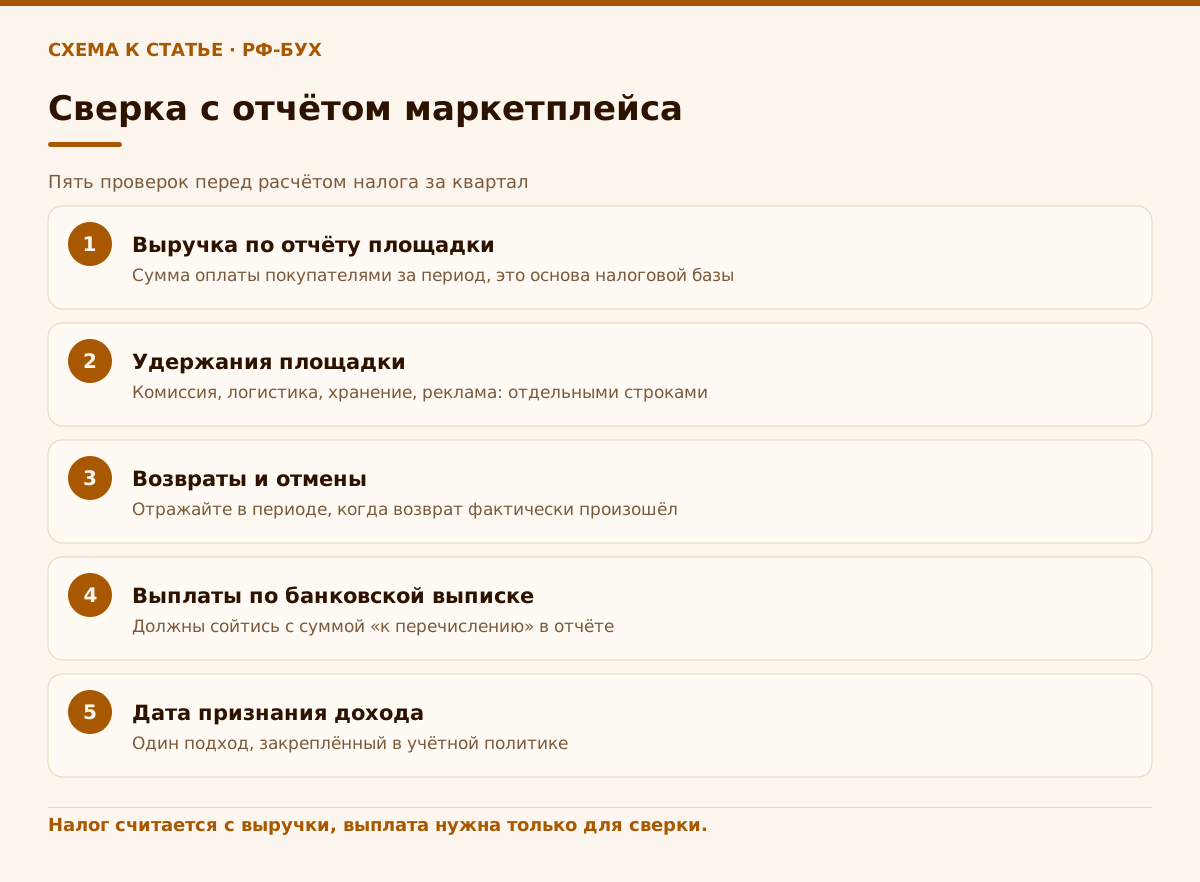
Я требую от своих бухгалтеров одного: выбранный подход фиксируется в учётной политике селлера и применяется последовательно, без «в этом квартале по дате оплаты, в следующем по дате выплаты». Спорить с инспекцией, когда у вас есть записанная и последовательно применяемая позиция, куда проще, чем объяснять, почему граница поплыла. Возвраты покупателям отражайте в периоде, когда возврат произошёл, и храните документы, из которых виден статус заказа. Если вы ещё мучаетесь с общими принципами учёта доходов, у нас есть отдельный текст про то, как ИП считать доход через маркетплейс вместе с лимитами. Здесь же ограничусь главным: дата дохода не должна зависеть от настроения.
- Берите период и дату из отчёта площадки, не из банковской выписки.
- Выберите один подход к дате дохода и закрепите в учётной политике.
- Возвраты отражайте в периоде, когда они произошли.
- Для квартального сдвига пересчитайте авансы и уведомления до 25-го числа.
«Доходы» или «Доходы минус расходы»: как комиссия меняет сумму налога
Это самый болезненный раздел, потому что именно здесь деньги и теряются. При объекте «Доходы» налог по базовой ставке считают с полной суммы продаж, а удержания площадки на нём никак не сказываются. ФНС в разъяснениях по маркетплейсам объяснила: при этом объекте учёт расходов не предусмотрен, поэтому ни комиссию, ни логистику вычесть нельзя. Ставки в регионах могут быть ниже, так что свою ставку проверяйте по региональному закону, а общее правило остаётся неизменным: чем выше доля удержаний, тем тяжелее нагрузка относительно того, что осталось у вас на руках.
При объекте «Доходы минус расходы» комиссия уходит в расходы: подпункт 24 пункта 1 статьи 346.16 НК РФ разрешает учитывать комиссионные, агентские вознаграждения и вознаграждения по договорам поручения. Расход признаётся по документу, на практике это отчёт агента за период. Но учтите две ловушки. Первая: расход нужен подтверждённый и экономически обоснованный, то есть без отчёта площадки и закупочных документов налог лучше не уменьшать. Вторая: закупочная стоимость товара тоже расход, и именно из-за неё «15 %» нередко выгоднее для перепродавца, у которого закупка составляет большую часть оборота. Для производителя с низкой долей закупки картина обратная.
Я не раз видела, как селлер на «Доходах» радуется «лёгкой» отчётности, а потом выясняет, что на комиссиях, логистике и рекламе площадки у него уходит четверть оборота, и все эти траты налог не уменьшают. Для таких селлеров смена объекта со следующего года может сэкономить сумму, сопоставимую с зарплатой сотрудника. Решение о смене принимается заранее, до конца года, и считается на цифрах за прошлые периоды, а не «по ощущениям».
Мы в «РФ-БУХ» берём на себя сверку отчётов площадок с выплатами и банком, раскладываем удержания по налоговым категориям, считаем авансы и налог по выбранному объекту и считаем, нужен ли вам другой объект на следующий год, а первая консультация бесплатна.
НДС селлеру на УСН в 2026 году: что меняется в расчёте
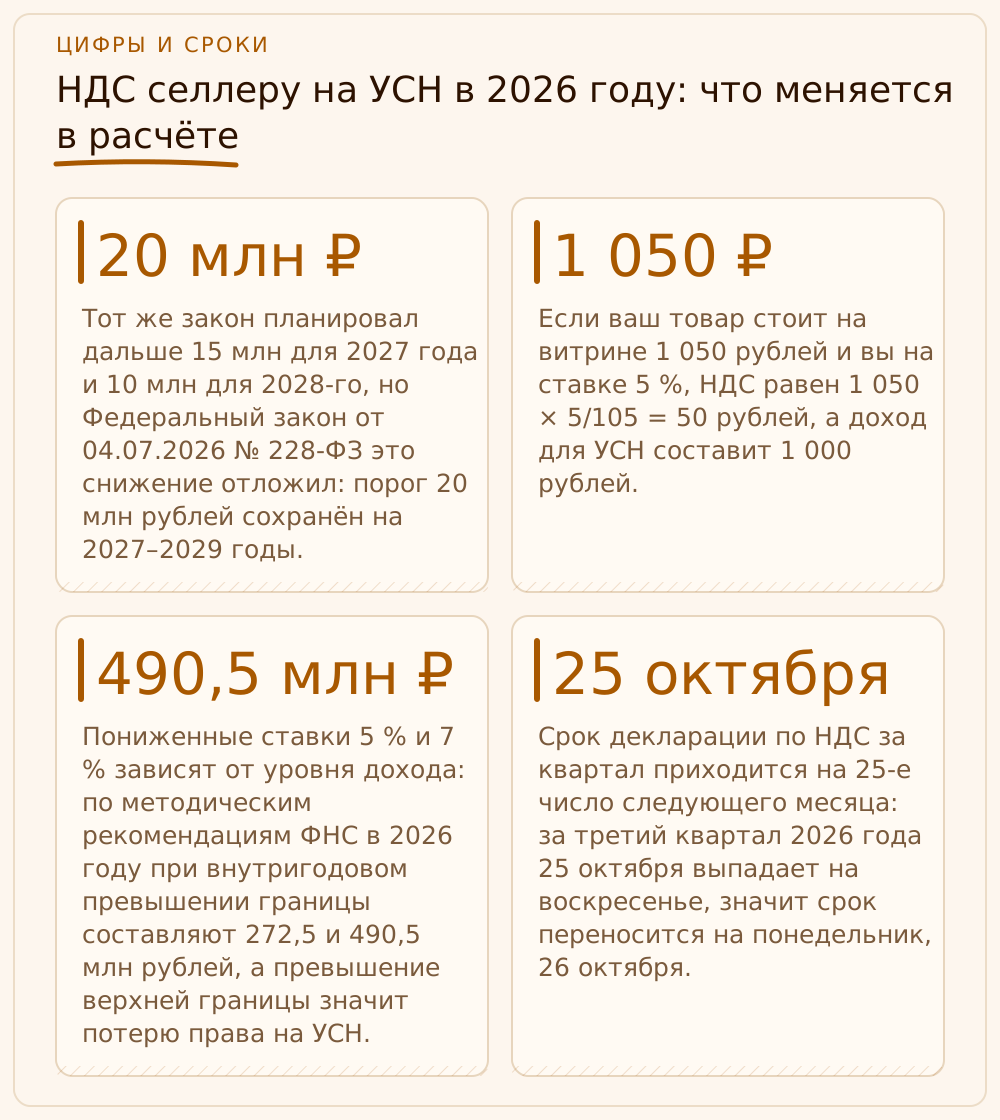
С 2025 года упрощенцы становятся плательщиками НДС, но с оговорками. Федеральный закон от 28.11.2025 № 425-ФЗ снизил порог освобождения с 60 до 20 млн рублей: в 2026 году НДС не платят, если доход за 2025 год не превысил 20 млн. Тот же закон планировал дальше 15 млн для 2027 года и 10 млн для 2028-го, но Федеральный закон от 04.07.2026 № 228-ФЗ это снижение отложил: порог 20 млн рублей сохранён на 2027–2029 годы. Если порог превышен в течение года, НДС начисляют с первого числа месяца, следующего за месяцем превышения. Для многих селлеров это не абстракция, потому что оборот маркетплейса быстро выводит за 20 миллионов, и тогда налог не только считается, но и закладывается в цену.
Что важно именно для темы статьи. Во-первых, НДС не входит в доход по УСН: сумма налога, предъявленная покупателю, в налоговую базу УСН не попадает, то есть базу считают без НДС. Во-вторых, налоговая база по НДС это цена, по которой вы продали товар покупателю, а не сумма выплаты. Если ваш товар стоит на витрине 1 050 рублей и вы на ставке 5 %, НДС равен 1 050 × 5/105 = 50 рублей, а доход для УСН составит 1 000 рублей. Исчисление и уплата НДС остаются на вас, а выбранную ставку нужно корректно отразить в карточках товаров и в личном кабинете площадки.
Пониженные ставки 5 % и 7 % зависят от уровня дохода: по методическим рекомендациям ФНС в 2026 году при внутригодовом превышении границы составляют 272,5 и 490,5 млн рублей, а превышение верхней границы значит потерю права на УСН. Выбрав такую ставку, вы не применяете вычеты по входному НДС и сохраняете её не менее 12 кварталов подряд. Если вы только что столкнулись с ситуацией, когда в счёте-фактуре или в карточке товара оказался налог, которого не должно быть, прочитайте, что делать, если по ошибке выставили счёт-фактуру с НДС на УСН.
Отдельная засада это авансы. Налог с предоплаты считают по расчётным ставкам, то есть 5/105 или 7/107, и затем при отгрузке принимают аванс к вычету, чтобы не получить двойной налог. Как это не задвоить, мы разбирали отдельно в тексте про то, как не задвоить налог при ставке 5 %. Срок декларации по НДС за квартал приходится на 25-е число следующего месяца: за третий квартал 2026 года 25 октября выпадает на воскресенье, значит срок переносится на понедельник, 26 октября. Опоздание с декларацией карается штрафом по статье 119 НК РФ: 5 % от не уплаченной в срок суммы налога по этой декларации за каждый полный или неполный месяц просрочки, не меньше 1 000 рублей и не больше 30 % этой суммы.
Что видит налоговая и как проверить себя до сверки
Раньше селлер мог надеяться, что инспекция о его оборотах не узнает. Сейчас такая надежда стоит дорого. Площадка как агент пробивает чеки по вашим продажам, между ФНС и крупными площадками работает обмен данными в рамках эксперимента, продлённого до конца 2026 года, а с 1 октября 2026 года действуют Правила информационного взаимодействия операторов посреднических платформ с налоговыми органами: они приняты на основании статьи 20 Федерального закона от 31.07.2025 № 289-ФЗ и утверждены постановлением Правительства от 20.06.2026 № 766. По ним площадка передаёт сведения о договоре с продавцом, о самом продавце и акты сверки взаиморасчётов. Вывод для вас простой: расхождение между оборотами на площадке и вашей декларацией инспекция увидит без вашей помощи.
Чем грозит расхождение, считается просто. За неуплату налога вследствие занижения базы статья 122 НК РФ предусматривает штраф 20 % от неуплаченной суммы, а при умысле 40 %. К нему добавляются пени за каждый день просрочки. Селлеры, которые годами считали налог с выплаты, уже получали от инспекций требования пояснить расхождение выручки по отчётам площадок с декларацией и подать уточнённые декларации. Если найдёте ошибку сами и доплатите налог с пенями до того, как инспекция её обнаружит, по статье 81 НК РФ от штрафа можно освободиться.
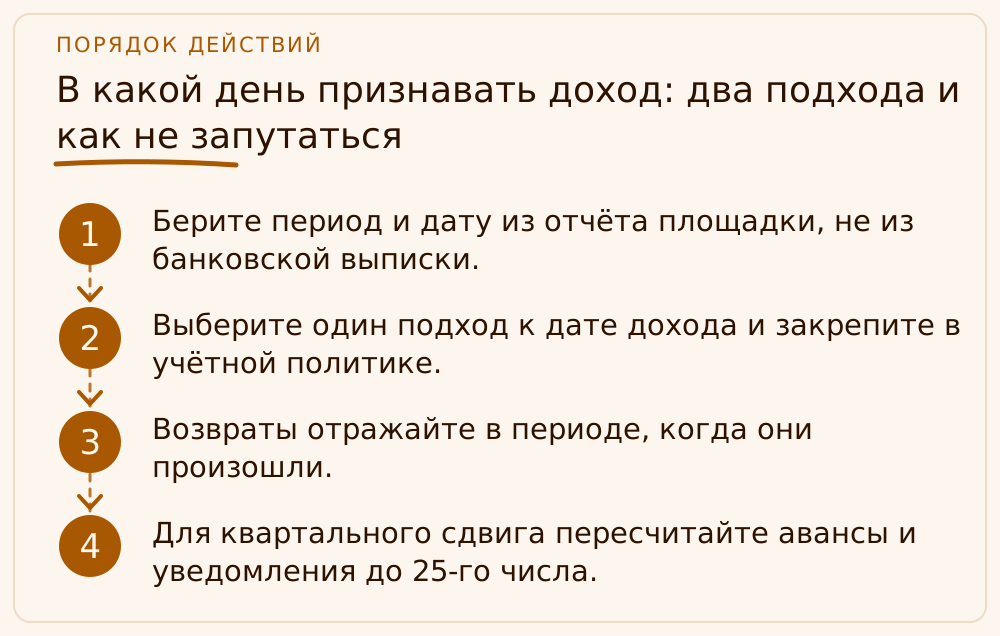
Мой порядок проверки перед сдачей декларации такой. Скачайте отчёты площадки за весь период и сведите выручку за период. Сравните её с суммой в книге доходов. Убедитесь, что возвраты вычтены в нужном периоде. Проверьте, что выплаты по банку совпадают с «к перечислению» в отчёте. Если вы продаёте на нескольких площадках, сделайте это для каждой отдельно. Подробнее про ежедневную рутину одной из них читайте в тексте о том, как ИП учитывать продажи и выплаты на Яндекс Маркете. Если расхождение нашлось, сначала разберитесь, что именно не совпало, а потом уточняйте декларацию: торопливая уточнёнка с новой ошибкой хуже исходной.
Сроки ближайшего квартала: аванс по УСН за девять месяцев 2026 года уплачивается в составе единого налогового платежа до 28 октября, а уведомление об исчисленной сумме подаётся до 25-го числа, и так как 25 октября выпадает на воскресенье, до 26 октября. Пропустите уведомление, и деньги на счёте не разнесутся на нужный налог, а у вас появится отрицательное сальдо и пени.
- Выручка по отчёту площадки за период равна доходам в книге учёта.
- Возвраты вычтены в периоде, когда они фактически произошли.
- Выплаты по банку сходятся со строкой «к перечислению» в отчёте.
- Уведомление об исчисленной сумме подано до 26 октября, аванс заплачен до 28 октября.
- Если вы платите НДС, ставка в карточках товаров совпадает с декларацией.
Учебный пример: ИП Гусев и 36 000 рублей недоплаты за один квартал
Это учебный пример: ИП Гусев торгует товарами для дома на маркетплейсе, работает на УСН «Доходы» со ставкой 6 %, без наёмных работников, а его доход ни за 2025 год, ни с начала 2026 года не превысил 20 млн рублей, так что НДС он не платит. За третий квартал покупатели заплатили площадке 2 400 000 рублей. Площадка удержала комиссию 360 000 рублей, логистику 168 000 рублей и хранение с рекламой 72 000 рублей, всего 600 000 рублей. На счёт Гусева поступила выплата 1 800 000 рублей.
Гусев посчитал налог с выплаты: 1 800 000 × 6 % = 108 000 рублей. Правильный расчёт идёт с полной суммы: 2 400 000 × 6 % = 144 000 рублей. Разница равна 144 000 − 108 000 = 36 000 рублей недоплаты, а штраф по статье 122 НК РФ при 20 % составил бы 36 000 × 20 % = 7 200 рублей плюс пени. Налог указан до уменьшения на страховые взносы. Если бы Гусев был на «Доходах минус расходы» и закупил товара на 1 300 000 рублей, база составила бы 2 400 000 − 1 300 000 − 600 000 = 500 000 рублей, а налог по ставке 15 % 75 000 рублей. Налог получился бы на 144 000 − 75 000 = 69 000 рублей меньше, потому что удержания площадки и закупка товара уменьшили бы базу.
Что сделал бы я в этой ситуации: свела выручку по отчёту площадки с книгой учёта доходов, доплатила налог и пени, подала уточнённую декларацию и зафиксировала в учётной политике дату признания дохода и порядок работы с возвратами. Заодно на цифрах прошлых кварталов посмотрела бы, не выгоднее ли Гусеву сменить объект со следующего года.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
С какой суммы платить УСН: с выплаты маркетплейса или с продаж?
Со всей суммы, которую покупатель заплатил маркетплейсу. Комиссия, логистика и реклама на объекте «Доходы» базу не уменьшают. На объекте «Доходы минус расходы» удержанное вознаграждение учитывается в расходах при документальном подтверждении (подпункт 24 пункта 1 статьи 346.16 НК РФ).
В какой день признавать доход: когда заплатил покупатель или когда пришла выплата?
В Кодексе прямого ответа нет. Минфин в письме от 11.12.2024 № 03-11-11/125183 называет датой дохода момент, когда у продавца возникло право распоряжаться полученными доходами, а это не обязательно день выплаты на ваш счёт. Определите этот момент по оферте площадки, закрепите подход в учётной политике и применяйте последовательно.
Входит ли НДС в доход для расчёта УСН?
Нет. Если вы плательщик НДС, сумму налога, предъявленную покупателю, из дохода для УСН исключают. Например, при цене 1 050 рублей и ставке 5 % НДС равен 50 рублей, а доход для УСН 1 000 рублей.
Нужно ли платить НДС упрощенцу в 2026 году?
Освобождение действует, если доход за 2025 год не превысил 20 млн рублей (Федеральный закон от 28.11.2025 № 425-ФЗ). Снижение до 15 и 10 млн отложено: по Федеральному закону от 04.07.2026 № 228-ФЗ порог 20 млн сохранён на 2027–2029 годы. При превышении в течение года НДС начисляют с первого числа месяца, следующего за месяцем превышения.
Что будет, если заплатить налог только с выплаты?
Возникнет недоплата. За неуплату по статье 122 НК РФ предусмотрен штраф 20 % от неуплаченной суммы, при умысле 40 %, плюс пени. Площадки передают данные в ФНС, поэтому расхождение с декларацией инспекция увидит сама.
Когда платить аванс по УСН за девять месяцев 2026 года?
Аванс уплачивается в составе единого налогового платежа до 28 октября 2026 года. Уведомление об исчисленной сумме подаётся не позднее 25-го числа, а так как 25 октября воскресенье, срок переносится на 26 октября.
На что опираемся
- ФНС России — Разъяснение о вознаграждении маркетплейса в доходах УСН (объект «Доходы» и «Доходы минус расходы»): https://www.nalog.gov.ru/rn77/news/tax_doc_news/15047439/
- НК РФ, гл. 26.2 (ст. 346.15, 346.16, 346.17, 346.21) — Доходы, расходы (подпункт 24 пункта 1 статьи 346.16), дата получения дохода, авансы: https://www.consultant.ru/document/cons_doc_LAW_28165/
- НК РФ, ст. 119, 122 — Штраф за непредставление декларации и за неуплату налога: https://base.garant.ru/10900200/
- Федеральные законы от 28.11.2025 № 425-ФЗ и от 04.07.2026 № 228-ФЗ — Порог освобождения упрощенцев от НДС 20 млн рублей и его сохранение на 2027–2029 годы (ст. 145 НК РФ): https://www.nalog.gov.ru/rn77/news/activities_fts/16635360/
- Методические рекомендации ФНС по НДС для УСН (письмо от 30.12.2025 № СД-4-3/11836@) — Расчётные ставки, пороги 272,5 и 490,5 млн рублей, срок применения ставок: https://www.nalog.gov.ru/html/sites/www.rn92.nalog.ru/seminar/NDS_28012026.pdf
- Федеральный закон от 31.07.2025 № 289-ФЗ, постановление Правительства от 20.06.2026 № 766 — Обмен данными операторов платформ с налоговыми органами с 01.10.2026: http://pravo.gov.ru/