
Декларацию по НДС не приняли в последний день: ошибки формата и контрольных соотношений, и как успеть исправить
Отказ в приёме не означает, что декларацию по НДС «посчитают несданной» навсегда, но время работает против вас. Ошибки формата останавливают отчёт на входе, и его надо просто исправить и отправить заново. Несовпадение контрольных соотношений даёт пять дней на исправленную декларацию с сохранением даты первой. Ниже — как отличить одно от другого и что делать по часам.
Что на самом деле значит «декларация не принята»
Фраза «не приняли» прячет под собой три разные ситуации, и от того, какая из них ваша, зависит всё остальное. Первая: отчёт даже не дошёл до инспекции, потому что файл не прошёл проверку на входе. В ответ вы получаете не квитанцию о приёме, а уведомление об отказе с описанием ошибки. Вторая: декларация принята, но через день приходит уведомление, что показатели не бьются с контрольными соотношениями и отчёт считается непредставленным. Третья: декларация принята, всё в порядке, а вопросы начинаются позже, на камеральной проверке. Это уже не про приём, и к отказу отношения не имеет.
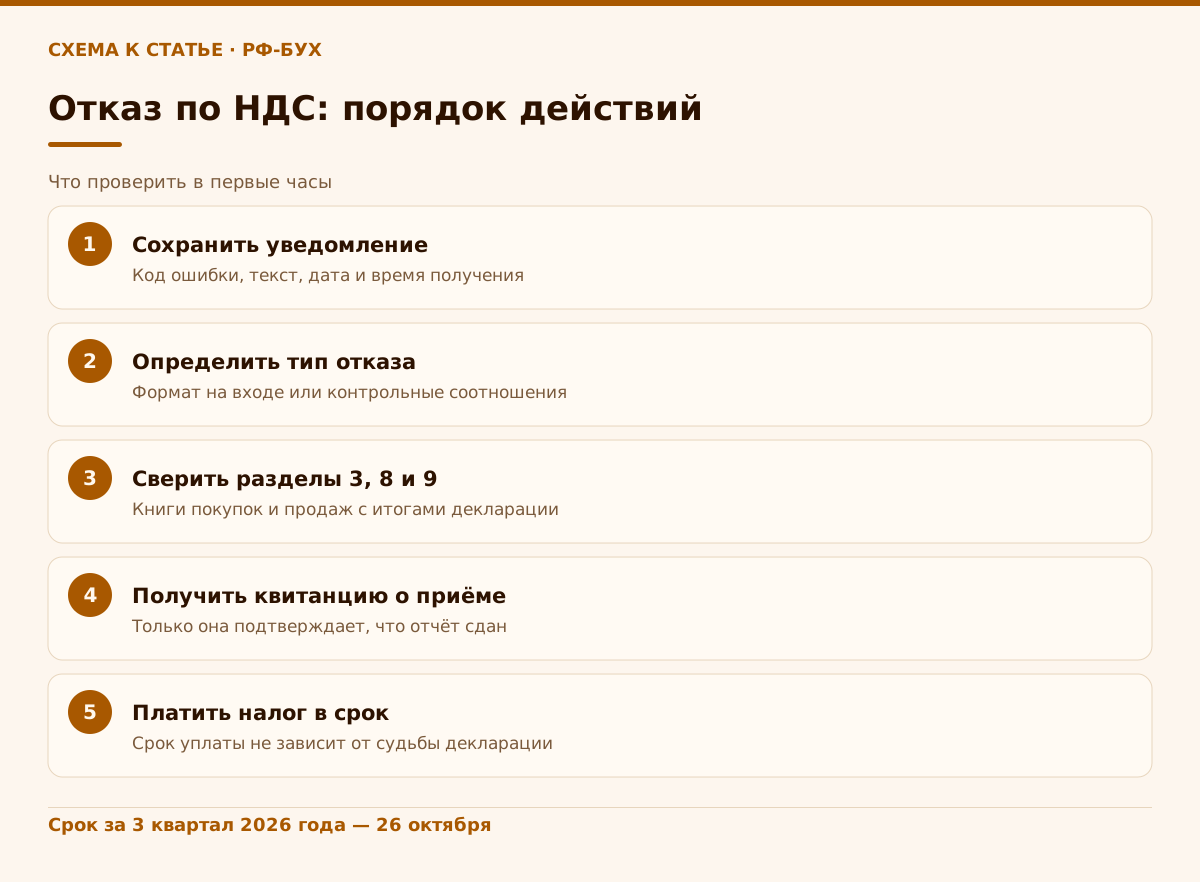
Налоговый кодекс прямо называет декларацию по НДС, поданную на бумаге, непредставленной (п. 5 ст. 174 НК РФ): сдавать её нужно только в электронном виде по телекоммуникационным каналам связи через оператора ЭДО. Срок за 3 квартал 2026 года — 25 октября, но это воскресенье, поэтому последний день переносится на понедельник, 26 октября. Для директора это означает простую вещь: у вас есть выходные, чтобы разобраться, если отчёт ещё не отправлен, и очень мало времени, если вы уже получили отказ в последний день.
Паника здесь вредна, а вот паспорт ситуации нужен. Первым делом откройте уведомление и перепишите код и текст ошибки: по ним видно, это формат или логика. Если у вас нет своего бухгалтера под рукой, помощь с такой отчётностью мы оказываем в рамках сдачи налоговой отчётности под ключ, и в квартальный пик такие обращения у нас в приоритете. Но разобраться в самой сути вы можете и сами, дальше я покажу как.
Формат и логический контроль: чем отличаются и почему это важно
Форматно-логический контроль — это автоматическая проверка файла до того, как он попадёт в работу налоговому инспектору. Формат отвечает на вопрос «читается ли файл»: правильная ли версия формата, на месте ли обязательные реквизиты, не превышена ли длина поля, верно ли указан ИНН, КПП, код инспекции, нет ли пустых обязательных элементов. Логика отвечает на вопрос «не противоречат ли друг другу цифры внутри самого отчёта»: сумма по разделу сходится с суммой по строкам, указанный период существует, налоговая база и налог не расходятся с расчётной ставкой.
Отдельно стоит третий уровень, о котором директора почти не слышали, — контрольные соотношения. Это перечень проверок показателей декларации между собой и с данными из книг покупок и продаж. Они применяются уже налоговой после получения отчёта, и именно их нарушение даёт тот самый статус «непредставленная декларация». Разница принципиальна, поэтому я свожу её в таблицу.
| Что случилось | Когда видно | Что это значит юридически | Что делать |
|---|---|---|---|
| Ошибка формата | сразу после отправки | отчёт не принят, квитанции о приёме нет | исправить файл, отправить заново |
| Логическая ошибка в файле | сразу после отправки | то же, отказ на входе | пересчитать показатели, отправить заново |
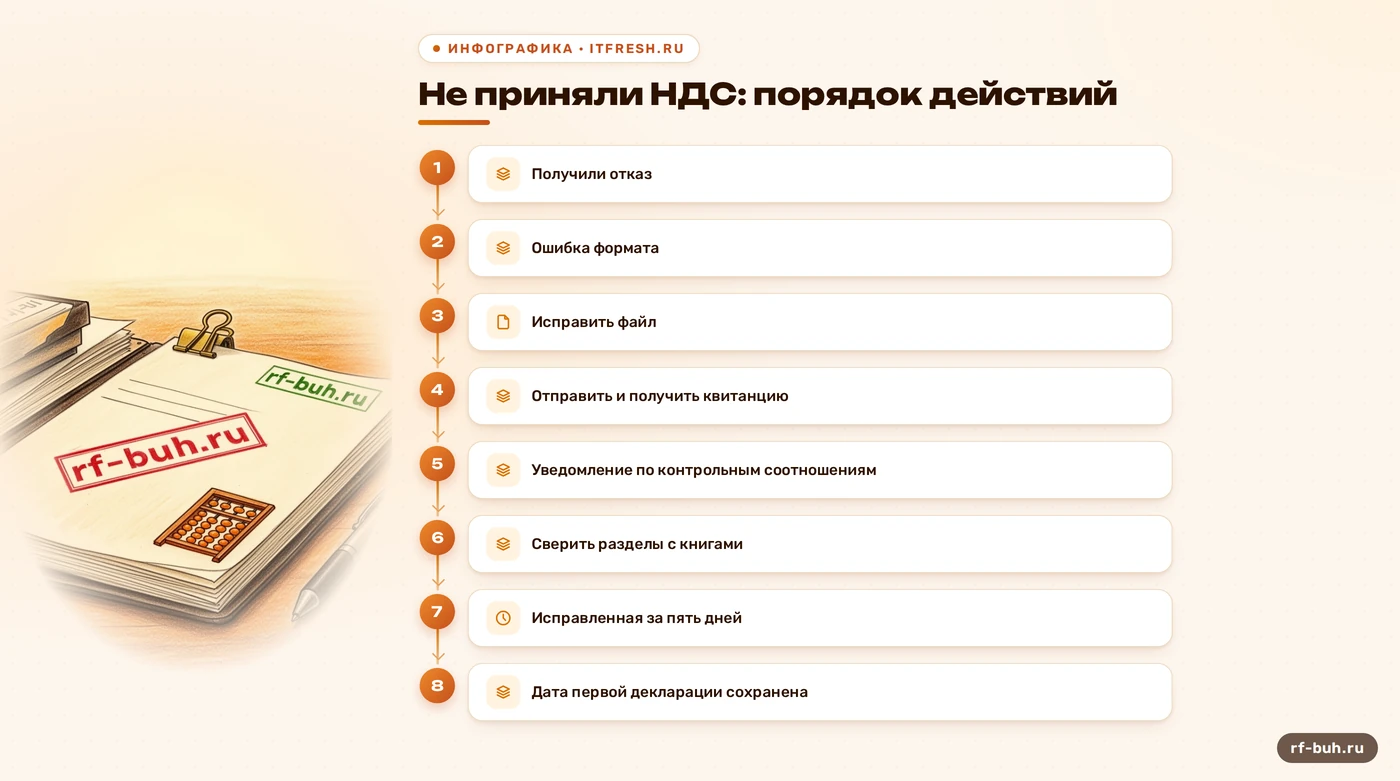
| Нарушение контрольных соотношений | на следующий день | отчёт принят, затем признан непредставленным | в течение пяти дней подать исправленную |
Практический вывод: если отказ пришёл мгновенно, вы ещё «в игре» сразу, пока не истёк срок сдачи, и главная задача — успеть до конца дня. Если вы сдавали в последний день, а уведомление о контрольных соотношениях пришло на следующий, срок формально уже прошёл, и спасает вас только пятидневное окно, о котором ниже. Путать эти ситуации нельзя: в первой вы тратите часы, во второй — дни, и считать их надо по-разному.
Уведомление о контрольных соотношениях: пять дней и дата первой декларации
Вот это самый болезненный раздел, потому что здесь реально можно потерять деньги. По пункту 5.3 статьи 174 НК РФ декларация по НДС, показатели которой не соответствуют контрольным соотношениям, считается непредставленной. Налоговая обязана направить вам уведомление об этом в электронной форме не позднее дня, следующего за днём получения отчёта. Положение работает с 1 июля 2021 года. Перечень соотношений утверждает ФНС, и он обновляется: к обновлённой форме со ставками 22 и 22/122 процента ФНС направила контрольные соотношения письмом от 20.02.2026 № СД-36-3/1314@.
Дальше работает пункт 5.4 той же статьи: в течение пяти дней с даты направления уведомления вы представляете исправленную декларацию. Если вы уложились, датой представления считается дата первой, признанной непредставленной. То есть при своевременной исправленной декларации вы не опоздали и штрафа за просрочку не будет. Сроки в днях по общему правилу п. 6 ст. 6.1 НК РФ считаются в рабочих днях, так что формально это пять рабочих дней, но я никогда не играю на последнем дне. Отсчёт идёт от даты направления, а не от того дня, когда вы уведомление открыли, поэтому читайте дату в самом уведомлении.
Что происходит, если окно пропущено: исправленная декларация считается поданной в день фактической отправки, то есть с опозданием. Тогда вступает в дело статья 119 НК РФ: за каждый полный и неполный месяц просрочки вы платите 5 процентов от суммы налога, не уплаченной в срок, минимум 1 000 рублей, максимум 30 процентов. Платить налог по ранее начисленным срокам при этом нужно в любом случае, срок уплаты от судьбы декларации не зависит, и об этом мы ещё скажем.
Я требую от своих бухгалтеров один порядок: в день сдачи мы отправляем отчёт не позже полудня, на следующее утро проверяем статус по телекоммуникационным каналам и в личном кабинете, не дожидаясь, пока налоговая напишет сама. Не потому что мы такие недоверчивые, а потому что пятидневный счётчик запускается с даты направления, и каждый день, прожитый в неведении, съедает ваш запас. Если вы хотите, чтобы такую проверку делали за вас, мы берём её на себя вместе с подготовкой отчёта, и с отказами в этот период работаем в день обращения.
Что делать по часам: порядок действий после отказа
Скажу сразу, что ночью не нужно ничего чинить вслепую. Сначала поймите природу отказа, потом исправляйте. Ниже тот порядок, по которому работают мои бухгалтеры. Он годится и для директора, который сидит над отчётом сам: ничего хитрого, главное не перескакивать шаги.
Исправление по существу зависит от причины. Если ошибка формата — чаще всего это устаревшая версия формата или неверный реквизит, его надо исправить в программе и пересобрать файл. Если несоответствие контрольным соотношениям — нужно сверить раздел 3 с книгой продаж и книгой покупок, потому что именно расхождение между разделами 8, 9 и 3 даёт такие уведомления. Если ошибка в самой сумме НДС, а не в оформлении, речь идёт о другой процедуре — об уточнённой декларации, и она устроена иначе, чем исправление по уведомлению. Как исправлять такие ошибки по существу, мы разбирали в статье как исправлять ошибки НДС.
Отдельно отмечу, что в страхе перед отказом директора иногда отправляют пустую «нулевую» декларацию, лишь бы формально сдать. Не делайте так: нулевой отчёт при наличии оборотов — это уже новое нарушение и повод для вопросов, а не страховка. Лучше потратить лишние сорок минут, но отправить правильную декларацию.
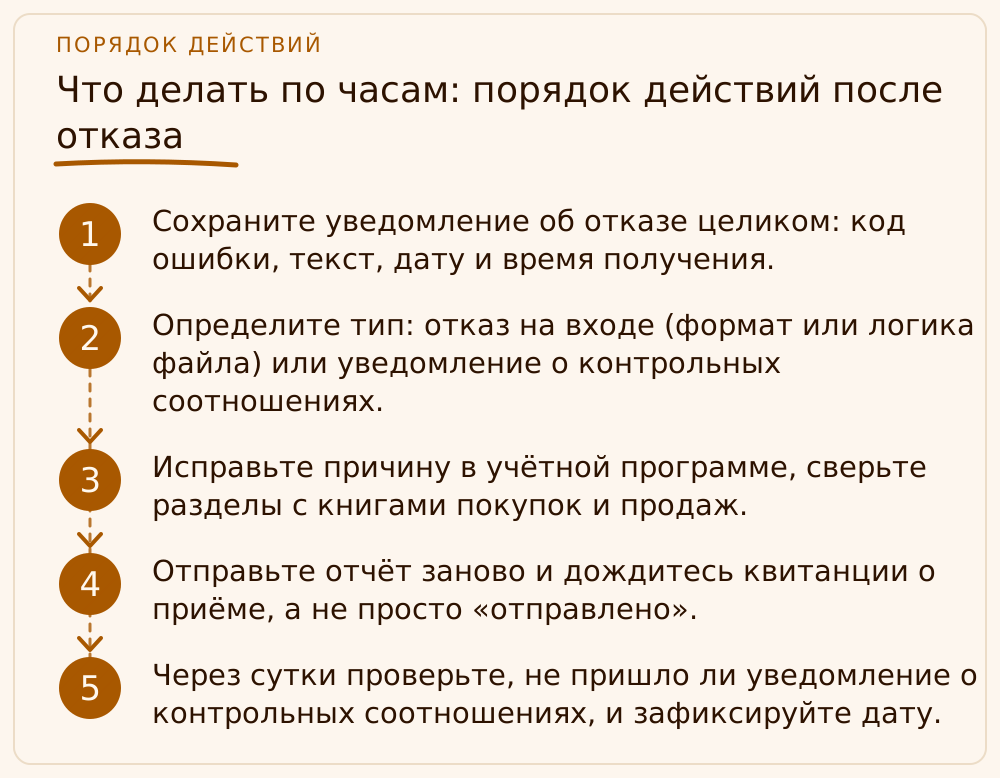
- Сохраните уведомление об отказе целиком: код ошибки, текст, дату и время получения.
- Определите тип: отказ на входе (формат или логика файла) или уведомление о контрольных соотношениях.
- Исправьте причину в учётной программе, сверьте разделы с книгами покупок и продаж.
- Отправьте отчёт заново и дождитесь квитанции о приёме, а не просто «отправлено».
- Через сутки проверьте, не пришло ли уведомление о контрольных соотношениях, и зафиксируйте дату.
- Оплатите налог в свои сроки: 28-го числа три месяца подряд, независимо от судьбы декларации.
Чем рискует директор, если не успеть
Главная цифра — штраф по статье 119 НК РФ. Он считается от суммы налога, не уплаченной в срок по декларации: 5 процентов за каждый полный или неполный месяц просрочки, нижний предел 1 000 рублей, потолок 30 процентов. В учебном примере ниже это до 38 500 рублей за месяц, если из 770 000 налога не заплачено ничего. Если налог вовремя оплачен, база для штрафа нулевая и остаётся минимальная 1 000 рублей, поэтому оплата в срок — лучшая защита даже при проблемах с отчётом. Хуже штрафа другое: если декларация не подана в течение 20 рабочих дней после срока, инспекция вправе приостановить операции по счёту (п. 3 ст. 76 НК РФ), и тогда встают уже платежи поставщикам и зарплата.
Вторая цена вопроса — спокойствие по другим договорам. Непредставленная декларация мешает возмещению НДС из бюджета, а для компаний, у которых вычетов больше налога, это замороженные деньги. Контрагенты, которые смотрят на вашу налоговую историю, не любят эпизодов с «несданным» НДС. Если проверка всё же дойдёт до спора, помогает аккуратная переписка и сохранённые документы; о том, как такие истории разворачиваются, подробнее рассказано в материале налоговые споры: путь от ошибки.
Честно скажу, где без бухгалтера не обойтись. Если вы видите отказ и не понимаете, чем формат отличается от контрольных соотношений, а в учёте несколько ставок (10 и 22 процента, расчётные 22/122), одна неверная корректировка легко превращает проблему приёма в проблему уточнённой декларации. А если срок идёт на часы, одно лишнее действие стоит дороже месячной оплаты нашего тарифа: ведение учёта и отчётности для ООО и ИП у нас от 3 000 ₽ в месяц, первая консультация бесплатна.
Как не получить отказ в следующем квартале
С 2026 года отчётность по НДС строится на обновлённой форме: ставка 22 процента, расчётная 22/122, строки для ставки 18,03 процента; изменения в форму (приказ ФНС от 05.11.2024 № ЕД-7-3/989@) внесены приказом ФНС от 18.12.2025 № ЕД-7-3/1227@ и применяются с отчётности за 1 квартал 2026 года. Обновите формат и справочники в программе до подачи, а не после первого отказа. Самая частая причина отказов в этом периоде, которую я вижу у новых клиентов, — «хвосты» старой ставки 20 процентов в счетах-фактурах и книге продаж: цифры вроде бы верные, но по ставке 22 процента они уже не сходятся с расчётной суммой.
Если вы на упрощёнке и работаете с НДС, то картина та же, но с поправкой на порог: в 2026 году освобождение от НДС действует при доходе за 2025 год не выше 20 млн рублей и пока доход текущего года не превысил этот порог, а дальше граница снижается: 15 млн рублей в 2027 году и 10 млн рублей с 2028 года. О том, как вести счета-фактуры и сдавать декларацию на УСН с НДС, у нас есть отдельный разбор: УСН с НДС: счета-фактуры и декларация. Там же понятно, почему книги продаж и покупок нужно сверять до отправки.
Рабочая привычка, которую мы внедряем у каждого клиента, проста: отправляем декларацию за 3–5 дней до срока. Тогда любой отказ формата и любое уведомление о контрольных соотношениях вы разбираете ещё до срока сдачи, и вместо ночного аврала у вас рядовая рабочая переписка. Лишний запас по времени дешевле любого штрафа, а на то, чтобы не тянуть отчёт до последнего дня, не нужен ни особый талант, ни дорогая программа, достаточно календаря и дисциплины.
Учебный пример: ООО «Зелёный Двор Трейд» и отказ в 23:10
Это учебный пример: ООО «Зелёный Двор Трейд» торгует хозтоварами на общей системе, за 3 квартал 2026 года база по ставке 22 процента составила 12 500 000 рублей. Начисленный НДС: 12 500 000 × 22 % = 2 750 000 рублей. Вычеты по счетам-фактурам поставщиков — 1 980 000 рублей. К уплате: 2 750 000 − 1 980 000 = 770 000 рублей, то есть три платежа примерно по 256 667 рублей до 28-го числа каждого из трёх следующих месяцев.
Бухгалтер отправил декларацию 26 октября в 22:40, потому что срок из-за выходных перенесён на понедельник. В 23:10 пришёл отказ: ошибка формата — в файле остался устаревший реквизит. Директор позвонил в панике, мы нашли причину, пересобрали файл в обновлённой версии и отправили декларацию в 23:55, получив квитанцию о приёме в тот же день. На следующий день пришло уведомление о контрольных соотношениях: сумма НДС по книге продаж 2 735 000 рублей не совпала с разделом 3 (2 750 000), расхождение 15 000 рублей из-за одного счёта-фактуры с расчётной ставкой 22/122.
Мы исправили запись в книге продаж и представили исправленную декларацию на третий день после направления уведомления, то есть в пятидневный срок. Датой подачи осталось 26 октября, штрафа за просрочку не возникло. Для сравнения: если бы окно было пропущено и отчёт ушёл бы с опозданием на месяц, а налог при этом не платили, штраф составил бы до 5 % × 770 000 = 38 500 рублей; при оплате в срок — минимальные 1 000 рублей, плюс головная боль с вычетами.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Декларацию по НДС не приняли, а срок сегодня. Что делать в первую очередь?
Сохраните уведомление об отказе и определите причину по коду: формат или логика файла. Исправьте файл и отправьте снова, дождавшись квитанции о приёме. Датой сдачи считается дата отправки по ТКС, поэтому если повторная отправка ушла до конца последнего дня и на неё пришла квитанция о приёме, отчёт сдан вовремя.
Что значит, что декларация признана непредставленной из-за контрольных соотношений?
По п. 5.3 ст. 174 НК РФ декларация по НДС с несоответствием контрольным соотношениям считается непредставленной. Налоговая направляет уведомление не позднее следующего дня после получения отчёта, и у вас есть пять дней на исправленную декларацию.
Сколько дней дают на исправленную декларацию после уведомления?
Пять дней с даты направления уведомления (п. 5.4 ст. 174 НК РФ). Если уложиться, датой подачи считается дата первой декларации. По общему правилу п. 6 ст. 6.1 НК РФ это рабочие дни, но лучше не тянуть и сразу смотреть дату в самом уведомлении.
Какой штраф за несданную в срок декларацию по НДС?
По ст. 119 НК РФ: 5 процентов от суммы налога, не уплаченной в срок, за каждый полный или неполный месяц просрочки, не менее 1 000 рублей и не более 30 процентов. Срок уплаты налога от судьбы декларации не зависит.
Какой срок сдачи декларации по НДС за 3 квартал 2026 года?
Декларацию подают не позднее 25-го числа месяца после квартала, то есть до 25 октября 2026 года. Это воскресенье, поэтому срок переносится на понедельник, 26 октября. Подаётся только в электронном виде.
На что опираемся
- Налоговый кодекс РФ, ст. 174 — п. 5 — срок и электронная форма декларации по НДС; пп. 5.3 и 5.4 — непредставленная декларация при нарушении контрольных соотношений, уведомление и срок исправленной: https://www.consultant.ru/document/cons_doc_LAW_28165/
- ФНС России, новости о признании декларации непредставленной — основания и порядок уведомления, действует с 1 июля 2021 года (Федеральный закон от 23.11.2020 № 374-ФЗ): https://www.nalog.gov.ru/rn50/news/tax_doc_news/11258238/
- Налоговый кодекс РФ, ст. 119 — штраф за непредставление декларации: 5 % от неуплаченного налога за каждый полный или неполный месяц, минимум 1 000 рублей, максимум 30 %: https://www.consultant.ru/document/cons_doc_LAW_19671/d9beb5691273fac122dfc8c6257fedd2b31116ca/
- КонсультантПлюс, новости законодательства — письмо ФНС России от 20.02.2026 № СД-36-3/1314@ о дополнительных контрольных соотношениях к декларации по НДС на новой форме: https://www.consultant.ru/legalnews/30959/
- ГАРАНТ, новости — уточнённые контрольные соотношения к декларации по НДС, форма которой изменена приказом ФНС от 18.12.2025 № ЕД-7-3/1227@ (ставки 22, 22/122, 18,03 %), отчётность с 1 квартала 2026 года: https://www.garant.ru/news/2009412/