
УСН за 9 месяцев 2026: до какого числа платить аванс и подавать уведомление, чтобы не получить пени
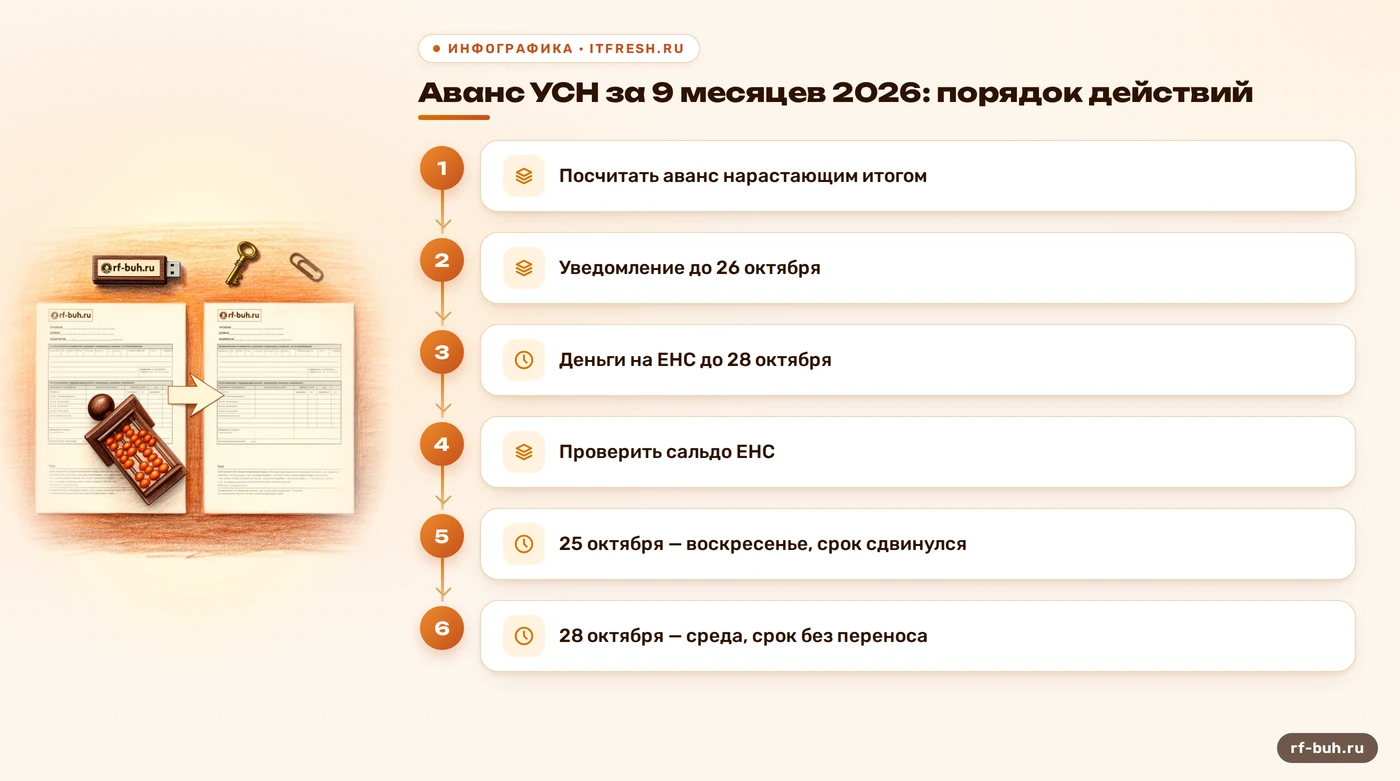
Уведомление об авансе по УСН за 9 месяцев 2026 года нужно подать до понедельника 26 октября: 25-е выпало на воскресенье и сдвинулось. А сам аванс платят до среды 28 октября. Это два разных срока, и пени чаще всего возникают именно из-за того, что их путают. Ниже: откуда берутся даты, как посчитать сумму, какие пени грозят и что делать, если срок уже упущен.
Какие два срока действуют по авансу УСН за 9 месяцев 2026 года
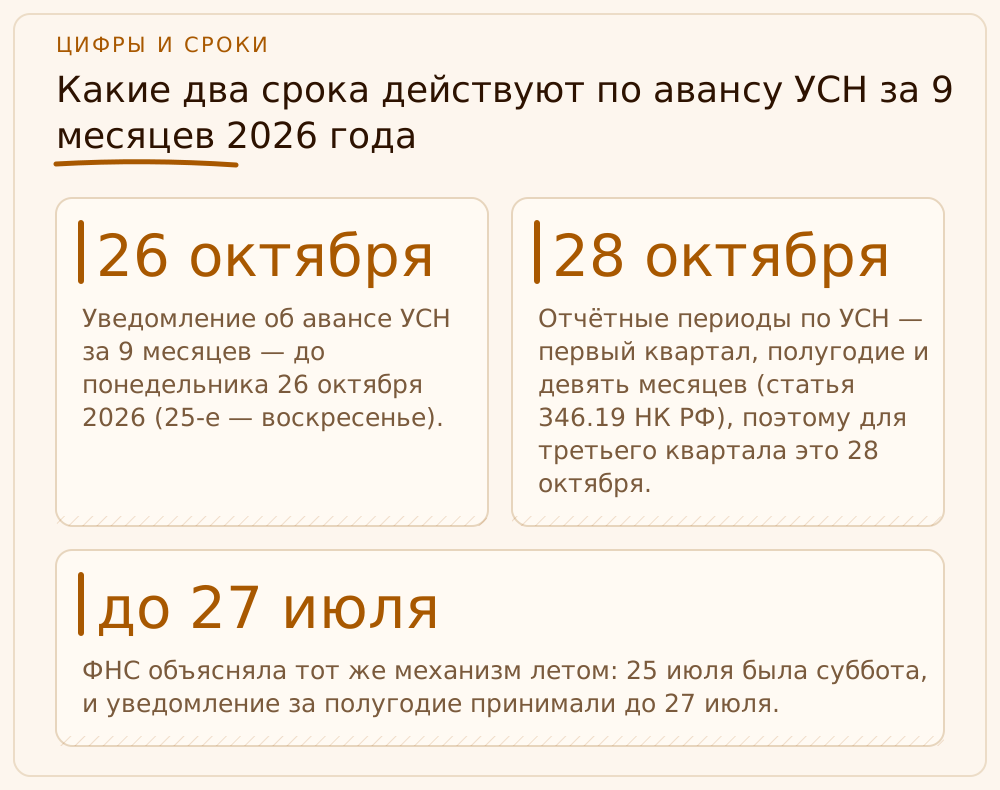
Начну с главного: по авансу УСН за девять месяцев нужно сделать два действия, и у каждого своя дата. Первое — подать в налоговую уведомление об исчисленной сумме аванса. Второе — внести деньги на единый налоговый счёт (ЕНС) так, чтобы к дню платежа их хватало. Уведомление в этом году нужно отправить не позднее понедельника 26 октября 2026 года, платёж должен быть уплачен не позднее среды 28 октября 2026 года. Декларацию по УСН за девять месяцев сдавать не надо: она подаётся только по итогам года.
Откуда эти даты. Срок уплаты аванса прописан в пункте 7 статьи 346.21 НК РФ: авансовые платежи по налогу уплачиваются не позднее 28-го числа месяца, следующего за истекшим отчётным периодом. Отчётные периоды по УСН — первый квартал, полугодие и девять месяцев (статья 346.19 НК РФ), поэтому для третьего квартала это 28 октября. А вот срок уведомления в статье 346.21 вы не найдёте: он установлен пунктом 9 статьи 58 НК РФ и звучит так — не позднее 25-го числа месяца, в котором наступает срок уплаты. Месяц тот же, октябрь, число другое.
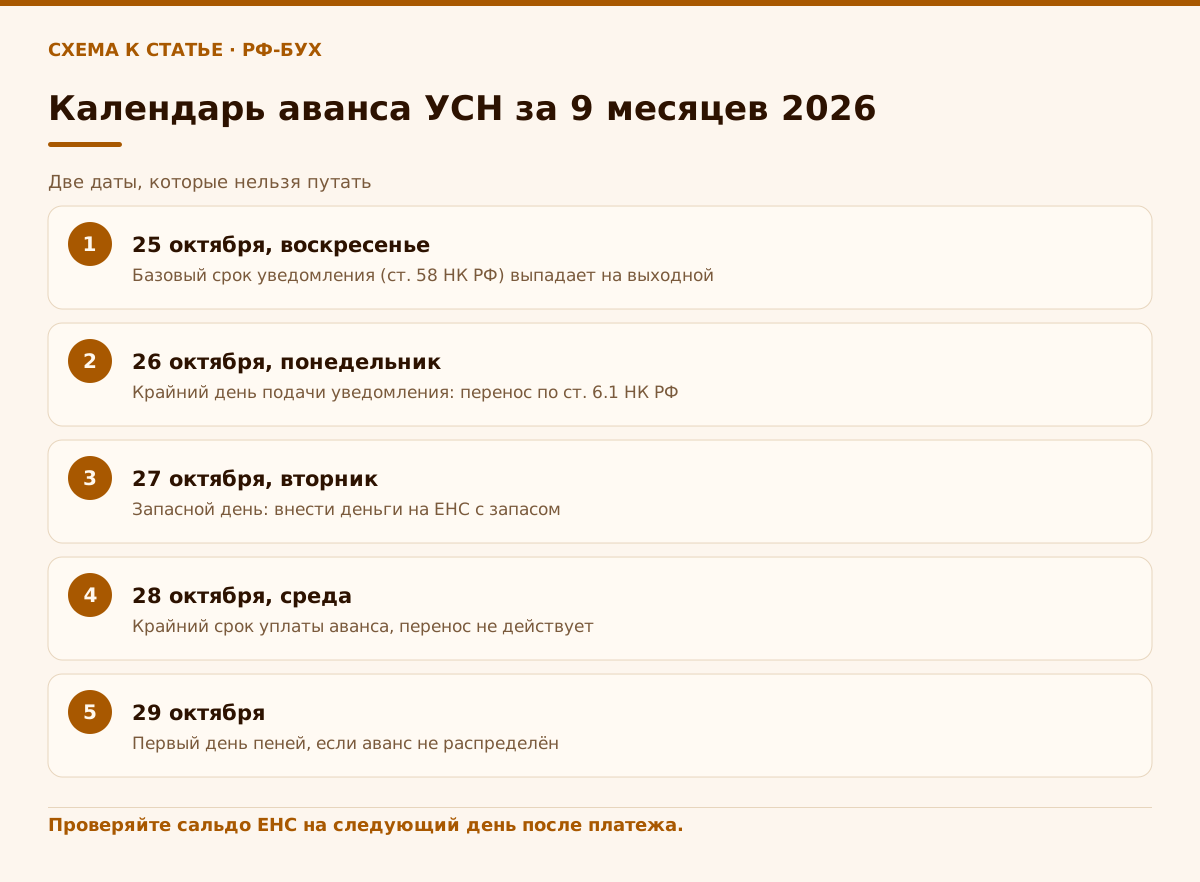
Теперь про то, что ломает людям расчёты. Двадцать пятое октября 2026 года — воскресенье. По пункту 7 статьи 6.1 НК РФ, если последний день срока приходится на нерабочий день, срок заканчивается в ближайший следующий рабочий — то есть 26 октября. ФНС объясняла тот же механизм летом: 25 июля была суббота, и уведомление за полугодие принимали до 27 июля. А 28 октября — рабочая среда, этот срок не двигается вообще. Получается, что между двумя датами всего два дня, и отчётная суматоха этих дней как раз накрывает: в те же числа сдают РСВ и 6-НДФЛ.
- Уведомление об авансе УСН за 9 месяцев — до понедельника 26 октября 2026 (25-е — воскресенье).
- Уплата аванса — до среды 28 октября 2026, срок не переносится.
- Декларация по УСН за 9 месяцев не сдаётся — только итоговая за год.
- Основания: п. 9 ст. 58, п. 7 ст. 346.21 и п. 7 ст. 6.1 НК РФ.
Почему уведомление раньше платежа и зачем оно вообще нужно
Логика единого налогового счёта такая: вы вносите деньги одной суммой, а налоговая сама решает, на какой налог их разнести. Но по УСН декларация подаётся только после окончания года, и инспекция в октябре не знает, сколько вы насчитали за девять месяцев. Уведомление — это и есть ваше сообщение: «по такому-то налогу, за такой-то период, аванс составляет столько-то». Без него обязанность по авансу в системе не возникает, а значит, деньги на ЕНС лежат, но на аванс не списываются. Если вы платили вовремя, а уведомление не подали, формально выйдет недоимка, и пени начнут капать со следующего дня после 28 октября.
Теперь о том, как это выглядит у тех, кто приходит к нам уже с пенями. Ситуация обычная: человек перевёл деньги на ЕНС 27 октября, видит у себя на банковской выписке, что платёж ушёл, и считает вопрос закрытым. Про уведомление он вообще не слышал, потому что раньше сдавал бумажную квитанцию, а с 2023 года порядок поменялся. Мы это лечим системно: подача уведомлений и контроль сроков входит в сопровождение налоговой отчётности, и мои бухгалтеры ставят эти даты в график заранее, а не в последний день.
Форма уведомления утверждена приказом ФНС России от 02.11.2022 № ЕД-7-8/1047@, код КНД 1110355. Для аванса за девять месяцев в поле периода указывают код 34/03 и год 2026. Подаётся оно в ту инспекцию, где вы состоите на учёте, в электронной форме через личный кабинет или оператора ЭДО; бумажный вариант допустим только для тех, кого не обязывают сдавать отчётность электронно (пункт 3 статьи 80 НК РФ). Если аванс к уплате получился нулевым, например ИП без работников полностью закрыл его взносами, уведомление, как правило, не нужно: сообщать нечего. Но этот вывод стоит подтвердить расчётом, а не интуицией.
Как посчитать аванс за 9 месяцев и что вписать в уведомление
Аванс по УСН считается нарастающим итогом с начала года. Берёте доходы (на объекте «Доходы») или доходы минус расходы (на объекте «Доходы минус расходы») за девять месяцев, умножаете на ставку, затем вычитаете то, что уже исчислили и заплатили авансами за первый квартал и полугодие. В уведомление вписывается не налог нарастающим итогом, а именно сумма аванса, которую нужно заплатить по этому сроку: налог за девять месяцев минус авансы за квартал и полугодие. Если аванс за девять месяцев вдруг оказался меньше исчисленного за полугодие, пункт 9 статьи 58 НК РФ разрешает подать уведомление с отрицательной суммой и тем самым уменьшить обязанность.
Отдельная тема — взносы, которые уменьшают налог на объекте «Доходы». Согласно пункту 3.1 статьи 346.21 НК РФ, организации и ИП с работниками уменьшают налог на взносы, уплаченные в пределах исчисленных сумм, но не более чем на 50 %. Исключение — ИП без работников: у них этого ограничения нет, и аванс можно уменьшить до нуля. Причём фиксированные взносы «за себя» ИП учитывает в том периоде, к которому они относятся, даже если ещё не перечислил их. Для ООО и ИП с работниками предел в половину остаётся. Здесь я каждый квартал вижу одну и ту же ошибку: предприниматель-работодатель вычитает взносы полностью и получает аванс в разы меньше правильного. Налоговая такую «экономию» вернёт пенями.
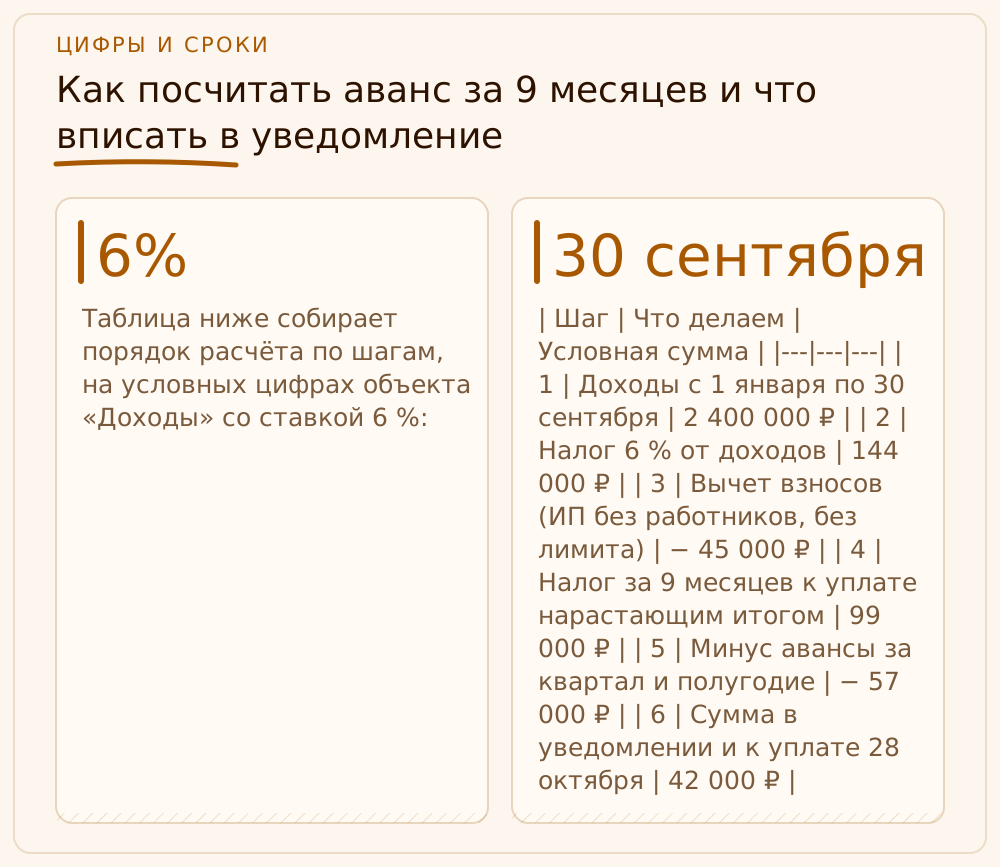
Таблица ниже собирает порядок расчёта по шагам, на условных цифрах объекта «Доходы» со ставкой 6 %:
| Шаг | Что делаем | Условная сумма |
|---|---|---|
| 1 | Доходы с 1 января по 30 сентября | 2 400 000 ₽ |
| 2 | Налог 6 % от доходов | 144 000 ₽ |
| 3 | Вычет взносов (ИП без работников, без лимита) | − 45 000 ₽ |
| 4 | Налог за 9 месяцев к уплате нарастающим итогом | 99 000 ₽ |
| 5 | Минус авансы за квартал и полугодие | − 57 000 ₽ |
| 6 | Сумма в уведомлении и к уплате 28 октября | 42 000 ₽ |
Что будет за опоздание: пени, а не штраф в 20 %
В интернете гуляет формулировка, что за просрочку аванса по УСН начисляют пени и штраф 20 %. Вторая половина неверна. Штраф в 20 % по статье 122 НК РФ накладывают за неуплату налога по итогам налогового периода, а по УСН налоговый период — календарный год. Авансы — это промежуточные платежи, и за опоздание с ними начисляются пени по статье 75 НК РФ. Штраф по статье 122 становится реальным, когда по итогам года налог занижен из-за ошибки в расчёте: неверно учли доходы или лишнего вычли взносы. Поэтому ошибки в авансах не стоит копить до весны: в годовой декларации они превратятся в недоимку с пенями и риском штрафа.
Теперь о том, как считаются пени. Они начисляются за каждый календарный день просрочки, начиная со дня, следующего за сроком уплаты. Для индивидуальных предпринимателей ставка — 1/300 ключевой ставки Банка России за каждый день. Для организаций в 2026 году действует особый порядок (пункт 5.1 статьи 75 НК РФ, продлён Федеральным законом от 28.11.2025 № 425-ФЗ): первые 30 дней просрочки — 1/300, с 31-го по 90-й день — 1/150, затем снова 1/300. На 23 октября 2026 года ключевая ставка — 14 % годовых. Значит, на каждые 100 000 ₽ долга ИП набегает около 47 рублей в день. Сумма небольшая, но она не останавливается, пока на ЕНС лежит отрицательное сальдо.
Вторая беда — не пени, а цепочка последствий. Неразнесённый аванс висит минусом на ЕНС, а минус съедает другие ваши платежи: деньги, которые вы внесли на налог на имущество или взносы, налоговая зачтёт в первую очередь на закрытие недоимки. В итоге появляются новые просрочки по налогам, которые вы платили вовремя. Об этой механике подробнее я писала в разборе отчётности и налогов с 26 октября по 3 ноября, где собрала все даты этих дней в один план. А если минус долго не закрывать, инспекция вправе выставить требование и заблокировать расчётный счёт.
Вывод для вас: за одно опоздание на неделю вы заплатите копейки. Но привычка «потом подам» превращает копейки в блокировку счёта и в замороженные расчёты с контрагентами. Мои бухгалтеры проверяют сальдо на ЕНС в день платежа и на следующий день после него. Не потому что не доверяем банку, а потому что видим, как часто деньги «пришли», но не легли туда, куда нужно.
Если вы сомневаетесь в сумме аванса или не уверены, что уведомление уйдёт вовремя, наши бухгалтеры посчитают аванс, подадут уведомление и проверят, что деньги на ЕНС легли правильно.
- За опоздание с авансом УСН — пени по ст. 75 НК РФ, а не штраф 20 % по ст. 122.
- ИП: 1/300 ключевой ставки за каждый день просрочки.
- ООО в 2026 году: 1/300 первые 30 дней, 1/150 с 31-го по 90-й, далее 1/300.
- Ключевая ставка на 23.10.2026 — 14 % годовых (cbr.ru).
- Минус на ЕНС «съедает» другие платежи и тянет за собой новые просрочки.
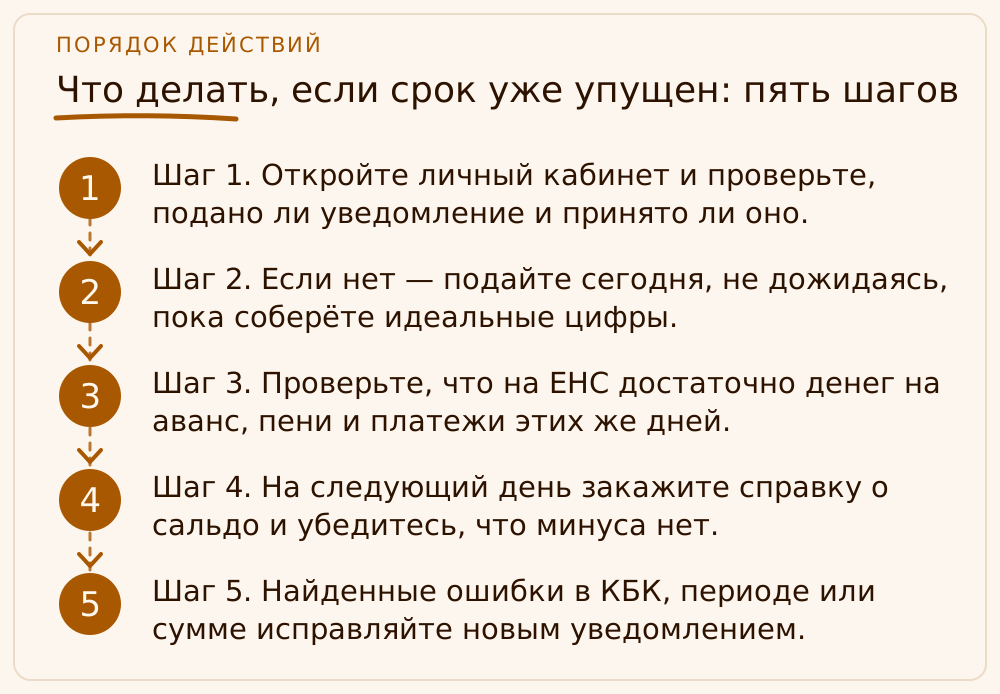
Что делать, если срок уже упущен: пять шагов
Первое правило: не гадайте, а сверьтесь с личным кабинетом налогоплательщика. Если уведомление не подано, а срок вышел, подавайте его сегодня. Каждый лишний день — это пени на всю сумму аванса. Уведомление, поданное с опозданием, всё равно будет принято: обязанность по авансу появится в системе, а деньги, лежащие на ЕНС, начнут её закрывать. Пени за дни до подачи останутся, но дальше они расти перестанут.
Второе — проверьте, хватает ли денег на ЕНС. Если нет, пополните счёт до суммы аванса плюс запас на пени и другие платежи этих дней. Третье — убедитесь, что ранее поданные уведомления не содержат ошибок: неверный КБК, период, ОКТМО или сумма приводят к тому, что платёж не разносится, и ФНС может считать уведомление непредставленным, если оно не проходит контрольные соотношения. В этом случае подаётся новое уведомление по тем же реквизитам со скорректированными данными, а не второе «на всякий случай».
Четвёртое — закажите через личный кабинет справку о состоянии ЕНС на следующий день и убедитесь, что сальдо стало нулевым или положительным. Пятое — если пени всё-таки начислены, их можно заплатить сразу вместе с долгом: сумма небольшая, а спорить о ней дороже. Подробнее про устройство уведомлений и разницу между ними я рассказывала, когда писала про универсальную форму уведомлений по УСН: там речь о другом документе, который путают с уведомлением об авансе.
Тем, кто вообще пропустил уведомление о переходе на УСН, а не аванс, будет полезна статья про новый ИП, который пропустил уведомление об УСН. Это принципиально другой вопрос: тут решается, остаётесь ли вы на спецрежиме, а не сколько пеней начислят за несколько дней.
- Шаг 1. Откройте личный кабинет и проверьте, подано ли уведомление и принято ли оно.
- Шаг 2. Если нет — подайте сегодня, не дожидаясь, пока соберёте идеальные цифры.
- Шаг 3. Проверьте, что на ЕНС достаточно денег на аванс, пени и платежи этих же дней.
- Шаг 4. На следующий день закажите справку о сальдо и убедитесь, что минуса нет.
- Шаг 5. Найденные ошибки в КБК, периоде или сумме исправляйте новым уведомлением.
Как не путаться дальше: даты следующих платежей по УСН
Чтобы к следующему кварталу эта история не повторилась, держите в голове простое правило: срок уведомления — 25-е число, срок платежа — 28-е. Если 25-е выпало на выходной, подавать уведомление нужно в понедельник, а 28-е живёт своей жизнью. Для планирования: налог за 2026 год ООО платят до 28 марта 2027 года, а так как это воскресенье, срок сдвигается на 29 марта. Предприниматели платят годовой налог до 28 апреля 2027 года — это среда, переноса нет.
Следующий аванс — за первый квартал 2027 года — по тому же правилу платится до 28 апреля 2027 года. А уведомление подаётся до 25 апреля, но и этот день — воскресенье, поэтому по пункту 7 статьи 6.1 НК РФ срок закончится в понедельник 26 апреля. Ещё одна поправка: с 1 апреля 2027 года меняется первый абзац пункта 9 статьи 58 НК РФ (Федеральный закон от 28.11.2025 № 425-ФЗ). Перед апрельским сроком проверьте актуальную редакцию на consultant.ru или сайте ФНС, а не полагайтесь на прошлогоднюю памятку.
Мой личный совет — не складывать два срока в одну задачу. Поставьте две отдельные пометки в календаре: «уведомление» за два рабочих дня до крайней даты и «платёж» за день до 28-го. Деньги надо вносить заранее: платёж, отправленный в последний день, может зачислиться на ЕНС позже срока, а это уже просрочка. Именно поэтому я требую от своих бухгалтеров ставить задачу «проверить сальдо» на следующий рабочий день после срока, а не в конце месяца.
Учебный пример: ИП Широков Станислав Игоревич и аванс за девять месяцев
Это учебный пример: ИП Широков Станислав Игоревич работает на УСН с объектом «Доходы», ставка 6 %, наёмных работников нет. С начала 2026 года он получил доходы: 700 000 ₽ за первый квартал, 1 450 000 ₽ за полугодие и 2 400 000 ₽ за девять месяцев. Взносы за себя, уплаченные нарастающим итогом, составили 14 000, 30 000 и 45 000 ₽ соответственно. Авансы по правилам: за первый квартал 42 000 − 14 000 = 28 000 ₽; за полугодие налог 87 000 − 30 000 = 57 000 ₽, к уплате 57 000 − 28 000 = 29 000 ₽; за девять месяцев налог 144 000 − 45 000 = 99 000 ₽, к уплате 99 000 − 57 000 = 42 000 ₽.
Ошибка у предпринимателя случилась на сроках. Широков решил, что оба действия нужно закончить к 28 октября, и 27 октября перевёл на ЕНС 42 000 ₽. Про уведомление он вспомнил только в понедельник 2 ноября, когда увидел в кабинете минус. Срок подачи уведомления истёк 26 октября, срок платежа — 28 октября, и со следующего дня, 29 октября, обязанность по авансу считалась неисполненной. Условно берём четыре дня просрочки (с 29 октября по 1 ноября) и ключевую ставку 14 %: 42 000 × 14 % / 300 = 19,60 ₽ в день, за четыре дня — 78,40 ₽.
Итог: Широков подал уведомление, деньги разнеслись, а пени за четыре дня заплатил отдельно. Для ИП это копейки. Но представьте, что на счёте не было денег, а аванс был в разы крупнее и просрочка тянулась не четыре дня, а два месяца: пени выросли бы в десятки раз, а минус на ЕНС начал бы съедать другие платежи. Четыре дня просрочки — это неудобство, а два месяца — уже разговор с налоговой.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
До какого числа платить аванс по УСН за 9 месяцев 2026 года?
Не позднее 28 октября 2026 года, это среда. Срок следует из пункта 7 статьи 346.21 НК РФ: авансы платят до 28-го числа месяца после отчётного периода. Переноса нет, потому что день рабочий. Деньги лучше внести заранее, чтобы к 28-му числу сальдо ЕНС было достаточным.
До какого числа подавать уведомление по авансу УСН за 9 месяцев?
До понедельника 26 октября 2026 года. По пункту 9 статьи 58 НК РФ срок — 25-е число, но 25 октября 2026 года воскресенье, поэтому по пункту 7 статьи 6.1 НК РФ срок заканчивается в ближайший рабочий день. Код периода в уведомлении — 34/03.
Нужно ли подавать уведомление, если аванс к уплате нулевой?
Как правило, нет: сообщать налоговой нечего. Так бывает у ИП без работников, который полностью уменьшил аванс на взносы (пункт 3.1 статьи 346.21 НК РФ). Если аванс за девять месяцев меньше исчисленного за полугодие, можно подать уведомление с отрицательной суммой (п. 9 ст. 58 НК РФ). Перед отказом от подачи проверьте расчёт.
Какие пени за опоздание с авансом УСН?
Пени по статье 75 НК РФ начисляются за каждый день просрочки. Для ИП — 1/300 ключевой ставки, для организаций в 2026 году — 1/300 в первые 30 дней, 1/150 с 31-го по 90-й день и снова 1/300 после. Ключевая ставка на 23.10.2026 — 14 %. Штраф 20 % за просрочку аванса не применяется.
Если я заплатил аванс вовремя, но не подал уведомление, будут ли пени?
Да, скорее всего. Без уведомления налоговая не знает, на какой налог разнести деньги, и считает аванс неуплаченным. Подайте уведомление как можно быстрее: пени за дни до подачи останутся, но дальше расти перестанут. Проверьте сальдо ЕНС в личном кабинете на следующий день.
Можно ли уменьшить аванс УСН на страховые взносы?
Да. На объекте «Доходы» налог уменьшают на взносы: организации и работодатели — на уплаченные, ИП — ещё и на фиксированные взносы за себя, относящиеся к периоду. ИП без работников может уменьшить аванс хоть до нуля, а ООО и ИП с работниками — не более чем на 50 % (пункт 3.1 статьи 346.21 НК РФ).
На что опираемся
- НК РФ, статья 346.21 — п. 7 — сроки уплаты авансов (28-е число), п. 3.1 — уменьшение налога на взносы (50 %, ИП без работников — без лимита). https://www.consultant.ru/document/cons_doc_LAW_28165/22c21f60902851e312e9a7ebc582ba92ecea94a6/
- НК РФ, статья 58 — п. 9 — уведомление об исчисленных суммах, срок не позднее 25-го числа месяца уплаты; отрицательная сумма. https://www.consultant.ru/document/cons_doc_LAW_19671/16beab15150ef95aab09458473185ea218811e56/
- НК РФ, статья 6.1 — п. 7 — перенос срока, выпавшего на нерабочий день, на ближайший рабочий. https://www.consultant.ru/law/podborki/perenos_sroka_uplaty_nerabochie_dni/
- НК РФ, статья 75 — пени, особый порядок для организаций (п. 5.1) на 2025–2026 годы, ред. закона от 28.11.2025 № 425-ФЗ. https://www.consultant.ru/document/cons_doc_LAW_19671/10fdf2faa7c30851b7673ac4ca893589c88f24f7/
- ФНС России, разъяснение о сроках уведомлений по УСН — перенос срока на 27 июля 2026 из-за выходного 25 июля, форма уведомления (КНД 1110355) по приказу от 02.11.2022 № ЕД-7-8/1047@. https://www.garant.ru/news/2157876/
- Банк России, ключевая ставка — 14,00 % годовых на 23.10.2026. https://www.cbr.ru/hd_base/KeyRate/