
6-НДФЛ и РСВ за 9 месяцев 2026: типичные ошибки и как сверить отчёты до 26 октября
Сдать 6-НДФЛ и РСВ за 9 месяцев 2026 нужно до 26 октября: 25-е выпадает на воскресенье, срок переносится на понедельник. Требования приходят не из-за самих отчётов, а из-за расхождений между ними, уведомлениями и платежами на ЕНС. Ниже: сроки, где налоговая ищет несостыковки, пять частых ошибок, чек-лист сверки на день до сдачи и что делать, если ошибка уже найдена.
Какие сроки и формы действуют для отчётов за 9 месяцев 2026
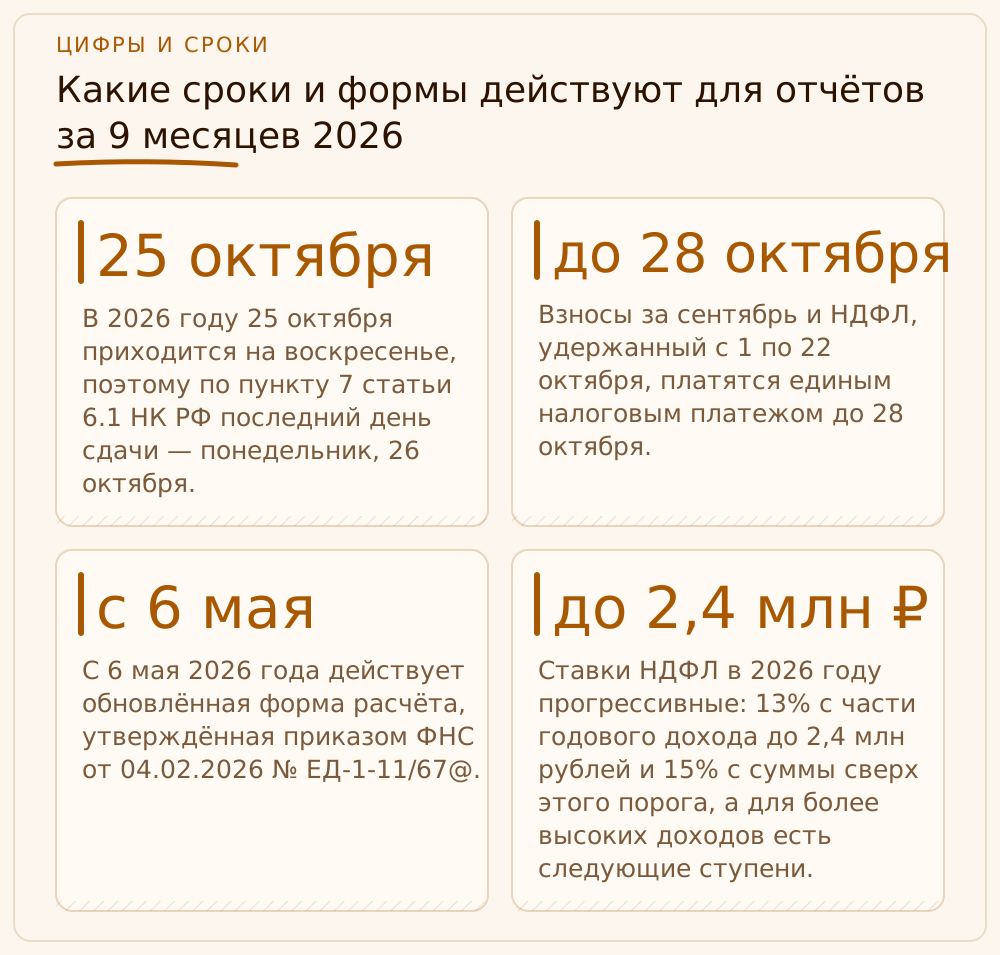
Начну с календаря, потому что половина проблем в октябре начинается с него. Расчёт 6-НДФЛ за девять месяцев подаётся не позднее 25-го числа месяца, следующего за отчётным периодом (пункт 2 статьи 230 НК РФ). Расчёт по страховым взносам — тоже не позднее 25-го числа (статья 431 НК РФ). В 2026 году 25 октября приходится на воскресенье, поэтому по пункту 7 статьи 6.1 НК РФ последний день сдачи — понедельник, 26 октября. Опоздать на день из-за мысли «срок ещё не горит» — самая обидная причина штрафа.
Платежи живут по другому расписанию, и их нельзя путать с отчётами. Взносы за сентябрь и НДФЛ, удержанный с 1 по 22 октября, платятся единым налоговым платежом до 28 октября. Уведомление по этому НДФЛ подаётся до 25-го числа, в этот раз — до 26 октября; отдельное уведомление по взносам за сентябрь не нужно, его заменяет сам РСВ за девять месяцев. Отчёт, уведомление и платёж — три разных документа с тремя датами, и налоговая сверяет их между собой автоматически. Поэтому дальше в статье я говорю именно о связке, а не об отдельных формах.
Теперь про форму РСВ. С 6 мая 2026 года действует обновлённая форма расчёта, утверждённая приказом ФНС от 04.02.2026 № ЕД-1-11/67@. Для субъектов МСП из приоритетных отраслей в ней изменились коды тарифа и категорий застрахованных лиц: вместо прежнего кода тарифа «20» применяется «32». Причина — изменения по Федеральному закону от 28.11.2025 № 425-ФЗ: с 2026 года пониженный тариф 15 % с выплат сверх 1,5 МРОТ сохранился только у МСП, чей основной ОКВЭД входит в перечень Правительства и даёт не менее 70 % доходов; остальные МСП платят по общим тарифам — 30 % в пределах предельной базы и 15,1 % сверх неё. Если ваша бухгалтерская программа обновлялась в начале года и вы с тех пор ничего не проверяли, откройте шапку РСВ и посмотрите, что стоит в кодах. Устаревшая выгрузка — частая причина отказа при приёме файла.
С 6-НДФЛ проще: форма действует прежняя, от которой вы отчитывались в первом квартале и за полугодие. Ставки НДФЛ в 2026 году прогрессивные: 13 % с части годового дохода до 2,4 млн рублей и 15 % с суммы сверх этого порога, а для более высоких доходов есть следующие ступени. Для большинства сотрудников малого бизнеса вопрос стоит так: не набрал ли кто-то за девять месяцев сумму, после которой ставка меняется, и правильно ли программа это посчитала. Такие случаи у директоров и ведущих продавцов с премиями встречаются чаще, чем кажется.
Формат сдачи зависит от численности. Если доход в налоговом периоде получили больше 10 человек (по РСВ — если выплаты начислены больше чем 10 физлицам), отчёт сдаётся только в электронной форме по телекоммуникационным каналам. При меньшей численности допускается бумага, но на практике бумажный отчёт — это лишние риски потерять дату подачи, и своим клиентам я советую электронную сдачу в любом случае. Если у вас зарплатные вопросы тянет расчёт зарплаты и кадры на аутсорсинге, сроки в нашем календаре стоят за неделю до официальной даты.
Как налоговая находит расхождения: контрольные соотношения
Многие директора представляют себе камеральную проверку как инспектора, который сидит и читает ваш отчёт. На деле отчёт прогоняется через набор формул — контрольных соотношений. Это проверки, которые ФНС рассылает инспекциям письмами: если показатели не сходятся, программа сама формирует требование о пояснениях. Для РСВ действует письмо ФНС от 24.02.2026 № БС-36-11/1367@, в приложении к которому перечислены соотношения для обновлённой формы. Для 6-НДФЛ базовое письмо — от 20.12.2023 № БС-4-11/15922@ с последующими уточнениями.
Что проверяют эти формулы, если говорить без номеров строк. Внутри РСВ — что суммы по сотрудникам складываются в итог, что база не превышает предельную величину (на 2026 год она составляет 2 979 000 рублей на одного работника), что пониженный тариф применяется только при соблюдении условий: статус МСП, основной ОКВЭД из перечня Правительства и доля доходов от него не менее 70 %. Внутри 6-НДФЛ — что исчисленный налог равен ставке от налоговой базы, что удержанный налог не больше исчисленного, что разделы 1 и 2 согласованы между собой и с уведомлениями. Отдельная группа проверок сверяет расчёт с уведомлениями об исчисленных суммах и движением по ЕНС.
Важная оговорка, которой я всегда делюсь с клиентами. Сумма дохода в 6-НДФЛ и сумма базы по взносам не обязаны совпадать копейка в копейку. Часть выплат облагается НДФЛ, но не взносами (например, некоторые виды материальной помощи сверх лимитов или иные выплаты по особым правилам), и наоборот. Поэтому рассчитывать на то, что «налоговая найдёт разницу и промолчит», не стоит: если разница есть, у вас должно быть её объяснение на бумаге. Я требую от своих бухгалтеров держать такую расшифровку в рабочей папке до подачи отчёта, а не писать её в панике после требования.
Теперь о том, что именно приходит. Обычно это требование о представлении пояснений или уточнённого расчёта в течение 5 рабочих дней со дня получения. Срок короткий, а при камеральной проверке игнорировать требование нельзя. Если пояснения даны и объясняют расхождение — вопрос закрывается. Если ошибка настоящая — потребуется уточнённый расчёт. Чем раньше вы сами найдёте ошибку, тем дешевле она обойдётся, и об этом — в разделе про исправления.
Пять ошибок, из-за которых приходят требования по 6-НДФЛ и РСВ
Я не буду пересказывать учебник. Вот что я вижу у новых клиентов, когда они приходят «посмотреть отчёты перед сдачей», и в каком порядке это обычно ломается. Первая ошибка — забытое начисление. Премия, отпускные, больничный за счёт работодателя, выплата по договору ГПХ попали в зарплатную ведомость или в банк, но не попали в учёт. Тогда НДФЛ посчитан в одном месте, а взносы в другом, и расчёты расходятся уже на этапе исходных данных. Узнать это можно только сверкой расчётной ведомости с банковскими выписками.
Вторая ошибка — путаница с датой дохода и датой выплаты. В 6-НДФЛ с 2023 года зарплата попадает в тот период, когда её фактически выплатили и удержали налог, а в РСВ — в тот месяц, за который её начислили. Отсюда классика: зарплата за сентябрь выплачена в октябре, в 6-НДФЛ за девять месяцев её нет, в РСВ за девять месяцев она есть, и расхождение вполне законное. Беда начинается, когда бухгалтер «исправляет» это и тянет суммы туда, где им быть не положено. Подробный разбор, как такие случаи сверять с ЕНС, у меня уже есть: ошибка в 6-НДФЛ после зарплаты — там пошагово про корректировку и уведомление.
Третья ошибка — несостыковка между расчётом и уведомлением. Уведомление подано с неправильной суммой или не за тот срок, платёж ушёл на ЕНС, а в расчёте указаны другие даты и суммы удержания. Налоговая видит несоответствие, а вы видите «всё же заплачено». Четвёртая — реквизиты: КПП, ОКТМО, код тарифа, номер корректировки. Достаточно перепутать ОКТМО после переезда или открытия обособленного подразделения, и НДФЛ окажется «зависшим» не в том муниципалитете. Об этой ловушке я писала отдельно: неверный ОКТМО в 6-НДФЛ, там порядок исправления из двух расчётов.
Пятая ошибка, самая тихая — арифметика и настройки программы. Накладывается ставка 13 % там, где нужно 15 %, не считается предельная база, в РСВ попадает сотрудник, уволенный в июле, но числящийся в справочнике, или, наоборот, выпадает человек, принятый в сентябре. Автоматические выгрузки аккуратны, пока исходные данные верны. Как только в справочнике сотрудников лежит дубль или неверный СНИЛС, программа добросовестно перенесёт ошибку в отчёт. Мораль простая: проверять нужно не отчёт, а то, из чего он собран.
Мы в РФ-БУХ берём расчёт зарплаты и отчётность на себя: расчёт зарплаты — от 4 730 ₽/мес за сотрудника, кадры — от 7 150 ₽/мес, а сверку 6-НДФЛ, РСВ и уведомлений делаем до сдачи, а не после требования.
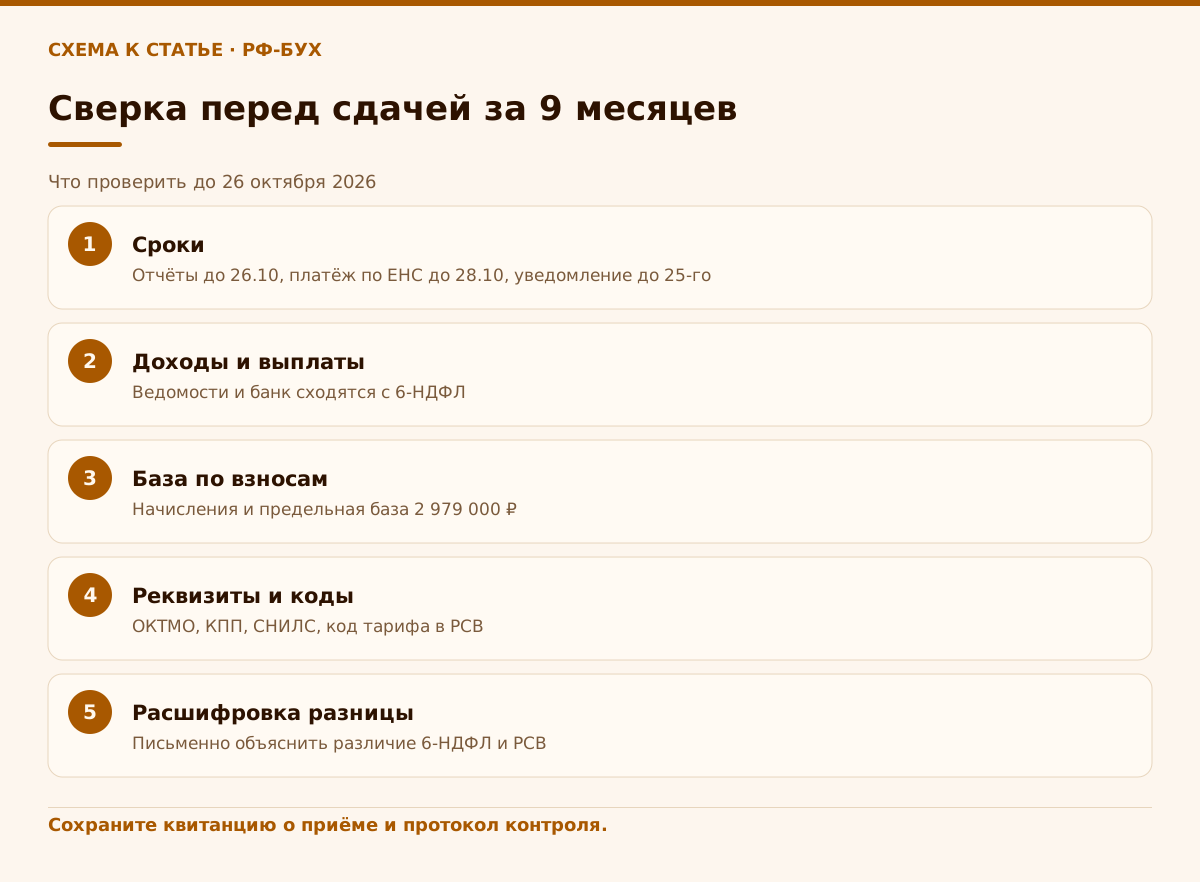
- Забытое начисление: премия, отпускные, ГПХ есть в выплатах, но нет в учёте.
- Путаница дат: доход для НДФЛ по дню выплаты, для взносов по дню начисления.
- Расчёт расходится с уведомлением и платежом на ЕНС по суммам и срокам.
- Ошибки в реквизитах: ОКТМО, КПП, код тарифа, СНИЛС, номер корректировки.
- Арифметика и настройки программы: ставка, предельная база, дубли сотрудников.
Что сверить за день до сдачи: чек-лист для работодателя
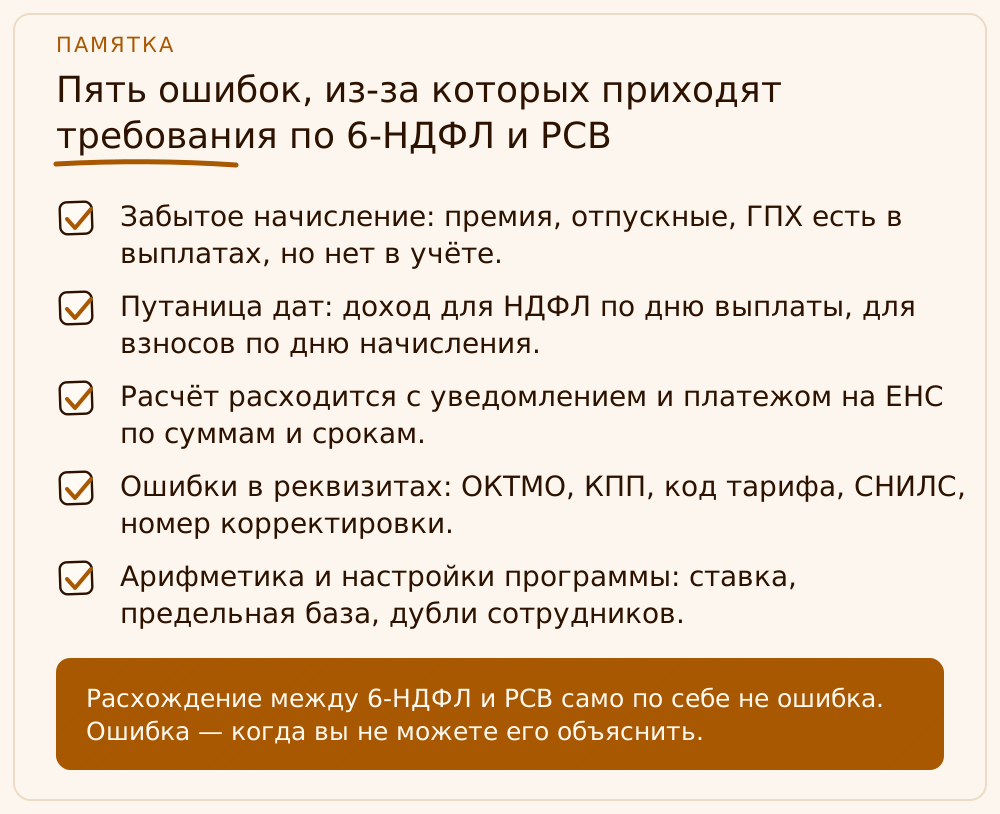
Порядок у меня одинаковый для ИП с двумя сотрудниками и для ООО с тридцатью. Сначала собираем исходные данные: расчётные ведомости за три месяца, банковские выписки по выплатам, уведомления об исчисленных суммах и справку о состоянии ЕНС. Потом сверяем сверху вниз: сколько выплатили, сколько начислили, сколько удержали, сколько перечислили. Любое «не сходится» записываем в отдельный список и разбираем до отправки. Звучит скучно, но именно скука здесь экономит деньги.
Ниже — таблица, по которой работают мои бухгалтеры. Она не заменяет контрольные соотношения ФНС, но закрывает самые частые источники требований. | Что сверяем | С чем сравниваем | |---|---| | Начисленные доходы в 6-НДФЛ | Расчётные ведомости и банковские выписки | | Исчисленный НДФЛ | Ставка 13 % или 15 % от налоговой базы по каждому человеку | | Удержанный и перечисленный НДФЛ | Уведомления и движение по ЕНС | | База по взносам в РСВ | Начисления за 9 месяцев и предельная величина базы | | Численность и СНИЛС | Приказы о приёме, увольнении, кадровый список | | Код тарифа и категории | Статус МСП, ОКВЭД из перечня, доля доходов 70 % и обновлённая форма РСВ | | Разница между доходом в 6-НДФЛ и базой в РСВ | Письменная расшифровка по видам выплат |
Отдельно скажу о выплатах директору и учредителям. Если в ООО нет выплат директору, отчётность обычно становится предметом вопросов, потому что у налоговой и у СФР есть собственные позиции по минимальной базе. Минимальный размер оплаты труда на 2026 год составляет 27 093 рубля, но как именно это работает для вашего директора, зависит от конкретной ситуации: единственный ли он участник, есть ли трудовой договор, были ли выплаты. Эту тему я разобрала в статье про директора без зарплаты и персонифицированные сведения, и не хочу повторять её здесь.
Последний пункт чек-листа — запас по времени. Отправляйте отчёт не 26 октября вечером, а хотя бы за сутки: при отправке бывают отказы по формату, и у вас остаётся время исправить файл. Сохраняйте квитанцию о приёме и протокол контроля: они подтверждают дату подачи, если случится спор о просрочке. Это мелочь, но без неё доказывать приходится словами.
Нашли ошибку: уточнённый расчёт до требования или после
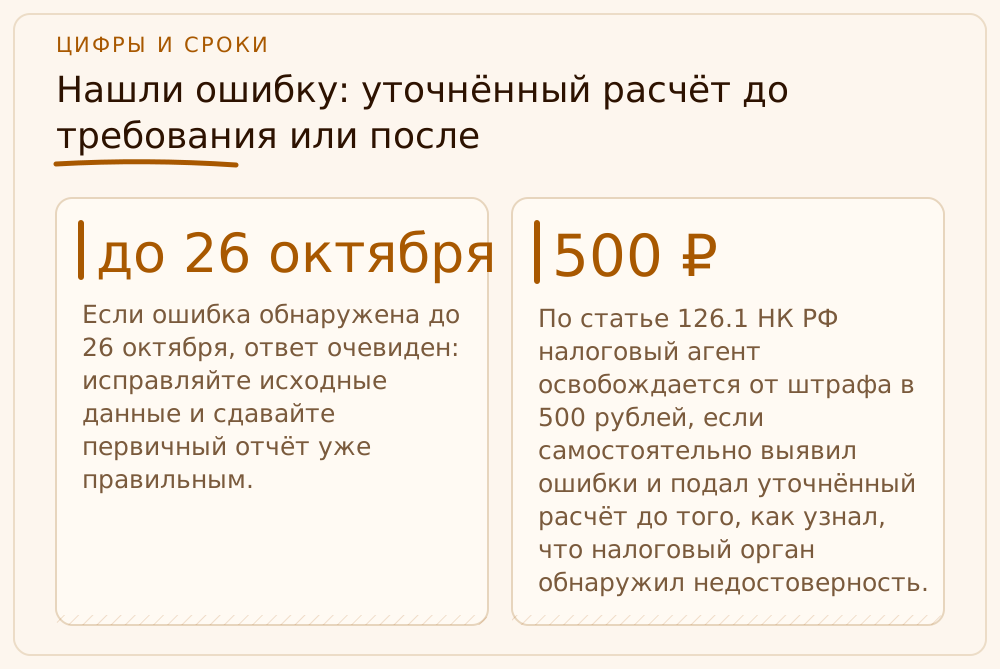
Если ошибка обнаружена до 26 октября, ответ очевиден: исправляйте исходные данные и сдавайте первичный отчёт уже правильным. Если срок прошёл и отчёт сдан, действует статья 81 НК РФ: при обнаружении неполноты или ошибки, которые привели к занижению налога, нужно подать уточнённый расчёт. Для налоговых агентов это прямо закреплено в пункте 6, для плательщиков взносов — в пункте 7 той же статьи, и здесь ключевой момент — освобождение от ответственности зависит от того, что вы сделали первым: нашли и исправили ошибку сами или дождались, пока её найдёт инспекция.
Для недостоверных сведений в 6-НДФЛ есть прямое правило. По статье 126.1 НК РФ налоговый агент освобождается от штрафа в 500 рублей, если самостоятельно выявил ошибки и подал уточнённый расчёт до того, как узнал, что налоговый орган обнаружил недостоверность. Вывод для практики: опередить инспекцию дешевле, чем ждать. Если же ошибка привела к недоплате налога или взносов, ещё важнее, чтобы на едином налоговом счёте было положительное сальдо на недостающую сумму и пени до подачи уточнёнки. Тогда есть основания рассчитывать на освобождение от штрафа за неуплату.
Что делать, если требование уже пришло. Не молчать и не отвечать «мы разберёмся». Сначала установить, ошибка это или законное расхождение. Если расхождение законно, готовите пояснение с расшифровкой видов выплат и ссылкой на нормы, и его надо передать в срок, указанный в требовании. Если ошибка настоящая, готовите уточнённый расчёт и передаёте его вместе с пояснением. Такое решение быстрее и дешевле, чем спор по акту проверки.
И про то, чего делать нельзя. Нельзя править ошибку «задним числом» в программе и пересчитывать зарплату без уведомления сотрудника, если НДФЛ уже удержан и перечислен. Нельзя подавать уточнёнку, не посмотрев, как она повлияет на ЕНС и уведомления, иначе вы получите вторую ошибку на месте первой. И нельзя оставлять корректировку на последний день из требования: техническая ошибка в отправке может стоить вам лишнего штрафа. Пока справка по ЕНС не показывает нулевое или положительное сальдо, считайте дело незакрытым. Если на вашем счёте уже минус, посмотрите, откуда берётся отрицательное сальдо ЕНС и как его закрыть.
Сколько стоит ошибка: штрафы за 6-НДФЛ и РСВ
Размеры санкций я привожу по Налоговому кодексу, а не по блогам: в сети гуляют цифры, которые смешивают разные статьи. За опоздание с расчётом 6-НДФЛ налоговый агент платит 1 000 рублей за каждый полный или неполный месяц просрочки (пункт 1.2 статьи 126 НК РФ). За недостоверные сведения в расчёте — 500 рублей за каждый документ с ошибками (статья 126.1 НК РФ). Это две разные санкции: первая за опоздание, вторая за качество данных. Фраза «штраф за ошибки в 6-НДФЛ — 1 000 рублей за документ» неверна.
С РСВ другая логика. За непредставление или опоздание с расчётом по статье 119 НК РФ штраф составляет 5 % от суммы взносов, не уплаченной в срок и подлежащей уплате по этому расчёту, за каждый полный или неполный месяц со дня, установленного для представления. Верхний предел — 30 % этой суммы, нижний — 1 000 рублей. Если в опоздавшем расчёте нет суммы взносов к уплате, штраф по пункту 3 статьи 119 не применяется. Отдельной «штрафной ставки за ошибку в персонифицированных сведениях по 200 рублей» в Налоговом кодексе для РСВ нет, и если вам такое пишут в сервисах, проверяйте.
Кроме штрафа, у инспекции есть рычаг сильнее: при несдаче расчёта налоговый орган вправе приостановить операции по счетам в банке. Для малого бизнеса это хуже любой суммы штрафа: не уйдёт зарплата, не пройдут платежи поставщикам. К этому добавляются пени за недоимку по налогу и взносам, начисляемые за каждый день просрочки. По ИП и организациям правила расчёта пеней различаются, и ставки привязаны к ключевой ставке ЦБ, поэтому точную сумму смотрите на дату платежа.
Мой совет прагматичный: держите в голове не размер штрафа, а цену времени. Сдача за сутки до срока ничего не стоит. Исправление до требования стоит один вечер бухгалтера. Исправление после требования стоит нервов, пояснений, иногда штрафа и всегда внимания налоговой к вам в следующем квартале. Из этих трёх вариантов выбирать надо первый.
Когда сверку лучше отдать бухгалтеру, а когда справитесь сами
Справитесь сами, если у вас до пяти сотрудников, все выплаты идут по ведомости без нестандартных случаев, программа настроена и вы регулярно подаёте уведомления. Тогда сверка из таблицы выше займёт два-три часа, и это нормальная нагрузка для собственника, который хочет понимать, что происходит с его деньгами.
Не справитесь без специалиста, если есть хотя бы одно из условий: в течение квартала менялись сотрудники, были выплаты по ГПХ, отпускные и больничные, обособленное подразделение, иностранные работники, льготный тариф для МСП или директор без зарплаты. Каждое из этих условий добавляет в расчёт свой набор правил, а ошибка в любом месте тянется дальше по цепочке: 6-НДФЛ, РСВ, уведомление, ЕНС. Здесь дешевле заплатить за проверку, чем потом платить за последствия.
Ещё одно наблюдение из практики. Чаще всего к нам приходят уже после требования, а не до. Собственник говорит: «У нас всегда всё сдавалось, откуда расхождение?» Откуда: поменялся порядок уплаты НДФЛ, обновилась форма РСВ, добавились новые правила для МСП, а привычный процесс остался прежним. Налоговая система меняется каждый год, и то, что работало в 2023-м, в 2026-м даёт сбой на ровном месте.
Учебный пример: ИП Тарасова нашла расхождение за день до сдачи
Это учебный пример: ИП Тарасова — условный работодатель на УСН с четырьмя сотрудниками, сфера услуг не входит в перечень приоритетных отраслей, поэтому взносы считаются по общему тарифу 30 %. Зарплаты за месяц: 50 000, 50 000, 60 000 и 80 000 рублей, то есть 240 000 рублей в месяц и 2 160 000 рублей за девять месяцев; для простоты окончательный расчёт за каждый месяц, включая сентябрь, выплачивается в последний рабочий день этого же месяца. В августе одному из сотрудников выплатили премию 100 000 рублей. Бухгалтер включила её в расчёт НДФЛ и в 6-НДФЛ, а в базу по взносам не включила: премия проходила отдельным платёжным поручением, а не через общую ведомость.
За день до срока при сверке по таблице выяснилось, что доход в 6-НДФЛ за девять месяцев равен 2 260 000 рублей (2 160 000 плюс 100 000), и НДФЛ исчислен по ставке 13 %: 293 800 рублей. База в РСВ равна 2 160 000 рублей, взносы по тарифу 30 % составляют 648 000 рублей. Правильная сумма — 2 260 000 × 30 % = 678 000 рублей, то есть недоплата 30 000 рублей. Все сотрудники укладываются в предельную базу 2 979 000 рублей, а годовой доход каждого далеко ниже 2,4 млн рублей, поэтому ставка 15 % не применяется.
Решение было таким. До 26 октября премию добавили в РСВ, отчёт сдали правильным с первого раза, поэтому уточнённый расчёт не понадобился. Недоплату 30 000 рублей перечислили вместе с остальными взносами до 28 октября и отдельно рассчитали пени на 30 000 рублей за дни после 28 сентября — срока уплаты августовских взносов — до фактического платежа. Если бы ошибку нашла налоговая, ИП получила бы требование о пояснениях с ответом в течение пяти рабочих дней, а потом уточнённый расчёт и риск штрафа за неуплату.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
До какого числа сдавать 6-НДФЛ и РСВ за 9 месяцев 2026?
До 26 октября 2026 года. По пункту 2 статьи 230 и статье 431 НК РФ срок 25-е число, но 25 октября воскресенье, и по пункту 7 статьи 6.1 НК РФ он переносится на понедельник. Платёж по взносам за сентябрь и НДФЛ за 1–22 октября — до 28 октября.
Должны ли суммы в 6-НДФЛ и РСВ совпадать?
Не обязательно копейка в копейку: часть выплат облагается НДФЛ, но не взносами, а дата признания дохода для НДФЛ и для взносов разная. Но любое расхождение должно объясняться, а расшифровку лучше иметь до сдачи, а не после требования.
Какой штраф за ошибки в 6-НДФЛ?
За недостоверные сведения — 500 рублей за каждый документ (статья 126.1 НК РФ), от штрафа освобождают, если вы сами нашли ошибку и подали уточнённый расчёт до того, как узнали об обнаружении ошибки налоговой. За опоздание — 1 000 рублей за каждый месяц просрочки (пункт 1.2 статьи 126 НК РФ).
Какой штраф за опоздание с РСВ?
По статье 119 НК РФ — 5 % от неуплаченной в срок суммы взносов за каждый полный или неполный месяц просрочки, не более 30 % и не менее 1 000 рублей. Если в расчёте нет суммы взносов к уплате, штраф по пункту 3 статьи 119 не назначается.
Что делать, если нашёл ошибку после сдачи, но требования ещё нет?
Подать уточнённый расчёт и проверить сальдо ЕНС: при недоплате должны быть деньги на недоимку и пени. Это самый дешёвый вариант, потому что по статьям 81 и 126.1 НК РФ самостоятельное исправление до обнаружения ошибки налоговой даёт основание избежать штрафа.
Какая форма РСВ применяется за 9 месяцев 2026?
Обновлённая форма, утверждённая приказом ФНС от 04.02.2026 № ЕД-1-11/67@, она действует с 6 мая 2026 года. Проверьте, что программа обновлена и коды тарифа и категорий соответствуют вашему статусу, особенно для МСП.
На что опираемся
- НК РФ, статья 230 — срок и порядок представления расчёта 6-НДФЛ налоговыми агентами: https://www.consultant.ru/document/cons_doc_LAW_28165/7262accf6a3d67f9ced3a3dceb38c7bda15d539d/
- НК РФ, статья 431 — срок представления расчёта по страховым взносам и порог электронной сдачи: https://www.consultant.ru/document/cons_doc_LAW_28165/0ed5a3663457a89de56229ffbe2cba0b25f42111/
- НК РФ, статьи 119, 126, 126.1 — штрафы за непредставление и недостоверность отчётности: https://base.garant.ru/10900200/65d319556446be991febc269ec46d49b/ и https://www.nalog.gov.ru/rn53/news/tax_doc_news/6081753/
- НК РФ, статья 81 — уточнённый расчёт и освобождение от ответственности: https://www.consultant.ru/document/cons_doc_LAW_19671/47b9619255352b248d98fdecc89f4eaa36a85018/
- Письмо ФНС России от 24.02.2026 № БС-36-11/1367@ — контрольные соотношения к расчёту по страховым взносам: https://www.garant.ru/products/ipo/prime/doc/413656354/
- Федеральный закон от 28.11.2025 № 429-ФЗ — МРОТ с 1 января 2026 года 27 093 рубля: https://base.garant.ru/413165689/