
Можно ли добиться снижения пеней по ЕНС через суд
Суд не обязан снижать правильно начисленные пени по просьбе налогоплательщика. Защищать нужно конкретную ошибку: неверную обязанность, неучтённый платёж, сальдо или период расчёта. Разбираю, чем пени отличаются от штрафа, как сверить начисление по ЕНС и куда направить жалобу. Без придуманных процентов успеха и обещаний результата.
Можно ли уменьшить налоговые пени по просьбе
Начну с неприятного, зато полезного: обычная просьба «уменьшите, потому что было трудно» сама по себе не превращает пени в штраф и не даёт права автоматически сократить начисление. Налоговые пени регулируются статьёй 75 НК РФ. В ней предусмотрены правила начисления и случаи, когда пени не начисляются, но общего механизма снижения правильно рассчитанной пени по смягчающим обстоятельствам нет. Поэтому не обещайте себе и суду результат, которого закон не гарантирует. Статья 333 НК РФ, на которую иногда ссылаются в подобных текстах, не является основанием для снижения налоговых пеней.
Здесь нужно разделить два разных вопроса. Первый — законно ли возникла недоимка и правильно ли ФНС рассчитала пеню. Второй — можно ли смягчить налоговый штраф за правонарушение. Это разные платежи и разные правовые режимы. НК РФ отдельно предусматривает смягчающие обстоятельства для налоговой ответственности и уменьшение штрафа; автоматически переносить это правило на пени нельзя. Если в одном требовании отражены налог, пени и штраф, проверяйте каждую строку отдельно, а не называйте всё одним словом «санкции».
Я не ориентирую клиента на суд как на способ торга. Сначала нужно понять, есть ли ошибка: неверно отражён срок уплаты, не учтено поступление ЕНП, пропущено положительное сальдо, задвоена обязанность или неверно определён период. Если расчёт соответствует данным и обстоятельствам, одно лишь отсутствие денег или опоздание покупателя не гарантируют уменьшения пеней. Если же ошибка есть, предмет спора — незаконное начисление либо неверная сумма. Это точнее и честнее, чем разговоры о «шансах» без материалов дела.
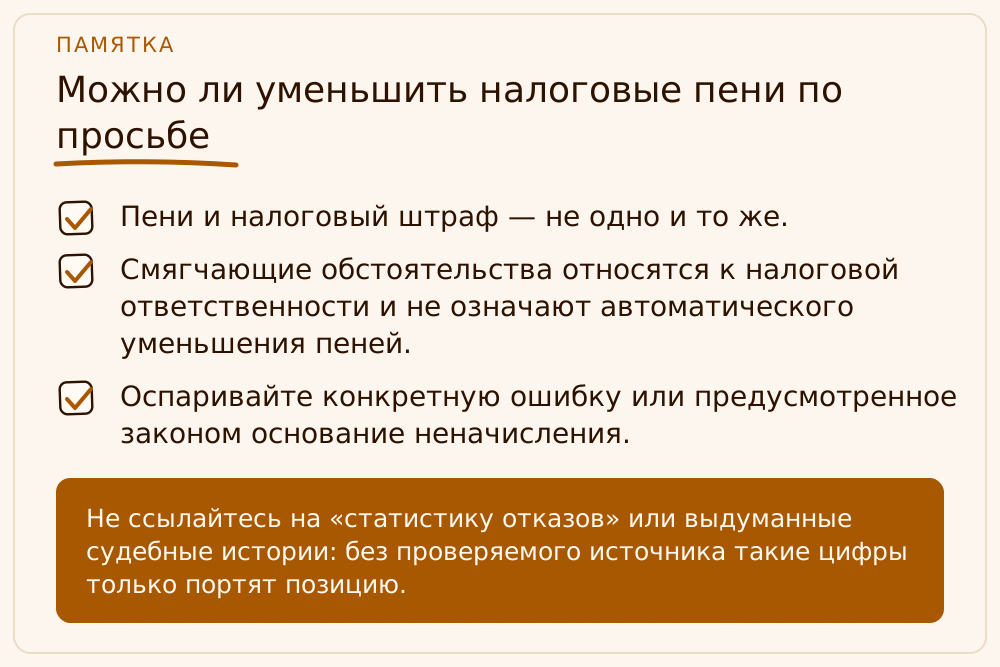
- Пени и налоговый штраф — не одно и то же.
- Смягчающие обстоятельства относятся к налоговой ответственности и не означают автоматического уменьшения пеней.
- Оспаривайте конкретную ошибку или предусмотренное законом основание неначисления.
Как проверить расчёт пеней и сальдо ЕНС
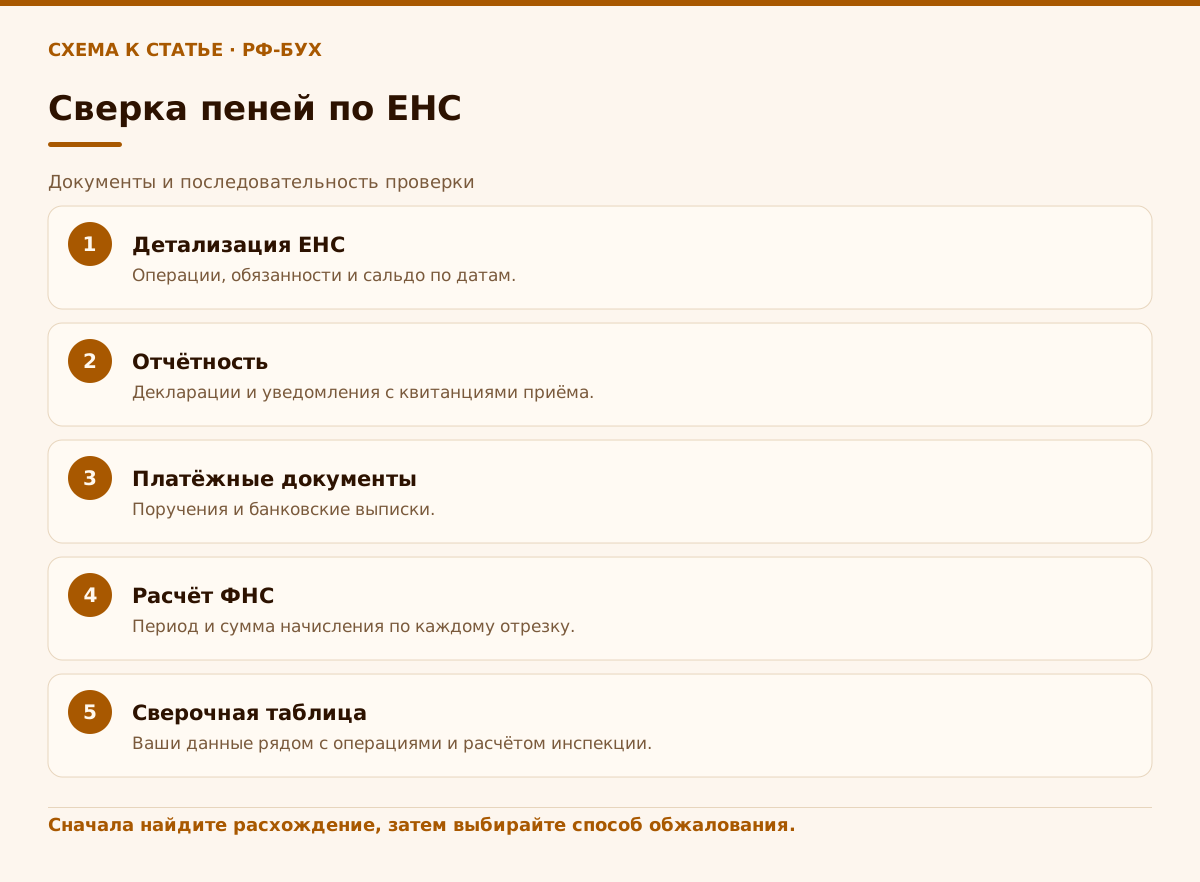
Начните с хронологии, а не с итоговой суммы. Сопоставьте срок уплаты обязанности, дату её отражения на ЕНС, поступления единого налогового платежа, распределение денег и дни, за которые начислены пени. Сохраните выписку операций по ЕНС и сведения о совокупной обязанности из личного кабинета, а также платёжные поручения и банковские выписки. Важно установить, каким было сальдо именно в каждый спорный день: итоговый экран на сегодняшнюю дату не всегда объясняет, откуда возникла сумма раньше.
По статье 75 НК РФ пени начисляются за календарные дни просрочки исполнения обязанности. В этой же статье есть правило о неначислении пени на часть недоимки, не превышающую положительное сальдо ЕНС в соответствующий день, с учётом предусмотренных законом зачтённых сумм. Поэтому проверяйте не только факт перевода денег, но и то, когда и как они были учтены, какие обязанности уже существовали и какое сальдо показывала система. Само наличие платёжного поручения без сверки с данными ЕНС ещё не доказывает ошибку начисления.
Проверьте, совпадают ли начисления налогов с декларациями, расчётами и уведомлениями, а даты и суммы платежей — с банковскими документами. Если меняли декларацию или исправляли уведомление, зафиксируйте, что именно было принято и когда. Для ориентира можно отдельно разобрать проверку расчёта пеней по ЕНС, а при расхождении уведомления — порядок исправления суммы в уведомлении ЕНС. Не делайте вывод о неверном расчёте только потому, что деньги были отправлены: нужно подтвердить их учёт и влияние на обязанность.
Какие ошибки в начислении стоит проверить
Сверьте первичную обязанность: правильны ли налоговый период, сумма, срок исполнения и сведения, которые попали на ЕНС. Ошибка может находиться не в арифметике пени, а раньше — например, в неверной сумме обязанности или в данных, которые налоговая получила из отчётности. Сравните принятые ФНС документы с отправленными вами квитанциями и подтверждением приёма. Если отправляли корректировку, не смешивайте её с исходным документом: в хронологии должны быть видны обе версии и результат обработки.
Затем проверьте денежную часть. Сопоставьте каждую платёжку с банковской выпиской, датой исполнения и операциями ЕНС. Установите, не ушёл ли платёж по ошибочным реквизитам, не вернулся ли он, не был ли распределён на более раннюю обязанность. Посмотрите на периоды, когда на ЕНС имелось положительное сальдо или были зачтённые суммы: правила статьи 75 требуют учитывать предусмотренные законом обстоятельства конкретного дня. Не считайте переплату доказательством автоматически — подтвердите её отражение в учёте ЕНС.
Наконец, проверьте сам период расчёта: с какого дня налоговый орган считает просрочку, каким днём завершает её и какой размер недоимки положен в основу по каждому отрезку. При изменении ключевой ставки или правил расчёта нельзя применять одну формулу ко всему периоду без проверки актуальной редакции закона. Я требую от своих бухгалтеров делать сверку в таблице по дням и документам: так видно, где именно расходятся данные, вместо спора с общей цифрой из требования. По теме начального этапа полезна и статья об отрицательном сальдо ЕНС.
Что приложить к обращению в налоговую
Соберите документы, которые связывают каждый довод с конкретным расхождением. Обычно это выгрузка операций и сальдо ЕНС, декларация или расчёт с квитанцией о приёме, уведомление об исчисленных суммах, платёжные поручения и банковские выписки. Добавьте требование или иной документ ФНС с расчётом, если он получен, и собственную таблицу сверки: дата, обязанность, поступление, сальдо, начисленная пеня и ваш расчёт. Укажите, какой документ подтверждает каждую строку. Объём приложений не заменяет ясное объяснение.
В обращении сформулируйте предмет точно: оспариваете ли вы отражение обязанности, конкретную операцию, формирование сальдо или расчёт пеней. Для каждого пункта опишите, как данные должны выглядеть и чем это подтверждается. Если вы просите пересчитать, приложите альтернативный расчёт с обозначенными исходными цифрами и датами. Если просите исправить сведения ЕНС, перечислите документы, которые подтверждают верный размер обязанности. Не ограничивайтесь фразами «не согласен» и «деньги были»: инспекции нужно увидеть проверяемые факты.
Сохраняйте копию обращения, опись приложений и подтверждение отправки либо приёма. В личном кабинете следите за ответами и новыми операциями, потому что сальдо может измениться после обработки документа. При ответе по существу сравните вывод ФНС с каждым доводом, а не только с итоговой суммой. Если спор затрагивает несколько налогов, периодов или корректировок, разумно поручить подготовку сверки бухгалтеру, который видит весь цикл отчётности и платежей. Мы в «РФ-БУХ» помогаем проверить расчёт и собрать доказательства.
Как обжаловать начисление и когда нужен суд
Налогоплательщик вправе обжаловать акты налогового органа и действия или бездействие его должностных лиц, если считает, что они нарушают его права. Жалобу направляют в вышестоящий налоговый орган через инспекцию, чьи действия или документ обжалуются; порядок установлен НК РФ. Для отдельных категорий споров закон предусматривает обязательный досудебный этап перед обращением в суд. Поэтому сначала определите, что именно оспаривается: требование, решение, действие по формированию сальдо или расчёт. Процессуальный маршрут зависит от предмета и статуса документа.
В жалобе изложите хронологию, конкретные несоответствия и просьбу, которую налоговый орган может проверить: учесть документ, исправить сведения, пересчитать сумму или отменить обжалуемое действие в соответствующей части. Приложите доказательства, а не только правовую оценку. Срок обжалования зависит от вида документа и процедуры; его нельзя угадывать по чужому шаблону. Проверьте актуальную редакцию НК РФ и дату, когда вы узнали о нарушении, а при сомнении получите консультацию до отправки — пропуск срока может осложнить защиту.
Суд нужен, когда спор не разрешён в предусмотренном порядке и для защиты есть конкретный предмет и доказательства. В суде важно показать не просто тяжесть последствий, а где нарушен закон или как неверно установлены факты. Судебное обращение не означает, что законно начисленные пени обязательно сократят. Не указывайте неподтверждённые дела, цитаты и проценты успеха: в налоговом споре суд проверяет материалы конкретного дела, а не универсальный сценарий из статьи. Актуальные процессуальные сроки и подсудность определяйте по своему акту и применимой процедуре.
Порядок действий, если сумма уже появилась на ЕНС
Сначала скачайте актуальную детализацию ЕНС и зафиксируйте дату, на которую видите расхождение. Затем свяжите отрицательное сальдо с конкретной неисполненной обязанностью: налогом, периодом и документом, из которого она возникла. Проверьте поступившие деньги и их распределение. Если задолженность подтверждается, оцените её погашение и дальнейшие обязанности отдельно от спора по пеням. Оспаривание не должно заменять контроль текущих сроков: пока вы выясняете происхождение начисления, новые обязанности тоже требуют внимания.
Если нашли ошибку, направьте обращение с документами и расчётом, затем отслеживайте ответ и состояние ЕНС. При несогласии переходите к жалобе по правилам обжалования, соблюдая нужную процедуру и срок. Если ошибка в исходной декларации или уведомлении, исправляйте именно первопричину в порядке, который применим к конкретной обязанности. Поправка одного документа не всегда сама по себе разрешает все вопросы: после её обработки повторно сверьте сальдо и расчёт. Общий алгоритм исправления уведомления описан в материале как исправить уведомление об исчисленных налогах.
Не используйте в переписке с ФНС неподтверждённые версии — например, что «банк виноват» или «система зависла», если нет документов и точных дат. Запросите банковские подтверждения, сохраните квитанции и переписку с налоговой, но отделяйте доказанный факт от предположения. Если сумма существенна или спор касается нескольких периодов, проведите независимую сверку до подготовки жалобы. Моя задача как бухгалтера — сначала установить, на каком шаге возникло расхождение, а затем помочь изложить его так, чтобы каждый довод можно было проверить.
Учебный пример: проверка пеней у ООО «Зенит Групп»
Это учебный пример: ООО «Зенит Групп» получило в личном кабинете сумму пеней и решило выяснить, можно ли её оспорить. Компания не исходит из того, что суд автоматически уменьшит начисление. Бухгалтер собирает детализацию ЕНС, отчётность, уведомления и платёжные поручения, затем строит хронологию по дням, когда менялись обязанность, поступления и сальдо.
При сверке выясняется, что в одном из документов сумма обязанности отличается от принятой декларации. Компания прикладывает квитанцию о приёме отчётности, выписку операций ЕНС и собственный расчёт, где отмечает спорный период. В обращении она просит проверить отражение обязанности и пересчитать пени, если инспекция подтвердит ошибку. Это не обещает конкретного результата: вывод зависит от документов и ответа налогового органа.
Если проверка покажет, что начисление соответствует закону и фактическим данным, у ООО нет основания требовать уменьшения только из-за задержки оплаты контрагентом. Если расхождение подтвердится, предметом дальнейшей жалобы будет именно ошибка, а не абстрактная просьба о снисхождении. Так учебная ситуация показывает главное: сначала восстановить расчёт, затем выбрать способ защиты.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Можно ли уменьшить налоговые пени из-за тяжёлого положения компании?
Само по себе тяжёлое положение не даёт общего права уменьшить правильно рассчитанные пени. Проверьте, есть ли ошибка или предусмотренное статьёй 75 НК РФ основание неначисления.
Статья 333 НК РФ позволяет снизить налоговые пени?
Нет, это неверная ссылка. Налоговые пени регулирует статья 75 НК РФ; не переносите нормы о снижении штрафов на пени.
Какие документы нужны для проверки пеней по ЕНС?
Детализация ЕНС, декларации и уведомления с квитанциями о приёме, платёжные поручения, банковские выписки и документ ФНС с начислением. Сведите суммы и даты в таблицу.
Куда подать жалобу на начисление пеней?
Порядок зависит от того, что именно вы обжалуете. Жалобы на документы и действия налогового органа рассматриваются вышестоящим налоговым органом; для отдельных споров действует обязательный досудебный порядок.
Суд автоматически уменьшит пени, если налог не уплачен вовремя?
Нет. Судебное обращение не гарантирует уменьшение законно начисленных пеней. Нужно доказать конкретное нарушение или ошибку и соблюсти порядок обжалования.
На что опираемся
- Налоговый кодекс РФ, статья 75 — Порядок начисления пеней и предусмотренные случаи неначисления. https://www.consultant.ru/document/cons_doc_LAW_19671/10fdf2faa7c30851b7673ac4ca893589c88f24f7/
- Налоговый кодекс РФ, статья 45 — Исполнение обязанности по уплате налога и определение принадлежности единого налогового платежа. https://www.consultant.ru/document/cons_doc_LAW_19671/6260761a81d7b15d58997b97c292db75828e1b1f/
- Налоговый кодекс РФ, статья 138 — Порядок обжалования актов, действий и бездействия налоговых органов. https://www.consultant.ru/document/cons_doc_LAW_19671/ada4cf920c053f3ddcbd19a0fa8770b5bdf73b02/
- Налоговый кодекс РФ, статья 139 — Порядок и сроки подачи жалобы. https://www.consultant.ru/document/cons_doc_LAW_19671/a7b3457778a7593b6aea342244d140cb69034d9e/
- ФНС России: подать жалобу в налоговые органы — Куда и как подать жалобу на документы и действия налогового органа. https://www.nalog.gov.ru/rn77/apply_fts/complaint/
- Налоговый кодекс РФ, статьи 112 и 114 — Смягчающие обстоятельства и уменьшение налогового штрафа, а не пеней. https://www.consultant.ru/document/cons_doc_LAW_19671/a5ab4b8135eaab35f4d4ca245f55657907bc620b/