Пени по ЕНС с 1 января 2027: что изменится в расчёте и как не попасть на лишние начисления
Да, но не для всех и не сразу. Особый порядок пеней для организаций по п. 5.1 ст. 75 НК РФ действует по 31 декабря 2026 года. С 1 января 2027 года, если Налоговый кодекс не изменят, вернётся общее правило: 1/300 ключевой ставки первые 30 дней и 1/150 с 31-го дня. Разница начинается только с 91-го дня просрочки. Ниже: расчёт, таблица, пример и план на декабрь.
Что именно заканчивается 31 декабря 2026 года
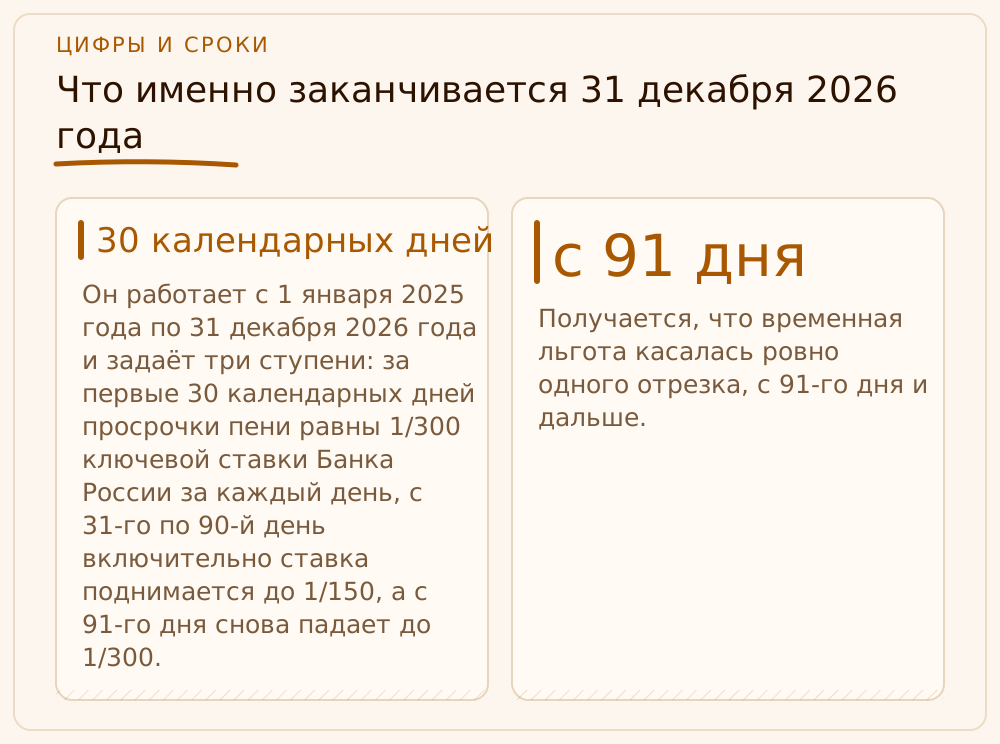
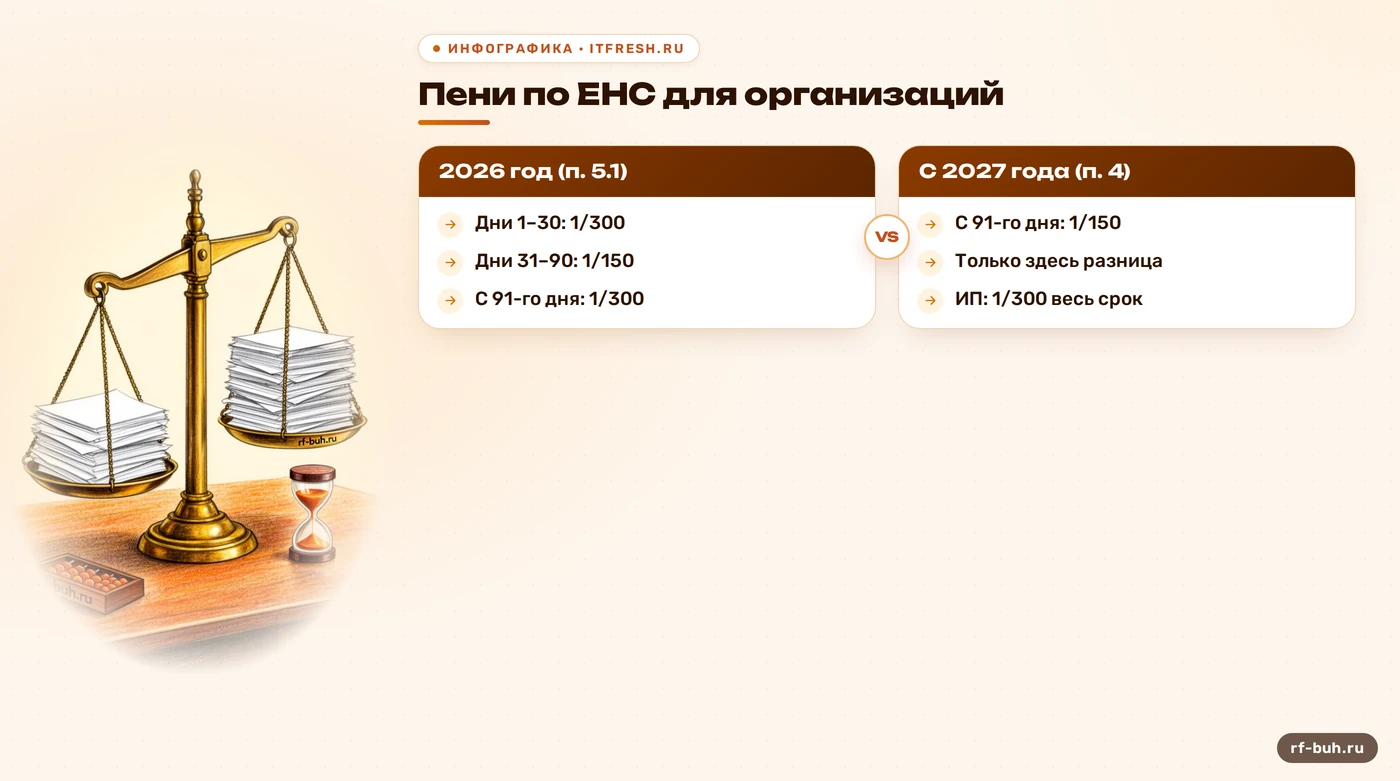
Начну с того, что паниковать рано, а считать пора. Сейчас для организаций действует пункт 5.1 статьи 75 Налогового кодекса. Он работает с 1 января 2025 года по 31 декабря 2026 года и задаёт три ступени: за первые 30 календарных дней просрочки пени равны 1/300 ключевой ставки Банка России за каждый день, с 31-го по 90-й день включительно ставка поднимается до 1/150, а с 91-го дня снова падает до 1/300. Изначально эту «лесенку» вводили только на 2025 год, затем её продлили на 2026-й Федеральным законом от 28.11.2025 № 425-ФЗ.
Когда срок пункта 5.1 истекает, в силе остаётся пункт 4 той же статьи, то есть общее правило. Для организаций оно устроено проще и жёстче: пока отрицательное сальдо ЕНС существует не больше 30 календарных дней, пени идут по 1/300 ключевой ставки, а по недоимке дольше этого срока уже по 1/150, причём без обратного снижения. Получается, что временная льгота касалась ровно одного отрезка, с 91-го дня и дальше. Первые три месяца просрочки у старого и нового порядков совпадают копейка в копейку. Это самое важное, что нужно вынести из статьи, потому что в новостях историю подают как «пени вырастут вдвое», а это верно лишь для долгов, которые живут дольше трёх месяцев.
Теперь оговорка, без которой в моей профессии нельзя. На 25 октября 2026 года я не нашла ни принятого закона, ни подтверждённого законопроекта, который бы продлил пункт 5.1 на 2027 год. Однако Налоговый кодекс правят в последние месяцы года часто. Поэтому за две недели до Нового года откройте статью 75 в актуальной редакции или спросите своего бухгалтера. Если вам нужен план платежей на конец года и вы не хотите считать всё сами, наше налоговое планирование строится как раз вокруг таких дат.
Как считать пени по ЕНС с 2027 года: формула и таблица
Пени начисляются за каждый календарный день просрочки, начиная с первого дня после срока уплаты и по день, когда совокупная обязанность исполнена, включительно. Считают их не по каждому налогу отдельно, а на сумму отрицательного сальдо единого налогового счёта. Формула одна на всех: сумма недоимки умножается на ключевую ставку, делится на 300 или на 150 и умножается на число дней. Ставку берут ту, что действует в каждый конкретный день, поэтому если Банк России поменяет её посреди просрочки, расчёт придётся разбивать на части. На 23 октября 2026 года ключевая ставка составляет 14 процентов годовых (по данным cbr.ru), и именно её я беру в примерах ниже.
Чтобы увидеть разницу наглядно, сравним два режима на недоимке 100 000 рублей при ставке 14 процентов. В день по 1/300 набегает 100 000 × 14 % / 300 = 46,67 рубля, по 1/150 уже 93,33 рубля. Накопленные пени по периодам выглядят так: | Срок просрочки | Порядок 2026 года (п. 5.1) | Общий порядок с 2027 года (п. 4) | |---|---|---| | 30 дней | 1 400 ₽ | 1 400 ₽ | | 60 дней | 4 200 ₽ | 4 200 ₽ | | 90 дней | 7 000 ₽ | 7 000 ₽ | | 120 дней | 8 400 ₽ | 9 800 ₽ | | 180 дней | 11 200 ₽ | 15 400 ₽ | Видно, что до 90-го дня цифры одинаковы, а потом расходятся: каждый следующий день стоит в два раза дороже. Для проверки расчёта налоговой по датам и ставкам пошаговый разбор лежит в статье как проверить расчёт ФНС, здесь я его повторять не буду.
Ещё две вещи, на которых спотыкаются чаще всего. Первая: у индивидуальных предпринимателей и физических лиц ничего не меняется, для них пени всегда равны 1/300 ключевой ставки за весь срок просрочки, и пункт 5.1 к ним никогда не относился. Вторая: речь идёт именно о ставке для дней, которые приходятся на 2027 год. Если долг возник осенью 2026 года и к январю уже «старше» 30 дней, то с 1 января каждый следующий день считается по 1/150. Задним числом налоговая 2026 год не пересчитывает, и это справедливо: нельзя наказывать по новым правилам за дни, прожитые по старым.
Кого заденут новые начисления, а кому ничего не грозит
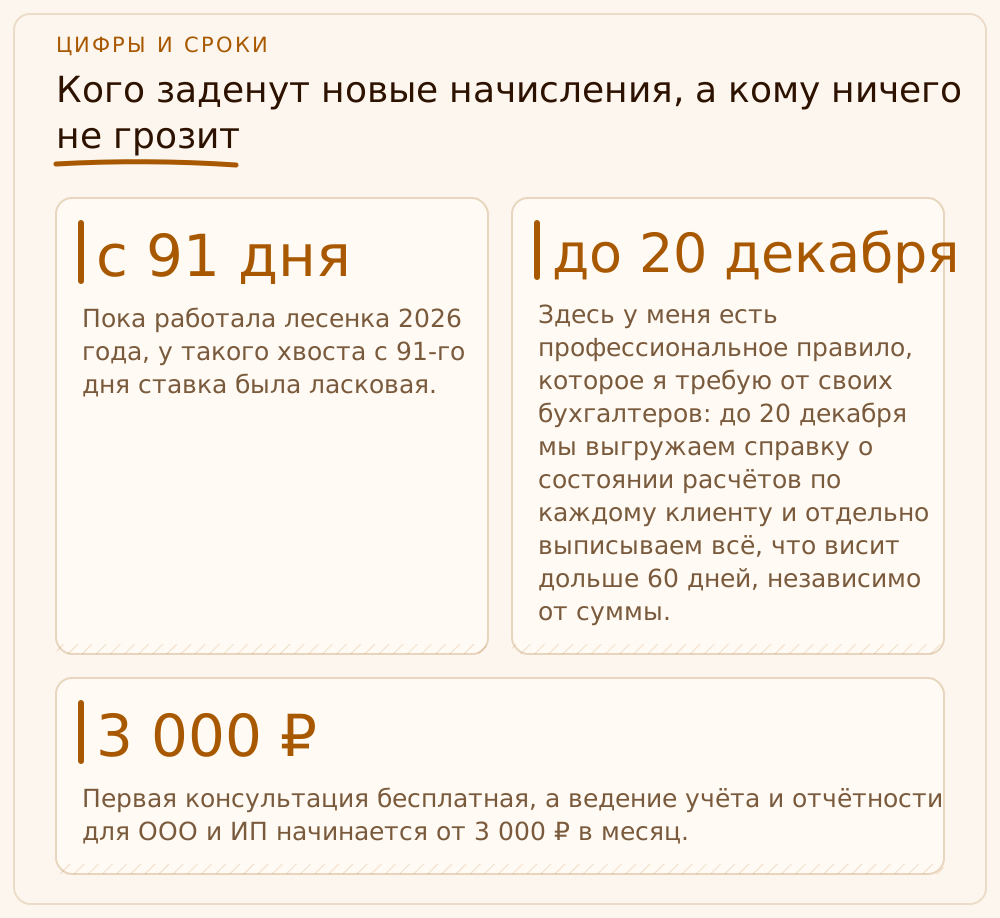
Самый уязвимый клиент, которого я вижу при первой сверке, это не тот, кто пропустил одну дату. Это тот, у кого на ЕНС тихо живёт хвост: старая недоимка по взносам, забытый аванс, пени, которые никто не гасил, потому что «они небольшие». Пока работала лесенка 2026 года, у такого хвоста с 91-го дня ставка была ласковая. С января она станет вдвое больше, и хвост начнёт расти заметнее. Я не пугаю, я это считаю: на долге в 300 000 рублей при 14 процентах разница составляет примерно 140 рублей в день, или около 4 200 рублей в месяц.
Так что на деле меняется следующее. Страдают организации с долгами старше 90 дней, а также те, у кого отрицательное сальдо возникает регулярно и закрывается с запозданием, потому что денег не хватает, а не из-за ошибки. Спокойнее всего тем, кто платит в срок, и тем, у кого просрочка короткая: при задержке до трёх месяцев разницы не будет вовсе. Индивидуальным предпринимателям тоже беспокоиться не о чем, их 1/300 никуда не уходит, хотя недоимка у ИП остаётся недоимкой, а приостановление операций по счёту после решения о взыскании никого не обходит стороной.
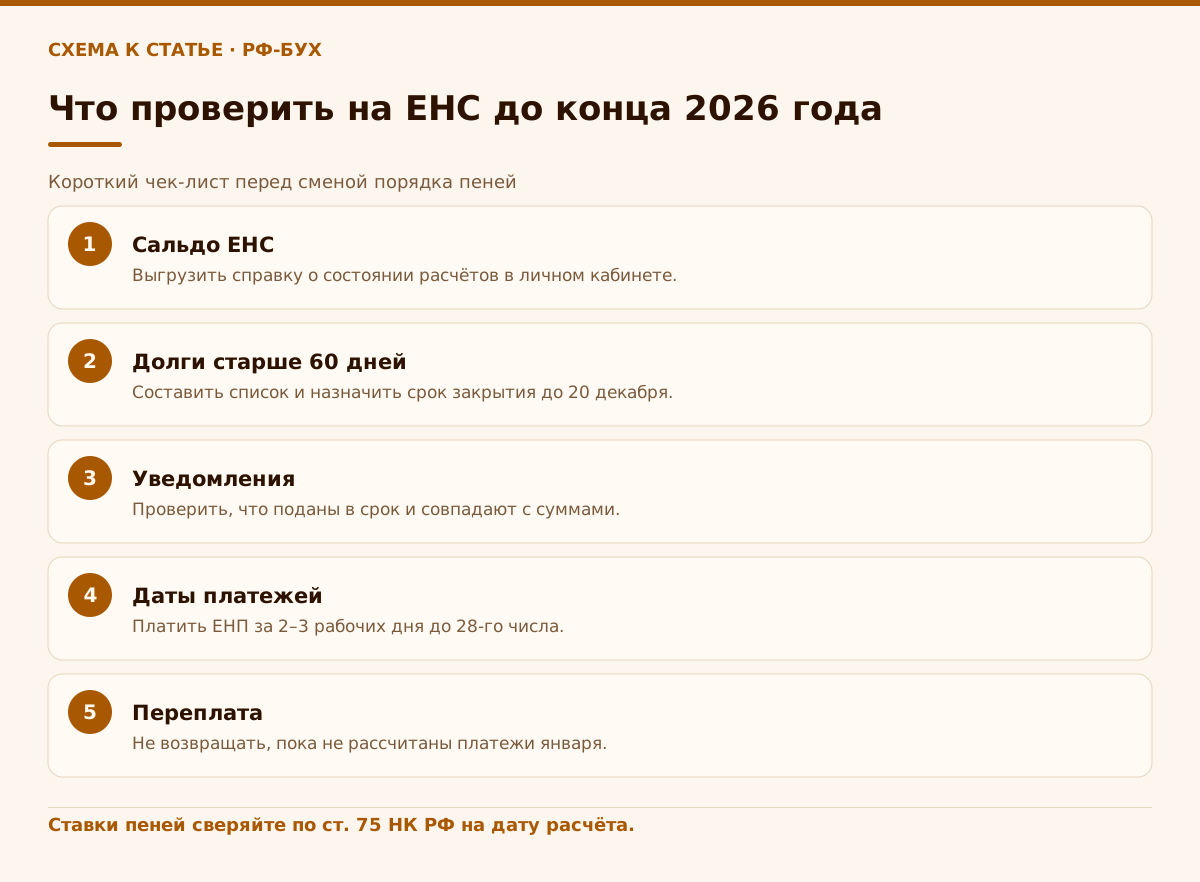
Здесь у меня есть профессиональное правило, которое я требую от своих бухгалтеров: до 20 декабря мы выгружаем справку о состоянии расчётов по каждому клиенту и отдельно выписываем всё, что висит дольше 60 дней, независимо от суммы. Эти позиции получают отдельный срок закрытия. Если вы ведёте учёт сами, сделайте то же самое: один лист, три столбца (что, с какой даты, сколько), и закрывайте сверху вниз. Если же собрать этот лист некому или он не сходится с данными ФНС, подключайте нас: мы возьмём сверку и график платежей на себя. Первая консультация бесплатная, а ведение учёта и отчётности для ООО и ИП начинается от 3 000 ₽ в месяц.
Когда пени по ЕНС не начисляются вообще
Самая недооценённая норма в этой теме лежит в пункте 3 статьи 75: пени не начисляются на недоимку в пределах положительного сальдо ЕНС. Проще говоря, если на едином счёте лежит достаточно денег, чтобы покрыть обязанность, пеней не будет, даже если конкретный налог ещё не «разнесён». Поэтому главный способ не платить лишнего устроен не хитро: деньги должны оказаться на счёте раньше, чем наступит срок. Платёж, который ФНС учла до границы срока, не рождает ни недоимки, ни пеней. По пункту 7 статьи 45 НК РФ обязанность считается исполненной со дня перечисления денег банком. А вот поручение, отправленное в последний день вечером после закрытия операционного дня банка и проведённое уже назавтра, превращается в просрочку на один день, и в декабре таких дней хватает.
Практическая привязка к срокам такая: основная дата уплаты большинства налогов и взносов с ЕНС приходится на 28-е число, и если оно выпадает на выходной, срок переносится на ближайший рабочий день. В 2026 году 28 ноября суббота, значит платить нужно до понедельника 30 ноября. А 28 декабря в 2026 году понедельник, то есть последний платёж года никуда не сдвигается. Подробнее про то, почему деньги на ЕНС лежат, а пени всё равно капают, я писала в материале про календарь налогов 2026, перечитайте его перед годовым закрытием.
Отдельно скажу про переплату. Если у вас остался положительный остаток, не торопитесь возвращать его на расчётный счёт: он может закрыть декабрьские платежи и страхует от пеней при задержке выручки. Правила зачёта и возврата в 2026 году менялись, поэтому перед заявлением проверьте действующий порядок; разбору посвящена статья про зачёт и возврат положительного сальдо. Мой совет без вариантов: перед возвратом сверьте, что на январь и февраль вам не нужны эти деньги для первых платежей.
План на декабрь: как перейти на 2027 год без лишних пеней
Составлять план нужно в ноябре, а не 27 декабря. Я начинаю с трёх вопросов. Сколько на ЕНС сейчас и каково сальдо? Какие платежи до конца года и в первых числах января уже обязательны? Какие долги старше 60 дней можно закрыть ещё в 2026 году? Ответив, я раскладываю платежи по датам и вижу, где образуется кассовый разрыв. Если он есть, его лучше закрыть переносом необязательных расходов, а не тем, что налог поедет за срок.
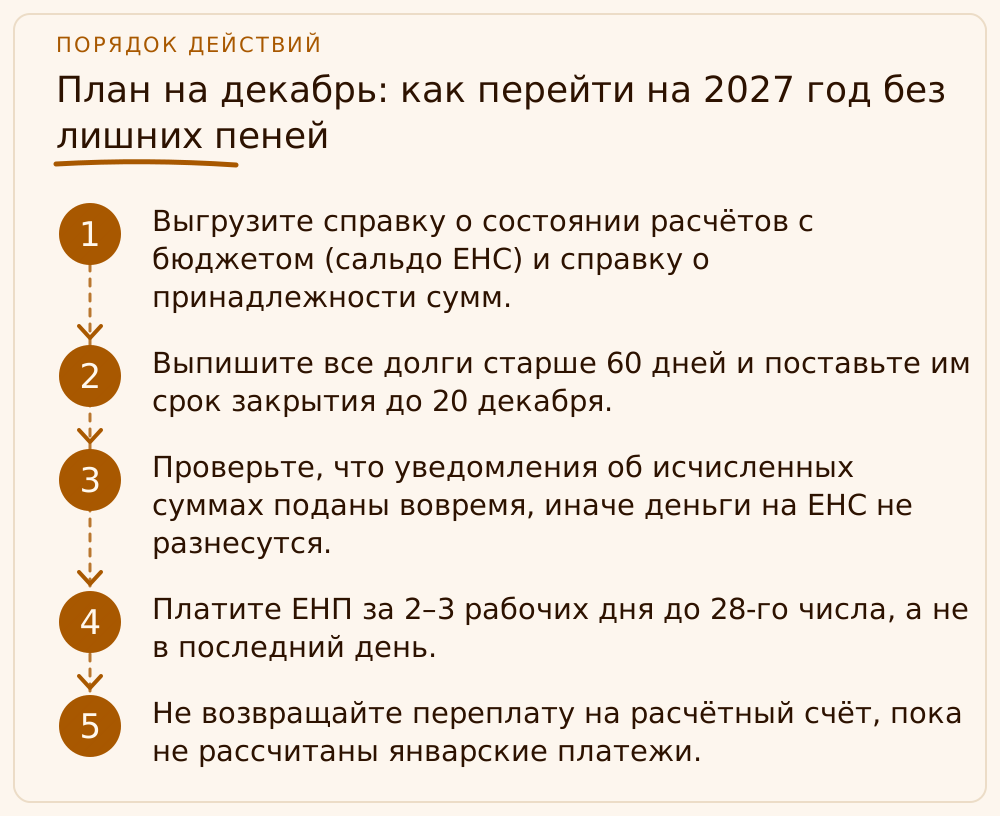
Из этого получается конкретный порядок действий. Он простой, и именно поэтому его так часто не выполняют.
Если по какому-то налогу срок всё-таки сорван, мой принцип такой: платите сразу, не ждите требования. Каждый лишний день до 91-го ещё стоит одинаково, а после него в 2027 году каждый день будет стоить вдвое. Погашение в первые же недели после срока оставляет вас в зоне, где разницы между режимами нет. Что вы сэкономите на пенях, видно на примере ниже.
- Выгрузите справку о состоянии расчётов с бюджетом (сальдо ЕНС) и справку о принадлежности сумм.
- Выпишите все долги старше 60 дней и поставьте им срок закрытия до 20 декабря.
- Проверьте, что уведомления об исчисленных суммах поданы вовремя, иначе деньги на ЕНС не разнесутся.
- Платите ЕНП за 2–3 рабочих дня до 28-го числа, а не в последний день.
- Не возвращайте переплату на расчётный счёт, пока не рассчитаны январские платежи.
- Сохраните расчёт пеней на 31 декабря: он пригодится для сверки в январе.
Ошибки, из-за которых пени растут, хотя деньги были
Мифов в этой теме хватает, и самый живучий из них звучит так: «деньги же на счёте, значит платёж прошёл». Нет. Деньги на ЕНС не равны уплате конкретного налога: пока нет уведомления об исчисленных суммах, ФНС не знает, что ей разносить, а очерёдность по статье 45 НК РФ отправит платёж сначала в НДФЛ и только потом в остальное. Пени по пункту 3 статьи 75 не начисляются на недоимку в пределах положительного сальдо, но «в пределах» работает только тогда, когда обязанность по налогу уже сформирована и сальдо действительно покрывает её.
Вторая ошибка касается расчёта. Многие берут калькулятор пеней и вводят одну дату начала просрочки на весь долг. Но ЕНС устроен так, что отрицательное сальдо складывается из нескольких обязанностей с разными датами, и ставка для каждой доли зависит от её собственного возраста. Если вы будете проверять начисления ФНС вручную, считайте по каждой дате появления недоимки отдельно, иначе расхождение с кабинетом будет выглядеть как ошибка инспекции, а на деле окажется вашей.
Третья ошибка самая обидная: ждать, что с января всё «пересчитается» и льгота продлится. Возможно, продлят, возможно, нет, но решение принимается законом, а не вашими надеждами. Я для клиентов всегда считаю по худшему сценарию, то есть по общему правилу пункта 4 статьи 75, и только если закон о продлении будет принят и опубликован, пересчитываю в меньшую сторону. Приятный сюрприз бюджет не ломает, неприятный ломает. И ещё: с 1 апреля 2027 года меняется порядок формирования совокупной обязанности по ряду имущественных налогов (на основе сообщений ФНС об исчисленных налогах), но к ставке пеней это отношения не имеет, поэтому не смешивайте эти две темы.
Учебный пример: ООО «Тёплый фасад» и долг, который дожил до января
Это учебный пример: ООО «Тёплый фасад» занимается утеплением фасадов, работает на общей системе налогообложения, и в сентябре 2026 года у компании не хватило денег на налоговый платёж. Образовалась недоимка 400 000 рублей, отрицательное сальдо ЕНС. Директор решил подождать оплаты от заказчика, рассудив, что «пеня маленькая, а деньги нужны на материалы». Ключевую ставку берём 14 процентов годовых; если ставка изменится, расчёт придётся уточнить по дням.
Посчитаем. Пени за день по 1/300 составляют 400 000 × 14 % / 300 = 186,67 рубля, по 1/150 уже 373,33 рубля. Если долг закрыт на 60-й день, пени равны 30 × 186,67 + 30 × 373,33 = 5 600 + 11 200 = 16 800 рублей, и режим не играет роли. Если же долг не закрыт 120 дней, по порядку 2026 года получится 5 600 + 22 400 + 5 600 = 33 600 рублей, а по общему правилу 5 600 + 33 600 = 39 200 рублей. Затяжка с 60-го до 120-го дня обходится в 16 800 или 22 400 рублей дополнительных пеней в зависимости от режима, и это ещё до риска блокировки счёта после требования.
Что сделали мы: составили график, перенесли закупку материалов на две недели и закрыли недоимку в ноябре, на 60-м дне, остановив начисление. Итого пени 16 800 рублей вместо 33 600–39 200 рублей при затягивании до 120-го дня: точная сумма зависела бы от того, сколько дней просрочки пришлось бы уже на январь 2027 года с его ставкой 1/150. Директор признался, что раньше считал пени «шумом на фоне налога». Теперь у него в календаре стоит дата 20 декабря и список долгов старше 60 дней.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
Вырастут ли пени по ЕНС с 1 января 2027 года?
Для организаций с долгами старше 90 дней да: вместо 1/300 с 91-го дня снова будет 1/150 ключевой ставки. Для первых 90 дней просрочки расчёт не меняется. Для ИП и физлиц ничего не меняется: у них 1/300 за весь период.
Как считаются пени по общему правилу после 2026 года?
По пункту 4 статьи 75 НК РФ организации платят 1/300 ключевой ставки Банка России за каждый день, пока отрицательное сальдо ЕНС существует не более 30 календарных дней, и 1/150 за дни после этого. Ставку берут действующую в каждый день просрочки.
Продлят ли особый порядок на 2027 год?
На 25 октября 2026 года я не нашла принятого закона о продлении пункта 5.1 статьи 75. Решение принимает законодатель, поэтому перед годовым закрытием откройте актуальную редакцию статьи 75 НК РФ. Планируйте платежи по худшему варианту, то есть по общему правилу.
Начисляются ли пени, если на ЕНС лежат деньги?
Нет, если денег достаточно: по пункту 3 статьи 75 НК РФ пени не начисляются на недоимку в пределах положительного сальдо ЕНС. Но налог должен быть учтён: нужны своевременное уведомление и правильная очерёдность списания.
Пересчитают ли пени за 2026 год по новой ставке?
Нет. Дни просрочки 2026 года считаются по правилу, действовавшему в 2026 году. По новой ставке пойдут только дни с 1 января 2027 года, причём срок просрочки учитывается с начала недоимки, поэтому старый долг сразу попадает на ставку 1/150.
На что опираемся
- НК РФ, статья 75 «Пеня» — пункты 3, 4 и 5.1: порядок начисления, ставки для организаций, срок действия особого порядка с 01.01.2025 по 31.12.2026. https://www.consultant.ru/document/cons_doc_LAW_19671/10fdf2faa7c30851b7673ac4ca893589c88f24f7/
- Федеральный закон от 28.11.2025 № 425-ФЗ — продление особого порядка расчёта пеней для организаций на 2026 год; новая редакция п. 5.1 ст. 75 НК РФ («по 31 декабря 2026 года» вместо «по 31 декабря 2025 года»). https://www.consultant.ru/document/cons_doc_LAW_514313/beeb8b51587daeca154367f4f1142325bdb6623b/
- Банк России — значение ключевой ставки: 14,00 % годовых на 16.10.2026–23.10.2026. https://www.cbr.ru/hd_base/KeyRate/
- НК РФ, статья 45 и статья 11.3 — очерёдность определения принадлежности сумм ЕНП и понятия ЕНС и совокупной обязанности. https://www.consultant.ru/document/cons_doc_LAW_19671/
- Сервис ФНС «Личный кабинет налогоплательщика» — справка о состоянии расчётов, справка о принадлежности сумм ЕНП; кабинет юрлица https://lkul.nalog.ru/, кабинет ИП https://lkip.nalog.ru/