
Прогрессивный НДФЛ с зарплаты: как считать, когда доход сотрудника перешёл порог
НДФЛ с зарплаты в 2026 году считают по пятиступенчатой шкале от 13 до 22 %, а налоговый агент применяет её нарастающим итогом с начала года по всем доходам, которые выплатил сам. Повышенная ставка действует только на часть дохода сверх порога, а не на всю сумму. Ниже: пороги, помесячная формула, премия в декабре, сроки уплаты и расчёт на цифрах.
Какая шкала НДФЛ действует в 2026 году и к каким доходам она применяется
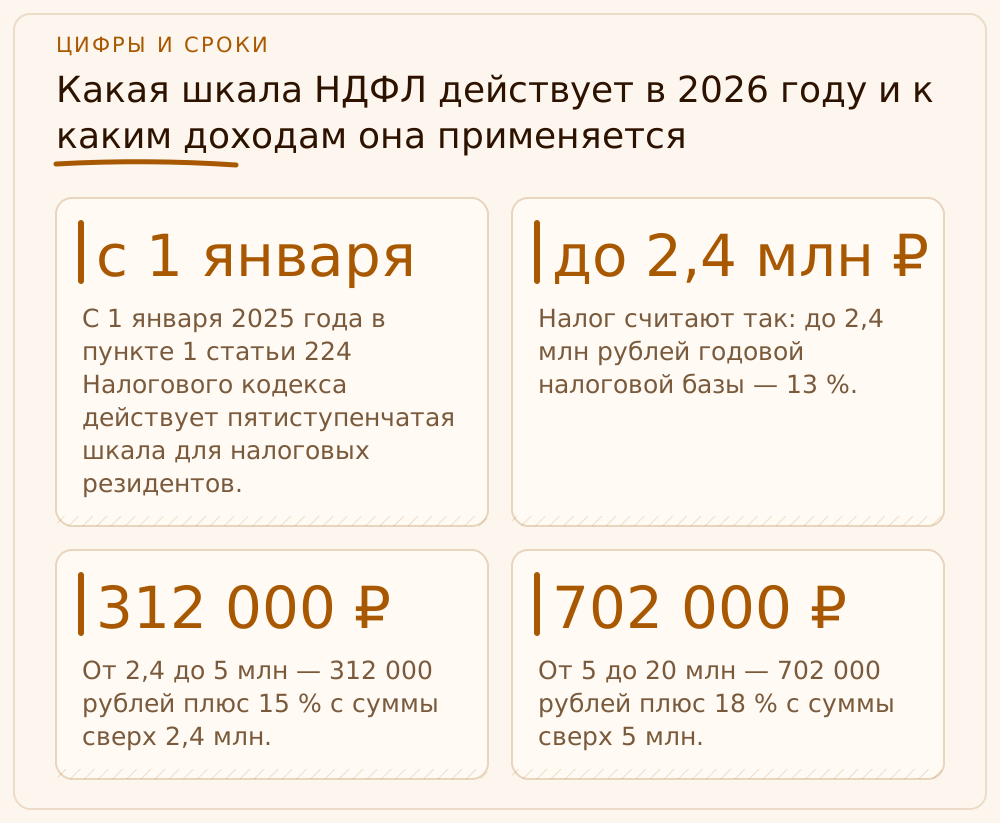
С 1 января 2025 года в пункте 1 статьи 224 Налогового кодекса действует пятиступенчатая шкала для налоговых резидентов. Налог считают так: до 2,4 млн рублей годовой налоговой базы — 13 %. От 2,4 до 5 млн — 312 000 рублей плюс 15 % с суммы сверх 2,4 млн. От 5 до 20 млн — 702 000 рублей плюс 18 % с суммы сверх 5 млн. От 20 до 50 млн — 3 402 000 рублей плюс 20 % с суммы сверх 20 млн. Свыше 50 млн — 9 402 000 рублей плюс 22 % с суммы сверх 50 млн. Прежняя схема «13 % до 5 млн и 15 % сверх» осталась в прошлом: если вы всё ещё ждёте повышенной ставки только после 5 млн, ваши расчёты уже занижены.
Главное слово в этой конструкции — «сверх». Ставка 15 % не заменяет 13 % на весь доход, а применяется только к той части налоговой базы, которая превысила порог. Это подтверждает и ФНС в разъяснении от 02.03.2026: повышенная ставка касается только суммы дохода сверх порога. Сотрудник, у которого за год набежало 2 500 000 рублей, заплатит 13 % с первых 2,4 млн и 15 % со ста тысяч сверху, а не 15 % со всех двух с половиной миллионов. Если ваш бухгалтер пересчитывает весь доход по новой ставке — это ошибка, которая бьёт по кошельку сотрудника и заканчивается претензиями к вам.
Шкала касается зарплаты, премий, отпускных, больничных и прочих доходов, которые облагаются по общим правилам и входят в базу по пункту 2.1 статьи 210 НК РФ. Для отдельных видов доходов в статье 224 есть свои ставки и свои пороги, поэтому, прежде чем применять шкалу к нестандартной выплате, определите, к какой базе она относится. Если подбираете, кто будет вести такой расчёт регулярно, посмотрите, как у нас устроены расчёт зарплаты и кадры: мы считаем налог по каждому сотруднику нарастающим итогом и не ждём декабря, чтобы заметить порог.
Как налоговый агент считает НДФЛ нарастающим итогом по месяцам
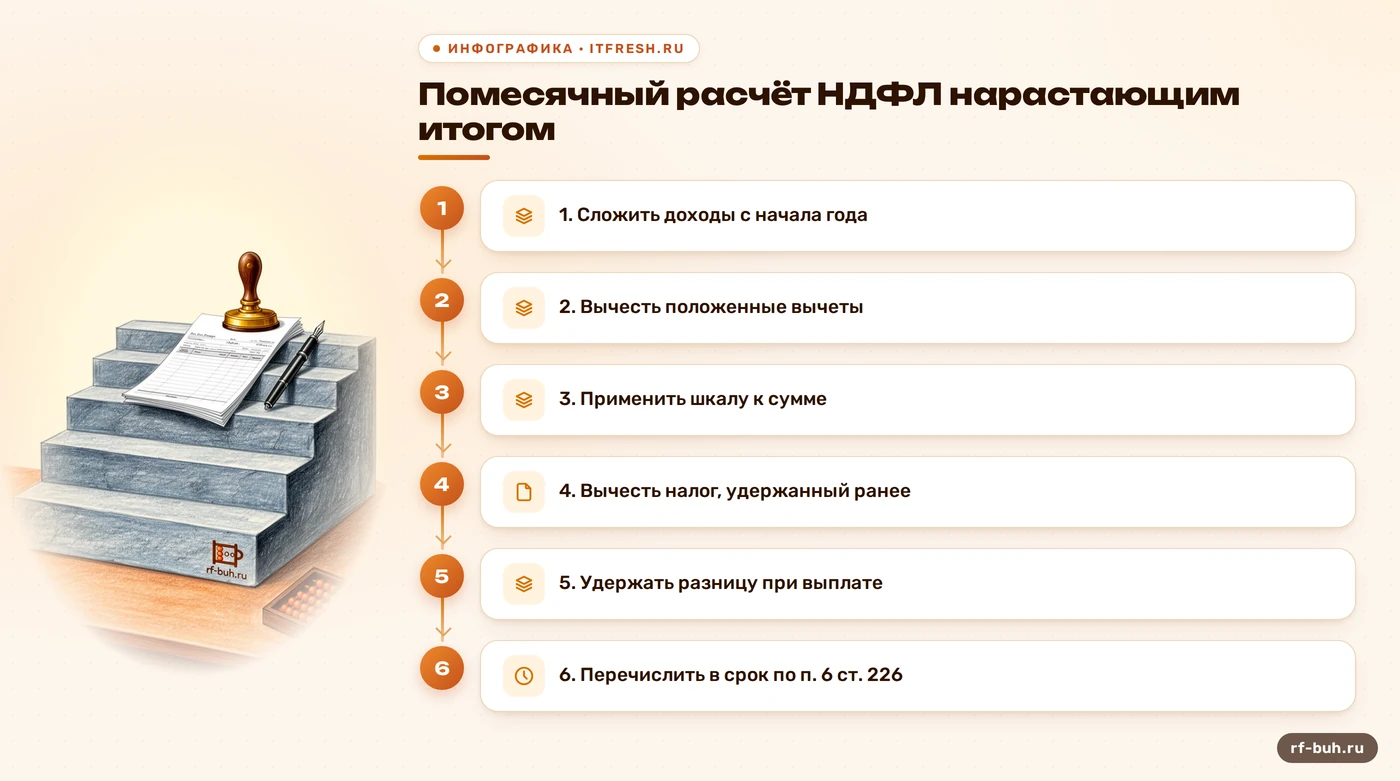
Для работодателя порядок прописан в пункте 3 статьи 226 НК РФ. Налог исчисляют на дату фактического получения дохода нарастающим итогом с начала налогового периода по всем доходам, к которым применяются ставки из пунктов 1, 1.1, 1.2 и 3.1 статьи 224. Из полученной суммы вычитают налог, удержанный в предыдущие месяцы того же года. Разница и есть то, что удерживают при текущей выплате. Налоговой базой считается доход, уменьшенный на положенные вычеты. С 2023 года правило «зарплата получена в последний день месяца» не действует: пункт 2 статьи 223 НК РФ утратил силу, и дата получения любого денежного дохода, включая аванс, зарплату и премию, — день выплаты (подпункт 1 пункта 1 статьи 223). Значит, нарастающий итог пересчитывают на каждую выплату, а доход относится к тому году, в котором его фактически выплатили.
Алгоритм на каждый месяц простой, но его нужно соблюдать без исключений. Берёте всю налоговую базу сотрудника с 1 января по дату текущей выплаты включительно. Считаете с неё налог по шкале целиком, а не по ставке месяца. Вычитаете всё, что уже удержали за предыдущие месяцы. Остаток удерживаете при выплате. Пока годовая база не дошла до 2,4 млн, разница равна 13 % от дохода месяца. В месяц, когда порог пересечён, разница автоматически «разделится»: часть дохода месяца обложится по 13 %, часть по 15 %. Вручную делить ничего не нужно, если считать именно нарастающим итогом.
Вот как это выглядит для сотрудника с доходом 450 000 рублей в месяц без вычетов. Для наглядности аванс и зарплату за месяц сложены в одну строку, и считаем, что обе выплаты приходятся на этот же месяц: | Месяц | Доход с начала года | Налог по шкале нарастающим итогом | Удержано ранее | Удержать в месяце | |---|---|---|---|---| | Май | 2 250 000 | 292 500 | 234 000 | 58 500 | | Июнь | 2 700 000 | 357 000 | 292 500 | 64 500 | | Июль | 3 150 000 | 424 500 | 357 000 | 67 500 | В июне порог в 2,4 млн пересечён: 150 000 рублей дохода месяца облагаются по 13 % (19 500), а оставшиеся 300 000 по 15 % (45 000), итого 64 500. С июля весь доход месяца идёт по 15 %, то есть 67 500. Нигде не нужно «включать новую ставку» вручную, достаточно правильного нарастающего итога.
Премия в конце года: что происходит с удержанием и где ошибаются чаще всего
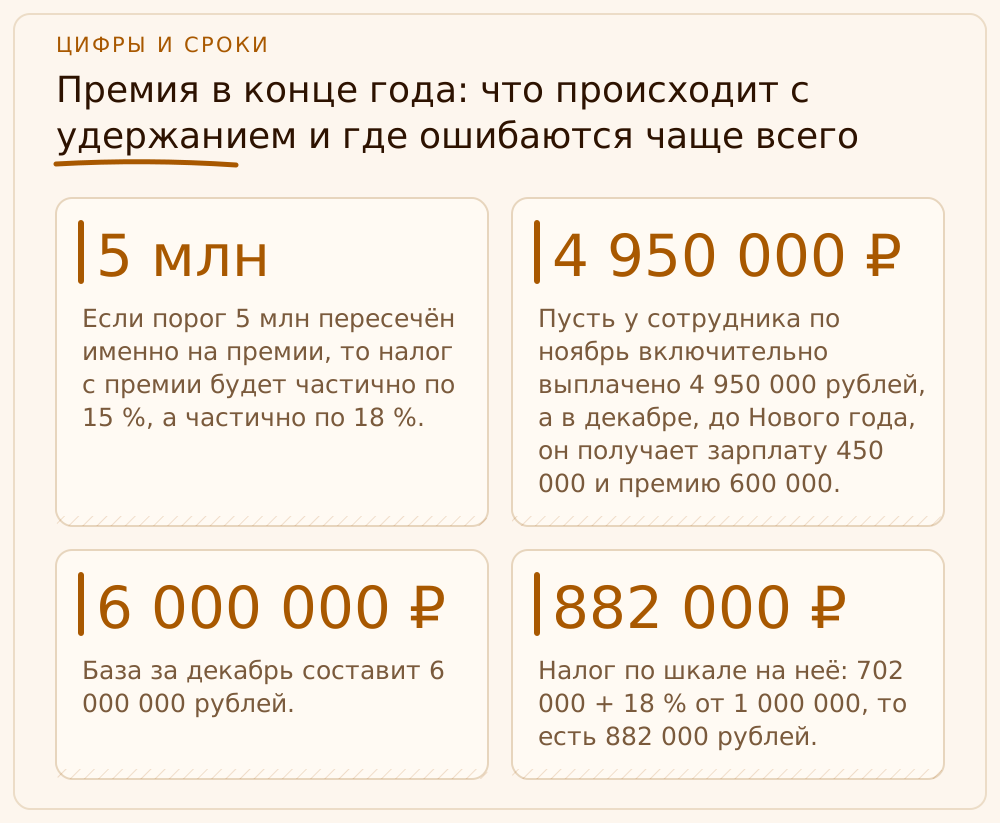
Годовая премия — самый болезненный момент. Выплата крупная, база с начала года уже близка к порогу или давно за ним, и именно в декабре бухгалтер видит удержание, которого не ждал ни он, ни сотрудник. Разовая премия не имеет отдельной ставки: она просто добавляется в накопленную базу, и та её часть, которая вышла за порог, облагается по ставке следующей ступени. Если порог 5 млн пересечён именно на премии, то налог с премии будет частично по 15 %, а частично по 18 %. Для человека это выглядит как «меня обобрали», хотя это та же шкала, что действовала весь год.
Чаще всего я вижу три ошибки. Первая: премию считают отдельно от зарплаты, по ставке «как в прошлом месяце». Вторая: в программе не заведён нарастающий итог за предыдущие месяцы, например, сотрудник перешёл из другого подразделения, и часть доходов прошла по другой организации в программе. Третья: перепутана дата получения дохода. Бухгалтер по старой привычке относит премию или зарплату к «последнему дню месяца», хотя с 2023 года датой получения любой денежной выплаты считается день выплаты (подпункт 1 пункта 1 статьи 223 НК РФ). Отсюда практический вывод для декабря: зарплата за декабрь, выплаченная в январе, — доход уже следующего года и в базу 2026 года не попадёт, а премия, выплаченная 30 декабря, попадёт целиком. Отдельная история — премия уволенному сотруднику; там свои нюансы, я разбирала их в статье про годовую премию после увольнения.
Покажу на цифрах. Пусть у сотрудника по ноябрь включительно выплачено 4 950 000 рублей, а в декабре, до Нового года, он получает зарплату 450 000 и премию 600 000. База за декабрь составит 6 000 000 рублей. Налог по шкале на неё: 702 000 + 18 % от 1 000 000, то есть 882 000 рублей. Если за январь-ноябрь удержано 694 500, в декабре нужно удержать 187 500 рублей. Из них зарплатная часть даёт 79 500, а премия 108 000, то есть ровно 18 % от её суммы. Бухгалтер, который применил к премии 15 %, недоудержит 18 000 рублей, и вскроется это в годовом 6-НДФЛ или после проверки программы.
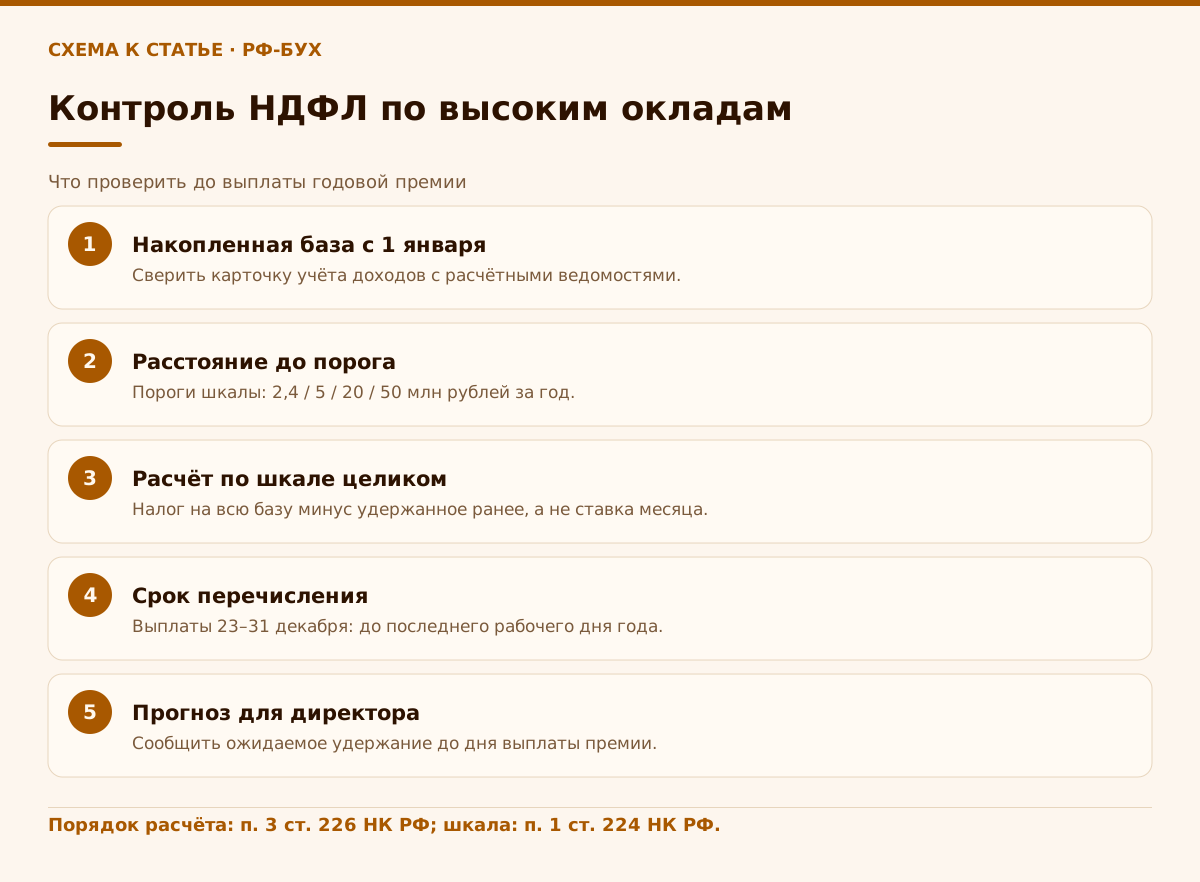
Мои бухгалтеры за месяц до выплаты годовых премий проверяют по каждому сотруднику, сколько осталось до следующего порога, и сообщают директору ожидаемое удержание. Директор заранее знает, что на руки выйдет меньше, чем сотрудник прикидывает «в лоб», и это снимает конфликты. Без такой проверки в декабре обычно всплывает вопрос «почему так мало», а в январе начинаются переделки расчётов.
Если вы хотите, чтобы премиальный декабрь прошёл без пересчётов, мы в «РФ-БУХ» берём расчёт зарплаты и НДФЛ нарастающим итогом на себя и заранее считаем удержание по каждой крупной выплате.
Что делать, если у сотрудника несколько работодателей или есть другие доходы
Работодатель видит только то, что выплатил сам. Пункт 3 статьи 226 НК РФ прямо говорит, что агент считает налог по доходам, источником которых он является, и не учитывает доходы от других агентов. ФНС в разъяснении от 02.03.2026 добавляет: у работодателя нет обязанности выяснять, какие дополнительные доходы есть у сотрудника, а у сотрудника нет обязанности рассказывать о них работодателю. Поэтому человек, у которого два места работы, по каждому из них может не добраться до порога 2,4 млн, хотя суммарно его уже перешёл.
В такой ситуации итоговый расчёт по общей сумме делает налоговый орган по итогам года и направляет налогоплательщику налоговое уведомление на доплату. Заплатить по нему нужно не позднее 1 декабря года, следующего за истекшим (пункт 6 статьи 228 НК РФ): доплату за 2026 год — до 1 декабря 2027 года. Для работодателя это означает две вещи. Первое: вам не нужно (и нельзя) придумывать собственные пересчёты на основе того, что вы слышали о доходах сотрудника на стороне. Второе: если сотрудник спрашивает, почему вы удержали 13 %, хотя у него «большая зарплата», объясните, что вы считаете только свои выплаты, а общую картину увидит ФНС.
Отдельно стоит предупредить сотрудников, у которых доходы приходят из разных источников: зарплата, аренда, продажа имущества. Доплата по общей базе может оказаться неприятной неожиданностью, и лучше услышать об этом от вас, чем от инспекции. Я всегда прошу своих бухгалтеров аккуратно, без давления, напоминать таким сотрудникам о возможных доплатах и о том, что вычеты (стандартные, социальные, имущественные) уменьшают базу, если на них есть право.
Сроки перечисления НДФЛ и как это отражается в 6-НДФЛ
Удерживают налог при фактической выплате дохода (пункт 4 статьи 226 НК РФ). Срок перечисления зависит от даты выплаты. За выплаты с 1-го по 22-е число месяца налог нужно перечислить не позднее 28-го числа того же месяца. За выплаты с 23-го числа и до конца месяца — не позднее 5-го числа следующего месяца. За выплаты с 23 по 31 декабря срок особый: не позднее последнего рабочего дня года. В 2026 году это 30 декабря: 31 декабря стало выходным по постановлению Правительства от 24.09.2025 № 1466. Это пункт 6 статьи 226 НК РФ, и именно он создаёт декабрьскую ловушку: премия, выплаченная 25 декабря, требует перечисления налога в самом конце года, а не в январе.
Расчёт 6-НДФЛ сдаётся по итогам первого квартала, полугодия и девяти месяцев — не позднее 25-го числа следующего месяца, а годовой — не позднее 25 февраля года, следующего за истекшим (пункт 2 статьи 230 НК РФ). За 2026 год это будет конец февраля 2027 года, и ошибки с повышенной ставкой, допущенные в течение года, попадут в этот отчёт целиком. Если в течение года ставка применялась неверно, лучше исправить удержание заранее, чем сдавать уточнённый расчёт задним числом.
Если сотрудник увольняется в середине года, расчёт нарастающим итогом продолжает работать: при последней выплате вы считаете налог исходя из накопленной базы. Нюансы последнего дня месяца и отчётности я разбирала в статье про увольнение в последний день месяца, там же найдёте, что попадает в ЕФС-1. А если вы собираетесь отчитываться по директору без зарплаты, загляните в материал о том, показывать ли его в 6-НДФЛ.
Пошагово: как внедрить правильный расчёт и не ловить ошибки в декабре
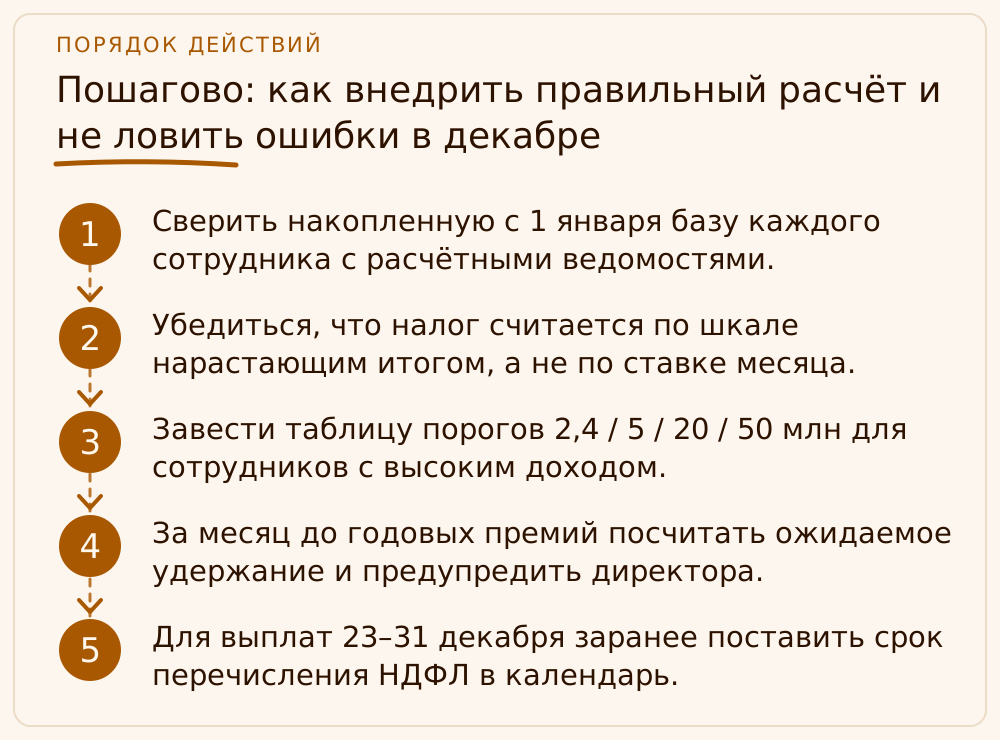
Начните с проверки настроек. Откройте по каждому высокооплачиваемому сотруднику карточку учёта доходов и посмотрите, что в ней накоплено с 1 января. Сверьте суммы с расчётными ведомостями. Затем убедитесь, что программа считает налог по шкале нарастающим итогом, а не по ставке месяца. Это занимает час, а экономит нервы на весь декабрь. Если вы подключили новую версию программы или перешли с другой системы в середине года, первым делом проверяйте перенесённые остатки накопленных доходов: потерянный остаток означает недоудержание налога на весь оставшийся год.
Дальше — контроль порогов. Для сотрудников с доходом выше 200 000 рублей в месяц мы заводим простую таблицу: накопленная база, расстояние до следующего порога и прогноз удержания на ближайшие выплаты. Раз в месяц такая таблица занимает у бухгалтера несколько минут, зато директор заранее видит, когда ставка вырастет. Перед крупной премией пересчитайте прогноз вручную и сверьте его с тем, что покажет программа: расхождение укажет на ошибку настроек.
И последнее. Я не перекладываю ответственность на программу. Если она посчитала неверно, налоговый агент отвечает за неверное удержание и несвоевременное перечисление, а не разработчик. Поэтому мои бухгалтеры не просто нажимают кнопку «рассчитать», а проверяют результат по крупным выплатам выборочно, как минимум раз в квартал и обязательно перед годовыми премиями.
- Сверить накопленную с 1 января базу каждого сотрудника с расчётными ведомостями.
- Убедиться, что налог считается по шкале нарастающим итогом, а не по ставке месяца.
- Завести таблицу порогов 2,4 / 5 / 20 / 50 млн для сотрудников с высоким доходом.
- За месяц до годовых премий посчитать ожидаемое удержание и предупредить директора.
- Для выплат 23–31 декабря заранее поставить срок перечисления НДФЛ в календарь.
- Проверить остатки накопленных доходов после смены программы или бухгалтера.
Учебный пример: премия главному инженеру ООО «Метрополь-Инжиниринг»
Это учебный пример: ООО «Метрополь-Инжиниринг» платит главному инженеру оклад 450 000 рублей в месяц, вычетов у сотрудника нет, других работодателей тоже. Аванс и зарплату компания выплачивает в том же месяце, за который они начислены, в том числе декабрьские — до Нового года. Весь год бухгалтер удерживал налог по ставке месяца: 13 % в первые месяцы, потом «вроде бы 15 %». В декабре директор решил выплатить премию 600 000 рублей и попросил бухгалтера проверить расчёт.
Считаем правильно. Накопленный доход к концу мая — 2 250 000 рублей, налог 292 500. В июне доход с начала года достигает 2 700 000: налог по шкале 312 000 + 15 % от 300 000 = 357 000, значит, в июне удерживаем 64 500. С июля по ноябрь по 67 500 в месяц (15 % от 450 000), всего 337 500. За январь-ноябрь удержано 292 500 + 64 500 + 337 500 = 694 500 рублей, накопленный доход 4 950 000. В декабре база выросла до 6 000 000, налог по шкале 702 000 + 18 % от 1 000 000 = 882 000, удержать 882 000 − 694 500 = 187 500 рублей. Если бы бухгалтер взял с премии 15 %, он недоудержал бы 18 000 рублей.
Что сделали: пересчитали накопленные суммы по карточке, удержали правильные 187 500 рублей, предупредили сотрудника и директора заранее, чтобы не было сюрприза в день выплаты. Перечислить налог пришлось в пределах срока для выплат с 23 по 31 декабря, заранее заложенного в календарь. Итоговая нагрузка по году составила 882 000 рублей, то есть 14,7 % от 6 000 000 рублей: ниже 15 %, потому что первые 2,4 млн облагаются по 13 %.
Учебный пример: компания, обстоятельства и исходные суммы условные.
Частые вопросы
С какой суммы НДФЛ с зарплаты становится 15 % в 2026 году?
Когда налоговая база сотрудника с начала года превышает 2,4 млн рублей. Ставка 15 % применяется только к части сверх порога, первые 2,4 млн облагаются по 13 % (пункт 1 статьи 224 НК РФ).
Применяется ли повышенная ставка ко всей зарплате или только к превышению?
Только к превышению. Например, при годовой базе 2 500 000 рублей по 15 % облагаются только 100 000 рублей, остальное по 13 %. Это подтверждает и разъяснение ФНС от 02.03.2026.
Как считать НДФЛ при выплате премии в декабре?
Премию добавляют к накопленной с начала года базе, считают налог по шкале на всю сумму и вычитают уже удержанное. Часть премии, вышедшая за порог, облагается по ставке следующей ступени (пункт 3 статьи 226 НК РФ).
Учитывает ли работодатель доходы сотрудника у другого работодателя?
Нет. Налоговый агент считает налог только по доходам, которые выплатил сам. Общую сумму по всем источникам оценивает налоговый орган по итогам года и направляет уведомление на доплату.
Когда перечислять НДФЛ с премии, выплаченной 25 декабря?
Для выплат с 23 по 31 декабря налог перечисляют не позднее последнего рабочего дня года (пункт 6 статьи 226 НК РФ). В 2026 году это 30 декабря, потому что 31 декабря — выходной.
До какого числа сдать годовой 6-НДФЛ за 2026 год?
Не позднее 25 февраля 2027 года (пункт 2 статьи 230 НК РФ). Ошибки с повышенной ставкой лучше исправить до сдачи отчёта.
На что опираемся
- НК РФ, статья 224 — п. 1 — пятиступенчатая шкала НДФЛ для резидентов с 01.01.2025: https://www.consultant.ru/document/cons_doc_LAW_28165/
- НК РФ, статья 226 — п. 3 — исчисление налога агентом нарастающим итогом; п. 4 — удержание при выплате; п. 6 — сроки перечисления: https://base.garant.ru/10900200/
- НК РФ, статья 223 — пп. 1 п. 1 — дата получения денежного дохода, включая зарплату и премию, — день выплаты (п. 2 утратил силу с 01.01.2023): https://www.consultant.ru/document/cons_doc_LAW_28165/
- НК РФ, статья 228 — п. 6 — уплата НДФЛ по налоговому уведомлению не позднее 1 декабря следующего года: https://base.garant.ru/10900200/
- НК РФ, статья 230 — п. 2 — сроки представления расчёта 6-НДФЛ, годовой — не позднее 25 февраля: https://base.garant.ru/10900200/
- ФНС России — разъяснение от 02.03.2026 о применении прогрессивной шкалы НДФЛ, в том числе при нескольких работодателях: https://www.nalog.gov.ru/rn05/news/activities_fts/16606654/